
インドネシア 混載(LCL)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
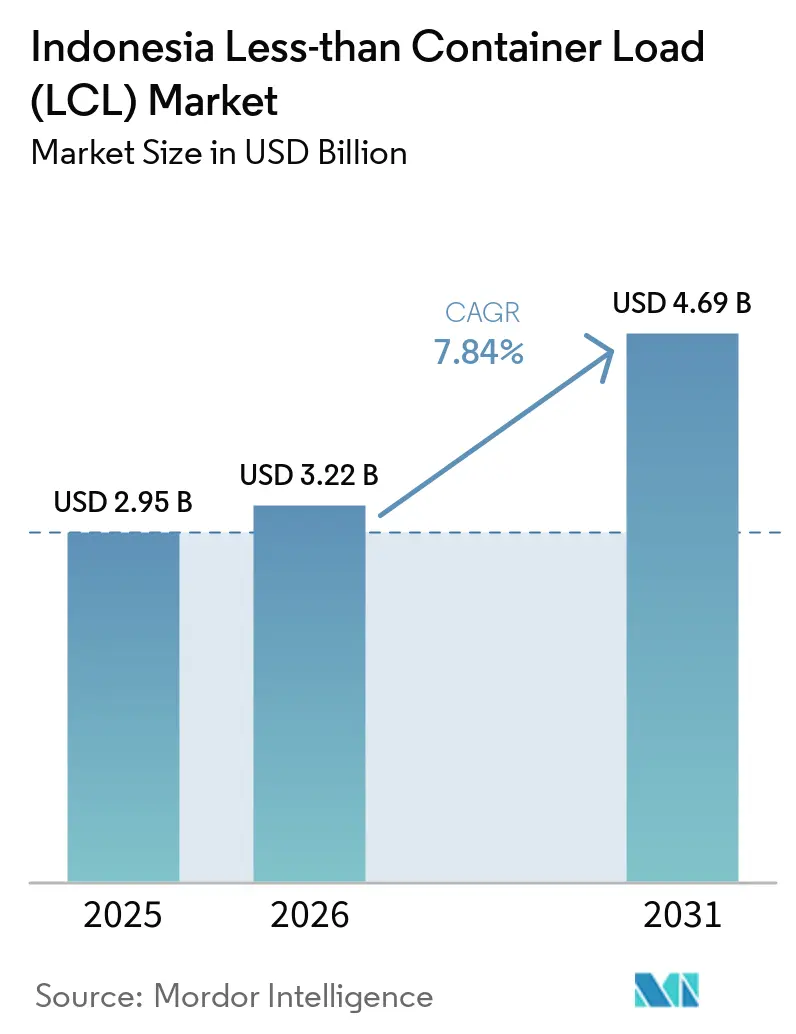
| 基準年の市場規模 (2025) | 2.95 十億米ドル |
| 市場規模 (2026) | 3.22 十億米ドル |
| 市場規模 (2031) | 4.69 十億米ドル |
| 成長率 (2026 - 2031) | 7.84 % |
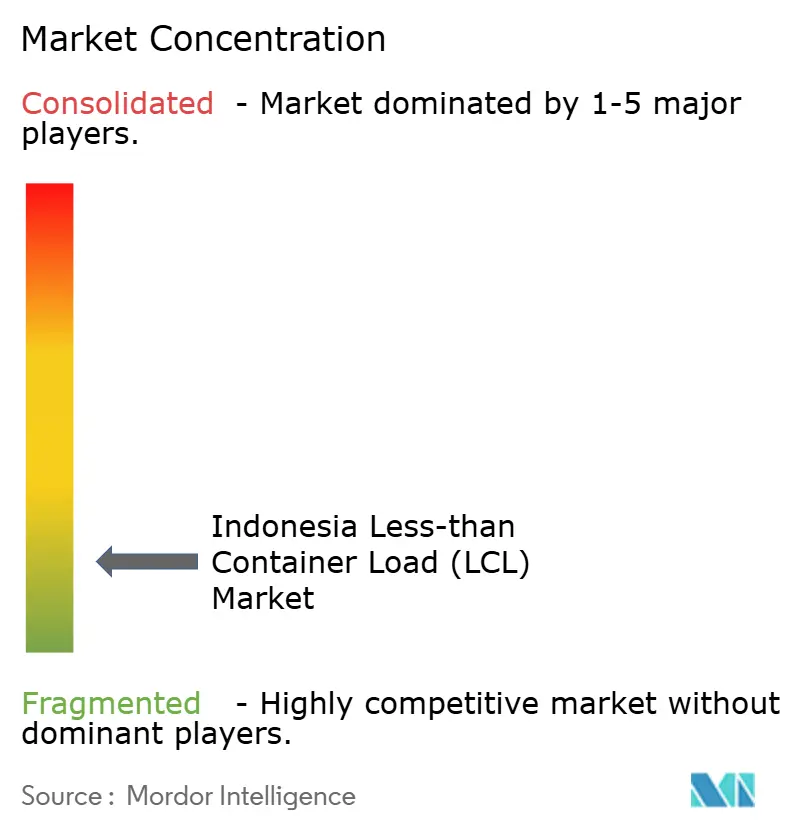
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア 混載(LCL)市場分析
インドネシア 混載(LCL)市場は2025年に29.5億米ドルと評価され、2026年の32.2億米ドルから2031年には46.9億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.84%です。
インドネシアの島嶼地形は、専用コンテナを必要としない貿易業者にとって混載輸送を実用的なものにしています。同国は輸出製造業と輸入工業用原材料・消費財の需要を兼ね備えており、アウトバウンドおよびインバウンドの貨物フローの両方を支えています。新たな製造拠点は複数の発地からの貨物を生み出し、輸出前に混載する必要があります。大手オペレーターは通関処理、コンテナ・フレート・ステーション(CFS)の能力、および貨物の可視性の強化で対応しています。インドネシア 混載(LCL)市場は、確立されたジャワの主要港と発展途上の離島ルートの両方にサービスを提供できるプロバイダーに成長の余地を提供しています。
レポートの主要ポイント
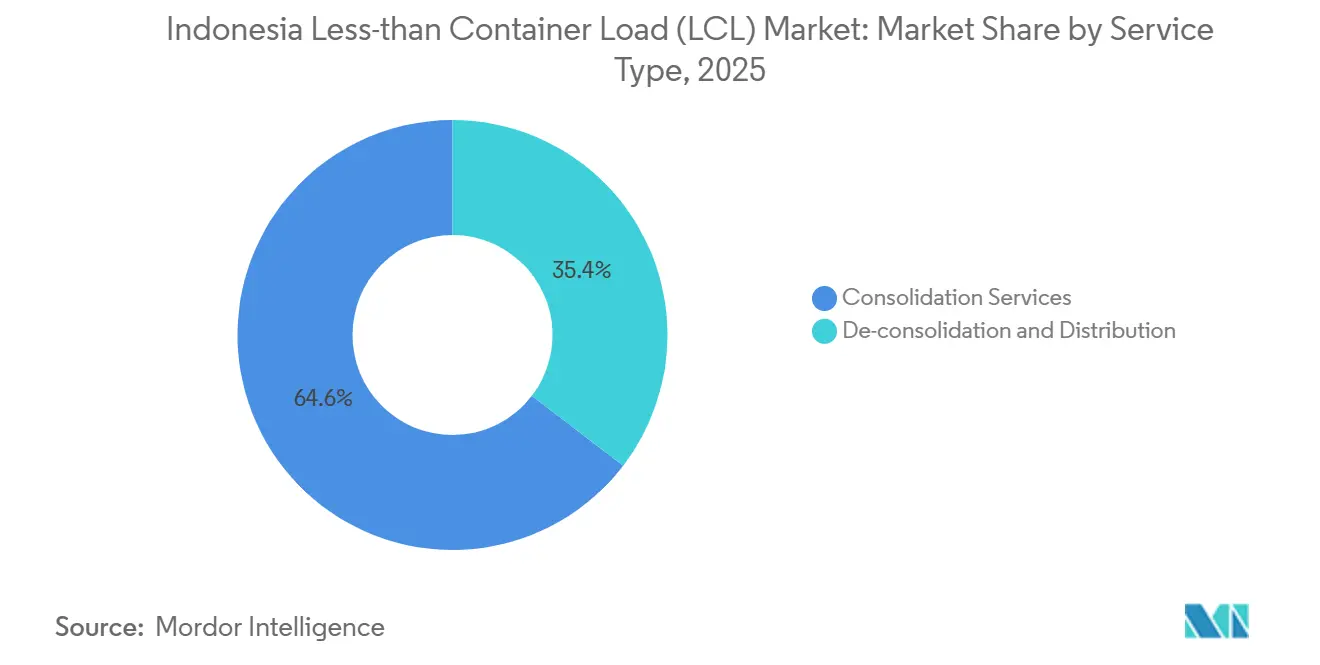
- サービスタイプ別では、混載サービスが2025年のインドネシア 混載(LCL)市場シェアの64.59%を占め、デバンニング・配送セグメントは2031年までに9.87%のCAGRを記録すると予測されています。
- 仕向地別では、国際LCLが2025年のインドネシア 混載(LCL)市場規模の62.37%を占め、国内LCLは2031年までに最高のCAGR(10.97%)を記録すると予測されています。
- 事業形態別では、フレート・フォワーディングが2025年のインドネシア 混載(LCL)市場シェアの92.43%を占め、NVOCCは2031年までに11.74%のCAGRで拡大すると予測されています。
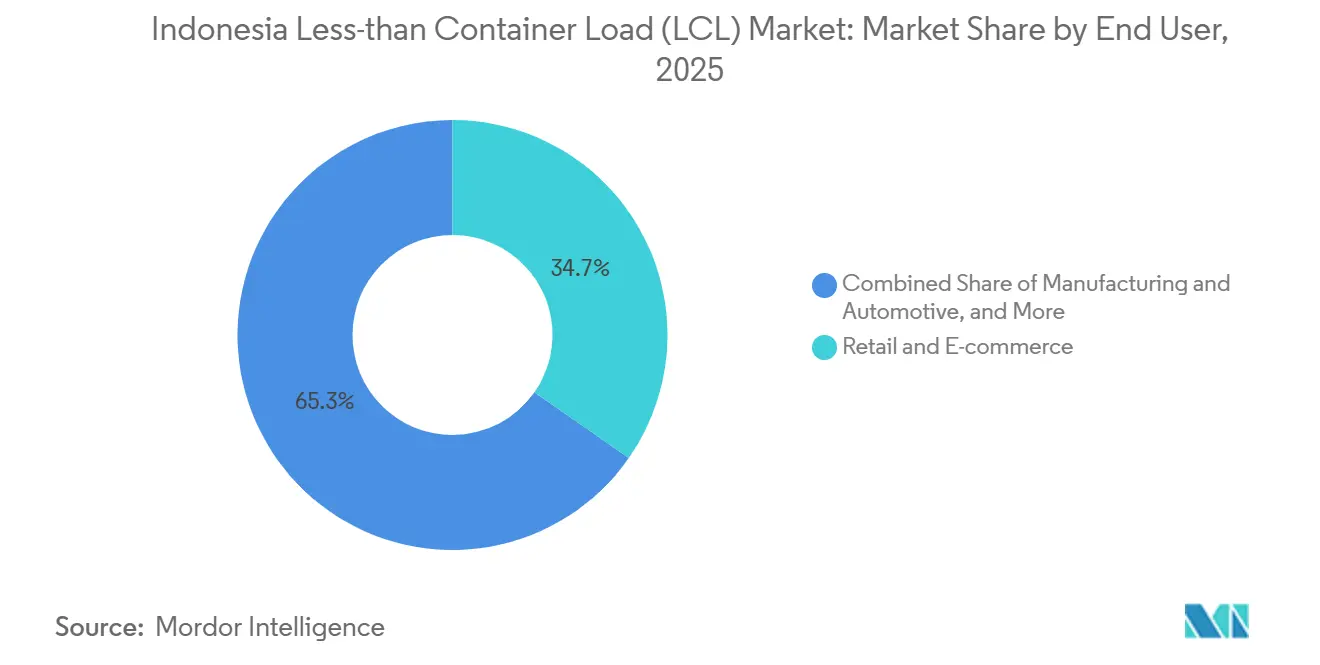
- エンドユーザー別では、小売・Eコマースが2025年のインドネシア 混載(LCL)市場規模の34.69%を占め、ヘルスケア・医薬品セグメントは2031年までに9.78%のCAGRを記録すると予測されています。
- 貨物タイプ別では、一般貨物が2025年の収益の71.36%を占め、温度管理貨物は2031年までに9.11%のCAGRを記録する見込みです。
- 地域別では、ジャワ(ジャカルタおよびBOD)が2025年の地域収益の40.72%を占め、スラウェシは2031年までに10.68%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア 混載(LCL)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの成長による越境LCL輸送需要の増加 | +2.2% | 全国規模、ジャワ、ジャカルタ、スラバヤ、スマトラに集中 | 短期(2年以内) |
| 製造業の多様化による複数発地混載ニーズの拡大 | +1.8% | ジャワ、チカラン・バタム回廊、スラウェシ、カリマンタン | 中期(2~4年) |
| 港湾インフラ拡張によるLCLネットワーク開発の支援 | +1% | ジャワ、タンジュン・プリオクおよびタンジュン・ペラク、カリマンタン、スラウェシ | 中期(2~4年) |
| デジタルフレート統合によるLCL輸送調整の改善 | +0.8% | 全国規模、ジャカルタおよびスラバヤで先行 | 短期(2年以内) |
| バックホール利用率の低さによる貨物混載需要の増加 | +0.6% | 東インドネシア、スラウェシ、カリマンタン | 中期(2~4年) |
| 東インドネシアの流通格差によるLCL機会の創出 | +0.5% | パプア地域、マルク諸島、バリ、ヌサ・トゥンガラ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの成長による越境LCL輸送需要の増加
インドネシアは2025年に東南アジアの越境Eコマース活動をリードし、小口オンライン注文からの混載貨物需要を支えました。小売業者は複数のサプライヤーから調達し、より頻繁に発注するようになっており、柔軟な輸送計画の必要性が高まっています。主要なコンテナ・フレート・ステーションでの短い予約ウィンドウは、迅速な貨物受け入れと正確な書類作成をより重要なものにしています。インドネシア 混載(LCL)市場は、フォワーダーがリリースプロセスを遅らせることなくこれらの注文を混載できる場合に恩恵を受けます。DHL社はインドネシアの貿易発展においてEコマースと小売を優先事項として特定し、同国が世界貿易成長において果たすことが期待される役割とともに位置づけています。予約情報と通関ワークフローを連携させるプロバイダーは、荷主にとって頻繁な小口輸送の管理を容易にすることができます。
製造業の多様化による複数発地混載ニーズの拡大
中国本土と香港からインドネシアへの投資は、製造業者がチャイナ・プラス・ワンのサプライチェーン計画においてインドネシアを検討する中、2025年同期の41億米ドルと比較して2026年上半期に115億米ドルに達しました[1]。チカラン、バタム、ケンダル、スラウェシの新たな生産拠点は、同一の海外バイヤー向けに複数の工場所在地から貨物を生み出す可能性があります。電子機器、自動車部品、繊維の組み立ては、輸出輸送だけでなく輸入部品も必要とすることが多く、回廊上の双方向混載を支援できます。このパターンは、小口ロットを集荷し、スタッフィングを計画し、混載貨物に対して単一の船荷証券を発行できるオペレーターに有利です。インドネシア 混載(LCL)市場において、工業団地に近いコンテナ・フレート・ステーションのネットワークは、貨物が主要港に到達するまでの取り扱いステップを削減できます。
港湾インフラ拡張によるLCLネットワーク開発の支援
Pelindoは2026年8月にタンジュン・プリオクのコンテナターミナル2で試験運用を開始し、200メートルの運用岸壁と8,425TEUのコンテナヤードを備えています[2]。追加のターミナル容量は、混載貨物がインドネシアの主要ゲートウェイを通過する際のコンテナ取り扱いの予測可能性を高めることができます。PelindoのネットワークPendulum戦略は、2026年末までに新たな海運回廊を目標としており、二次港向けのハブ・アンド・スポークサービスをより実用的なものにする可能性があります。西カリマンタンのキジン・ターミナルは国際物流ハブとしての役割を強化し、ジャワとスマトラのコアを超えてネットワークを拡大することを目的としています。ニュー・プリオク東部アクセス道路は2026年12月の完成を目標としており、カリバルとチブトゥン・チリンチン有料道路の接続を改善することが期待されています。これらのプロジェクトは、特にチカラン工業団地から集荷された貨物に対して、インドネシア 混載(LCL)市場の陸上輸送の摩擦を低減できます。
デジタルフレート統合によるLCL輸送調整の改善
デジタルフレートシステムは、LCLオペレーター向けに通関申告、リリース追跡、スタッフィングスケジュールを一つのワークフローに統合することができます。これにより、書類の重複入力を削減し、出発前に貨物の詳細が変更された場合にオペレーターが迅速に対応できるようになります。この利点は小規模プロバイダーにとって特に重要です。標準化されたデジタルプロセスにより、大規模な手動書類作成チームへの依存を減らすことができるからです。早期導入は、最大のコンテナ・フレート・ステーションと荷主基盤が集中するジャカルタとスラバヤに集中しています。インドネシア 混載(LCL)市場は、予約・通関記録が混載決定のタイミングを改善することでも恩恵を受けることができます。デジタルプロセスを改善しないオペレーターは、顧客が輸送状況の更新と迅速な書類処理を期待する中で、管理コストが高くなるリスクがあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 港湾混雑とトラック遅延による輸送時間の増加 | -1% | ジャワ、タンジュン・プリオクおよびタンジュン・ペラク、スマトラ、ベラワン | 短期(2年以内) |
| 燃料費および海上運賃の変動によるLCLコストへの圧力 | -0.9% | グローバル、インドネシアの全貿易航路に影響 | 短期(2年以内) |
| CFS規制の断片化による通関書類の複雑化 | -0.7% | 全国規模、タンジュン・プリオクおよびタンジュン・ペラクに集中 | 中期(2~4年) |
| コンテナ不均衡による島間バックホール効率の低下 | -0.6% | 東インドネシア、スラウェシ、カリマンタン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
港湾混雑とトラック遅延による輸送時間の増加
インドネシアの通関規則は、申告取引価格の代わりに90日間の輸入価格履歴ベンチマークを使用して課税価格を評価する場合があるため、通関スケジュールに不確実性をもたらす可能性があります[3]。コンテナ・フレート・ステーションのゲートでのトラック渋滞も、混載業者が吸収するか価格に転嫁する必要のある待機時間を生み出しています。この問題はタンジュン・プリオク、タンジュン・ペラク、ベラワンで最も顕著であり、遅延が一つのコンテナ内の複数の小口貨物に影響を与える可能性があります。道路状況とトラックの利用可能性は、ジャワと二次港の間の輸送格差を拡大させる可能性があります。これは、信頼性の高い配送タイミングを必要とする高頻度のオンライン小売輸送にとって困難です。スタッフィングスケジュールと集荷時間の改善はプロバイダーが影響を限定するのに役立ちますが、陸上輸送の改善が完了するまでインドネシア 混載(LCL)市場は混雑リスクにさらされ続けます。
燃料費および海上運賃の変動によるLCLコストへの圧力
燃料サーチャージ、バンカー調整費、戦争リスク割増料金は、キャリアが混乱に対応して価格を調整する際にLCL輸送のコストを変動させる可能性があります。小規模の輸入業者と輸出業者は、サーチャージ免除を求める交渉力が限られているため、特に影響を受けやすい立場にあります。UNCTADは、欧州連合排出量取引制度とFuelEU Maritimeからの燃料コンプライアンスコストを、フレート運賃形成における構造的な影響要因として特定しました。これらのコストは、貨物が欧州に直接向かわない場合でも、キャリアの価格設定を通じてインドネシアの貿易航路に影響を与える可能性があります。農業系荷主や小規模輸入業者は突然のサーチャージを受け入れにくい場合があり、混載業者がマージンを守る能力を制限します。したがって、レート固定の取り決めと明確なパススルー条件は、インドネシア 混載(LCL)市場のオペレーターにとって重要となり得ます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:混載サービスが確立された輸入取り扱いをリード
混載サービスは2025年のインドネシア 混載(LCL)市場シェアの64.59%を占めました。この結果は、北東アジアおよび東南アジアの発地から混合荷主コンテナで到着するインバウンド貨物の重要性を反映しています。広州、義烏、シンガポールなどでの共同積み付けは、インドネシアの輸入業者が発地のコンテナ・フレート・ステーションのパフォーマンスと現地取り扱いの両方依存していることを意味します。現地プロバイダーは、荷揚げ後のデバンニング、通関調整、配送から多くの価値を得ています。これにより、コンテナ・フレート・ステーションと顧客所在地の間の効率的なリンクを持つオペレーターがジャワ全体で優位に立ちます。
デバンニング・配送は2026年から2031年にかけて9.87%のCAGRを記録すると予測されており、このサービスセグメント内で最高の成長率です。このサービスのインドネシア 混載(LCL)市場規模は、港湾荷揚げから第2・第3層都市へ移動する貨物によって支えられています。ヘルスケアのサプライチェーン、農業フロー、オンラインフルフィルメントはすべて、到着後の仕分け、検査、再梱包、保管の需要を生み出しています。これらのサービスは、正確に、かつ要求された配送ウィンドウ内に完了した場合、基本フレート料金を超える収益を提供します。最終顧客が主要港ゲートウェイから遠く離れた場所にある場合に、このニーズが最も強くなります。
仕向地別:国際輸送がスケールを維持しながら国内ルートが勢いを増す
国際LCLは2025年のインドネシア 混載(LCL)市場規模の62.37%を占めました。貿易志向の製造業と輸入工業用原材料、民生用電子機器、日用消費財の需要がその地位を支えました。国際輸送は多くの場合、主要ゲートウェイ近くのコンテナ・フレート・ステーションネットワークを通じて移動します。アジア域内混載航路での1立方メートルあたりの高い価格設定も、このビジネスの短期的な価格フロアの設定に役立っています。スラウェシとカリマンタンの新たな工業クラスターは、かつて主にジャワを通じて移動していた輸出貨物の発地基盤を拡大しています。
国内LCLは2026年から2031年にかけて10.97%のCAGRを記録すると予測されており、最も成長の速い仕向地セグメントです。島間の消費財流通、シー・トール(海上有料道路)ルートの拡大、ジャカルタとスラバヤ以外でのオンラインフルフィルメントニーズがこの見通しを支えています。政府支援のルート開発は、オペレーターが定期混載を通じてサービスを提供できる貨物フローを生み出す可能性があります。このセグメントはまた、歴史的に物流カバレッジの頻度が低かった地域があるため、成長の余地があります。国内需要には、フルコンテナを必要としないプロジェクト貨物の購入や補充輸送が含まれます。
事業形態別:フレート・フォワーダーがスケールを維持しながらNVOCCがデジタルサービスを拡大
フレート・フォワーディングは2025年の事業形態別インドネシア 混載(LCL)市場シェアの92.43%を占めました。ライセンス要件、確立されたキャリアとの関係、通関業者としての能力が新規参入者に対する障壁を生み出しています。認定事業者は通関システムを通じて申告書を提出できるため、コンプライアンス知識が荷主にとって価値あるものとなっています。この立場により、フォワーダーは一つのサービス関係の下で海上輸送、書類作成、通関、配送を調整することができます。特定の貨物に追検査が必要な輸入規則がある場合、その広範な業務上の役割は特に重要です。
NVOCCは2026年から2031年にかけて11.74%のCAGRを記録すると予測されており、このセグメントで最も速い成長率です。Eコマース荷主、ヘルスケアバイヤー、調達チームは透明性の高い予約と輸送状況の更新をますます求めています。NX Groupは2026年3月1日付けで「One Indonesia」イニシアチブの下、PT NX Lemo Indonesia LogistikとPT Nippon Express Indonesiaを統合した単一の統一事業体に合併しました。統合された事業体は航空・海上フレート・フォワーディングの単一窓口を提供します。この動きは、国際プロバイダーがインドネシアの製造業およびEコマース顧客により迅速に対応するために機能を統合している様子を示しています。
エンドユーザー別:小売・Eコマースが数量をリードしながらヘルスケアが勢いを増す
小売・Eコマースセグメントは2025年のインドネシア 混載(LCL)市場規模の34.69%を占め、最大のエンドユーザーセグメントでした。中小規模のオンライン小売業者は、速達配送には大きすぎるが、フルコンテナには小さすぎる数量を購入することが多いです。これにより、アジアの製造拠点からの共有コンテナサービスへの安定した需要が生まれます。ライブストリームショッピングとソーシャルコマースは、小売補充の計画サイクルを短縮する可能性があります。このセグメントにサービスを提供する混載業者は、スピードと書類の正確性のバランスを取る必要があります。
ヘルスケア・医薬品セグメントは2026年から2031年にかけて9.78%のCAGRを記録すると予測されており、エンドユーザーセグメントの中で最高の成長率です。DHLのジャカルタ・ライフサイエンス・ヘルスケア・コンピテンシーセンターは2~8℃および15~25℃での保管をサポートしており、健康関連製品に必要な取り扱い条件を反映しています。医薬品製造、医療機器の輸入、管理された流通の必要性が専門物流への需要を支えています。オペレーターが必要な条件を維持できる場合、小口の複数SKU貨物はLCLに適していることが多いです。したがって、適格なコールドチェーンのコンテナ・フレート・ステーションは、貨物基盤のより高付加価値な部分にサービスを提供できます。

貨物タイプ別:一般貨物が主流を維持しながら温度管理貨物が成長
一般貨物は2025年の貨物タイプ別インドネシア 混載(LCL)市場シェアの71.36%を占めました。製造品と包装消費財がこの貨物フローの大部分を構成しています。一般貨物インフラはまた、インドネシアの港湾における専門施設よりも広く利用可能です。タンジュン・プリオクの高密度な容量により、混載業者が標準的な輸送物でコンテナを満たすことが容易になっています。適度な配送要件を持つ荷主は、オペレーターが利用率を改善するのに役立つ柔軟な貨物ウィンドウを提供できます。
温管理貨物は2026年から2031年にかけて9.11%のCAGRを記録すると予測されており、最も成長の速い貨物タイプです。医薬品の輸入、スラウェシとマルクからの冷凍シーフードの輸出、コールドチェーンの農業フローが冷凍LCLソリューションへの需要を支えています。Meratus社は2025年に船舶や冷凍機器を含むコールドチェーン資産を拡充し、物流システムのこの部分を支援しました。温度管理には機器、モニタリング、慎重な貨物適合性チェックが必要です。これらのニーズにより、専門的な容量は標準的な一般貨物取り扱いよりも一般的ではありません。
地理的分析
ジャワ(ジャカルタおよびBODを含む)は2025年のインドネシア 混載(LCL)市場シェアの40.72%を占めました。タンジュン・プリオクは同国の主要貿易ゲートウェイであり、ブカシとカラワンの工業団地および保税地域によって支えられています。ジャワは同国で最も密度の高いコンテナ・フレート・ステーションと物流センターの集積地です。タンジュン・プリオクの容量増強は、離島が時間をかけてより大きなシェアを獲得する場合でも、増大する貨物量を支援することを目的としています。スマトラはメダン、パレンバン、ペカンバルからの農業輸出と、バタムからの電子機器関連の輸入需要を通じてジャワを補完しています。チカラン・パティンバン回廊も、2026年3月にパティンバンが最初の国際コンテナ船の寄港を受け入れた後、荷主に別のアクセスポイントを提供しています[4]。
スラウェシは2026年から2031年にかけて10.68%のCAGRを記録すると予測されており、最も速い地域成長率です。モロワリとウェダ・ベイのニッケル製錬とバッテリー前駆体生産は、工業用原材料の輸入を必要とし、北東アジアのバイヤー向けの輸出を生み出す可能性があります。マカッサルのスカルノ・ハッタ国際港はこれらのフローの混載ハブとして機能できます。Pelindoが計画するネットワーク回廊は、時間をかけて工業需要を定期ルートに転換するのに役立つ可能性があります。カリマンタンは石炭輸出、パーム油加工、ヌサンタラに関連した資材の流入によって支えられています。これらの地域のインドネシア 混載(LCL)市場規模は、定期サービスが複数の分散した場所からの需要を集約できるかどうかにかかっています。
バリとヌサ・トゥンガラは、食品・飲料、ホテル設備、消費財を含むホスピタリティおよび観光サプライチェーンからの安定したLCL需要があります。パプア地域とマルク諸島は、港湾容量の制限、船舶寄港頻度の低さ、持続的なコンテナ不均衡という課題に直面しています。これは、インバウンド貨物が帰り荷量を上回るため、構造的なコスト課題を生み出しています。PELNIとMeratusのシー・トールルートS4AおよびS4Bにおけるハブ・アンド・スポークパートナーシップは、2026年に貨物集約を改善しています。より広い商業的実行可能性には、港湾整備を超えた道路接続と冷蔵保管インフラの改善が引き続き必要です。インドネシア 混載(LCL)市場はこれらの地域に長期的な潜在性を持っていますが、運営経済性はジャワよりも依然して困難です。
競合状況
インドネシア 混載(LCL)市場は高度に断片化されており、グローバルなフォワーダーが国内海運会社、地域のNVOCC、テクノロジー対応の物流プラットフォームと競合しています。国際企業はグローバルな荷主との関係とキャリアへのアクセスを活用して、大規模な製造業および小売アカウントにサービスを提供しています。国内企業は現地の港湾取り扱い知識、通関業者としての能力、国内および地域ルートでの低コストを通じて競合しています。この組み合わせにより、顧客がグローバルな調整と現地サービスの両方を必要とすることが多いため、インドネシア 混載(LCL)市場では実行品質が重要になっています。
2026年3月、Kuehne+Nagel社はインドネシアで4年間のLNG再供給契約を更新し、同国での石油・ガスのサプライベース業務を延長しました。さらに2026年7月、同社はクラウドネイティブのKN SwiftLOGコントラクト物流ソリューションを世界1,000以上の倉庫サイトに展開し始めました。DSV社は2025年にDB Schenkerの買収を完了し、二つのフォワーディングネットワークを一つの商業組織の下に統合しました。NX Groupの「One Indonesia」合併(2026年3月1日付け有効)は、プロバイダーが航空・海上フレートへの迅速な対応を提供するために業務を統合するもう一つの例です。これらの動きは、主要プロバイダーが専門化、テクノロジー、組織統合を活用してインドネシアのフレート顧客を獲得しようとしていることを示しています。
ジャワ以外での温度管理混載、スラウェシとカリマンタンでの医薬品グレードのLCL、東部生産地域からの農業輸出に機会が残っています。新興のデジタルプロバイダーもオンライン予約、リアルタイム可視性、通関統合を提供しています。インドネシア 混載(LCL)市場は、現地港での信頼性の高い貨物取り扱いを維持しながらこれらのツールを活用する企業を評価するでしょう。発展途上地域のサービスギャップは新規参入者に余地を生み出す可能性がありますが、設備、ネットワーク、訓練されたスタッフへの投資も必要とします。
インドネシア 混載(LCL)産業のリーダー企業
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Meratus Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Waresixは、シンガポールの持株会社を通じて既存投資家のGranite Asia、Jungle Ventures、East Venturesから2,740万米ドルを調達し、子会社WBSAのIPO後の成長戦略の継続期間を延長しました。このラウンドは前回ラウンドよりも低い1株当たり想定価格で評価され、継続的な戦略的コミットメントとともに投資家の慎重姿勢を反映しています。
- 2026年3月:NX Group(日本通運ホールディングス)は「One Indonesia」イニシアチブの下、2026年3月1日付けでPT NX Lemo Indonesia LogistikとPT Nippon Express Indonesiaを単一の統一事業体に合併しました。この合併により、インドネシアの製造業およびEコマースクライアントへの対応速度を向上させる、航空・海上フレート・フォワーディングのワンストップ・プロバイダーが誕生しました。
- 2026年2月:PT Samudera Indonesiaは、中国の造船所に発注した3~5隻のコンテナ船と2隻のケミカルタンカー、パティンバン・コンテナターミナルの開発、および27%の進捗状況にあるマドゥラ造船所の建設に対して、2026年の設備投資として約3億米ドルを発表しました。
- 2025年6月:DHL Groupは戦略2030の下でインドネシアのEV、ライフサイエンス、Eコマースセクターへの正式なコミットメントを表明し、2~8℃および15~25℃の保管基準でジャカルタ・ライフサイエンス・ヘルスケア・コンピテンシーセンターを稼働させました。このコミットメントは、グループレベルのアジア太平洋ライフサイエンス投資プログラム(5億ユーロ、5億8,820万米ドル相当)によって支えられています。
インドネシア 混載(LCL)市場レポートの調査範囲
| 混載サービス |
| デバンニング・配送 |
| 国内 |
| 国際 |
| フレート・フォワーディング |
| NVOCC |
| 製造業・自動車 |
| 小売・Eコマース |
| ヘルスケア・医薬品 |
| 農業・林業 |
| その他のエンドユーザー |
| 一般貨物 |
| 温度管理貨物 |
| 危険物貨物 |
| 高価値・精密貨物 |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサ・トゥンガラ |
| パプア地域およびマルク諸島 |
| サービスタイプ別 | 混載サービス |
| デバンニング・配送 | |
| 仕向地別 | 国内 |
| 国際 | |
| 事業形態別 | フレート・フォワーディング |
| NVOCC | |
| エンドユーザー別 | 製造業・自動車 |
| 小売・Eコマース | |
| ヘルスケア・医薬品 | |
| 農業・林業 | |
| その他のエンドユーザー | |
| 貨物タイプ別 | 一般貨物 |
| 温度管理貨物 | |
| 危険物貨物 | |
| 高価値・精密貨物 | |
| 地域別 | ジャワ(ジャカルタおよびBOD) |
| スマトラ | |
| カリマンタン | |
| スラウェシ | |
| バリおよびヌサ・トゥンガラ | |
| パプア地域およびマルク諸島 |
レポートで回答される主要な質問
インドネシアの混載サービスの見通しはどうですか?
インドネシア 混載(LCL)市場は2031年までに46.9億米ドルに達すると予測されており、2026年からのCAGRは7.84%です。
インドネシアのLCLセクターで最大のシェアを持つサービスはどれですか?
混載サービスは、インバウンドの混合荷主コンテナがインドネシアの貿易フローにとって引き続き重要であるため、2025年の収益の64.59%を占めました。
LCLプロバイダーにとって最も成長の速い仕向地セグメントはどれですか?
国内LCLは、島間流通とEコマースフルフィルメントニーズに支えられ、2031年までに10.97%のCAGRを記録すると予測されています。
なぜフレート・フォワーダーがインドネシアのLCL活動の大部分を占めているのですか?
フレート・フォワーディングは、ライセンス、通関処理、キャリアとの関係が配送実行に重要であるため、2025年の収益の92.43%を占めました。
最も強い成長潜在性を持つ貨物タイプはどれですか?
温度管理貨物は、医薬品、シーフード、農業フローがコールドチェーン取り扱いを必要とするため、2031年までに9.11%のCAGRを記録すると予測されています。
LCLサービスで最も速く成長すると予測されているインドネシアの地域はどこですか?
スラウェシは、ニッケル、バッテリー前駆体、工業用原材料の貨物フローに支えられ、2031年までに10.68%のCAGRを記録すると予測されています。