
Taille et Part du Marché du Groupage Maritime (LCL) en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
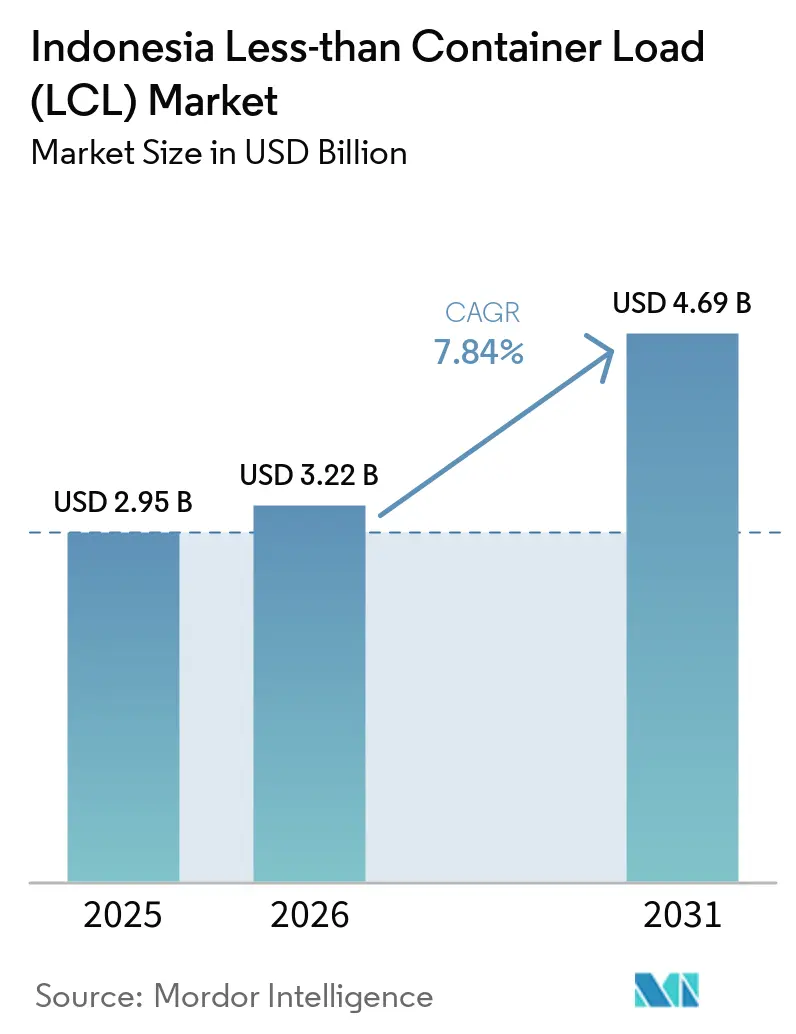
| Taille du marché de l'année de base (2025) | 2.95 Milliards de dollars |
| Taille du Marché (2026) | 3.22 Milliards de dollars |
| Taille du Marché (2031) | 4.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.84 % |
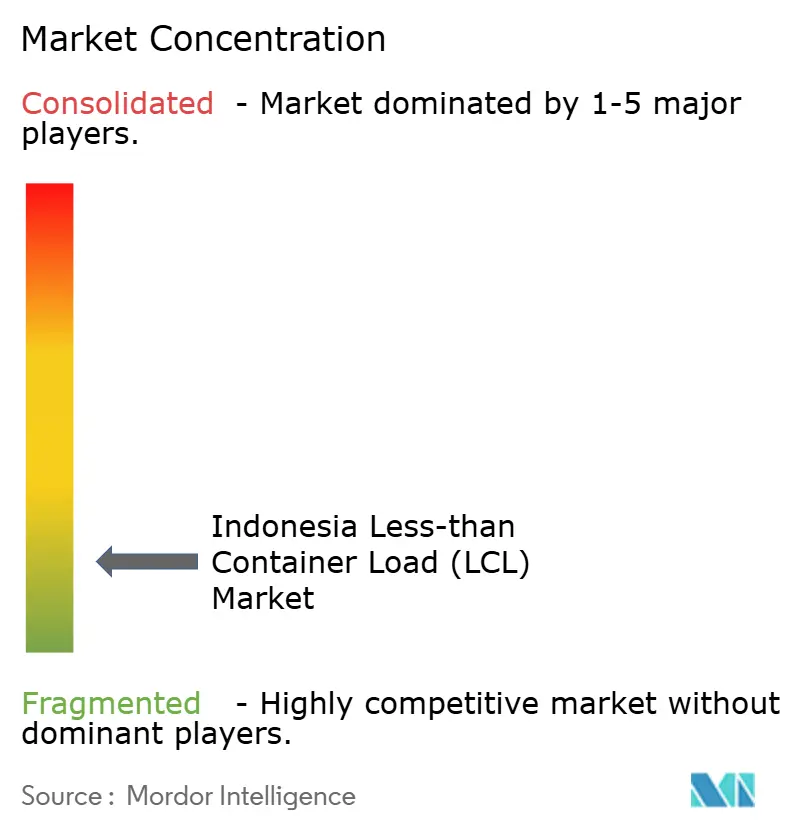
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Groupage Maritime (LCL) en Indonésie par Mordor Intelligence
Le marché du groupage maritime (LCL) en Indonésie était évalué à 2,95 milliards USD en 2025 et devrait croître de 3,22 milliards USD en 2026 pour atteindre 4,69 milliards USD d'ici 2031, à un CAGR de 7,84 % durant la période de prévision (2026-2031).
La géographie insulaire de l'Indonésie rend les expéditions consolidées pratiques pour les commerçants dont la cargaison ne justifie pas un conteneur dédié. Le pays combine également la fabrication à l'exportation avec la demande d'intrants industriels importés et de biens de consommation, ce qui soutient les flux de cargaison entrants et sortants. Les nouveaux sites de fabrication peuvent générer des expéditions depuis plusieurs origines qui doivent être combinées avant l'exportation. Les grands opérateurs répondent en renforçant la gestion douanière, la capacité des stations de fret de conteneurs et la visibilité des expéditions. Le marché du groupage maritime (LCL) en Indonésie offre donc des opportunités aux prestataires capables de desservir à la fois les passerelles établies de Java et les routes moins développées des îles extérieures.
Points Clés du Rapport
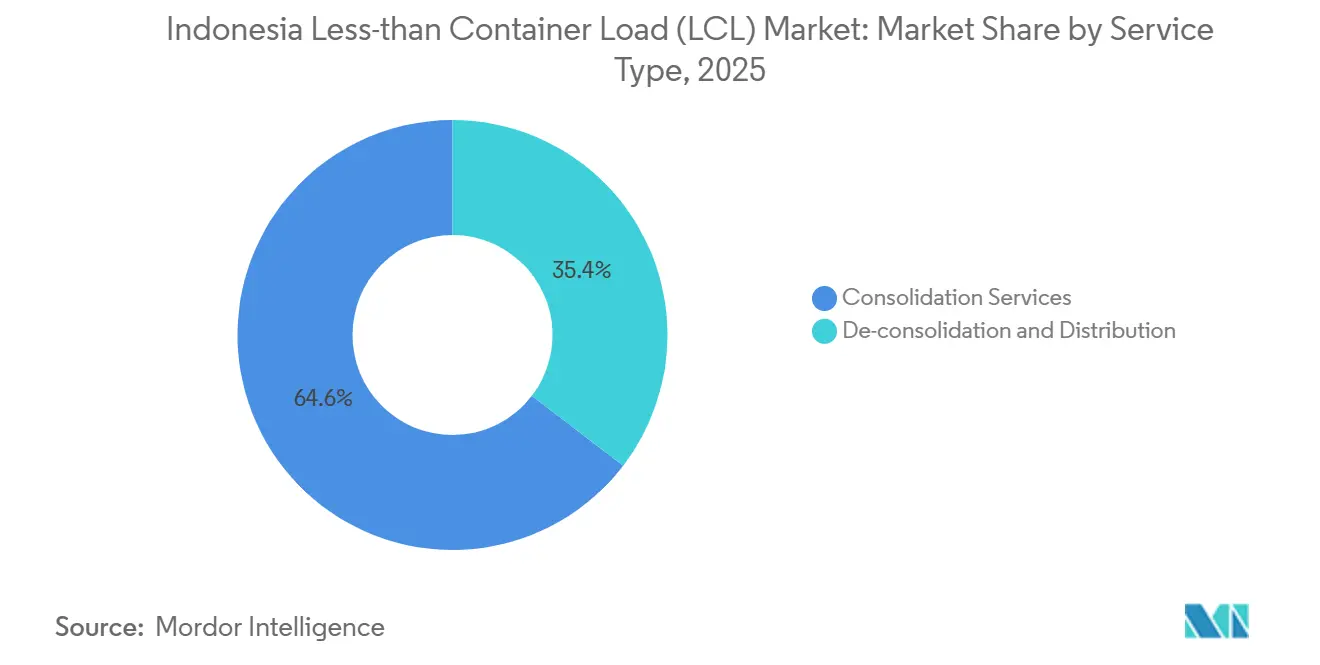
- Par type de service, les services de consolidation détenaient 64,59 % de la part du marché du groupage maritime (LCL) en Indonésie en 2025, tandis que le segment de déconsolidation et distribution devrait enregistrer un CAGR de 9,87 % jusqu'en 2031.
- Par destination, le LCL international représentait 62,37 % de la taille du marché du groupage maritime (LCL) en Indonésie en 2025, tandis que le LCL domestique devrait enregistrer le CAGR le plus élevé à 10,97 % jusqu'en 2031.
- Par nature d'activité, la commission de transport représentait 92,43 % de la part du marché du groupage maritime (LCL) en Indonésie en 2025, tandis que les NVOCCs devraient se développer à un CAGR de 11,74 % jusqu'en 2031.
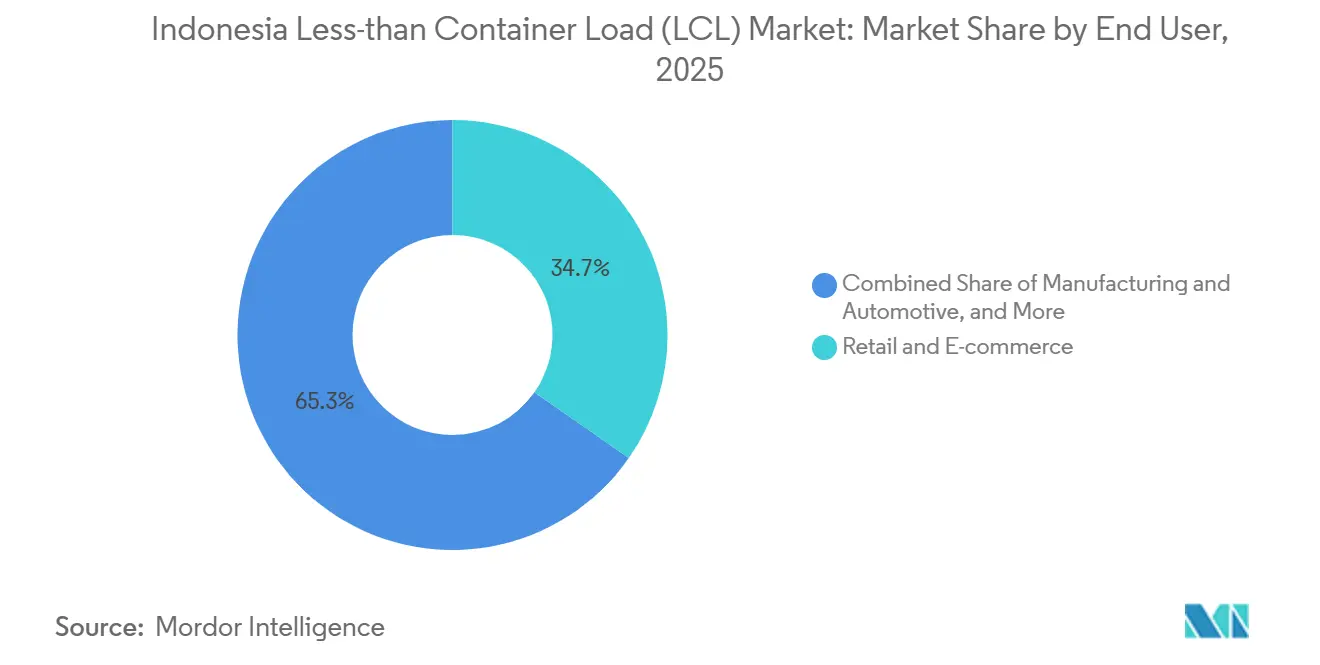
- Par utilisateur final, le commerce de détail et le commerce électronique détenaient 34,69 % de la taille du marché du groupage maritime (LCL) en Indonésie en 2025, tandis que le segment santé et produits pharmaceutiques devrait enregistrer un CAGR de 9,78 % jusqu'en 2031.
- Par type de cargaison, la cargaison générale représentait 71,36 % des revenus en 2025, tandis que la cargaison sous température contrôlée devrait enregistrer un CAGR de 9,11 % jusqu'en 2031.
- Par région, Java (Jakarta et BOD) détenait 40,72 % des revenus régionaux en 2025, tandis que Sulawesi devrait enregistrer un CAGR de 10,68 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché du Groupage Maritime (LCL) en Indonésie
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance du Commerce Électronique Augmentant la Demande d'Expéditions LCL Transfrontalières | +2.2% | National, concentré à Java, Jakarta, Surabaya et Sumatra | Court terme (≤ 2 ans) |
| Diversification Industrielle Élargissant les Besoins de Consolidation Multi-Origines | +1.8% | Java, corridor Cikarang et Batam, Sulawesi et Kalimantan | Moyen terme (2-4 ans) |
| Expansion des Infrastructures Portuaires Soutenant le Développement du Réseau LCL | +1% | Java, Tanjung Priok et Tanjung Perak, Kalimantan et Sulawesi | Moyen terme (2-4 ans) |
| Intégration du Fret Numérique Améliorant la Coordination des Expéditions LCL | +0.8% | National, avec un leadership précoce à Jakarta et Surabaya | Court terme (≤ 2 ans) |
| Faible Utilisation du Fret de Retour Augmentant la Demande de Consolidation de Cargaison | +0.6% | Est de l'Indonésie, Sulawesi et Kalimantan | Moyen terme (2-4 ans) |
| Lacunes de Distribution dans l'Est de l'Indonésie Créant des Opportunités LCL | +0.5% | Région de Papouasie, Îles Moluques, Bali et Nusa Tenggara | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Commerce Électronique Augmentant la Demande d'Expéditions LCL Transfrontalières
L'Indonésie a dirigé l'activité de commerce électronique transfrontalier en Asie du Sud-Est en 2025, ce qui a soutenu la demande de cargaison consolidée provenant de commandes en ligne plus petites. Les détaillants s'approvisionnent de plus en plus auprès de plusieurs fournisseurs et passent des commandes plus fréquentes, ce qui accroît le besoin d'une planification flexible des expéditions. Les fenêtres de réservation courtes dans les principales stations de fret de conteneurs accordent une plus grande valeur à l'acceptation rapide des cargaisons et à la documentation précise. Le marché du groupage maritime (LCL) en Indonésie bénéficie lorsque les commissionnaires peuvent combiner ces commandes sans ralentir le processus de dédouanement. DHL a identifié le commerce électronique et le commerce de détail comme des priorités dans le développement commercial de l'Indonésie, aux côtés du rôle attendu du pays dans la croissance du commerce mondial. Les prestataires qui connectent les informations de réservation aux flux de travail douaniers peuvent faciliter la gestion des petites expéditions fréquentes pour les expéditeurs.
Diversification Industrielle Élargissant les Besoins de Consolidation Multi-Origines
Les investissements de la Chine continentale et de Hong Kong en Indonésie ont atteint 11,5 milliards USD au premier semestre 2026, contre 4,1 milliards USD sur la même période de 2025, alors que les fabricants envisageaient l'Indonésie dans le cadre de plans de chaîne d'approvisionnement Chine-plus-unLa guerre commerciale États-Unis-Chine offre à l'Indonésie une opportunité de stimuler les investissements, août 2026, www.thejakartapost.com">[1]. Les nouveaux sites de production à Cikarang, Batam, Kendal et Sulawesi peuvent générer des cargaisons depuis plusieurs sites d'usines pour le même acheteur étranger. L'électronique, les composants automobiles et l'assemblage textile nécessitent souvent des composants entrants ainsi que l'expédition à l'exportation, ce qui peut soutenir la consolidation bidirectionnelle sur un corridor. Ce schéma favorise les opérateurs capables de collecter des lots plus petits, de planifier le chargement et d'émettre un seul connaissement pour une expédition combinée. Dans le marché du groupage maritime (LCL) en Indonésie, les réseaux de stations de fret de conteneurs proches des zones industrielles peuvent réduire les étapes de manutention avant que la cargaison n'atteigne un port de transit.
Expansion des Infrastructures Portuaires Soutenant le Développement du Réseau LCL
Pelindo a commencé les opérations d'essai au Terminal à Conteneurs 2 de Tanjung Priok en août 2026, avec un quai opérationnel de 200 mètres et un parc à conteneurs de 8 425 EVPPelindo lance le Terminal 2 pour améliorer la productivité de Tanjung Priok, août 2026, indoshippinggazette.com">[2]. La capacité supplémentaire du terminal peut soutenir une manutention des conteneurs plus prévisible lorsque les expéditions consolidées transitent par la principale passerelle de l'Indonésie. La stratégie Network Pendulum de Pelindo cible également de nouveaux corridors maritimes d'ici fin 2026, ce qui peut rendre les services en étoile plus pratiques pour les ports secondaires. Le Terminal Kijing à Kalimantan occidental est destiné à renforcer son rôle de hub logistique international, étendant le réseau au-delà du noyau Java et Sumatra. La route d'accès est du Nouveau Priok est prévue pour être achevée en décembre 2026 et devrait améliorer la connexion entre Kalibaru et l'autoroute à péage Cibitung-Cilincing. Ces projets peuvent réduire les frictions terrestres pour le marché du groupage maritime (LCL) en Indonésie, notamment pour les cargaisons collectées dans les zones industrielles de Cikarang.
Intégration du Fret Numérique Améliorant la Coordination des Expéditions LCL
Les systèmes de fret numérique peuvent regrouper les déclarations douanières, le suivi des dédouanements et les calendriers de chargement dans un seul flux de travail pour les opérateurs LCL. Cela peut réduire la saisie répétée de documents et aider les opérateurs à réagir plus rapidement lorsque les détails de la cargaison changent avant le départ. L'avantage est pertinent pour les petits prestataires car les processus numériques standardisés peuvent réduire leur dépendance à l'égard de grandes équipes de documentation manuelle. L'adoption précoce est concentrée à Jakarta et Surabaya, où se trouvent les plus grandes stations de fret de conteneurs et bases d'expéditeurs. Le marché du groupage maritime (LCL) en Indonésie peut également bénéficier de l'amélioration du calendrier des décisions de consolidation grâce aux enregistrements de réservation et de dédouanement. Les opérateurs qui n'améliorent pas leurs processus numériques risquent des coûts administratifs plus élevés lorsque les clients attendent des mises à jour sur l'état des expéditions et un traitement plus rapide des documents.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Congestion Portuaire et Retards de Camions Augmentant les Délais de Transit | -1% | Java, Tanjung Priok et Tanjung Perak, et Sumatra, Belawan | Court terme (≤ 2 ans) |
| Volatilité des Carburants et des Taux Maritimes Pesant sur les Coûts LCL | -0.9% | Mondial, affectant toutes les routes commerciales indonésiennes | Court terme (≤ 2 ans) |
| Réglementations CFS Fragmentées Augmentant la Complexité de la Documentation Douanière | -0.7% | National, concentré à Tanjung Priok et Tanjung Perak | Moyen terme (2-4 ans) |
| Déséquilibres de Conteneurs Réduisant l'Efficacité du Fret de Retour Inter-Îles | -0.6% | Est de l'Indonésie, Sulawesi et Kalimantan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion Portuaire et Retards de Camions Augmentant les Délais de Transit
Les règles douanières indonésiennes peuvent ajouter de l'incertitude à la planification du dédouanement car les valeurs imposables peuvent être évaluées à l'aide de références de prix d'importation historiques sur 90 jours plutôt que des valeurs de transaction déclarées[3]. Les files d'attente de camions aux portes des stations de fret de conteneurs créent également des temps d'inactivité que les consolidateurs doivent absorber ou répercuter dans leur tarification. Le problème est le plus visible à Tanjung Priok, Tanjung Perak et Belawan, où un retard peut affecter plusieurs petites expéditions dans un même conteneur. Les conditions routières et la disponibilité des camions peuvent élargir l'écart de transit entre Java et les ports secondaires. Cela est difficile pour les expéditions de commerce en ligne à haute fréquence qui nécessitent des délais de livraison fiables. De meilleurs calendriers de chargement et horaires de collecte peuvent aider les prestataires à limiter l'effet, mais le marché du groupage maritime (LCL) en Indonésie reste exposé à la congestion jusqu'à ce que les améliorations terrestres soient achevées.
Volatilité des Carburants et des Taux Maritimes Pesant sur les Coûts LCL
Les frais de carburant, les ajustements de soute et les primes de risque de guerre peuvent modifier le coût d'une expédition LCL lorsque les transporteurs ajustent leur tarification en réponse à des perturbations. Les petits importateurs et exportateurs sont particulièrement exposés car ils ont généralement un levier limité pour obtenir des exonérations de surtaxes. La CNUCED a identifié les coûts de conformité aux carburants liés au Système d'échange de quotas d'émissions de l'Union européenne et à FuelEU Maritime comme des influences structurelles sur la formation des taux de fret. Ces coûts peuvent atteindre les routes commerciales indonésiennes via la tarification des transporteurs même lorsque la cargaison ne se dirige pas directement vers l'Europe. Les expéditeurs agricoles et les petits importateurs peuvent être moins en mesure d'accepter des surtaxes soudaines, ce qui limite la capacité d'un consolidateur à protéger sa marge. Les arrangements de blocage des taux et des conditions de répercussion claires peuvent donc être importants pour les opérateurs du marché du groupage maritime (LCL) en Indonésie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : Les Services de Consolidation Dominent la Manutention des Importations Établies
Les services de consolidation détenaient 64,59 % de la part du marché du groupage maritime (LCL) en Indonésie en 2025. Ce résultat reflète l'importance de la cargaison entrante qui arrive dans des conteneurs à expéditeurs multiples en provenance d'origines d'Asie du Nord-Est et du Sud-Est. Le co-chargement dans des endroits tels que Guangzhou, Yiwu ou Singapour signifie que les importateurs indonésiens dépendent des performances des stations de fret de conteneurs à l'origine ainsi que de la manutention locale. Les prestataires locaux tirent une grande partie de leur valeur du dépotage, de la coordination douanière et de la livraison après déchargement. Cela crée un avantage pour les opérateurs disposant de liens efficaces entre les stations de fret de conteneurs et les emplacements des clients à travers Java.
La déconsolidation et la distribution devraient enregistrer un CAGR de 9,87 % de 2026 à 2031, le taux le plus élevé dans cette segmentation de services. La taille du marché du groupage maritime (LCL) en Indonésie pour ce service est soutenue par les cargaisons se déplaçant du déchargement portuaire vers les villes de niveau 2 et 3. Les chaînes d'approvisionnement de la santé, les flux agricoles et l'exécution des commandes en ligne créent tous une demande de tri, d'inspection, de reconditionnement et de stockage après l'arrivée. Ces services offrent des revenus au-delà des frais de fret de base lorsqu'ils sont réalisés avec précision et dans le délai de livraison demandé. Le besoin est le plus fort là où les clients finaux sont éloignés de la principale passerelle portuaire.
Par Destination : Les Expéditions Internationales Maintiennent leur Échelle Tandis que les Routes Domestiques Gagnent en Rythme
Le LCL international représentait 62,37 % de la taille du marché du groupage maritime (LCL) en Indonésie en 2025. La fabrication orientée vers le commerce et la demande d'intrants industriels importés, d'électronique grand public et de biens de consommation à rotation rapide ont soutenu cette position. Les expéditions internationales transitent souvent par des réseaux de stations de fret de conteneurs proches des principales passerelles. La tarification plus élevée au mètre cube sur les routes de consolidation intra-asiatiques contribue également à établir le plancher de tarification à court terme pour cette activité. Les nouveaux clusters industriels à Sulawesi et Kalimantan élargissent la base d'origine des cargaisons à l'exportation qui transitaient autrefois principalement par Java.
Le LCL domestique devrait enregistrer un CAGR de 10,97 % de 2026 à 2031, le segment de destination le plus rapide. La distribution de biens de consommation inter-îles, l'expansion des routes Sea Toll et les besoins d'exécution des commandes en ligne en dehors de Jakarta et Surabaya soutiennent ces perspectives. Le développement de routes soutenu par le gouvernement peut créer des flux de cargaison que les opérateurs peuvent desservir par consolidation programmée. Le segment a également de la marge pour croître car plusieurs zones ont historiquement bénéficié d'une couverture logistique moins fréquente. La demande domestique comprend des achats de cargaisons de projet et des expéditions de réapprovisionnement qui peuvent ne pas nécessiter un conteneur complet.
Par Nature d'Activité : Les Commissionnaires de Transport Maintiennent leur Échelle Tandis que les NVOCCs Développent les Services Numériques
La commission de transport représentait 92,43 % de la part du marché du groupage maritime (LCL) en Indonésie par nature d'activité en 2025. Les exigences de licence, les relations établies avec les transporteurs et les capacités de courtier en douane créent des barrières pour les nouveaux entrants. Les entités certifiées peuvent soumettre des déclarations via les systèmes douaniers, ce qui rend la connaissance de la conformité précieuse pour les expéditeurs. Cette position permet aux commissionnaires de coordonner le transport maritime, la documentation, le dédouanement et la livraison dans le cadre d'une seule relation de service. Leur rôle opérationnel étendu est particulièrement important lorsque les règles d'importation exigent des contrôles supplémentaires pour certaines marchandises.
Les NVOCCs devraient enregistrer un CAGR de 11,74 % de 2026 à 2031, le taux le plus rapide dans cette segmentation. Les expéditeurs de commerce électronique, les acheteurs du secteur de la santé et les équipes d'approvisionnement recherchent de plus en plus des réservations transparentes et des mises à jour d'expédition. NX Group a fusionné PT NX Lemo Indonesia Logistik et PT Nippon Express Indonesia en une entité unifiée à compter du 1er mars 2026, dans le cadre de son initiative One Indonesia. L'entité combinée fournit un point de contact unique pour le commissionnement de fret aérien et maritime. Cette démarche montre comment les prestataires internationaux combinent leurs fonctions pour répondre plus rapidement aux clients indonésiens de la fabrication et du commerce électronique.
Par Utilisateur Final : Le Commerce de Détail et le Commerce Électronique Dominent le Volume Tandis que la Santé Gagne en Dynamisme
Le segment du commerce de détail et du commerce électronique était le plus grand segment d'utilisateurs finaux avec 34,69 % de la taille du marché du groupage maritime (LCL) en Indonésie en 2025. Les petits et moyens détaillants en ligne achètent souvent des quantités trop importantes pour la livraison express mais trop petites pour un conteneur complet. Cela crée une demande régulière de services de conteneurs partagés depuis les sites de fabrication asiatiques. Le commerce en direct et le commerce social peuvent raccourcir le cycle de planification pour le réapprovisionnement des détaillants. Les consolidateurs desservant ce segment doivent équilibrer la rapidité avec la précision de la documentation.
Le segment santé et produits pharmaceutiques devrait enregistrer un CAGR de 9,78 % de 2026 à 2031, le taux le plus élevé parmi les segments d'utilisateurs finaux. Le Centre de Compétences en Sciences de la Vie et Santé de DHL à Jakarta soutient le stockage à 2-8 °C et 15-25 °C, reflétant les conditions de manutention requises pour les produits liés à la santé. La fabrication pharmaceutique, les importations de dispositifs médicaux et le besoin d'une distribution contrôlée soutiennent la demande de logistique spécialisée. Les petites expéditions multi-SKU sont souvent adaptées au LCL lorsque l'opérateur peut préserver les conditions requises. Les stations de fret de conteneurs à chaîne du froid qualifiées peuvent donc desservir une partie à plus haute valeur ajoutée de la base de cargaison.

Par Type de Cargaison : La Cargaison Générale Reste Prédominante Tandis que la Cargaison sous Température Contrôlée Croît
La cargaison générale représentait 71,36 % de la part du marché du groupage maritime (LCL) en Indonésie par type de cargaison en 2025. Les produits manufacturés et les produits de consommation emballés constituent une grande partie de ce flux de cargaison. L'infrastructure de cargaison générale est également plus largement disponible que les installations spécialisées dans les ports indonésiens. La forte capacité à Tanjung Priok facilite le remplissage des conteneurs avec des expéditions standard pour les consolidateurs. Les expéditeurs ayant des exigences de livraison modérées peuvent fournir des fenêtres de cargaison flexibles qui aident les opérateurs à améliorer l'utilisation.
La cargaison sous température contrôlée devrait enregistrer un CAGR de 9,11 % de 2026 à 2031, le type de cargaison le plus rapide. Les importations pharmaceutiques, les exportations de fruits de mer congelés de Sulawesi et des Moluques, et les flux agricoles en chaîne du froid soutiennent la demande de solutions LCL réfrigérées. Meratus a étendu ses actifs de chaîne du froid en 2025, notamment des navires et des équipements réfrigérés, pour soutenir cette partie du système logistique. Le contrôle de la température nécessite des équipements, une surveillance et des vérifications minutieuses de la compatibilité des cargaisons. Ces besoins rendent la capacité spécialisée moins courante que la manutention standard de cargaison générale.
Analyse Géographique
Java, incluant Jakarta et BOD, détenait 40,72 % de la part du marché du groupage maritime (LCL) en Indonésie en 2025. Tanjung Priok est la principale passerelle commerciale du pays et est soutenu par des zones industrielles et des zones franches à Bekasi et Karawang. Java possède la concentration la plus dense de stations de fret de conteneurs et de centres logistiques du pays. Les ajouts de capacité à Tanjung Priok sont destinés à soutenir la croissance des volumes de cargaison, même si les îles extérieures gagnent une part plus importante au fil du temps. Sumatra complète Java grâce aux exportations agricoles de Medan, Palembang et Pekanbaru, ainsi qu'à la demande d'importation liée à l'électronique de Batam. Le corridor Cikarang-Patimban offre également un autre point d'accès pour les expéditeurs après que Patimban a reçu son premier appel de navire à conteneurs international en mars 2026Rapport de mise à jour XA : PT Samudera Indonesia Tbk. (SMDR) - 4T25, avril 2026, www.nhis.co.id">[4].
Sulawesi devrait enregistrer un CAGR de 10,68 % de 2026 à 2031, le taux régional le plus rapide. La fusion du nickel et la production de précurseurs de batteries à Morowali et Weda Bay nécessitent des intrants industriels entrants et peuvent générer des exportations pour les acheteurs d'Asie du Nord-Est. Le port international Soekarno-Hatta de Makassar peut servir de hub de consolidation pour ces flux. Les corridors de réseau planifiés de Pelindo peuvent aider à transformer la demande industrielle en routes régulières au fil du temps. Kalimantan est soutenu par les exportations de charbon, la transformation de l'huile de palme et les flux de matériaux liés à Nusantara. La taille du marché du groupage maritime (LCL) en Indonésie dans ces régions dépendra de la capacité des services réguliers à agréger la demande de plusieurs emplacements dispersés.
Bali et Nusa Tenggara ont une demande LCL régulière provenant des chaînes d'approvisionnement de l'hôtellerie et du tourisme, notamment les aliments et boissons, les équipements hôteliers et les biens de consommation. La région de Papouasie et les Îles Moluques font face à une capacité portuaire limitée, des escales de navires moins fréquentes et des déséquilibres persistants de conteneurs. Cela crée un défi de coût structurel car les cargaisons entrantes dépassent les volumes de retour. Le partenariat PELNI et Meratus Hub and Spoke sur les routes Sea Toll S4A et S4B améliore l'agrégation des cargaisons en 2026. La viabilité commerciale plus large nécessitera encore de meilleures liaisons routières et des infrastructures de stockage frigorifique au-delà des améliorations portuaires. Le marché du groupage maritime (LCL) en Indonésie a un potentiel à long terme dans ces zones, mais l'économie opérationnelle reste plus difficile qu'à Java.
Paysage Concurrentiel
Le marché du groupage maritime (LCL) en Indonésie est très fragmenté, avec des commissionnaires mondiaux en concurrence avec des compagnies maritimes nationales, des NVOCCs régionaux et des plateformes logistiques à technologie avancée. Les entreprises internationales utilisent les relations avec les expéditeurs mondiaux et l'accès aux transporteurs pour servir les grands comptes de fabrication et de commerce de détail. Les entreprises nationales se distinguent par leur connaissance de la manutention portuaire locale, leurs capacités de courtier en douane et leurs coûts inférieurs sur les routes domestiques et régionales. Ce mélange rend la qualité d'exécution importante sur le marché du groupage maritime (LCL) en Indonésie car les clients ont souvent besoin à la fois d'une coordination mondiale et d'un service local.
En mars 2026, Kuehne+Nagel a renouvelé un contrat de réapprovisionnement en GNL de 4 ans en Indonésie, prolongeant ses opérations de base d'approvisionnement en pétrole et gaz dans le pays. De plus, en juillet 2026, la société a commencé à déployer sa solution de logistique contractuelle cloud-native KN SwiftLOG sur plus de 1 000 sites d'entrepôts dans le monde. DSV a finalisé son acquisition de DB Schenker en 2025, réunissant deux réseaux de commissionnement sous une seule organisation commerciale. La fusion One Indonesia de NX Group, effective au 1er mars 2026, est un autre exemple d'un prestataire combinant ses opérations pour offrir une réponse plus rapide en fret aérien et maritime. Ces démarches montrent que les grands prestataires utilisent la spécialisation, la technologie et l'intégration organisationnelle pour concourir pour les clients de fret indonésiens.
Des opportunités subsistent dans la consolidation sous température contrôlée en dehors de Java, le LCL de qualité pharmaceutique à Sulawesi et Kalimantan, et les exportations agricoles des zones de production orientales. Les nouveaux prestataires numériques proposent également des réservations en ligne, une visibilité en temps réel et une intégration douanière. Le marché du groupage maritime (LCL) en Indonésie récompensera les entreprises qui appliquent ces outils tout en préservant une manutention fiable des cargaisons dans les ports locaux. Les lacunes de service dans les régions moins développées peuvent créer de la place pour de nouveaux entrants, mais elles nécessitent également des investissements en équipements, réseaux et personnel qualifié.
Leaders du Secteur du Groupage Maritime (LCL) en Indonésie
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Meratus Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juillet 2026 : Waresix a levé 27,4 millions USD auprès d'investisseurs existants Granite Asia, Jungle Ventures et East Ventures via sa société holding à Singapour, prolongeant la piste de croissance post-introduction en bourse de sa filiale WBSA. Le tour a été valorisé à un prix implicite par action inférieur au tour précédent, reflétant la prudence des investisseurs aux côtés d'un engagement stratégique continu.
- Mars 2026 : NX Group (Nippon Express Holdings) a fusionné PT NX Lemo Indonesia Logistik et PT Nippon Express Indonesia en une seule entité unifiée effective au 1er mars 2026, dans le cadre de son initiative « One Indonesia ». La fusion crée un prestataire de commissionnement de fret aérien et maritime à guichet unique, améliorant la rapidité de réponse pour les clients indonésiens de la fabrication et du commerce électronique.
- Février 2026 : PT Samudera Indonesia a annoncé environ 300 millions USD de dépenses d'investissement en 2026 pour 3 à 5 navires porte-conteneurs et 2 chimiquiers commandés à des chantiers navals chinois, ainsi qu'un développement du terminal à conteneurs de Patimban et la construction d'un chantier naval à Madura à 27 % d'avancement.
- Juin 2025 : DHL Group s'est formellement engagé dans les secteurs des véhicules électriques, des sciences de la vie et du commerce électronique en Indonésie dans le cadre de la Stratégie 2030, activant un Centre de Compétences en Sciences de la Vie et Santé à Jakarta aux normes de stockage de 2-8 °C et 15-25 °C. L'engagement était soutenu par un programme d'investissement en sciences de la vie en Asie-Pacifique au niveau du groupe de 500 millions EUR (588,2 millions USD).
Périmètre du Rapport sur le Marché du Groupage Maritime (LCL) en Indonésie
| Services de Consolidation |
| Déconsolidation et Distribution |
| Domestique |
| International |
| Commission de Transport |
| NVOCCs |
| Fabrication et Automobile |
| Commerce de Détail et Commerce Électronique |
| Santé et Produits Pharmaceutiques |
| Agriculture et Foresterie |
| Autres Utilisateurs Finaux |
| Cargaison Générale |
| Cargaison sous Température Contrôlée |
| Cargaison Dangereuse |
| Cargaison de Haute Valeur et Sensible |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et Îles Moluques |
| Par Type de Service | Services de Consolidation |
| Déconsolidation et Distribution | |
| Par Destination | Domestique |
| International | |
| Par Nature d'Activité | Commission de Transport |
| NVOCCs | |
| Par Utilisateur Final | Fabrication et Automobile |
| Commerce de Détail et Commerce Électronique | |
| Santé et Produits Pharmaceutiques | |
| Agriculture et Foresterie | |
| Autres Utilisateurs Finaux | |
| Par Type de Cargaison | Cargaison Générale |
| Cargaison sous Température Contrôlée | |
| Cargaison Dangereuse | |
| Cargaison de Haute Valeur et Sensible | |
| Par Région | Java (Jakarta et BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali et Nusa Tenggara | |
| Région de Papouasie et Îles Moluques |
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives pour les services de groupage maritime en Indonésie ?
Le marché du groupage maritime (LCL) en Indonésie devrait atteindre 4,69 milliards USD d'ici 2031, avec une expansion à un CAGR de 7,84 % à partir de 2026.
Quel service détient la plus grande part dans le secteur LCL indonésien ?
Les services de consolidation détenaient 64,59 % des revenus en 2025 car les conteneurs à expéditeurs multiples entrants restent importants pour les flux commerciaux de l'Indonésie.
Quel segment de destination connaît la croissance la plus rapide pour les prestataires LCL ?
Le LCL domestique devrait enregistrer un CAGR de 10,97 % jusqu'en 2031, soutenu par la distribution inter-îles et les besoins d'exécution du commerce électronique.
Pourquoi les commissionnaires de transport détiennent-ils la majeure partie de l'activité LCL en Indonésie ?
La commission de transport représentait 92,43 % des revenus en 2025 car les licences, la gestion douanière et les relations avec les transporteurs sont importantes pour l'exécution des livraisons.
Quel type de cargaison offre le plus fort potentiel de croissance ?
La cargaison sous température contrôlée devrait enregistrer un CAGR de 9,11 % jusqu'en 2031 car les flux pharmaceutiques, de fruits de mer et agricoles nécessitent une manutention en chaîne du froid.
Quelle région indonésienne devrait connaître la croissance la plus rapide pour les services LCL ?
Sulawesi devrait enregistrer un CAGR de 10,68 % jusqu'en 2031, soutenu par les flux de cargaison de nickel, de précurseurs de batteries et d'intrants industriels.