
NVOCC オーシャン グルーパージュ コンソリデーション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 14.46 十億米ドル |
| 市場規模 (2032) | 19.29 十億米ドル |
| 成長率 (2027 - 2032) | 5.93 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
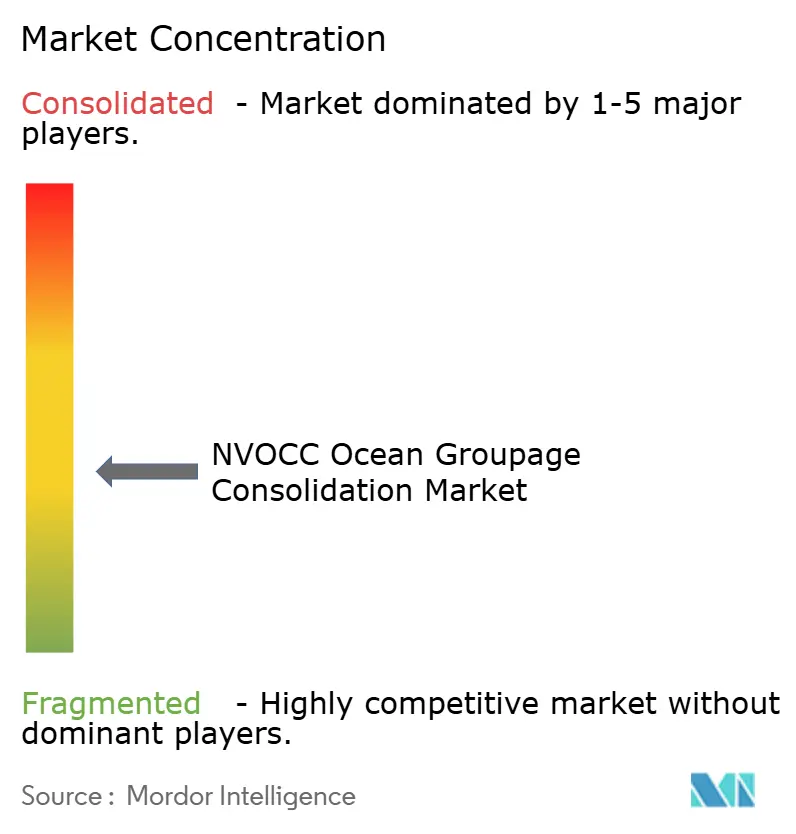
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる NVOCC オーシャン グルーパージュ コンソリデーション市場分析
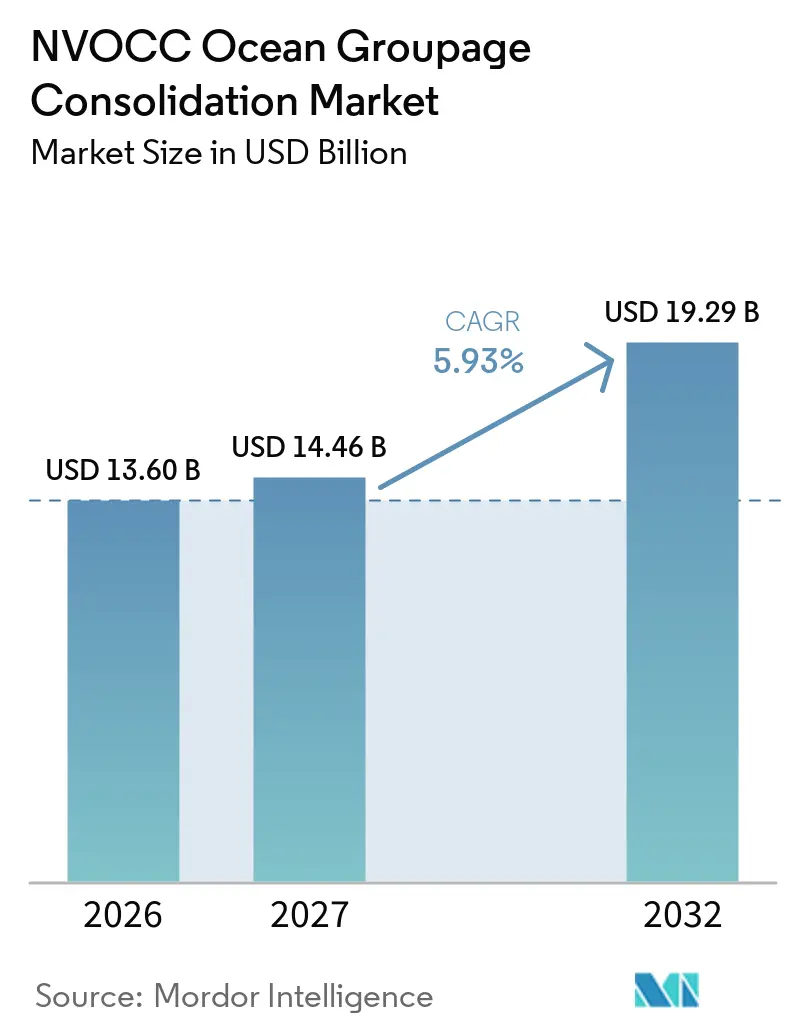
NVOCC オーシャン グルーパージュ コンソリデーション市場規模は、2026年の13.60 ビリオン 米ドルおよび2027年の14.46 ビリオン 米ドルから、2032年には19.29 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間のCAGRは5.93%で推すると予測されています。
NVOCC オーシャン グルーパージュ コンソリデーション市場は、フルコンテナや航空フレートを正当化しないサブコンテナロード輸送の増加によって支えられています。越境eコマースは複数の製造国にわたる調達を拡大させ、小口注文の流れを増加させています。関税に関連した調達変更により、ベトナム、インド、メキシコからの多拠点カーゴの動きも増加しています。こうした環境は、フレートを確実にコンソリデーションし、書類を管理し、輸送の可視性を提供できるプロバイダーに有利に働きます。NVOCC オーシャン グルーパージュ コンソリデーション市場は、変動する海上運賃、港湾の遅延、およびコンプライアンス要件の高まりというプレッシャーにも直面しています。
レポートの主なポイント
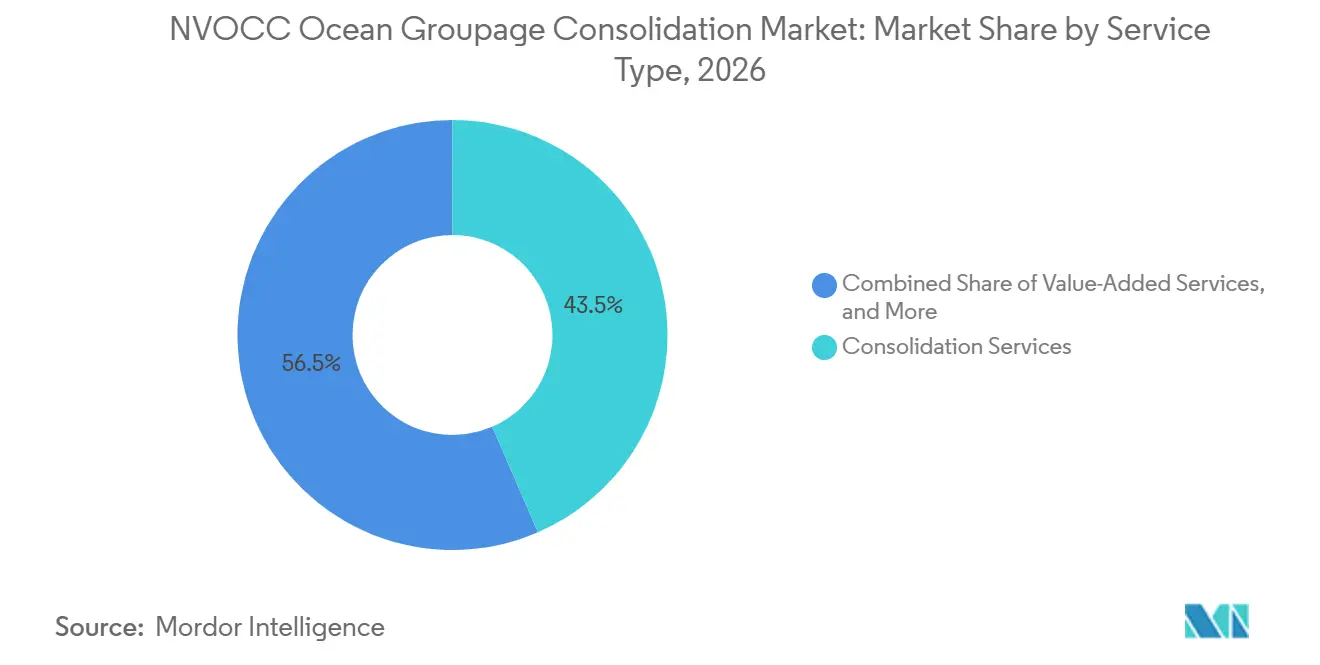
- サービスタイプ別では、コンソリデーションサービスが2026年のNVOCC オーシャン グルーパージュ コンソリデーション市場シェアの43.50%を占め、付加価値サービスは2032年にかけて7.69%のCAGRで拡大すると予測されています。
- エンドユーザ別では、製造業および自動車産業が2026年のNVOCC オーシャン グルーパージュ コンソリデーション市場規模の25.52%を占め、小売業およびeコマースは2032年にかけて7.93%と最も高いCAGRが見込まれています。
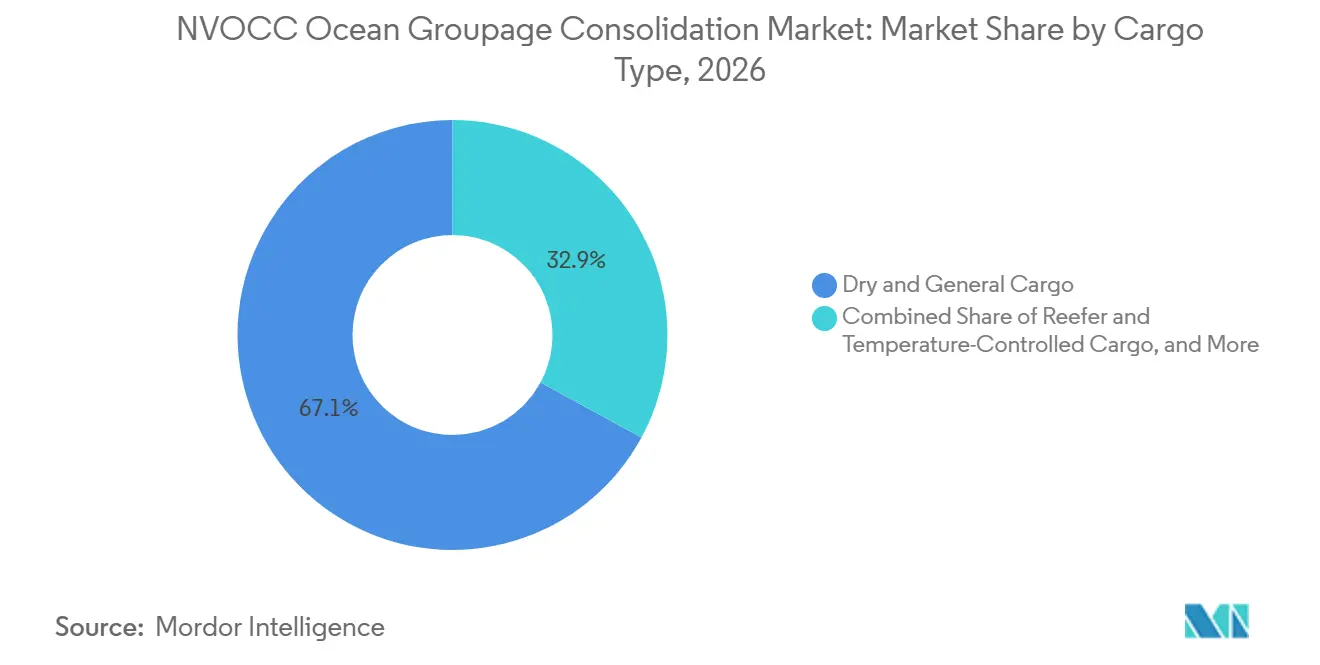
- カーゴタイプ別では、ドライ・一般カーゴが2026年のNVOCC オーシャン グルーパージュ コンソリデーション市場シェアの67.10%を占め、リーファー・温度管理カーゴは2032年にかけて8.05%のCAGRで成長しています。
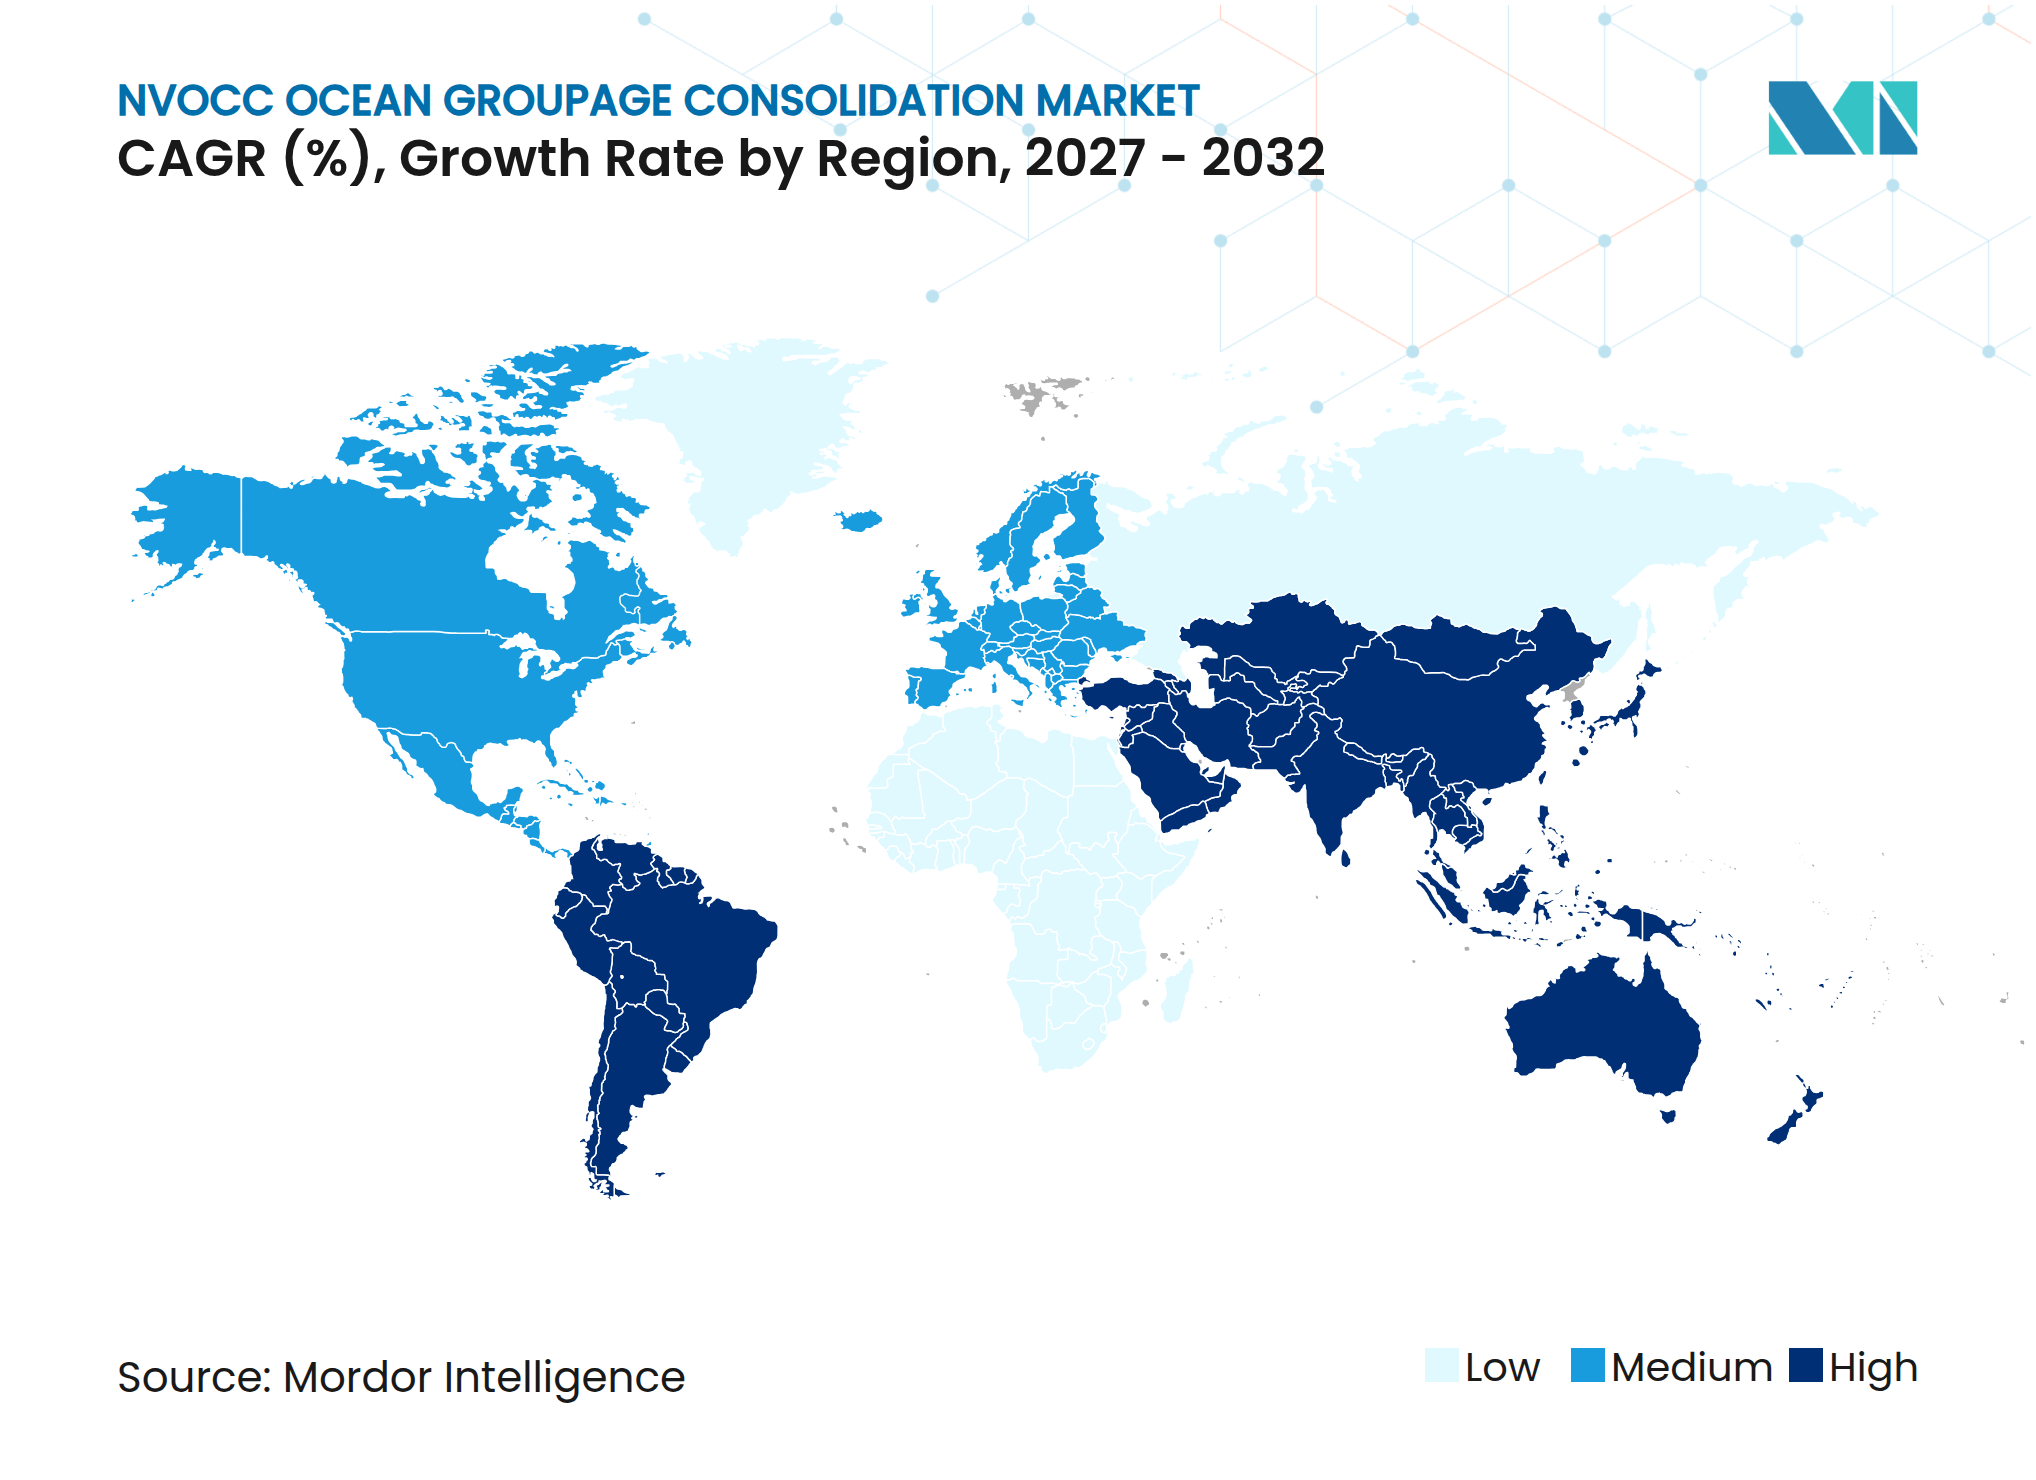
- 地域別では、アジア太平洋が2026年のNVOCC オーシャン グルーパージュ コンソリデーション市場規模の35.80%を占め、2032年にかけて7.78%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 越境eコマースと 小口輸送バッチ | +1.8% | グローバル、特にアジア太平洋、北米、 欧州に集中 | 短期(2年以内) |
| 中小企業の輸出参加と 調達先多様化 | +1.4% | グローバル、特に東南アジア、南アジア、 ラテンアメリカでの関連性が高い | 短期(2年以内) |
| 緊急性の低いカーゴに対する 海上輸送コスト優位性 | +1.2% | グローバル、特にアジア太平洋から北米、 アジア太平洋から欧州の航路で最も強い | 中期(2〜4年) |
| API対応の予約、 書類作成、および輸送可視性 | +0.9% | グローバル、アジア太平洋と欧州で 最も速く加速 | 中期(2〜4年) |
| 多拠点調達と マイクロコンソリデーション密度 | +0.7% | 東南アジア、南アジア、 メキシコ、東欧の発地回廊 | 中期(2〜4年) |
| 自由貿易協定と 港湾ヒンターランド接続性 | +0.5% | RCEP回廊、USMCA圏、 EU・メルコスール航路、ASEAN・中東アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
越境eコマースと小口輸送バッチ
越境eコマースは、消費者への直接補充活動を増加させることで、海上輸送の積載量プロファイルを変化させています。アジアから調達する販売者は、10立方メートル未満のカーゴを頻繁に輸送しており、これは専用の20フィートコンテナのしきい値を下回っています。それらの文は、より大きな補充荷物には小包速達が適さないため、共有コンテナネットワークに入ります。2025年初頭に中国および香港原産品に対して800米ドルのデミニマス免税枠が撤廃されたことにより、小包取引の一部が正規の文書化された海上輸送へと転換されました。UNCTADは、コンテナ化された海上貿易が2026年から2030年にかけて年間2.3%成長すると予測しており、NVOCC オーシャン グルーパージュ コンソリデーション市場に安定した輸送量ベースを提供しています。[1]
中小企業の輸出参加と調達先多様化
WCO、WTO、および国際商業会議所によると、中小企業は先進国における輸出の36%、輸入の41%を占めています。[2] これらの企業は、しばしば速達フレートには大きすぎるが、毎週コンテナを満たすには小さすぎる輸送量を抱えています。NVOCC オーシャン グルーパージュ コンソリデーション市場は、したがって、文書化された貿易および予測可能な税関手続きへのアクセスに依存しています。製造業者は、関税政策が代替供給地の価値を高めたことで、2025年中にベトナム、インド、メキシコでの二次調達先を拡大しました。バイヤーコンソリデーションは、輸出前にアジアの複数のサプライヤーからのカーゴを組み合わせ、コンテナフレートステーションから港湾までのコストを個別LCL予約と比較して15%〜25%削減することができます。段階的な認定経済事業者プログラムは、より小規模な輸出業者が直面する貿易円滑化の障壁を軽減することができます。
緊急性低いカーゴに対する海上輸送コスト優位性
海上グルーパージュは、荷送人が14〜21日間のトランジット時間を許容できる場合、航空フレートよりも安価であり続けています。2025年の低いスポット運賃により、海上輸送は緊急性の低い補充フレートに対してより適切なものとなりました。NVOCC オーシャン グルーパージュ コンソリデーション市場は、荷送人が低い輸送コストと引き換えに長いトランジット時間を許容できる場合に恩恵を受けます。低い運賃水準は、より多くの輸送がされ共有コンテナを満たす経済性も改善します。高い運賃期間中にLCLからFCLに移行した荷送人は、運送業者の価格が正常化するにつれて共有荷物に戻ることができます。コスト優位性は、コンソリデーションのスケジュールが頻繁な出港をサポートできる主要なアジア太平洋から北米、アジア太平洋から欧州の航路で最も強くなっています。
API対応の予約、書類作成、および輸送可視性
デジタルコンテナ輸送協会は、2025年2月に予約2.0および船荷証券3.0標準の最終版をリリースしました。[3] この標準は、グローバル貿易量の75%を占める10大海運業者をサポートし、フォワーダーおよびNVOCCに共通のAPI構造を提供しました。DCSAはまた、2025年5月に最初の標準ベースの相互運用可能な電子船荷証券トランザクションを完了しました。共有コンテナ輸送は多数のハウスビルと税関記録を必要とするため、手動入力を減らすことで業務規律を向上させることができます。ECU Worldwideのプラットフォーム「ECU360」およびVanguard Logisticsのリアルタイム運賃機能は、デジタルツールが専門のコンソリデーションサービスにどのように移行しているかを示しています。書類確認の迅速化により、コンテナカットオフ前の遅延を削減し、利用可能な機器の使用効率を向上させることができます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 港湾混雑とスケジュールの 不確実性 | -1.2% | グローバル、特に北欧、南米、 南アジアおよび東南アジアで深刻 | 短期(2年以内) |
| 海上運賃の変動と コンテナ稼働率のばらつき | -0.9% | グローバル、特にアジア太平洋から北米、 アジア太平洋から欧州の航路での影響が大きい | 短期(2年以内) |
| 税関、セキュリティ、 混合積荷コンプライアンス | -0.7% | グローバル、特にマルチモーダルハブ、 高関税管轄区域で増幅 | 中期(2〜4年) |
| カーボンアカウンティングと データトレーサビリティの負担 | -0.5% | EUに隣接する回廊およびEU港に寄港する航路、 2028年以降はより広いグローバル波及も | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
港湾混雑とスケジュールの不確実性
グローバルコンテナ輸送のスケジュール信頼性は、2025年9月に平均65.2%、2025年10月には61.4%に低下しました。[4] 2025年10月の遅延船舶の平均遅延日数は4.98日に達しました。寄港の遅れは、各輸送が異なるカーゴ準備日と配達要件を持つため、共有コンテナ内のすべての共同積込業者に影響を与えます。アジア北欧州航路の容量変動は2025年に1,100万TEUに達し、2012年から2019年の過去の範囲であった300〜500万TEUを大幅に上回りました。アントワープのヤード稼働率は2025年10月末にドライコンテナおよびリーファーコンテナで90%に達し、サントスとパラナグアでもボトルネックが発生しました。これらの状況は、医薬品、ファッション、季節性小売カーゴが遅延を許容できない場合に、海上グルーパージュの価値を損ないます。
海上運賃の変動とコンテナ稼働率のばらつき
上海から米国西海岸路線のスポット運賃は、2025年4月から5月にかけて57.3%上昇した後、年内に低下しました。大幅な運賃変動はLCLとFCLの価格を変化させ、長期見積もりの維持を困難にします。高い運賃は荷送人に自社でのフレートコンソリデーションを促したり、価格が落ち着くまで予約を延期させる可能性があります。フレートサイクルの強い局面では、運送業者が混雑した港でFCLを優先し、LCL予約に利用可能なスペースを縮小する可能性があります。カーゴのロールオーバーにより、共有コンテナ輸送の実質コストが上昇します。UNCTADがモデル化した完全な関税エスカレーションシナリオでは、世界の海上貿易が6%〜10%減少する可能性が示されており、これは低量航路でのコンソリデーション密度を弱める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コンソリデーションサービスが収益をリード、付加価値サービスはより速く成長コンソリデーションサービスは、2026年のNVOCC オーシャン グルーパージュ コンソリデーション市場規模の43.50%を占めました。このサービスは複数の荷物を1つのコンテナにまとめ、各荷送人が使用した容積に対して請求します。バイヤーコンソリデーションにより、コンテナフレートスーションから港湾までのコストを個別LCL予約と比較して15%〜25%削減することができます。このサービスは、小規模な荷送人がフルコンテナを用意せずに海上フレートにアクセスできるようにするため、中心的な役割を維持しています。シンガポール、ロッテルダム、ロングビーチ、ドバイなどの主要ハブは、カーゴマッチングが強い頻繁な出港をサポートしています。デコンソリデーションと配送は次の主要活動です。輸入された共有コンテナは到着後に仕分けと配送が必要となるためです。発地コンソリデーションと仕向地デコンソリデーションを管理するプロバイダーは、輸送プロセスのより多くの部分をコントロールすることができます。
付加価値サービスは、2027年から2032年にかけて7.69%のCAGRを記録すると予測されています。このカテゴリには、税関アドバイス、カーボンデータレポーティング、関税計算、ラストマイルコーディネーションが含まれます。混合コンテナは一貫した輸送情報を必要とします。書類のエラーがあると積荷全体が遅延する可能性があるためです。したがって、NVOCC オーャン グルーパージュ コンソリデーション市場は、カーゴが港に到達する前に記録を審査するオペレーターに報いることになります。DCSAの標準は、運送業者システム間でより一貫した電子予約および船荷証券データをサポートしています。顧客はこれらのサービスを別々のプロバイダーから購入するのではなく、1つのインターフェースを通じて受けることができます。これにより、顧客維持率が向上し、TEU換算輸送あたりの収益が向上する可能性があります。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
製造業・自動車産業が規模を維持、小売業・eコマースが拡大製造業および自動車産業は、2026年のNVOCC オーシャン グルーパージュ コンソリデーション市場規模の25.52%を占めました。ティア2およびティア3のサプライヤーは、定期的な補充スケジュールでフルコンテナのしきい値を下回る部品を頻繁に輸送します。多国間調達により、複数の拠点から部品を共通の組立ネットワークに集約する必要性が高まっています。一部の組立およびサプライヤー活動が最終市場に近い場所に移転するにつれて、メキシコおよび東欧がより重要な発地となっています。エレクトロニクスおよび電気機器も適切なLCL需要を生み出します。多くの製品が高価値でありながらフルコンテナを必要としないためです。これらの積荷にはトラッキングと保険が重要ですが、その密度は共有海上輸送をサポートすることができます。このセグメントは、生産システムが部品の遅延に対して限られた許容範囲しか持たない可能性があるため、スケジュールの安定性に依存しています。
小売業およびeコマースは、2027年から2032年にかけて7.93%のCAGRを記録すると予測されています。オンラインプラットフォームは、消費者直接販売およびマーケットプレイス活動のために、より小規模で頻繁な補充輸送を必要としています。NVOCC オーシャン グルーパージュ コンソリデーション市場は、小売業者が海上フレートを利用しながら低在庫水準を維持する方法を提供します。ASCMは2025年にサプライチェーン組織にとってサプライヤー多様化を優先事項として特定しました。このアプローチは、共有コンテナサービスに適した多拠点発注書を生み出します。ヘルスケアと医薬品は、温度管理されたサンプルと最終剤形製品のための別の成長顧客グループです。農業と林業は、より小さな輸出ロットで輸送される特産食品とプレミアム木材に対する需要を加えます。
カーゴタイプ別:
ドライカーゴがリード、温度管理フレートが前進ドライ・一般カーゴは、2026年のNVOCC オーシャン グルーパージュ コンソリデーション市場シェアの67.10%を占めました。一般商品、繊維製、消費財、産業用部品は、専門的な取り扱いが限られた標準ドライコンテナに組み合わせることができます。大型コンソリデーションハブでのドライコンテナの可用性がこのリードポジションをサポートしています。このカテゴリは、予定されたLCLネットワークを通じて輸送される最も幅広い品目をカバーしています。危険物および高価値・セキュリティが要求されるカーゴも重要な小規模カテゴリのままです。これらは別途の積付け宣言、専門的な取り扱い、追加書類を必要とします。こうした要件は、資格のあるプロバイダーの数を制限し、高価値サービス提供をサポートします。
リーファーおよび温度管理カーゴは、2027年から2032年にかけて8.05%のCAGRを記録すると予測されています。医薬品およびプレミアム食品の輸出業者は、より小規模で頻繁な温度管理輸送をますます必要としています。NVOCC オーシャン グルーパージュ市場は、週次のリーファーFCL量が専用コンテナをサポートしない航路に対応することができます。成長は、アジア太平洋、ラテンアメリカ、東南アフリカにわたる広範な医薬品プライチェーンに関連しています。プロバイダーは、継続的なモニタリングと検証済みコールドチェーン手順を備えたリーファーコンソリデーションデポを必要としています。C.H. Robinsonは2025年9月に、LCLフレートコンソリデーション、国境越え輸送、通関業務、保税倉庫を組み合わせたメキシコ越境フレートコンソリデーションサービスを導入しました。こうしたサービスは、複雑なフレートの取り扱いとコンプライアンスを統合することの価値を示しています。
地域分析
アジア太平洋NVOCCオーシャングルーパージコンソリデーション市場
アジア太平洋地域は2026年のNVOCCオーシャングルーパージ市場シェの35.80%を占め、2032年までに7.78%のCAGRを記録すると予測されている。中国、ベトナム、インド、韓国、およびASEAN地域全体が、輸出側LCLフレートの最大集積地を形成している。同地域は消費者支出とeコマースの拡大に伴い、インバウンド需要も生み出している。こうした双方向の貨物フローは、航海頻度の向上とより安定したカーゴマッチングを支えている。NVOCCオーシャングルーパージコンソリデーション市場は、同一航路上に輸入・輸出の両荷物が存在する場合に恩恵を受ける。内陸鉄道、道路、および港湾接続は、ASEANコンソリデーションハブのカーゴ集荷エリアを拡大することができる。こうした接続により、中小輸出業者は定期的なオーシャンコンソリデーションサービスへのアクセスが可能となる。
南北アメリカおよびEMEA NVOCCオーシャングルーパージコンソリデーション市場
北米と欧州は引き続き次に大きな地理的グループである。調達パターンが地域化するにつれ、USMCA地域は米国、メキシコ、カナダ間の越境需要を生み出している。ロッテルダム、アントワープ、ハンブルクを含む欧州港湾は、アジア・欧州間貿易における積み地およびデコンソリデーション拠点として機能している。中東・アフリカは規模が小さいものの、港湾および内陸物流への投資を通じてNVOCCのカバレッジが拡大しつつある。ジェベル・アリは共有コンテナフレートにおける重要な地域ハブであり続けている。南米も欧州との貿易関係が深まるにつれ、発展の余地がある。これらの地域におけるサービス品質は、ターミナルキャパシティ、税関行政、および定期航海スケジュールに依存している。
競合環境
NVOCC オーシャン グルーパージュ コンソリデーション市場には2つの大きな競合層があります。専門的なニュートラルNVOCCは、荷送人の直接口座を追うことなく貨物フォワーダーにサービスを提供します。その地位は、直接航路カバレッジ、週次出港、ニュートラル条件、および信頼性の高いコンソリデーションステーションに依存しています。ECU Worldwide、Vanguard Logistics、Shipco Transport、およびCWT Globelink は著名な専門プロバイダーです。彼らのデジタル予約システムは貨物フォワーダーユーザー向けに設計されています。統合フォワーダーがもう一方の層を形成しています。Kuehne + Nagel、DHL Global Forwarding、DSV、CEVA Logistics、GEODIS、およびDACHSERは、より広いマルチモーダル活動と並行してLCLサービスを提供しています。
市場は中位層において、現地の発地能力と航路カバレッジが重要なため依然として分散しています。デジタルアグリゲーターは複数のプロバイダーのキャパシティを組み合わせることができ、テクノロジー投資が限られているオペレーターに圧力をかけています。ECU WorldwideはASIA-EUROPE LCLフレートを対象に2026年3月にXLERATE 2.0を米国ネットワークおよびLAXゲートウェイを通じて立ち上げました。また、2025年11月にECU360を通じたニュートラルFCL機能を導入しました。Vanguard Logisticsは2025年11月にQFM Shippingとのパートナーシップを通じてパキスタンネットワークを拡大しました。CMA CGMによるFedEx Supply Chainの買収により、CEVA Logisticsの北米コントラクトロジスティクス事業が強化されました。これらの動きは、ネットワークリーチ、デジタルアクセス、および接続された輸送サービスを通じた競争を示しています。
プロバイダーは頻繁な小口貨物のための信頼性の高い発地および仕向地オペレーションを必要としています。より大きなネットワークは、混乱が発生した際に固定出港日とより多くの出港代替を提供することができます。より小さなネットワークは、共同積込パートナーにより依存し、限られた航路セットに集中する場合があります。書類品質は引き続き重要であり、1件の不完全な記録が混載コンテナを遅延させる可能性があります。温度管理、危険物、および高価値カーゴは、専門施設を持つプロバイダーに機会を生み出します。税関準備、保税保管、ラストマイル計画、および排出データがサービス提供に加わります。各共有コンテナが複数の顧客のコミットメントを組み合わせているため、ネットワークの信頼性は引き続き重要です。
NVOCC オーシャン グルーパージュ コンソリデーション産業リーダー
-
ECU Worldwide (Part of Allcargo Logistics)
-
Vanguard Logistics Services
-
Shipco Transport
-
Rhenus Logistics
-
Kuehne + Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
NVOCCオーシャングルーパージコンソリデーション市場 このレポートでカバーされる企業
- ECU Worldwide (Part of Allcargo Logistics)
- Vanguard Logistics Services
- Shipco Transport
- Rhenus Logistics
- Kuehne + Nagel
- DHL Global Forwarding
- DSV A/S
- CEVA Logistics
- GEODIS
- Sinotrans Limited
- NIPPON EXPRESS HOLDINGS, INC.
- Yusen Logistics Co., Ltd.
- JAS Worldwide
- Hellmann Worldwide Logistics SE & Co. KG
- Expeditors International of Washington, Inc.
- Savino Del Bene S.p.A.
- Scan Global Logistics
- DACHSER SE
- CWT Globelink
- Kintetsu World Express, Inc.
- Dimerco Express Corporation
- Kerry Logistics Network Limited
- OEC Group
- Amass Global Network
最近の産業開発事情 NVOCCオーシャングルーパージコンソリデーション市場
- 2026年3月:ECU Worldwideは、アジア欧州間のサプライチェーン混乱を回避するための戦略的拡張としてXLERATE 2.0を発表しました。このサービスは、ECU Worldwideの米国における30の戦略的拠点のットワークをLAXゲートウェイ経由の代替ルートとして活用し、アジアと欧州間を移動する時間に敏感なLCLカーゴに高速かつ強靭なトランジットを提供しました。この発表は、標準LCL契約に組み込まれたマルチモーダルレジリエンス製品への業界のより広い移行を反映しています。
- 2025年11月:ECU Worldwideは、ECU360独自のデジタル予約プラットフォーム上で米国市場向けにニュートラルFCL製品を立ち上げることで、デジタル機能を拡大しました。これにより、顧客はFCLとLCLの両方の輸送に対してインスタント見積もり、リアルタイムトラッキング、自動書類作成にアクセスできるようになりました。このプラットフォーム拡張により、ECU360は包括的なマルチモーダルデジタルインターフェースとして位置付けられ、2026年末までに追加国へのニュートラルFCLデジタルサービスの拡張が計画されています。
- 2025年9月:C.H. Robinsonは、メキシコでのLCLフレートコンソリデーション、越境輸送、通関業務、保税倉庫を組み合わせた新たな越境フレートコンソリデーションサービスを導入し、荷送人に最大40%のコスト削と48時間早いフレート可視性を提供しました。このサービスは、C.H. RobinsonのAI搭載オプティマイザーテクノロジーを活用して、米国・メキシコ・カナダ回廊全体のルーティングとコンソリデーション計画を決定しました。
- 2025年5月:デジタルコンテナ輸送協会は、最初の成功した標準ベースの相互運用可能な電子船荷証券トランザクションを完了しました。この画期的な成果は、電子船荷証券の採用を制約していた長年のプラットフォームの断片化に対処しました。このトランザクションにはHMMが運送業者として関与し、DCSAのプラットフォーム相互運用性API、法的枠組み、およびコントロールトラッキングレジストリを活用しました。McKinseyの試算によれば、完全普及時に65億 米ドルの直接コスト削減と400億 米ドルの貿易拡大の可能性があります。
グローバル NVOCC オーシャン グルーパージュ コンソリデーション市場レポートスコープ
セグメンテーション概要
| コンソリデーションサービス |
| デコンソリデーションと配送 |
| 書類作成、税関、およびコンプライアンスサービス |
| 付加価値サービス |
| 製造業および自動車産 |
| 小売業およびeコマース |
| ヘルスケアおよび医薬品 |
| エレクトロニクスおよび電気機器 |
| 化学品および石油化学品 |
| 農業および林業 |
| その他の産業 |
| ドライ・一般カーゴ |
| リーファー・温度管理カーゴ |
| 危険物 |
| 高価値・セキュリティが要求されるカーゴ |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | コンソリデーションサービス | |
| デコンソリデーションと配送 | ||
| 書類作成、税関、およびコンプライアンスサービス | ||
| 付加価値サービス | ||
| エンドユーザー別 | 製造業および自動車産 | |
| 小売業およびeコマース | ||
| ヘルスケアおよび医薬品 | ||
| エレクトロニクスおよび電気機器 | ||
| 化学品および石油化学品 | ||
| 農業および林業 | ||
| その他の産業 | ||
| カーゴタイプ別 | ドライ・一般カーゴ | |
| リーファー・温度管理カーゴ | ||
| 危険物 | ||
| 高価値・セキュリティが要求されるカーゴ | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答されている主な質問
NVOCC オーシャン グルーパージュ コンソリデーションサービスへの需要を促進しているものは何ですか?
小口eコマース注文、多拠点調達、フルコンテナ容積以下でのカーゴ輸送の必要性が共有コンテナフレートへの需要を支えています。
NVOCC オーシャン グルーパージュ コンソリデーション市場の規模はどのくらいですか?
当該セクターは、2027年の14.46 ビリオン 米ドルから5.93%のCAGRで成長し、2032年までに19.29 ビリオン 米ドルに達すると予測されています。
どのサービスカテゴリが最も急速に成長していますか?
付加価値サービスは、荷送人が税関、カーボンデータ、およびコーディネーションサービスを求めるため、2032年にかけて7.69%のCAGRを記録すると予測されています。
どのエンドユーザーが最も急速に拡大すると予想されますか?
小売業およびeコマースは、オンライン販売業者がより小規模で頻繁な補充輸送を必要とするため、2032年にかけて7.93%のCAGRを記録すると予測されています。
温度管理グルーパージュが成長しているのはなぜですか?
リーファー・温度管理カーゴは、医薬品およびプレミアム食品のサプライチェーンがより小規模なコールドチェーン輸送を必要とするため、2032年にかけて8.05%のCAGRを記録すると予測されています。
NVOCC オーシャン グルーパージュ コンソリデーションをリードしている地域はどこですか?
アジア太平洋は2026年に35.80%のシェアを占め、製造業基盤と密な貿易回廊に支えられ、2032年にかけて7.78%のCAGRを記録すると予測されています。