
Indonesien Markt für Sammelladungen (LCL) – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.95 Milliarden US-Dollar |
| Marktgröße (2026) | 3.22 Milliarden US-Dollar |
| Marktgröße (2031) | 4.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.84 % |
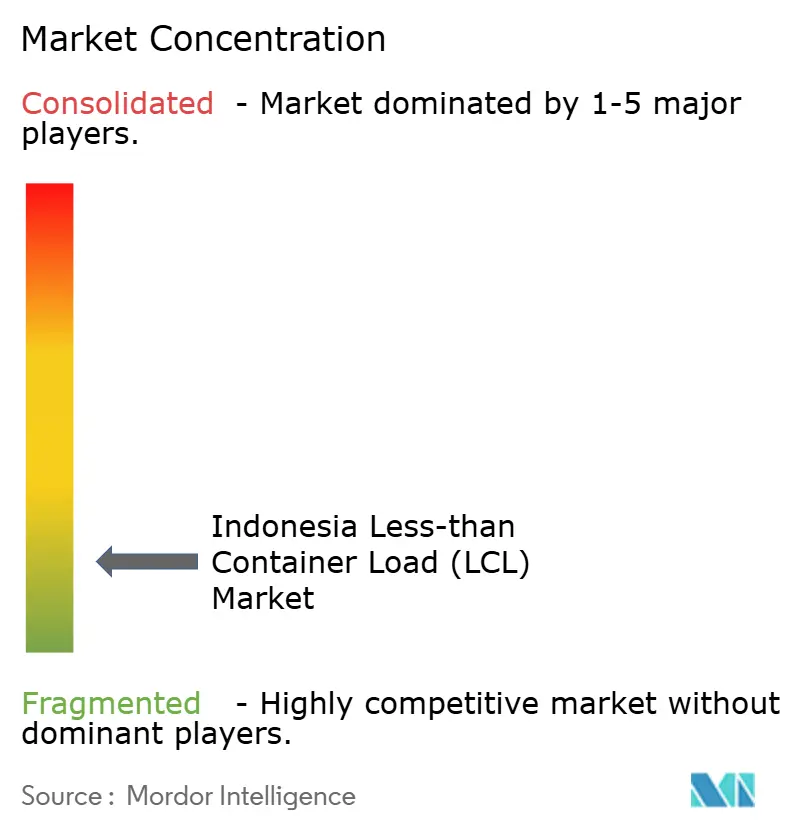
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Markt für Sammelladungen (LCL) – Analyse von Mordor Intelligence
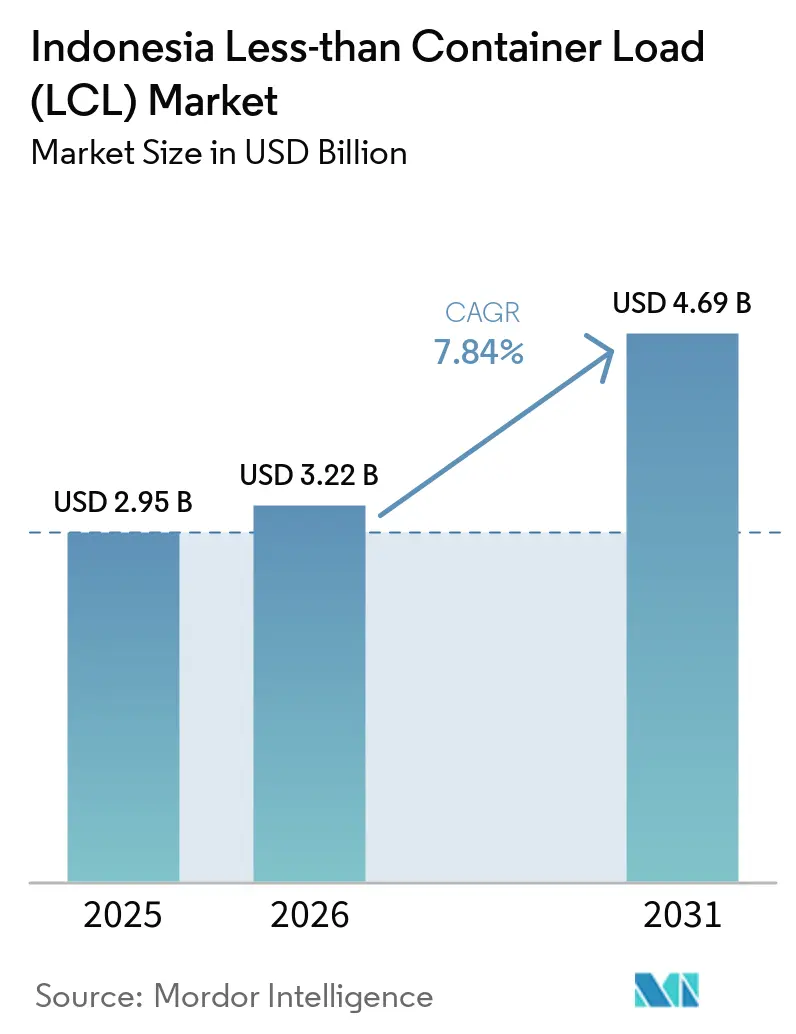
Der indonesische Markt für Sammelladungen (LCL) wurde im Jahr 2025 auf 2,95 Milliarden USD geschätzt und wird voraussichtlich von 3,22 Milliarden USD im Jahr 2026 auf 4,69 Milliarden USD bis 2031 wachsen, mit einer CAGR von 7,84 % während des Prognosezeitraums (2026–2031).
Indonesiens Inselgeografie macht konsolidierte Sendungen für Händler praktisch, deren Fracht keinen eigenen Container rechtfertigt. Das Land verbindet außerdem exportorientierte Fertigung mit der Nachfrage nach importierten Industrievorleistungen und Konsumgütern, was sowohl ausgehende als auch eingehende Frachtströme unterstützt. Neue Fertigungsstandorte können Sendungen von mehreren Ursprungsorten erzeugen, die vor dem Export zusammengeführt werden müssen. Größere Betreiber reagieren darauf, indem sie die Zollabwicklung, die Kapazität der Container-Freight-Stationen und die Sendungstransparenz stärken. Der indonesische Markt für Sammelladungen (LCL) bietet daher Raum für Anbieter, die sowohl etablierte Java-Gateways als auch weniger entwickelte Routen zu den äußeren Inseln bedienen können.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielten Konsolidierungsdienstleistungen im Jahr 2025 einen Marktanteil von 64,59 % am indonesischen Markt für Sammelladungen (LCL), während das Segment De-Konsolidierung und Distribution bis 2031 eine CAGR von 9,87 % verzeichnen soll.
- Nach Zielort entfielen im Jahr 2025 62,37 % der Marktgröße des indonesischen Marktes für Sammelladungen (LCL) auf internationale LCL-Sendungen, während inländische LCL-Sendungen bis 2031 die höchste CAGR von 10,97 % verzeichnen sollen.
- Nach Geschäftsart dominierten Frachtspediteure im Jahr 2025 mit einem Marktanteil von 92,43 % am indonesischen Markt für Sammelladungen (LCL), während NVOCCs bis 2031 mit einer CAGR von 11,74 % expandieren sollen.
- Nach Endnutzer hielten Einzelhandel und E-Commerce im Jahr 2025 einen Anteil von 34,69 % an der Marktgröße des indonesischen Marktes für Sammelladungen (LCL), während das Segment Gesundheitswesen und Pharmazeutika bis 2031 eine CAGR von 9,78 % verzeichnen soll.
- Nach Frachtart entfielen im Jahr 2025 71,36 % des Umsatzes auf allgemeine Ladung, während temperaturgeführte Ladung bis 2031 eine CAGR von 9,11 % verzeichnen soll.
- Nach Region hielt Java (Jakarta und BOD) im Jahr 2025 einen Anteil von 40,72 % am regionalen Umsatz, während Sulawesi bis 2031 eine CAGR von 10,68 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum indonesischen Markt für Sammelladungen (LCL)
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| E-Commerce-Wachstum steigert die Nachfrage nach grenzüberschreitenden LCL-Sendungen | +2.2% | National, konzentriert in Java, Jakarta, Surabaya und Sumatra | Kurzfristig (≤ 2 Jahre) |
| Fertigungsdiversifizierung erweitert den Bedarf an Multi-Ursprungs-Konsolidierung | +1.8% | Java, Korridor Cikarang und Batam, Sulawesi und Kalimantan | Mittelfristig (2–4 Jahre) |
| Ausbau der Hafeninfrastruktur unterstützt die Entwicklung des LCL-Netzwerks | +1% | Java, Tanjung Priok und Tanjung Perak, Kalimantan und Sulawesi | Mittelfristig (2–4 Jahre) |
| Digitale Frachtintegration verbessert die Koordination von LCL-Sendungen | +0.8% | National, mit früher Führungsrolle in Jakarta und Surabaya | Kurzfristig (≤ 2 Jahre) |
| Geringe Rückfracht-Auslastung steigert die Nachfrage nach Frachtkonsolidierung | +0.6% | Ost-Indonesien, Sulawesi und Kalimantan | Mittelfristig (2–4 Jahre) |
| Verteilungslücken in Ost-Indonesien schaffen LCL-Chancen | +0.5% | Papua-Region, Maluku-Inseln, Bali und Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum steigert die Nachfrage nach grenzüberschreitenden LCL-Sendungen
Indonesien führte 2025 den grenzüberschreitenden E-Commerce in Südostasien an, was die Nachfrage nach konsolidierter Fracht aus kleineren Online-Bestellungen unterstützte. Einzelhändler beziehen zunehmend von mehreren Lieferanten und geben häufigere Bestellungen auf, was den Bedarf an flexibler Sendungsplanung erhöht. Kurze Buchungsfenster an den wichtigsten Container-Freight-Stationen legen einen höheren Wert auf eine prompte Frachtannahme und genaue Dokumentation. Der indonesische Markt für Sammelladungen (LCL) profitiert, wenn Spediteure diese Bestellungen zusammenführen können, ohne den Freigabeprozess zu verlangsamen. DHL identifizierte E-Commerce und Einzelhandel als Prioritäten in Indonesiens Handelsentwicklung, neben der erwarteten Rolle des Landes im globalen Handelswachstum. Anbieter, die Buchungsinformationen mit Zollabläufen verknüpfen, können häufige Kleinsendungen für Versender einfacher handhabbar machen.
Fertigungsdiversifizierung erweitert den Bedarf an Multi-Ursprungs-Konsolidierung
Investitionen aus dem chinesischen Festland und Hongkong in Indonesien erreichten im ersten Halbjahr 2026 11,5 Milliarden USD, verglichen mit 4,1 Milliarden USD im gleichen Zeitraum 2025, da Hersteller Indonesien im Rahmen von China-plus-eins-Lieferkettenstrategien in Betracht zogenUS-China trade war gives Indonesia shot at boosting investment, August 2026, www.thejakartapost.com">[1]. Neue Produktionsstandorte in Cikarang, Batam, Kendal und Sulawesi können Fracht von mehreren Fabrikstandorten für denselben Übersee-Käufer erzeugen. Elektronik, Automobilkomponenten und Textilmontage benötigen häufig sowohl eingehende Komponenten als auch Exportversand, was eine bidirektionale Konsolidierung auf einem Korridor unterstützen kann. Dieses Muster begünstigt Betreiber, die kleinere Mengen sammeln, die Beladung planen und ein einziges Konnossement für eine kombinierte Sendung ausstellen können. Im indonesischen Markt für Sammelladungen (LCL) können Container-Freight-Station-Netzwerke in der Nähe von Industriegebieten die Umschlagsschritte reduzieren, bevor die Fracht einen Gateway-Hafen erreicht.
Ausbau der Hafeninfrastruktur unterstützt die Entwicklung des LCL-Netzwerks
Pelindo begann im August 2026 mit dem Probebetrieb am Container Terminal 2 in Tanjung Priok, mit einem 200 Meter langen Betriebskai und einem Containerstellplatz für 8.425 TEUPelindo Launches Terminal 2 to Boost Tanjung Priok Productivity, August 2026, indoshippinggazette.com">[2]. Zusätzliche Terminalkapazität kann eine zuverlässigere Containerabwicklung unterstützen, wenn konsolidierte Sendungen durch Indonesiens wichtigstes Gateway abgewickelt werden. Pelindos Network-Pendulum-Strategie zielt außerdem bis Ende 2026 auf neue Schifffahrtskorridore ab, was Hub-and-Spoke-Dienste für Sekundärhäfen praktischer machen kann. Das Kijing-Terminal in West-Kalimantan soll seine Rolle als internationaler Logistik-Hub stärken und das Netzwerk über den Java- und Sumatra-Kern hinaus erweitern. Die New Priok Eastern Access-Straße soll im Dezember 2026 fertiggestellt werden und die Verbindung zwischen Kalibaru und der Mautstraße Cibitung-Cilincing verbessern. Diese Projekte können die landseitige Reibung für den indonesischen Markt für Sammelladungen (LCL) verringern, insbesondere für Fracht, die aus den Industriegebieten Cikarang gesammelt wird.
Digitale Frachtintegration verbessert die Koordination von LCL-Sendungen
Digitale Frachtsysteme können Zollanmeldungen, Freigabeverfolgung und Beladungspläne in einem einzigen Arbeitsablauf für LCL-Betreiber zusammenführen. Dies kann wiederholte Dokumenteneingaben reduzieren und Betreibern helfen, schneller zu reagieren, wenn sich Frachtdetails vor der Abfahrt ändern. Der Vorteil ist für kleinere Anbieter relevant, da standardisierte digitale Prozesse ihre Abhängigkeit von großen manuellen Dokumentationsteams verringern können. Die frühe Einführung konzentriert sich auf Jakarta und Surabaya, wo sich die größten Container-Freight-Stationen und Versenderbasen befinden. Der indonesische Markt für Sammelladungen (LCL) kann auch davon profitieren, da Buchungs- und Abfertigungsaufzeichnungen den Zeitpunkt von Konsolidierungsentscheidungen verbessern. Betreiber, die ihre digitalen Prozesse nicht verbessern, riskieren höhere Verwaltungskosten, wenn Kunden Sendungsstatusaktualisierungen und eine schnellere Dokumentenabwicklung erwarten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hafenstaus und LKW-Verzögerungen erhöhen die Transitzeiten | -1% | Java, Tanjung Priok und Tanjung Perak, sowie Sumatra, Belawan | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Kraftstoff- und Seefrachtraten belastet LCL-Kosten | -0.9% | Global, alle indonesischen Handelsrouten betreffend | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte CFS-Vorschriften erhöhen die Komplexität der Zolldokumentation | -0.7% | National, konzentriert in Tanjung Priok und Tanjung Perak | Mittelfristig (2–4 Jahre) |
| Container-Ungleichgewichte verringern die Effizienz der Rückfracht zwischen den Inseln | -0.6% | Ost-Indonesien, Sulawesi und Kalimantan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hafenstaus und LKW-Verzögerungen erhöhen die Transitzeiten
Indonesiens Zollvorschriften können die Planbarkeit der Abfertigungszeiten beeinträchtigen, da steuerpflichtige Werte anhand von historischen Importpreisbenchmarks über 90 Tage statt anhand der deklarierten Transaktionswerte bewertet werden können[3]. LKW-Warteschlangen an den Toren der Container-Freight-Stationen erzeugen zudem Leerlaufzeiten, die Konsolidierer absorbieren oder über ihre Preisgestaltung weitergeben müssen. Das Problem ist am deutlichsten in Tanjung Priok, Tanjung Perak und Belawan, wo eine Verzögerung mehrere kleinere Sendungen in einem Container betreffen kann. Straßenzustand und LKW-Verfügbarkeit können die Transitlücke zwischen Java und Sekundärhäfen vergrößern. Dies ist schwierig für hochfrequente Online-Einzelhandelssendungen, die eine zuverlässige Lieferpünktlichkeit erfordern. Bessere Beladungspläne und Abholzeiten können Anbietern helfen, die Auswirkungen zu begrenzen, aber der indonesische Markt für Sammelladungen (LCL) bleibt Staus ausgesetzt, bis landseitige Verbesserungen abgeschlossen sind.
Volatilität bei Kraftstoff- und Seefrachtraten belastet LCL-Kosten
Kraftstoffzuschläge, Bunkeranpassungen und Kriegsrisikozuschläge können die Kosten einer LCL-Sendung verändern, wenn Reedereien ihre Preisgestaltung als Reaktion auf Störungen anpassen. Kleine Importeure und Exporteure sind besonders exponiert, da sie in der Regel nur begrenzten Einfluss haben, um Zuschlagsbefreiungen zu erwirken. UNCTAD identifizierte Kraftstoff-Compliance-Kosten aus dem Emissionshandelssystem der Europäischen Union und FuelEU Maritime als strukturelle Einflüsse auf die Frachtpreisbildung. Diese Kosten können indonesische Handelsrouten über die Preisgestaltung der Reedereien erreichen, auch wenn die Fracht nicht direkt nach Europa transportiert wird. Agrarspediteure und kleinere Importeure sind möglicherweise weniger in der Lage, plötzliche Zuschläge zu akzeptieren, was die Fähigkeit eines Konsolidierers einschränkt, die Marge zu schützen. Preisfixierungsvereinbarungen und klare Weitergabebedingungen können daher für Betreiber im indonesischen Markt für Sammelladungen (LCL) wichtig sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Konsolidierungsdienstleistungen führen die etablierte Importabwicklung an
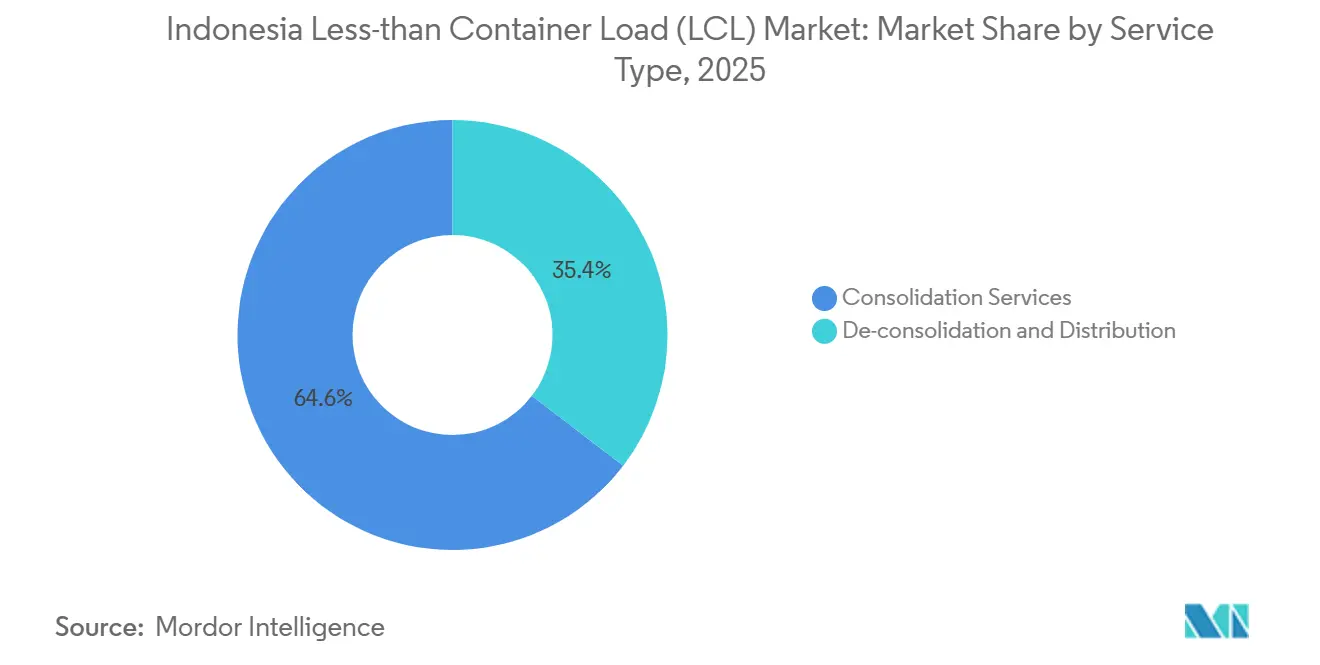
Konsolidierungsdienstleistungen hielten im Jahr 2025 einen Marktanteil von 64,59 % am indonesischen Markt für Sammelladungen (LCL). Das Ergebnis spiegelt die Bedeutung eingehender Fracht wider, die in Containern mit gemischten Versendern aus nordost- und südostasiatischen Ursprungsorten ankommt. Co-Loading an Orten wie Guangzhou, Yiwu oder Singapur bedeutet, dass indonesische Importeure auf die Leistung der Container-Freight-Stationen am Ursprungsort sowie auf die lokale Abwicklung angewiesen sind. Lokale Anbieter erzielen einen Großteil ihres Mehrwerts durch Entladung, Zollkoordination und Lieferung nach der Entladung. Dies schafft einen Vorteil für Betreiber mit effizienten Verbindungen zwischen Container-Freight-Stationen und Kundenstandorten in ganz Java.
De-Konsolidierung und Distribution soll von 2026 bis 2031 eine CAGR von 9,87 % verzeichnen, die höchste Rate innerhalb dieser Dienstleistungssegmentierung. Die Marktgröße des indonesischen Marktes für Sammelladungen (LCL) für diese Dienstleistung wird durch Fracht unterstützt, die vom Hafen-Entladeort in Städte der zweiten und dritten Reihe transportiert wird. Gesundheitsversorgungsketten, landwirtschaftliche Ströme und Online-Fulfillment erzeugen alle Nachfrage nach Sortierung, Inspektion, Umverpackung und Lagerung nach der Ankunft. Diese Dienstleistungen bieten Umsatz über die Grundfrachtgebühren hinaus, wenn sie präzise und innerhalb des gewünschten Lieferfensters erbracht werden. Der Bedarf ist am stärksten dort, wo sich die Endkunden weit vom Haupt-Gateway-Hafen befinden.


Nach Zielort: Internationale Sendungen behalten ihr Volumen, während inländische Routen an Dynamik gewinnen
Internationale LCL-Sendungen entfielen im Jahr 2025 auf 62,37 % der Marktgröße des indonesischen Marktes für Sammelladungen (LCL). Handelsorientierte Fertigung und die Nachfrage nach importierten Industrievorleistungen, Unterhaltungselektronik und schnelldrehenden Konsumgütern unterstützten diese Position. Internationale Sendungen werden häufig über Container-Freight-Station-Netzwerke in der Nähe der wichtigsten Gateways abgewickelt. Höhere Preise pro Kubikmeter auf Intra-Asien-Konsolidierungsrouten helfen auch dabei, den kurzfristigen Preisboden für dieses Geschäft festzulegen. Neue Industriecluster in Sulawesi und Kalimantan erweitern die Ursprungsbasis für Exportfracht, die früher hauptsächlich über Java abgewickelt wurde.
Inländische LCL-Sendungen sollen von 2026 bis 2031 eine CAGR von 10,97 % verzeichnen, das schnellste Wachstum im Zielsegment. Die Verteilung von Konsumgütern zwischen den Inseln, die Ausweitung der Sea-Toll-Routen und der Bedarf an Online-Fulfillment außerhalb von Jakarta und Surabaya unterstützen diese Prognose. Staatlich geförderte Routenentwicklung kann Frachtströme schaffen, die Betreiber durch geplante Konsolidierung bedienen können. Das Segment hat auch Wachstumspotenzial, da mehrere Gebiete historisch gesehen eine weniger häufige Logistikabdeckung hatten. Die Inlandsnachfrage umfasst Projektkäufe und Nachschubsendungen, die möglicherweise keinen vollen Container benötigen.
Nach Geschäftsart: Frachtspediteure behalten ihr Volumen, während NVOCCs digitale Dienste ausbauen
Frachtspediteure dominierten im Jahr 2025 mit einem Marktanteil von 92,43 % nach Geschäftsart am indonesischen Markt für Sammelladungen (LCL). Lizenzanforderungen, etablierte Reederei-Beziehungen und Zollmakler-Fähigkeiten schaffen Eintrittsbarrieren für neue Marktteilnehmer. Zertifizierte Unternehmen können Anmeldungen über Zollsysteme einreichen, was Compliance-Kenntnisse für Versender wertvoll macht. Diese Position ermöglicht es Spediteuren, Seetransport, Dokumentation, Abfertigung und Lieferung unter einer einzigen Dienstleistungsbeziehung zu koordinieren. Ihre breite Betriebsrolle ist besonders wichtig, wenn Importvorschriften zusätzliche Kontrollen für bestimmte Waren erfordern.
NVOCCs sollen von 2026 bis 2031 eine CAGR von 11,74 % verzeichnen, die schnellste Rate in dieser Segmentierung. E-Commerce-Versender, Gesundheitskäufer und Beschaffungsteams suchen zunehmend nach transparenter Buchung und Sendungsaktualisierungen. NX Group fusionierte PT NX Lemo Indonesia Logistik und PT Nippon Express Indonesia mit Wirkung zum 1. März 2026 zu einer einheitlichen Einheit im Rahmen seiner One-Indonesia-Initiative. Die kombinierte Einheit bietet einen einzigen Ansprechpartner für Luft- und Seefrachtspeditionen. Dieser Schritt zeigt, wie internationale Anbieter Funktionen kombinieren, um schneller auf indonesische Fertigungs- und E-Commerce-Kunden zu reagieren.
Nach Endnutzer: Einzelhandel und E-Commerce führen das Volumen an, während das Gesundheitswesen an Dynamik gewinnt
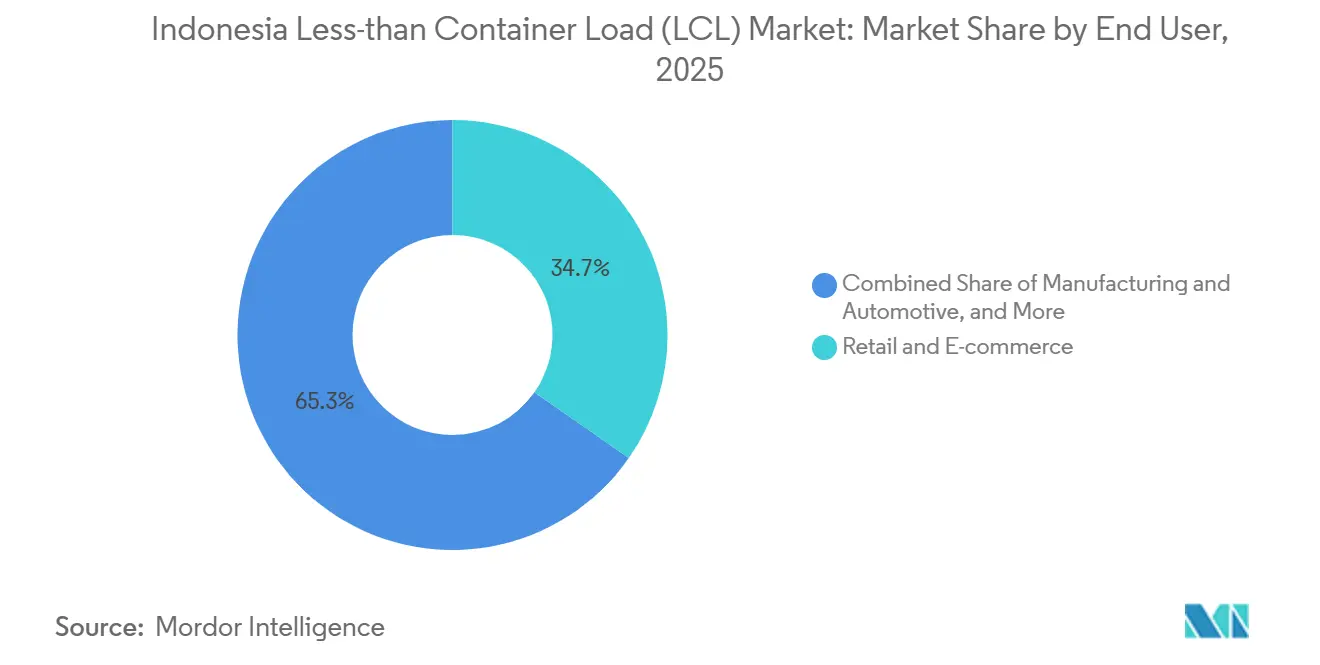
Das Segment Einzelhandel und E-Commerce war im Jahr 2025 das größte Endnutzersegment mit einem Anteil von 34,69 % an der Marktgröße des indonesischen Marktes für Sammelladungen (LCL). Kleine und mittelgroße Online-Händler kaufen häufig Mengen, die zu groß für den Expressversand, aber zu klein für einen vollen Container sind. Dies schafft eine stetige Nachfrage nach Shared-Container-Diensten aus asiatischen Fertigungsstandorten. Live-Stream-Shopping und Social Commerce können den Planungszyklus für die Einzelhandelsauffüllung verkürzen. Konsolidierer, die dieses Segment bedienen, müssen Geschwindigkeit mit Dokumentationsgenauigkeit in Einklang bringen.
Das Segment Gesundheitswesen und Pharmazeutika soll bis 2031 eine CAGR von 9,78 % verzeichnen, die höchste Rate unter den Endnutzersegmenten. DHLs Jakarta Life Sciences and Healthcare Competency Centre unterstützt die Lagerung bei 2–8 °C und 15–25 °C, was die Handhabungsbedingungen für gesundheitsbezogene Produkte widerspiegelt. Pharmazeutische Fertigung, Medizinproduktimporte und der Bedarf an kontrollierter Distribution unterstützen die Nachfrage nach Speziallogistik. Kleinere Multi-SKU-Sendungen eignen sich häufig für LCL, wenn der Betreiber die erforderlichen Bedingungen aufrechterhalten kann. Qualifizierte Kühlketten-Container-Freight-Stationen können daher einen höherwertigen Teil der Frachtbasis bedienen.

Nach Frachtart: Allgemeine Ladung bleibt vorherrschend, während temperaturgeführte Ladung wächst
Allgemeine Ladung entfiel im Jahr 2025 auf 71,36 % des Marktanteils des indonesischen Marktes für Sammelladungen (LCL) nach Frachtart. Industriegüter und verpackte Konsumgüter machen einen Großteil dieses Frachtstroms aus. Die Infrastruktur für allgemeine Ladung ist an indonesischen Häfen auch breiter verfügbar als Spezialeinrichtungen. Die hohe Kapazität in Tanjung Priok erleichtert es Konsolidierern, Container mit Standardsendungen zu füllen. Versender mit moderaten Lieferanforderungen können flexible Frachtfenster bereitstellen, die Betreibern helfen, die Auslastung zu verbessern.
Temperaturgeführte Ladung soll von 2026 bis 2031 eine CAGR von 9,11 % verzeichnen, die schnellste Frachtart. Pharmazeutische Importe, Tiefkühl-Meeresfrüchte-Exporte aus Sulawesi und Maluku sowie Kühlketten-Agrarströme unterstützen die Nachfrage nach Kühlketten-LCL-Lösungen. Meratus erweiterte 2025 seine Kühlketten-Anlagen, einschließlich Schiffe und Kühlausrüstung, um diesen Teil des Logistiksystems zu unterstützen. Temperaturkontrolle erfordert Ausrüstung, Überwachung und sorgfältige Frachtkompatibilitätsprüfungen. Diese Anforderungen machen spezialisierte Kapazitäten weniger verbreitet als die Standardabwicklung allgemeiner Ladung.
Geografische Analyse
Java, einschließlich Jakarta und BOD, hielt im Jahr 2025 einen Marktanteil von 40,72 % am indonesischen Markt für Sammelladungen (LCL). Tanjung Priok ist das wichtigste Handels-Gateway des Landes und wird durch Industriegebiete und Bonded Zones in Bekasi und Karawang unterstützt. Java verfügt über die dichteste Konzentration von Container-Freight-Stationen und Logistikzentren des Landes. Kapazitätserweiterungen in Tanjung Priok sollen wachsende Frachtvolumina unterstützen, auch wenn die äußeren Inseln im Laufe der Zeit einen größeren Anteil gewinnen. Sumatra ergänzt Java durch Agrarexporte aus Medan, Palembang und Pekanbaru sowie durch importbezogene Elektroniknachfrage aus Batam. Der Korridor Cikarang–Patimban bietet Versendern nach dem ersten internationalen Containeranlauf in Patimban im März 2026 einen weiteren ZugangspunktXA Update Report: PT Samudera Indonesia Tbk. (SMDR) - 4Q25, April 2026, www.nhis.co.id">[4].
Sulawesi soll von 2026 bis 2031 eine CAGR von 10,68 % verzeichnen, die schnellste regionale Rate. Nickelschmelze und Batterie-Vorläuferproduktion in Morowali und Weda Bay erfordern eingehende Industrievorleistungen und können Exporte für nordostasiatische Käufer generieren. Der Soekarno-Hatta International Port in Makassar kann als Konsolidierungs-Hub für diese Ströme dienen. Pelindos geplante Netzwerkkorridore können dazu beitragen, die Industrienachfrage im Laufe der Zeit in reguläre Routen umzuwandeln. Kalimantan wird durch Kohleexporte, Palmölverarbeitung und Materialzuflüsse im Zusammenhang mit Nusantara unterstützt. Die Marktgröße des indonesischen Marktes für Sammelladungen (LCL) in diesen Regionen wird davon abhängen, ob reguläre Dienste die Nachfrage von mehreren verstreuten Standorten bündeln können.
Bali und Nusa Tenggara haben eine stetige LCL-Nachfrage aus Gastgewerbe- und Tourismus-Lieferketten, einschließlich Lebensmittel und Getränke, Hotelausstattung und Konsumgüter. Die Papua-Region und die Maluku-Inseln sind mit begrenzter Hafenkapazität, weniger häufigen Schiffsanläufen und anhaltenden Container-Ungleichgewichten konfrontiert. Dies schafft eine strukturelle Kostenherausforderung, da eingehende Fracht die Rückfrachtvolumina übersteigt. Die PELNI- und Meratus-Hub-and-Spoke-Partnerschaft auf den Sea-Toll-Routen S4A und S4B verbessert die Frachtbündelung im Jahr 2026. Eine breitere kommerzielle Rentabilität wird weiterhin bessere Straßenverbindungen und Kühlinfrastruktur über Hafenausbauten hinaus erfordern. Der indonesische Markt für Sammelladungen (LCL) hat langfristiges Potenzial in diesen Gebieten, aber die betriebliche Wirtschaftlichkeit bleibt schwieriger als in Java.
Wettbewerbslandschaft
Der indonesische Markt für Sammelladungen (LCL) ist stark fragmentiert, wobei globale Spediteure gegen inländische Reedereien, regionale NVOCCs und technologiegestützte Logistikplattformen konkurrieren. Internationale Unternehmen nutzen globale Versenderbeziehungen und Reederei-Zugänge, um große Fertigungs- und Einzelhandelskonten zu bedienen. Inländische Unternehmen konkurrieren durch lokales Hafenabwicklungs-Know-how, Zollmakler-Fähigkeiten und niedrigere Kosten auf inländischen und regionalen Routen. Diese Mischung macht die Ausführungsqualität im indonesischen Markt für Sammelladungen (LCL) wichtig, da Kunden häufig sowohl globale Koordination als auch lokalen Service benötigen.
Im März 2026 erneuerte Kuehne+Nagel einen 4-jährigen LNG-Nachschubvertrag in Indonesien und verlängerte damit seine Öl- und Gas-Versorgungsbasisoperationen im Land. Darüber hinaus begann das Unternehmen im Juli 2026 mit der Einführung seiner cloud-nativen KN SwiftLOG-Kontraktlogistiklösung an mehr als 1.000 Lagerstandorten weltweit. DSV schloss 2025 die Übernahme von DB Schenker ab und vereinte damit zwei Speditionsnetzwerke unter einer kommerziellen Organisation. Die One-Indonesia-Fusion von NX Group, die am 1. März 2026 in Kraft trat, ist ein weiteres Beispiel für einen Anbieter, der Betriebe zusammenführt, um eine schnellere Luft- und Seefracht-Reaktion zu bieten. Diese Schritte zeigen, dass große Anbieter Spezialisierung, Technologie und organisatorische Integration nutzen, um um indonesische Frachtkundschaft zu konkurrieren.
Chancen bestehen weiterhin bei temperaturgeführter Konsolidierung außerhalb Javas, pharmazeutischer LCL in Sulawesi und Kalimantan sowie bei Agrarexporten aus östlichen Produktionsgebieten. Aufkommende digitale Anbieter bieten auch Online-Buchung, Echtzeit-Transparenz und Zollintegration an. Der indonesische Markt für Sammelladungen (LCL) wird Unternehmen belohnen, die diese Werkzeuge einsetzen und gleichzeitig eine zuverlässige Frachtabwicklung in lokalen Häfen aufrechterhalten. Servicelücken in weniger entwickelten Regionen können Raum für neue Marktteilnehmer schaffen, erfordern aber auch Investitionen in Ausrüstung, Netzwerke und geschultes Personal.
Indonesien Sammelladungen (LCL) – Branchenführer
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Meratus Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Waresix sammelte 27,4 Millionen USD von bestehenden Investoren Granite Asia, Jungle Ventures und East Ventures über seine Singapurer Holdinggesellschaft ein und verlängerte damit die Laufbahn für die Post-IPO-Wachstumsstrategie seiner Tochtergesellschaft WBSA. Die Runde wurde zu einem niedrigeren impliziten Preis pro Aktie als die vorherige Runde bewertet, was die Vorsicht der Investoren neben dem anhaltenden strategischen Engagement widerspiegelt.
- März 2026: NX Group (Nippon Express Holdings) fusionierte PT NX Lemo Indonesia Logistik und PT Nippon Express Indonesia mit Wirkung zum 1. März 2026 zu einer einzigen einheitlichen Einheit im Rahmen seiner „One Indonesia”-Initiative. Die Fusion schafft einen One-Stop-Luft- und Seefrachtspediteur und verbessert die Reaktionsgeschwindigkeit für indonesische Fertigungs- und E-Commerce-Kunden.
- Februar 2026: PT Samudera Indonesia kündigte Investitionsausgaben von rund 300 Millionen USD für 2026 für 3–5 Containerschiffe und 2 Chemikalientanker an, die bei chinesischen Werften bestellt wurden, sowie eine Entwicklung des Patimban-Containerterminals und den Bau einer Werft in Madura mit einem Fortschritt von 27 %.
- Juni 2025: DHL Group verpflichtete sich im Rahmen der Strategie 2030 formell zu Indonesiens Elektrofahrzeug-, Life-Sciences- und E-Commerce-Sektoren und aktivierte ein Jakarta Life Sciences and Healthcare Competency Centre mit Lagerstandards von 2–8 °C und 1525 °C. Die Verpflichtung wurde durch ein Life-Sciences-Investitionsprogramm der Gruppe für den asiatisch-pazifischen Raum in Höhe von 500 Millionen EUR (588,2 Millionen USD) unterstützt.


Indonesien Markt für Sammelladungen (LCL) – Berichtsumfang
| Konsolidierungsdienstleistungen |
| De-Konsolidierung und Distribution |
| Inland |
| International |
| Frachtspediteure |
| NVOCCs |
| Fertigung und Automobil |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Landwirtschaft und Forstwirtschaft |
| Sonstige Endnutzer |
| Allgemeine Ladung |
| Temperaturgeführte Ladung |
| Gefahrgut |
| Hochwertige und empfindliche Ladung |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Dienstleistungsart | Konsolidierungsdienstleistungen |
| De-Konsolidierung und Distribution | |
| Nach Zielort | Inland |
| International | |
| Nach Geschäftsart | Frachtspediteure |
| NVOCCs | |
| Nach Endnutzer | Fertigung und Automobil |
| Einzelhandel und E-Commerce | |
| Gesundheitswesen und Pharmazeutika | |
| Landwirtschaft und Forstwirtschaft | |
| Sonstige Endnutzer | |
| Nach Frachtart | Allgemeine Ladung |
| Temperaturgeführte Ladung | |
| Gefahrgut | |
| Hochwertige und empfindliche Ladung | |
| Nach Region | Java (Jakarta und BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali und Nusa Tenggara | |
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für indonesische Sammelladungsdienste?
Der indonesische Markt für Sammelladungen (LCL) soll bis 2031 4,69 Milliarden USD erreichen und ab 2026 mit einer CAGR von 7,84 % wachsen.
Welche Dienstleistung hat den größten Anteil im indonesischen LCL-Sektor?
Konsolidierungsdienstleistungen hielten im Jahr 2025 einen Umsatzanteil von 64,59 %, da eingehende Container mit gemischten Versendern für Indonesiens Handelsströme weiterhin wichtig sind.
Welches Zielsegment wächst für LCL-Anbieter am schnellsten?
Inländische LCL-Sendungen sollen bis 2031 eine CAGR von 10,97 % verzeichnen, unterstützt durch die Verteilung zwischen den Inseln und den Bedarf an E-Commerce-Fulfillment.
Warum halten Frachtspediteure den größten Teil der LCL-Aktivitäten in Indonesien?
Frachtspediteure hielten im Jahr 2025 einen Umsatzanteil von 92,43 %, da Lizenzierung, Zollabwicklung und Reederei-Beziehungen für die Lieferausführung wichtig sind.
Welche Frachtart bietet das stärkste Wachstumspotenzial?
Temperaturgeführte Ladung soll bis 2031 eine CAGR von 9,11 % verzeichnen, da pharmazeutische, Meeresfrüchte- und Agrarströme eine Kühlketten-Abwicklung erfordern.
Welche indonesische Region soll für LCL-Dienste am schnellsten wachsen?
Sulawesi soll bis 2031 eine CAGR von 10,68 % verzeichnen, unterstützt durch Nickel-, Batterie-Vorläufer- und Industrievorleistungs-Frachtströme.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
