
Tamanho e Participação do Mercado de Carga Fracionada (LCL) da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
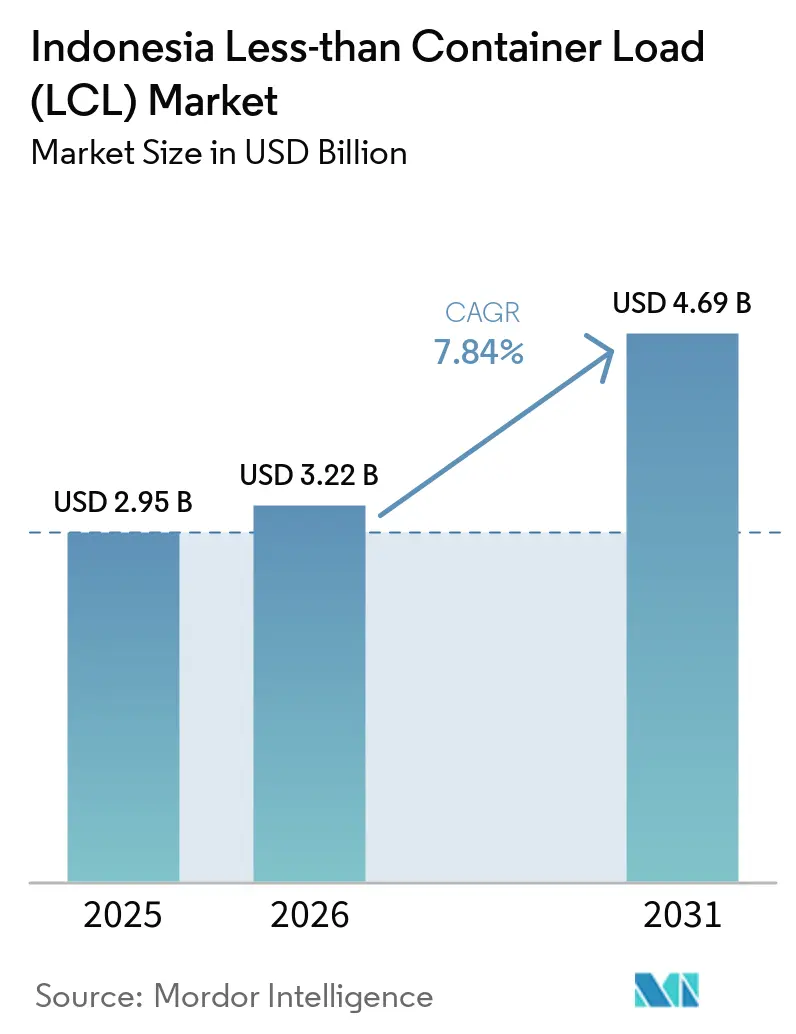
| Tamanho do mercado no ano base (2025) | 2.95 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.84 % |
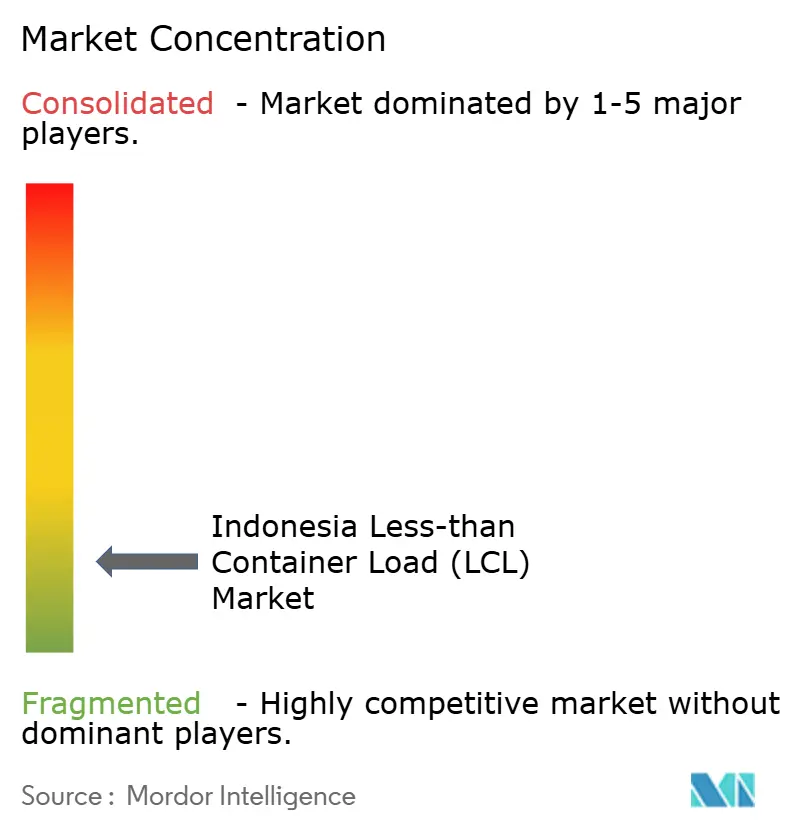
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Fracionada (LCL) da Indonésia por Mordor Intelligence
O mercado de carga fracionada (LCL) da Indonésia foi avaliado em 2,95 bilhões de USD em 2025 e estima-se que cresça de 3,22 bilhões de USD em 2026 para atingir 4,69 bilhões de USD até 2031, a um CAGR de 7,84% durante o período de previsão (2026-2031).
A geografia insular da Indonésia torna as remessas consolidadas práticas para comerciantes cuya carga não justifica um contêiner dedicado. O país também combina manufatura voltada para exportação com demanda por insumos industriais importados e bens de consumo, o que sustenta os fluxos de carga de saída e de entrada. Novas localizações industriais podem gerar remessas de várias origens que precisam ser combinadas antes da exportação. Operadores de maior porte estão respondendo ao fortalecer o manuseio aduaneiro, a capacidade das estações de frete de contêineres e a visibilidade das remessas. O mercado de carga fracionada (LCL) da Indonésia oferece, portanto, espaço para provedores que consigam atender tanto os principais portos de entrada em Java quanto as rotas de ilhas externas menos desenvolvidas.
Principais Conclusões do Relatório
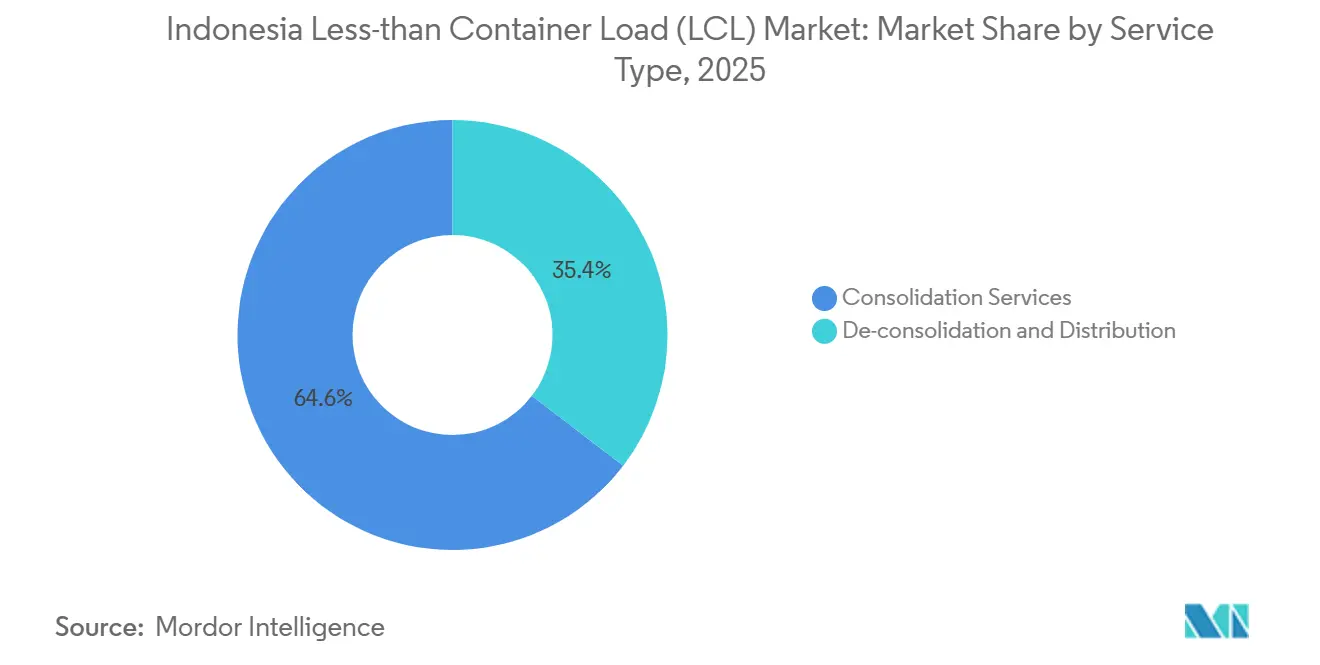
- Por tipo de serviço, os serviços de consolidação detinham 64,59% da participação do mercado de carga fracionada (LCL) da Indonésia em 2025, enquanto o segmento de desconsolidação e distribuição tem previsão de registrar um CAGR de 9,87% até 2031.
- Por destino, o LCL internacional representou 62,37% do tamanho do mercado de carga fracionada (LCL) da Indonésia em 2025, enquanto o LCL doméstico tem projeção de registrar o maior CAGR de 10,97% até 2031.
- Por natureza do negócio, o frete comandou 92,43% da participação do mercado de carga fracionada (LCL) da Indonésia em 2025, enquanto os NVOCCs têm previsão de expandir a um CAGR de 11,74% até 2031.
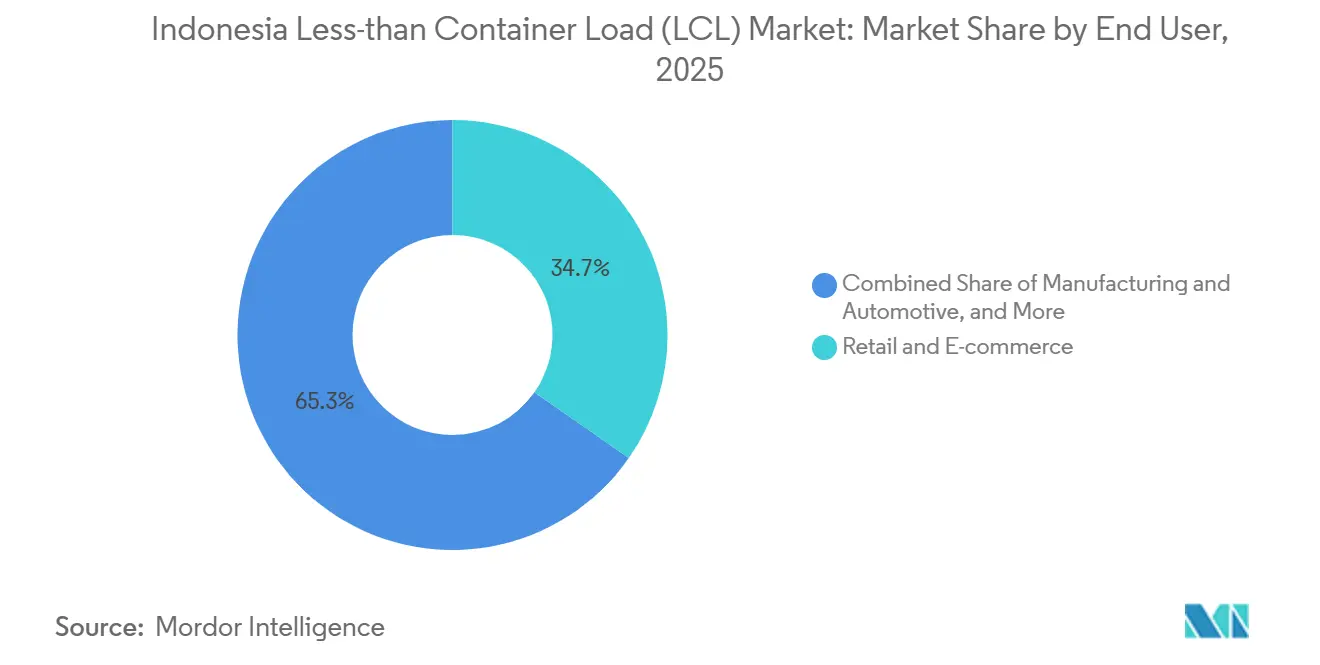
- Por usuário final, o varejo e o comércio eletrônico detinham 34,69% do tamanho do mercado de carga fracionada (LCL) da Indonésia em 2025, enquanto o segmento de saúde e produtos farmacêuticos deve registrar um CAGR de 9,78% até 2031.
- Por tipo de carga, a carga geral representou 71,36% da receita em 2025, enquanto a carga com controle de temperatura deve registrar um CAGR de 9,11% até 2031.
- Por região, Java (Jacarta e BOD) detinha 40,72% da receita regional em 2025, enquanto Sulawesi tem projeção de registrar um CAGR de 10,68% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Carga Fracionada (LCL) da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Eletrônico Aumentando a Demanda por Remessas LCL Transfronteiriças | +2.2% | Nacional, concentrado em Java, Jacarta, Surabaya e Sumatra | Curto prazo (≤ 2 anos) |
| Diversificação Manufatureira Ampliando os Requisitos de Consolidação com Múltiplas Origens | +1.8% | Java, corredor Cikarang e Batam, Sulawesi e Kalimantan | Médio prazo (2-4 anos) |
| Expansão da Infraestrutura Portuária Apoiando o Desenvolvimento da Rede LCL | +1% | Java, Tanjung Priok e Tanjung Perak, Kalimantan e Sulawesi | Médio prazo (2-4 anos) |
| Integração Digital de Frete Melhorando a Coordenação das Remessas LCL | +0.8% | Nacional, com liderança antecipada em Jacarta e Surabaya | Curto prazo (≤ 2 anos) |
| Baixa Utilização de Retorno Aumentando a Demanda por Consolidação de Carga | +0.6% | Leste da Indonésia, Sulawesi e Kalimantan | Médio prazo (2-4 anos) |
| Lacunas de Distribuição no Leste da Indonésia Criando Oportunidades LCL | +0.5% | Região de Papua, Ilhas Maluku, Bali e Nusa Tenggara | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico Aumentando a Demanda por Remessas LCL Transfronteiriças
A Indonésia liderou a atividade de comércio eletrônico transfronteiriço no Sudeste Asiático em 2025, o que sustentou a demanda por carga consolidada de pedidos online menores. Os varejistas buscam cada vez mais fornecimentos de vários fornecedores e realizam pedidos com maior frequência, o que aumenta a necessidade de planejamento flexível de remessas. Janelas de reserva curtas nas principais estações de frete de contêineres valorizam mais a aceitação ágil de carga e a documentação precisa. O mercado de carga fracionada (LCL) da Indonésia se beneficia quando os operadores de frete conseguem combinar esses pedidos sem retardar o processo de liberação. A DHL identificou o comércio eletrônico e o varejo como prioridades no desenvolvimento comercial da Indonésia, ao lado do papel esperado do país no crescimento do comércio global. Provedores que conectam informações de reserva a fluxos de trabalho aduaneiros podem tornar as remessas pequenas e frequentes mais fáceis de gerenciar para os embarcadores.
Diversificação Manufatureira Ampliando os Requisitos de Consolidação com Múltiplas Origens
Os investimentos da China continental e de Hong Kong na Indonésia atingiram 11,5 bilhões de USD no primeiro semestre de 2026, em comparação com 4,1 bilhões de USD no mesmo período de 2025, à medida que os fabricantes consideravam a Indonésia dentro dos planos de cadeia de suprimentos China-mais-umA guerra comercial EUA-China dá à Indonésia a chance de impulsionar investimentos, agosto de 2026, www.thejakartapost.com">[1]. Novos locais de produção em Cikarang, Batam, Kendal e Sulawesi podem gerar carga de diversas localizações fabris para o mesmo comprador no exterior. Eletrônicos, componentes automotivos e montagem têxtil frequentemente necessitam tanto de componentes de entrada quanto de frete de exportação, o que pode sustentar a consolidação bidirecional em um corredor. Esse padrão favorece operadores capazes de coletar lotes menores, planejar o estufamento e emitir um único conhecimento de embarque para uma remessa combinada. No mercado de carga fracionada (LCL) da Indonésia, redes de estações de frete de contêineres próximas a parques industriais podem reduzir as etapas de manuseio antes que a carga chegue a um porto de entrada principal.
Expansão da Infraestrutura Portuária Apoiando o Desenvolvimento da Rede LCL
A Pelindo iniciou operações experimentais no Terminal de Contêineres 2 em Tanjung Priok em agosto de 2026, com um cais operacional de 200 metros e um pátio de contêineres de 8.425 TEUsPelindo lança o Terminal 2 para aumentar a produtividade de Tanjung Priok, agosto de 2026, indoshippinggazette.com">[2]. A capacidade adicional do terminal pode apoiar o manuseio de contêineres de forma mais previsível quando as remessas consolidadas transitam pelo principal portal comercial da Indonésia. A estratégia de Pêndulo de Rede da Pelindo também visa novos corredores de navegação até o final de 2026, o que pode tornar os serviços de hub-and-spoke mais práticos para portos secundários. O Terminal de Kijing, no Oeste de Kalimantan, tem como objetivo fortalecer seu papel como hub logístico internacional, ampliando a rede além do núcleo de Java e Sumatra. A estrada de acesso leste do Novo Priok tem previsão de conclusão para dezembro de 2026 e deve melhorar a conexão entre Kalibaru e a rodovia com pedágio Cibitung-Cilincing. Esses projetos podem reduzir o atrito terrestre para o mercado de carga fracionada (LCL) da Indonésia, especialmente para cargas coletadas nos parques industriais de Cikarang.
Integração Digital de Frete Melhorando a Coordenação das Remessas LCL
Os sistemas digitais de frete podem integrar declarações aduaneiras, rastreamento de liberação e cronogramas de estufamento em um único fluxo de trabalho para operadores LCL. Isso pode reduzir a entrada repetida de documentos e ajudar os operadores a responder mais rapidamente quando os detalhes da carga mudam antes da partida. A vantagem é relevante para provedores de menor porte porque processos digitais padronizados podem reduzir sua dependência de grandes equipes manuais de documentação. A adoção inicial está concentrada em Jacarta e Surabaya, onde estão localizadas as maiores estações de frete de contêineres e bases de embarcadores. O mercado de carga fracionada (LCL) da Indonésia também pode se beneficiar à medida que os registros de reserva e desembaraço aduaneiro melhorem o timing das decisões de consolidação. Operadores que não melhorarem seus processos digitais correm o risco de incorrer em custos administrativos mais elevados quando os clientes esperam atualizações sobre o status das remessas e manuseio mais rápido de documentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento Portuário e Atrasos de Caminhões Aumentando os Tempos de Trânsito | -1% | Java, Tanjung Priok e Tanjung Perak, e Sumatra, Belawan | Curto prazo (≤ 2 anos) |
| Volatilidade do Combustível e das Tarifas Oceânicas Pressionando os Custos LCL | -0.9% | Global, afetando todos os corredores comerciais da Indonésia | Curto prazo (≤ 2 anos) |
| Regulamentações Fragmentadas de Estações de Frete de Contêineres Aumentando a Complexidade da Documentação Aduaneira | -0.7% | Nacional, concentrado em Tanjung Priok e Tanjung Perak | Médio prazo (2-4 anos) |
| Desequilíbrios de Contêineres Reduzindo a Eficiência do Retorno Inter-Ilhas | -0.6% | Leste da Indonésia, Sulawesi e Kalimantan | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento Portuário e Atrasos de Caminhões Aumentando os Tempos de Trânsito
As regras aduaneiras da Indonésia podem acrescentar incerteza ao agendamento do desembaraço aduaneiro, pois os valores tributáveis podem ser avaliados com base em referências históricas de preços de importação de 90 dias em vez de valores de transação declarados[3]. As filas de caminhões nos portões das estações de frete de contêineres também criam tempo ocioso que os consolidadores precisam absorver ou repassar por meio de sua precificação. O problema é mais visível em Tanjung Priok, Tanjung Perak e Belawan, onde um atraso pode afetar vários carregamentos menores em um mesmo contêiner. As condições das estradas e a disponibilidade de caminhões podem ampliar a diferença de tempo de trânsito entre Java e os portos secundários. Isso é particularmente problemático para remessas de varejo online de alta frequência que requerem cronogramas de entrega confiáveis. Melhores cronogramas de estufamento e horários de coleta podem ajudar os provedores a limitar o impacto, mas o mercado de carga fracionada (LCL) da Indonésia permanece exposto ao congestionamento até que as melhorias terrestres sejam concluídas.
Volatilidade do Combustível e das Tarifas Oceânicas Pressionando os Custos LCL
Encargos de combustível, ajustes de bunker e taxas de risco de guerra podem alterar o custo de uma remessa LCL quando as transportadoras ajustam seus preços em resposta a perturbações. Pequenos importadores e exportadores estão especialmente expostos porque geralmente têm poder limitado para buscar isenções de sobretaxas. A UNCTAD identificou os custos de conformidade com combustíveis decorrentes do Sistema de Comércio de Licenças de Emissão da União Europeia e do FuelEU Maritime como influências estruturais na formação das tarifas de frete. Esses custos podem atingir os corredores comerciais indonésios por meio da precificação das transportadoras, mesmo quando a carga não se move diretamente para a Europa. Embarcadores agrícolas e importadores menores podem ter menos capacidade de aceitar sobretaxas repentinas, o que limita a capacidade de um consolidador de proteger sua margem. Acordos de taxa fixa e termos claros de repasse podem, portanto, ser importantes para os operadores no mercado de carga fracionada (LCL) da Indonésia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Consolidação Lideram o Manuseio de Importações Estabelecidas
Os serviços de consolidação detinham 64,59% da participação do mercado de carga fracionada (LCL) da Indonésia em 2025. O resultado reflete a importância da carga de entrada que chega em contêineres de embarcadores mistos provenientes de origens do Nordeste e Sudeste Asiáticos. O co-carregamento em locais como Guangzhou, Yiwu ou Singapura significa que os importadores indonésios dependem do desempenho nas estações de frete de contêineres de origem, assim como do manuseio local. Os provedores locais agregam grande parte de seu valor por meio da desestufagem, coordenação aduaneira e entrega após a descarga. Isso cria uma vantagem para operadores com vínculos eficientes entre as estações de frete de contêineres e os locais dos clientes em todo Java.
A desconsolidação e a distribuição têm projeção de registrar um CAGR de 9,87% de 2026 a 2031, a maior taxa dentro desta segmentação de serviços. O tamanho do mercado de carga fracionada (LCL) da Indonésia para esse serviço é sustentado pela carga que vai da descarga portuária às cidades de segundo e terceiro nível. As cadeias de suprimentos de saúde, os fluxos agrícolas e o atendimento online criam demanda por triagem, inspeção, reembalagem e armazenagem após a chegada. Esses serviços oferecem receita além das tarifas básicas de frete quando executados com precisão e dentro da janela de entrega solicitada. A necessidade é mais forte onde os clientes finais estão localizados longe do principal portal portuário.


Por Destino: As Remessas Internacionais Mantêm Escala Enquanto as Rotas Domésticas Ganham Ritmo
O LCL internacional representou 62,37% do tamanho do mercado de carga fracionada (LCL) da Indonésia em 2025. A manufatura orientada ao comércio e a demanda por insumos industriais importados, eletrônicos de consumo e bens de consumo de giro rápido sustentaram essa posição. As remessas internacionais frequentemente transitam por redes de estações de frete de contêineres próximas aos principais portais de entrada. A precificação mais elevada por metro cúbico nos corredores de consolidação intra-Ásia também ajuda a estabelecer o piso de preços de curto prazo para esse negócio. Novos clusters industriais em Sulawesi e Kalimantan estão ampliando a base de origem para a carga de exportação que antes transitava principalmente por Java.
O LCL doméstico tem previsão de registrar um CAGR de 10,97% de 2026 a 2031, o segmento de destino mais rápido. A distribuição de bens de consumo entre ilhas, a expansão das rotas do Pedágio Marítimo e as necessidades de atendimento online fora de Jacarta e Surabaya sustentam essa perspectiva. O desenvolvimento de rotas apoiado pelo governo pode criar fluxos de carga que os operadores podem atender por meio de consolidação programada. O segmento também tem espaço para crescer porque várias áreas historicamente tiveram cobertura logística menos frequente. A demanda doméstica inclui compras de carga de projeto e remessas de reabastecimento que podem não necessitar de um contêiner completo.
Por Natureza do Negócio: Os Operadores de Frete Mantêm a Escala Enquanto os NVOCCs Expandem os Serviços Digitais
O frete representou 92,43% da participação do mercado de carga fracionada (LCL) da Indonésia por natureza do negócio em 2025. Os requisitos de licenciamento, os relacionamentos estabelecidos com transportadoras e as capacidades de despachante aduaneiro criam barreiras para novos entrantes. As entidades certificadas podem submeter declarações por meio de sistemas aduaneiros, o que torna o conhecimento de conformidade valioso para os embarcadores. Essa posição permite que os operadores de frete coordenem o transporte oceânico, a documentação, o desembaraço aduaneiro e a entrega sob uma única relação de serviço. Seu amplo papel operacional é particularmente importante quando as regras de importação exigem verificações adicionais para determinadas mercadorias.
Os NVOCCs têm projeção de registrar um CAGR de 11,74% de 2026 a 2031, a maior taxa nesta segmentação. Embarcadores de comércio eletrônico, compradores de saúde e equipes de compras buscam cada vez mais reservas transparentes e atualizações de remessas. O NX Group fundiu a PT NX Lemo Indonesia Logistik e a PT Nippon Express Indonesia em uma entidade unificada com vigência a partir de março de 2026, sob sua iniciativa One Indonesia. A entidade combinada fornece um único ponto de contato para frete aéreo e marítimo. Esse movimento mostra como os provedores internacionais estão combinando funções para responder mais rapidamente aos clientes indonésios de manufatura e comércio eletrônico.
Por Usuário Final: Varejo e Comércio Eletrônico Lideram o Volume Enquanto a Saúde Ganha Impulso
O segmento de varejo e comércio eletrônico foi o maior segmento de usuário final, com 34,69% do tamanho do mercado de carga fracionada (LCL) da Indonésia em 2025. Varejistas online de pequeno e médio porte frequentemente compram quantidades grandes demais para entrega expressa, mas pequenas demais para um contêiner completo. Isso cria demanda constante por serviços de contêiner compartilhado provenientes de locais de manufatura asiáticos. O comércio por transmissão ao vivo e o comércio social podem encurtar o ciclo de planejamento para o reabastecimento do varejo. Os consolidadores que atendem a esse segmento precisam equilibrar velocidade com precisão na documentação.
O segmento de saúde e produtos farmacêuticos deve registrar um CAGR de 9,78% de 2026 a 2031, a maior taxa entre os segmentos de usuário final. O Centro de Competência em Ciências da Vida e Saúde da DHL em Jacarta oferece armazenagem a 2-8 °C e 15-25 °C, refletindo as condições de manuseio exigidas para produtos relacionados à saúde. A manufatura farmacêutica, as importações de dispositivos médicos e a necessidade de distribuição controlada sustentam a demanda por logística especializada. Remessas menores com múltiplos SKUs frequentemente são adequadas para LCL quando o operador consegue preservar as condições necessárias. Estações de frete de contêineres qualificadas para cadeia de frio podem, portanto, atender a uma parte de maior valor da base de carga.

Por Tipo de Carga: A Carga Geral Permanece Predominante Enquanto a Carga com Controle de Temperatura Cresce
A carga geral representou 71,36% da participação do mercado de carga fracionada (LCL) da Indonésia por tipo de carga em 2025. Bens manufaturados e produtos de consumo embalados constituem grande parte desse fluxo de carga. A infraestrutura de carga geral também está mais amplamente disponível do que as instalações especializadas nos portos indonésios. A densa capacidade em Tanjung Priok facilita aos consolidadores o preenchimento de contêineres com remessas padrão. Embarcadores com requisitos de entrega moderados podem fornecer janelas de carga flexíveis que ajudam os operadores a melhorar a utilização.
A carga com controle de temperatura tem projeção de registrar um CAGR de 9,11% de 2026 a 2031, o tipo de carga mais rápido. Importações farmacêuticas, exportações de frutos do mar congelados de Sulawesi e Maluku e fluxos agrícolas com cadeia de frio sustentam a demanda por soluções LCL refrigeradas. A Meratus expandiu seus ativos de cadeia de frio em 2025, incluindo navios e equipamentos refrigerados, para apoiar essa parte do sistema logístico. O controle de temperatura requer equipamentos, monitoramento e verificações cuidadosas de compatibilidade de carga. Essas necessidades tornam a capacidade especializada menos comum do que o manuseio padrão de carga geral.
Análise Geográfica
Java, incluindo Jacarta e BOD, detinha 40,72% da participação do mercado de carga fracionada (LCL) da Indonésia em 2025. Tanjung Priok é o principal portal comercial do país e é apoiado por parques industriais e zonas francas em Bekasi e Karawang. Java tem a maior concentração de estações de frete de contêineres e centros logísticos do país. As adições de capacidade em Tanjung Priok destinam-se a apoiar o crescimento dos volumes de carga, mesmo que as ilhas externas ganhem uma parcela maior ao longo do tempo. Sumatra complementa Java por meio de exportações agrícolas de Medan, Palembang e Pekanbaru, bem como pela demanda por importações relacionadas a eletrônicos de Batam. O corredor Cikarang-Patimban também está fornecendo outro ponto de acesso para os embarcadores, após Patimban ter recebido sua primeira escala de navio de contêineres internacional em março de 2026Relatório de Atualização XA: PT Samudera Indonesia Tbk. (SMDR) - 4T25, abril de 2026, www.nhis.co.id">[4].
Sulawesi tem previsão de registrar um CAGR de 10,68% de 2026 a 2031, a maior taxa regional. A fundição de níquel e a produção de precursores de baterias em Morowali e Weda Bay requerem insumos industriais de entrada e podem gerar exportações para compradores do Nordeste Asiático. O Porto Internacional Soekarno-Hatta de Makassar pode servir como hub de consolidação para esses fluxos. Os corredores de rede planejados pela Pelindo podem ajudar a traduzir a demanda industrial em rotas regulares ao longo do tempo. Kalimantan é apoiada por exportações de carvão, processamento de óleo de palma e entradas de materiais relacionadas à Nusantara. O tamanho do mercado de carga fracionada (LCL) da Indonésia nessas regiões dependerá de se os serviços regulares conseguirão agregar demanda de diversas localidades dispersas.
Bali e Nusa Tenggara têm demanda constante de LCL proveniente das cadeias de suprimentos de hospitalidade e turismo, incluindo alimentos e bebidas, equipamentos hoteleiros e bens de consumo. A região de Papua e as Ilhas Maluku enfrentam capacidade portuária limitada, escalas de navios menos frequentes e desequilíbrios persistentes de contêineres. Isso cria um desafio estrutural de custo porque a carga de entrada excede os volumes de retorno. A parceria de hub-and-spoke da PELNI e da Meratus nas rotas do Pedágio Marítimo S4A e S4B está melhorando a agregação de carga em 2026. A viabilidade comercial mais ampla ainda exigirá melhores conexões rodoviárias e infraestrutura de armazenagem a frio além das melhorias portuárias. O mercado de carga fracionada (LCL) da Indonésia tem potencial de longo prazo nessas áreas, mas a economia operacional permanece mais difícil do que em Java.
Cenário Competitivo
O mercado de carga fracionada (LCL) da Indonésia é altamente fragmentado, com operadores de frete globais competindo contra linhas de navegação domésticas, NVOCCs regionais e plataformas logísticas habilitadas pela tecnologia. As empresas internacionais utilizam relacionamentos com embarcadores globais e acesso a transportadoras para atender grandes contas de manufatura e varejo. As empresas domésticas competem por meio do conhecimento local de manuseio portuário, capacidades de despachante aduaneiro e custos mais baixos em rotas domésticas e regionais. Essa combinação torna a qualidade de execução importante no mercado de carga fracionada (LCL) da Indonésia, pois os clientes frequentemente precisam tanto de coordenação global quanto de serviço local.
Em março de 2026, a Kuehne+Nagel renovou um contrato de 4 anos de reabastecimento de GNL na Indonésia, ampliando suas operações de base de suprimentos de óleo e gás no país. Além disso, em julho de 2026, a empresa começou a implantar sua solução de logística contratual nativa em nuvem KN SwiftLOG em mais de 1.000 locais de armazéns globalmente. A DSV concluiu a aquisição da DB Schenker em 2025, unindo duas redes de operadores de frete sob uma única organização comercial. A fusão One Indonesia do NX Group, com vigência em 1.º de março de 2026, é outro exemplo de um provedor que combina operações para oferecer resposta mais rápida a frete aéreo e marítimo. Esses movimentos mostram que os principais provedores estão utilizando especialização, tecnologia e integração organizacional para competir pelos clientes de frete indonésios.
Oportunidades permanecem na consolidação com controle de temperatura fora de Java, no LCL de grau farmacêutico em Sulawesi e Kalimantan, e nas exportações agrícolas de áreas de produção do leste. Provedores digitais emergentes também estão oferecendo reservas online, visibilidade em tempo real e integração aduaneira. O mercado de carga fracionada (LCL) da Indonésia recompensará as empresas que aplicarem essas ferramentas enquanto preservam o manuseio confiável de carga nos portos locais. Lacunas de serviço em regiões menos desenvolvidas podem criar espaço para novos entrantes, mas também exigem investimento em equipamentos, redes e pessoal treinado.
Líderes do Setor de Carga Fracionada (LCL) da Indonésia
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Meratus Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Waresix captou 27,4 milhões de USD de investidores existentes Granite Asia, Jungle Ventures e East Ventures por meio de sua holding em Singapura, ampliando o prazo para a estratégia de crescimento pós-IPO de sua subsidiária WBSA. A rodada foi avaliada a um preço implícito por ação inferior ao da rodada anterior, refletindo cautela dos investidores ao lado de um compromisso estratégico contínuo.
- Março de 2026: O NX Group (Nippon Express Holdings) fundiu a PT NX Lemo Indonesia Logistik e a PT Nippon Express Indonesia em uma única entidade unificada com vigência a partir de 1.º de março de 2026, sob sua iniciativa "One Indonesia". A fusão cria um provedor completo de frete aéreo e marítimo, melhorando a velocidade de resposta para clientes indonésios de manufatura e comércio eletrônico.
- Fevereiro de 2026: A PT Samudera Indonesia anunciou aproximadamente 300 milhões de USD em despesas de capital para 2026 para 3 a 5 navios porta-contêineres e 2 navios-tanque químicos encomendados em estaleiros chineses, além do desenvolvimento de um terminal de contêineres em Patimban e a construção de um estaleiro em Madura com 27% de progresso.
- Junho de 2025: O DHL Group assumiu formalmente o compromisso com os setores de veículos elétricos, ciências da vida e comércio eletrônico da Indonésia no âmbito da Estratégia 2030, ativando um Centro de Competência em Ciências da Vida e Saúde em Jacarta com padrões de armazenagem a 2-8 °C e 15-25 °C. O compromisso foi respaldado por um programa de investimento do grupo em ciências da vida na Ásia-Pacífico de 500 milhões de EUR (588,2 milhões de USD).


Escopo do Relatório do Mercado de Carga Fracionada (LCL) da Indonésia
| Serviços de Consolidação |
| Desconsolidação e Distribuição |
| Doméstico |
| Internacional |
| Frete |
| NVOCCs |
| Manufatura e Automotivo |
| Varejo e Comércio Eletrônico |
| Saúde e Produtos Farmacêuticos |
| Agricultura e Silvicultura |
| Outros Usuários Finais |
| Carga Geral |
| Carga com Controle de Temperatura |
| Carga Perigosa |
| Carga de Alto Valor e Sensível |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Tipo de Serviço | Serviços de Consolidação |
| Desconsolidação e Distribuição | |
| Por Destino | Doméstico |
| Internacional | |
| Por Natureza do Negócio | Frete |
| NVOCCs | |
| Por Usuário Final | Manufatura e Automotivo |
| Varejo e Comércio Eletrônico | |
| Saúde e Produtos Farmacêuticos | |
| Agricultura e Silvicultura | |
| Outros Usuários Finais | |
| Por Tipo de Carga | Carga Geral |
| Carga com Controle de Temperatura | |
| Carga Perigosa | |
| Carga de Alto Valor e Sensível | |
| Por Região | Java (Jacarta e BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali e Nusa Tenggara | |
| Região de Papua e Ilhas Maluku |


Principais Perguntas Respondidas no Relatório
Quais são as perspectivas para os serviços de carga fracionada (LCL) na Indonésia?
O mercado de carga fracionada (LCL) da Indonésia tem previsão de atingir 4,69 bilhões de USD até 2031, expandindo-se a um CAGR de 7,84% a partir de 2026.
Qual serviço tem a maior participação no setor LCL da Indonésia?
Os serviços de consolidação detinham 64,59% da receita em 2025 porque os contêineres de embarcadores mistos de entrada permanecem importantes para os fluxos comerciais da Indonésia.
Qual segmento de destino está crescendo mais rapidamente para os provedores de LCL?
O LCL doméstico tem previsão de registrar um CAGR de 10,97% até 2031, sustentado pela distribuição inter-ilhas e pelas necessidades de atendimento de comércio eletrônico.
Por que os operadores de frete detêm a maior parte da atividade LCL na Indonésia?
O frete detinha 92,43% da receita em 2025 porque o licenciamento, o manuseio aduaneiro e os relacionamentos com transportadoras são importantes para a execução das entregas.
Qual tipo de carga oferece o maior potencial de crescimento?
A carga com controle de temperatura tem projeção de registrar um CAGR de 9,11% até 2031, pois os fluxos farmacêuticos, de frutos do mar e agrícolas requerem manuseio com cadeia de frio.
Qual região indonésia tem previsão de crescer mais rapidamente para os serviços LCL?
Sulawesi tem projeção de registrar um CAGR de 10,68% até 2031, sustentado pelos fluxos de carga de níquel, precursores de baterias e insumos industriais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
