
Tamaño y Participación del Mercado de Carga Consolidada (LCL) de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
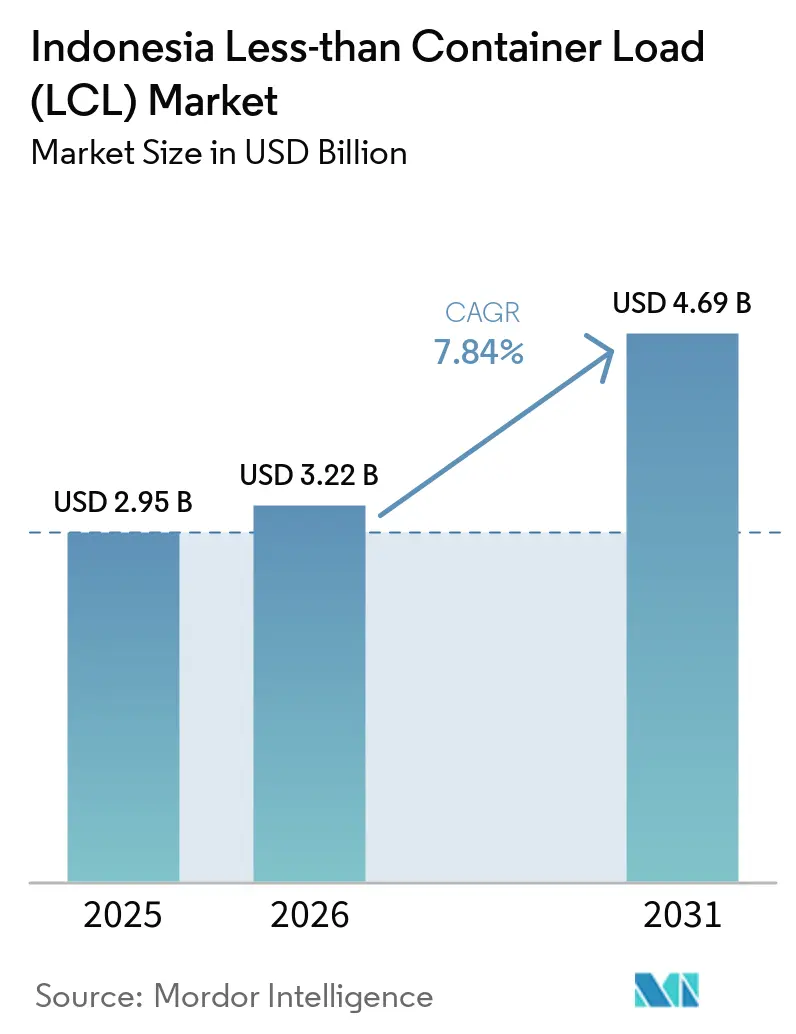
| Tamaño del mercado en el año base (2025) | 2.95 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.84 % |
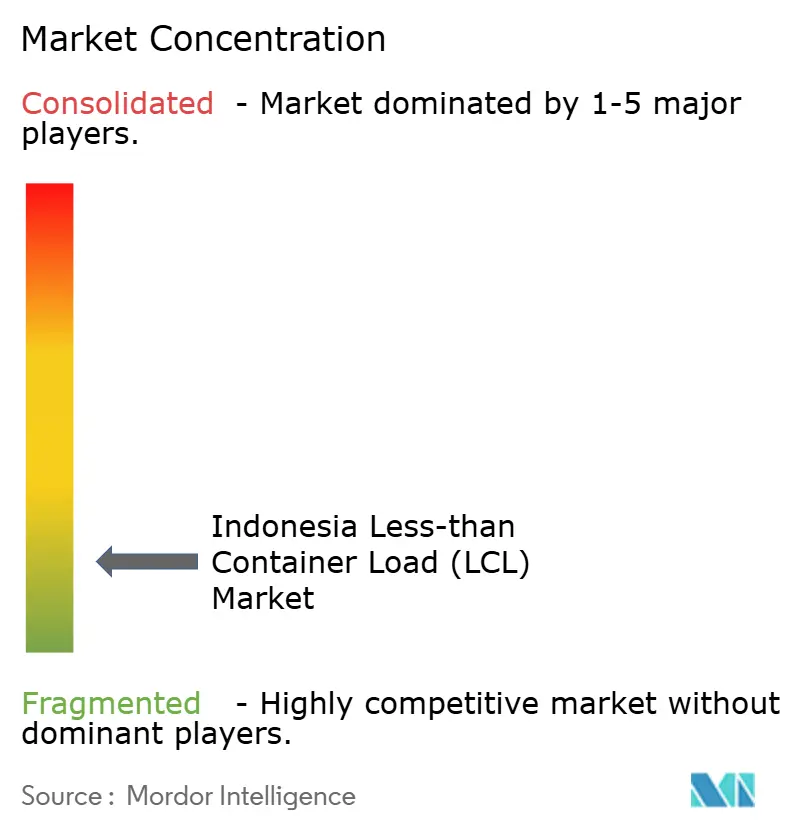
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Consolidada (LCL) de Indonesia por Mordor Intelligence
El mercado de carga consolidada (LCL) de Indonesia fue valorado en 2,95 mil millones de USD en 2025 y se estima que crecerá desde 3,22 mil millones de USD en 2026 hasta alcanzar 4,69 mil millones de USD en 2031, a una CAGR del 7,84% durante el período de pronóstico (2026-2031).
La geografía insular de Indonesia hace que los envíos consolidados sean prácticos para los comerciantes cuya carga no justifica un contenedor dedicado. El país también combina manufactura de exportación con demanda de insumos industriales importados y bienes de consumo, lo que respalda los flujos de carga tanto de salida como de entrada. Las nuevas ubicaciones de manufactura pueden generar envíos desde varios orígenes que necesitan combinarse antes de la exportación. Los operadores más grandes están respondiendo fortaleciendo el manejo aduanero, la capacidad de las estaciones de flete en contenedores y la visibilidad de los envíos. El mercado de carga consolidada (LCL) de Indonesia ofrece, por tanto, espacio para proveedores que puedan atender tanto las puertas de entrada establecidas en Java como las rutas menos desarrolladas en las islas exteriores.
Conclusiones Clave del Informe
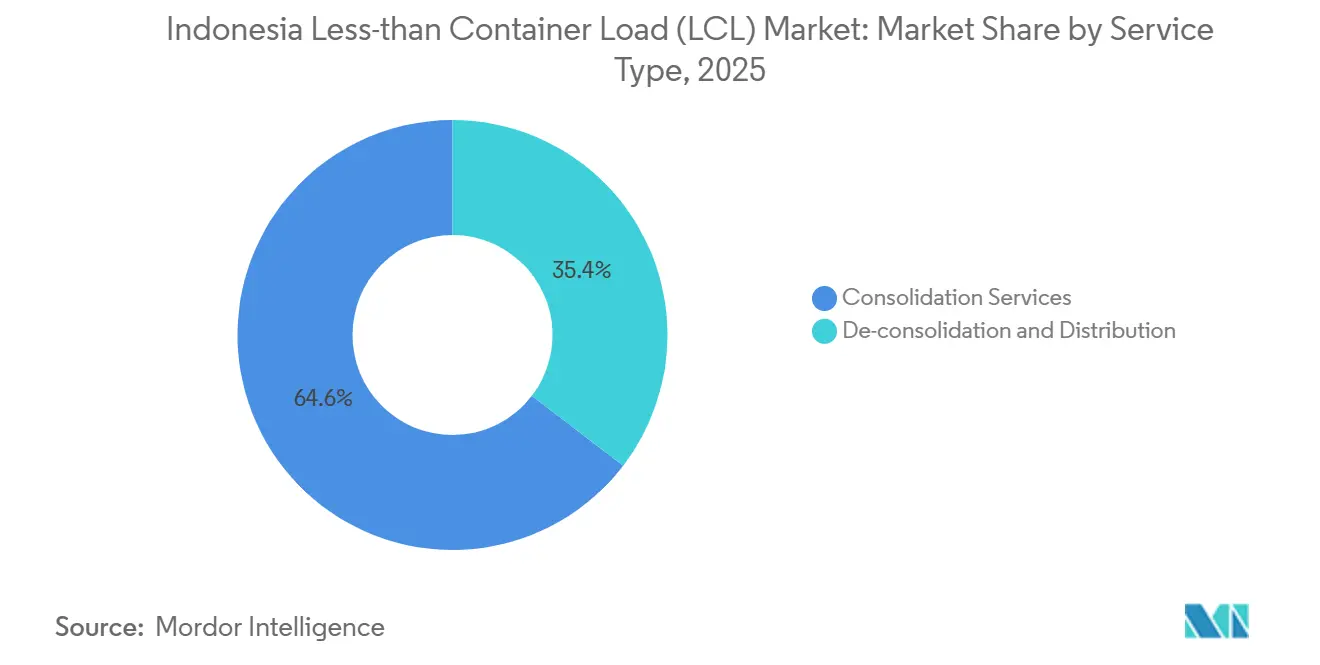
- Por tipo de servicio, los servicios de consolidación representaron el 64,59% de la participación del mercado de carga consolidada (LCL) de Indonesia en 2025, mientras que se prevé que el segmento de desconsolidación y distribución registre una CAGR del 9,87% hasta 2031.
- Por destino, el LCL internacional representó el 62,37% del tamaño del mercado de carga consolidada (LCL) de Indonesia en 2025, mientras que se proyecta que el LCL doméstico registre la CAGR más alta del 10,97% hasta 2031.
- Por naturaleza del negocio, el transporte de carga representó el 92,43% de la participación del mercado de carga consolidada (LCL) de Indonesia en 2025, mientras que se prevé que los NVOCCs se expandan a una CAGR del 11,74% hasta 2031.
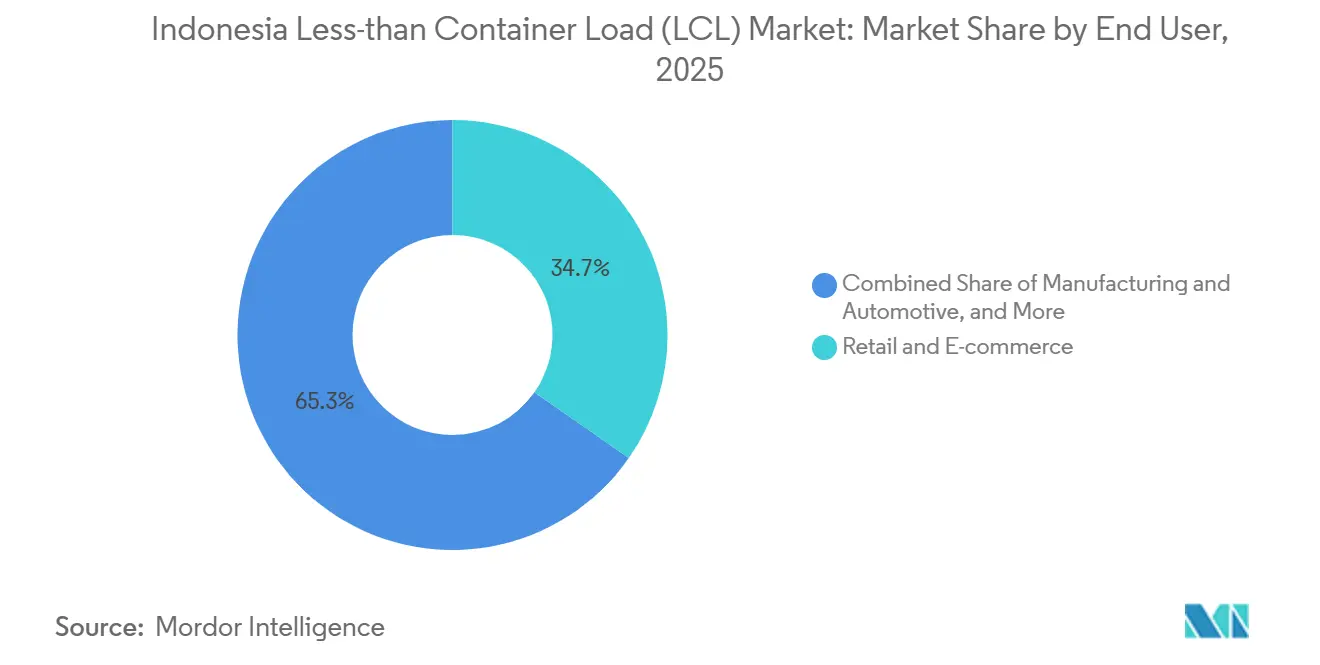
- Por usuario final, el comercio minorista y el comercio electrónico representaron el 34,69% del tamaño del mercado de carga consolidada (LCL) de Indonesia en 2025, mientras que se espera que el segmento de salud y productos farmacéuticos registre una CAGR del 9,78% hasta 2031.
- Por tipo de carga, la carga general representó el 71,36% de los ingresos en 2025, mientras que la carga controlada por temperatura está prevista para registrar una CAGR del 9,11% hasta 2031.
- Por región, Java (Yakarta y BOD) representó el 40,72% de los ingresos regionales en 2025, mientras que se proyecta que Sulawesi registre una CAGR del 10,68% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Carga Consolidada (LCL) de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico que Aumenta la Demanda de Envíos LCL Transfronterizos | +2.2% | Nacional, concentrado en Java, Yakarta, Surabaya y Sumatra | Corto plazo (≤ 2 años) |
| Diversificación Manufacturera que Amplía los Requisitos de Consolidación de Múltiples Orígenes | +1.8% | Java, corredor de Cikarang y Batam, Sulawesi y Kalimantan | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura Portuaria que Respalda el Desarrollo de la Red LCL | +1% | Java, Tanjung Priok y Tanjung Perak, Kalimantan y Sulawesi | Mediano plazo (2-4 años) |
| Integración Digital del Flete que Mejora la Coordinación de Envíos LCL | +0.8% | Nacional, con liderazgo temprano en Yakarta y Surabaya | Corto plazo (≤ 2 años) |
| Baja Utilización del Retorno que Aumenta la Demanda de Consolidación de Carga | +0.6% | Indonesia Oriental, Sulawesi y Kalimantan | Mediano plazo (2-4 años) |
| Brechas de Distribución en Indonesia Oriental que Crean Oportunidades LCL | +0.5% | Región de Papúa, Islas Maluku, Bali y Nusa Tenggara | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico que Aumenta la Demanda de Envíos LCL Transfronterizos
Indonesia lideró la actividad de comercio electrónico transfronterizo en el Sudeste Asiático en 2025, lo que respaldó la demanda de carga consolidada proveniente de pedidos en línea más pequeños. Los minoristas obtienen cada vez más productos de varios proveedores y realizan pedidos con mayor frecuencia, lo que aumenta la necesidad de una planificación flexible de los envíos. Las ventanas de reserva cortas en las principales estaciones de flete en contenedores otorgan mayor valor a la aceptación oportuna de carga y a la documentación precisa. El mercado de carga consolidada (LCL) de Indonesia se beneficia cuando los transitarios pueden combinar estos pedidos sin ralentizar el proceso de despacho. DHL identificó el comercio electrónico y el comercio minorista como prioridades en el desarrollo comercial de Indonesia, junto con el papel esperado del país en el crecimiento del comercio mundial. Los proveedores que conectan la información de reservas con los flujos de trabajo aduaneros pueden facilitar la gestión de envíos pequeños y frecuentes para los expedidores.
Diversificación Manufacturera que Amplía los Requisitos de Consolidación de Múltiples Orígenes
La inversión de China continental y Hong Kong en Indonesia alcanzó 11,5 mil millones de USD en el primer semestre de 2026, en comparación con 4,1 mil millones de USD en el mismo período de 2025, a medida que los fabricantes consideraron a Indonesia dentro de los planes de cadena de suministro China más unoLa guerra comercial entre EE. UU. y China le da a Indonesia la oportunidad de impulsar la inversión, agosto de 2026, www.thejakartapost.com">[1]. Los nuevos sitios de producción en Cikarang, Batam, Kendal y Sulawesi pueden generar carga desde varias ubicaciones de fábricas para el mismo comprador en el extranjero. La electrónica, los componentes automotrices y el ensamblaje textil a menudo necesitan componentes entrantes además del envío de exportación, lo que puede respaldar la consolidación bidireccional en un corredor. Este patrón favorece a los operadores que pueden recoger lotes más pequeños, planificar el estibado y emitir un único conocimiento de embarque para un envío combinado. En el mercado de carga consolidada (LCL) de Indonesia, las redes de estaciones de flete en contenedores cercanas a los parques industriales pueden reducir los pasos de manipulación antes de que la carga llegue a un puerto de entrada.
Expansión de la Infraestructura Portuaria que Respalda el Desarrollo de la Red LCL
Pelindo inició operaciones de prueba en la Terminal de Contenedores 2 en Tanjung Priok en agosto de 2026, con un muelle operativo de 200 metros y un patio de contenedores de 8.425 TEUPelindo lanza la Terminal 2 para impulsar la productividad de Tanjung Priok, agosto de 2026, indoshippinggazette.com">[2]. La capacidad adicional de la terminal puede respaldar un manejo de contenedores más predecible cuando los envíos consolidados pasan por la principal puerta de entrada de Indonesia. La estrategia de Péndulo de Red de Pelindo también apunta a nuevos corredores de navegación para finales de 2026, lo que puede hacer que los servicios de concentrador y radio sean más prácticos para los puertos secundarios. La Terminal Kijing en Kalimantan Occidental tiene como objetivo fortalecer su papel como centro logístico internacional, extendiendo la red más allá del núcleo de Java y Sumatra. La carretera de Acceso Oriental de New Priok tiene como objetivo completarse en diciembre de 2026 y se espera que mejore la conexión entre Kalibaru y la autopista de peaje Cibitung-Cilincing. Estos proyectos pueden reducir la fricción terrestre para el mercado de carga consolidada (LCL) de Indonesia, especialmente para la carga recolectada de los parques industriales de Cikarang.
Integración Digital del Flete que Mejora la Coordinación de Envíos LCL
Los sistemas digitales de flete pueden integrar las declaraciones aduaneras, el seguimiento de despachos y los programas de estibado en un único flujo de trabajo para los operadores LCL. Esto puede reducir la entrada repetida de documentos y ayudar a los operadores a responder más rápido cuando los detalles de la carga cambian antes de la salida. La ventaja es relevante para los proveedores más pequeños porque los procesos digitales estandarizados pueden reducir su dependencia de grandes equipos de documentación manual. La adopción temprana se concentra en Yakarta y Surabaya, donde se encuentran las mayores estaciones de flete en contenedores y bases de expedidores. El mercado de carga consolidada (LCL) de Indonesia también puede beneficiarse a medida que los registros de reservas y despacho mejoran el momento de las decisiones de consolidación. Los operadores que no mejoren sus procesos digitales corren el riesgo de incurrir en mayores costos administrativos cuando los clientes esperan actualizaciones del estado de los envíos y un manejo más rápido de los documentos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión Portuaria y Retrasos de Camiones que Aumentan los Tiempos de Tránsito | -1% | Java, Tanjung Priok y Tanjung Perak, y Sumatra, Belawan | Corto plazo (≤ 2 años) |
| Volatilidad del Combustible y las Tarifas Oceánicas que Presionan los Costos LCL | -0.9% | Global, afectando todos los corredores comerciales de Indonesia | Corto plazo (≤ 2 años) |
| Regulaciones Fragmentadas de Estaciones de Flete en Contenedores que Aumentan la Complejidad de la Documentación Aduanera | -0.7% | Nacional, concentrado en Tanjung Priok y Tanjung Perak | Mediano plazo (2-4 años) |
| Desequilibrios de Contenedores que Reducen la Eficiencia del Retorno Interinsular | -0.6% | Indonesia Oriental, Sulawesi y Kalimantan | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión Portuaria y Retrasos de Camiones que Aumentan los Tiempos de Tránsito
Las normas aduaneras de Indonesia pueden añadir incertidumbre a la programación del despacho porque los valores sujetos a derechos pueden evaluarse utilizando referencias históricas de precios de importación de 90 días en lugar de los valores de transacción declarados[3]. Las colas de camiones en las puertas de las estaciones de flete en contenedores también crean tiempos de inactividad que los consolidadores necesitan absorber o trasladar a través de sus precios. El problema es más visible en Tanjung Priok, Tanjung Perak y Belawan, donde un retraso puede afectar a varios envíos más pequeños en un mismo contenedor. Las condiciones de las carreteras y la disponibilidad de camiones pueden ampliar la brecha de tránsito entre Java y los puertos secundarios. Esto es difícil para los envíos de comercio minorista en línea de alta frecuencia que requieren tiempos de entrega confiables. Mejores programas de estibado y tiempos de recolección pueden ayudar a los proveedores a limitar el efecto, pero el mercado de carga consolidada (LCL) de Indonesia sigue expuesto a la congestión hasta que se completen las mejoras terrestres.
Volatilidad del Combustible y las Tarifas Oceánicas que Presionan los Costos LCL
Los cargos por combustible, los ajustes de búnker y los recargos por riesgo de guerra pueden cambiar el costo de un envío LCL cuando los transportistas ajustan sus precios en respuesta a las perturbaciones. Los pequeños importadores y exportadores están especialmente expuestos porque generalmente tienen un poder limitado para solicitar exenciones de recargos. La UNCTAD identificó los costos de cumplimiento de combustible del Sistema de Comercio de Emisiones de la Unión Europea y FuelEU Maritime como influencias estructurales en la formación de las tarifas de flete. Estos costos pueden llegar a los corredores comerciales de Indonesia a través de los precios de los transportistas, incluso cuando la carga no se mueve directamente hacia Europa. Los expedidores agrícolas y los importadores más pequeños pueden ser menos capaces de aceptar recargos repentinos, lo que limita la capacidad de un consolidador para proteger su margen. Los acuerdos de bloqueo de tarifas y los términos claros de traslado pueden, por tanto, ser importantes para los operadores en el mercado de carga consolidada (LCL) de Indonesia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Consolidación Lideran el Manejo Establecido de Importaciones
Los servicios de consolidación representaron el 64,59% de la participación del mercado de carga consolidada (LCL) de Indonesia en 2025. El resultado refleja la importancia de la carga entrante que llega en contenedores de expedidores mixtos desde orígenes del Noreste y Sudeste Asiático. La co-carga en lugares como Guangzhou, Yiwu o Singapur significa que los importadores indonesios dependen del rendimiento en las estaciones de flete en contenedores de origen, así como del manejo local. Los proveedores locales obtienen gran parte de su valor del desestibado, la coordinación aduanera y la entrega tras la descarga. Esto crea una ventaja para los operadores con vínculos eficientes entre las estaciones de flete en contenedores y las ubicaciones de los clientes en todo Java.
Se proyecta que la desconsolidación y distribución registre una CAGR del 9,87% de 2026 a 2031, la tasa más alta dentro de esta segmentación de servicios. El tamaño del mercado de carga consolidada (LCL) de Indonesia para este servicio está respaldado por la carga que se mueve desde la descarga portuaria hacia ciudades de nivel 2 y nivel 3. Las cadenas de suministro de salud, los flujos agrícolas y el cumplimiento en línea generan demanda de clasificación, inspección, reempaque y almacenamiento tras la llegada. Estos servicios ofrecen ingresos más allá de los cargos base de flete cuando se completan con precisión y dentro de la ventana de entrega solicitada. La necesidad es mayor donde los clientes finales se encuentran lejos de la principal puerta de entrada portuaria.


Por Destino: Los Envíos Internacionales Mantienen Escala Mientras las Rutas Domésticas Ganan Ritmo
El LCL internacional representó el 62,37% del tamaño del mercado de carga consolidada (LCL) de Indonesia en 2025. La manufactura orientada al comercio y la demanda de insumos industriales importados, electrónica de consumo y bienes de consumo de rápida rotación respaldaron esa posición. Los envíos internacionales a menudo se mueven a través de redes de estaciones de flete en contenedores cercanas a las principales puertas de entrada. Los precios más altos por metro cúbico en los corredores de consolidación intra-Asia también ayudan a establecer el piso de precios a corto plazo para este negocio. Los nuevos clústeres industriales en Sulawesi y Kalimantan están ampliando la base de origen para la carga de exportación que antes se movía principalmente a través de Java.
Se prevé que el LCL doméstico registre una CAGR del 10,97% de 2026 a 2031, el segmento de destino más rápido. La distribución interinsular de bienes de consumo, la expansión de las rutas de Peaje Marítimo y las necesidades de cumplimiento en línea fuera de Yakarta y Surabaya respaldan esta perspectiva. El desarrollo de rutas respaldado por el gobierno puede crear flujos de carga que los operadores pueden atender a través de la consolidación programada. El segmento también tiene margen de crecimiento porque varias áreas han tenido históricamente una cobertura logística menos frecuente. La demanda doméstica incluye compras de carga de proyectos y envíos de reposición que pueden no necesitar un contenedor completo.
Por Naturaleza del Negocio: Los Transitarios Mantienen Escala Mientras los NVOCCs Amplían los Servicios Digitales
El transporte de carga representó el 92,43% de la participación del mercado de carga consolidada (LCL) de Indonesia por naturaleza del negocio en 2025. Los requisitos de licencias, las relaciones establecidas con los transportistas y las capacidades de agentes aduaneros crean barreras para los nuevos participantes. Las entidades certificadas pueden presentar declaraciones a través de los sistemas aduaneros, lo que hace que el conocimiento de cumplimiento sea valioso para los expedidores. Esta posición permite a los transitarios coordinar el transporte oceánico, la documentación, el despacho y la entrega bajo una única relación de servicio. Su amplio papel operativo es particularmente importante cuando las normas de importación requieren controles adicionales para ciertos bienes.
Se proyecta que los NVOCCs registren una CAGR del 11,74% de 2026 a 2031, la tasa más rápida en esta segmentación. Los expedidores de comercio electrónico, los compradores de salud y los equipos de adquisiciones buscan cada vez más reservas transparentes y actualizaciones de envíos. NX Group fusionó PT NX Lemo Indonesia Logistik y PT Nippon Express Indonesia en una entidad unificada con vigencia desde marzo de 2026, bajo su iniciativa One Indonesia. La entidad combinada proporciona un único punto de contacto para el transporte de carga aérea y oceánica. Este movimiento muestra cómo los proveedores internacionales están combinando funciones para responder más rápido a los clientes de manufactura y comercio electrónico de Indonesia.
Por Usuario Final: El Comercio Minorista y el Comercio Electrónico Lideran el Volumen Mientras la Salud Gana Impulso
El segmento de comercio minorista y comercio electrónico fue el mayor segmento de usuarios finales con el 34,69% del tamaño del mercado de carga consolidada (LCL) de Indonesia en 2025. Los minoristas en línea pequeños y medianos a menudo compran cantidades demasiado grandes para la entrega urgente pero demasiado pequeñas para un contenedor completo. Esto crea una demanda constante de servicios de contenedor compartido desde ubicaciones de manufactura asiáticas. Las compras en transmisión en vivo y el comercio social pueden acortar el ciclo de planificación para la reposición minorista. Los consolidadores que atienden este segmento necesitan equilibrar la velocidad con la precisión de la documentación.
Se espera que el segmento de salud y productos farmacéuticos registre una CAGR del 9,78% de 2026 a 2031, la tasa más alta entre los segmentos de usuarios finales. El Centro de Competencia en Ciencias de la Vida y Salud de DHL en Yakarta respalda el almacenamiento a 2-8 °C y 15-25 °C, lo que refleja las condiciones de manejo requeridas para los productos relacionados con la salud. La manufactura farmacéutica, las importaciones de dispositivos médicos y la necesidad de distribución controlada respaldan la demanda de logística especializada. Los envíos más pequeños de múltiples referencias a menudo son adecuados para LCL cuando el operador puede preservar las condiciones requeridas. Las estaciones de flete en contenedores de cadena de frío calificadas pueden, por tanto, atender una parte de mayor valor de la base de carga.

Por Tipo de Carga: La Carga General Sigue Siendo Predominante Mientras la Carga Controlada por Temperatura Crece
La carga general representó el 71,36% de la participación del mercado de carga consolidada (LCL) de Indonesia por tipo de carga en 2025. Los bienes manufacturados y los productos de consumo envasados constituyen gran parte de este flujo de carga. La infraestructura de carga general también está más ampliamente disponible que las instalaciones especializadas en los puertos indonesios. La densa capacidad en Tanjung Priok facilita a los consolidadores llenar contenedores con envíos estándar. Los expedidores con requisitos de entrega moderados pueden proporcionar ventanas de carga flexibles que ayudan a los operadores a mejorar la utilización.
Se proyecta que la carga controlada por temperatura registre una CAGR del 9,11% de 2026 a 2031, el tipo de carga más rápido. Las importaciones farmacéuticas, las exportaciones de mariscos congelados de Sulawesi y Maluku, y los flujos agrícolas de cadena de frío respaldan la demanda de soluciones LCL con refrigeración. Meratus amplió los activos de cadena de frío en 2025, incluidos buques y equipos de refrigeración, para respaldar esta parte del sistema logístico. El control de temperatura requiere equipos, monitoreo y cuidadosas verificaciones de compatibilidad de carga. Estas necesidades hacen que la capacidad especializada sea menos común que el manejo estándar de carga general.
Análisis Geográfico
Java, incluidos Yakarta y BOD, representó el 40,72% de la participación del mercado de carga consolidada (LCL) de Indonesia en 2025. Tanjung Priok es la principal puerta de entrada comercial del país y está respaldada por parques industriales y zonas aduaneras en Bekasi y Karawang. Java tiene la mayor concentración de estaciones de flete en contenedores y centros logísticos del país. Las adiciones de capacidad en Tanjung Priok están destinadas a respaldar el crecimiento de los volúmenes de carga, incluso si las islas exteriores ganan una mayor participación con el tiempo. Sumatra complementa a Java a través de las exportaciones agrícolas de Medan, Palembang y Pekanbaru, así como la demanda de importaciones relacionadas con la electrónica de Batam. El corredor de Cikarang a Patimban también está proporcionando otro punto de acceso para los expedidores después de que Patimban recibiera su primera llamada de buque contenedor internacional en marzo de 2026Informe de Actualización XA: PT Samudera Indonesia Tbk. (SMDR) - 4T25, abril de 2026, www.nhis.co.id">[4].
Se prevé que Sulawesi registre una CAGR del 10,68% de 2026 a 2031, la tasa regional más rápida. La fundición de níquel y la producción de precursores de baterías en Morowali y Weda Bay requieren insumos industriales entrantes y pueden generar exportaciones para compradores del Noreste Asiático. El Puerto Internacional Soekarno-Hatta de Makassar puede servir como centro de consolidación para estos flujos. Los corredores de red planificados de Pelindo pueden ayudar a traducir la demanda industrial en rutas regulares con el tiempo. Kalimantan está respaldada por las exportaciones de carbón, el procesamiento de aceite de palma y los flujos de materiales relacionados con Nusantara. El tamaño del mercado de carga consolidada (LCL) de Indonesia en estas regiones dependerá de si los servicios regulares pueden agregar la demanda de varias ubicaciones dispersas.
Bali y Nusa Tenggara tienen una demanda LCL constante de las cadenas de suministro de hospitalidad y turismo, incluidos alimentos y bebidas, equipos hoteleros y bienes de consumo. La región de Papúa y las Islas Maluku enfrentan capacidad portuaria limitada, llamadas de buques menos frecuentes y desequilibrios persistentes de contenedores. Esto crea un desafío de costos estructural porque la carga entrante supera los volúmenes de retorno. La asociación de PELNI y Meratus de Concentrador y Radio en las rutas de Peaje Marítimo S4A y S4B está mejorando la agregación de carga en 2026. La viabilidad comercial más amplia aún requerirá mejores enlaces viales e infraestructura de almacenamiento en frío más allá de las mejoras portuarias. El mercado de carga consolidada (LCL) de Indonesia tiene potencial a largo plazo en estas áreas, pero la economía operativa sigue siendo más difícil que en Java.
Panorama Competitivo
El mercado de carga consolidada (LCL) de Indonesia está muy fragmentado, con transitarios globales que compiten contra líneas navieras domésticas, NVOCCs regionales y plataformas logísticas habilitadas por tecnología. Las empresas internacionales utilizan las relaciones con expedidores globales y el acceso a transportistas para atender grandes cuentas de manufactura y comercio minorista. Las empresas domésticas compiten a través del conocimiento local del manejo portuario, las capacidades de agentes aduaneros y los menores costos en rutas domésticas y regionales. Esta combinación hace que la calidad de ejecución sea importante en el mercado de carga consolidada (LCL) de Indonesia porque los clientes a menudo necesitan tanto coordinación global como servicio local.
En marzo de 2026, Kuehne+Nagel renovó un contrato de reabastecimiento de GNL de 4 años en Indonesia, extendiendo sus operaciones de base de suministro de petróleo y gas en el país. Además, en julio de 2026, la empresa comenzó a implementar su solución de logística contractual nativa en la nube KN SwiftLOG en más de 1.000 sitios de almacenes a nivel mundial. DSV completó su adquisición de DB Schenker en 2025, uniendo dos redes de transitarios bajo una sola organización comercial. La fusión One Indonesia de NX Group, con vigencia desde el 1 de marzo de 2026, es otro ejemplo de un proveedor que combina operaciones para ofrecer una respuesta más rápida de flete aéreo y oceánico. Estos movimientos muestran que los principales proveedores están utilizando la especialización, la tecnología y la integración organizacional para competir por los clientes de flete indonesios.
Las oportunidades permanecen en la consolidación controlada por temperatura fuera de Java, el LCL de grado farmacéutico en Sulawesi y Kalimantan, y las exportaciones agrícolas de las áreas de producción oriental. Los proveedores digitales emergentes también ofrecen reservas en línea, visibilidad en tiempo real e integración aduanera. El mercado de carga consolidada (LCL) de Indonesia recompensará a las empresas que apliquen estas herramientas mientras preservan un manejo de carga confiable en los puertos locales. Las brechas de servicio en las regiones menos desarrolladas pueden crear espacio para nuevos participantes, pero también requieren inversión en equipos, redes y personal capacitado.
Líderes de la Industria de Carga Consolidada (LCL) de Indonesia
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
Meratus Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Waresix recaudó 27,4 millones de USD de inversores existentes Granite Asia, Jungle Ventures y East Ventures a través de su empresa holding en Singapur, extendiendo el horizonte para la estrategia de crecimiento post-OPI de su subsidiaria WBSA. La ronda fue valorada a un precio implícito por acción inferior al de la ronda anterior, lo que refleja la cautela de los inversores junto con el compromiso estratégico continuo.
- Marzo de 2026: NX Group (Nippon Express Holdings) fusionó PT NX Lemo Indonesia Logistik y PT Nippon Express Indonesia en una única entidad unificada con vigencia desde el 1 de marzo de 2026, bajo su iniciativa "One Indonesia". La fusión crea un proveedor integral de transporte de carga aérea y oceánica, mejorando la velocidad de respuesta para los clientes de manufactura y comercio electrónico de Indonesia.
- Febrero de 2026: PT Samudera Indonesia anunció aproximadamente 300 millones de USD en gastos de capital para 2026 destinados a 3-5 buques contenedores y 2 buques tanque químicos encargados a astilleros chinos, junto con el desarrollo de una terminal de contenedores en Patimban y la construcción de un astillero en Madura con un avance del 27%.
- Junio de 2025: DHL Group se comprometió formalmente con los sectores de vehículos eléctricos, ciencias de la vida y comercio electrónico de Indonesia bajo la Estrategia 2030, activando un Centro de Competencia en Ciencias de la Vida y Salud en Yakarta con estándares de almacenamiento a 2-8 °C y 15-25 °C. El compromiso fue respaldado por un programa de inversión en ciencias de la vida en Asia-Pacífico a nivel de grupo de 500 millones de EUR (588,2 millones de USD).


Alcance del Informe del Mercado de Carga Consolidada (LCL) de Indonesia
| Servicios de Consolidación |
| Desconsolidación y Distribución |
| Doméstico |
| Internacional |
| Transporte de Carga |
| NVOCCs |
| Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico |
| Salud y Productos Farmacéuticos |
| Agricultura y Silvicultura |
| Otros Usuarios Finales |
| Carga General |
| Carga Controlada por Temperatura |
| Carga Peligrosa |
| Carga de Alto Valor y Sensible |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papúa e Islas Maluku |
| Por Tipo de Servicio | Servicios de Consolidación |
| Desconsolidación y Distribución | |
| Por Destino | Doméstico |
| Internacional | |
| Por Naturaleza del Negocio | Transporte de Carga |
| NVOCCs | |
| Por Usuario Final | Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico | |
| Salud y Productos Farmacéuticos | |
| Agricultura y Silvicultura | |
| Otros Usuarios Finales | |
| Por Tipo de Carga | Carga General |
| Carga Controlada por Temperatura | |
| Carga Peligrosa | |
| Carga de Alto Valor y Sensible | |
| Por Región | Java (Yakarta y BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali y Nusa Tenggara | |
| Región de Papúa e Islas Maluku |


Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas para los servicios de carga consolidada de Indonesia?
Se prevé que el mercado de carga consolidada (LCL) de Indonesia alcance 4,69 mil millones de USD en 2031, expandiéndose a una CAGR del 7,84% desde 2026.
¿Qué servicio tiene la mayor participación en el sector LCL de Indonesia?
Los servicios de consolidación representaron el 64,59% de los ingresos en 2025 porque los contenedores de expedidores mixtos entrantes siguen siendo importantes para los flujos comerciales de Indonesia.
¿Qué segmento de destino crece más rápido para los proveedores LCL?
Se prevé que el LCL doméstico registre una CAGR del 10,97% hasta 2031, respaldado por la distribución interinsular y las necesidades de cumplimiento del comercio electrónico.
¿Por qué los transitarios concentran la mayor parte de la actividad LCL en Indonesia?
El transporte de carga representó el 92,43% de los ingresos en 2025 porque las licencias, el manejo aduanero y las relaciones con los transportistas son importantes para la ejecución de la entrega.
¿Qué tipo de carga ofrece el mayor potencial de crecimiento?
Se proyecta que la carga controlada por temperatura registre una CAGR del 9,11% hasta 2031, ya que los flujos farmacéuticos, de mariscos y agrícolas requieren manejo de cadena de frío.
¿Qué región de Indonesia tiene el pronóstico de crecimiento más rápido para los servicios LCL?
Se proyecta que Sulawesi registre una CAGR del 10,68% hasta 2031, respaldada por los flujos de carga de níquel, precursores de baterías e insumos industriales.


 Sus datos están seguros y nunca se venden ni se comparten.
