
ベトナム混載(LCL)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
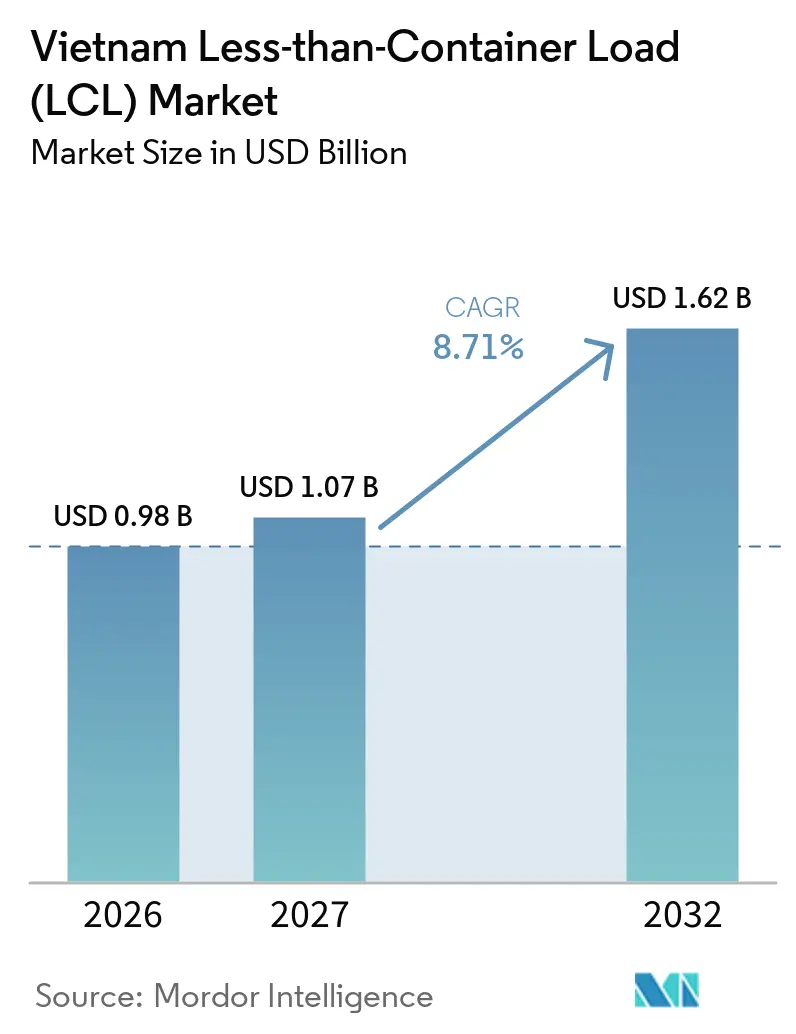
| 基準年の市場規模 (2026) | 0.98 十億米ドル |
| 市場規模 (2027) | 1.07 十億米ドル |
| 市場規模 (2032) | 1.62 十億米ドル |
| 成長率 (2027 - 2032) | 8.71 % |
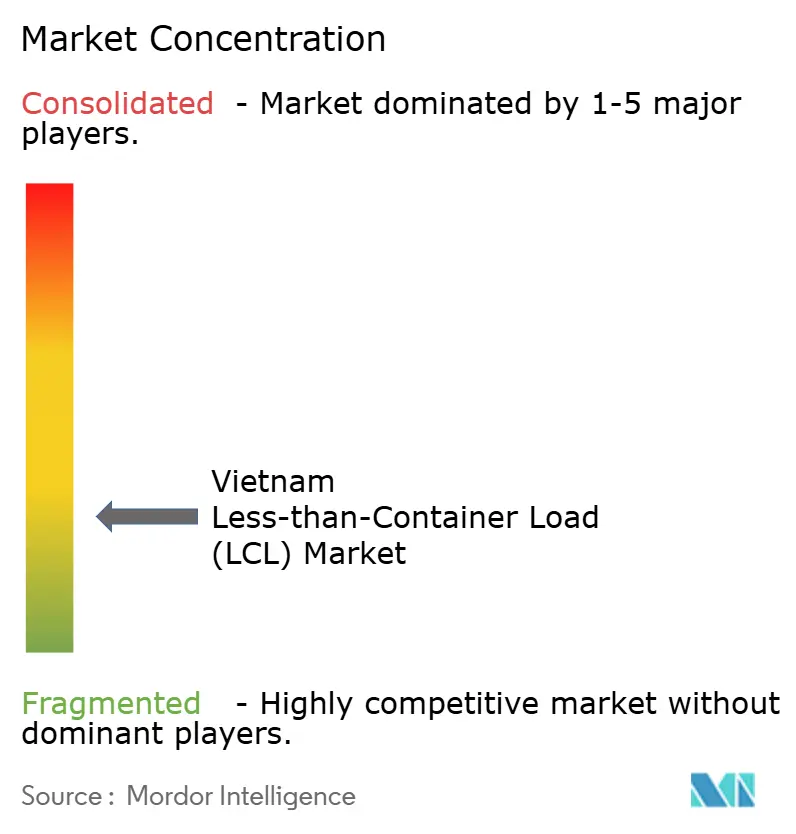
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム混載(LCL)市場分析
ベトナム混載(LCL)市場規模は2026年に0.98 ビリオン 米ドルと評価されており、2027年の1.07 ビリオン 米ドルから2032年には1.62 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 8.71%で成長する見込みです。
ベトナムの輸出志向型製造業は、特に満載コンテナの予約が正当化されない規模の荷物を持つサプライヤーの間で、コンテナ共有輸送への需要を支えています。電子機器、履物、アパレル、家具、消費財は、貨物集荷、混載、通関書類作成、仕向地配送への需要を生み出しています。地域貿易協定と確立されたアジアの海運ネットワークも、小口貨物の越境輸送を支援しています。港湾インフラおよびコンテナ・フレート・ステーションへの投資が取扱能力を拡大している一方、機器の不均衡、港湾混雑、内陸輸送の制約がサービスの信頼性に影響し続けています。競争はますます、船社へのアクセス、混載ネットワーク、通関の専門知識、特殊貨物取扱い、および貨物の可視性に依存するようになっていま。
主要レポートのポイント
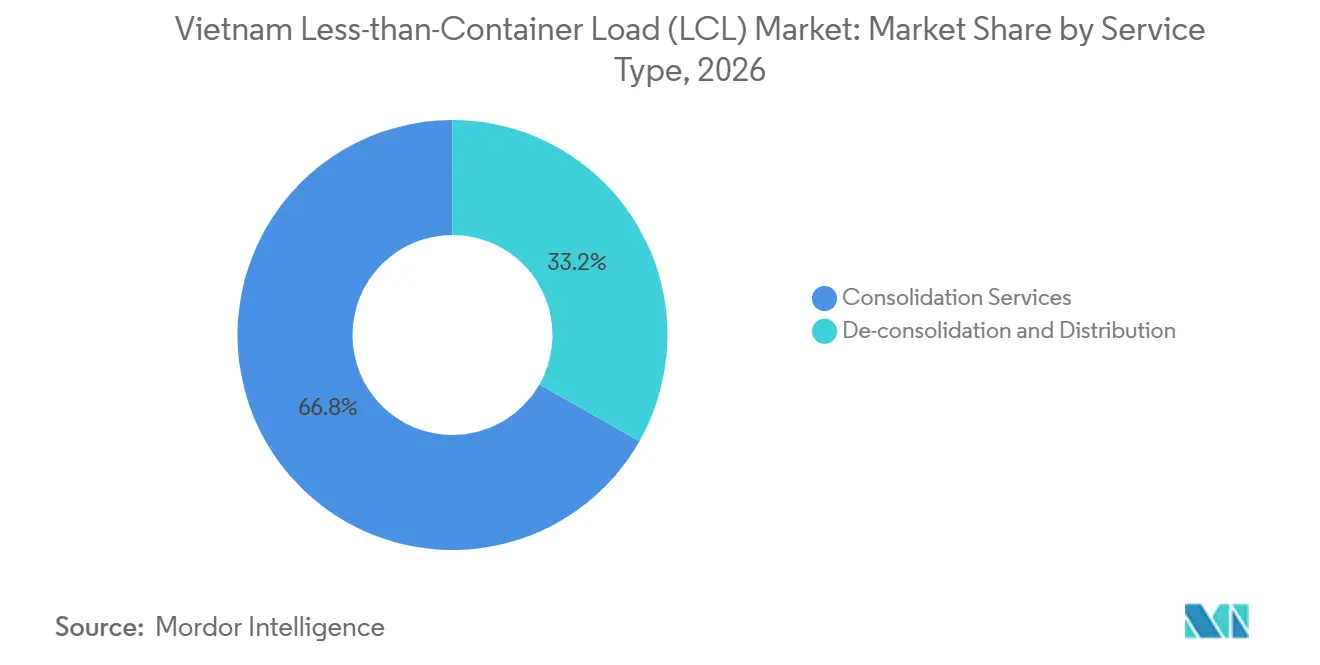
- サービスタイプ別では、混載サービスが2026年のベトナム混載(LCL)市場規模の66.78%を占めており、デバンニング・配送は2032年までにCAGR 10.38%を記録すると予測されています。
- 仕向地別では、国際輸送が2026年のベトナム混載(LCL)市場シェアの61.38%を占めており、国内LCLは2032年までにCAGR 9.37%を記録すると予測されています。
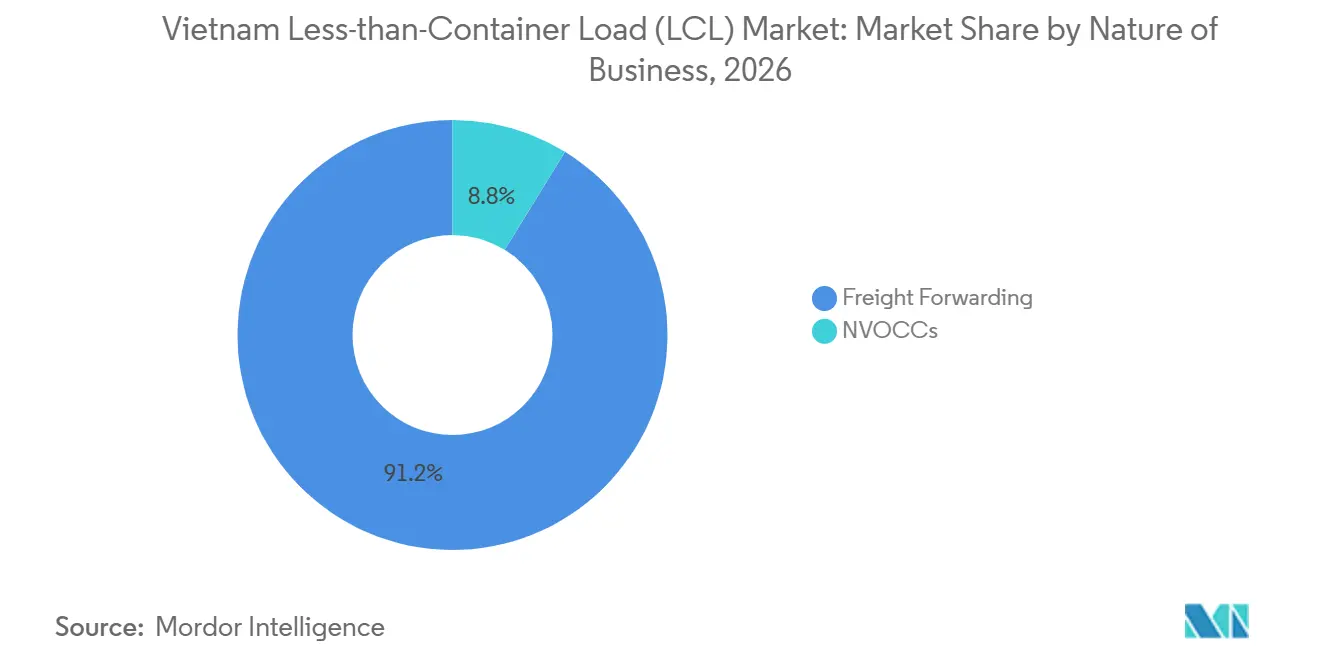
- 事業形態別では、フレート・フォワーディングが2026年のベトナム混載(LCL)市場規模の91.25%を占めており、NVOCCは2032年までにCAGR 10.91%を記録すると予測されています。
- エンドユーザー別では、小売・eコマースセグメントが2026年のベトナム混載(LCL)市場シェアの36.13%を占めており、ヘルスケア・医薬品は2032年までにCAGR 9.29%を記録すると予測されています。
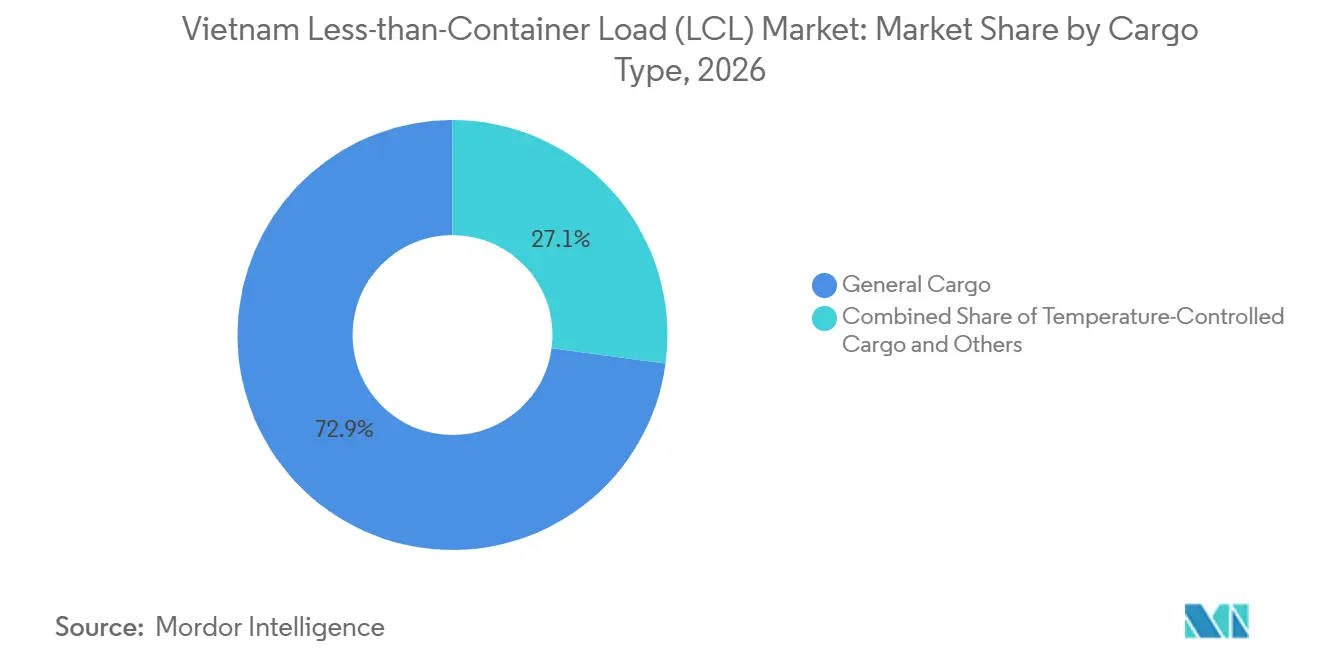
- 貨物タイプ別では、一般貨物が2026年のベトナム混載(LCL)市場規模の72.89%を占めており、温度管理貨物は2032年までにCAGR 10.22%を記録すると予測されています。
- 地域別では、南部ベトナムが2026年のベトナム混載(LCL)市場規模の52.89%を占めており、中部ベトナムは2032年までにCAGR 9.23%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業の多様化による輸出向け混載需要の増加 | +2.5% | グローバル、北部ベトナム(バクニン、ハイフォン)および南部ベトナム(ビンズオン、ドンナイ)に集中 | 中期(2~4年) |
| 越境eコマースによる小口貨物輸送量の拡大 | +2.0% | 南部ベトナムが中心、北部ベトナムへの波及あり | 短期(2年以内) |
| RCEP統合による地域通関・貿易の簡素化 | +1.5% | ASEAN全域、ホーチミン市、ハイフォン、ダナンで早期効果 | 中期(2~4年) |
| 深海港の拡張による混載ネットワーク接続性の強化 | +1.2% | 南部ベトナム(カイメップ・ティバイ)、北部ベトナム(ラックフェン、ハイフォン) | 長期(4年以上) |
| 工場集積による発地側貨物混載需要の増加 | +1.0% | ビンズオン・ドンナイ・ホーチミン市トライアングル、バクニン・バクザン回廊 | 中期(2~4年) |
| アパレル・電子機器輸出による頻繁な輸送の支援 | +0.8% | グローバル、発地は北部ベトナム(電子機器)および南部ベトナム(アパレル)に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製造業の多様化による輸出向け混載需要の増加
ベトナムの製造業基盤は、サプライヤーが異なる注文規模と輸送スケジュールを持つ複数のバイヤーにサービスを提供するため、コンテナ共有輸送への需要を支えています。電子機器、履物、アパレル、家具、消費財は、個別では満載コンテナを満たさない可能性のある貨物量を生み出します。LCLサービスにより、これらの企業は小口貨物を互換性のある輸送と組み合わせ、満載コンテナ量にコミットすることなく国際市場にアクセスできます。混載業者は、効率的な貨物集荷、書類作成、倉庫取扱い、信頼性の高い船腹予約を通じて差別化を図ることができます。商業的機会は、製造業者と支援サプライヤーが定期的な貨物フローを生み出す北部・南部ベトナムの工業団地と輸出ゲートウェイ近辺において特に重要です。
越境eコマースによる小口貨物輸送量の拡大
越境eコマースは、満載コンテナの予約に適さない可能性のある、より小口で頻繁な輸送への需要を支えています。小売業者やオンライン販売者は、集荷ラベリング、通関書類作成、追跡、仕向地配送の調整を必要としています。LCLサービスは、複数の輸出業者からの貨物を組み合わせ、各販売者がコンテナ全体を予約することなく国際ルートへのアクセスを提供できます。デジタル予約と貨物の可視性は、運賃、スケジュール、貨物状況の管理を容易にすることで、顧客体験をさらに向上させることができます。混載と通関サポートおよび仕向地配送を組み合わせたプロバイダーは、小規模な商業者にサービスを提供するうえで有利な立場にありますが、輸送の経済性は貨物密度、取扱料金、配送要件に依存します。
RCEP統合による地域通関・貿易の支援
地域的な包括的経済連携(RCEP)は、参加経済圏間の地域貿易と原産地規則に関する共通の枠組みを提供しています。ベトナム企業にとって、地域サプライチェーンは、ある市場からコンポーネントを調達し、ベトナムで製品を加工し、別の市場に完成品を輸出することを含む場合があります。これらの動きは、個々のサプライヤーやバイヤーが満載コンテナを必要としない場合に、インバウンドおよびアウトバウンドのLCLサービスへの需要を生み出す可能性があります。工業貿易省は、地域貿易における協定の重要性と中小企業の機会を強調しています。地域の書類作成、通関手続き、混載、仕向地エージェントの調整に経験を持つフォワーダーは、これらのサプライチェーンを支援できます。恩恵の規模は、実際の貿易フロー、適用される原産地規則、および個々の輸送量に依存します。
深海港の拡張による混載ネットワーク接続性強化
港湾投資は、新たな能力に信頼性の高い内陸輸送と倉庫接続が伴う場合、ルーティングオプションを拡大し、混載サービスの発展を支援できます。2026年4月、Gemadept と CMA CGM はカイメップ・ティバイにおけるジェマリンク深海港フェーズ2の起工式を開催しました[1]。この拡張により、完成後の港湾能力は年間300万TEU超に引き上げられる計画です。LCLプロバイダーへの恩恵は、船舶サービス、コンテナ・フレート・ステーションの能力、内陸集荷ネットワーク、および複数の荷主からの貨物を調整する能力に依存します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機器の不均衡によるコンテナ再配置コストの増加 | -0.8% | 全国的、カットライおよびカイメップ(南部ベトナム)で深刻な影響 | 短期(2年以内) |
| 港湾混雑によるピーク時のスケジュール信頼性の低下 | -0.7% | 南部ベトナム(カットライ、カイメップ)、ピーク時にはハイフォンへの波及あり | 短期(2年以内) |
| 集荷ネットワークの分散によるエンドツーエンドのサービス効率低下 | -0.5% | 全国的、中部ベトナムおよび二次工業地帯でより深刻 | 中期(2~4年) |
| 内陸接続の格差による発着地取扱いの複雑化 | -0.4% | 中部ベトナムおよびライセンスを受けたコンテナ・フレート・ステーション施設から遠い上流の省 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機器の不均衡によるコンテナ再配置コストの増加
機器の不均衡は、混載業者が必要な時期に適切なコンテナスペースを確保できない場合、コストを増加させ、スケジュールの不確実性を生み出す可能性があります。小規模な輸出業者は、機器が不足しているか船社の割当が制約されている場合、大規模な荷主に比べて交渉力が低いことが多いです。出航の見送りは、同じ共有コンテナ内の複数の貨物を遅延させ、追加の取扱い、保管、または再予約の要件を生み出す可能性があります。これらのリスクは、特定の輸送ウィンドウ内に貨物需要が集中する可能性がある主要輸出ゲートウェイ周辺で特に重要です。LCLオペレーターは、船社の多様化、正確な予約予測、柔軟なルーティング、貨物受取施設と船舶スケジュール間の調整を通じてリスクを軽減できます。ただし、サービスの信頼性を維持する能力は、船社の能力と広範な貿易条件に影響を受け続けます。
ピーク時の港湾混雑によるスケジュール信頼性の低下
港湾混雑は、貨物受入れ、コンテナ積載、船舶出港、通関調整を遅延させる可能性があります。LCL輸送は、混載業者が同一コンテナ内で複数の貨物と荷受人の要件を調整しなければならないため、締め切り時間の超過に特に敏感です。遅延は再予約、追加保管、書類の修正、配送コミットメントの不履行につながる可能性があります。混雑リスクは、製造業の貨物と国際海運サービスが集中するベトナムの主要輸出ゲートウェイに関連しています。追加の港湾能力は時間をかけて改善に寄与できますが、道路アクセス、通関処理、コンテナ取扱い、倉庫業務のボトルネックを動的に解消するわけではありません。信頼性の高いスケジュール情報、代替出航オプション、効果的な顧客コミュニケーションを持つプロバイダーは、これらの混乱をより効果的に管理できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
混載サービスが市場を支え、配送が拡大混載サービスは2026年のベトナム混載(LCL)市場規模の66.78%を占めています。これらのサービスは複数の荷主からの貨物を共有コンテナに組み合わせ、小口貨物を持つ輸出業者が国際海運ルートにアクセスできるようにします。ベトナムの製造業基盤は、顧客と仕向地によって注文量が異なるアパレル、電子機器、家具、履物、消費財サプライヤーからの需要を生み出しています。効果的な混載には、調整された貨物集荷、受取り、書類作成、積載、船腹予約が必要です。工業地帯近くのコンテナ・フレート・ステーションは、貨物検査、ステージング、コンテナ準備のための施設を提供することで、これらの活動を支援できます。確立された船社関係と効率的な倉庫プロセスを持つオペレーターは、輸送の信頼性とコンテナ利用率を向上させることができます。
デバンニング・配送のCAGRは2027年から2032年にかけて10.38%と予測されています。このサービスカテゴリーは、到着後の混載貨物の分離と個々の輸入業者または配送場所への配送を支援します。輸入業者、小売業者、製造業者が複数の仕向地にわたって小口貨物の仕分けと配送を必要とする場合に成長機会が生まれます。プロバイダーは適切な倉庫能力、正確な貨物識別、通関調整、国内輸送手配を必要とします。これらの機能を統合するフォワーダーは、引き渡しを減らし、貨物の可視性を向上させることができます。成長は輸入活動、配送ネットワークの発展、および異なる貨物カテゴリーを取り扱える施設の利用可能性に依存します。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
仕向地別:
国際フローが優勢、国内LCLが台頭国際輸送は2026年のベトナム混載(LCL)市場シェアの61.38%を占めています。このセグメントはベトナムの製造業輸出と地域・グローバルサプライチェーンへの参加から恩恵を受けています。輸出業者は注文量が満載コンテナを正当化しない場合にコンテナ共有サービスを利用でき、輸入業者はコンポーネント、機械、包装材、完成品の小口数量を混載できます。サービスパフォーマンスは、船社へのアクセス、仕向地エージェントのカバレッジ、通関書類、予測可能なトランシップメント手配に依存します。国際ネットワークを持つプロバイダーは、複数の国にわたる輸送を調整し、一貫したサービス水準を提供できます。したがって、国際LCLは引き続き国の貿易フローと製造活動と密接に結びついています。
国内LCLのCAGRは2027年から2032年にかけて9.37%と予測されています。国内混載は、北部、中部、南部ベトナムの製造センター、倉庫、流通市場間の小口輸送の移動を支援します。2025年2月、NX Vietnamはハノイとホーチミン市間の南北鉄道を利用した混載サービスを発表しました[2]。鉄道は、特に輸送を定期的な動きにまとめられる場合、適切な貨物に対して道路輸送の代替手段を提供できます。商業的な恩恵は、ターミナルアクセス、取扱要件、輸送スケジュール、ファーストマイルおよびラストマイル配送の調整に依存します。鉄道、道路、倉庫業務を組み合わせるプロバイダーは、荷主に追加のルーティング選択肢を提供できます。
事業形態別:
フレート・フォワーダーが優勢、NVOCCが拡大フレート・フォワーディングは2026年のベトナム混載(LCL)市場規模の91.25%を占めています。フレート・フォワーダーは、船社予約、貨物集荷、混載、書類作成、通関調整、荷主と仕向地エージェント間のコミュニケーションを手配します。その役割は、国際フレートを独自に管理する規模や内部リソースを持たない小規模な輸出業者や輸入業者にとって特に重要です。市場には、国際的なカバレッジ、インフラアクセス、サービス専門化のレベルが異なるプロバイダーが含まれています。フォワーダーは、信頼性の高い船社関係、透明な見積もり、貨物追跡、一貫した貨物取扱いを通じて競争上の地位を強化できます。そのパフォーマンスは、共有コンテナ内で複数の貨物をいかに効率的に調整するかにも依存します。
非船舶運航業者(NVOCC)のCAGRは2027年から2032年にかけて10.91%と予測されています。NVOCCはコンテナ能力を購入し、独自の取り決めのもとで海運サービスを再販することで、混載商品を開発し荷主との商業関係を管理できます。特定の貿易航路で貨物量が増加するにつれ、確立された混載業者は船社に対してより大きな交渉力を得る可能性があります。これにより、価格設定、能力計画、出航オプションに対するより大きなコントロールが支援されます。ただし、NVOCCの成長は船社能力へのアクセス、十分な貨物密度、運営リスクを管理する能力に依存します。小規模なフォワーダーは、ニッチな貿易航路、地域集荷サービス、専門的な顧客サポートを通じて競争力を維持できます。
エンドユーザー別:
小売・eコマースがリード、ヘルスケアは特殊取扱いが必要小売・eコマースは2026年のベトナム混載(LCL)市場シェアの36.13%を占めています。小売業者やオンライン販売者は数量単位で注文を出荷することが多く、混載輸送と仕向地配送への需要を生み出しています。このセグメントには、国際的な調達・販売ネットワークを通じて輸送される消費財、アパレル、電子機器、その他の商品が含まれます。サービス要件には、ラベリング、貨物仕分け、通関書類作成、貨物追跡、配送パートナーとの調整が含まれる場合があります。信頼性の高い可視性と配送調整を混載と組み合わせるフォワーダーは、頻繁な輸送と予測可能な補充を必要とす商業者にサービスを提供できます。価格競争力は依然として重要ですが、遅延や貧弱な輸送情報も顧客満足度に影響を与える可能性があります。
ヘルスケア・医薬品のCAGRは2027年から2032年にかけて9.29%と予測されています。医薬品、医療機器、デリケートなヘルスケア輸送には、温度管理、湿度管理、安全な取扱い、文書化された保管条件が必要な場合があります。2025年6月、NX Groupはハイフォンのディンブー・ロジスティクスセンターのフェーズIIの開設を発表しました。この施設には保税倉庫、コンテナ・フレート・ステーション、温度・湿度管理保管が含まれています。このインフラは、医薬品コンプライアンスを必要とするLCL輸送を含む特殊物流サービスを支援します。プロバイダーは、適切なプロセス、訓練された人員、互換性のある輸送・仕向地施設を通じて貨物の完全性を維持できます。
貨物タイプ別:
一般貨物が優勢、温度管理貨物が拡大一般貨物は2026年のベトナム混載(LCL)市場規模の72.89%を占めています。このカテゴリーには、衣料品、家具、消費財、一部の電子機器を含む、標準的なコンテナ・フレート・ステーション業務を通じて輸送できる多くの製造品が含まれます。これらの輸送は、混載業者が仕向地と輸送スケジュールによって組み合わせる広範な貨物基盤を提供します。サービスパフォーマンスは、効率的な受取り、貨物識別、梱包、書類作成、コンテナ積載に依存します。一般貨物は、製造業と小売活動の幅広い範囲にわたるため、引き続き重要であり続ける可能性が高いです。その大きな基盤は、コンテナ利用率と競争力のある運賃価格設定が重要な商業的考慮事項であり続けることも意味します。
温度管理貨物のCAGRは2027年から2032年にかけて10.22%と予測されています。このカテゴリーには、製品の特定の取扱い要件に従い、保管または輸送中に温度管理を必要とする輸送が含まれます。2025年9月、ITL Freight Managementはリアルタイム温度監視とアラートのためのGPS接続センサーを搭載した初のTF 820V 2Sクールバンを受領しました。この投資は特殊輸送能力の発展を示しています。この貨物を求める混載業者は、受取施設、保管、コンテナ手配、配送パートナーが必要な条件を維持できることを確保しなければなりません。これらの要件は運営の複雑さを高め、価格だけでなくサービス能力をより重要にする可能性があります。
地理的分析
南部ベトナムは2026年のベトナム混載(LCL)市場規模の52.89%を占めています。この地域は、ホーチミン市、ドンナイ、ビンズオン周辺の製造業クラスター、およびカットライとカイメップ・ティバイ港湾システムへのアクセスから恩恵を受けています。これらの工業・海運接続は、定期的な貨物集荷、輸出混載、国際配送を支援しています。2026年4月、Gemadept と CMA CGM はカイメップ・ティバイにおけるジェマリンク深海港フェーズ2の起工式を開催しました[3]。この拡張により、完成後の年間能力は300万TEU超に引き上げられる計画です。追加能力はLCLプロバイダーのルーティングオプションを拡大する可能性がありますが、実際の恩恵は稼働開始、船社サービス、支援内陸インフラに依存します。
北部ベトナムは、電子機器、機械、アパレル、コンポーネント製造基盤により重要なLCL地域です。ハイフォンは工業地帯に海運アクセスを提供し、ハノイおよびその他の製造センター近くの施設は貨物集荷と混載を支援しています。2025年11月、DHL Global Forwardingはホーチミン市のコンテナ・フレート・ステーションが6,800㎡に拡張され、ハイフォン施設が4,000㎡に達したと発表しました。2025年5月、NX Vietnamもハイフォンのディンブー・ロジスティクスセンターのフェーズIIを稼働させ、8,550㎡の倉庫スペースと温度管理・低湿度保管を追加しました。これらの投資は貨物取扱いと保管を支援しますが、施設はその所有権、サービス、特定の輸送タイプへの適合性において異なります。
中部ベトナムのCAGRは2027年から2032年にかけて9.23%と予測されており、セグメント内で最も成長の速い地域となっています。この地域の潜在性は、製造業の発展、港湾接続性、地域貨物集約・配送施設の拡大と結びついています。2025年3月、Bee Logisticsはダナン・ハイテクパークにおけるBee流通センターの開設式を開催しました。この施設は地域の物流インフラを強化し、ダナンおよびその周辺で事業を展開する企業の貨物取扱いを支援できます。中部ベトナムは、輸出業者が地域集荷、混載、配送能力へのアクセスを得るにつれ、LCLサービスにとってより魅力的になる可能性があります。成長のペースは、貨物量、海運接続、倉庫開発、港湾・工業地帯への道路リンクの効率性に依存します。
競争環境
ベトナムLCL市場は依然として分散しており、国際フレート・フォワーダー、国内物流プロバイダー、NVOCC、港湾連携物流会社、専門倉庫オペレーターが含まれています。DHL Global Forwarding、Maersk、DSV、Kuehne+Nagel、CEVA Logisticsなどのグローバルプロバイダーは、国際ネットワーク、船社関係、通関能力、仕向地エージェントのカバレッジを通じて競争しています。Gemadept、ITL、Transimex、Bee Logisticsを含む国内企業は、地域集荷ネットワーク、地域の専門知識、ベトナム物流インフラへのアクセスを通じて競争しています。
インフラ投資は重要な差別化要因です。LCLサービスは輸送の受取り、仕分け、混載、配送に適切な施設を必要とするためです。2025年11月、DHL Global Forwardingはホーチミン市とハイフォンにおけるコンテナ・フレート・ステーション能力の拡張を発表しました[4]。2025年5月、NX Vietnamはディンブー・ロジスティクスセンターのフェーズIIを稼働させ、保税倉庫、コンテナ・フレートステーション、管理保管を追加しました。Gemadeptの2026年4月のジェマリンクフェーズ2起工式は、将来の貨物フローを支援する可能性のある海運能力への投資をさらに示しています。
技術と特殊取扱いは差別化のための追加機会を生み出します。2025年9月、ITL Freight Managementはリアルタイム温度監視とアラートを搭載したGPS接続クールバンを受領しました。この能力は温度管理輸送を支援しますが、エンドツーエンドのLCLサービスには互換性のある保管・取扱い手配も必要です。Bee Logisticsのダナン流通センターは中部ベトナムにおける物理的プレゼンスを強化し、NX Vietnamの鉄道混載サービスは適切な国内貨物に対して道路輸送の代替手段を提供しています。小規模プロバイダーは、特殊貨物、特定の貿易航路、迅速な地域サービスを通じて競争できます。運営の信頼性と透明な価格設定および貨物の可視性を組み合わせるプロバイダーは、サービスへの期待が高まるにつれて顧客を維持するうえで有利な立場にあります。
ベトナム混載(LCL)産業リーダー
-
Indo Trans Logistics Corporation (ITL)
-
Transimex Corporation
-
Kuehne+Nagel
-
DSV
-
A.P. Moller - Maersk
- 注:主要企業の掲載順は順位を示すものではありません。
ベトナム混載(LCL)市場 このレポートでカバーされる企業
- A.P. Moller - Maersk
- DHL Global Forwarding
- DSV
- Kuehne+Nagel
- CEVA Logistics
- Expeditors International
- Nippon Express
- Rhenus Logistics
- Sinotrans
- SEKO Logistics
- Yusen Logistics
- CJ Logistics
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- Transimex Corporation
- Gemadept Corporation
- U&I Logistics Corporation
- VINATRANS
- Dolphin Sea Air Services Corporation
- ASL Logistics
- Vinafreight
- Vietfracht
最近の産業開発事情 ベトナム混載(LCL)市場
- 2026年4月:Gemadept と CMA CGM がカイメップ・ティバイにおけるジェマリンク深海港フェーズ2の起工式を開催しました。このプロジェクトは完成後の年間港湾能力を300万TEU超に増加させる計画です。
- 2026年3月:Gemadept と CJ Logistics が物流・海運業務の戦略的最適化を発表しました。この発表は各社の運営上の強みを活用することに焦点を当てていました。
- 2025年11月:DHL Global Forwardingがベトナムのコンテナ・フレート・ステーション・ネットワークの拡張を発表しました。ホーチミン市施設は4,600㎡から6,800㎡に拡大し、ハイフォン施設は4,000㎡に達しました。
- 2025年10月:Gemadeptがナムディンブー港フェーズ3が2025年9月30日の最初の船舶到着をもって正式に稼働を開始したと発表しました。この拡張により年間約65万TEUの能力が追加され、港湾クラスターの総能力は200万TEU超となりました。
ベトナム混載(LCL)市場レポートの範囲
セグメンテーション概要
| 混載サービス |
| デバンニング・配送 |
| 国内 |
| 国際 |
| フレート・フォワーディング |
| NVOCC |
| 製造業・自動車 |
| 小売・eコマース |
| ヘルスケア・医薬品 |
| 農業・林業 |
| その他のエンドユーザー |
| 一般貨物 |
| 温度管理貨物 |
| 危険物貨物 |
| 高価値・精密貨物 |
| その他のエンドユーザー |
| 北部ベトナム |
| 中部ベトナム |
| 南部ベトナム |
| サービスタイプ別 | 混載サービス |
| デバンニング・配送 | |
| 仕向地別 | 国内 |
| 国際 | |
| 事業形態別 | フレート・フォワーディング |
| NVOCC | |
| エンドユーザー別 | 製造業・自動車 |
| 小売・eコマース | |
| ヘルスケア・医薬品 | |
| 農業・林業 | |
| その他のエンドユーザー | |
| 貨物タイプ別 | 一般貨物 |
| 温度管理貨物 | |
| 危険物貨物 | |
| 高価値・精密貨物 | |
| その他のエンドユーザー | |
| 地域別 | 北部ベトナム |
| 中部ベトナム | |
| 南部ベトナム |
レポートで回答される主要な質問
ベトナムのLCL市場の規模はどのくらいですか?
市場は2026年に0.98 ビリオン 米ドルと評価されており、2032年までに1.62 ビリオン 米ドルに達すると推定されています。予測モデルは2027年~2032年のCAGR 8.71%を報告しており、四捨五入された市場値の調整が行われます。
ベトナムのLCL活動で最大のシェアを持つサービスカテゴリーはどれですか?
混載サービスは2026年の市場の66.78%を占めており、満載コンテナを満たさない貨物を持つ輸出業者からの需要に支えられています。
なぜベトナムで国内LCLフレートが成長しているのですか?
国内LCLは、企業が製造センターと流通市場間で柔軟な輸送オプションを求めるにつれ、2032年までにCAGR 9.37%を記録すると予測されています。
最も速く成長しているエンドユーザーカテゴリーはどれですか?
ヘルスケア・医薬品は、特殊取扱いと管理保管への需要に支えられ、2032年までにCAGR 9.29%を記録すると予測されています。
ベトナムのLCL市場をリードしている地域はどこですか?
南部ベトナムは2026年の市場の52.89%を占めており、製造業クラスターと主要海運ゲートウェイへのアクセスに支えられています。
ベトナムのLCLサービスで最も重要な競争能力は何ですか?
船社へのアクセス、混載施設、通関書類作成、貨物の可視性、信頼性の高いスケジュール、特殊貨物取扱いが重要な競争能力です。