
インドネシア島嶼間物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 38.68 十億米ドル |
| 市場規模 (2026) | 41.67 十億米ドル |
| 市場規模 (2031) | 58.40 十億米ドル |
| 成長率 (2026 - 2031) | 6.99 % |
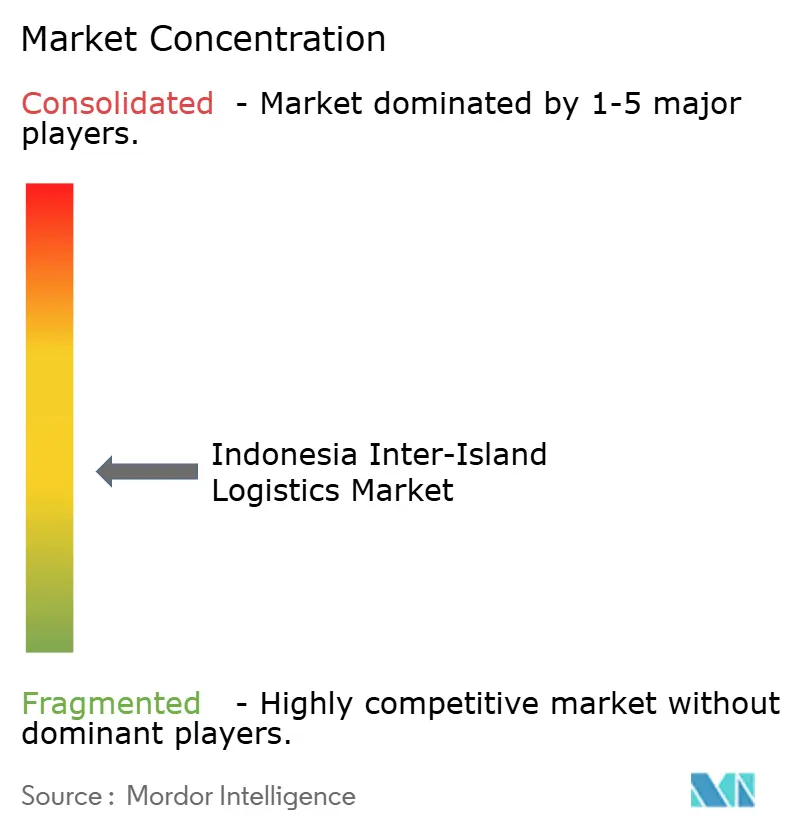
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア島嶼間物流市場分析
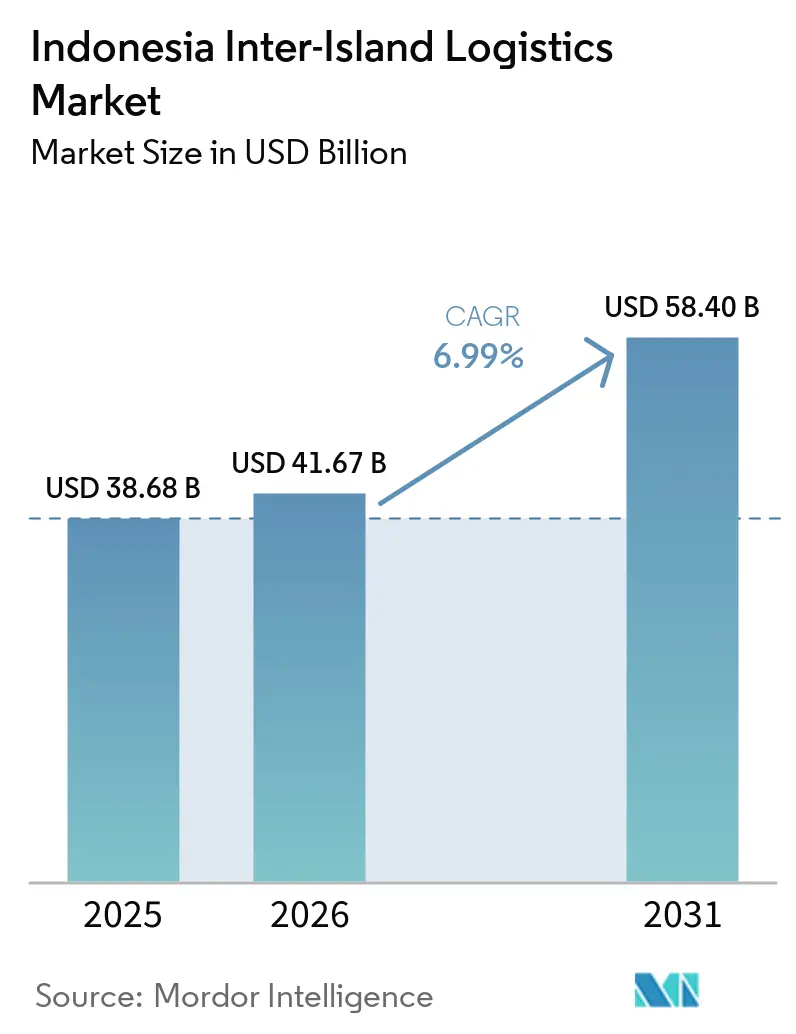
インドネシア島嶼間物流市場規模は2025年に38.68 ビリオン 米ドルと評価され、2026年の41.67 ビリオン 米ドルから2031年には58.40 ビリオン 米ドルに達すると推定されており、予測期間2026年から2031年にかけてCAGR 6.99%で成長する見込みです。
インドネシアの群島地理的特性により、海上および複合輸送リンクが経済活動に不可欠であるため、フレート需要は単一の輸送モードではなく島嶼間の物品移動に結びついています。ペリンドは2025年に1,980万TEUを処理し、国内海上フレートは5億840万トンを取り扱い、インドネシアのサプライチェーン全体にわたるコンテナ、バルク、小口貨物の流れの規模を示しています。インドネシア島嶼間物流市場は、製造業者やオンライン小売業者が輸送、保管、カーゴ取り扱い、および出荷可視性を一つのサービスチェーンで必要とするため、統合サービスへと移行しています。港湾、フェリー、航路ネットワークの公共投資は東部州へのアクセスを改善できる一方、高い燃料コストと限られた帰り荷が引き続き運送業者の経済性に影響を与えています。競争はサービス層によって異なり、国内事業者が航路・船隊の優位性を維持し、国際事業者は専門的な複合輸送サービスで競争しています。
主要レポートのポイント
- 物流機能別では、輸送が2025年のインドネシア島嶼間物流市場シェアの58.95%を占め、付加価値物流サービスは2031年までCAGR 10.37%で成長すると予測されています。
- エンドユーザー産業別では、製造・工業が2025年のインドネシア島嶼間物流市場規模の25.78%を占め、小売・Eコマースは2031年までCAGR 11.38%で成長すると予測されています。
- 島嶼間回廊別では、ジャワ島~バリ島・ヌサトゥンガラが2025年のインドネシア島嶼間物流市場シェアの62.37%を占め、ジャワ島~スラウェシ島は2031年までCAGR 10.68%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア島嶼間物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの拡大による島嶼間配送需要の増加 | +1.8% | 全国規模、ジャワ島・スマトラ島・カリマンタン島回廊に集中し、スラウェシ島へ拡大中 | 短期(2年以内) |
| 工業成長による島嶼間フレート輸送需要の拡大 | +1.4% | 西ジャワ州、中部ジャワ州、北スラウェシ州 | 中期(2〜4年) |
| インフラ投資による島嶼間物流接続性の強化 | +1.1% | 全国規模、インドネシア東部・スマトラ島・リアウ諸島での優先的改善 | 中期(2〜4年) |
| 物流デジタル化による港湾・出荷調整の改善 | +0.9% | 全国規模、タンジュン・プリオク・タンジュン・ペラク・マカッサルでの早期改善 | 中期(2〜4年) |
| 帰り荷利用率の低さによる混載サービス需要の増加 | +0.7% | インドネシア東部、スマトラ島、カリマンタン島の発送回廊 | 短期(2年以内) |
| ハブ・アンド・スポークネットワークによるインドネシア東部配送範囲の拡大 | +0.6% | スラウェシ島、マルク州、パプア州、ヌサトゥンガラ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの拡大による島嶼間配送需要の増加
インドネシアのEコマースプラットフォームはジャワ島を超えて配送システムを拡張しており、主要島嶼と遠隔都市間の協調的な小口貨物輸送の必要性が高まっています。Shopee Expressは全国487都市にサービスを提供しており、ジャワ島外への多くの配送では地域配送が始まる前に島嶼間輸送が必要となります。インドネシア島嶼間物流市場は、オンライン小売需要が都市部の仕分け拠点と物理的な小売オプションが少ない地域を結びつけることで恩恵を受けています。この需要は、消費者が主要フルフィルメントセンターから商品を受け取るために複数区間の配送ルートに依存している地域で最も強くなっています。プラットフォームが路線カバレッジを拡大するにつれ、フレート事業者は定期幹線輸送、地域倉庫、最終配送サポートの需要を獲得できます。
工業成長による島嶼間フレート輸送需要の拡大
製造業の成長により、インドネシアの島嶼ネットワーク全体での原材料、部品、完成品の輸送需要が増加しています。中央統計局と工業省は、2026年第2四半期の非石油・ガス製造業がインドネシアのGDP成長率5.29%をわずかに上回る前年比5.3%成長を記録したと報告しました。2026年8月、クンダル経済特区とバタン統合工業団地は土地利用率100%に達し、ジャワ島の港湾システムを通じたカーゴパイプラインを支えました。バタン・インダストロポリス内陸デポは当初60万〜65万TEUの処理能力を想定して設計されており、工業生産と海上フレートの間の集約拠点を形成できます[1]。スラウェシ島では、電気自動車サプライチェーン向けのより複雑なニッケル加工により、フレートがバルク輸送からコンテナ化カーゴへとシフトする可能性があります。この変化はジャワ島~スラウェシ島回廊における高付加価値物流活動を支援し、適切な設備を持つ事業者による船隊投資を促進します。
インフラ投資による島嶼間物流接続性の強化
港湾・フェリーへの投資がインドネシア島嶼間物流市場の物理的処理能力を拡大しています。PT ASDP Indonesia Ferryは2030年までに46隻の船舶と35施設における55の港湾プロジェクトに対し、2兆3,490億インドネシアルピア(14.1億 米ドル)の投資計画を公表しました[2]。ペリンドのニュー・プリオク・コンテナターミナルのフェーズ2・3は、12億 米ドルの概算投資により年間300万TEUの追加処理能力を目標としています。クアラ・タンジュン、パティンバン、タンジュン・カラットの処理能力増強により、スマトラ島と西ジャワ州の製造業者は混雑するジャカルタのゲートウェイに代わる選択肢を得られます。タンジュン・カラット新港は2025年9月に国家戦略プロジェクトに指定され、ペリンド主導のコンソーシアムにより開発が進められています。これらの施設はり直接的なカーゴルーティングを支援できますが、商業的成果は定期的なカーゴ量と内陸施設との接続性に依存します。
物流デジタル化による港湾・出荷調整の改善
カーゴが港湾、デポ、船舶、倉庫、最終配送ネットワークを通じて移動するにつれ、デジタルシステムの重要性が高まっています。ペリンド・ソルシ・デジタルとインドネシアコンテナデポ協会は2026年9月、アダラプラットフォームを通じて港湾とデポのシステムを接続する協定に署名しました。この計画されたリンクは、海上チェーン全体にわたるコンテナ追跡と可視性を提供することを目的としています。インドネシアはまた2026年7月にインドネシア・オープン・ネットワークを立ち上げ、相互運用可能なアーキテクチャを通じて物流事業者、Eコマースプラットフォーム、決済システムを接続しました。インドネシア島嶼間物流市場において、データ共有の改善はカーゴオーナーと事業者間の情報格差を縮小し、より良い設備計画を支援できます。また、複数の荷主からのフレートを統合できる場合、より小規模な航路を実現可能にることもできますが、事業者はそのメリットを実現するために一貫した港湾・デポの参加が依然として必要です。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ格差によるインドネシア島嶼間物流輸送非効率性の増大 | -1.4% | インドネシア東部、パプア州、マルク州、ヌサトゥンガラ、フロンティア島嶼 | 長期(4年以上) |
| 燃料価格変動による島嶼間輸送運営コストの上昇 | -1.1% | 世界規模、カリマンタン島・スラウェシ島・パプア州でのリスクが大きい | 短期(2年以内) |
| 空の帰り荷の不均衡によるネットワーク運営効率の低下 | -0.8% | インドネシア東部の発送ルートとスマトラ島の商品回廊 | 中期(2〜4年) |
| 地域規制の相違によるカーゴ取り扱い複雑性の増大 | -0.5% | 全国規模、港湾当局とデポの管轄区域に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インフラ格差によるインドネシア島嶼間物流輸送非効率性の増大
インフラの質はネットワーク全体で依然として不均一であり、特にインドネシア東部とフロンティア地域で顕著です。2025年に発表された海上トープログラムの査読済み評価では、インドネシアの港湾の58.7%が現代的なカーゴ取り扱いに適切な設備を備えていることが判明しました。設備と港湾能力の格差は、輸送時間の延長、取り扱いコストの増加、低需要ルートでのカーゴ損傷リスクの増大につながる可能性があります。ヌサトゥンガラ・ティムール州におけるASDPのパイオニアフェリーサービスは、資金制約により2026年7月初旬に一時的に中断されましたが、追加の政府支援を受けて2026年7月20日にサービスが再開されました。この事例はフロンティア接続が公共サービス支援に依存していることを示しています。インフラとサービス資金が不十分な場合、帰り荷の確保も困難になり、補助金アクセスのない航路での民間運営の魅力が低下します。
燃料価格変動による島嶼間輸送運営コストの上昇
船舶とトラックが島嶼間フレート運営の中心であるため、燃料コストは運送業者のマージンに迅速に影響を与える可能性があります。シンガポールの海上バンカー高硫黄燃料油は100%上昇し、低硫黄燃料は中東の供給混乱を受けて2026年2月下旬から3月上旬にかけて99%上昇しました。燃料流通コストにより、スラウェシ島での非補助金対象のペルタマックス価格はジャワ島より高くなっています。燃料が船舶・トラック運営コストの35%〜40%を占める場合、軽油価格の30%上昇はフレートコストを10.5%〜12%引き上げる可能性があります。このリスクは、需要とカーゴバランスの予測が困難な薄利の東部ルートで特に深刻です。また、価格に敏感な回廊での輸送量を減少させる可能性のある緊急燃料サーチャージの導入につながることもあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物流機能別:輸送規模が基盤を形成し、付加価値サービスが成長を牽引
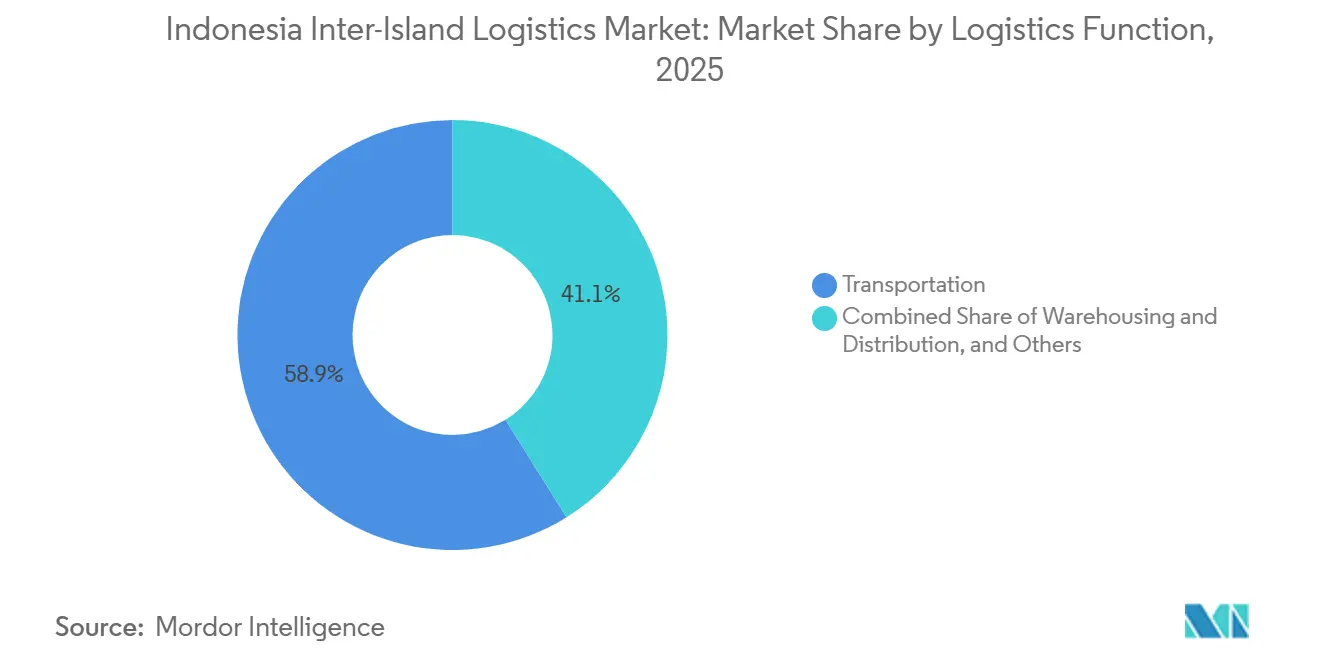
輸送は2025年のインドネシア島嶼間物流市場シェアの58.95%を占めました。輸送は島嶼間サプライチェーンの中心であり続けており、国内海上フレートは大規模なコンテナ化・非コンテナ化カーゴを取り扱い、短距離海上ルートではフェリーおよびRoRoサービスが支援しています。国内航空フレートは医療製品や電子機器を含む時間的制約のある出荷に対応しています。輸送活動の規模は、広範な航路カバレッジ、船舶の可用性、湾アクセスを持つ確立された事業者を支援しています。一方、船舶登録、船舶分類、海事コンプライアンス要件は、確立された運営能力を持つ事業者に有利に働きます。
付加価値物流サービスは2031年までCAGR 10.37%で成長すると予測されています。これらのサービスは、製造業者やオンライン小売業者が梱包、ラベリング、カーゴ取り扱い、在庫管理、出荷後サポートをカバーする統合ソリューションを求めるにつれて重要性が高まっています。バタンとカラワンの工業開発は、港湾接続近くの保税倉庫とクロスドック施設への需要を支援しています。最新の船舶処理能力と自動化物流ハブへの投資も、輸送、倉庫、仕分け、島嶼間配送サービスの統合を強化しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:製造業が構造的な比重を維持し、Eコマースが増分成長を牽引
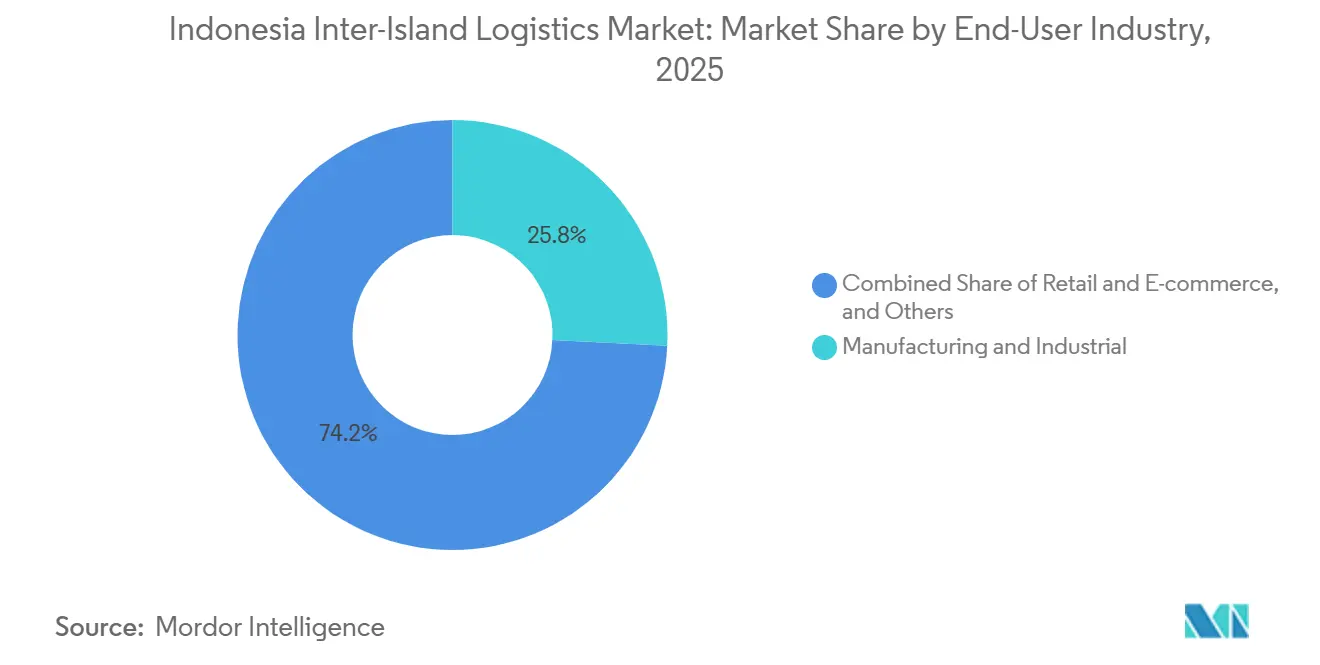
製造・工業ユーザーは2025年のインドネシア島嶼間物流市場規模の25.78%を占めました。製造業の需要は、ブカシ、カラワン、プルワカルタにあるジャワ島の工業クラスターによって支えられており、スマトラ島とカリマンタン島からの原材料の定期的な入荷と群島全体への出荷配送を生み出しています。定期的な生産スケジュールにより、部品、材料、完成品の島嶼間輸送に対する一貫した需要が生まれ、物流活動がジャワ島およびその他の製造拠点全体の工業投資と密接に結びついています。
小売・Eコマースは2031年までCAGR 11.38%という最高のエンドユーザー成長率を記録すると予測されています。このセグメントは、カリマンタン島、スラウェシ島、インドネシア東部全体の物流接続性が改善されるにつれて拡大し、オンライン小売ネットワークがジャワ島の主要都市を超えた市場に到達できるようになると期待されいます。食品・飲料、農業・林業、化学・石油化学は大量のバルクおよび温度管理が必要なフレート量を生み出しています。自動車・部品物流はパティンバン港の車両取り扱い能力の開発から恩恵を受けられる一方、電子・電気機器の出荷はバタムとスバンの生産活動によって支えられています。医療・医薬品の出荷は量は少ないものの、コールドチェーン取り扱いと規制文書が適格な温度管理インフラを必要とするため、専門的なサービスが求められます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
ジャワ島~バリ島・ヌサトゥンガラ回廊は、ジワ島の製造基盤と消費者需要に支えられ、2025年のインドネシア島嶼間物流市場シェアの62.37%を占めました。タンジュン・プリオクとタンジュン・ペラクは主要なコンテナ化島嶼間スループットを取り扱っています。ニュー・プリオク・コンテナターミナルのフェーズ2・3は、12億 米ドルの概算投資により年間300万TEUの処理能力追加を計画しています。パティンバンの計画中の車両ターミナルは年間最大60万台の車両を取り扱うことができ、西ジャワ州に追加の自動車フレートゲートウェイを提供できます。レトゥンとセダナウのフェリー港は2025年11月に開港し、リアウ諸島のタンジュン・ウバン~セダナウ~セラサン~シンテテ航路を強化しました。
ジャワ島~スマトラ島とジャワ島~カリマンタン島は、インドネシア島嶼間物流市場の商品フレートの基幹を形成しています。スマトラ島の商品流出は複数の航路で入荷の一般カーゴを上回り、空コンテナの再配置が必要となりコストが増加しています。査読済み研究では、港湾中心の商品加工によりバックホールカーゴが増加することで物流コストを30%〜40%削減できることが判明しており、タンジュン・カラットにおける物流・工業インフラの整備を支持する根拠となり得ます。PT Samudera Indonesiaは2026年5月にクアラ・タンジュン~シンガポール~ペナン間の週1便サービスを開始し、北スマトラ州の工業テナントに直接輸出オプションを提供しました。接続性の改善はジャカルタへの依存を低減できますが、帰り荷は航路経済性にとって依然として重要です。
ジャワ島~スラウェシ島は2031年までCAGR 10.68%で拡大すると予測されており、回廊別インドネシア島嶼間物流市場規模において最も強い成長エリアです。スラムパ地域は2026年1月に物流コストの30%削減を目標とするイニシアチブを立ち上げ、ビトゥン港の東アジアとの接続を活用しました。マルク州は2026年8月にバッペナスと世界銀行の資金援助を受けた統合物流ハブを発表し、2027年の着工と5,000〜6,000人の雇用創出を見込んでいます[3]。東部海上トール航路の帰り荷は2025年に平均25%未満の利用率にとどまり、PELNI・Meratusパートナーシップはカーゴ混載とハブ・アンド・スポーク運営を通じてこの格差解消を目指しています。
競争環境
インドネシア島嶼間物流市場は、確立された国内事業者と国営関連事業者の間で適度に分散しており、付加価値サービスと倉庫業にはより多くの参加者がいます。Meratus Groupは2026年上半期時点で45以上の航路に約100隻の船舶を運航しており、密度の高い国内ネットワークを持っています。PT SPIL、PT TEMAS Tbk、PT Tanto Intim Lineは、カーゴオーナーとの長年の関係を通じて東部志向の回廊で確立されています。PT ASDP Indonesia Ferryは政府の航路認可を通じてRoRoサービスで強固な地位を持ち、2兆3,490億インドネシアルピア(14.1億 米ドル)の投資計画は船舶と港湾資産の更新の必要性を反映しています。
国際事業者は国内海運事業者とは異なる競争をしています。DHL Groupはインドネシア全土に70便以上の日次フライト、7つのゲートウェイ施設、約180拠点を持ち、複合輸送の可視性と電気自動車、ライフサイエンス、Eコマース向けソリューションに注力しています。インドネシア島嶼間物流産業は、医療・食品加工向けコールドチェーンサービスの余地も提供しています。デジタルフレートブローカレッジは、需要の少ない航路で小規模なカーゴオーナーが積み荷を統合するのに役立ちます。同時に、タンジュン・カラット、クアラ・タンジュン、パティンバンの新施設は、港湾ベースの付加価値物流の機会を創出できます。
PT TEMASは2026年8月にMV Digul Masを就航させ、2026年の設備投資として2兆5,000億インドネシアルピア(1,524億 米ドル)を計画しました[4]。この計画には、船隊増強、港湾設備、ペリンド・ターミナル・ペティケマスとのBOT方式によるタンジュン・リオクの岸壁の340mから485mへの延伸が含まれます。PT TEMASはまた、1兆インドネシアルピア(610億 米ドル)の設備投資によるスラバヤLNG液化プラントを稼働させ、2026年5月の商業運転開始を目標としました。PT Samudera Indonesiaは船舶発注、パティンバンターミナル、マドゥラ造船所に対して3億 米ドルの2026年設備投資を配分しました。デジタル能力が限られた小規模事業者は、統合サービスカバレッジを提供するプラットフォーム所有ネットワークにカーゴを奪われるリスクに直面しています。
インドネシア島嶼間物流産業のリーダー企業
-
Meratus Group
-
PT Salam Pacific Indonesia Lines (SPIL)
-
PT TEMAS Tbk
-
PT Samudera Indonesia Tbk
-
PT ASDP Indonesia Ferry (Persero)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:PT TEMAS TbkはMV Digul Mas(468TEU、LNG単燃料、電気推進)をスラバヤ~ケンダリ~ゴロンタロ国内航路に就航させ、2026年の設備投資として2兆5,000億インドネシアルピア(1,524億 米ドル)を設定しました。これには船隊増強、港湾設備、ペリンド・ターミナル・ペティケマスとのBOT方式によるタンジュン・プリオクの岸壁の340mから485mへの延伸が含まれます。
- 2026年6月:PT ASDP Indonesia Ferryは2030年までに46隻の新造船と35施設における55の港湾プロジェクトに対し、2兆3,490億インドネシアルピア(14.1億 米ドル)の投資計画を発表しました。
- 2026年4月:PT PELNIとMeratus Lineは、海上トール航路S4A(クパン~ロテ島~サブ島)およびS4B(クパン~ラランツカ~レンバタ島~カラバヒ)に関するハブ・アンド・スポーク協力協定に署名し、運営コストの削減とインドネシア東部への配送加速を目指しました。2025年、海上トールプログラムはフロンティア(3TP)地域の価格格差を20%〜40%縮小しました。
- 2025年11月:DHL Express Indonesiaはスラバヤ、デンパサール、バタムに新たな処理センターを設置することを約束し、バタム~シンガポール航路の日次カーゴ船サービスを備えた6,000㎡のバタム施設を開設しました。
インドネシア島嶼間物流市場レポートの範囲
| 輸送 | 国内海上フレート | コンテナ化カーゴ |
| 非コンテナ化カーゴ | ||
| フェリーおよびRoRoフレート | ||
| 国内航空フレート | ||
| 倉庫・配送 | ||
| 付加価値物流サービス(梱包、ラベリング、取り扱いなど) |
| 製造・工業 |
| 小売・Eコマース |
| 食品・飲料 |
| 自動車・部品 |
| 化学・石油化学 |
| 電子・電気機器 |
| 農業・林業 |
| 医療・医薬品 |
| その他のエンドユーザー |
| ジャワ島~スマトラ島 |
| ジャワ島~カリマンタン島 |
| ジャワ島~スラウェシ島 |
| ジャワ島~バリ島・ヌサトゥンガラ |
| スラウェシ島~マルク州・パプア州 |
| その他の島嶼間回廊 |
| 物流機能別 | 輸送 | 国内海上フレート | コンテナ化カーゴ |
| 非コンテナ化カーゴ | |||
| フェリーおよびRoRoフレート | |||
| 国内航空フレート | |||
| 倉庫・配送 | |||
| 付加価値物流サービス(梱包、ラベリング、取り扱いなど) | |||
| エンドユーザー産業別 | 製造・工業 | ||
| 小売・Eコマース | |||
| 食品・飲料 | |||
| 自動車・部品 | |||
| 化学・石油化学 | |||
| 電子・電気機器 | |||
| 農業・林業 | |||
| 医療・医薬品 | |||
| その他のエンドユーザー | |||
| 島嶼間回廊別 | ジャワ島~スマトラ島 | ||
| ジャワ島~カリマンタン島 | |||
| ジャワ島~スラウェシ島 | |||
| ジャワ島~バリ島・ヌサトゥンガラ | |||
| スラウェシ島~マルク州・パプア州 | |||
| その他の島嶼間回廊 |
レポートで回答される主要な質問
インドネシアの島嶼間物流セクターの規模はどのくらいですか?
インドネシア島嶼間物流市場は2025年に38.68 ビリオン 米ドルと評価され、2026年には41.67 ビリオン 米ドルと推定されています。2031年までにCAGR 6.99%で58.40 ビリオン 米ドルに達すると予測されています。
インドネシアで最も大きな役割を果たしている物流機能はどれですか?
輸送は2025年の収益の58.95%を占めました。これは島嶼間サプライチェーンが海上、フェリー、RoRo、および関連するフレートリンクに依存しているためです。
最も急速に成長している顧客グループはどれですか?
小売・Eコマースは、ネットワークがジャワ島の主要都市を超えて拡大するにつれ、2031年までCAGR 11.38%で成長すると予測されています。
最も急速に成長している回廊はどれですか?
ジャワ島~スラウェシ島は、スラウェシ島の工業活動と港湾トラフィックに支えられ、2031年までCAGR 10.68%で拡大すると予測されています。
島嶼間フレートの効率性を制限する要因は何ですか?
不均一な港湾能力、燃料価格の変動、空の帰り航海、地域の取り扱い要件の相違がコストを引き上げ、スケジュールの信頼性を低下させる可能性があります。
デジタル化は島嶼間フレートサービスをどのように変えていますか?
港湾・デポの統合、コンテナ追跡、相互運用可能なシステムにより、複数島嶼にわたるサプライチェーンの出荷可視性、カーゴ混載、設備計画を改善できます。