
インドネシア プロジェクト カーゴ ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
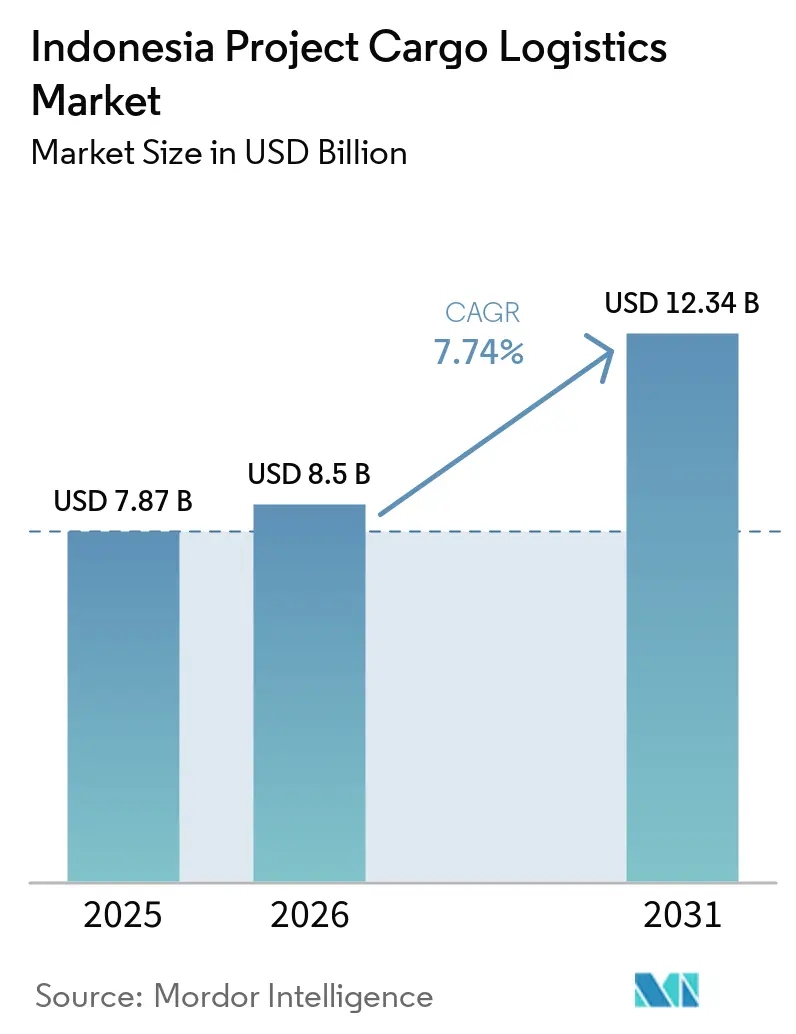
| 基準年の市場規模 (2025) | 7.87 十億米ドル |
| 市場規模 (2026) | 8.5 十億米ドル |
| 市場規模 (2031) | 12.34 十億米ドル |
| 成長率 (2026 - 2031) | 7.74 % |
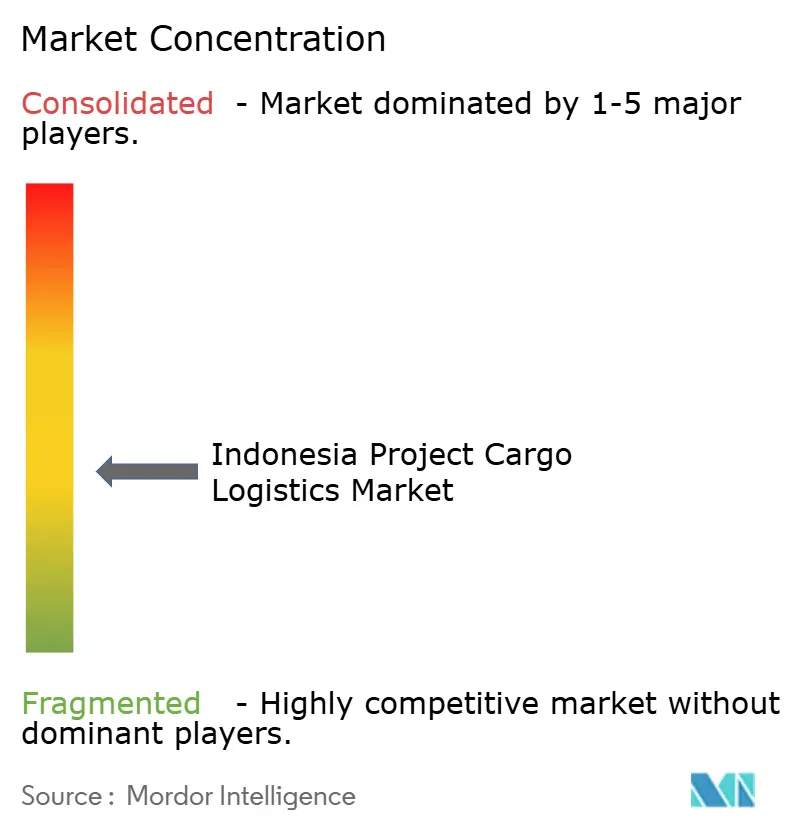
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア プロジェクト カーゴ ロジスティクス市場分析
インドネシア プロジェクト カーゴ ロジスティクス市場規模は2025年に7.87 ビリオン 米ドルと評価され、2026年の8.50 ビリオン 米ドルから2031年には12.34 ビリオン 米ドルに達すると推定されており、予測期間2026年から2031年にかけてCAGR 7.74%で成長する見込みです。
政府のインフラ整備プログラムおよび産業加工への投資が、複数の島々にわたる特殊輸送への需要を同時に創出しています。インドネシア プロジェクト カーゴ ロジスティクス市場は、機器のサイズ、重量、ルート条件、プロジェクトスケジュールがプロバイダー選定を左右するため、標準的な輸送の枠を超えた展開を見せています。2025年から2029年の有料道路計画は、2,461kmの運用道路とIDR 725兆(430億2,600万 米ドル)の投資を目標としており、既存の産業回廊を超えた重量物カーゴサイトへのアクセスを支援します。ローカルコンテンツ要件も国内製造活動を増加させており、製造ヤードとプロジェクトサイト間の特殊輸送が増加しています。技術的な計画能力と地域的な運営カバレッジを持つプロバイダーは、複雑な産業プロジェクトが建設・試運転フェーズに移行するにつれて、より有利な立場に置かれています。
主要レポートのポイント
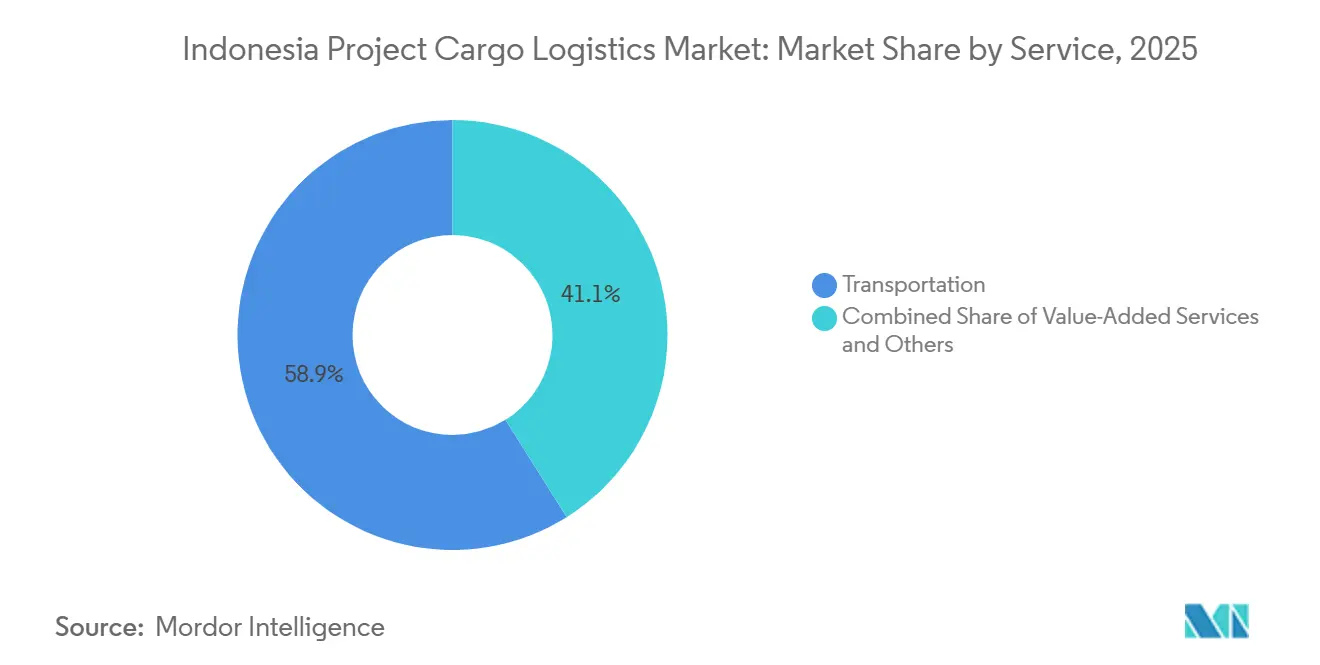
- サービス別では、輸送が2025年のインドネシア プロジェクト カーゴ ロジスティクス市場シェアの58.85%を占め、付加価値サービスおよびその他が2031年にかけて最高のCAGR 8.69%を記録する見込みです。
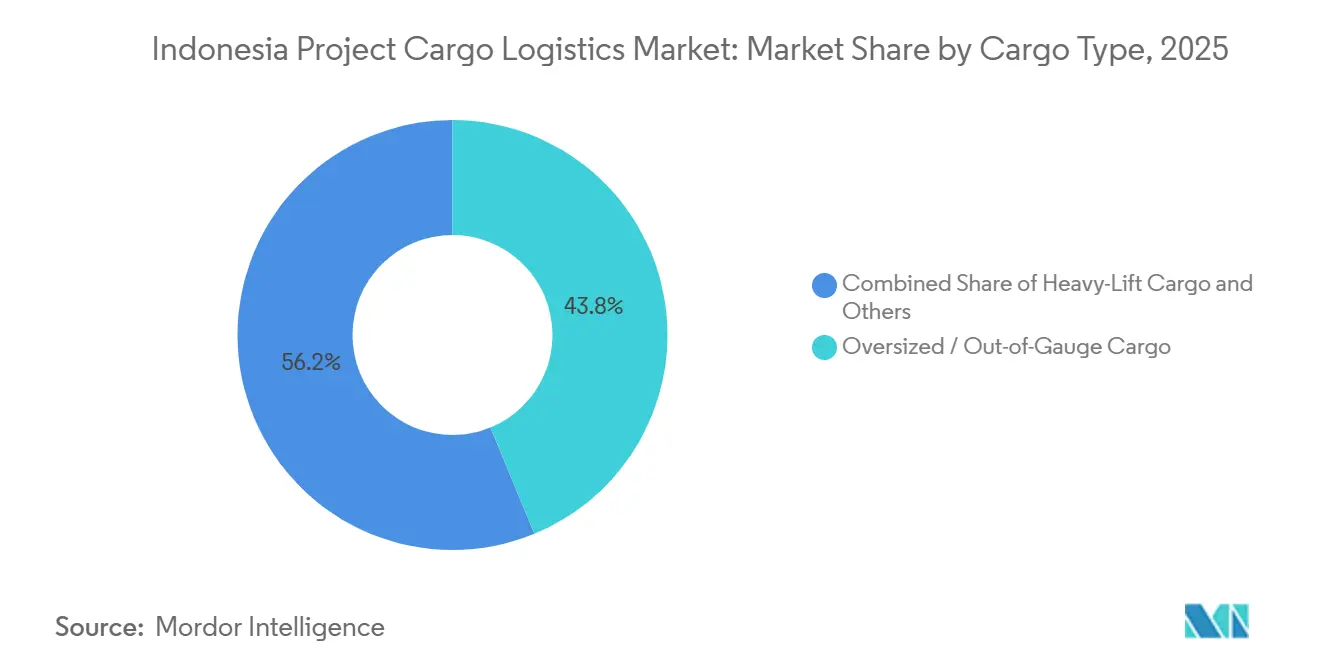
- カーゴタイプ別では、超大型/規格外カーゴが2025年のインドネシア プロジェクト カーゴ ロジスティクス市場規模の43.78%を占め、重量物吊り上げカーゴが2031年にかけて最高のCAGR 9.37%を記録する見込みです。
- エンドユーザー産業別では、建設・インフラが2025年のインドネシア プロジェクト カーゴ ロジスティクス市場シェアの32.56%を占め、発電・送電が2031年にかけて最高のCAGR 9.57%を記録する見込みです。
- 地域別では、ジャカルタおよびBODを含むジャワが2025年のインドネシア プロジェクト カーゴ ロジスティクス市場規模の61.64%を占め、スラウェシが2031年にかけて最高のCAGR 10.68%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア プロジェクト カーゴ ロジスティクス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ プロジェクトによる特殊プロジェクト ロジスティクス需要の増加 | +2.0% | IKN、有料道路、港湾拡張を含む ジャワ、カリマンタン、スマトラ | 中期(2〜4 年) |
| 再生可能エネルギーの 拡大による重量物輸送需要の増加 | +1.5% | 中部・西部ジャワ、スラウェシ、 スマトラ、パプア地域 | 長期(4年 以上) |
| 鉱業の 下流化による産業プロジェクト カーゴ量の拡大 | +1.2% | 東南スラウェシ およびカリマンタン | 中期(2〜4 年) |
| 製造業の ローカライゼーションによる産業ロジスティクス プロジェクト活動の増加 | +0.8% | 西ジャワ産業回廊 およびバタム自由貿易地区 | 短期(2年 以内) |
| 重量物吊り上げの アウトソーシングによる特殊マルチモーダル ロジスティクス需要の支援 | +0.7% | ジャワ、西パプア、 カリマンタン | 中期(2〜4 年) |
| デジタル コントロール タワーによるプロジェクト カーゴ調整の改善 | +0.5% | ジャワ、スラウェシ、 全国の港湾 | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
インフラプロジェクトによる特殊プロジェクト ロジスティクス需要の増加
インドネシアのインフラ投資サイクルは、有料道路、港湾、空港、発電、新首都建設を同時にカバーしています。IKN庁は2025年11月に、2027年12月までに予定される立法・司法ゾーンのインフラ整備に対してIDR 3兆(1億7,950万 米ドル)を発注しました。これらの契約により、ジャワからカリマンタンへの継続的な機器輸送が生まれます。PT PPの1億4,300万 米ドル規模のニュー・プリオク東部アクセス第II区間プロジェクトは2025年に開始され、ヌサンタラ保税地区とニュー・プリオク コンテナターミナル1を接続しました。このプロジェクトにより、タンジュン・プリオクを経由して搬入される大型機器のラストマイルルートが改善されます。各インフラプロジェクトには、クレーンの動員、ステージングヤード管理、許可証の調整、海上保証も必要であり、これによりインドネシア プロジェクト カーゴ ロジスティクス市場は従来のフレート業務を超えた展開を見せています。
再生可能エネルギーの拡大による重量物輸送需要の増加
PLNのRUPTL 2025年から2034年には42.6GWの新規再生可能エネルギー容量が含まれており、計画された容量追加の61%を占めています。2026年8月、プラボウォ大統領は中部ジャワにおいてIDR 1.6兆(9,020万 米ドル)の投資に支援された134MWpのガジャー・ムングクール浮体式太陽光発電所の建設を開始しました。再生可能エネルギー機器は、個々の部品が従来の石油・ガスモジュールより軽量であっても、大きな寸法を持ちます。このプロファイルには、フラットベッドおよびRoRo輸送、ルート通行許可証、海上輸送計画が必要です。ペリンド リージョナル2バンテンは2025年にチワンダンを通じて347,850MTの風力タワー一般カーゴを取り扱い、2026年1月から8月にかけて269,006MTを取り扱いました。したがって、インドネシア プロジェクト カーゴ ロジスティクス市場は、従来の重量物モジュールだけでなく、再生可能エネルギーコンポーネントに対応した運営能力を必要としています。
鉱業の下流化による産業プロジェクト カーゴ量の拡大
2020年第3号法は未処理ニッケルおよびボーキサイトの輸出を制限し、インドネシア国内でのスメルター、HPAL(高圧酸浸出)プラント、産業団地の建設を支援しました。これらの施設には、オートクレーブ、プロセス容器、配管パッケージ、モジュール構造物の複数年にわたる納品スケジュールが必要です。PT Vale Indonesiaは2025年初頭にポマラーHPAL施設向けの最初の2基のオートクレーブユニットを受け取りました。この施設は年間最大120,000トンの混合水酸化物沈殿物を生産するよう設計されています[1]。PT Ceria Nugraha Indotamaは2026年7月にコラカから初の低炭素フェロニッケル輸出を開始し、ケンダリー新港を利用して中国へのルートを16日間に短縮しました。これらのプロジェクトは、プロジェクトサイト近くに確立された能力と製造リンクを持つオペレーターを優遇します。プラントが稼働を開始した後も、メンテナンスおよび拡張フェーズを通じて需要が継続し、インドネシア プロジェクト カーゴ ロジスティクス市場における継続的な業務を支援します。
製造業のローカライゼーションによる産業ロジスティクス プロジェクト活動の増加
TKDN政策と外国投資が、資源加工だけでなく工場設置のためのプロジェクト ロジスティクス需要を創出しています。VinFastは2025年12月にスバンに電気自動車工場を設し、フェーズ1の投資額は3億 米ドルでした[2]。ボッシュは2025年11月にチカランでEVコンポーネント工場の建設を開始し、潜在的な投資額はEUR 2億5,900万(3億476万 米ドル)です。製造業への投資は2026年第1四半期にIDR 182兆(109億2,000万 米ドル)に達しました。組立プレス、射出成形機、生産ラインコンベヤーは、スケジュールに敏感な頻繁な輸送業務を生み出し、インドネシア プロジェクト カーゴ ロジスティクス市場に産業需要のより広い基盤を与えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 群島間の トランシップによるプロジェクト ロジスティクスコストの複雑化 | -1.5% | スラウェシ、パプア、マルク、カリマンタン、 および全国の島間フレート輸送 | 長期(4年 以上) |
| 許可証および 軸重規制によるカーゴ輸送の遅延 | -1.0% | バンテン、DKJ、西ジャワのパイロット地域を含む ジャワおよびスマトラの有料道路 | 短期(2年 以内) |
| インフラの ボトルネックによる重量物カーゴサイトへのアクセス制限 | -0.8% | 東南スラウェシの ニッケル回廊、パプア地域、外縁の島々 | 中期(2〜4 年) |
| エンジニアリング 人材不足による複雑なプロジェクト実行の制限 | -0.5% | 東カリマンタンおよび東南スラウェシに 圧力がかかる全国的な問題 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
群島間のトランシップによるプロジェクト ロジスティクスコストの複雑化
インドネシアの地理的条件により、外縁の島々へのほとんどのプロジェクト カーゴは少なくとも1つのトランシップポイントを経由する必要があります。これにより、主要な西部回廊外の輸送に取り扱いステップ、納品時間、カーゴリスクが加わります。シー・トール(海上有料道路)プログラムは2025年に104港に就航する756航海に対してIDR 6,234億(3,528万 米ドル)を配分しました。東行きと西行きのカーゴフローは依然として不均衡であり、空コンテナの再配置コストが上昇しています。インドネシア プロジェクト カーゴ ロジスティクス市場は東部地域において構造的なコストの下限に直面しており、プロバイダーは利益率を改善するためにより密なネットワークを必要としています。
許可証および軸重規制によるカーゴ輸送の遅延
ゼロODOL(過積載・過大寸法)施行により、2009年第22号法に基づく超大型プロジェクト輸送の道路区間が厳格化されました。インドネシア運輸省は2025年末までに規制緩和を完了するよう設定し、2026年6月に施行試験を開始し、2027年に完全なゼロODOL実施を計画しました[3]。オペレーターは適合した特殊トレーラーを使用するか、積荷をより小さな道路輸送に分割する必要があります。特殊カーゴ輸送許可証は、運輸省、地方政府、国家警察との調整を必要とします。輸入資本財はTKDNよびPermendag 47/2025に基づく追加のコンプライアンス文書も必要とします。これらの要件はプロジェクトのリードタイムを長くし、インドネシア プロジェクト カーゴ ロジスティクス市場においてすでにコンプライアンスシステムと確立された地域関係を持つプロバイダーを優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:輸送が収益を牽引し、付加価値サービスが成長をリード
輸送は2025年のインドネシア プロジェクト カーゴ ロジスティクス市場シェアの58.85%を占め、付加価値サービスおよびその他は2031年にかけてCAGR 8.69%を記録すると予測されており、物理的なプロジェクト輸送の継続的な重要性と統合ロジスティクス支援への需要増加を反映しています。輸送は道路配送、海上・はしけ輸送、航空チャーター、ジャワの新興鉄道リンクをカバーし、モード選択はカーゴの寸法、プロジェクトの場所、納品スケジュール、サイトへのアクセス性によって異なります。倉庫保管、流通、在庫管理は設置前のステージングとシーケンシングを支援し、請負業者が遠隔地のプロジェクトサイトに近い場所に機器を事前配置し、プロジェクト実行中の遅延を削減できるようにします。
付加価値サービスは輸送契約と組み合わされることが増えており、エンジニアリングレビュー、ルート調査、海上保証、現場監督が含まれます。Kuehne+Nagelがラモンガン・ショアベースで締結した4年間のLNG再供給契約の更新は、海上資産、ステージングヤード管理、専門人員と組み合わされており、統合プロジェクト ロジスティクスソリューションへの広範なシフトを示しています。PLBフレームワークは、輸入関税を繰り延べ、混雑した港湾から離れた場所での通関処理を可能にすることで、プロジェクト ロジスティクスを支援し、EPCコントラクターの在庫とキャッシュフロー管理を改善することもできます。したがって、インドネシア プロジェクト カーゴ ロジスティクス市場は、プロバイダーが輸送とステージング、技術サポート、通関調整、現場実行能力を組み合わせることをますます必要としています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
カーゴタイプ別:超大型カーゴが優位、重量物吊り上げセグメントが加速
超大型または規格外カーゴは2025年のインドネシア プロジェクト カーゴ ロジスティクス市場規模の43.78%を占め、重量物吊り上げカーゴは2031年にかけてCAGR 9.37%を記録すると予測されており、非標準プロジェクト輸送の継続的な重要性と特殊重量物吊り上げ能力への需要増加を反映しています。風力タワー、精製塔、発電機固定子、HVDC変換器機器、オートクレーブ容器は標準コンテナ寸法を超え、特殊輸送計画、吊り上げ機器、ルート評価、サイト調整を必要とします。ペリンド リージョナル2バンテンは2025年にチワンダンを通じて347,850MTの風力タワーカーゴを取り扱い、超大型再生可能エネルギー機輸送の規模を示しました[4]。ブレークバルクおよびその他の特殊カーゴには、モジュール式プロセス機器、構造用鉄鋼パッケージ、FPSOサブアセンブリが含まれ、その量は個々のエネルギー、インフラ、産業プロジェクトと密接に関連しています。
重量物吊り上げ需要は、アバディLNGやマコなどの開発を含む継続的なエネルギーおよびインフラ投資によって支援されています。GEODISは2026年8月にマクダーモットのバタムヤードに合計重量308,920kgの超大型クレーンコンポーネント8基を納品し、産業プロジェクト カーゴ輸送の特殊な要件を浮き彫りにしました。SPABの要件とODOL施行も、道路輸送に制約があるカーゴに対する海上・はしけソリューションの利用拡大を促しています。したがって、インドネシア プロジェクト カーゴ ロジスティクス市場は、重量物吊り上げ機器、船舶アクセス、荷役能力、ルート計画の専門知識、複雑なマルチモーダル輸送を調整する能力を持つプロバイダーをますます優遇しています。
エンドユーザー産業別:建設が需要を牽引し、エネルギー転換がパイプラインを再形成
建設・インフラは2025年のインドネシア プロジェクト カーゴ ロジスティクス市場シェアの32.56%を占め、発電・送電は2031年にかけてCAGR 9.57%を記録すると予測されており、大規模インフラプログラムからの継続的なプロジェクト カーゴ需要と拡大する発電・送電投資を反映しています。IKN開発、有料道路拡張、港湾アップグレードは、ジャワ、スマトラ、カリマンタン全域での重機、建設資材、特殊機器の継続的な納品を支援します。プロジェクト カーゴ ロジスティクスプロバイダーは、一時保管、輸送計画、ルート調整、サイト納品管理を通じてこれらのプログラムを支援します。段階的なプロジェクトスケジュールは、機器と資材が設置要件に従って建設サイトに到達することを確保するための正確なシーケンシングを必要とします。
発電・送電需要は、PLNの再生可能エネルギー計画と100GWpの太陽光発電イニシアチブによって支援されており、太陽光パネル、インバーター、変圧器パッケージ、関連機器の需要を生み出しています。石油・ガス、鉱業・採石業は、継続的な炭化水素開発とLNG供給基地活動により、プロジェクト カーゴ需要の重要な源泉であり続けています。同時に、EVおよびエレクトロニクス製造工場が産業機器の需要を加えています。サレンスは2025年6月にTenneT 2GWプログラムのためにマクダーモットのバタムヤードで作業を開始し、特殊重量物吊り上げおよびプロジェクト ロジステクスサービスへの需要を示しました。TKDN要件も国内製造ヤードとプロジェクトサイト間の継続的な輸送を支援します。したがって、インドネシア プロジェクト カーゴ ロジスティクス市場は、インフラ投資サイクル、エネルギー開発、産業製造のローカライゼーションと密接に関連し続けています。
地理的分析
ジャカルタおよびBODを含むジャワは2025年のインドネシア プロジェクト カーゴ ロジスティクス市場シェアの61.64%を占めました。タンジュン・プリオク、チカランおよびカラワンの産業団地、沿岸はしけネットワークが主要な運営センターとなっています。アフリカ・グローバル・ロジスティクスとトヨタ通商を含むサムデラ・インドネシアのコンソーシアムが37年間のコンセッションを通じてパティンバン コンテナターミナルに10億 米ドルを投資しました。このターミナルは最終容量370万TEUを目標としています。ニュー・プリオク東部アクセス第II区間プロジェクトは、ボッシュとVinFastの投資とともに、重量とタイミングに敏感な機器需要を加えています。
スマトラの需要は、リアウおよび北スマトラの石油・ガスインフラ、プランテーション下流加工、鉱物プロジェクトによって支援されています。カリマンタンのIKN建設フェーズは2027年まで安定したカーゴ源となっています。IDR 3兆(1億7,950万 米ドル)相当の立法・司法ゾーン契約は2027年12月まで有効です。東カリマンタン回廊はバリクパパン、サマリンダ、IKNサイトを接続しています。このルート沿いの道路と港湾リンクの改善は、海上ゲートウェイから内陸サイトへのアクセスを改善することで、インドネシア プロジェクト カーゴ ロジスティクス市場を支援します。
スラウェシは2031年にかけてCAGR 10.68%を記録すると予測されており、最高の地域成長率となっています。東南スラウェシのニッケルプロジェクトは継続的かつ重複する建設納品を生み出しています。ケンダリーから中国への直接海運により、ジャワでのトランシップの必要性が低減されます。バリおよびヌサ・トゥンガラ、パプア、マルクは依然として小規模な地域であり、道路、海上、航空アクセスの制約により、2025年に756航海で104港を支援したシー・トールにもかかわらず、納品コストが増加しています。
競合環境
インドネシア プロジェクト カーゴ ロジスティクス市場は、専門プロバイダーと一般フレートオペレーターの間で適度に分散しています。Kuehne+Nagel、DHL グローバル フォワーディング インダストリアル プロジェクツ、CEVA Logistics、deugro、マースク プロジェクト ロジスティクスがエネルギー、鉱業、製造業の案件を競っています。その差別化は、重量物吊り上げ船のチャーター、海上保証、ルートエンジニアリング、調整されたマルチモーダル実行に基づいています。
CEVA Logisticsは2026年3月にFagioliの過半数株式を取得し、重量物道路輸送とエンジニアリング輸送の専門家450名を加えました。特殊トレーラーと重量物吊り上げクレーンが不足している場合、資産の所有が重要になります。deugro(デウグロ)は2026年7月にプロジェクト ソリューション プロバイダーとして自社を再定位し、計画の役割を初期エンジニアリング段階まで拡大しました。インドネシア プロジェクト カーゴ ロジスティクス市場は、機器の発注とルート計画が確定する前に関与するプロバイダーを優遇します。早期の関与は、納品スケジュールに影響を与える前に許可証、海上アクセス、サイトの制約に対処するのに役立ちます。
国内オペレーターは遠隔地や外縁の島々での実行において優位性を持っています。CKB Logisticsは38都市24州の51拠点で運営しており、プロジェクト ロジスティクス、遠隔地供給基地サービス、AEO認証、PLBオペレーターステータスを組み合わせています。サムデラ・インドネシアは2026年2月に船隊拡張、パティンバン ターミナル開発、マドゥラ造船所のために3億 米ドルを配分しました。ペリンドのPhinnisiプラットフォームとTOS Nusantaraシステムは14のコンテナターミナルに展開されており、浮体式太陽光、地熱、洋上風力向けのエンジニアリング統合サービスが差別化のもう一つの領域を提供しています。
インドネシア プロジェクト カーゴ ロジスティクス産業のリーダー企業
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel International AG
-
A.P. Moller - Maersk
-
PT Cipta Krida Bahari (CKB Logistics)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:PT Pelayaran Nasional Indonesia(PELNI)とPT Meratus Lineが、シー・トール(トル・ラウト)のS4AおよびS4Bルートに関するハブ・アンド・スポーク協力協定に署名し、東インドネシアのロジスティクスフローにおけるカーゴ最適化、船舶稼働率、流通効率の改善を目指しています。
- 2026年3月:CMA CGMの子会社であるCEVA Logisticsが、重量物吊り上げ、超大型カーゴ、エンジニアリング輸送の専門企業であるFagioli SpA(従業員約450名)の過半数株式取得を完了しました。この取引により、CEVAのグローバルなフレート フォワーディングネットワークとFagioliの資産ベースの実行能力が組み合わされ、インドネシアを含む東南アジアのエネルギーおよび産業プロジェクトにおけるCEVAのドア・ツー・ドア プロジェクト ロジスティクスの競争力が直接強化されます。
- 2025年11月:ヌサンタラ首都(IKN)庁が、2027年12月までの立法・司法ゾーンインフラ整備に対してIDR 3兆(1億7,950万 米ドル)相当の建設契約に署名し、ジャワの製造・供給基地からカリマンタンへの継続的なプロジェクト カーゴ需要を創出しました。
- 2025年8月:Meratus Lineが、CSSC広西造船・海洋エンジニアリングに700TEUコンテナ船2隻を追加発注しました。これは同クラスの既発注8隻に加わるもので、2027年に納品予定であり、国内およびアジア域内ルートに就航します。
インドネシア プロジェクト カーゴ ロジスティクス市場レポートの調査範囲
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上/はしけ | |
| 倉庫保管、流通・在庫管理 | |
| 付加価値サービスおよびその他 |
| 超大型/規格外カーゴ |
| 重量物吊り上げカーゴ |
| ブレークバルク プロジェクト カーゴ |
| その他の特殊プロジェクト カーゴ |
| 石油・ガス、鉱業・採石業 |
| 発電・送電(再生可能エネルギーを含む) |
| 建設・インフラ |
| 製造業・産業プラント |
| 航空宇宙・防衛 |
| その他(海事・造船、通信など) |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサ・トゥンガラ |
| パプア地域およびマルク諸島 |
| サービス別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上/はしけ | ||
| 倉庫保管、流通・在庫管理 | ||
| 付加価値サービスおよびその他 | ||
| カーゴタイプ別 | 超大型/規格外カーゴ | |
| 重量物吊り上げカーゴ | ||
| ブレークバルク プロジェクト カーゴ | ||
| その他の特殊プロジェクト カーゴ | ||
| エンドユーザー産業別 | 石油・ガス、鉱業・採石業 | |
| 発電・送電(再生可能エネルギーを含む) | ||
| 建設・インフラ | ||
| 製造業・産業プラント | ||
| 航空宇宙・防衛 | ||
| その他(海事・造船、通信など) | ||
| 地域別 | ジャワ(ジャカルタおよびBOD) | |
| スマトラ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリおよびヌサ・トゥンガラ | ||
| パプア地域およびマルク諸島 |
レポートで回答される主要な質問
2031年のインドネシア プロジェクト カーゴ ロジスティクスの予測値は?
インドネシア プロジェクト カーゴ ロジスティクス市場は2031年までに12.34 ビリオン 米ドルに達すると予測されており、2026年からCAGR 7.74%で成長します。
インドネシアのプロジェクト カーゴ ロジスティクスにおいてどのサービスカテゴリーがリードしていますか?
輸送は2025年に58.85%のシェアで収益をリードし、道路、海上、はしけ、航空、鉄道輸送によって支援されています。
インドネシアで最も急速に拡大しているカーゴカテゴリーはどれですか?
重物吊り上げカーゴは2031年にかけてCAGR 9.37%を記録すると予測されており、LNG、ガス、産業機器プロジェクトによって支援されています。
プロジェクト ロジスティクスに最も多くの需要を生み出しているエンドユーザーグループはどれですか?
建設・インフラは2025年収益の32.56%を占め、IKN建設、有料道路、港湾工事によって支援されています。
プロジェクト カーゴサービスにおいて最も急速に成長すると予想されるインドネシアの地域はどこですか?
スラウェシはニッケル下流化プロジェクトが継続的な機器納品を必要とするため、2031年にかけてCAGR 10.68%を記録すると予測されています。