
Tamaño y Participación del Mercado de Logística Interinsular de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
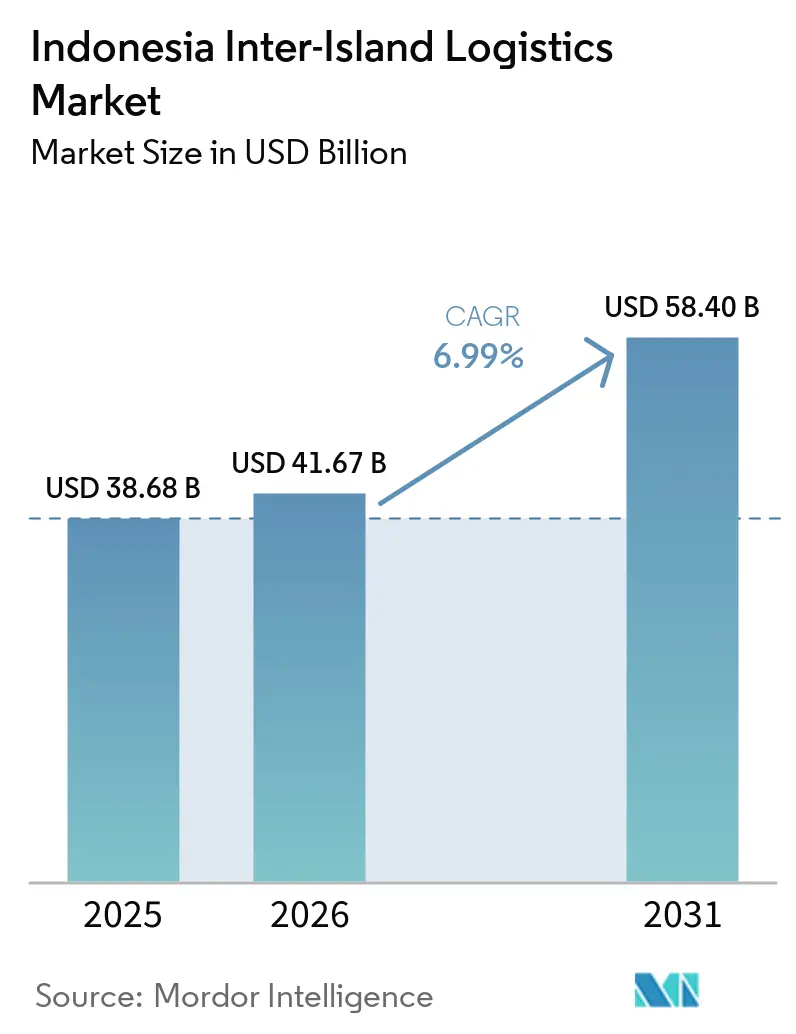
| Tamaño del mercado en el año base (2025) | 38.68 Mil millones de dólares |
| Tamaño del Mercado (2026) | 41.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 58.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.99 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Interinsular de Indonesia por Mordor Intelligence
El tamaño del mercado de logística interinsular de Indonesia fue valorado en 38,68 mil millones de USD en 2025 y se estima que crecerá desde 41,67 mil millones de USD en 2026 hasta alcanzar 58,40 mil millones de USD en 2031, a una CAGR del 6,99% durante el período de pronóstico 2026 a 2031.
La geografía archipelágica de Indonesia hace que los enlaces marítimos y multimodales sean esenciales para la actividad económica, por lo que la demanda de flete está vinculada al movimiento de mercancías entre islas en lugar de a un único modo de transporte. Pelindo procesó 19,8 millones de TEUs en 2025, mientras que el flete marítimo doméstico manejó 508,4 millones de toneladas, lo que muestra la escala de los flujos de contenedores, granel y paquetes en las cadenas de suministro indonesias. El mercado de logística interinsular de Indonesia avanza hacia servicios integrados a medida que los fabricantes y los minoristas en línea necesitan transporte, almacenamiento, manejo de carga y visibilidad de envíos en una sola cadena de servicio. La inversión pública en puertos, ferris y redes de rutas puede mejorar el acceso a las provincias orientales, mientras que los altos costos de combustible y la limitada carga de retorno continúan afectando la economía de los transportistas. La competencia difiere según la capa de servicio, con los operadores domésticos que mantienen ventajas de ruta y flota, y los proveedores internacionales que compiten a través de servicios multimodales especializados.
Conclusiones Clave del Informe
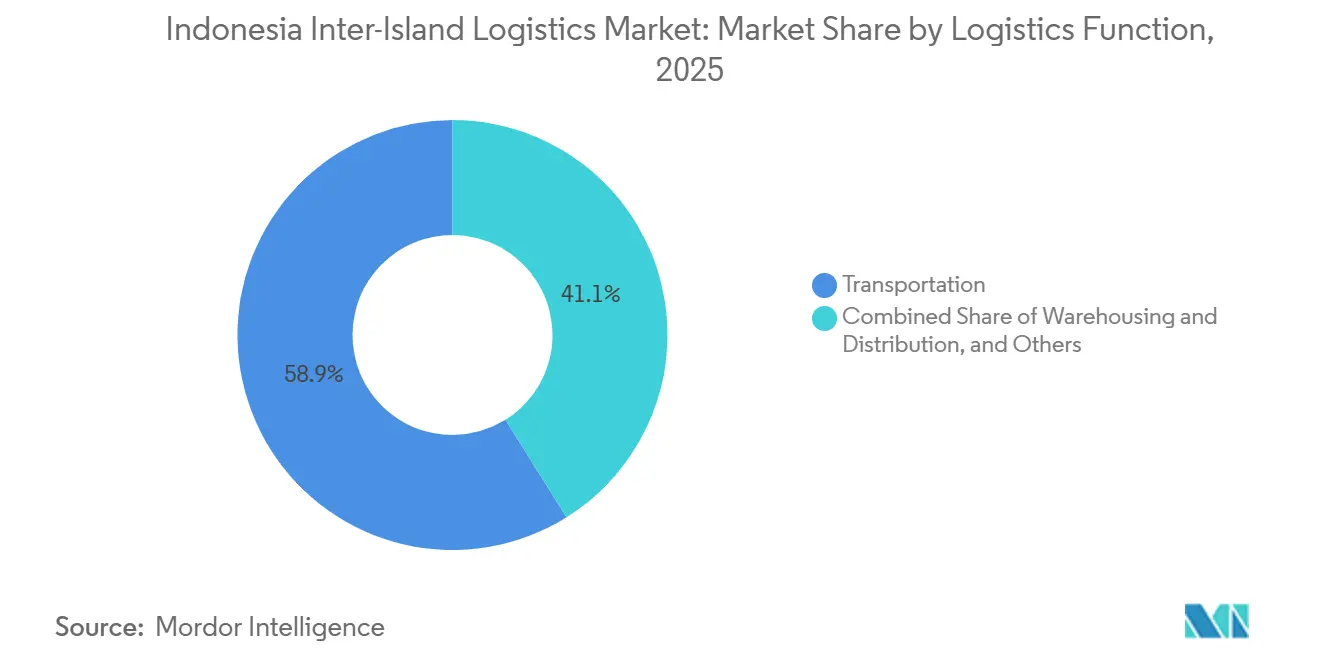
- Por función logística, el transporte representó el 58,95% de la participación del mercado de logística interinsular de Indonesia en 2025, mientras que se prevé que los servicios de logística de valor agregado registren una CAGR del 10,37% hasta 2031.
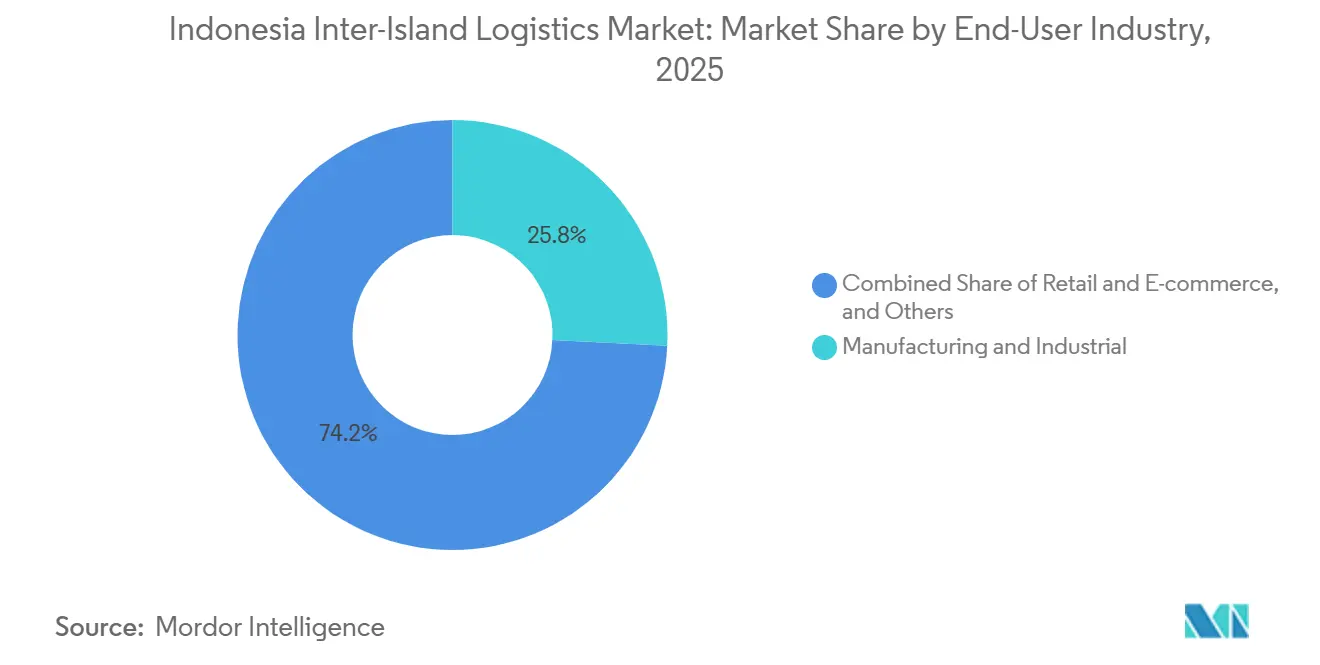
- Por industria de usuario final, la manufactura e industrial representó el 25,78% del tamaño del mercado de logística interinsular de Indonesia en 2025, mientras que se prevé que el comercio minorista y el comercio electrónico registren una CAGR del 11,38% hasta 2031.
- Por corredor interinsular, Java–Bali y Nusa Tenggara representaron el 62,37% de la participación del mercado de logística interinsular de Indonesia en 2025, mientras que se prevé que Java–Sulawesi registre una CAGR del 10,68% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Interinsular de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico que Aumenta la Demanda de Distribución Interinsular | +1.8% | Nacional, concentrado en los corredores de Java, Sumatra y Kalimantan, y en expansión hacia Sulawesi. | Corto plazo (≤ 2 años) |
| Crecimiento Industrial que Amplía los Requisitos de Movimiento de Flete Interinsular | +1.4% | Java Occidental, Java Central y Sulawesi del Norte | Mediano plazo (2-4 años) |
| Inversión en Infraestructura que Fortalece la Conectividad Logística Interinsular | +1.1% | Nacional, con ganancias prioritarias en el este de Indonesia, Sumatra y las Islas Riau | Mediano plazo (2-4 años) |
| Digitalización Logística que Mejora la Coordinación de Puertos y Envíos | +0.9% | Nacional, con ganancias tempranas en Tanjung Priok, Tanjung Perak y Makassar | Mediano plazo (2-4 años) |
| Baja Utilización de Carga de Retorno que Aumenta la Demanda de Servicios de Consolidación | +0.7% | Rutas de salida del este de Indonesia, Sumatra y Kalimantan | Corto plazo (≤ 2 años) |
| Redes de Concentrador y Radio que Amplían el Alcance de Distribución en el Este de Indonesia | +0.6% | Sulawesi, Maluku, Papúa y Nusa Tenggara | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico que Aumenta la Demanda de Distribución Interinsular
Las plataformas de comercio electrónico de Indonesia están extendiendo los sistemas de distribución más allá de Java, aumentando la necesidad de movimientos coordinados de paquetes entre las principales islas y ciudades remotas. Shopee Express atiende a 487 ciudades a nivel nacional, lo que significa que muchas entregas fuera de Java requieren un movimiento interinsular antes de que comience la distribución local. El mercado de logística interinsular de Indonesia se beneficia porque la demanda del comercio minorista en línea conecta los centros de clasificación urbanos con lugares que tienen menos opciones de comercio minorista físico. Esta necesidad es más fuerte donde los consumidores dependen de rutas de entrega de múltiples tramos para acceder a bienes desde los principales centros de cumplimiento. A medida que las plataformas amplían la cobertura de rutas, los operadores de flete pueden obtener demanda de transporte de línea programado, almacenamiento regional y soporte de distribución final.
Crecimiento Industrial que Amplía los Requisitos de Movimiento de Flete Interinsular
El crecimiento manufacturero está aumentando la demanda de movimiento de insumos, componentes y productos terminados a través de la red de islas de Indonesia. La Oficina Central de Estadísticas y el Ministerio de Industria informaron que la manufactura no petrolera y no gasífera creció un 5,3% interanual en el segundo trimestre de 2026, superando ligeramente el crecimiento del PIB de Indonesia del 5,29%. En agosto de 2026, la Zona Económica Especial de Kendal y el Parque Industrial Integrado de Batang alcanzaron el 100% de utilización del suelo, lo que respaldó una cartera de carga a través del sistema portuario de Java. El puerto seco Batang Industropolis está diseñado para una capacidad inicial de 600.000 a 650.000 TEUs y puede crear un punto de consolidación entre la producción industrial y el flete marítimo[1]. En Sulawesi, el procesamiento más complejo de níquel para las cadenas de suministro de vehículos eléctricos puede desplazar el flete desde el movimiento a granel hacia la carga en contenedores. Ese cambio respalda una actividad logística de mayor valor en el corredor Java–Sulawesi y fomenta la inversión en flota por parte de los operadores con equipos adecuados.
Inversión en Infraestructura que Fortalece la Conectividad Logística Interinsular
La inversión en puertos y ferris está ampliando la capacidad física del mercado de logística interinsular de Indonesia. PT ASDP Indonesia Ferry reveló un plan de inversión de IDR 23,49 billones (1,41 mil millones de USD), hasta 2030, para 46 embarcaciones y 55 proyectos portuarios en 35 instalaciones[2]. Las fases 2 y 3 de la Terminal de Contenedores New Priok de Pelindo tienen como objetivo 3 millones de TEUs de capacidad anual adicional con una inversión indicativa de 1,2 mil millones de USD. Las ampliaciones de capacidad en Kuala Tanjung, Patimban y Tanjung Carat pueden ofrecer a los fabricantes de Sumatra y Java Occidental alternativas a los congestionados accesos de Yakarta. El Nuevo Puerto de Tanjung Carat fue designado Proyecto Estratégico Nacional en septiembre de 2025 y está siendo desarrollado a través de un consorcio liderado por Pelindo. Estos activos pueden respaldar un enrutamiento de carga más directo, aunque el resultado comercial dependerá de los volúmenes regulares de carga y las conexiones con las instalaciones interiores.
Digitalización Logística que Mejora la Coordinación de Puertos y Envíos
Los sistemas digitales son cada vez más relevantes a medida que la carga se mueve a través de puertos, depósitos, embarcaciones, almacenes y redes de entrega final. Pelindo Solusi Digital y la Asociación Indonesia de Depósitos de Contenedores firmaron un acuerdo en septiembre de 2026 para conectar los sistemas portuarios y de depósito a través de la plataforma Adhara. El enlace planificado tiene como objetivo proporcionar seguimiento y visibilidad de contenedores a lo largo de la cadena marítima. Indonesia también lanzó la Red Abierta de Indonesia en julio de 2026, que conectó a proveedores de logística, plataformas de comercio electrónico y sistemas de pago a través de una arquitectura interoperable. Para el mercado de logística interinsular de Indonesia, una mejor compartición de datos puede reducir las brechas de información entre los propietarios de carga y los operadores, y respaldar una mejor planificación de equipos. También puede hacer que las rutas más pequeñas sean más viables cuando el flete puede combinarse de múltiples remitentes, aunque los operadores aún necesitan una participación constante de puertos y depósitos para materializar esos beneficios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de Infraestructura que Aumentan las Ineficiencias de Tránsito en la Logística Interinsular | -1.4% | Este de Indonesia, Papúa, Maluku, Nusa Tenggara y las islas fronterizas | Largo plazo (≥ 4 años) |
| Volatilidad del Combustible que Eleva los Costos Operativos del Transporte Interinsular | -1.1% | Global, con mayor exposición en Kalimantan, Sulawesi y Papúa | Corto plazo (≤ 2 años) |
| Desequilibrios de Carga de Retorno Vacía que Reducen la Eficiencia Operativa de la Red | -0.8% | Rutas de salida del este de Indonesia y corredores de materias primas de Sumatra | Mediano plazo (2-4 años) |
| Variaciones de Normativas Regionales que Aumentan la Complejidad del Manejo de Carga | -0.5% | Nacional, concentrado en las jurisdicciones de autoridades portuarias y depósitos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Infraestructura que Aumentan las Ineficiencias de Tránsito en la Logística Interinsular
La calidad de la infraestructura sigue siendo desigual en toda la red, especialmente en el este de Indonesia y las regiones fronterizas. Una evaluación revisada por pares del programa Sea Toll, publicada en 2025, encontró que el 58,7% de los puertos indonesios estaban adecuadamente equipados para el manejo moderno de carga. Las deficiencias en equipos y capacidad portuaria pueden prolongar los tiempos de tránsito, aumentar los costos de manejo y crear un mayor riesgo de daño a la carga en rutas de bajo volumen. Los servicios de ferri pionero de ASDP en Nusa Tenggara Timur fueron temporalmente interrumpidos a principios de julio de 2026 debido a restricciones de financiamiento, antes de que los servicios se reanudaran el 20 de julio de 2026, tras el apoyo adicional del gobierno. El episodio muestra la dependencia de las conexiones fronterizas del apoyo al servicio público. Cuando la infraestructura y el financiamiento de servicios son insuficientes, la carga de retorno también es más difícil de construir, lo que hace que las operaciones privadas sean menos atractivas en rutas sin acceso a subsidios.
Volatilidad del Combustible que Eleva los Costos Operativos del Transporte Interinsular
Los costos de combustible pueden afectar rápidamente los márgenes de los transportistas porque las embarcaciones y los camiones son fundamentales para las operaciones de flete interinsular. El fueloil de alto contenido de azufre para buques en el mercado de búnker marino de Singapur aumentó un 100%, mientras que el combustible de bajo contenido de azufre aumentó un 99% entre finales de febrero y principios de marzo de 2026, tras las interrupciones en el suministro de Oriente Medio. Los costos de distribución de combustible hacen que los precios de Pertamax no subsidiado sean más altos en Sulawesi que en Java. Un aumento del 30% en los precios del diésel puede elevar los costos de flete entre un 10,5% y un 12% cuando el combustible representa entre el 35% y el 40% de los costos operativos de embarcaciones y camiones. Esta exposición es particularmente difícil en las rutas orientales de márgenes reducidos, donde la demanda y el equilibrio de carga son menos predecibles. También puede llevar a los operadores a introducir recargos de emergencia por combustible, lo que puede reducir los volúmenes en los corredores sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Logística: La Escala del Transporte como Ancla, los Servicios de Valor Agregado Lideran el Crecimiento
El transporte representó el 58,95% de la participación del mercado de logística interinsular de Indonesia en 2025. El transporte sigue siendo central para las cadenas de suministro entre islas, con el flete marítimo doméstico manejando carga contenedorizada y no contenedorizada sustancial, respaldado por servicios de ferri y RoRo en rutas marítimas más cortas. El flete aéreo doméstico atiende envíos urgentes, incluidos productos sanitarios y electrónicos. La escala de la actividad de transporte respalda a los operadores establecidos con amplia cobertura de rutas, disponibilidad de embarcaciones y acceso a puertos. En contraste, el registro de flota, la clasificación de embarcaciones y los requisitos de cumplimiento marítimo favorecen a los proveedores con capacidades operativas establecidas.
Se prevé que los servicios de logística de valor agregado registren una CAGR del 10,37% hasta 2031. Estos servicios están ganando importancia a medida que los fabricantes y los minoristas en línea buscan soluciones integradas que cubran embalaje, etiquetado, manejo de carga, gestión de inventario y soporte posterior al envío. El desarrollo industrial en Batang y Karawang está respaldando la demanda de almacenamiento en depósito aduanero y instalaciones de cross-docking cerca de las conexiones portuarias. Las inversiones en capacidad moderna de embarcaciones y centros logísticos automatizados también están fortaleciendo la integración de los servicios de transporte, almacenamiento, clasificación y distribución interinsular.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: La Manufactura Mantiene Peso Estructural, el Comercio Electrónico Impulsa el Crecimiento Incremental
Los usuarios de manufactura e industrial representaron el 25,78% del tamaño del mercado de logística interinsular de Indonesia en 2025. La demanda manufacturera está respaldada por los clústeres industriales de Java en Bekasi, Karawang y Purwakarta, que generan movimientos entrantes recurrentes de materias primas desde Sumatra y Kalimantan y distribución saliente a través del archipiélago. Los calendarios de producción regulares crean una demanda constante de transporte interinsular de piezas, materiales y productos terminados, vinculando estrechamente la actividad logística con la inversión industrial en Java y otros centros manufactureros.
Se proyecta que el comercio minorista y el comercio electrónico registren el mayor crecimiento de usuarios finales con una CAGR del 11,38% hasta 2031. Se espera que este segmento se expanda a medida que mejore la conectividad logística en Kalimantan, Sulawesi y el este de Indonesia, permitiendo que las redes de comercio minorista en línea alcancen mercados más allá de las principales ciudades de Java. Los sectores de alimentos y bebidas, agricultura y silvicultura, y productos químicos y petroquímicos generan volúmenes significativos de flete a granel y sensible a la temperatura. La logística automotriz y de componentes puede beneficiarse del desarrollo de la capacidad de manejo de vehículos del Puerto de Patimban, mientras que los envíos de electrónica y eléctricos están respaldados por la actividad productiva en Batam y Subang. Los envíos de atención médica y farmacéuticos representan volúmenes menores, pero requieren servicios especializados porque el manejo de cadena de frío y la documentación regulatoria requieren infraestructura de control de temperatura calificada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El corredor Java–Bali y Nusa Tenggara representó el 62,37% de la participación del mercado de logística interinsular de Indonesia en 2025, respaldado por la base manufacturera y la demanda de los consumidores de Java. Tanjung Priok y Tanjung Perak manejan el principal tráfico interinsular de contenedores. Las fases 2 y 3 de la Terminal de Contenedores New Priok están planificadas para agregar 3 millones de TEUs de capacidad anual a través de una inversión indicativa de 1,2 mil millones de USD. La terminal de vehículos planificada de Patimban puede manejar hasta 600.000 vehículos anuales y puede proporcionar a Java Occidental una puerta de acceso adicional para el flete automotriz. Los puertos de ferri de Letung y Sedanau fueron inaugurados en noviembre de 2025, fortaleciendo la ruta Tanjung Uban–Sedanau–Serasan–Sintete en las Islas Riau.
Java–Sumatra y Java–Kalimantan forman la columna vertebral del flete de materias primas del mercado de logística interinsular de Indonesia. Los flujos de materias primas de Sumatra superan la carga general entrante en varias rutas, lo que requiere el reposicionamiento de contenedores vacíos y aumenta los costos. Un estudio revisado por pares encontró que el procesamiento de materias primas centrado en puertos puede reducir los costos logísticos entre un 30% y un 40% al crear más carga de retorno, lo que podría respaldar el caso de infraestructura logística e industrial en Tanjung Carat. PT Samudera Indonesia lanzó un servicio semanal Kuala Tanjung–Singapur–Penang en mayo de 2026, dando a los inquilinos industriales del norte de Sumatra una opción de exportación directa. Mejores conexiones pueden reducir la dependencia de Yakarta, aunque la carga de retorno sigue siendo importante para la economía de las rutas.
Se prevé que Java–Sulawesi se expanda a una CAGR del 10,68% hasta 2031 y es la zona de mayor crecimiento en el tamaño del mercado de logística interinsular de Indonesia por corredor. La región de Sulampua lanzó una iniciativa en enero de 2026 que apuntaba a una reducción del 30% en los costos logísticos y utilizó las conexiones del Puerto de Bitung con Asia Oriental. Maluku anunció un centro logístico integrado en agosto de 2026 con apoyo de financiamiento de Bappenas y el Banco Mundial, con el inicio de obras previsto para 2027 y una proyección de 5.000 a 6.000 empleos[3]. La carga de retorno en las rutas orientales del Sea Toll promedió por debajo del 25% de utilización en 2025, con la asociación PELNI–Meratus apuntando a la brecha a través de la consolidación de carga y operaciones de concentrador y radio.
Panorama Competitivo
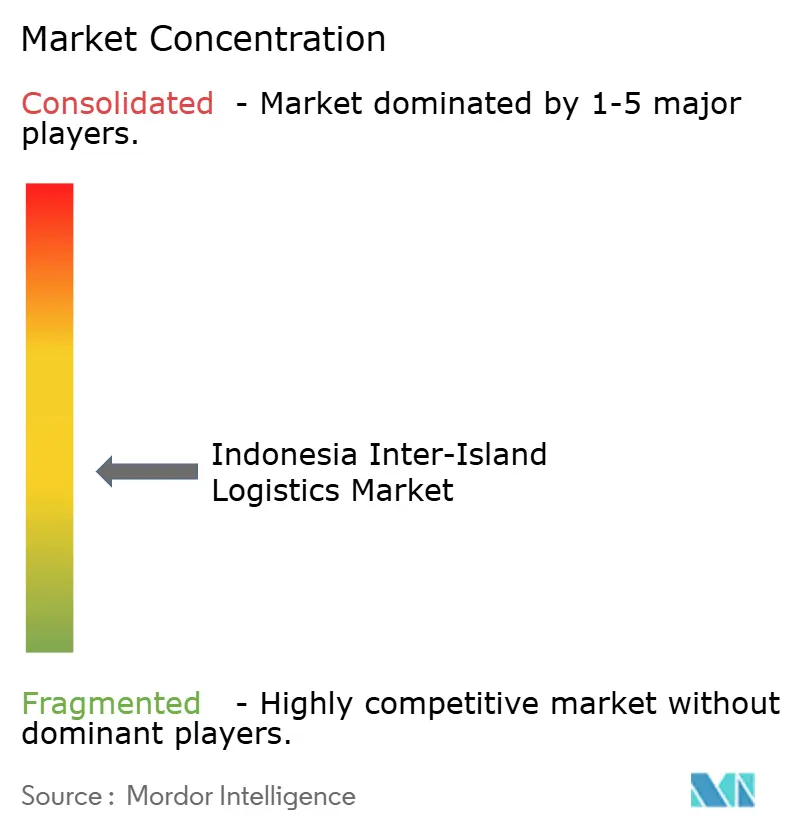
El mercado de logística interinsular de Indonesia está moderadamente fragmentado entre operadores domésticos establecidos y vinculados al Estado, mientras que los servicios de valor agregado y el almacenamiento tienen más participantes. Meratus Group opera casi 100 embarcaciones en más de 45 rutas comerciales a partir del primer semestre de 2026, lo que le otorga una densa red doméstica. PT SPIL, PT TEMAS Tbk y PT Tanto Intim Line están establecidos en los corredores orientales a través de relaciones de larga data con los propietarios de carga. PT ASDP Indonesia Ferry tiene una posición sólida en los servicios RoRo a través de concesiones de rutas gubernamentales, y su plan de inversión de IDR 23,49 billones (1,41 mil millones de USD) refleja la necesidad de renovar embarcaciones y activos portuarios.
Los proveedores internacionales compiten de manera diferente a los operadores de transporte marítimo doméstico. DHL Group tiene más de 70 vuelos diarios, 7 instalaciones de puerta de enlace y alrededor de 180 ubicaciones en toda Indonesia, con un enfoque en la visibilidad multimodal y soluciones para vehículos eléctricos, ciencias de la vida y comercio electrónico. La industria de logística interinsular de Indonesia también ofrece espacio para servicios de cadena de frío para atención médica y procesamiento de alimentos. La intermediación digital de flete puede ayudar a los pequeños propietarios de carga a combinar cargas en rutas con baja demanda. Al mismo tiempo, las nuevas instalaciones en Tanjung Carat, Kuala Tanjung y Patimban pueden crear oportunidades para la logística de valor agregado basada en puertos.
PT TEMAS puso en servicio el MV Digul Mas en agosto de 2026 y planificó un gasto de capital de IDR 2,5 billones (152,4 millones de USD) para 2026[4]. El plan incluye incorporaciones a la flota, equipos portuarios y la extensión de un muelle de Tanjung Priok de 340 m a 485 m a través de un acuerdo de construcción-operación-transferencia con Pelindo Terminal Petikemas. PT TEMAS también puso en servicio una planta de licuefacción de GNL en Surabaya con un gasto de capital de IDR 1 billón (61 millones de USD) y apuntó a operaciones comerciales en mayo de 2026. PT Samudera Indonesia asignó 300 millones de USD en gasto de capital para 2026 para pedidos de embarcaciones, una terminal en Patimban y un astillero en Madura. Los operadores más pequeños con capacidad digital limitada enfrentan el riesgo de perder carga frente a redes de propiedad de plataformas que brindan cobertura de servicio integrada.
Líderes de la Industria de Logística Interinsular de Indonesia
-
Meratus Group
-
PT Salam Pacific Indonesia Lines (SPIL)
-
PT TEMAS Tbk
-
PT Samudera Indonesia Tbk
-
PT ASDP Indonesia Ferry (Persero)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: PT TEMAS Tbk puso en servicio el MV Digul Mas (468 TEUs, monofuel de GNL, propulsión eléctrica) en la ruta doméstica Surabaya–Kendari–Gorontalo, y estableció un gasto de capital de IDR 2,5 billones (152,4 millones de USD) para 2026, incluyendo incorporaciones a la flota, equipos portuarios y extensión del muelle de Tanjung Priok de 340 m a 485 m mediante construcción-operación-transferencia con Pelindo Terminal Petikemas.
- Junio de 2026: PT ASDP Indonesia Ferry anunció un plan de inversión de IDR 23,49 billones (1,41 mil millones de USD) hasta 2030 para 46 nuevas embarcaciones y 55 proyectos portuarios en 35 instalaciones.
- Abril de 2026: PT PELNI y Meratus Line firmaron un Acuerdo de Cooperación de Concentrador y Radio para las rutas del Sea Toll S4A (Kupang–Rote–Sabu) y S4B (Kupang–Larantuka–Lembata–Kalabahi), con el objetivo de reducir los costos operativos y acelerar la distribución hacia el este de Indonesia. En 2025, el programa Sea Toll redujo las disparidades de precios en las regiones fronterizas (3TP) entre un 20% y un 40%.
- Noviembre de 2025: DHL Express Indonesia se comprometió con nuevos centros de procesamiento en Surabaya, Denpasar y Batam, y abrió una instalación de 6.000 m² en Batam con un servicio diario de carga aérea en la ruta Batam–Singapur.


Alcance del Informe del Mercado de Logística Interinsular de Indonesia
| Transporte | Flete Marítimo Doméstico | Carga Contenedorizada |
| Carga No Contenedorizada | ||
| Flete de Ferri y RoRo | ||
| Flete Aéreo Doméstico | ||
| Almacenamiento y Distribución | ||
| Servicios de Logística de Valor Agregado (Embalaje, etiquetado, manejo, etc.) |
| Manufactura e Industrial |
| Comercio Minorista y Comercio Electrónico |
| Alimentos y Bebidas |
| Automotriz y Componentes |
| Productos Químicos y Petroquímicos |
| Electrónica y Eléctricos |
| Agricultura y Silvicultura |
| Atención Médica y Farmacéuticos |
| Otros Usuarios Finales |
| Java–Sumatra |
| Java–Kalimantan |
| Java–Sulawesi |
| Java–Bali y Nusa Tenggara |
| Sulawesi–Maluku y Papúa |
| Otros Corredores Interinsulares |
| Por Función Logística | Transporte | Flete Marítimo Doméstico | Carga Contenedorizada |
| Carga No Contenedorizada | |||
| Flete de Ferri y RoRo | |||
| Flete Aéreo Doméstico | |||
| Almacenamiento y Distribución | |||
| Servicios de Logística de Valor Agregado (Embalaje, etiquetado, manejo, etc.) | |||
| Por Industria de Usuario Final | Manufactura e Industrial | ||
| Comercio Minorista y Comercio Electrónico | |||
| Alimentos y Bebidas | |||
| Automotriz y Componentes | |||
| Productos Químicos y Petroquímicos | |||
| Electrónica y Eléctricos | |||
| Agricultura y Silvicultura | |||
| Atención Médica y Farmacéuticos | |||
| Otros Usuarios Finales | |||
| Por Corredor Interinsular | Java–Sumatra | ||
| Java–Kalimantan | |||
| Java–Sulawesi | |||
| Java–Bali y Nusa Tenggara | |||
| Sulawesi–Maluku y Papúa | |||
| Otros Corredores Interinsulares |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de logística interinsular de Indonesia?
El mercado de logística interinsular de Indonesia fue valorado en 38,68 mil millones de USD en 2025 y se estima en 41,67 mil millones de USD en 2026. Se prevé que alcance 58,40 mil millones de USD en 2031 a una CAGR del 6,99%.
¿Qué función logística tiene el mayor papel en Indonesia?
El transporte representó el 58,95% de los ingresos en 2025 porque las cadenas de suministro entre islas dependen de los enlaces marítimos, de ferri, RoRo y de flete relacionados.
¿Qué grupo de clientes está creciendo más rápido?
Se prevé que el comercio minorista y el comercio electrónico registren una CAGR del 11,38% hasta 2031 a medida que las redes se expanden más allá de las principales ciudades de Java.
¿Qué corredor está creciendo más rápido?
Se prevé que Java–Sulawesi se expanda a una CAGR del 10,68% hasta 2031, respaldado por la actividad industrial y el tráfico portuario en Sulawesi.
¿Qué factores limitan la eficiencia del flete entre islas?
La capacidad portuaria desigual, la volatilidad de los precios del combustible, los viajes de retorno vacíos y las diferencias en los requisitos de manejo local pueden elevar los costos y reducir la fiabilidad de los horarios.
¿Cómo está cambiando la digitalización los servicios de flete interinsular?
La integración de puertos y depósitos, el seguimiento de contenedores y los sistemas interoperables pueden mejorar la visibilidad de los envíos, la consolidación de carga y la planificación de equipos en las cadenas de suministro de múltiples islas.


 Sus datos están seguros y nunca se venden ni se comparten.
