
Indonesien Inselübergreifender Logistikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 38.68 Milliarden US-Dollar |
| Marktgröße (2026) | 41.67 Milliarden US-Dollar |
| Marktgröße (2031) | 58.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.99 % |
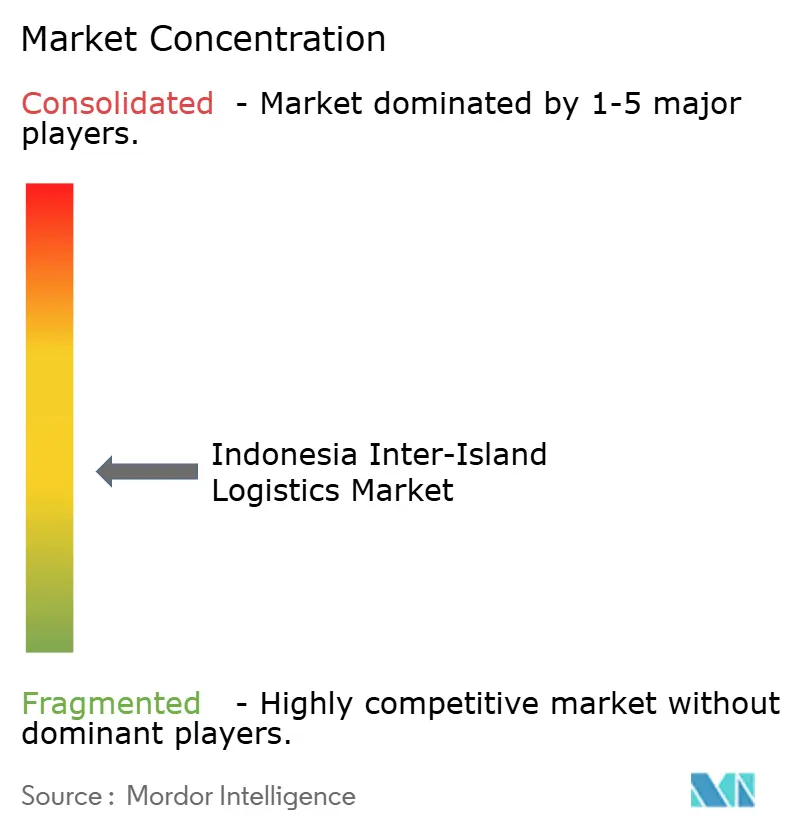
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Inselübergreifender Logistikmarkt Analyse von Mordor Intelligence
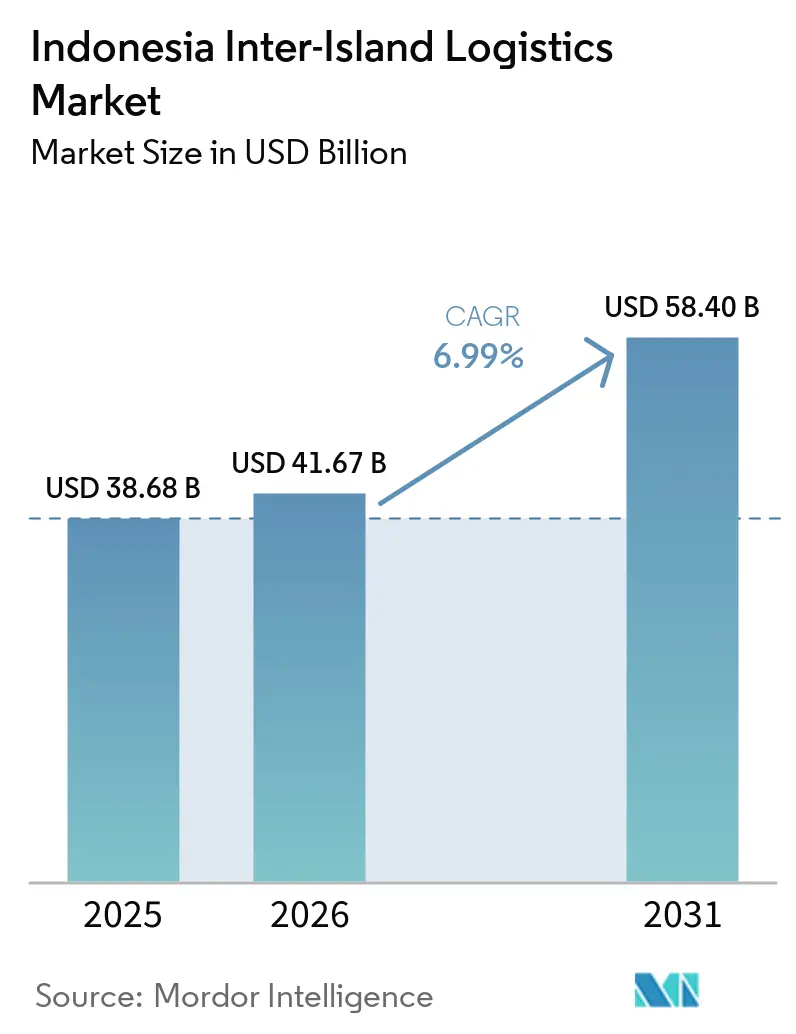
Die Größe des indonesischen inselübergreifenden Logistikmarkts wurde im Jahr 2025 auf 38,68 Milliarden USD geschätzt und soll von 41,67 Milliarden USD im Jahr 2026 auf 58,40 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,99 % während des Prognosezeitraums 2026 bis 2031.
Indonesiens Archipelgeographie macht maritime und multimodale Verbindungen für die Wirtschaftstätigkeit unverzichtbar, sodass die Frachtnachfrage an die Warenbewegung zwischen den Inseln gebunden ist und nicht an eine einzelne Transportart. Pelindo verarbeitete im Jahr 2025 19,8 Millionen TEUs, während die inländische Seefracht 508,4 Millionen Tonnen abwickelte, was das Ausmaß der Container-, Schüttgut- und Paketströme in den indonesischen Lieferketten verdeutlicht. Der indonesische inselübergreifende Logistikmarkt entwickelt sich in Richtung integrierter Dienstleistungen, da Hersteller und Online-Händler Transport, Lagerung, Ladungsabwicklung und Sendungstransparenz in einer einzigen Servicekette benötigen. Öffentliche Investitionen in Häfen, Fähren und Routennetzwerke können den Zugang zu den östlichen Provinzen verbessern, während hohe Kraftstoffkosten und begrenztes Rückfrachtkargo die Wirtschaftlichkeit der Spediteure weiterhin beeinflussen. Der Wettbewerb unterscheidet sich je nach Serviceschicht, wobei inländische Betreiber Routen- und Flottenvorteile behalten und internationale Anbieter durch spezialisierte multimodale Dienstleistungen konkurrieren.
Wichtigste Erkenntnisse des Berichts
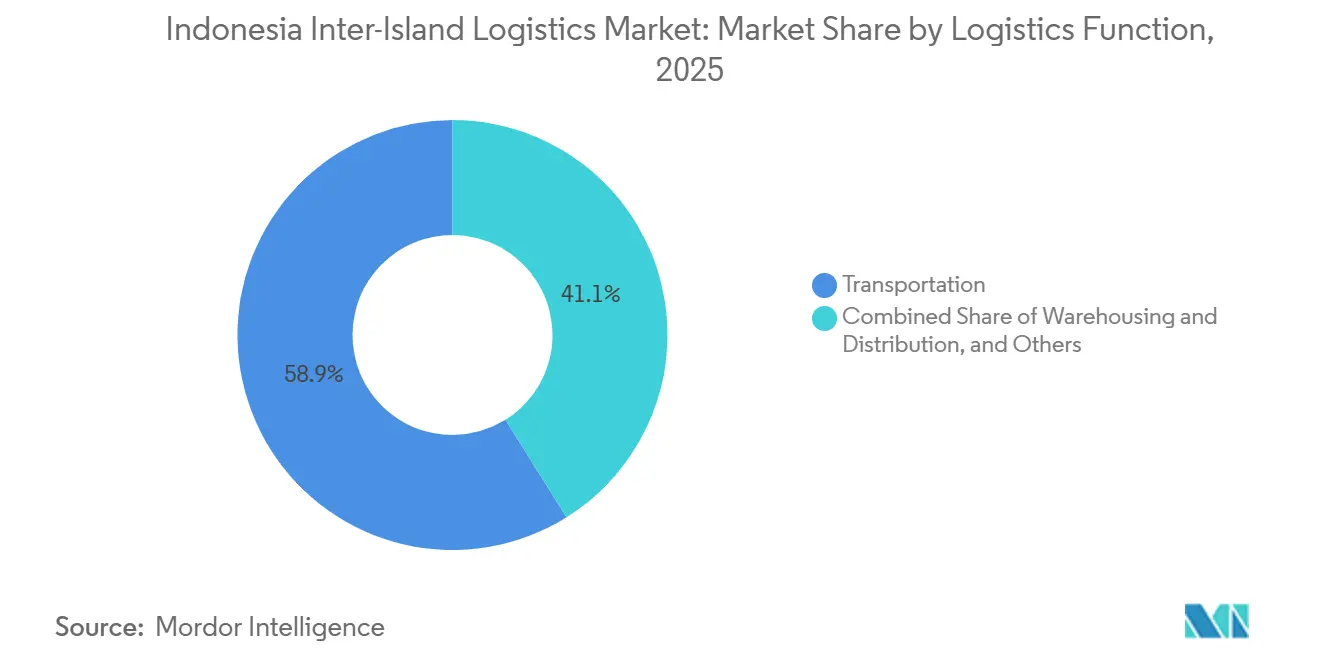
- Nach Logistikfunktion hielt der Transport im Jahr 2025 einen Anteil von 58,95 % am indonesischen inselübergreifenden Logistikmarkt, während mehrwertschöpfende Logistikdienstleistungen bis 2031 voraussichtlich einen CAGR von 10,37 % verzeichnen werden.
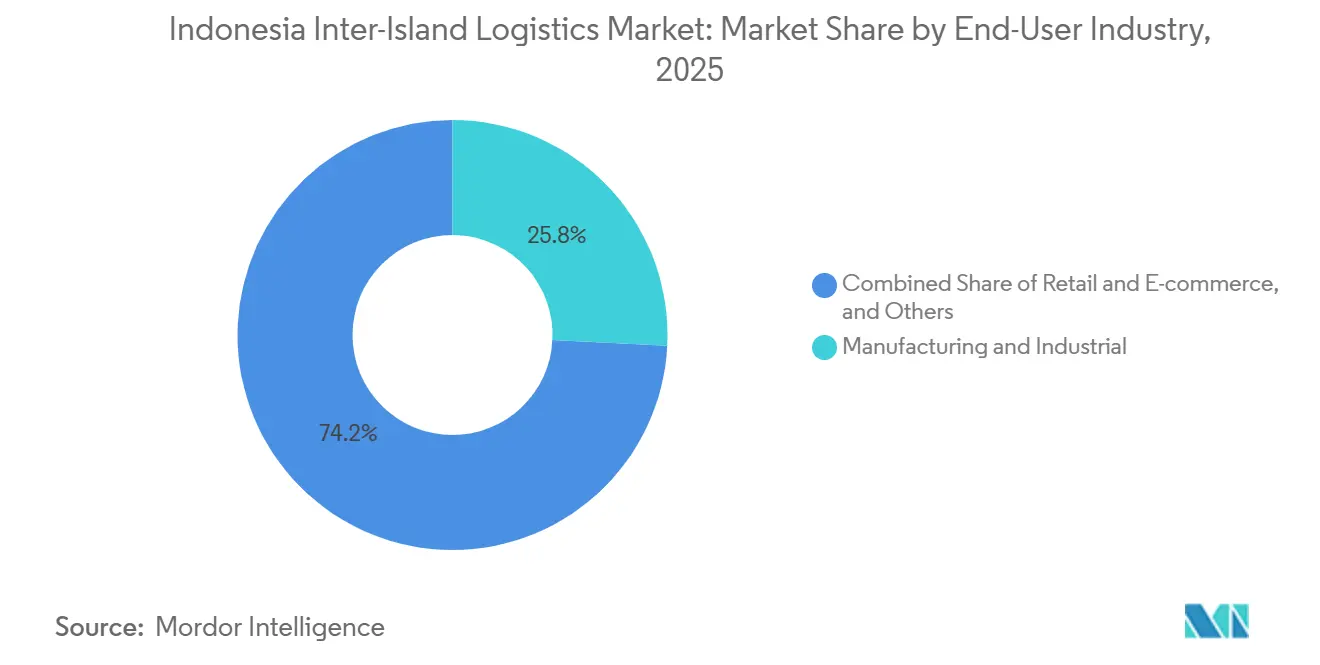
- Nach Endverbraucherbranche hielt Fertigung und Industrie im Jahr 2025 einen Anteil von 25,78 % an der Größe des indonesischen inselübergreifenden Logistikmarkts, während Einzelhandel und E-Commerce bis 2031 voraussichtlich einen CAGR von 11,38 % verzeichnen werden.
- Nach inselübergreifendem Korridor hielten Java–Bali und Nusa Tenggara im Jahr 2025 einen Anteil von 62,37 % am indonesischen inselübergreifenden Logistikmarkt, während Java–Sulawesi bis 2031 voraussichtlich einen CAGR von 10,68 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen inselübergreifenden Logistikmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Expansion Steigende inselübergreifende Distributionsnachfrage | +1.8% | National, konzentriert auf Java-, Sumatra- und Kalimantan-Korridore, mit Ausweitung auf Sulawesi. | Kurzfristig (≤ 2 Jahre) |
| Industriewachstum Steigende inselübergreifende Frachtbewegungsanforderungen | +1.4% | West-Java, Zentral- Java und Nord-Sulawesi | Mittelfristig (2–4 Jahre) |
| Infrastruktur- investitionen zur Stärkung der inselübergreifenden Logistikanbindung | +1.1% | National, mit vorrangigen Gewinnen in Ost-Indonesien, Sumatra und den Riau-Inseln | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Logistik zur Verbesserung der Hafen- und Sendungskoordination | +0.9% | National, mit frühen Gewinnen in Tanjung Priok, Tanjung Perak und Makassar | Mittelfristig (2–4 Jahre) |
| Geringe Rückfracht- auslastung steigert Nachfrage nach Konsolidierungsdienstleistungen | +0.7% | Ost-Indonesien, Sumatra und ausgehende Kalimantan-Korridore | Kurzfristig (≤ 2 Jahre) |
| Hub-and-Spoke- Netzwerke erweitern die Distributionsreichweite in Ost-Indonesien | +0.6% | Sulawesi, Maluku, Papua und Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Expansion steigert die inselübergreifende Distributionsnachfrage
Indonesiens E-Commerce-Plattformen erweitern ihre Distributionssysteme über Java hinaus und erhöhen den Bedarf an koordinierten Paketsendungen zwischen den großen Inseln und abgelegenen Städten. Shopee Express bedient national 487 Städte, was bedeutet, dass viele Lieferungen außerhalb Javas eine inselübergreifende Bewegung erfordern, bevor die lokale Distribution beginnt. Der indonesische inselübergreifende Logistikmarkt profitiert davon, weil die Online-Einzelhandelsnachfrage städtische Sortierstellen mit Orten verbindet, die über weniger physische Einzelhandelsoptionen verfügen. Dieser Bedarf ist am stärksten dort, wo Verbraucher auf mehrstufige Lieferwege angewiesen sind, um Waren aus großen Fulfillment-Centern zu erhalten. Da Plattformen ihre Routenabdeckung ausbauen, können Frachtbetreiber eine steigende Nachfrage nach planmäßigem Linientransport, regionaler Lagerung und abschließender Distributionsunterstützung verzeichnen.
Industriewachstum erweitert die inselübergreifenden Frachtbewegungsanforderungen
Das Fertigungswachstum erhöht die Nachfrage nach der Bewegung von Vorleistungen, Komponenten und Fertigprodukten über Indonesiens Inselnetzwerk. Das Zentrale Statistikamt und das Ministerium für Industrie berichteten, dass die Nicht-Öl-und-Gas-Fertigung im zweiten Quartal 2026 um 5,3 % im Jahresvergleich wuchs und damit Indonesiens BIP-Wachstum von 5,29 % leicht übertraf. Im August 2026 erreichten die Sonderwirtschaftszone Kendal und der integrierte Industriepark Batang eine 100-prozentige Flächenauslastung, was eine Pipeline von Fracht durch Javas Hafensystem unterstützte. Der Trockendock Batang Industropolis ist für eine anfängliche Kapazität von 600.000 bis 650.000 TEUs ausgelegt und kann einen Konsolidierungspunkt zwischen industrieller Produktion und Seefracht schaffen[1]. In Sulawesi kann eine komplexere Nickelverarbeitung für Lieferketten von Elektrofahrzeugen die Fracht von Schüttgutbewegungen hin zu Containerladung verlagern. Diese Veränderung unterstützt eine höherwertige Logistikaktivität auf dem Java–Sulawesi-Korridor und fördert Flotteninvestitionen von Betreibern mit geeigneter Ausrüstung.
Infrastrukturinvestitionen stärken die inselübergreifende Logistikanbindung
Hafen- und Fährinvestitionen erweitern die physische Kapazität des indonesischen inselübergreifenden Logistikmarkts. PT ASDP Indonesia Ferry gab einen Investitionsplan von IDR 23,49 Billionen (1,41 Milliarden USD) bis 2030 für 46 Schiffe und 55 Hafenprojekte an 35 Einrichtungen bekannt[2]. Die Phasen 2 und 3 des New Priok Container Terminals von Pelindo zielen auf 3 Millionen TEUs zusätzliche Jahreskapazität mit einem indikativen Investment von 1,2 Milliarden USD ab. Kapazitätserweiterungen in Kuala Tanjung, Patimban und Tanjung Carat können Herstellern in Sumatra und West-Java Alternativen zu den überlasteten Jakarta-Gateways bieten. Der neue Hafen Tanjung Carat wurde im September 2025 als nationales strategisches Projekt ausgewiesen und wird durch ein von Pelindo geführtes Konsortium entwickelt. Diese Anlagen können eine direktere Frachtrouting unterstützen, obwohl das kommerzielle Ergebnis von regelmäßigen Frachtvolumina und Verbindungen mit Binneneinrichtungen abhängen wird.
Digitalisierung der Logistik verbessert die Hafen- und Sendungskoordination
Digitale Systeme werden zunehmend relevanter, da Ladung durch Häfen, Depots, Schiffe, Lagerhäuser und abschließende Liefernetzwerke bewegt wird. Pelindo Solusi Digital und der indonesische Verband der Containerdepots unterzeichneten im September 2026 eine Vereinbarung zur Verbindung von Hafen- und Depotsystemen über die Adhara-Plattform. Die geplante Verbindung soll Container-Tracking und Transparenz entlang der maritimen Kette ermöglichen. Indonesien startete im Juli 2026 auch das Indonesia Open Network, das Logistikanbieter, E-Commerce-Plattformen und Zahlungssysteme über eine interoperable Architektur verband. Für den indonesischen inselübergreifenden Logistikmarkt kann ein verbesserter Datenaustausch Informationslücken zwischen Ladungseigentümern und Betreibern verringern und eine bessere Ausrüstungsplanung unterstützen. Es kann auch kleinere Routen praktikabler machen, wenn Fracht von mehreren Versendern zusammengeführt werden kann, obwohl Betreiber weiterhin eine konsistente Hafen- und Depotbeteiligung benötigen, um diese Vorteile zu realisieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastruktur- lücken erhöhen die Transitineffizienzen in der inselübergreifenden Logistik | -1.4% | Ost-Indonesien, Papua, Maluku, Nusa Tenggara und die Grenzinseln | Langfristig (≥ 4 Jahre) |
| Kraftstoffvolatilität erhöht die Betriebskosten des inselübergreifenden Transports | -1.1% | Global, mit größerer Exposition in Kalimantan, Sulawesi und Papua | Kurzfristig (≤ 2 Jahre) |
| Ungleichgewichte bei Leerfahrten reduzieren die Netzwerkbetriebseffizienz | -0.8% | Ausgehende Routen in Ost-Indonesien und Rohstoffkorridore in Sumatra | Mittelfristig (2–4 Jahre) |
| Regionale Regelungs- variationen erhöhen die Komplexität der Ladungsabwicklung | -0.5% | National, konzentriert in Hafenbehörden- und Depotjurisdiktionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturlücken erhöhen die Transitineffizienzen in der inselübergreifenden Logistik
Die Infrastrukturqualität bleibt im gesamten Netzwerk uneinheitlich, insbesondere in Ost-Indonesien und Grenzregionen. Eine im Jahr 2025 veröffentlichte, von Fachleuten begutachtete Bewertung des Sea-Toll-Programms ergab, dass 58,7 % der indonesischen Häfen für die moderne Ladungsabwicklung angemessen ausgestattet waren. Lücken in der Ausrüstung und den Hafenkapazitäten können die Transitzeiten verlängern, die Abwicklungskosten erhöhen und ein größeres Risiko von Ladungsschäden auf Routen mit geringerem Volumen schaffen. Die Pionierfährdienste von ASDP in Nusa Tenggara Timur wurden Anfang Juli 2026 aufgrund von Finanzierungsengpässen vorübergehend unterbrochen, bevor die Dienste am 20. Juli 2026 nach zusätzlicher staatlicher Unterstützung wieder aufgenommen wurden. Der Vorfall zeigt die Abhängigkeit der Grenzverbindungen von öffentlichen Dienstleistungssubventionen. Wenn Infrastruktur- und Dienstleistungsfinanzierung unzureichend sind, ist auch der Aufbau von Rückfracht schwieriger, was private Betriebe auf Routen ohne Subventionszugang weniger attraktiv macht.
Kraftstoffvolatilität erhöht die Betriebskosten des inselübergreifenden Transports
Kraftstoffkosten können die Margen der Spediteure schnell beeinflussen, da Schiffe und Lastkraftwagen zentral für den inselübergreifenden Frachtbetrieb sind. Der Singapurer Marine-Bunker-Schweröl-Kraftstoff stieg um 100 %, während schwefelarmer Kraftstoff zwischen Ende Februar und Anfang März 2026 um 99 % stieg, infolge von Versorgungsunterbrechungen im Nahen Osten. Die Kraftstoffverteilungskosten machen nicht subventionierte Pertamax-Preise in Sulawesi höher als in Java. Ein Anstieg der Dieselpreise um 30 % kann die Frachtkosten um 10,5 % bis 12 % erhöhen, wenn Kraftstoff 35 % bis 40 % der Betriebskosten von Schiffen und Lastkraftwagen ausmacht. Diese Exposition ist besonders schwierig auf margenarmen östlichen Routen, wo Nachfrage und Ladungsbalance weniger vorhersehbar sind. Es kann auch dazu führen, dass Betreiber Notfall-Kraftstoffzuschläge einführen, was die Volumina auf preissensiblen Korridoren reduzieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion: Transportvolumen als Anker, Mehrwertdienste als Wachstumstreiber
Der Transport machte im Jahr 2025 58,95 % des Marktanteils des indonesischen inselübergreifenden Logistikmarkts aus. Der Transport bleibt zentral für inselübergreifende Lieferketten, wobei die inländische Seefracht erhebliche containerisierte und nicht containerisierte Ladung abwickelt, unterstützt durch Fähr- und RoRo-Dienste auf kürzeren Seerouten. Die inländische Luftfracht bedient zeitkritische Sendungen, einschließlich Gesundheitsprodukte und Elektronik. Das Ausmaß der Transportaktivität unterstützt etablierte Betreiber mit breiter Routenabdeckung, Schiffsverfügbarkeit und Hafenzugang. Im Gegensatz dazu begünstigen Flottenregistrierung, Schiffsklassifizierung und maritime Compliance-Anforderungen Anbieter mit etablierten Betriebskapazitäten.
Mehrwertschöpfende Logistikdienstleistungen werden bis 2031 voraussichtlich einen CAGR von 10,37 % verzeichnen. Diese Dienstleistungen gewinnen an Bedeutung, da Hersteller und Online-Händler integrierte Lösungen suchen, die Verpackung, Etikettierung, Ladungsabwicklung, Bestandsmanagement und Unterstützung nach der Sendung umfassen. Die Industrieentwicklung in Batang und Karawang unterstützt die Nachfrage nach Zolllagern und Cross-Dock-Einrichtungen in der Nähe von Hafenverbindungen. Investitionen in moderne Schiffskapazitäten und automatisierte Logistikzentren stärken auch die Integration von Transport-, Lager-, Sortier- und inselübergreifenden Distributionsdienstleistungen.


Nach Endverbraucherbranche: Fertigung hält strukturelles Gewicht, E-Commerce treibt inkrementelles Wachstum
Fertigungs- und Industrienutzer machten im Jahr 2025 25,78 % der Größe des indonesischen inselübergreifenden Logistikmarkts aus. Die Fertigungsnachfrage wird durch Javas Industriecluster in Bekasi, Karawang und Purwakarta unterstützt, die wiederkehrende eingehende Bewegungen von Rohstoffen aus Sumatra und Kalimantan sowie ausgehende Distribution über den Archipel erzeugen. Regelmäßige Produktionspläne schaffen eine konsistente Nachfrage nach inselübergreifendem Transport von Teilen, Materialien und Fertigwaren und verknüpfen die Logistikaktivität eng mit Industrieinvestitionen in Java und anderen Fertigungszentren.
Einzelhandel und E-Commerce werden voraussichtlich das höchste Endverbraucherwachstum mit einem CAGR von 11,38 % bis 2031 verzeichnen. Es wird erwartet, dass dieses Segment wächst, da sich die Logistikanbindung in Kalimantan, Sulawesi und Ost-Indonesien verbessert und Online-Einzelhandelsnetzwerke Märkte jenseits der großen Java-Städte erreichen können. Lebensmittel und Getränke, Landwirtschaft und Forstwirtschaft sowie Chemikalien und Petrochemikalien erzeugen erhebliche Schüttgut- und temperaturempfindliche Frachtvolumina. Die Automobil- und Komponentenlogistik kann von der Entwicklung der Fahrzeugabwicklungskapazität des Patimban-Hafens profitieren, während Elektronik- und Elektrosendungen durch Produktionsaktivitäten in Batam und Subang unterstützt werden. Gesundheits- und Pharmalieferungen stellen kleinere Volumina dar, erfordern jedoch spezialisierte Dienstleistungen, da die Kühlkettenabwicklung und regulatorische Dokumentation qualifizierte temperaturkontrollierte Infrastruktur erfordern.
Geografische Analyse
Der Java–Bali- und Nusa-Tenggara-Korridor hielt im Jahr 2025 einen Anteil von 62,37 % am indonesischen inselübergreifenden Logistikmarkt, unterstützt durch Javas Fertigungsbasis und Verbrauchernachfrage. Tanjung Priok und Tanjung Perak wickeln den größten Teil des containerisierten inselübergreifenden Durchsatzes ab. Die Phasen 2 und 3 des New Priok Container Terminals sind geplant, um durch ein indikatives Investment von 1,2 Milliarden USD 3 Millionen TEUs jährliche Kapazität hinzuzufügen. Das geplante Fahrzeugterminal von Patimban kann bis zu 600.000 Fahrzeuge jährlich abwickeln und West-Java ein zusätzliches Automobil-Frachtgateway bieten. Die Fährhäfen Letung und Sedanau wurden im November 2025 eingeweiht und stärken die Route Tanjung Uban–Sedanau–Serasan–Sintete auf den Riau-Inseln.
Java–Sumatra und Java–Kalimantan bilden das Rohstofffrachtgerüst des indonesischen inselübergreifenden Logistikmarkts. Sumatras Rohstoffabflüsse übersteigen auf mehreren Routen die eingehende Allgemeinfracht, was eine Leercontainer-Repositionierung erfordert und die Kosten erhöht. Eine von Fachleuten begutachtete Studie ergab, dass eine hafenzentrierte Rohstoffverarbeitung die Logistikkosten um 30 % bis 40 % senken kann, indem mehr Rückfracht geschaffen wird, was den Fall für Logistik- und Industrieinfrastruktur in Tanjung Carat unterstützen könnte. PT Samudera Indonesia startete im Mai 2026 einen wöchentlichen Kuala-Tanjung–Singapur–Penang-Dienst und gab nordsumatranischen Industriemietern eine direkte Exportoption. Bessere Verbindungen können die Abhängigkeit von Jakarta verringern, obwohl Rückfracht für die Routenwirtschaftlichkeit weiterhin wichtig bleibt.
Java–Sulawesi wird voraussichtlich bis 2031 mit einem CAGR von 10,68 % wachsen und ist das stärkste Wachstumsgebiet in der Größe des indonesischen inselübergreifenden Logistikmarkts nach Korridor. Die Sulampua-Region startete im Januar 2026 eine Initiative, die eine 30-prozentige Reduzierung der Logistikkosten anstrebte und die Verbindungen des Bitung-Hafens mit Ostasien nutzte. Maluku kündigte im August 2026 einen integrierten Logistikzentrum mit Unterstützung von Bappenas und Weltbankfinanzierung an, mit einem geplanten Spatenstich für 2027 und einem prognostizierten Beschäftigungseffekt von 5.000 bis 6.000 Arbeitsplätzen[3]. Die Rückfracht auf östlichen Sea-Toll-Routen lag 2025 im Durchschnitt unter 25 % Auslastung, wobei die PELNI–Meratus-Partnerschaft die Lücke durch Frachtkonsolidierung und Hub-and-Spoke-Betrieb angeht.
Wettbewerbslandschaft
Der indonesische inselübergreifende Logistikmarkt ist mäßig fragmentiert unter etablierten inländischen und staatlich verbundenen Betreibern, während Mehrwertdienste und Lagerung mehr Teilnehmer aufweisen. Meratus Group betreibt ab dem ersten Halbjahr 2026 fast 100 Schiffe auf mehr als 45 Handelsrouten und verfügt damit über ein dichtes inländisches Netzwerk. PT SPIL, PT TEMAS Tbk und PT Tanto Intim Line sind auf ostorientierten Korridoren durch langjährige Beziehungen mit Ladungseigentümern etabliert. PT ASDP Indonesia Ferry hat eine starke Position im RoRo-Dienst durch staatliche Routenkonzessionen, und ihr Investitionsplan von IDR 23,49 Billionen (1,41 Milliarden USD) spiegelt den Bedarf wider, Schiffe und Hafenanlagen zu erneuern.
Internationale Anbieter konkurrieren anders als inländische Schifffahrtsbetreiber. DHL Group verfügt über mehr als 70 tägliche Flüge, 7 Gateway-Einrichtungen und rund 180 Standorte in ganz Indonesien, mit Fokus auf multimodale Transparenz und Lösungen für Elektrofahrzeuge, Biowissenschaften und E-Commerce. Die indonesische inselübergreifende Logistikbranche bietet auch Raum für Kühlkettendienstleistungen für das Gesundheitswesen und die Lebensmittelverarbeitung. Digitale Frachtmaklerei kann kleinen Ladungseigentümern helfen, Ladungen auf Routen mit geringer Nachfrage zu bündeln. Gleichzeitig können neue Einrichtungen in Tanjung Carat, Kuala Tanjung und Patimban Möglichkeiten für hafenbasierte Mehrwertlogistik schaffen.
PT TEMAS nahm MV Digul Mas im August 2026 in Betrieb und plante Investitionsausgaben von IDR 2,5 Billionen (152,4 Millionen USD) für 2026[4]. Der Plan umfasst Flottenergänzungen, Hafenausrüstung und die Verlängerung eines Tanjung-Priok-Kais von 340 m auf 485 m durch eine Build-Operate-Transfer-Vereinbarung mit Pelindo Terminal Petikemas. PT TEMAS nahm auch eine Surabaya-LNG-Verflüssigungsanlage mit Investitionsausgaben von IDR 1 Billion (61 Millionen USD) in Betrieb und zielte auf den kommerziellen Betrieb im Mai 2026 ab. PT Samudera Indonesia wies 300 Millionen USD Investitionsausgaben für 2026 für Schiffsbestellungen, ein Patimban-Terminal und eine Madura-Werft zu. Kleinere Betreiber mit begrenzten digitalen Fähigkeiten sind dem Risiko ausgesetzt, Ladung an plattformeigene Netzwerke zu verlieren, die eine integrierte Serviceabdeckung bieten.
Marktführer der indonesischen inselübergreifenden Logistikbranche
-
Meratus Group
-
PT Salam Pacific Indonesia Lines (SPIL)
-
PT TEMAS Tbk
-
PT Samudera Indonesia Tbk
-
PT ASDP Indonesia Ferry (Persero)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: PT TEMAS Tbk nahm MV Digul Mas (468 TEUs, LNG-Einzelkraftstoff, elektrisch angetrieben) auf der inländischen Route Surabaya–Kendari–Gorontalo in Betrieb und legte Investitionsausgaben von IDR 2,5 Billionen (152,4 Millionen USD) für 2026 fest, einschließlich Flottenergänzungen, Hafenausrüstung und Verlängerung des Tanjung-Priok-Kais von 340 m auf 485 m über BOT mit Pelindo Terminal Petikemas.
- Juni 2026: PT ASDP Indonesia Ferry kündigte einen Investitionsplan von IDR 23,49 Billionen (1,41 Milliarden USD) bis 2030 für 46 neue Schiffe und 55 Hafenprojekte an 35 Einrichtungen an.
- April 2026: PT PELNI und Meratus Line unterzeichneten eine Hub-and-Spoke-Kooperationsvereinbarung für Sea-Toll-Routen S4A (Kupang–Rote–Sabu) und S4B (Kupang–Larantuka–Lembata–Kalabahi) mit dem Ziel, die Betriebskosten zu senken und die Distribution nach Ost-Indonesien zu beschleunigen. Im Jahr 2025 reduzierte das Sea-Toll-Programm die Preisdisparitäten in Grenzregionen (3TP) um 20 % bis 40 %.
- November 2025: DHL Express Indonesien verpflichtete sich zu neuen Verarbeitungszentren in Surabaya, Denpasar und Batam und eröffnete eine 6.000 m² große Batam-Einrichtung mit einem täglichen Frachtschiffdienst auf der Route Batam–Singapur.


Berichtsumfang des indonesischen inselübergreifenden Logistikmarkts
| Transport | Inländische Seefracht | Containerisierte Ladung |
| Nicht containerisierte Ladung | ||
| Fähr- und RoRo-Fracht | ||
| Inländische Luftfracht | ||
| Lagerung & Distribution | ||
| Mehrwertschöpfende Logistikdienstleistungen (Verpackung, Etikettierung, Abwicklung usw.) |
| Fertigung und Industrie |
| Einzelhandel und E-Commerce |
| Lebensmittel und Getränke |
| Automobil und Komponenten |
| Chemikalien und Petrochemikalien |
| Elektronik und Elektrotechnik |
| Landwirtschaft und Forstwirtschaft |
| Gesundheitswesen und Pharmazeutika |
| Sonstige Endverbraucher |
| Java–Sumatra |
| Java–Kalimantan |
| Java–Sulawesi |
| Java–Bali und Nusa Tenggara |
| Sulawesi–Maluku und Papua |
| Sonstige inselübergreifende Korridore |
| Nach Logistikfunktion | Transport | Inländische Seefracht | Containerisierte Ladung |
| Nicht containerisierte Ladung | |||
| Fähr- und RoRo-Fracht | |||
| Inländische Luftfracht | |||
| Lagerung & Distribution | |||
| Mehrwertschöpfende Logistikdienstleistungen (Verpackung, Etikettierung, Abwicklung usw.) | |||
| Nach Endverbraucherbranche | Fertigung und Industrie | ||
| Einzelhandel und E-Commerce | |||
| Lebensmittel und Getränke | |||
| Automobil und Komponenten | |||
| Chemikalien und Petrochemikalien | |||
| Elektronik und Elektrotechnik | |||
| Landwirtschaft und Forstwirtschaft | |||
| Gesundheitswesen und Pharmazeutika | |||
| Sonstige Endverbraucher | |||
| Nach inselübergreifendem Korridor | Java–Sumatra | ||
| Java–Kalimantan | |||
| Java–Sulawesi | |||
| Java–Bali und Nusa Tenggara | |||
| Sulawesi–Maluku und Papua | |||
| Sonstige inselübergreifende Korridore |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indonesische inselübergreifende Logistiksektor?
Der indonesische inselübergreifende Logistikmarkt wurde im Jahr 2025 auf 38,68 Milliarden USD geschätzt und wird für 2026 auf 41,67 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 bei einem CAGR von 6,99 % einen Wert von 58,40 Milliarden USD erreichen wird.
Welche Logistikfunktion hat die größte Bedeutung in Indonesien?
Der Transport hielt im Jahr 2025 einen Umsatzanteil von 58,95 %, da inselübergreifende Lieferketten auf See-, Fähr-, RoRo- und verwandte Frachtverbindungen angewiesen sind.
Welche Kundengruppe wächst am schnellsten?
Einzelhandel und E-Commerce werden bis 2031 voraussichtlich einen CAGR von 11,38 % verzeichnen, da Netzwerke über die großen Java-Städte hinaus expandieren.
Welcher Korridor wächst am schnellsten?
Java–Sulawesi wird bis 2031 voraussichtlich mit einem CAGR von 10,68 % wachsen, unterstützt durch Industrieaktivitäten und Hafenverkehr in Sulawesi.
Welche Faktoren begrenzen die Effizienz der inselübergreifenden Fracht?
Uneinheitliche Hafenkapazitäten, Kraftstoffpreisvolatilität, leere Rückfahrten und Unterschiede in den lokalen Abwicklungsanforderungen können die Kosten erhöhen und die Zuverlässigkeit der Fahrpläne verringern.
Wie verändert die Digitalisierung die inselübergreifenden Frachtdienstleistungen?
Hafen- und Depotintegration, Container-Tracking und interoperable Systeme können die Sendungstransparenz, Frachtkonsolidierung und Ausrüstungsplanung in mehrinseligen Lieferketten verbessern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
