
Taille et part du marché de la logistique inter-îles en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 38.68 Milliards de dollars |
| Taille du Marché (2026) | 41.67 Milliards de dollars |
| Taille du Marché (2031) | 58.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.99 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique inter-îles en Indonésie par Mordor Intelligence
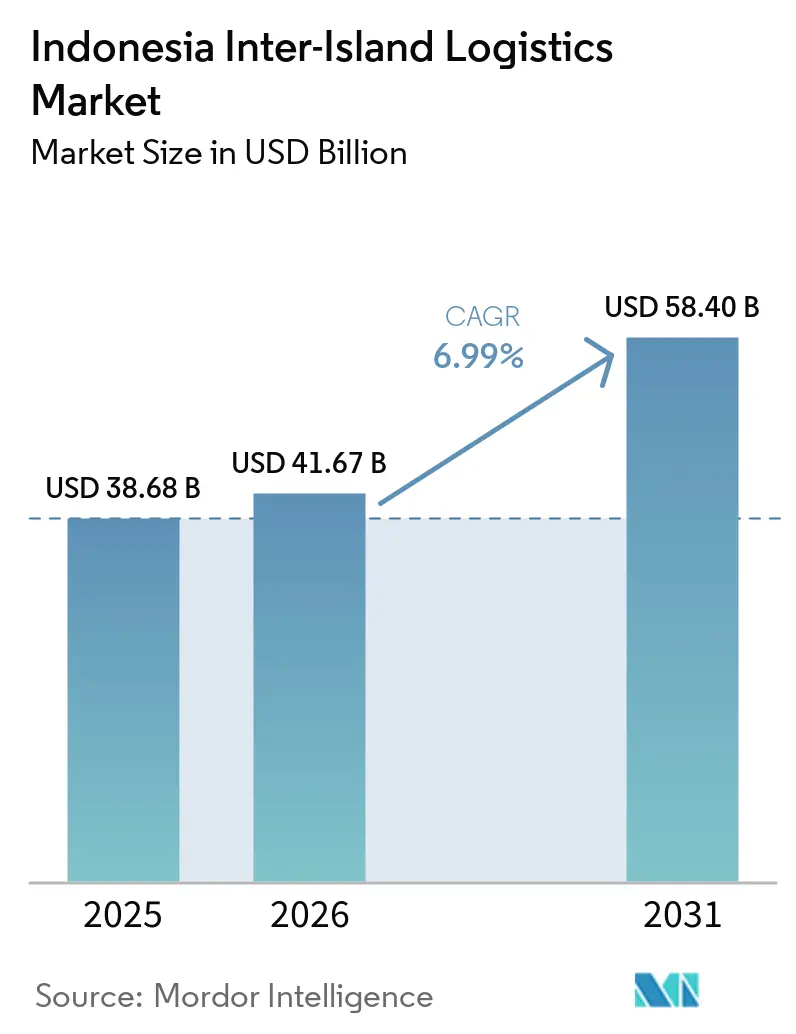
La taille du marché de la logistique inter-îles en Indonésie était évaluée à 38,68 milliards USD en 2025 et devrait croître de 41,67 milliards USD en 2026 pour atteindre 58,40 milliards USD d'ici 2031, à un CAGR de 6,99 % durant la période de prévision 2026 à 2031.
La géographie archipelagique de l'Indonésie rend les liaisons maritimes et multimodales essentielles à l'activité économique, de sorte que la demande de fret est liée au mouvement des marchandises entre les îles plutôt qu'à un seul mode de transport. Pelindo a traité 19,8 millions de TEUs en 2025, tandis que le fret maritime domestique a manutentionné 508,4 millions de tonnes, illustrant l'ampleur des flux de conteneurs, de vrac et de colis dans les chaînes d'approvisionnement indonésiennes. Le marché de la logistique inter-îles en Indonésie évolue vers des services intégrés, les fabricants et les détaillants en ligne ayant besoin du transport, du stockage, de la manutention de la cargaison et de la visibilité des expéditions dans une seule chaîne de services. L'investissement public dans les ports, les ferries et les réseaux de routes peut améliorer l'accès aux provinces orientales, tandis que les coûts élevés du carburant et le manque de fret de retour continuent d'affecter l'économie des transporteurs. La concurrence diffère selon la couche de service, les opérateurs nationaux conservant des avantages en matière de routes et de flotte, tandis que les prestataires internationaux se font concurrence grâce à des services multimodaux spécialisés.
Points clés du rapport
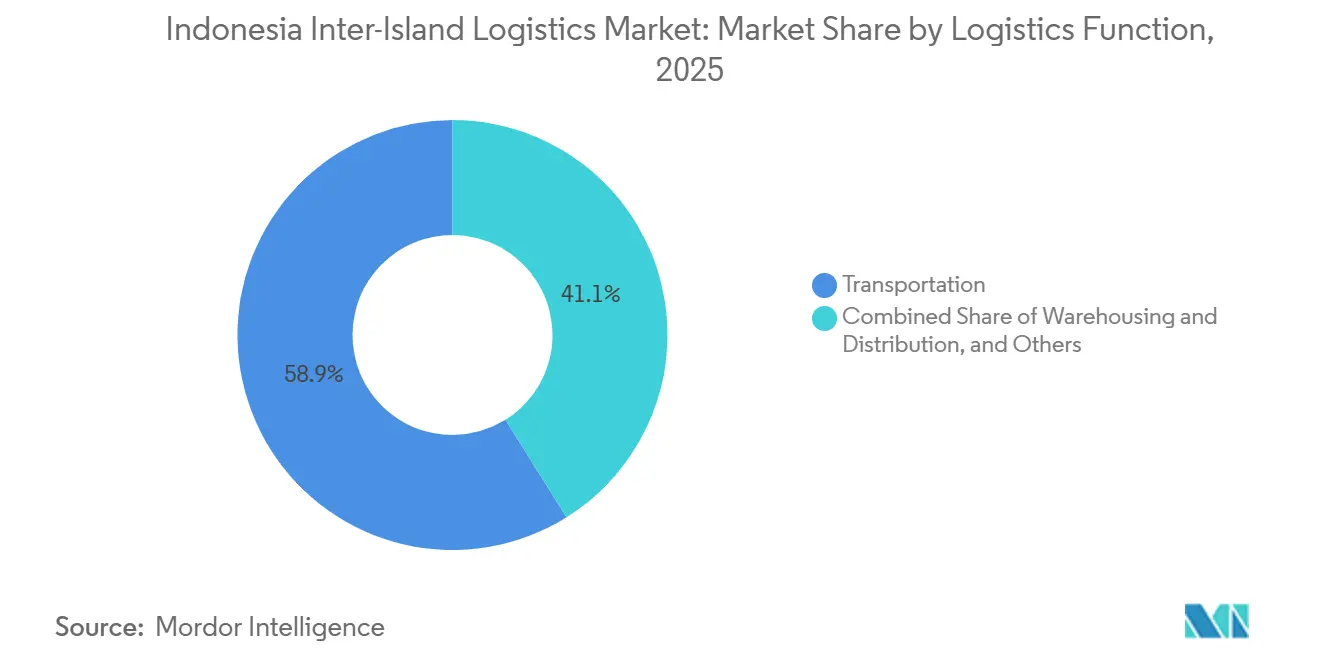
- Par fonction logistique, le transport détenait 58,95 % de la part du marché de la logistique inter-îles en Indonésie en 2025, tandis que les services logistiques à valeur ajoutée devraient enregistrer un CAGR de 10,37 % jusqu'en 2031.
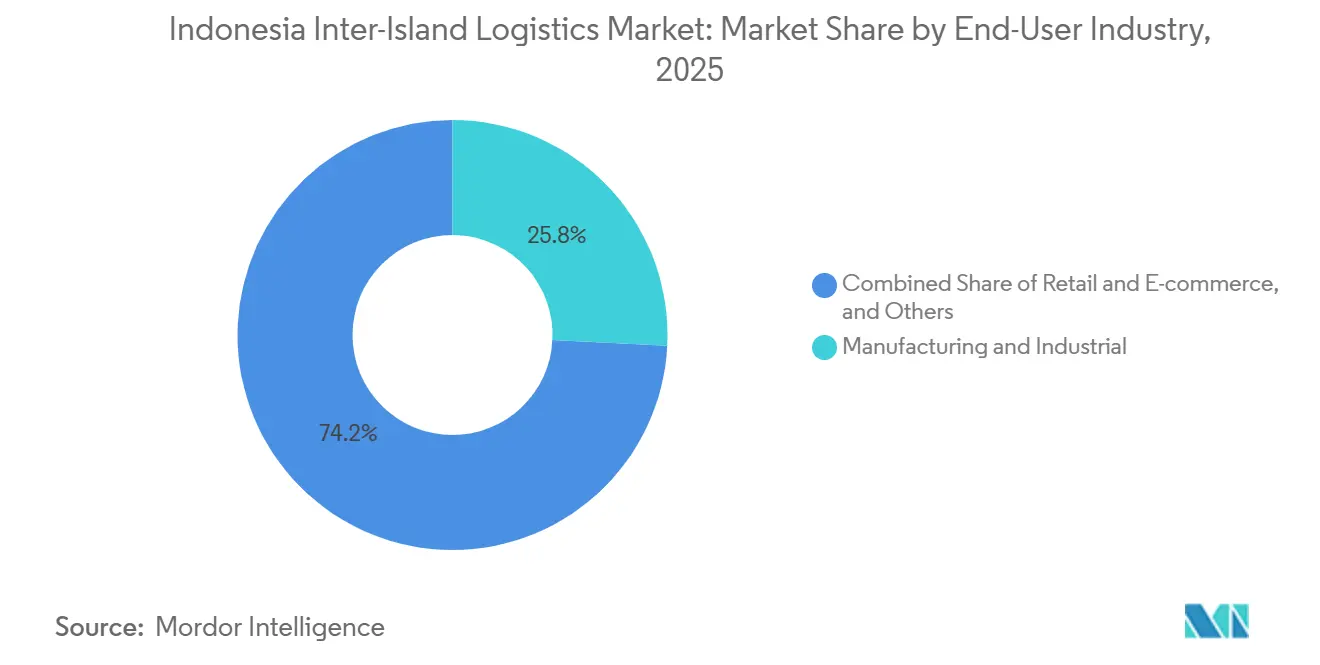
- Par secteur d'utilisateur final, la fabrication et l'industrie détenaient 25,78 % de la taille du marché de la logistique inter-îles en Indonésie en 2025, tandis que le commerce de détail et l'e-commerce devraient enregistrer un CAGR de 11,38 % jusqu'en 2031.
- Par corridor inter-îles, Java–Bali et Nusa Tenggara détenaient 62,37 % de la part du marché de la logistique inter-îles en Indonésie en 2025, tandis que Java–Sulawesi devrait enregistrer un CAGR de 10,68 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique inter-îles en Indonésie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du e-commerce augmentant la demande de distribution inter-îles | +1.8% | National, concentré dans les corridors de Java, Sumatra et Kalimantan, et en expansion vers Sulawesi. | Court terme (≤ 2 ans) |
| Croissance industrielle élargissant les besoins en mouvement de fret inter-îles | +1.4% | Java occidental, Java central et Sulawesi du Nord | Moyen terme (2-4 ans) |
| Investissement dans les infrastructures renforçant la connectivité logistique inter-îles | +1.1% | National, avec des gains prioritaires dans l'est de l'Indonésie, Sumatra et les îles Riau | Moyen terme (2-4 ans) |
| Numérisation de la logistique améliorant la coordination des ports et des expéditions | +0.9% | National, avec des gains précoces à Tanjung Priok, Tanjung Perak et Makassar | Moyen terme (2-4 ans) |
| Faible utilisation du fret de retour augmentant la demande de services de consolidation | +0.7% | Est de l'Indonésie, corridors sortants de Sumatra et de Kalimantan | Court terme (≤ 2 ans) |
| Réseaux en étoile élargissant la portée de distribution dans l'est de l'Indonésie | +0.6% | Sulawesi, Maluku, Papouasie et Nusa Tenggara | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du e-commerce augmentant la demande de distribution inter-îles
Les plateformes d'e-commerce indonésiennes étendent leurs systèmes de distribution au-delà de Java, augmentant le besoin de mouvements de colis coordonnés entre les grandes îles et les villes éloignées. Shopee Express dessert 487 villes à l'échelle nationale, ce qui signifie que de nombreuses livraisons en dehors de Java nécessitent un mouvement inter-îles avant que la distribution locale ne commence. Le marché de la logistique inter-îles en Indonésie en bénéficie car la demande du commerce en ligne relie les centres de tri urbains aux endroits disposant de moins d'options de vente au détail physiques. Ce besoin est le plus fort là où les consommateurs dépendent de routes de livraison à plusieurs étapes pour accéder aux marchandises provenant des grands centres de traitement des commandes. À mesure que les plateformes ajoutent une couverture de routes, les opérateurs de fret peuvent bénéficier d'une demande pour le transport de ligne régulier, l'entreposage régional et le soutien à la distribution finale.
Croissance industrielle élargissant les besoins en mouvement de fret inter-îles
La croissance manufacturière augmente la demande de mouvement d'intrants, de composants et de produits finis à travers le réseau insulaire de l'Indonésie. Le Bureau central des statistiques et le Ministère de l'industrie ont rapporté que la fabrication hors pétrole et gaz a progressé de 5,3 % en glissement annuel au deuxième trimestre 2026, dépassant légèrement la croissance du PIB indonésien de 5,29 %. En août 2026, la Zone économique spéciale de Kendal et le Parc industriel intégré de Batang ont atteint une utilisation des terres à 100 %, ce qui a soutenu un flux de cargaisons à travers le système portuaire de Java. Le port sec Batang Industropolis est conçu pour une capacité initiale de 600 000 à 650 000 TEUs et peut créer un point de consolidation entre la production industrielle et le fret maritime[1]. À Sulawesi, un traitement plus complexe du nickel pour les chaînes d'approvisionnement des véhicules électriques peut faire passer le fret du mouvement en vrac vers la cargaison conteneurisée. Ce changement soutient une activité logistique à plus haute valeur ajoutée sur le corridor Java–Sulawesi et encourage l'investissement dans la flotte par les opérateurs disposant d'équipements adaptés.
Investissement dans les infrastructures renforçant la connectivité logistique inter-îles
L'investissement dans les ports et les ferries élargit la capacité physique du marché de la logistique inter-îles en Indonésie. PT ASDP Indonesia Ferry a divulgué un plan d'investissement de 23,49 billions IDR (1,41 milliard USD), jusqu'en 2030, pour 46 navires et 55 projets portuaires dans 35 installations[2]. Les phases 2 et 3 du Nouveau Terminal à Conteneurs de Priok de Pelindo visent 3 millions de TEUs de capacité annuelle supplémentaire avec un investissement indicatif de 1,2 milliard USD. Les ajouts de capacité à Kuala Tanjung, Patimban et Tanjung Carat peuvent offrir aux fabricants de Sumatra et de Java occidental des alternatives aux points d'entrée encombrés de Jakarta. Le Nouveau Port de Tanjung Carat a été désigné Projet stratégique national en septembre 2025 et est développé par un consortium dirigé par Pelindo. Ces actifs peuvent soutenir un acheminement de cargaison plus direct, bien que le résultat commercial dépende de volumes de cargaison réguliers et de connexions avec les installations intérieures.
Numérisation de la logistique améliorant la coordination des ports et des expéditions
Les systèmes numériques deviennent de plus en plus pertinents à mesure que les cargaisons transitent par les ports, les dépôts, les navires, les entrepôts et les réseaux de livraison finale. Pelindo Solusi Digital et l'Association indonésienne des dépôts de conteneurs ont signé un accord en septembre 2026 pour connecter les systèmes portuaires et de dépôt via la plateforme Adhara. La liaison prévue est destinée à fournir un suivi et une visibilité des conteneurs tout au long de la chaîne maritime. L'Indonésie a également lancé l'Indonesia Open Network en juillet 2026, qui a connecté les prestataires logistiques, les plateformes d'e-commerce et les systèmes de paiement via une architecture interopérable. Pour le marché de la logistique inter-îles en Indonésie, un meilleur partage des données peut réduire les lacunes d'information entre les propriétaires de cargaisons et les opérateurs et soutenir une meilleure planification des équipements. Cela peut également rendre les routes plus petites plus praticables lorsque le fret peut être combiné de plusieurs expéditeurs, bien que les opérateurs aient encore besoin d'une participation cohérente des ports et des dépôts pour réaliser ces avantages.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Lacunes infrastructurelles augmentant les inefficacités de transit logistique inter-îles | -1.4% | Est de l'Indonésie, Papouasie, Maluku, Nusa Tenggara et les îles frontalières | Long terme (≥ 4 ans) |
| Volatilité du carburant augmentant les coûts d'exploitation du transport inter-îles | -1.1% | Mondial, avec une exposition plus grande à Kalimantan, Sulawesi et en Papouasie | Court terme (≤ 2 ans) |
| Déséquilibres du fret de retour à vide réduisant l'efficacité opérationnelle du réseau | -0.8% | Routes sortantes de l'est de l'Indonésie et corridors de produits de base de Sumatra | Moyen terme (2-4 ans) |
| Variations des réglementations régionales augmentant la complexité de la manutention des cargaisons | -0.5% | National, concentré dans les juridictions des autorités portuaires et des dépôts | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Lacunes infrastructurelles augmentant les inefficacités de transit logistique inter-îles
La qualité des infrastructures reste inégale à travers le réseau, en particulier dans l'est de l'Indonésie et les régions frontalières. Une évaluation évaluée par des pairs du programme Sea Toll, publiée en 2025, a révélé que 58,7 % des ports indonésiens étaient adéquatement équipés pour la manutention moderne des cargaisons. Les lacunes en matière d'équipements et de capacités portuaires peuvent allonger les délais de transit, augmenter les coûts de manutention et créer un risque plus élevé de dommages aux cargaisons sur les routes à faible volume. Les services de ferry pionnier d'ASDP à Nusa Tenggara Timur ont été temporairement perturbés début juillet 2026 en raison de contraintes de financement, avant que les services ne reprennent le 20 juillet 2026, à la suite d'un soutien gouvernemental supplémentaire. Cet épisode montre la dépendance des connexions frontalières au soutien des services publics. Lorsque les financements des infrastructures et des services sont insuffisants, le fret de retour est également plus difficile à constituer, ce qui rend les opérations privées moins attractives sur les routes sans accès aux subventions.
Volatilité du carburant augmentant les coûts d'exploitation du transport inter-îles
Les coûts du carburant peuvent rapidement affecter les marges des transporteurs car les navires et les camions sont au cœur des opérations de fret inter-îles. Le fioul lourd à haute teneur en soufre pour les soutes marines de Singapour a augmenté de 100 %, tandis que le carburant à faible teneur en soufre a augmenté de 99 % entre fin février et début mars 2026, à la suite de perturbations d'approvisionnement au Moyen-Orient. Les coûts de distribution du carburant font que les prix non subventionnés du Pertamax sont plus élevés à Sulawesi qu'à Java. Une augmentation de 30 % des prix du diesel peut faire augmenter les coûts de fret de 10,5 % à 12 % lorsque le carburant représente 35 % à 40 % des coûts d'exploitation des navires et des camions. Cette exposition est particulièrement difficile sur les routes orientales à faibles marges, où la demande et l'équilibre des cargaisons sont moins prévisibles. Cela peut également amener les opérateurs à introduire des suppléments carburant d'urgence, ce qui peut réduire les volumes sur les corridors sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction logistique : le transport ancre l'échelle, les services à valeur ajoutée mènent la croissance
Le transport représentait 58,95 % de la part du marché de la logistique inter-îles en Indonésie en 2025. Le transport reste central dans les chaînes d'approvisionnement inter-îles, le fret maritime domestique gérant des cargaisons conteneurisées et non conteneurisées substantielles, soutenu par des services de ferry et RoRo sur des routes maritimes plus courtes. Le fret aérien domestique dessert les expéditions urgentes, notamment les produits de santé et l'électronique. L'ampleur de l'activité de transport soutient les opérateurs établis avec une large couverture de routes, une disponibilité de flotte et un accès aux ports. En revanche, l'immatriculation des flottes, la classification des navires et les exigences de conformité maritime favorisent les prestataires disposant de capacités opérationnelles établies.
Les services logistiques à valeur ajoutée devraient enregistrer un CAGR de 10,37 % jusqu'en 2031. Ces services gagnent en importance à mesure que les fabricants et les détaillants en ligne recherchent des solutions intégrées couvrant l'emballage, l'étiquetage, la manutention des cargaisons, la gestion des stocks et le soutien après expédition. Le développement industriel à Batang et Karawang soutient la demande d'entrepôts sous douane et d'installations de transbordement à proximité des connexions portuaires. Les investissements dans la capacité de navires modernes et les hubs logistiques automatisés renforcent également l'intégration des services de transport, d'entreposage, de tri et de distribution inter-îles.

Par secteur d'utilisateur final : la fabrication détient un poids structurel, l'e-commerce stimule la croissance incrémentale
Les utilisateurs de la fabrication et de l'industrie représentaient 25,78 % de la taille du marché de la logistique inter-îles en Indonésie en 2025. La demande manufacturière est soutenue par les clusters industriels de Java à Bekasi, Karawang et Purwakarta, qui génèrent des mouvements entrants récurrents de matières premières en provenance de Sumatra et de Kalimantan et une distribution sortante à travers l'archipel. Les calendriers de production réguliers créent une demande constante pour le transport inter-îles de pièces, de matériaux et de produits finis, liant étroitement l'activité logistique à l'investissement industriel à travers Java et d'autres centres manufacturiers.
Le commerce de détail et l'e-commerce devraient enregistrer la plus forte croissance des utilisateurs finaux à un CAGR de 11,38 % jusqu'en 2031. Ce segment devrait se développer à mesure que la connectivité logistique s'améliore à travers Kalimantan, Sulawesi et l'est de l'Indonésie, permettant aux réseaux de vente au détail en ligne d'atteindre des marchés au-delà des grandes villes de Java. L'alimentation et les boissons, l'agriculture et la foresterie, ainsi que les produits chimiques et pétrochimiques génèrent des volumes de fret en vrac et sensibles à la température significatifs. La logistique automobile et des composants peut bénéficier du développement de la capacité de manutention des véhicules du port de Patimban, tandis que les expéditions d'électronique et d'électricité sont soutenues par l'activité de production à Batam et Subang. Les expéditions de produits de santé et pharmaceutiques représentent des volumes plus faibles mais nécessitent des services spécialisés car la manutention en chaîne du froid et la documentation réglementaire nécessitent une infrastructure qualifiée à température contrôlée.
Analyse géographique
Le corridor Java–Bali et Nusa Tenggara détenait 62,37 % de la part du marché de la logistique inter-îles en Indonésie en 2025, soutenu par la base manufacturière de Java et la demande des consommateurs. Tanjung Priok et Tanjung Perak gèrent les principaux flux inter-îles conteneurisés. Les phases 2 et 3 du Nouveau Terminal à Conteneurs de Priok sont prévues pour ajouter 3 millions de TEUs de capacité annuelle via un investissement indicatif de 1,2 milliard USD. Le terminal de véhicules prévu de Patimban peut accueillir jusqu'à 600 000 véhicules par an et peut offrir à Java occidental une porte d'entrée supplémentaire pour le fret automobile. Les ports de ferry de Letung et Sedanau ont été inaugurés en novembre 2025, renforçant la route Tanjung Uban–Sedanau–Serasan–Sintete dans les îles Riau.
Java–Sumatra et Java–Kalimantan forment l'épine dorsale du fret de produits de base du marché de la logistique inter-îles en Indonésie. Les flux de produits de base sortants de Sumatra dépassent les cargaisons générales entrantes sur plusieurs routes, nécessitant un repositionnement de conteneurs vides et augmentant les coûts. Une étude évaluée par des pairs a révélé que le traitement des produits de base centré sur les ports peut réduire les coûts logistiques de 30 % à 40 % en créant davantage de fret de retour, ce qui pourrait soutenir l'argument en faveur d'infrastructures logistiques et industrielles à Tanjung Carat. PT Samudera Indonesia a lancé un service hebdomadaire Kuala Tanjung–Singapour–Penang en mai 2026, offrant aux locataires industriels du nord de Sumatra une option d'exportation directe. De meilleures connexions peuvent réduire la dépendance à Jakarta, bien que le fret de retour reste important pour l'économie des routes.
Java–Sulawesi devrait se développer à un CAGR de 10,68 % jusqu'en 2031 et constitue la zone de croissance la plus forte en termes de taille du marché de la logistique inter-îles en Indonésie par corridor. La région Sulampua a lancé en janvier 2026 une initiative visant une réduction de 30 % des coûts logistiques et utilisant les connexions du port de Bitung avec l'Asie de l'Est. Maluku a annoncé un hub logistique intégré en août 2026 avec le soutien du financement de Bappenas et de la Banque mondiale, avec une première pelletée de terre prévue pour 2027 et une projection de 5 000 à 6 000 emplois[3]. Le fret de retour sur les routes orientales du Sea Toll affichait en moyenne moins de 25 % d'utilisation en 2025, le partenariat PELNI–Meratus ciblant cet écart grâce à la consolidation des cargaisons et aux opérations en étoile.
Paysage concurrentiel
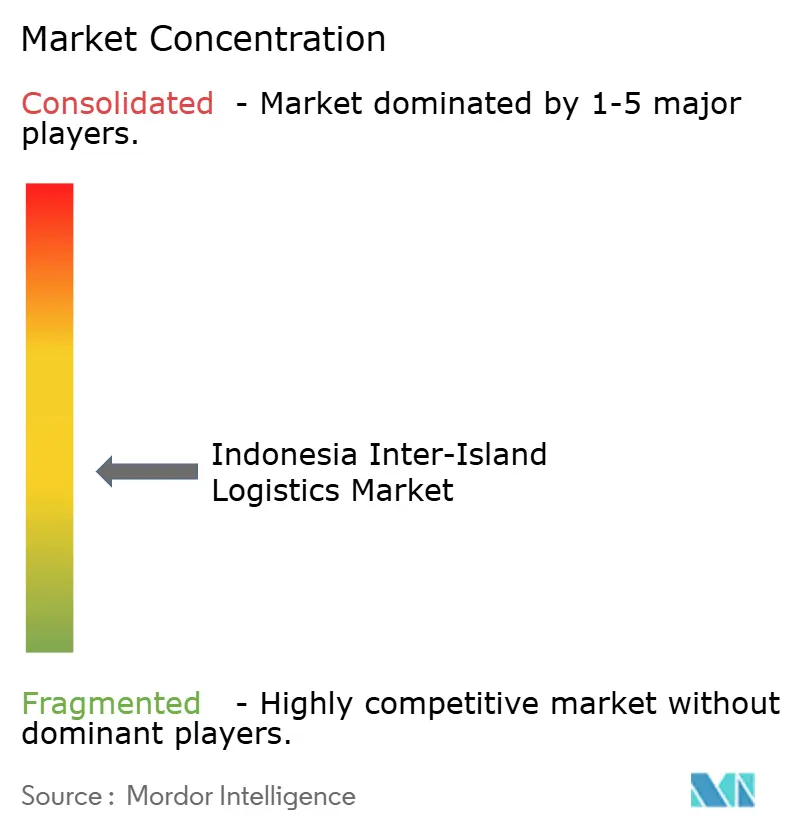
Le marché de la logistique inter-îles en Indonésie est modérément fragmenté entre des opérateurs nationaux établis et liés à l'État, tandis que les services à valeur ajoutée et l'entreposage comptent davantage de participants. Meratus Group exploite près de 100 navires sur plus de 45 routes commerciales au premier semestre 2026, lui conférant un réseau national dense. PT SPIL, PT TEMAS Tbk et PT Tanto Intim Line sont établis sur les corridors orientaux grâce à des relations de longue date avec les propriétaires de cargaisons. PT ASDP Indonesia Ferry occupe une position forte dans les services RoRo grâce aux concessions de routes gouvernementales, et son plan d'investissement de 23,49 billions IDR (1,41 milliard USD) reflète la nécessité de renouveler les navires et les actifs portuaires.
Les prestataires internationaux se font concurrence différemment des opérateurs maritimes nationaux. DHL Group dispose de plus de 70 vols quotidiens, 7 installations de passerelle et environ 180 sites à travers l'Indonésie, avec un accent sur la visibilité multimodale et les solutions pour les véhicules électriques, les sciences de la vie et l'e-commerce. Le secteur de la logistique inter-îles en Indonésie offre également des opportunités pour les services de chaîne du froid pour les soins de santé et la transformation alimentaire. Le courtage de fret numérique peut aider les petits propriétaires de cargaisons à combiner des chargements sur des routes à faible demande. Dans le même temps, les nouvelles installations à Tanjung Carat, Kuala Tanjung et Patimban peuvent créer des opportunités pour la logistique à valeur ajoutée basée sur les ports.
PT TEMAS a mis en service le MV Digul Mas en août 2026 et a prévu 2,5 billions IDR (152,4 millions USD) de dépenses d'investissement pour 2026[4]. Le plan comprend des ajouts à la flotte, des équipements portuaires et l'extension d'un quai de Tanjung Priok de 340 m à 485 m via un arrangement de construction-exploitation-transfert avec Pelindo Terminal Petikemas. PT TEMAS a également mis en service une usine de liquéfaction de GNL à Surabaya avec 1 billion IDR (61 millions USD) de dépenses d'investissement et visait des opérations commerciales en mai 2026. PT Samudera Indonesia a alloué 300 millions USD de dépenses d'investissement pour 2026 pour des commandes de navires, un terminal à Patimban et un chantier naval à Madura. Les opérateurs plus petits disposant de capacités numériques limitées risquent de perdre des cargaisons au profit de réseaux appartenant à des plateformes qui offrent une couverture de services intégrée.
Leaders du secteur de la logistique inter-îles en Indonésie
-
Meratus Group
-
PT Salam Pacific Indonesia Lines (SPIL)
-
PT TEMAS Tbk
-
PT Samudera Indonesia Tbk
-
PT ASDP Indonesia Ferry (Persero)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : PT TEMAS Tbk a mis en service le MV Digul Mas (468 TEUs, monocombustible GNL, propulsion électrique) sur la route nationale Surabaya–Kendari–Gorontalo, et a fixé un investissement de 2,5 billions IDR (152,4 millions USD) pour 2026, incluant des ajouts à la flotte, des équipements portuaires et l'extension du quai de Tanjung Priok de 340 m à 485 m via un BOT avec Pelindo Terminal Petikemas.
- Juin 2026 : PT ASDP Indonesia Ferry a annoncé un plan d'investissement de 23,49 billions IDR (1,41 milliard USD) jusqu'en 2030 pour 46 nouveaux navires et 55 projets portuaires dans 35 installations.
- Avril 2026 : PT PELNI et Meratus Line ont signé un accord de coopération en étoile pour les routes du Sea Toll S4A (Kupang–Rote–Sabu) et S4B (Kupang–Larantuka–Lembata–Kalabahi), visant à réduire les coûts d'exploitation et à accélérer la distribution vers l'est de l'Indonésie. En 2025, le programme Sea Toll a réduit les disparités de prix dans les régions frontalières (3TP) de 20 % à 40 %.
- Novembre 2025 : DHL Express Indonesia s'est engagé à ouvrir de nouveaux centres de traitement à Surabaya, Denpasar et Batam, et a ouvert une installation de 6 000 m² à Batam avec un service de fret aérien quotidien sur la route Batam–Singapour.
Portée du rapport sur le marché de la logistique inter-îles en Indonésie
| Transport | Fret maritime domestique | Cargaison conteneurisée |
| Cargaison non conteneurisée | ||
| Fret ferry et RoRo | ||
| Fret aérien domestique | ||
| Entreposage et distribution | ||
| Services logistiques à valeur ajoutée (emballage, étiquetage, manutention, etc.) |
| Fabrication et industrie |
| Commerce de détail et e-commerce |
| Alimentation et boissons |
| Automobile et composants |
| Produits chimiques et pétrochimiques |
| Électronique et électricité |
| Agriculture et foresterie |
| Santé et produits pharmaceutiques |
| Autres utilisateurs finaux |
| Java–Sumatra |
| Java–Kalimantan |
| Java–Sulawesi |
| Java–Bali et Nusa Tenggara |
| Sulawesi–Maluku et Papouasie |
| Autres corridors inter-îles |
| Par fonction logistique | Transport | Fret maritime domestique | Cargaison conteneurisée |
| Cargaison non conteneurisée | |||
| Fret ferry et RoRo | |||
| Fret aérien domestique | |||
| Entreposage et distribution | |||
| Services logistiques à valeur ajoutée (emballage, étiquetage, manutention, etc.) | |||
| Par secteur d'utilisateur final | Fabrication et industrie | ||
| Commerce de détail et e-commerce | |||
| Alimentation et boissons | |||
| Automobile et composants | |||
| Produits chimiques et pétrochimiques | |||
| Électronique et électricité | |||
| Agriculture et foresterie | |||
| Santé et produits pharmaceutiques | |||
| Autres utilisateurs finaux | |||
| Par corridor inter-îles | Java–Sumatra | ||
| Java–Kalimantan | |||
| Java–Sulawesi | |||
| Java–Bali et Nusa Tenggara | |||
| Sulawesi–Maluku et Papouasie | |||
| Autres corridors inter-îles |
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur de la logistique inter-îles en Indonésie ?
Le marché de la logistique inter-îles en Indonésie était évalué à 38,68 milliards USD en 2025 et est estimé à 41,67 milliards USD en 2026. Il devrait atteindre 58,40 milliards USD d'ici 2031 à un CAGR de 6,99 %.
Quelle fonction logistique joue le rôle le plus important en Indonésie ?
Le transport détenait 58,95 % des revenus en 2025 car les chaînes d'approvisionnement inter-îles dépendent des liaisons maritimes, de ferry, RoRo et de fret connexes.
Quel groupe de clients connaît la croissance la plus rapide ?
Le commerce de détail et l'e-commerce devraient enregistrer un CAGR de 11,38 % jusqu'en 2031 à mesure que les réseaux s'étendent au-delà des grandes villes de Java.
Quel corridor connaît la croissance la plus rapide ?
Java–Sulawesi devrait se développer à un CAGR de 10,68 % jusqu'en 2031, soutenu par l'activité industrielle et le trafic portuaire à Sulawesi.
Quels facteurs limitent l'efficacité du fret inter-îles ?
La qualité inégale des ports, la volatilité des prix du carburant, les voyages de retour à vide et les différences dans les exigences locales de manutention peuvent augmenter les coûts et réduire la fiabilité des horaires.
Comment la numérisation transforme-t-elle les services de fret inter-îles ?
L'intégration des ports et des dépôts, le suivi des conteneurs et les systèmes interopérables peuvent améliorer la visibilité des expéditions, la consolidation des cargaisons et la planification des équipements dans les chaînes d'approvisionnement multi-îles.