
Tamanho e Participação do Mercado de Logística Interinsular da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
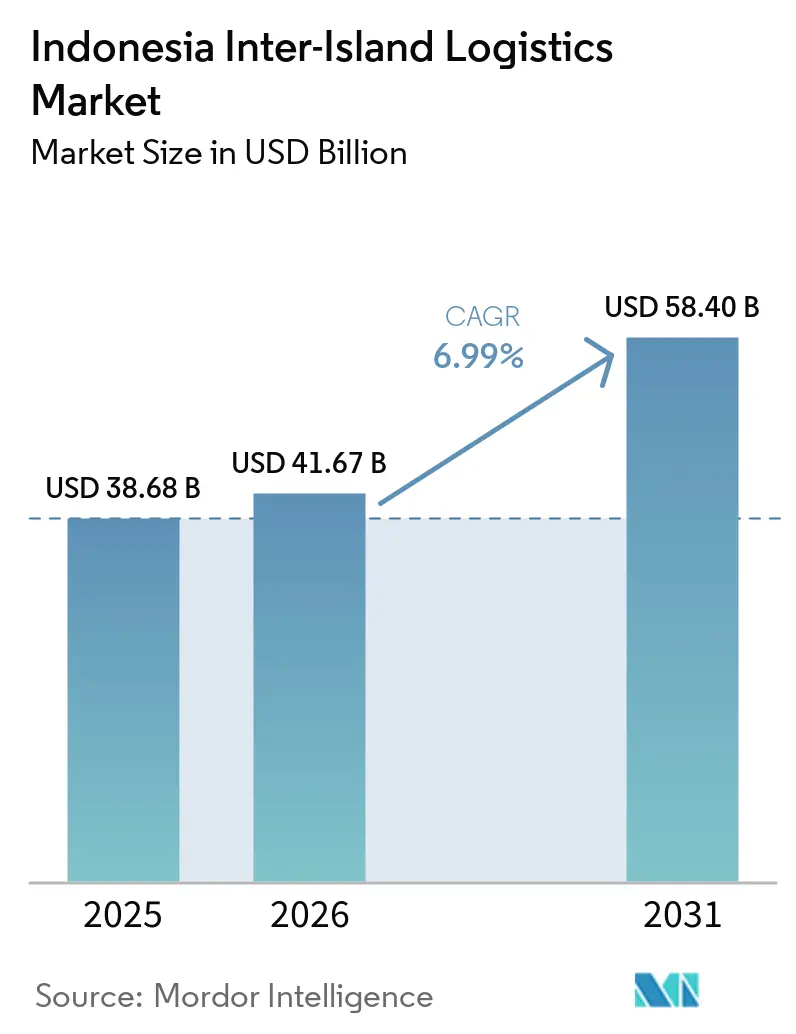
| Tamanho do mercado no ano base (2025) | 38.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 41.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 58.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.99 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Interinsular da Indonésia por Mordor Intelligence
O tamanho do mercado de logística interinsular da Indonésia foi avaliado em 38,68 bilhões de USD em 2025 e estima-se que cresça de 41,67 bilhões de USD em 2026 para atingir 58,40 bilhões de USD até 2031, a um CAGR de 6,99% durante o período de previsão de 2026 a 2031.
A geografia arquipelágica da Indonésia torna os vínculos marítimos e multimodais essenciais para a atividade econômica, de modo que a demanda por frete está ligada ao movimento de mercadorias entre ilhas, e não a um único modo de transporte. A Pelindo processou 19,8 milhões de TEUs em 2025, enquanto o frete marítimo doméstico movimentou 508,4 milhões de toneladas, demonstrando a escala dos fluxos de contêineres, granéis e encomendas nas cadeias de suprimentos indonésias. O mercado de logística interinsular da Indonésia está avançando em direção a serviços integrados, à medida que fabricantes e varejistas online necessitam de transporte, armazenagem, manuseio de carga e visibilidade de remessas em uma única cadeia de serviços. O investimento público em portos, ferries e redes de rotas pode melhorar o acesso às províncias orientais, enquanto os altos custos de combustível e a limitada carga de retorno continuam a afetar a economia dos transportadores. A concorrência difere por camada de serviço, com operadores domésticos mantendo vantagens de rota e frota, e provedores internacionais competindo por meio de serviços multimodais especializados.
Principais Conclusões do Relatório
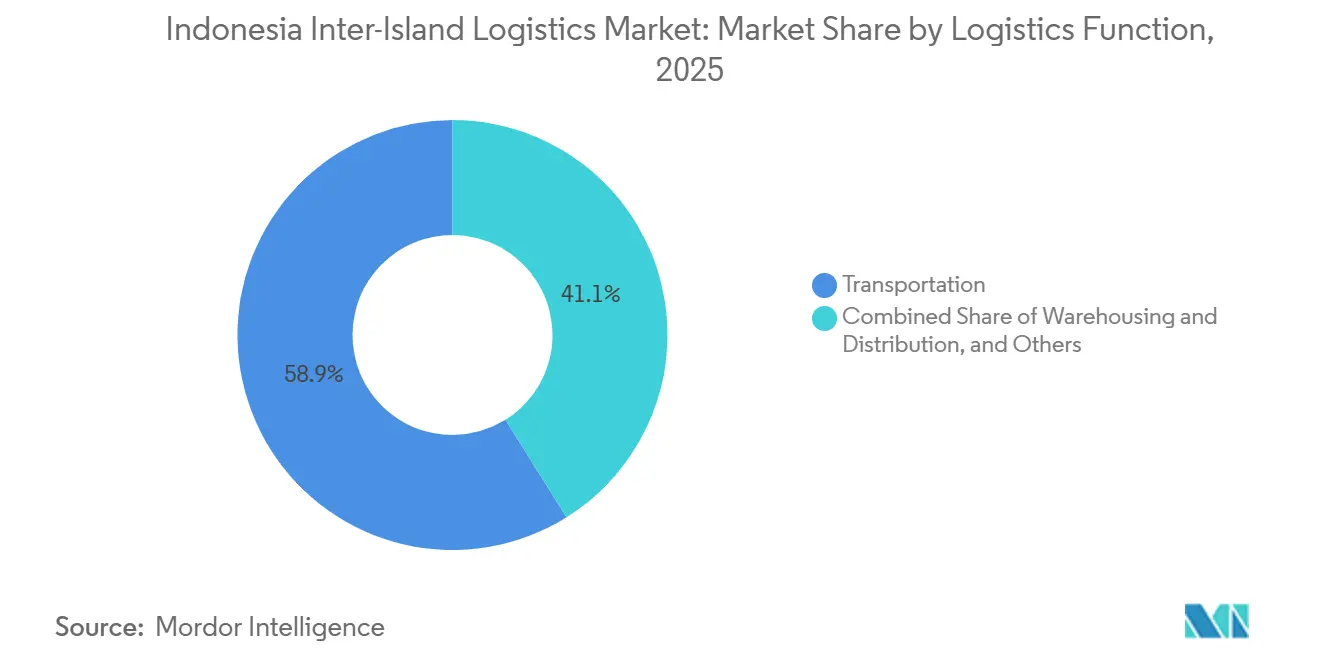
- Por função logística, o transporte deteve 58,95% da participação do mercado de logística interinsular da Indonésia em 2025, enquanto os serviços de logística de valor agregado têm previsão de registrar um CAGR de 10,37% até 2031.
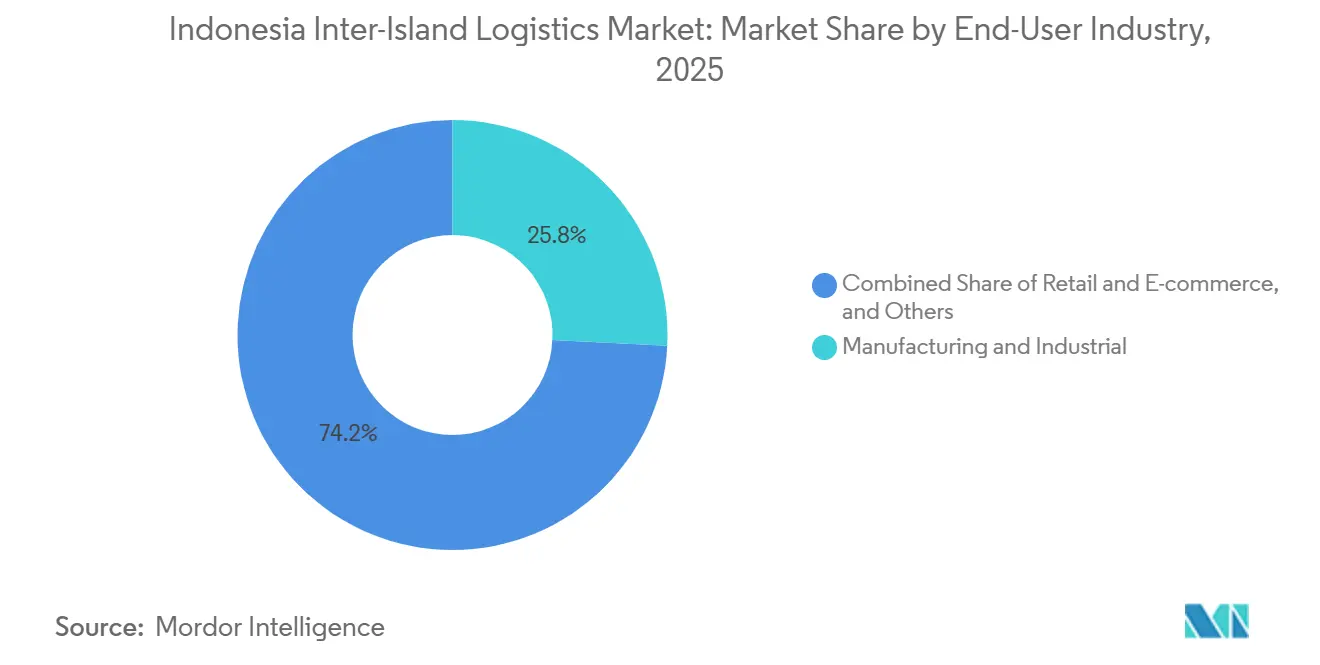
- Por setor de usuário final, manufatura e industrial deteve 25,78% do tamanho do mercado de logística interinsular da Indonésia em 2025, enquanto varejo e comércio eletrônico têm previsão de registrar um CAGR de 11,38% até 2031.
- Por corredor interinsular, Java–Bali e Nusa Tenggara detiveram 62,37% da participação do mercado de logística interinsular da Indonésia em 2025, enquanto Java–Sulawesi tem previsão de registrar um CAGR de 10,68% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística Interinsular da Indonésia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrônico Aumentando a Demanda de Distribuição Interinsular | +1.8% | Nacional, concentrado nos corredores de Java, Sumatra e Kalimantan, e em expansão para Sulawesi. | Curto prazo (≤ 2 anos) |
| Crescimento Industrial Ampliando os Requisitos de Movimentação de Frete Interinsular | +1.4% | Java Ocidental, Java Central e Sulawesi do Norte | Médio prazo (2-4 anos) |
| Investimento em Infraestrutura Fortalecendo a Conectividade Logística Interinsular | +1.1% | Nacional, com ganhos prioritários no leste da Indonésia, Sumatra e Ilhas Riau | Médio prazo (2-4 anos) |
| Digitalização Logística Melhorando a Coordenação de Portos e Remessas | +0.9% | Nacional, com ganhos iniciais em Tanjung Priok, Tanjung Perak e Makassar | Médio prazo (2-4 anos) |
| Baixa Utilização de Carga de Retorno Aumentando a Demanda por Serviços de Consolidação | +0.7% | Leste da Indonésia, corredores de saída de Sumatra e Kalimantan | Curto prazo (≤ 2 anos) |
| Redes Hub-and-Spoke Ampliando o Alcance de Distribuição no Leste da Indonésia | +0.6% | Sulawesi, Maluku, Papua e Nusa Tenggara | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico Aumentando a Demanda de Distribuição Interinsular
As plataformas de comércio eletrônico da Indonésia estão expandindo os sistemas de distribuição além de Java, aumentando a necessidade de movimentações coordenadas de encomendas entre as principais ilhas e cidades remotas. O Shopee Express atende 487 cidades em âmbito nacional, o que significa que muitas entregas fora de Java exigem uma movimentação interinsular antes do início da distribuição local. O mercado de logística interinsular da Indonésia se beneficia porque a demanda do varejo online conecta centros de triagem urbanos a localidades com menos opções de varejo físico. Essa necessidade é mais intensa onde os consumidores dependem de rotas de entrega com múltiplos trechos para acessar produtos provenientes dos principais centros de distribuição. À medida que as plataformas ampliam a cobertura de rotas, os operadores de frete podem obter demanda por transporte de linha programado, armazenagem regional e suporte à distribuição final.
Crescimento Industrial Ampliando os Requisitos de Movimentação de Frete Interinsular
O crescimento da manufatura está aumentando a demanda pela movimentação de insumos, componentes e produtos acabados pela rede de ilhas da Indonésia. O Departamento Central de Estatísticas e o Ministério da Indústria informaram que a manufatura não relacionada a petróleo e gás cresceu 5,3% em relação ao ano anterior no segundo trimestre de 2026, superando ligeiramente o crescimento do PIB de 5,29% da Indonésia. Em agosto de 2026, a Zona Econômica Especial de Kendal e o Parque Industrial Integrado de Batang atingiram 100% de utilização de terrenos, o que sustentou um fluxo de carga pelo sistema portuário de Java. O porto seco Batang Industropolis foi projetado para uma capacidade inicial de 600.000 a 650.000 TEUs e pode criar um ponto de consolidação entre a produção industrial e o frete marítimo[1]. Em Sulawesi, o processamento mais complexo de níquel para cadeias de suprimentos de veículos elétricos pode deslocar o frete do transporte a granel para a carga conteinerizada. Essa mudança apoia uma atividade logística de maior valor no corredor Java–Sulawesi e incentiva o investimento em frota por operadores com equipamentos adequados.
Investimento em Infraestrutura Fortalecendo a Conectividade Logística Interinsular
O investimento em portos e ferries está ampliando a capacidade física do mercado de logística interinsular da Indonésia. A PT ASDP Indonesia Ferry divulgou um plano de investimento de IDR 23,49 trilhões (1,41 bilhão de USD), até 2030, para 46 embarcações e 55 projetos portuários em 35 instalações[2]. As fases 2 e 3 do Terminal de Contêineres New Priok da Pelindo têm como meta 3 milhões de TEUs de capacidade anual adicional, com um investimento indicativo de 1,2 bilhão de USD. As adições de capacidade em Kuala Tanjung, Patimban e Tanjung Carat podem oferecer aos fabricantes de Sumatra e Java Ocidental alternativas aos congestionados portões de Jacarta. O Novo Porto de Tanjung Carat foi designado Projeto Estratégico Nacional em setembro de 2025 e está sendo desenvolvido por um consórcio liderado pela Pelindo. Esses ativos podem apoiar um roteamento de carga mais direto, embora o resultado comercial dependa de volumes regulares de carga e conexões com instalações interioranas.
Digitalização Logística Melhorando a Coordenação de Portos e Remessas
Os sistemas digitais estão se tornando cada vez mais relevantes à medida que a carga transita por portos, depósitos, embarcações, armazéns e redes de entrega final. A Pelindo Solusi Digital e a Associação Indonésia de Depósitos de Contêineres assinaram um acordo em setembro de 2026 para conectar os sistemas portuários e de depósitos por meio da plataforma Adhara. A ligação planejada tem como objetivo fornecer rastreamento e visibilidade de contêineres em toda a cadeia marítima. A Indonésia também lançou a Rede Aberta da Indonésia em julho de 2026, que conectou provedores de logística, plataformas de comércio eletrônico e sistemas de pagamento por meio de uma arquitetura interoperável. Para o mercado de logística interinsular da Indonésia, o compartilhamento aprimorado de dados pode reduzir as lacunas de informação entre proprietários de carga e operadores e apoiar um melhor planejamento de equipamentos. Também pode tornar rotas menores mais viáveis quando o frete pode ser combinado de múltiplos embarcadores, embora os operadores ainda precisem de participação consistente de portos e depósitos para concretizar esses benefícios.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de Infraestrutura Aumentando as Ineficiências de Trânsito na Logística Interinsular | -1.4% | Leste da Indonésia, Papua, Maluku, Nusa Tenggara e as ilhas de fronteira | Longo prazo (≥ 4 anos) |
| Volatilidade do Combustível Elevando os Custos Operacionais do Transporte Interinsular | -1.1% | Global, com maior exposição em Kalimantan, Sulawesi e Papua | Curto prazo (≤ 2 anos) |
| Desequilíbrios de Carga de Retorno Vazia Reduzindo a Eficiência Operacional da Rede | -0.8% | Rotas de saída do leste da Indonésia e corredores de commodities de Sumatra | Médio prazo (2-4 anos) |
| Variações de Normas Regionais Aumentando a Complexidade do Manuseio de Carga | -0.5% | Nacional, concentrado nas jurisdições de autoridades portuárias e depósitos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Infraestrutura Aumentando as Ineficiências de Trânsito na Logística Interinsular
A qualidade da infraestrutura permanece desigual em toda a rede, especialmente no leste da Indonésia e nas regiões de fronteira. Uma avaliação revisada por pares do programa Sea Toll, publicada em 2025, constatou que 58,7% dos portos indonésios estavam adequadamente equipados para o manuseio moderno de carga. As lacunas em equipamentos e capacidade portuária podem prolongar os tempos de trânsito, aumentar os custos de manuseio e criar um risco maior de danos à carga em rotas de menor volume. Os serviços de ferry pioneiros da ASDP em Nusa Tenggara Timur foram temporariamente interrompidos no início de julho de 2026 devido a restrições de financiamento, antes de os serviços serem retomados em 20 de julho de 2026, após apoio governamental adicional. O episódio demonstra a dependência das conexões de fronteira em relação ao suporte de serviço público. Quando a infraestrutura e o financiamento de serviços são insuficientes, a carga de retorno também se torna mais difícil de construir, o que torna as operações privadas menos atrativas em rotas sem acesso a subsídios.
Volatilidade do Combustível Elevando os Custos Operacionais do Transporte Interinsular
Os custos de combustível podem afetar rapidamente as margens dos transportadores, pois embarcações e caminhões são centrais para as operações de frete interinsular. O óleo combustível de alto teor de enxofre para bunker marinho de Singapura subiu 100%, enquanto o combustível de baixo teor de enxofre aumentou 99% entre o final de fevereiro e o início de março de 2026, na sequência de perturbações no fornecimento no Oriente Médio. Os custos de distribuição de combustível tornam os preços do Pertamax não subsidiado mais elevados em Sulawesi do que em Java. Um aumento de 30% nos preços do diesel pode elevar os custos de frete em 10,5% a 12% quando o combustível representa 35% a 40% dos custos operacionais de embarcações e caminhões. Essa exposição é particularmente difícil nas rotas orientais de margem reduzida, onde a demanda e o equilíbrio de carga são menos previsíveis. Também pode levar os operadores a introduzir sobretaxas emergenciais de combustível, o que pode reduzir os volumes em corredores sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Logística: A Escala do Transporte Ancora o Mercado, os Serviços de Valor Agregado Lideram o Crescimento
O transporte respondeu por 58,95% da participação do mercado de logística interinsular da Indonésia em 2025. O transporte permanece central nas cadeias de suprimentos entre ilhas, com o frete marítimo doméstico movimentando volumes substanciais de carga conteinerizada e não conteinerizada, apoiado por serviços de ferry e RoRo em rotas marítimas mais curtas. O frete aéreo doméstico atende remessas sensíveis ao tempo, incluindo produtos de saúde e eletrônicos. A escala da atividade de transporte apoia operadores estabelecidos com ampla cobertura de rotas, disponibilidade de embarcações e acesso a portos. Em contrapartida, o registro de frota, a classificação de embarcações e os requisitos de conformidade marítima favorecem provedores com capacidades operacionais consolidadas.
Os serviços de logística de valor agregado têm previsão de registrar um CAGR de 10,37% até 2031. Esses serviços estão ganhando importância à medida que fabricantes e varejistas online buscam soluções integradas que abranjam embalagem, rotulagem, manuseio de carga, gestão de estoque e suporte pós-remessa. O desenvolvimento industrial em Batang e Karawang está sustentando a demanda por armazenagem alfandegada e instalações de cross-docking próximas às conexões portuárias. Os investimentos em capacidade moderna de embarcações e hubs logísticos automatizados também estão fortalecendo a integração dos serviços de transporte, armazenagem, triagem e distribuição interinsular.


Por Setor de Usuário Final: A Manufatura Mantém Peso Estrutural, o Comércio Eletrônico Impulsiona o Crescimento Incremental
Os usuários de manufatura e industrial responderam por 25,78% do tamanho do mercado de logística interinsular da Indonésia em 2025. A demanda da manufatura é sustentada pelos clusters industriais de Java em Bekasi, Karawang e Purwakarta, que geram movimentações recorrentes de entrada de matérias-primas provenientes de Sumatra e Kalimantan e distribuição de saída por todo o arquipélago. Os cronogramas regulares de produção criam demanda consistente pelo transporte interinsular de peças, materiais e produtos acabados, vinculando estreitamente a atividade logística ao investimento industrial em Java e em outros centros manufatureiros.
Varejo e comércio eletrônico têm projeção de registrar o maior crescimento entre os usuários finais, com um CAGR de 11,38% até 2031. Espera-se que esse segmento se expanda à medida que a conectividade logística melhore em Kalimantan, Sulawesi e no leste da Indonésia, permitindo que as redes de varejo online alcancem mercados além das principais cidades de Java. Alimentos e bebidas, agricultura e silvicultura, e produtos químicos e petroquímicos geram volumes significativos de frete a granel e sensível à temperatura. A logística automotiva e de componentes pode se beneficiar do desenvolvimento da capacidade de manuseio de veículos do Porto de Patimban, enquanto as remessas de eletrônicos e elétricos são apoiadas pela atividade produtiva em Batam e Subang. As remessas de saúde e farmacêuticas representam volumes menores, mas exigem serviços especializados, pois o manuseio em cadeia de frio e a documentação regulatória requerem infraestrutura qualificada de controle de temperatura.
Análise Geográfica
O corredor Java–Bali e Nusa Tenggara deteve 62,37% da participação do mercado de logística interinsular da Indonésia em 2025, sustentado pela base manufatureira de Java e pela demanda dos consumidores. Tanjung Priok e Tanjung Perak movimentam os principais volumes interinsulares conteinerizados. As fases 2 e 3 do Terminal de Contêineres New Priok estão planejadas para adicionar 3 milhões de TEUs de capacidade anual por meio de um investimento indicativo de 1,2 bilhão de USD. O terminal de veículos planejado de Patimban pode movimentar até 600.000 veículos anualmente e pode oferecer a Java Ocidental um portal adicional de frete automotivo. Os portos de ferry de Letung e Sedanau foram inaugurados em novembro de 2025, fortalecendo a rota Tanjung Uban–Sedanau–Serasan–Sintete nas Ilhas Riau.
Java–Sumatra e Java–Kalimantan formam a espinha dorsal do frete de commodities do mercado de logística interinsular da Indonésia. Os fluxos de saída de commodities de Sumatra superam a carga geral de entrada em várias rotas, exigindo o reposicionamento de contêineres vazios e aumentando os custos. Um estudo revisado por pares constatou que o processamento de commodities centrado em portos pode reduzir os custos logísticos em 30% a 40% ao criar mais carga de retorno, o que pode apoiar o argumento em favor de infraestrutura logística e industrial em Tanjung Carat. A PT Samudera Indonesia lançou um serviço semanal Kuala Tanjung–Singapura–Penang em maio de 2026, oferecendo aos inquilinos industriais do Norte de Sumatra uma opção direta de exportação. Melhores conexões podem reduzir a dependência de Jacarta, embora a carga de retorno continue sendo importante para a economia das rotas.
Java–Sulawesi tem previsão de expandir a um CAGR de 10,68% até 2031 e é a área de maior crescimento no tamanho do mercado de logística interinsular da Indonésia por corredor. A região de Sulampua lançou uma iniciativa em janeiro de 2026 com meta de redução de 30% nos custos logísticos e utilizou as conexões do Porto de Bitung com o Leste Asiático. Maluku anunciou um hub logístico integrado em agosto de 2026 com apoio do Bappenas e financiamento do Banco Mundial, com início das obras previsto para 2027 e uma projeção de 5.000 a 6.000 empregos[3]. A carga de retorno nas rotas orientais do Sea Toll registrou média abaixo de 25% de utilização em 2025, com a parceria PELNI–Meratus visando preencher essa lacuna por meio de consolidação de carga e operações hub-and-spoke.
Cenário Competitivo
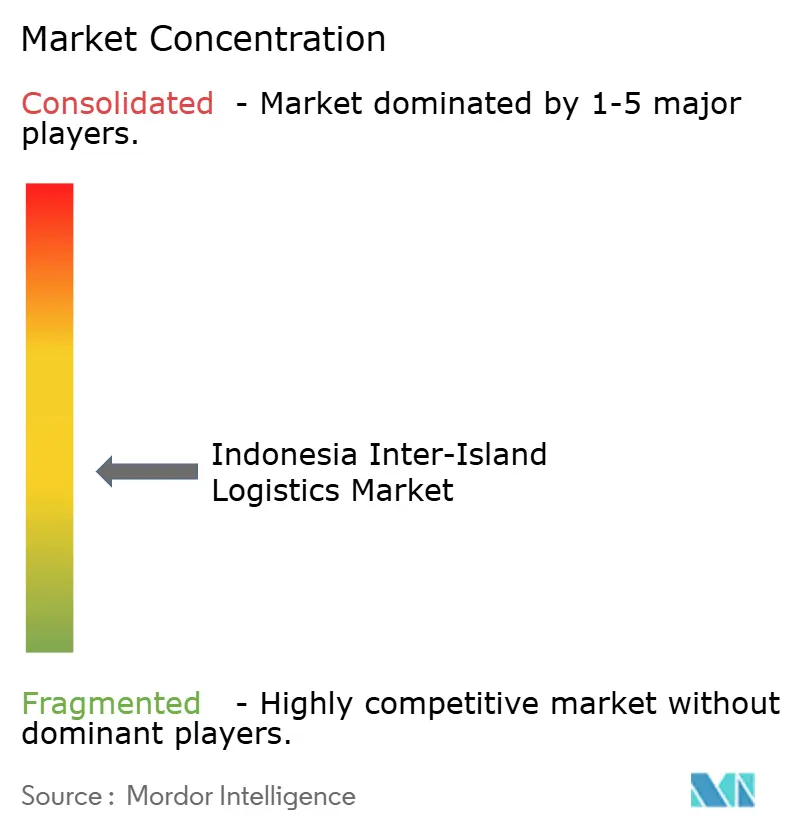
O mercado de logística interinsular da Indonésia é moderadamente fragmentado entre operadores domésticos estabelecidos e vinculados ao Estado, enquanto os serviços de valor agregado e a armazenagem contam com mais participantes. O Meratus Group opera quase 100 embarcações em mais de 45 rotas comerciais até o primeiro semestre de 2026, conferindo-lhe uma densa rede doméstica. PT SPIL, PT TEMAS Tbk e PT Tanto Intim Line estão consolidadas nos corredores orientados ao leste por meio de relacionamentos de longa data com proprietários de carga. A PT ASDP Indonesia Ferry tem uma posição sólida nos serviços RoRo por meio de concessões governamentais de rotas, e seu plano de investimento de IDR 23,49 trilhões (1,41 bilhão de USD) reflete a necessidade de renovar embarcações e ativos portuários.
Os provedores internacionais competem de forma diferente dos operadores de navegação doméstica. O DHL Group conta com mais de 70 voos diários, 7 instalações de gateway e cerca de 180 locais em toda a Indonésia, com foco em visibilidade multimodal e soluções para veículos elétricos, ciências da vida e comércio eletrônico. O setor de logística interinsular da Indonésia também oferece espaço para serviços de cadeia de frio para saúde e processamento de alimentos. A corretagem digital de frete pode ajudar pequenos proprietários de carga a combinar cargas em rotas com baixa demanda. Ao mesmo tempo, as novas instalações em Tanjung Carat, Kuala Tanjung e Patimban podem criar oportunidades para logística de valor agregado baseada em portos.
A PT TEMAS comissionou o MV Digul Mas em agosto de 2026 e planejou IDR 2,5 trilhões (152,4 milhões de USD) em despesas de capital para 2026[4]. O plano inclui adições à frota, equipamentos portuários e a extensão de um berço em Tanjung Priok de 340 m para 485 m por meio de um arranjo de construção-operação-transferência com a Pelindo Terminal Petikemas. A PT TEMAS também comissionou uma planta de liquefação de GNL em Surabaya com IDR 1 trilhão (61 milhões de USD) em despesas de capital e tinha como meta o início das operações comerciais em maio de 2026. A PT Samudera Indonesia alocou 300 milhões de USD em despesas de capital para 2026 para pedidos de embarcações, um terminal em Patimban e um estaleiro em Madura. Operadores menores com capacidade digital limitada enfrentam o risco de perder carga para redes de propriedade de plataformas que oferecem cobertura de serviço integrada.
Líderes do Setor de Logística Interinsular da Indonésia
-
Meratus Group
-
PT Salam Pacific Indonesia Lines (SPIL)
-
PT TEMAS Tbk
-
PT Samudera Indonesia Tbk
-
PT ASDP Indonesia Ferry (Persero)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A PT TEMAS Tbk comissionou o MV Digul Mas (468 TEUs, monocombustível GNL, propulsão elétrica) na rota doméstica Surabaya–Kendari–Gorontalo, e definiu IDR 2,5 trilhões (152,4 milhões de USD) em despesas de capital para 2026, incluindo adições à frota, equipamentos portuários e extensão do berço de Tanjung Priok de 340 m para 485 m via BOT com a Pelindo Terminal Petikemas.
- Junho de 2026: A PT ASDP Indonesia Ferry anunciou um plano de investimento de IDR 23,49 trilhões (1,41 bilhão de USD) até 2030 para 46 novas embarcações e 55 projetos portuários em 35 instalações.
- Abril de 2026: A PT PELNI e a Meratus Line assinaram um Acordo de Cooperação Hub & Spoke para as rotas do Sea Toll S4A (Kupang–Rote–Sabu) e S4B (Kupang–Larantuka–Lembata–Kalabahi), com o objetivo de reduzir os custos operacionais e acelerar a distribuição para o leste da Indonésia. Em 2025, o programa Sea Toll reduziu as disparidades de preços nas regiões de fronteira (3TP) em 20% a 40%.
- Novembro de 2025: A DHL Express Indonésia comprometeu-se com novos centros de processamento em Surabaya, Denpasar e Batam, e inaugurou uma instalação de 6.000 m² em Batam com um serviço diário de embarcação de carga na rota Batam–Singapura.


Escopo do Relatório do Mercado de Logística Interinsular da Indonésia
| Transporte | Frete Marítimo Doméstico | Carga Conteinerizada |
| Carga Não Conteinerizada | ||
| Frete de Ferry e RoRo | ||
| Frete Aéreo Doméstico | ||
| Armazenagem e Distribuição | ||
| Serviços de Logística de Valor Agregado (Embalagem, rotulagem, manuseio, etc.) |
| Manufatura e Industrial |
| Varejo e Comércio Eletrônico |
| Alimentos e Bebidas |
| Automotivo e Componentes |
| Produtos Químicos e Petroquímicos |
| Eletrônicos e Elétricos |
| Agricultura e Silvicultura |
| Saúde e Farmacêuticos |
| Outros Usuários Finais |
| Java–Sumatra |
| Java–Kalimantan |
| Java–Sulawesi |
| Java–Bali e Nusa Tenggara |
| Sulawesi–Maluku e Papua |
| Outros Corredores Interinsulares |
| Por Função Logística | Transporte | Frete Marítimo Doméstico | Carga Conteinerizada |
| Carga Não Conteinerizada | |||
| Frete de Ferry e RoRo | |||
| Frete Aéreo Doméstico | |||
| Armazenagem e Distribuição | |||
| Serviços de Logística de Valor Agregado (Embalagem, rotulagem, manuseio, etc.) | |||
| Por Setor de Usuário Final | Manufatura e Industrial | ||
| Varejo e Comércio Eletrônico | |||
| Alimentos e Bebidas | |||
| Automotivo e Componentes | |||
| Produtos Químicos e Petroquímicos | |||
| Eletrônicos e Elétricos | |||
| Agricultura e Silvicultura | |||
| Saúde e Farmacêuticos | |||
| Outros Usuários Finais | |||
| Por Corredor Interinsular | Java–Sumatra | ||
| Java–Kalimantan | |||
| Java–Sulawesi | |||
| Java–Bali e Nusa Tenggara | |||
| Sulawesi–Maluku e Papua | |||
| Outros Corredores Interinsulares |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de logística interinsular da Indonésia?
O mercado de logística interinsular da Indonésia foi avaliado em 38,68 bilhões de USD em 2025 e estimado em 41,67 bilhões de USD em 2026. Tem previsão de atingir 58,40 bilhões de USD até 2031 a um CAGR de 6,99%.
Qual função logística tem o maior papel na Indonésia?
O transporte deteve 58,95% da receita em 2025, pois as cadeias de suprimentos entre ilhas dependem de vínculos marítimos, de ferry, RoRo e de frete correlato.
Qual grupo de clientes está crescendo mais rapidamente?
Varejo e comércio eletrônico têm previsão de registrar um CAGR de 11,38% até 2031, à medida que as redes se expandem além das principais cidades de Java.
Qual corredor está crescendo mais rapidamente?
Java–Sulawesi tem previsão de expandir a um CAGR de 10,68% até 2031, sustentado pela atividade industrial e pelo tráfego portuário em Sulawesi.
Quais fatores limitam a eficiência do frete entre ilhas?
A capacidade portuária desigual, a volatilidade dos preços do combustível, as viagens de retorno vazias e as diferenças nos requisitos locais de manuseio podem elevar os custos e reduzir a confiabilidade dos cronogramas.
Como a digitalização está mudando os serviços de frete interinsular?
A integração de portos e depósitos, o rastreamento de contêineres e os sistemas interoperáveis podem melhorar a visibilidade das remessas, a consolidação de carga e o planejamento de equipamentos em cadeias de suprimentos de múltiplas ilhas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
