
インドネシア ヘルスケア ロジスティクス市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 5.23 十億米ドル |
| 市場規模 (2026) | 5.69 十億米ドル |
| 市場規模 (2031) | 8.57 十億米ドル |
| 成長率 (2026 - 2031) | 8.56 % |
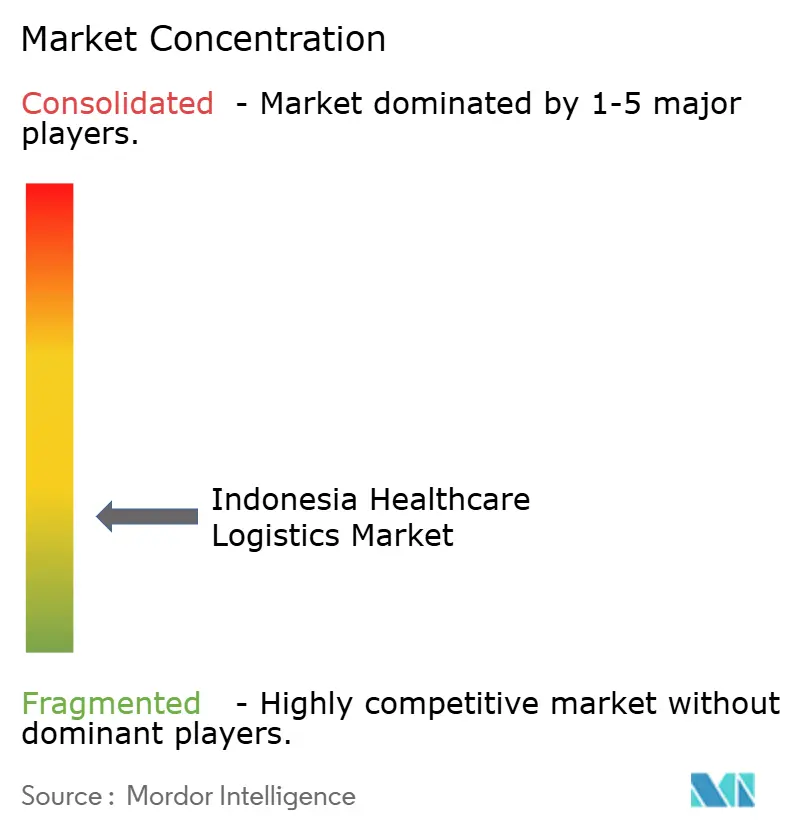
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア ヘルスケア ロジスティクス市場分析
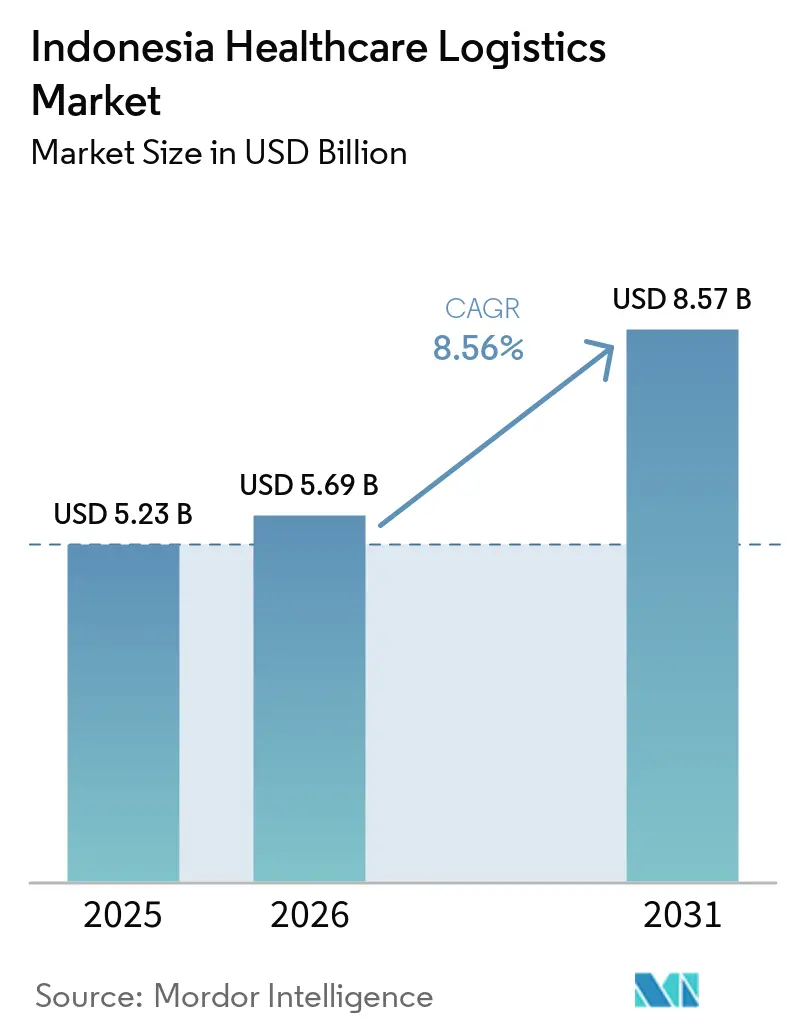
インドネシア ヘルスケア ロジスティクス市場規模は2025年に5.23 ビリオン 米ドルと評価され、2026年の5.69 ビリオン 米ドルから2031年には8.57 ビリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中のCAGRは8.56%です。
インドネシアの島嶼地形は、特に道路、港湾、海上、空港、ラストマイル配送ネットワーク間での輸送が必要な場合、信頼性の高い医薬品流通を困難にしています。国民健康保険(Jaminan Kesehatan Nasional、JKN)は2025年7月時点で人口の98%をカバーし、2億8,000万人の加入者に達してお、全国の医薬品・医療サービスの利用拡大を支えています。2026年の医療予算では、JKNに6兆9,000億ルピア(43億米ドル)を含む244兆ルピア(152億米ドル)が医療分野に配分され、病院、クリニック、地域保健センターへの定期的な配送需要を支援しています。インドネシア ヘルスケア ロジスティクス市場は、より厳格な流通規制、デジタルモニタリングの普及、温度管理ニーズの高まりによっても形成されています。島嶼間ネットワークと検証済み保管、トレーサビリティ、信頼性の高いバックアップ電源を組み合わせたプロバイダーは、国内の多様な輸送・インフラ条件にわたる複雑なヘルスケアサプライチェーンへの対応において優位な立場にあります。
主要レポートのポイント
- 物流機能別では、輸送が2025年のインドネシア ヘルスケア ロジスティクス市場規模の46.34%を占め、付加価値サービスおよびその他は2031年にかけてCAGR 10.34%で拡大する見込みです。
- 温度タイプ別では、非温度管理ロジスティクスが2025年のインドネシア ヘルスケア ロジスティクス市場シェアの56.38%を占め、温度管理ロジスティクスは2031年にかけてCAGR 11.93%で成長する見込みです。
- 製品タイプ別では、医薬品が2025年のインドネシア ヘルスケア ロジスティクス市場規模の58.24%を占め、細胞・遺伝子治療薬は2031年にかけてCAGR 14.24%で成長する見込みです。
- 仕向地別では、国内ロジスティクスが2025年のインドネシア ヘルスケア ロジスティクス市場規模の68.12%を占め、国際ロジスティクスは2031年にかけてCAGR 13.86%で拡大する見込みです。
- エンドユーザー別では、製薬メーカーが2025年のインドネシア ヘルスケア ロジスティクス市場シェアの36.94%を占め、バイオ医薬品メーカーは2031年にかけてCAGR 11.24%で成長する見込みです。
- 地域別では、ジャカルタおよびボゴール・デポック・ブカシを含むジャワが2025年のインドネシア ヘルスケア ロジスティクス市場規模の72.36%を占め、スラウェシは2031年にかけてCAGR 12.78%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア ヘルスケア ロジスティクス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理関連性 | 影響期間 |
|---|---|---|---|
| 医療アクセスの拡大による医薬品需要の増加 | +2.1% | ジャワ、スマトラ、離島州に集中した全国規模 | 短期(2年以内) |
| バイオ製剤、ワクチン、先進治療薬によるコールドチェーン需要の増加 | +1.9% | ジャカルタ、スラバヤ、マカッサルへの初期集中を伴う全国規模 | 中期(2〜4年) |
| アウトソーシングによるGDP準拠サービス採用の増加 | +1.2% | ジャワおよびスマトラで最も強い普及を示す全国規模 | 中期(2〜4年) |
| SATUSEHATロジスティクスによるヘルスケアの可視性向上 | +0.9% | ジャワでのパイロット集中と全38州への展開を伴う全国規模 | 短期(2年以内) |
| 島嶼間マイクロハブによるコールドチェーンリーチの拡大 | +0.8% | 離島地域、カリマンタン、スラウェシ、パプア、マルク | 長期(4年以上) |
| 電子薬局需要の増加による時間的制約のある配送の拡大 | +1.1% | 大ジャカルタ、スラバヤ、バンドン、メダンへの初期普及を伴う全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
医療アクセスの拡大による医薬品ロジスティクス需要の増加
JKNは2025年に人口の98%、すなわち2億8,000万人をカバーし、ほぼ全国民を対象とした加入を達成しました。このカバレッジは、インドネシア ヘルスケア ロジスティクス市場において、定期的な配送スケジュールに依存する施設が存在するインドネシアの各州にわたって、医薬品の供給量を公的医療アクセスと密接に結びつけています。新たな地域保健センターや病院はいずれも、医薬品、医療機器、ワクチン、診断薬、その他の医療用品の繰り返しの補充を必要とし、多くの場合、年間を通じて信頼性を維持しなければならない定期的な流通手配を通じて行われます。JKN拠出金として6兆9,000億ルピア(38億9,000万米ドル)を含む244兆ルピア(137億5,000万米ドル)の2026年医療予算は、国家医療システム全体にわたる治療、医薬品供給、サービス提供のための公的資金基盤を提供しました[1]国連開発計画インドネシア、「インドネシアの医療サプライチェーンの変革」、国連開発計画、undp.org。JKNの請求比は2026年2月に111.8%に達し、治療利用の増加を示す一方で、プログラムの財政に関する疑問を提起しています。インドネシア ヘルスケア ロジスティクス市場にとって、治療サービスの利用増加は、全国および地域の配送ネットワークを通じた医薬品の移動頻度の増加を意味します。
バイオ製剤、ワクチン、先進治療薬によるコールドチェーン需要の促進
ワクチン、バイオシミラー、腫瘍科用注射剤、血漿由来治療薬は、検証済みの冷蔵、冷凍、または超低温管理を必要とします。この要件は、コールドチェーンの不具合が製品の使用可能性に影響を与えるインドネシア ヘルスケア ロジスティクス市場において、専門的な保管、包装、モニタリング、航空貨物サービスの価値を高めています。BPOM規制第20/2025号は、生物製剤およびワクチンのコールドチェーン監視を強化し、これらの輸送を取り扱うプロバイダーの運用要件を引き上げました。Daewoong Pharmaceutical Indonesiaは、2025年9月にチカランの施設において自家幹細胞、NK細胞、エクソソームに関するBPOM GMP認証を取得しました。先進治療薬の国内生産は専用の極低温輸送ルート、専門包装、訓練された取り扱いチーム、および従来の一般貨物プロバイダーが容易に提供できない各移動全体にわたる文書化された管理への需要を生み出しています。2025年から2029年にかけてJKNの医療アクセスを支援する世界銀行の8億5,000万米ドルの成果連動型プログラムも、インドネシア ヘルスケア ロジスティクス市場を通じた特殊医薬品の移動を支援しています。
SATUSEHATロジスティクス統合による国家ヘルスケアの可視性向上
保健省と国連開発計画は、2024年10月に生産から州レベルの流通までのヘルスケアサプライチェーンデータを接続するSATUSEHATロジスティクスを開始しました[2]インドネシア共和国保健省、「SATUSEHATロジスティクス、ワクチンおよび医薬品流通のモニタリング」、インドネシア共和国保健省、kemkes.go.id。開始時点で、SMILEシステムは38州の10,000の医療施設にわたって8億回以上のワクチン接種と1億回以上の医薬品投与を追跡していました。2025年8月、保健省と国連開発計画はSSL-SMILEをHIV/AIDS、結核、マラリアプログラムのシステムと統合しました。この統合により、中央在庫拠点から州および施設レベルの流通ネットワークを通じた公衆衛生輸送の可視性が向上します。政府関連業務を求めるプロバイダーにとって、トレーサビリティの重要性が高まっています。SATUSEHATとデータ交換ができないオペレーターは、公共部門の購買者が在庫状況の可視性、流通記録、コンプライアンス文書に大きな比重を置くようになるにつれ、将来の契約要件を満たすことが難しくなる可能性があります。2026年から2029年のSATUSEHATロジスティクスロードマップはWHOの支援のもとで策定中であり、トレーサビリティとコンプライアンスに関するより明確な要件を設定することが期待されています。
電子薬局需要の増加による時間的制約のある医療配送の加速
オンライン薬局の普及率は2025年に薬局総売上の20%〜25%に達しました。大都市圏で2〜4時以内の配送を約束する注文には、近隣在庫、信頼性の高い注文処理、同一都市内の配送能力が必要です。これらのニーズは、通常の薬局や病院への補充に使用される大量流通モデルとは異なります。ヘルスケアプラットフォームはフルフィルメントインフラをアウトソーシングしており、小規模で温度に適した保管を管理できるGDP準拠プロバイダーに機会をもたらしています。この需要は、インドネシア ヘルスケア ロジスティクス市場内、特に大ジャカルタ、スラバヤ、バンドン、メダンにおける高頻度の移動を支援しており、これらの地域ではサービスへの期待が従来の卸売配送とは異なります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 島嶼インフラの格差による島嶼間コストの増加 | -1.5% | 離島地域、パプア、マルク、ヌサトゥンガラ、スラウェシおよびカリマンタンの一部 | 長期(4年以上) |
| コンプライアンス要件による専門コストの増加 | -0.9% | 中堅・中小規模オペレーターに最も大きな圧力がかかる全国規模 | 中期(2〜4年) |
| 複数の引き渡しによる温度逸脱リスクの増加 | -0.8% | 島嶼間および東インドネシアを中心とするラストマイルルート | 中期(2〜4年) |
| 電力供給の不均一な信頼性によるコールドチェーン継続性の制限 | -0.6% | 東インドネシア、パプア、マルク、ヌサトゥンガラの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
島嶼インフラの格差による島嶼間ロジスティクスコストの増加
インドネシアには17,000以上の島があり、そのうち約7,000が有人であり、この地形は多くの医療輸送においてマルチモーダル輸送を必要とします。物品は多くの場合、港まで陸路で輸送され、別の島まで海路で輸送され、その後最終目的地まで陸路または空路で輸送されます。インドネシア ヘルスケア ロジスティクス市場において、特に製品が遠隔ルートを通じて移動する場合、すべての移送は時間、取り扱い、潜在的な温度管理リスク、および当事者間の責任の明確化の必要性を増加させます。2024年のPLOS Global Public Health誌の研究によると、マルクには29の海港と14隻の船舶が24の島嶼間ルートに就航しており、片道の平均所要時間は15日でした[3]PLOS Global Public Health、「インドネシア・マルク州の島嶼コミュニティにおける医療アクセスの空間的評価」、PLOS Global Public Health、journals.plos.org。これらの輸送期間は、一部の細胞治療薬を含む安定性の窓が短い製品には適していません。これらの格差に対処するには、港湾接続、コールドチェーン倉庫、バッファーストックシステムへの投資が必要であり、長い回収期間を支えられないオペレーターを遠ざける可能性があります。
電力供給の不均一な信頼性によるコールドチェーンサービス継続性の制約
離島地域での停電は、流通拠点や医療施設での保管中における温度感受性医薬品の品質に影響を与える可能性があります。この問題は輸送上の制約を複合させ、インドネシア ヘルスケア ロジスティクス市場において遠隔地へのサービス提供コストを引き上げます。2025年の島嶼病院に関する学術誌の研では、不十分な電力インフラと先進技術へのアクセスの制限が、島嶼地域における医薬品ロジスティクスのパフォーマンスに影響を与えていることが明らかになりました。BPOM規制第20/2025号は、コールドチェーン製品に対する自動警報と品質リスク管理文書を義務付けています。したがって、プロバイダーは電力網の信頼性が低い地域において、検証済みの発電機、パッシブ包装、堅牢なモニタリングを必要とする場合があります。これらの要件は小規模プロバイダーにとって参入障壁となる一方、機器のメンテナンスと信頼性の高い技術サポートの維持が困難な最も医療サービスが不足している地域において、プレミアムコールドチェーンサービスの利用可能性を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物流機能別:輸送がリードし、付加価値サービスが拡大
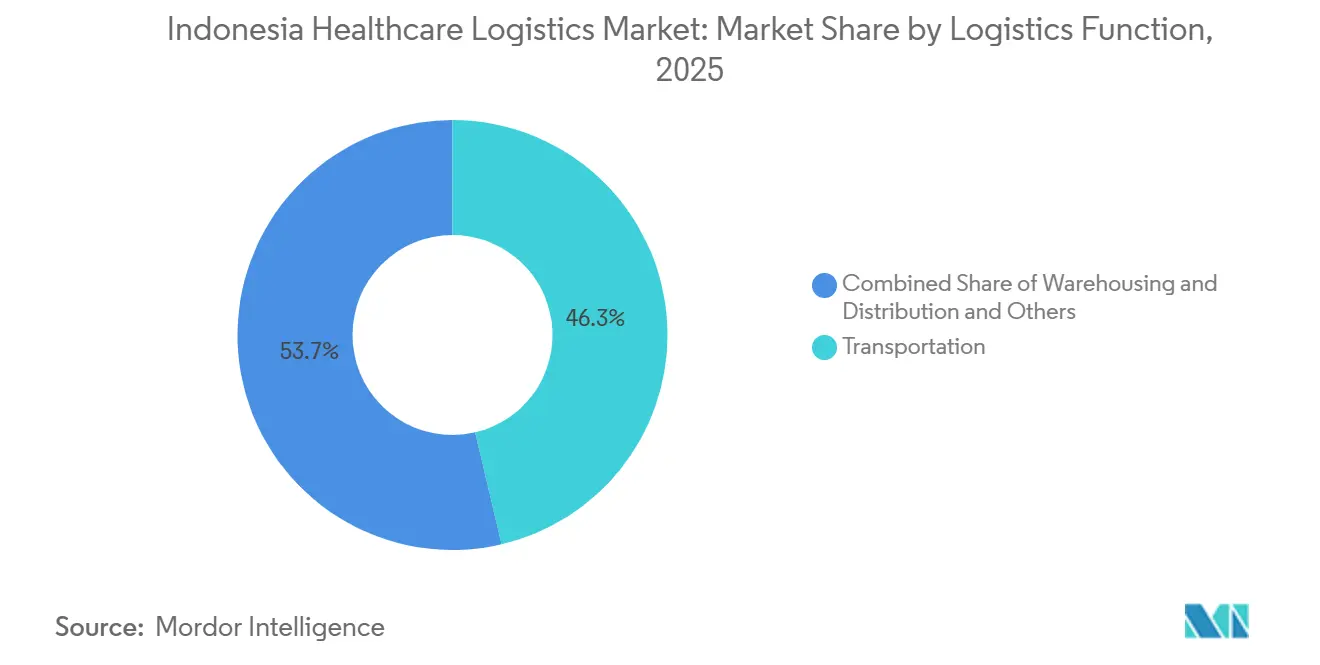
輸送は2025年のインドネシア ヘルスケア ロジスティクス市場シェアの46.34%を占め、付加価値サービスおよびその他は2031年にかけてCAGR 10.34%を記録する見込みであり、専門的なロジスティクスサービスへの需要の増加とともに、医薬品の物理的な移動の継続的な重要性を反映しています。輸送は、製造拠点、流通業者、病院、クリニック、小売薬局、地域保健センターを、多様な地域の輸送条件にわたって接続します。倉庫保管と流通は、これらの移動を支援するために必要な保管、統合、注文準備、引き渡し管理を提供します。付加価値サービスには、追跡・トレース支援、再包装、コールドチェーンモニタリング、規制文書が含まれます。CDOB 2025は、これらの活動を日常的なロジスティクス業務に統合したプロバイダーの重要性をさらに高めました。
道路輸送はジャワおよびスマトラにおける島内流通の中心であり続け、海上・内陸水路は大量貨物と離島ハブへの接続を支援しています。航空貨物は、バイオ製剤、臨床試験材料、厳格なタイミング要件を持つ特定の細胞・遺伝子治療製品を含む緊急性の高い高価値輸送に使用されます。鉄道は、選択された都市回廊においてジャワで限定的ではあるが発展しつつある役割を担っています。政府関連の流通契約も、国内、地域、地方の流通ネットワーク全体にわたって、リアルタイム追跡、GDP準拠保管、在庫管理、多温度管理を必要とします。インドネシア ヘルスケア ロジスティクス市場では、オペレーターが物理的な輸送と情報管理、コンプライアンス、専門的な取り扱いを組み合わせることがますます求められています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


温度タイプ別:温度管理ロジスティクスが戦略的重要性を増す
非温度管理ロジスティクスは2025年のインドネシア ヘルスケア ロジスティクス市場規模の56.38%を占め、温度管理ロジスティクスは2031年にかけてCAGR 11.93%を記録する見込みであり、専門的なコールドチェーンサービスへの需要の高まりとともに、常温医療製品の継続的な優位性を反映しています。錠剤、カプセル、市販薬、常温安定型医療機器は主要な製品フローであり続け、冷蔵なしでも安全な保管、管理された取り扱い、在庫管理、信頼性の高い配送を必要とします。温度管理ロジスティクスは、保管および輸送全体にわたって規定の温度範囲を必要とするバイオ製剤、バイオシミラー、ワクチン、先進治療薬を支援します。0℃〜5℃の冷蔵管理はインスリンおよび従来のバイオ製剤を支援し、より厳しい保管要件を持つ製品には深冷凍および超低温条件が必要です。細胞・遺伝子治療薬は-150℃〜-196℃の液体窒素条件を必要とする場合があり、認定機器、検証済み包装、訓練された人員に対する専門的な要件を生み出しています。
BPOM規制第20/2025号は、品質リスク管理評価、温度逸脱手順、ALCOA++文書、自動警報システムを通じて、コールドチェーンロジスティクスの運用要件をさらに引き上げました。これらの要件は、検証済み機器、訓練されたチーム、文書化されたプロセス、警報システム、度記録、一貫した逸脱レビュー手順を持たない卸売業者や流通業者の適応コストを増加させます。アクティブ温度管理コンテナの利用増加も、専門的な医薬品ロジスティクス能力への需要の増加を示しており、タンゲランにおける国家医薬品インフラの計画はコールドチェーン能力への継続的な投資を示しています。したがって、インドネシア ヘルスケア ロジスティクス市場では、プロバイダーが温度管理輸送・保管と検証済み包装、モニタリングシステム、文書化、規制コンプライアンスを組み合わせることがますます求められています。
製品タイプ別:医薬品がリードし、先進治療薬が発展
医薬品は2025年のインドネシア ヘルスケア ロジスティクス市場シェアの58.24%を占め、細胞・遺伝子治療薬は2031年にかけてCAGR 14.24%を記録する見込みであり、先進治療薬の急速な成長とともに、従来の医薬品流通の継続的な規模を反映しています。処方薬、特殊薬、市販薬はインドネシアの38州ネットワーク全体にわたる広範な流通を必要とします。CAR-Tおよび遺伝子編集治療を含む細胞・遺伝子治療薬は、製の安定性の窓が狭いため、製造業者、病院、専門キャリア間の密接な調整のもと、極低温管理、迅速な航空貨物、管理された引き渡しを含む専門的なロジスティクスを必要とします。インスリン、モノクローナル抗体、血漿由来医薬品を含むバイオ医薬品も、検証済みの冷蔵流通への需要を高めています。ワクチンは引き続き主要な公共部門のロジスティクスフローを代表しており、SATUSEHATロジスティクスの開始後、SMILEは8億回以上の接種を管理しています。
医療機器は、病院が画像診断、診断、その他の専門機器を調達するにあたり、慎重な取り扱いを必要とします。一方、臨床試験材料、血液・血漿成分、診断・検査製品はトレーサビリティ、適切な包装、文書化された引き渡しを必要とします。2025年9月のDaewoongの自家幹細胞、NK細胞、エクソソームに関する施設認証は、国内の先進治療能力の発展をさらに支援しています。したがって、インドネシア ヘルスケア ロジスティクス産業は、従来の医薬品に必要な広範な流通能力を維持しながら、ますます専門化する製品要件に対応する必要があります。
仕向地別:国内業務が優位を占め、国際ルートが拡大
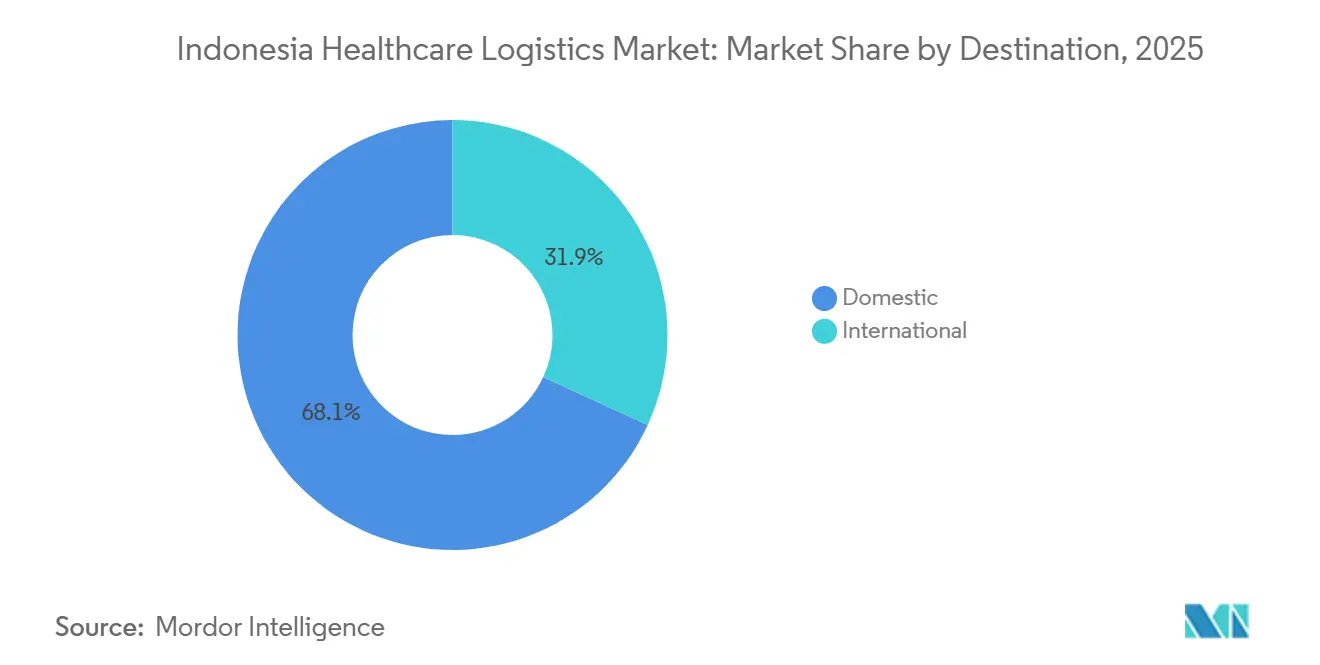
国内ロジスティクスは2025年のインドネシア ヘルスケア ロジスティクス市場規模の68.12%を占め、国際ロジスティクスは2031年にかけてCAGR 13.86%を記録する見込みであり、国境を越えた医薬品活動の増加とともに、インドネシアの国内医療流通ネットワークの規模を反映しています。国内ロジスティクスは38州と数千の有人島にわたる医療流通を支援しており、プロバイダーは複数の輸送モードと配送条件にわたって常温、冷蔵、冷凍、超低温製品を調整する必要があります。臨床試験サプライチェーン、医薬品原料の輸出、特殊バイオ製剤の輸入が国際ロジスティクスを支援しています。2025年10月のPT Kimia Farma TbkとSoidal Medical Supplies Ltd(パプアニューギニア)との輸出流通協力協定は、地域の医薬品流通ネットワークの発展をさらに示しています。
インドネシアの東アジア製造センターとオセアニア市場の間に位置する地理的条件は地域の医薬品移動を支援しており、DHTの2025年12月のスラバヤゲートウェイ強化などのインフラ整備は東ジャワおよび周辺市場の航空貨物接続性を強化しました。国内の先進治療薬生産と医薬品輸出の成長は、IATA CEIV ファーマ準拠の取り扱いを含む専門的な航空貨物能力の必要性を高めています。国内流通は、プロバイダーが多数の医療施設、多様な製品条件、繰り返されるマルチモーダルな引き渡しを調整しなければならないため、運用上の複雑さが依然として高いです。したがって、インドネシア ヘルスケア ロジスティクス市場は、全国流通と国境を越えた医薬品ルートに対して異なるサービスモデルを必要とします。
エンドユーザー別:製薬メーカーがリードし、バイオ医薬品がプレミアム需要を追加
製薬メーカーは2025年のインドネシア ヘルスケア ロジスティクス市場シェアの36.94%を占め、バイオ医薬品メーカーは2031年にかけてCAGR 11.24%を記録する見込みであり、専門的なバイオ医薬品ロジスティクスへの需要の増加とともに、従来の医薬品フローの継続的な重要性を反映しています。製薬メーカーは工場から流通業者への一次フロー、および病院、クリニック、小売薬局への二次フローを生み出し、ヘルスケアロジスティクスプロバイダーの主要顧客となっています。バイオ医薬品メーカーは検証済みのコールドチェーン管理、専門包装、リアルタイムモニタリングを必要とし、従来の医薬品流通と比較してユニットあたりのロジスティクス要件と支出を増加させる可能性があります。病院とクリニックも、2023年保健法のもとで医療インフラが拡大するにつれ、医薬品、医療機器、診断薬、温度感受性治療薬の定期的な機関調達基盤を提供しています。
Kimia Farmaの下流ネットワークは、2026年6月時点で1,000以上の薬局、350以上のクリニック、60以上の検査室を含んでいました。この垂直統合ネットワークは内部配送需要を生み出す一方、薬局、クリニック、検査室、機関顧客にサービスを提供する独立系ロジスティクスプロバイダーとの競争を激化させています。医療流通業者と卸売業者は引き続き重要な中間層であり、CDOBコンプライアンスはデジタル文書化とモニタリング要件によってますます支援されています。SATUSEHATと接続しながら保管、フルフィルメント、温度管理、輸送の可視性を提供できるプロバイダーは、製造業者と医療施設の進化する要件を支援できます。したがって、インドネシア ヘルスケア ロジスティクス産業は、物理的なネットワークカバレッジとともに、統合されたサービス品質にますます依存するようになっています。
地域分析
ジャカルタおよびボゴール・デポック・ブカシを含むジャワは、2025年のインドネシア ヘルスケア ロジスティクス市場シェアの72.36%を占め、医薬品製造、倉庫保管、航空貨物、全国流通における役割を反映しています。スカルノ・ハッタ国際空港は、輸入バイオ製剤、臨床試験材料、温度感受性特殊医薬品の主要な入口です。チェンカレンにおけるDSVのGDP準拠施設、スラバヤのゲートウェイインフラ、Enseval の全国支店ネットワークは、輸入ゲートウェイ、製造業者、保管施設、全国ネットワークが集中するジャワの確立された流通基盤を強化しています。タンゲランの国家医薬品インストレーションの計画は、2026年後半に建設が開始されると、島のコールドチェーンにおける役割をさらに深めることが期待されています。EnsavalのEMOSプラットフォームは2026年9月にCDOB PSEF認証を取得し、ジャワを拠点とするプロバイダーがデジタルコンプライアンス基準を設定していることを示しています[4]PT Enseval Putera Megatrading Tbk、「EnsavalはCDOB PSEFを通じてコミットメントを強化」、Enseval、enseval.com。スマトラは医薬品ロジスティクスの第2の地域であり、メダンとパレンバンが6,000万人以上の人口にサービスを提供しています。カリマンタンはヌサンタラの開発に関連した医療インフラ投資を受けており、中期的にはより広範な医薬品流通が必要になると予想されています。
スラウェシは、病院の開設プログラム、マカッサルのハブとしての役割、第2層都市での臨床試験活動に支えられ、2031年にかけてCAGR 12.78%を記録する見込みです。この成長には、ジャワの確立されたネットワーク外でのGDP準拠保管とコールドチェーン能力が必要であり、特に検証済みの保管インフラをまだ持たず、プロバイダーが標準的なネットワーク経済を支えるのに十分な需要が生まれる前に地域能力を開発しなければならない二次都市において必要です。
バリおよびヌサトゥンガラは、医療観光と国際患者にサービスを提供する民間病院に関連した専門的な需要があります。パプア地域とマルク諸島は、断片化した地形、限られた航空貨物能力、不安定な電力が保管中、島嶼間輸送中、遠隔医療施設への最終配送中のコールドチェーン継続性を制約するため、最も深刻なサービスギャップに直面しています。PLOS Global Public Healthの研究はマルクの制限された港湾・船舶ネットワークを記録しました。別の研究では、断片化したガバナンスと不定期な輸送がマルクにおける医薬品の在庫切れサイクル寄与していることが明らかになりました。パプアとマルクに進出するプロバイダーは、医療アクセスの義務が固定インフラコストを支えるのに十分な需要を生み出せるかどうかを確認する必要があります。
競合環境
インドネシア ヘルスケア ロジスティクス市場は断片化しており、国内の医薬品流通業者とグローバルロジスティクスプロバイダーが異なるが、ますます重複するニーズにサービスを提供しています。PT Anugerah Pharmindo Lestari、PT Enseval Putera Megatrading Tbk、PT Kimia Farma Trading & Distribution、PT Anugrah Argon Medica、PT Parit Padang Globalは国内支店ネットワークを通じた一次流通を管理しています。DHL Group、DSV A/S、Kuehne+Nagel、CEVA Logistics、UPS Healthcareは国境を越えた貨物、温度管理取り扱い、GDP準拠の契約ロジスティクスで競合しています。重要な競争上のギャップは、ジャワを超えた検証済みコールドチェーン業務と深い島嶼間リーチを組み合わせる能力です。
デジタル化は、コンプライアンスが可視化された文書化された流通活動に依存するため、インドネシア ヘルスケア ロジスティクス市場おける実際的な要件となっています。EnsavalのEMOSプラットフォームは、インドネシア初の流通PSEFとして2026年9月にCDOB PSEF認証を取得しました。DHLは2025年4月にライフサイエンスおよびヘルスケアロジスティクスへの5億ユーロ(5億8,815万米ドル)のアジア太平洋投資を発表し、GDP認証ハブ、多温度フリート、エンドツーエンドの可視性システムを支援しています。Kuehne+Nagelがインドネシアで14台のアクティブなEnvirotainerコンテナを取り扱っていることは、検証済みの航空貨物コールドチェーン能力への注力を示しています。これらの動きは、保税保管と空港取り扱いから最終配送と文書化された製品受領まで、各引き渡しにおける保管、モニタリング、管理に関する期待を高め、基本的な貨物サービスと専門的なヘルスケアロジスティクスの間の運用上のギャップを強化しています。
CDOB 2025は、医薬品契約において検証済みシステムと文書化されたプロセスをより重要にしています。準拠したコールドチェーン管理を実証できないプロバイダーは、製薬会社からの受注を確保することが難しくなる可能性がありす。アセットライトのテクノロジープロバイダーは、すべての物理的資産を所有することなく、IoT対応モニタリングと追跡・トレースサービスを支援できます。FedExは2026年3月にラストマイル実装においてアジア太平洋バイオファーマエクセレンス賞を受賞し、地域の専門的なヘルスケア配送における立場を示しました。競争上の成果は、分散した配送拠点、マルチモーダル移送、限られたインフラ、専門機器の必要性にもかかわらず、島嶼間配送業務を財務的に実行可能に保ちながらコンプライアンス要件を満たすことにかかっています。
インドネシア ヘルスケア ロジスティクス産業のリーダー企業
PT Anugerah Pharmindo Lestari
PT Enseval Putera Megatrading Tbk
DHL Group
Kuehne+Nagel International AG
DSV A/S
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年3月:PT Enseval Putera Megatrading TbkとBayer Consumer Health Indonesiaがシンガポールでの式典において流通契約を締結し、Ensavalのプリンシパルポートフォリオを拡大し、インドネシアの島嶼全体にわたるBayerのセルフケア製品のリーチを強化しました。
- 2025年11月:DHL Groupが臨床試験、バイオ医薬品、細胞・遺伝子治療ロジスティクスに特化した専門クーリエであるCRYOPDPを買収し、極低温取り扱い能力でファーマ専門ネットワークを強化しました。この買収は、国内の先進治療薬製造が拡大するにつれ、インドネシアの新興細胞治療ロジスティクスセグメントにサービスを提供するDHLの能力を直接強化します。
- 2025年10月:PT Kimia Farma TbkとSoidal Medical Supplies Ltd(パプアニューギニア)がトレード・エキスポ・インドネシア(ICE BSD)において輸出流通協力協定を締結し、Kimia Farmaの医薬品製品のリーチをパプアニューギニア市場に拡大しました。
- 2025年8月:インドネシア保健省と国連開発計画が、SSL-SMILE電子医療ロジスティクス監視システムをSIHA(HIV/AIDS)、SITB(結核)、SISMAL(マラリア)の疾病プログラム情報システムと統合し、38州の3つの高負担疾病プログラムにわたるリアルタイムの医薬品ロジスティクスの可視性を拡大しました。


インドネシア ヘルスケア ロジスティクス市場レポートの範囲
| 輸送 | 道路 |
| 航空 | |
| 海上・内陸水路 | |
| 鉄道 | |
| 倉庫保管・流通 | |
| 付加価値サービスおよびその他 |
| 温度管理あり | 冷蔵(0〜5℃) |
| 冷凍(-18〜0℃) | |
| 常温 | |
| 深冷凍・超低温(-20℃未満 | |
| 温度管理なし |
| 医薬品 | 処方薬・特殊薬 |
| 市販薬 | |
| バイオ医薬品(バイオ製剤およびバイオシミラー) | |
| ワクチン | |
| 臨床試験材料 | |
| 細胞・遺伝子治療薬 | |
| 医療機器 | |
| 動物用医薬品 | |
| 血液・血漿・血液成分 | |
| 診断・検査製品 | |
| 臓器・ヒト組織 | |
| その他 |
| 国内 |
| 国際 |
| 製薬メーカー |
| バイオ医薬品メーカー |
| 病院・クリニック |
| 病院および小売薬局 |
| 医療流通業者・卸売業者 |
| その他 |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサトゥンガラ |
| パプア地域およびマルク諸島 |
| 物流機能別 | 輸送 | 道路 |
| 航空 | ||
| 海上・内陸水路 | ||
| 鉄道 | ||
| 倉庫保管・流通 | ||
| 付加価値サービスおよびその他 | ||
| 温度タイプ別 | 温度管理あり | 冷蔵(0〜5℃) |
| 冷凍(-18〜0℃) | ||
| 常温 | ||
| 深冷凍・超低温(-20℃未満 | ||
| 温度管理なし | ||
| 製品タイプ別 | 医薬品 | 処方薬・特殊薬 |
| 市販薬 | ||
| バイオ医薬品(バイオ製剤およびバイオシミラー) | ||
| ワクチン | ||
| 臨床試験材料 | ||
| 細胞・遺伝子治療薬 | ||
| 医療機器 | ||
| 動物用医薬品 | ||
| 血液・血漿・血液成分 | ||
| 診断・検査製品 | ||
| 臓器・ヒト組織 | ||
| その他 | ||
| 仕向地別 | 国内 | |
| 国際 | ||
| エンドユーザー別 | 製薬メーカー | |
| バイオ医薬品メーカー | ||
| 病院・クリニック | ||
| 病院および小売薬局 | ||
| 医療流通業者・卸売業者 | ||
| その他 | ||
| 地域別 | ジャワ(ジャカルタおよびBOD) | |
| スマトラ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリおよびヌサトゥンガラ | ||
| パプア地域およびマルク諸島 | ||


レポートで回答される主要な質問
2031年までのインドネシア ヘルスケア ロジスティクスの予測は?
同セクターは2026年の5.69 ビリオン 米ドルから2031年には8.57 ビリオン 米ドルに、CAGR 8.56%で成長すると推定されています。
2025年に最大の収益を生み出した物流機能は何ですか?
輸送は収益の46.34%をリードしました。これは、医療製品が分散した道路、海上、航空ネットワーク全体を移動しなければならないためです。
インドネシアでコールドチェーン能力がより重要になっている理由は何ですか
バイオ製剤、ワクチン、先進治療薬は検証済みの温度管理を必要とし、温度管理ロジスティクスはCAGR 11.93%で成長する見込みです。
2031年にかけて最も速く成長すると予想される製品グループはどれですか?
細胞・遺伝子治療薬は、国内生産の新興と専門的な治療要件に支えられ、CAGR 14.24%で成長すると予想されています。
最大のヘルスケアロジスティクス基盤を持つインドネシアの地域はどこですか?
ジャカルタおよびBODを含むジャワは、主要な製造、倉庫保管、航空貨物センターであるため、2025年の収益の72.36%を占めました。
離島にサービスを提供するプロバイダーにとっての主な運用上の課題は何ですか?
島嶼間輸送、不安定な電力、限られたコールドチェーンインフラ、繰り返される引き渡しがコストと温度管理リスクを増加させます。
最終更新日:



