
インドネシア フル・コンテナ・ロード(FCL)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 5.32 十億米ドル |
| 市場規模 (2026) | 5.72 十億米ドル |
| 市場規模 (2031) | 7.82 十億米ドル |
| 成長率 (2026 - 2031) | 6.45 % |
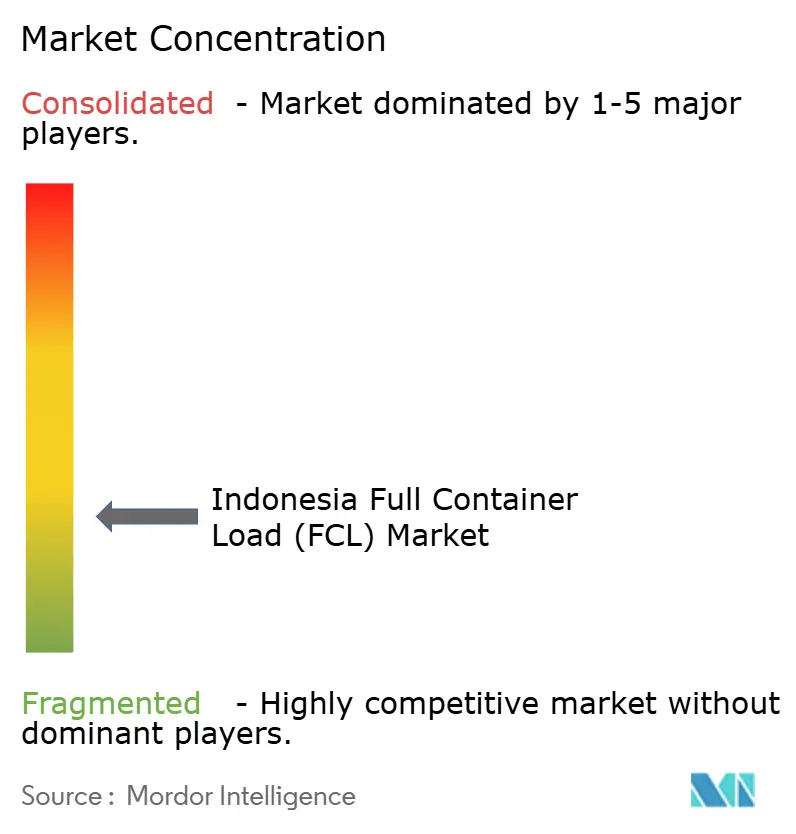
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア フル・コンテナ・ロード(FCL)市場分析
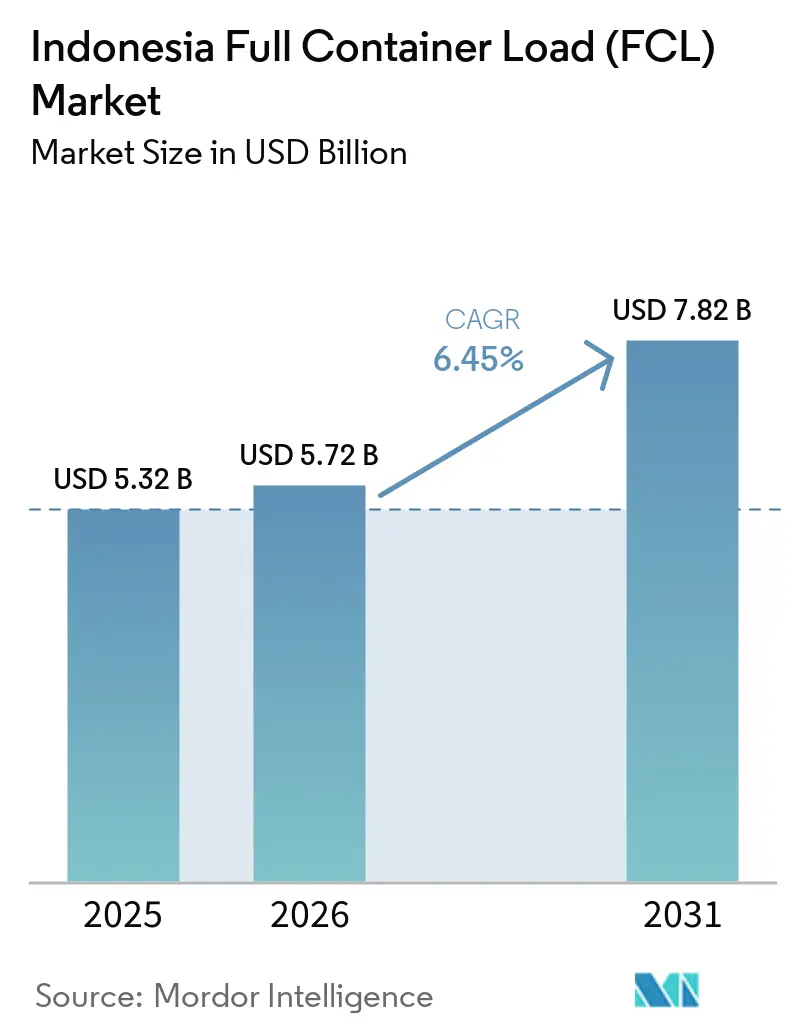
インドネシア フル・コンテナ・ロード(FCL)市場規模は2025年に5.32 ビリオン 米ドルと評価され、2026年の5.72 ビリオン 米ドルから2031年には7.82 ビリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中のCAGRは6.45%です。
インドネシア フル・コンテナ・ロード(FCL)市場は、コンテナ利用の増加、工業加工への投資、インドネシアの島々間の貿易によって支えられており、フレートのパターンは回廊、輸出基盤、現地の荷役能力によって大きく異なります。製造業の輸出は、定義された荷役要件を伴う定期的なフル・コンテナ輸送の需要を高めており、工業カーゴは多くの未加工商品輸送と比べて、タイミング、梱包、納品条件がより一貫しています。港湾投資は主要ゲートウェイの能力を拡大し、ジャワ島以外のサービスの商業的な根拠を改善しています。しかし、国全体の利益は、ターミナル、工業団地、デポ、目的地市場間の実際のリンクに依存しています。デジタル書類管理と船舶調整は、繰り返しの書類作業を削減し、輸送の可視性を向上させることができ、キャリアと荷主がコンテナのリリース、通関処理、内陸集荷をより少ない手作業で計画するのに役立ちます。空コンテナの再配置、道路接続、通関手続きは、インドネシア フル・コンテナ・ロード(FCL)市場がカーゴ需要を効率的なコンテナ移動に転換する能力を依然として制限しており、特に逆方向のカーゴが西部ハブへの機材返却コストを相殺しない場合に顕著です。
レポートの主要ポイント
- 貿易フロー別では、国内・島間サービスが2025年のインドネシア フル・コンテナ・ロード(FCL)市場シェアの65.89%を占め、国際サービスは2031年までに8.94%のCAGRで成長すると予測されています。
- コンテナタイプ別では、ドライコンテナが2025年のインドネシア フル・コンテナ・ロード(FCL)市場シェアの82.37%を占め、冷蔵コンテナは2031年までに9.45%のCAGRで拡大すると予測されています。
- コンテナサイズ別では、40フィートコンテナが2025年のインドネシア フル・コンテナ・ロード(FCL)市場規模の59.76%を占め、2031年までに8.39%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、製造業・工業ユーザーが2025年のインドネシア フル・コンテナ・ロード(FCL)市場規模の23.46%を占め、ヘルスケア・医薬品は2031年までに10.87%のCAGRで拡大すると予測されています。
- 地域別では、ジャカルタおよびBODを含むジャワが2025年のインドネシア フル・コンテナ・ロード(FCL)市場の67.34%を占め、スラウェシは2031年までに9.89%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア フル・コンテナ・ロード(FCL)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内および輸出FCL量における コンテナ化の成長 | +1.8% | ジャワおよびスマトラに集中した グローバル規模 | 中期(2〜4 年) |
| コンテナ荷役能力と効率性における 港湾拡張 | +1.5% | ジャカルタ、スラバヤ、北スマトラで 早期の成果が見られる全国規模 | 中期(2〜4 年) |
| 輸出志向のコンテナ化カーゴへの 工業投資 | +1.2% | ジャワ中心で、スマトラおよび カリマンタンへの波及効果あり | 中期(2〜4 年) |
| 港湾・後背地調整と輸送可視性の デジタル化 | +0.7% | 大ジャカルタおよびスラバヤが 主導する全国規模 | 短期(2年 以内) |
| 東インドネシアにおける海上トール 開発:接続性 | +0.5% | スラウェシ、パプア、 マルク、ヌサ・トゥンガラ | 長期(4年 以上) |
| 特殊コンテナ輸送における 冷蔵コンテナ需要 | +0.4% | スマトラおよびジャワ、 全国的な関連性あり | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
国内および輸出FCL量を増加させるコンテナ化の成長
国内カーゴはバラ積み荷役からコンテナ化輸送へとシフトしており、全体的な貿易成長のみに依存しない予約を生み出しています。TPKスマランは2026年1月から5月にかけて輸出コンテナが前年比13.7%増の189,162 TEUに達したと報告しました。より多くのメーカーが、二次港でのサービス頻度と信頼性が向上するにつれて、専用フル・コンテナ輸送を選択しています。このシフトにより、インドネシア フル・コンテナ・ロード(FCL)市場は、主に商品価格に連動したカーゴフローよりも安定した需要基盤を持つことができます。また、オペレーターが繰り返しの工業輸送に合わせて船舶配置を調整できるため、力計画もサポートされます。
コンテナ荷役能力と効率性を向上させる港湾拡張
新しいターミナル能力がインドネシア フル・コンテナ・ロード(FCL)市場の供給構造を変えています。Pelindoは2026年8月にタンジュン・プリオクでターミナル2 ペティケマスの運営を開始し、517.5メートルの岸壁と98,700平方メートルのヤードスペースを追加しました[1]。PelindoのインドネシアネットワークPendulumプランは、2026年末までに計画された7路線を含む20の島間海運回廊を目標としています。パティンバンの初期設置能力は200,000 TEUであり、次のフェーズでは600,000 TEUへの拡張が計画されています。追加のゲートウェイは単一ハブへの依存を減らすことができますが、その恩恵は道路、鉄道、デポの接続に依存します。したがって、二次港への投資は重要であり、新しい能力がボトルネックを解消するか、それとも内陸に移動させるかを決定します。
輸出志向のコンテナ化カーゴ需要を増加させる工業投資
工業開発は、管理されたフル・コンテナ輸送を必要とするカーゴの量を増加させています。インドネシアの製造業は2026年第2四半期に国家経済成長を上回り、国家成長に0.97パーセントポイント貢献しました。2025年中に建設に入った1,236の工業企業が2026年初頭に生産を開始し、55兆1,900億インドネシアルピア(330億1,100万米ドル)の非石油・ガス加工投資が生産段階に入りました。これらの製品は信頼性の高い輸送時間とカーゴ仕様を必要とするため、工業投資はインドネシア フル・コンテナ・ロード(FCL)市場の持続的な需要源となっています。
港湾・後背地調整と輸送可視性を向上させるデジタル化
デジタルシステムはインドネシア フル・コンテナ・ロード(FCL)市場の書類管理チェーン全体の摩擦を軽減することができます。インドネシア国家シングルウィンドウサービスは、単一の申請フレームワークを通じて輸出入プロセスを統合します。このフレームワークは2026年9月に41の港湾と21の空港で運用されていました[2]。電子システムであるInaportnetは、主要港での船舶報告と一括請求をサポートし、タンジュン・プリオクとの統合が進んでいます。2026年大統領令第41号は、INSWフレームワーク内の国家物流ガバナンスを強化します。税関、港湾、物流プロバイダー間のより良い連携は、繰り返しの申請を制限し、コンテナ処理をより予測可能にすることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 再配置とバックホールコストを 引き上げる空コンテナの不均衡 | -0.8% | 東インドネシア およびスマトラ | 長期(4年 以上) |
| コンテナ物流コストを 引き上げる港湾・後背地の遅延 | -0.5% | 大ジャカルタ、スラバヤ、 ジワの二次港 | 中期(2〜4 年) |
| コンテナアクセシビリティを 制限する地域インフラのギャップ | -0.4% | パプア、マルク、ヌサ・トゥンガラ、 カリマンタン内陸部 | 長期(4年 以上) |
| 処理上の摩擦を 引き上げる通関・書類の複雑さ | -0.3% | 特にタンジュン・プリオクと ベラワンを含む全国規模 | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
再配置とバックホールコストを増加させる空コンテナの不均衡
東西貿易の不均衡は、インドネシア フル・コンテナ・ロード(FCL)市場における持続的なコスト問題であり続けています。これは、東西の積載率が30%近くにとどまり、多くのコンテナが東部港から空で返却されることを示しています。2025年のPELNIデータでは、トル・ラウト路線で9,103 TEUの出荷カーゴと4,039 TEUの返却カーゴが示されました。この不均衡は再配置費用を増加させ、輸出業者のフレート料金を引き上げました。学術研究でも、市場構造と空のバックホールがトラック輸送コスト効率の重要な要因として特定されています。この制約は、ジャワ基盤の回廊よりも返却積荷の確実性が低い遠隔生産地域において特に関連性が高いです。
コンテナ物流全体のコストを増加させる港湾・後背地の遅延
ターミナルの拡張だけでは、インドネシア フル・コンテナ・ロード(FCL)市場全体の遅延を解消することはできません。パティンバンの国道ネットワークへの道路接続は2027年半ばまで完成しない見込みであり、近い将来においてタンジュン・プリオクからカーゴを引き付けるパティンバンの能力を制限しています[3]。タンジュン・エマスは2026年初頭に国際スループットの増加を報告しましたが、船舶の待機と貨物移動の遅れが依然として広範な物流チェーンに影響を与えました。これらの遅延を削減するには、道路、鉄道、デポ、デジタルへの協調的な投資が必要です。パプア、マルク、その他の遠隔地域では、水路の深さの制限、クレーンの可用性、電力供給が関連する制約を生み出しています。書類管理システムが機関間で一貫して使用されていない場合、通関の複雑さがさらなる摩擦を加える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貿易フロー別:島間量がリード、国際FCLがより速く加速
国内・島間サービスは2025年のインドネシア フル・コンテナ・ロード(FCL)市場シェアの65.89%を占めました。トル・ラウトプログラムは2025年に104の港湾にサービスを提供し、6,234億インドネシアルピア(3,740万米ドル)の補助金支援を受けました。2026年の配分はカーゴ委託メカニズムの下で5,250億インドネシアルピア(3,150万米ドル)に変更されました。このプログラムは、需要が確立されるにつれて民間オペレーターに商業的に実行可能な路線を開放することができます。返却カーゴは2025年のトル・ラウト量のわずか31%を占め、逆方向のカーゴを集める課題を示しています。
国際サービスはより速く成長している貿易フローであり、2026年から2031年にかけて8.94%のCAGRが予測されています。国際サービスは輸入レグで原材料と資本財を、輸出レグで加工製品を運びます。このミックスにより、キャリアは定期的な工業需要と貿易レーンの不均衡の両方を理する必要があります。インドネシア フル・コンテナ・ロード(FCL)市場は、オペレーターが出荷量を組み合わせて信頼性の高いバックホールカーゴを確保できる場合に恩恵を受けることができます。この要件は、東部路線における民間投資の決定において引き続き中心的な課題となる可能性があります。

コンテナタイプ別:ドライコンテナが基盤、冷蔵コンテナ量が加速
ドライコンテナは2025年のインドネシア フル・コンテナ・ロード(FCL)市場規模の82.37%を占めました。ジャワとスマトラは、より発達した冷蔵倉庫と適合した物流施設を持つため、より高い冷蔵コンテナの収益を提供します。医薬品の取り扱いは、サービスプロバイダーが優良流通基準(GDP)要件を満たすにつれてより厳格になっています。これらの要件は、検証済みの取り扱い手順と機材を持つオペレーターに有利に働く可能性があります。
冷蔵コンテナは2031年までに9.45%のCAGRで成長すると予想されており、コンテナタイプの中で最も高い成長率です。医薬品流通、水産物、加工食品、栄養プログラムの物流が温度管理能力への需要を支えています。医薬品輸送の30%が輸送中に温度保管の問題に直面しています。このギャップは東部回廊でより一貫した冷蔵コンテナサービスへの需要を生み出しています。したがって、インドネシア フル・コンテナ・ロード(FCL)市場は、ドライコンテナが主要な量の基盤であり続ける中でも、特殊能力の余地があります。
コンテナサイズ別:40フィート標準がスケール効率を強化
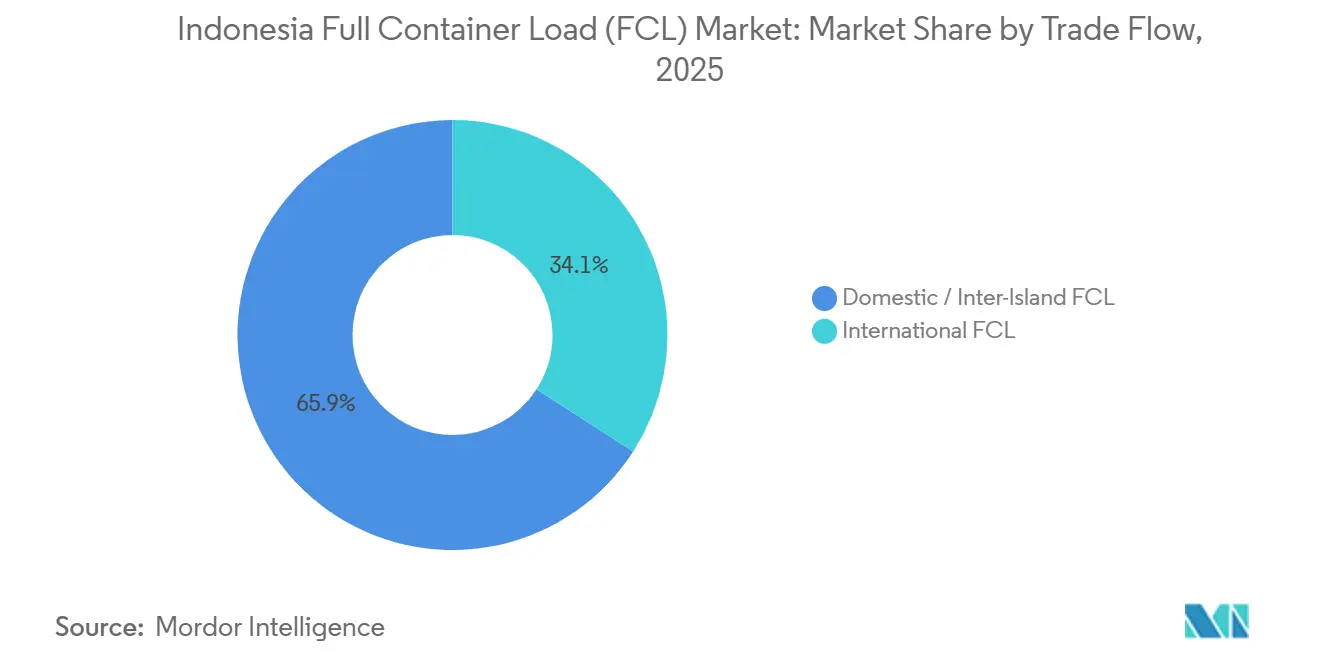
40フィートフォーマットは2025年のインドネシア フル・コンテナ・ロード(FCL)市場規模の59.76%を占めました。また、サイズフォーマットの中で最も速い成長率として、2031年までに8.39%のCAGRで成長すると予測されています。荷主は島間および輸出輸送のためにカーゴをより大きなユニットに統合しています。スケジュールと港湾運営が信頼できる場合、大型コンテナは船舶スロットの経済性を向上させることができます。チカランを含む工業団地のドライポートは、輸出前のカーゴ集約をサポートします。
20フィートフォーマットは、小口輸送、危険物カーゴ、岸壁やクレーンに制限のある港湾において引き続き有用です。インフラとキャリアネットワークが改善するにつれて、その相対的な位置は圧力を受けています。コンテナ重量確認要件も、計画的で適合した積載慣行の価値を強化します。これらの条件は、カーゴ密度と取り扱い要件が許す場合に、重量FCL輸送に有利に働きます。
エンドユーザー産業別:製造業が量を支え、ヘルスケアが価値を押し上げる
製造業・工業ユーザーは2025年のインドネシア フル・コンテナ・ロード(FCL)市場シェアの23.46%を占めました。小売・消費財と食品・飲料は、国内流通の実質的なカーゴ源であり続けています。自動車輸送はパティンバンの車両ターミナルの恩恵を受け、2025年に204,774台の車両を取り扱いました。化学品、石油化学製品、電子機器、電気製品は特殊コンテナと危険物コンプライアンスを必要とします。農業・林業は高い量を生み出しますが、東部路線での空コンテナ再配置へのエクスポージャーが大きいです。
ヘルスケア・医薬品は2031年までに10.87%のCAGRで成長すると予測されており、エンドユーザー産業の中で最も高い成長率です。ヘルスケア物流は文書化された温度管理取り扱いを必要とし、医薬品輸送をより高付加価値のFCLサービスに転換することができます。製造業は生産投資が工業センターに集中しているため、依然として最大の量の基盤を提供しています。プロジェクトカーゴとエネルギー機材は、適切な取り扱い能力を持つフォワーダーにとって特殊な機会であり続けています。これらの多様なカーゴニーズは、製造業需要の重要性を低下させることなく、インドネシア フル・コンテナ・ロード(FCL)市場の顧客基盤を広げています。
地域分析
ジャカルタとその周辺地域を含むジャワは、2025年のインドネシア フル・コンテナ・ロード(FCL)市場シェアの67.34%を占めました。製造業の集中、消費者需要、ゲートウェイインフラが島を国内コンテナフローの中心に置いています。ターミナル2 ペティケマスは2026年8月にタンジュン・プリオクで517.5メートルの岸壁と98,700平方メートルのヤードスペースで運営を開始しました。タンジュン・プリオクとパティンバンでの計画された能力追加は、ジャワのゲートウェイの価格とサービス構造を変える可能性があります。
スマトラとカリマンタンは、ゲートウェイ能力の制限よりも貿易不均衡によって形成されたコンテナパターンを持っています。スマトラはパーム油、ゴム、コーヒー、石炭を輸出していますが、入荷コンテナ化カーゴはそれらのフローに見合うには不十分です。この不均衡は空コンテナの可用性とフレートコストを増加させます。CMA CGMのCNCユニットは2026年5月にクアラ・タンジュンから中国南部へのBBX3サービスを導入しました。パンジャン港は2026年上半期にコンテナスループットが17.4%成長しました。カリマンタンは石炭、パーム油、木材派生品、および下流投資からの加工生産物の増加するシェアに結びついています。
スラウェシはインドネシア フル・コンテナ・ロード(FCL)市場の中で最も速く成長している地域であり、2031年までに9.89%のCAGRが予測されています。新しいサービスと国家戦略プロジェクトがカーゴ量を支えています。バリとヌサ・トゥンガラは食品、工芸品、観光関連サプライチェーンからの需要を生み出しています。パプアとマルクは、トル・ラウト路線とフードエステートのカーゴ移動によって支えられた長期的な機会であり続けています。インドネシア フル・コンテナ・ロード(FCL)市場はこれらの地域で浅い水路、クレーンの不足、不安定な電力供給という課題に直面しています。これらの運営上の制限により、成長ジャワよりも公共インフラと政策支援に依存しています。
競争環境
インドネシア フル・コンテナ・ロード(FCL)市場は分散しています。国際アライアンスは海外路線の能力と運賃条件に影響を与えます。国内キャリアは島間カバレッジ、現地運営経験、規制への精通度で競争しています。ジェミニ・コーペレーションにはMaerskとHapag-Lloydが含まれ、プレミア・アライアンスにはONE、HMM、Yang Mingが含まれます。MSC、CMA CGM、COSCO、Evergreen、ZIM、Wan Haiも関連する国際路線にサービスを提供しています。サービスの信頼性、デジタル予約、船舶稼働率、カーゴ追跡は、オプション機能ではなく中核要件となっています。
特定のサービス開始が2026年上半期の競争活動を活発化させました。MSCは2026年7月にパティンバンの初の定期国際定期船サービスを開始し、同港をシンガポール、ポート・クラン、レムチャバン、香港と接続しました。COSCOは2026年4月にジャカルタと上海・寧波を結ぶECNXサービスを導入しました。CMA CGMのCNCユニットは2026年5月にクアラ・タンジュンから中国南部へのサービスを開始しました[4]。ONEは2026年4月にタイ・インドネシア1(TID1)サービスを強化し、スラバヤをシンガポールとホーチミン市に置き換え、ジャカルタ・ベトナム・タイの直行FCL回廊を創設しました。これらの動きは荷主により多くのルーティング選択肢を提供し、ゲートウェイ間の競争を激化させます。
サムデラ・インドネシアは2026年2月に船舶向けに2億米ドルの設備投資を計画し、後に3億米ドルに修正し、パティンバンターミナルとマドゥラ造船所への投資も計画しました。PT TEMASは2026年6月に船舶、機材、港湾インフラに2兆5,000億インドネシアルピア(1億5,150万米ドル)を配分しました。DHL Global Forwarding、Kuehne+Nagel、DSVを含むフレートフォワーダーがインドネシアの貿易レーン全体の需要を集約しています。DHLは2025年にジャカルタ施設に2,000万米ドル以上、スラバヤ施設に1,000万米ドル以上を投資しました。
インドネシア フル・コンテナ・ロード(FCL)産業リーダー
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
-
PT Salam Pacific Indonesia Lines (SPIL)
-
Meratus Group
-
PT TEMAS Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:Pelindoはジャカルタのタンジュン・プリオクでターミナル2 ペティケマス(T2ペティケマス)を開設し、517.5メートルの岸壁と98,700平方メートルのヤードを追加しました。これは20の新しい島間海運回廊を目標とするPINP戦略の一環です。
- 2026年8月:CMA CGMはチカラン・ドライポート(CDP)と子会社CCISとの戦略的協力を検討し、ドライポートを通じたVinFastの初のコンテナ輸送の調整を含め、大ジャカルタの国際自動車カーゴに向けた港湾・後背地FCL接続の強化を目指しました。
- 2026年4月:ONEは2026年4月よりタイ・インドネシア1(TID1)サービスを強化し、スラバヤをシンガポールとホーチミン市に置き換え、ジャカルタ・ベトナム・タイの直行FCL回廊を創設し、インドネシア・ベトナム間の二国間貿易接続を改善しました。
- 2025年6月:DHL エクスプレス・インドネシアはラストマイル配送に28台の電気自動車を導入しました。ジャカルタのゲートウェイ施設に2,000万米ドル以上、スラバヤのゲートウェイ施設に1,000万米ドル以上を投資し、プレミアムヘルスケアおよびEVカーゴセグメントにおけるFCLフォワーディング能力を構築しました。
インドネシア フル・コンテナ・ロード(FCL)市場レポートの範囲
| 国内/島間FCL | |
| 国際FCL | 輸入フロー |
| 輸出フロー |
| ドライコンテナ |
| 冷蔵コンテナ |
| タンクコンテナ |
| 特殊機材コンテナ |
| 20フィートコンテナ |
| 40フィートコンテナ |
| 製造業・工業 |
| 小売・消費財 |
| 食品・飲料 |
| 自動車・部品 |
| 化学品・石油化学製品 |
| 電子機器・電気製品 |
| 農業・林業 |
| ヘルスケア・医薬品 |
| その他のエンドユーザー |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサ・トゥンガラ |
| パプア地域およびマルク諸島 |
| 貿易フロー別 | 国内/島間FCL | |
| 国際FCL | 輸入フロー | |
| 輸出フロー | ||
| コンテナタイプ別 | ドライコンテナ | |
| 冷蔵コンテナ | ||
| タンクコンテナ | ||
| 特殊機材コンテナ | ||
| コンテナサイズ別 | 20フィートコンテナ | |
| 40フィートコンテナ | ||
| エンドユーザー産業別 | 製造業・工業 | |
| 小売・消費財 | ||
| 食品・飲料 | ||
| 自動車・部品 | ||
| 化学品・石油化学製品 | ||
| 電子機器・電気製品 | ||
| 農業・林業 | ||
| ヘルスケア・医薬品 | ||
| その他のエンドユーザー | ||
| 地域別 | ジャワ(ジャカルタおよびBOD) | |
| スマトラ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリおよびヌサ・トゥンガラ | ||
| パプア地域およびマルク諸島 | ||
レポートで回答される主要な質問
インドネシアのフル・コンテナ・ロードサービスの予測成長率はどのくらいですか?
インドネシア フル・コンテナ・ロード(FCL)市場は2026年から2031年にかけて6.45%のCAGRで成長すると予測されています。
インドネシアのフル・コンテナ・ロードサービスで最大の貿易フローはどれですか?
国内・島間輸送は2025年に65.89%を占め、群島全体の貿易規模を反映しています。製造業の輸出がより多くの定期コンテナ輸送を必要とするにつれて、国際サービスは8.94%のCAGRで成長すると予測されています。
インドネシアで最も速く成長しているコンテナタイプはどれですか?
冷蔵コンテナは医薬品、水産物、加工食品、栄養プログラムの物流に支えられ、2031年までに9.45%のCAGRで成長すると予測されています。ドライコンテナは2025年の価値の82.37%を占めているため、特殊冷蔵コンテナの成長はより小さな基盤から発展します。
FCLサービスで最も速く成長しているインドネシアの地域はどこですか?
スラウェシはサービスの追加とプロジェクト物流需要に支えられ、2031年までに9.89%のCAGRで成長すると予測されています。その成長の根拠はジャワとは異なり、東部ネットワーク開発と戦略的プロジェクトカーゴにより直接的に依存しています。
東インドネシアの輸出業者にとって主な物流上の制約は何ですか?
空コンテナの再配置は、返却カーゴ量が出荷フローのバランスを取るには不十分なことが多いため、主要な制約です。2025年のトル・ラウトの数字では9,103 TEUの出荷カーゴと4,039 TEUの返却カーゴが示されており、不均衡の規模を裏付けています。
インドネシアで40フィートコンテナが重要性を増している理由は何ですか?
40フィートフォーマットは2025年に59.76%を占め、荷主が島間および輸出路線のカーゴを統合するにつれて8.39%のCAGRで成長しています。港湾運営の改善と工業ドライポートでのカーゴ集約がこの傾向を支えており、カーゴの特性が許す場合に適用されます。