
Indonesien Full Container Load (FCL) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.32 Milliarden US-Dollar |
| Marktgröße (2026) | 5.72 Milliarden US-Dollar |
| Marktgröße (2031) | 7.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.45 % |
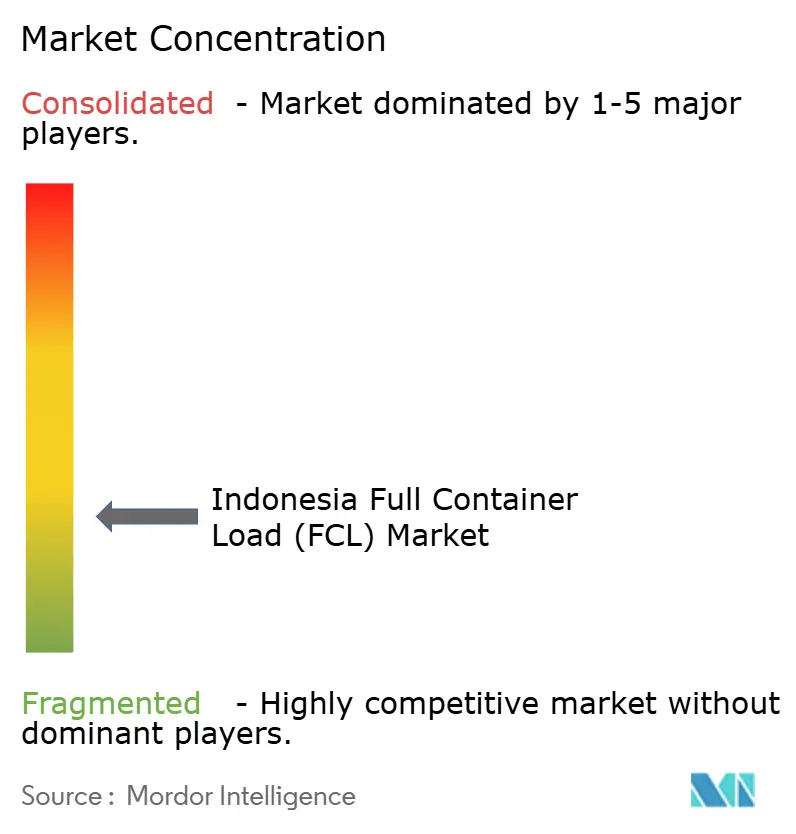
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Full Container Load (FCL) Marktanalyse von Mordor Intelligence
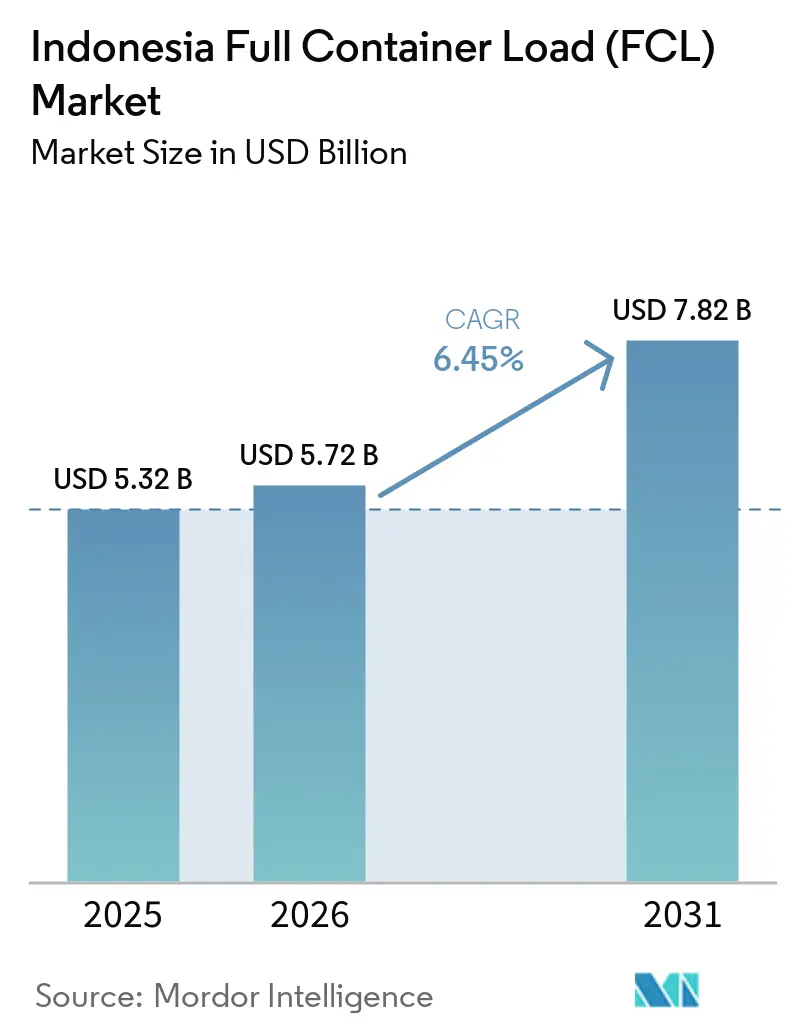
Die Marktgröße des Indonesien Full Container Load (FCL) Marktes wurde im Jahr 2025 auf 5,32 Milliarden USD geschätzt und soll von 5,72 Milliarden USD im Jahr 2026 auf 7,82 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,45 % während des Prognosezeitraums von 2026 bis 2031.
Der Indonesien Full Container Load (FCL) Markt wird durch den zunehmenden Containereinsatz, Investitionen in die industrielle Verarbeitung und den Handel zwischen den indonesischen Inseln gestützt, wobei die Frachtmuster je nach Korridor, Exportbasis und lokaler Umschlagskapazität stark variieren. Fertigungsexporte erhöhen den Bedarf an planmäßigem Full-Container-Transport mit definierten Umschlagsanforderungen, da Industrieladung hinsichtlich Timing, Verpackung und Lieferbedingungen konsistenter ist als viele unverarbeitete Rohstofflieferungen. Hafeninvestitionen erweitern die Kapazität an wichtigen Umschlagspunkten und verbessern die wirtschaftliche Grundlage für Dienste über Java hinaus. Die nationalen Gewinne bleiben jedoch von praktischen Verbindungen zwischen Terminals, Industriezonen, Depots und Zielmärkten abhängig. Digitale Dokumentation und Schiffskoordination können wiederholten Papierkram reduzieren und die Sendungstransparenz verbessern, was Reedereien und Verladern hilft, die Containerfreigabe, Zollabwicklung und den Inlandstransport mit weniger manuellen Übergaben zu planen. Leercontainerrückführung, Straßenverbindungen und Zollverfahren schränken nach wie vor die Fähigkeit des Indonesien Full Container Load (FCL) Marktes ein, Ladungsnachfrage in effiziente Containerbewegungen umzuwandeln, insbesondere dort, wo Rückfracht die Kosten für die Rückführung von Ausrüstung zu westlichen Hubs nicht ausgleicht.
Wichtigste Erkenntnisse des Berichts
- Nach Handelsfluss hielten Inlands- und inselübergreifende Dienste im Jahr 2025 einen Marktanteil von 65,89 % am Indonesien Full Container Load (FCL) Markt, während internationale Dienste bis 2031 voraussichtlich eine CAGR von 8,94 % verzeichnen werden.
- Nach Containertyp hielten Trockencontainer im Jahr 2025 einen Marktanteil von 82,37 % am Indonesien Full Container Load (FCL) Markt, während Kühlcontainer bis 2031 voraussichtlich mit einer CAGR von 9,45 % wachsen werden.
- Nach Containergröße entfielen 40-Fuß-Container im Jahr 2025 auf 59,76 % der Marktgröße des Indonesien Full Container Load (FCL) Marktes und sollen bis 2031 eine CAGR von 8,39 % verzeichnen.
- Nach Endverbraucherbranche hielten Fertigungs- und Industrienutzer im Jahr 2025 einen Anteil von 23,46 % an der Marktgröße des Indonesien Full Container Load (FCL) Marktes, während das Gesundheitswesen und die Pharmaindustrie bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen werden.
- Nach Geografie hielt Java, einschließlich Jakarta und BOD, im Jahr 2025 einen Anteil von 67,34 % am Indonesien Full Container Load (FCL) Markt, während Sulawesi bis 2031 voraussichtlich eine CAGR von 9,89 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Indonesien Full Container Load (FCL) Markt
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Containerisierungswachstum bei inländischen und exportorientierten FCL-Volumina | +1.8% | Global, konzentriert auf Java und Sumatra | Mittelfristig (2–4 Jahre) |
| Hafenausbau bei Containerumschlagskapazität und -effizienz | +1.5% | National, mit frühen Gewinnen in Jakarta, Surabaya und Nordsumatra | Mittelfristig (2–4 Jahre) |
| Industrieinvestitionen in exportorientierte containerisierte Ladung | +1.2% | Java-zentriert, mit Ausstrahlungseffekten auf Sumatra und Kalimantan | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Hafen-Hinterland-Koordination und Sendungstransparenz | +0.7% | National, angeführt von Groß-Jakarta und Surabaya | Kurzfristig (≤ 2 Jahre) |
| Seetoll-Entwicklung in Ostindonesien: Konnektivität | +0.5% | Sulawesi, Papua, Maluku und Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Kühlcontainernachfrage im spezialisierten Containerschifffahrt | +0.4% | Sumatra und Java, mit nationaler Relevanz | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Containerisierungswachstum steigert inländische und exportorientierte FCL-Volumina
Inlandsladung verlagert sich vom Stückgutumschlag hin zu containerisierten Transporten, was Buchungen schafft, die nicht ausschließlich vom allgemeinen Handelswachstum abhängen. TPK Semarang meldete einen Anstieg der Exportcontainer um 13,7 % im Jahresvergleich auf 189.162 TEU von Januar bis Mai 2026. Immer mehr Hersteller entscheiden sich für dedizierte Full-Container-Sendungen, da Servicefrequenz und Zuverlässigkeit an Sekundärhäfen zunehmen. Diese Verlagerung verschafft dem Indonesien Full Container Load (FCL) Markt eine stabilere Nachfragebasis als Ladungsströme, die hauptsächlich an Rohstoffpreise gebunden sind. Sie unterstützt auch die Kapazitätsplanung, da Betreiber den Schiffseinsatz auf wiederkehrende Industrielieferungen abstimmen können.
Hafenausbau verbessert Containerumschlagskapazität und -effizienz
Neue Terminalkapazitäten verändern die Angebotsstruktur des Indonesien Full Container Load (FCL) Marktes. Pelindo nahm Terminal 2 Petikemas in Tanjung Priok im August 2026 in Betrieb und fügte einen 517,5 m langen Liegeplatz und 98.700 m² Lagerfläche hinzu[1]. Pelindos Indonesia Network Pendulum-Plan zielt zudem auf 20 inselübergreifende Schifffahrtskorridore ab, darunter 7, die bis Ende 2026 geplant sind. Patimban verfügt über eine anfängliche installierte Kapazität von 200.000 TEU und soll in der nächsten Phase auf 600.000 TEU ausgebaut werden. Zusätzliche Umschlagspunkte können die Abhängigkeit von einem einzigen Hub verringern, ihr Nutzen hängt jedoch von Straßen-, Schienen- und Depotverbindungen ab. Investitionen in Sekundärhäfen sind daher wichtig, da sie bestimmen, ob neue Kapazitäten Engpässe beseitigen oder ins Hinterland verlagern.
Industrieinvestitionen steigern die Nachfrage nach exportorientierter containerisierter Ladung
Die industrielle Entwicklung erhöht das Volumen der Ladung, die einen kontrollierten Full-Container-Transport erfordert. Indonesiens Fertigungssektor übertraf im zweiten Quartal 2026 das nationale Wirtschaftswachstum und trug 0,97 Prozentpunkte zum nationalen Wachstum bei. 1.236 Industrieunternehmen, die 2025 mit dem Bau begannen, nahmen Anfang 2026 die Produktion auf, und IDR 551,9 Billionen (33,11 Milliarden USD) an Investitionen in die Nicht-Öl- und Gasverarbeitung traten in die Produktionsphase ein. Diese Produkte erfordern zuverlässige Transitzeiten und Ladungsspezifikationen, was Industrieinvestitionen zu einer dauerhaften Nachfragequelle für den Indonesien Full Container Load (FCL) Markt macht.
Digitalisierung verbessert die Hafen-Hinterland-Koordination und Sendungstransparenz
Digitale Systeme können Reibungsverluste in der Dokumentationskette für den Indonesien Full Container Load (FCL) Markt reduzieren. Die Dienste des Indonesia National Single Window konsolidieren Export- und Importprozesse über einen einheitlichen Einreichungsrahmen. Dieser Rahmen war im September 2026 an 41 Häfen und 21 Flughäfen in Betrieb[2]. Inaportnet, das elektronische System, unterstützt die Schiffsmeldung und einheitliche Abrechnung an wichtigen Häfen, während die Integration von Tanjung Priok voranschreitet. Präsidialerlass Nr. 41 von 2026 stärkt die nationale Logistiksteuerung im Rahmen des INSW-Rahmens. Bessere Verbindungen zwischen Zoll, Häfen und Logistikdienstleistern können wiederholte Einreichungen begrenzen und die Containerabwicklung vorhersehbarer machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leercontainerungleichgewichte erhöhen Repositionierungs- und Rückfrachtkosten | -0.8% | Ostindonesien und Sumatra | Langfristig (≥ 4 Jahre) |
| Hafen-Hinterland-Verzögerungen erhöhen Containerlogistikkosten | -0.5% | Groß-Jakarta, Surabaya und sekundäre Java-Häfen | Mittelfristig (2–4 Jahre) |
| Regionale Infrastrukturlücken begrenzen die Containerzugänglichkeit | -0.4% | Papua, Maluku, Nusa Tenggara und das Innere Kalimantans | Langfristig (≥ 4 Jahre) |
| Zoll- und Dokumentationskomplexität erhöht Abwicklungsreibung | -0.3% | National, insbesondere Tanjung Priok und Belawan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Leercontainerungleichgewichte erhöhen Repositionierungs- und Rückfrachtkosten
Handelsungleichgewichte zwischen Ost und West bleiben ein dauerhaftes Kostenproblem für den Indonesien Full Container Load (FCL) Markt. Dies zeigt, dass die Auslastungsquoten auf der Ost-West-Route bei rund 30 % liegen, sodass viele Container leer aus östlichen Häfen zurückkehren. PELNI-Daten für 2025 zeigten 9.103 TEU ausgehende Ladung und 4.039 TEU Rückfracht auf Tol-Laut-Routen. Dieses Ungleichgewicht erhöhte die Repositionierungskosten und trieb die Frachtkosten für Exporteure in die Höhe. Akademische Forschung identifiziert auch Marktstruktur und Leerrückfrachten als wichtige Faktoren für die Kosteneffizienz im Lkw-Transport. Das Hemmnis ist besonders relevant für abgelegene Produktionsgebiete, wo eine Rückfracht weniger sicher ist als auf Java-basierten Korridoren.
Hafen-Hinterland-Verzögerungen erhöhen die Gesamtkosten der Containerlogistik
Terminalausbau allein kann Verzögerungen im Indonesien Full Container Load (FCL) Markt nicht beheben. Die Straßenanbindung von Patimban an das nationale Fernstraßennetz wird erst Mitte 2027 erwartet, was die Fähigkeit des Hafens, Ladung von Tanjung Priok abzuziehen, kurzfristig einschränkt[3]. Tanjung Emas meldete Anfang 2026 einen stärkeren internationalen Durchsatz, aber Schiffswarteschlangen und langsamere Ladungsbewegungen beeinträchtigten weiterhin die gesamte Logistikkette. Koordinierte Investitionen in Straßen, Schienen, Depots und digitale Systeme sind erforderlich, um diese Verzögerungen zu reduzieren. Begrenzte Fahrwassertiefen, Kranverfügbarkeit und Stromversorgung schaffen verwandte Einschränkungen in Papua, Maluku und anderen abgelegenen Gebieten. Zollkomplexität kann weitere Reibungsverluste verursachen, wo Dokumentationssysteme nicht konsistent über Behörden hinweg genutzt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Handelsfluss: Inselübergreifende Volumina führen, internationales FCL wächst schneller
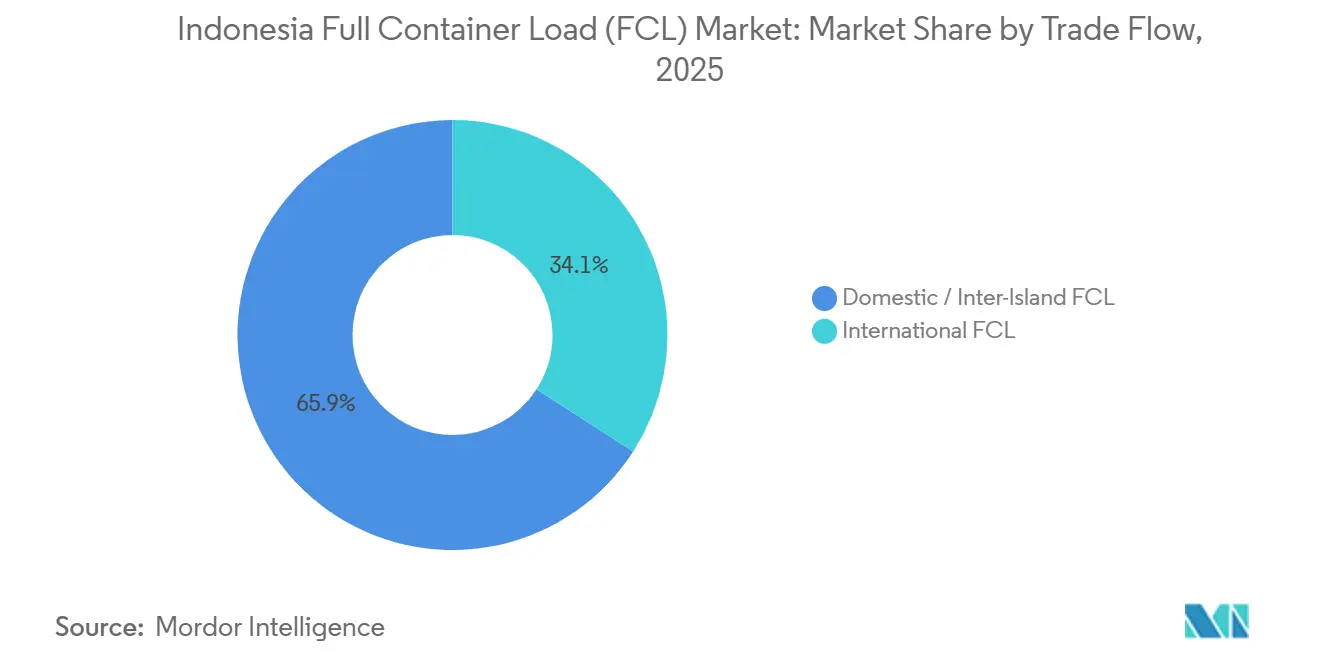
Inlands- und inselübergreifende Dienste hielten im Jahr 2025 einen Marktanteil von 65,89 % am Indonesien Full Container Load (FCL) Markt. Das Tol-Laut-Programm bediente 2025 104 Häfen und erhielt IDR 623,4 Milliarden (37,40 Millionen USD) an Subventionsunterstützung. Die Zuweisung für 2026 wurde auf IDR 525,0 Milliarden (31,50 Millionen USD) im Rahmen eines Frachtkommissionierungsmechanismus geändert. Das Programm kann kommerziell tragfähige Routen für private Betreiber erschließen, sobald die Nachfrage etabliert ist. Rückfracht machte 2025 nur 31 % der Tol-Laut-Volumina aus, was die Herausforderung zeigt, Ladung in der Gegenrichtung zusammenzustellen.
Internationale Dienste sind der am schnellsten wachsende Handelsfluss, mit einer prognostizierten CAGR von 8,94 % von 2026 bis 2031. Internationale Dienste transportieren auf der Importseite Rohstoffe und Investitionsgüter sowie auf der Exportseite verarbeitete Produkte. Diese Mischung erfordert von Reedereien die Steuerung sowohl regelmäßiger Industrienachfrage als auch von Handelsrouten-Ungleichgewichten. Der Indonesien Full Container Load (FCL) Markt kann dort profitieren, wo Betreiber ausgehende Volumina kombinieren und zuverlässige Rückfrachtladung sichern können. Diese Anforderung dürfte für private Investitionsentscheidungen auf östlichen Routen zentral bleiben.


Nach Containertyp: Trockencontainer als Rückgrat, Kühlcontainervolumina beschleunigen sich
Trockencontainer hielten im Jahr 2025 einen Anteil von 82,37 % an der Marktgröße des Indonesien Full Container Load (FCL) Marktes. Java und Sumatra bieten stärkere Kühlcontainererträge, da sie über besser entwickelte Kühllagerhaltung und konforme Logistikeinrichtungen verfügen. Die pharmazeutische Handhabung wird anspruchsvoller, da Dienstleister die Anforderungen der Guten Vertriebspraxis erfüllen. Diese Anforderungen können Betreiber mit validierten Handhabungsverfahren und -ausrüstungen begünstigen.
Kühlcontainer sollen bis 2031 mit einer CAGR von 9,45 % wachsen, der höchsten Rate unter den Containertypen. Pharmazeutische Distribution, Meeresfrüchte, verarbeitete Lebensmittel und Logistik für Ernährungsprogramme stützen die Nachfrage nach temperaturkontrollierter Kapazität. 30 % der pharmazeutischen Sendungen stoßen während des Transports noch immer auf Temperaturlagerprobleme. Diese Lücke schafft Nachfrage nach konsistenteren Kühlcontainerdiensten in östlichen Korridoren. Der Indonesien Full Container Load (FCL) Markt hat daher Raum für spezialisierte Kapazitäten, auch wenn Trockencontainer die wichtigste Volumenbasis bleiben.
Nach Containergröße: 40-Fuß-Standard festigt Skaleneffizienz
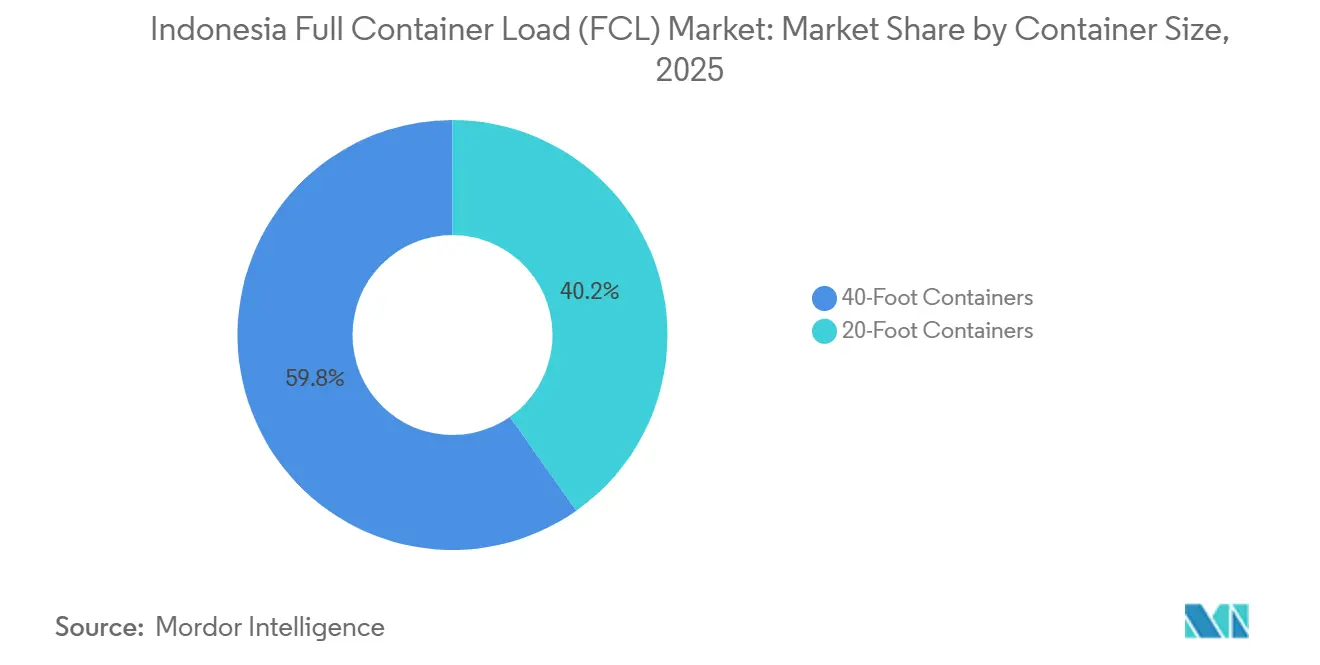
Das 40-Fuß-Format hielt im Jahr 2025 einen Anteil von 59,76 % an der Marktgröße des Indonesien Full Container Load (FCL) Marktes. Es soll bis 2031 auch mit einer CAGR von 8,39 % wachsen, der schnellsten Rate unter den Größenformaten. Verlader konsolidieren Ladung in größere Einheiten für inselübergreifende und Exporttransporte. Größere Container können die Schiffsstellenökonomie verbessern, wenn Fahrpläne und Hafenbetrieb zuverlässig sind. Industriezone-Trockenhäfen, einschließlich Cikarang, unterstützen die Ladungsaggregation vor dem Export.
Das 20-Fuß-Format bleibt nützlich für kleinere Sendungen, Gefahrgut und Häfen mit Liegeplatz- oder Kranbeschränkungen. Seine relative Position steht unter Druck, da Infrastruktur und Reederei-Netzwerke sich verbessern. Anforderungen zur Containergewichtsverifizierung stärken auch den Wert geplanter und konformer Beladungspraktiken. Diese Bedingungen begünstigen schwere FCL-Sendungen, wo Ladungsdichte und Handhabungsanforderungen deren Einsatz erlauben.
Nach Endverbraucherbranche: Fertigung verankert Volumina, Gesundheitswesen steigert den Wert
Fertigungs- und Industrienutzer hielten im Jahr 2025 einen Marktanteil von 23,46 % am Indonesien Full Container Load (FCL) Markt. Einzel- und Konsumgüter sowie Lebensmittel und Getränke bleiben wesentliche Ladungsquellen für die Inlandsverteilung. Automobillieferungen profitierten vom Fahrzeugterminal in Patimban, das 2025 204.774 Fahrzeuge abfertigte. Chemikalien, Petrochemikalien, Elektronik und Elektrogüter erfordern spezialisierte Container und die Einhaltung von Gefahrgutvorschriften. Landwirtschaft und Forstwirtschaft erzeugen hohe Volumina, sind aber stärker dem Leercontainer-Repositionierungsrisiko auf östlichen Routen ausgesetzt.
Das Gesundheitswesen und die Pharmaindustrie sollen bis 2031 mit einer CAGR von 10,87 % wachsen, der höchsten Rate unter den Endverbraucherbranchen. Gesundheitslogistik erfordert dokumentierte und temperaturkontrollierte Handhabung, was pharmazeutischen Transport zu einem höherwertigen FCL-Dienst machen kann. Die Fertigung liefert weiterhin die größte Volumenbasis, da Produktionsinvestitionen in Industriezentren konzentriert sind. Projektladung und Energieausrüstung bleiben eine spezialisierte Chance für Spediteure mit geeigneten Handhabungskapazitäten. Diese vielfältigen Ladungsbedürfnisse verbreitern die Kundenbasis des Indonesien Full Container Load (FCL) Marktes, ohne die Bedeutung der Fertigungsnachfrage zu verringern.
Geografische Analyse
Java, einschließlich Jakarta und seiner Umgebung, hielt im Jahr 2025 einen Marktanteil von 67,34 % am Indonesien Full Container Load (FCL) Markt. Fertigungskonzentration, Verbrauchernachfrage und Gateway-Infrastruktur halten die Insel im Mittelpunkt der nationalen Containerströme. Terminal 2 Petikemas nahm im August 2026 den Betrieb in Tanjung Priok auf, mit einem 517,5 m langen Liegeplatz und 98.700 m² Lagerfläche. Geplante Kapazitätserweiterungen in Tanjung Priok und Patimban können die Preis- und Dienstleistungsstruktur der Java-Gateways verändern.
Sumatra und Kalimantan haben Containermuster, die stärker durch Handelsungleichgewichte als durch Gateway-Kapazitätsgrenzen geprägt sind. Sumatra exportiert Palmöl, Kautschuk, Kaffee und Kohle, aber die eingehende containerisierte Ladung reicht nicht aus, um diese Ströme auszugleichen. Dieses Ungleichgewicht erhöht die Leercontainerverfügbarkeit und die Frachtkosten. Die CNC-Einheit von CMA CGM führte im Mai 2026 den BBX3-Dienst von Kuala Tanjung nach Südchina ein. Der Hafen Panjang verzeichnete im ersten Halbjahr 2026 ein Wachstum des Containerumschlags von 17,4 %. Kalimantan ist an Kohle, Palmöl, Holzderivate und einen wachsenden Anteil verarbeiteter Produkte aus nachgelagerten Investitionen gebunden.
Sulawesi ist der am schnellsten wachsende regionale Teil des Indonesien Full Container Load (FCL) Marktes, mit einer prognostizierten CAGR von 9,89 % bis 2031. Neue Dienste und nationale strategische Projekte stützen seine Ladungsvolumina. Bali und Nusa Tenggara generieren Nachfrage aus Lebensmitteln, Kunsthandwerk und tourismusbezogenen Lieferketten. Papua und Maluku bleiben längerfristige Chancen, die durch Tol-Laut-Routen und Ladungsbewegungen aus Lebensmittelgütern gestützt werden. Der Indonesien Full Container Load (FCL) Markt sieht sich in diesen Regionen mit flachen Fahrwassern, begrenzten Kränen und instabiler Stromversorgung konfrontiert. Diese Betriebsgrenzen machen das Wachstum stärker von öffentlicher Infrastruktur und politischer Unterstützung abhängig als in Java.
Wettbewerbslandschaft
Der Indonesien Full Container Load (FCL) Markt ist fragmentiert. Internationale Allianzen beeinflussen Kapazitäts- und Ratenbedingungen auf Überseeverbindungen. Inländische Reedereien konkurrieren durch inselübergreifende Abdeckung, lokale Betriebserfahrung und regulatorische Vertrautheit. Die Gemini Cooperation umfasst Maersk und Hapag-Lloyd, während die Premier Alliance ONE, HMM und Yang Ming umfasst. MSC, CMA CGM, COSCO, Evergreen, ZIM und Wan Hai bedienen ebenfalls relevante internationale Routen. Dienstzuverlässigkeit, digitale Buchung, Schiffsauslastung und Ladungsverfolgung sind zu Kernanforderungen geworden und keine optionalen Merkmale mehr.
Spezifische Diensteinführungen steigerten die Wettbewerbsaktivität im ersten Halbjahr 2026. MSC startete im Juli 2026 Patimbans ersten planmäßigen internationalen Liniendienst und verband den Hafen mit Singapur, Port Klang, Laem Chabang und Hongkong. COSCO führte im April 2026 den ECNX-Dienst ein, der Jakarta mit Shanghai und Ningbo verbindet. Die CNC-Einheit von CMA CGM startete im Mai 2026 ihren Dienst von Kuala Tanjung nach Südchina[4]. ONE verbesserte im April 2026 seinen Thailand-Indonesien-1-Dienst und schuf eine direkte Verbindung zwischen Jakarta, Vietnam und Thailand. Diese Schritte bieten Verladern mehr Routenoptionen und verstärken den Wettbewerb zwischen Gateways.
Samudera Indonesia plante im Februar 2026 Investitionsausgaben von 200 Millionen USD für Schiffe, die später auf 300 Millionen USD revidiert wurden, sowie ein Patimban-Terminal und eine Schiffswerft in Madura. PT TEMAS stellte im Juni 2026 IDR 2,5 Billionen (151,5 Millionen USD) für Schiffe, Ausrüstung und Hafeninfrastruktur bereit. Spediteure, darunter DHL Global Forwarding, Kuehne+Nagel und DSV, bündeln die Nachfrage über indonesische Handelsrouten. DHL verpflichtete sich 2025 zu mehr als 20 Millionen USD für Einrichtungen in Jakarta und mehr als 10 Millionen USD für Einrichtungen in Surabaya.
Branchenführer im Indonesien Full Container Load (FCL) Markt
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
-
PT Salam Pacific Indonesia Lines (SPIL)
-
Meratus Group
-
PT TEMAS Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Pelindo eröffnete Terminal 2 Petikemas (T2 Petikemas) in Tanjung Priok, Jakarta, und fügte im Rahmen der PINP-Strategie, die auf 20 neue inselübergreifende Schifffahrtskorridore abzielt, einen 517,5 m langen Liegeplatz und 98.700 m² Lagerfläche hinzu.
- August 2026: CMA CGM erkundete eine strategische Zusammenarbeit mit Cikarang Dry Port (CDP) und der Tochtergesellschaft CCIS, einschließlich der Koordination für VinFasts erste Containerlieferung über den Trockenhafen, mit dem Ziel einer stärkeren Hafen-Hinterland-FCL-Konnektivität für internationale Automobilladung in Groß-Jakarta.
- April 2026: ONE verbesserte seinen Thailand-Indonesien-1-Dienst (TID1) mit Wirkung vom April 2026, ersetzte Surabaya durch Singapur und Ho-Chi-Minh-Stadt und schuf einen direkten FCL-Korridor Jakarta–Vietnam–Thailand, der die bilaterale Handelskonnektivität zwischen Indonesien und Vietnam verbessert.
- Juni 2025: DHL Express Indonesien setzte 28 Elektrofahrzeuge für Zustellungen auf der letzten Meile ein. Das Unternehmen investierte über 20 Millionen USD in Gateway-Einrichtungen in Jakarta und über 10 Millionen USD in Gateway-Einrichtungen in Surabaya, um FCL-Speditionskapazitäten in den Premium-Segmenten Gesundheitswesen und Elektrofahrzeugladung aufzubauen.


Berichtsumfang des Indonesien Full Container Load (FCL) Marktes
| Inlands- / Inselübergreifendes FCL | |
| Internationales FCL | Importfluss |
| Exportfluss |
| Trockencontainer |
| Kühlcontainer |
| Tankcontainer |
| Spezialausrüstungscontainer |
| 20-Fuß-Container |
| 40-Fuß-Container |
| Fertigung und Industrie |
| Einzel- und Konsumgüter |
| Lebensmittel und Getränke |
| Automobil und Komponenten |
| Chemikalien und Petrochemikalien |
| Elektronik und Elektrogüter |
| Landwirtschaft und Forstwirtschaft |
| Gesundheitswesen und Pharmaindustrie |
| Sonstige Endverbraucher |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Handelsfluss | Inlands- / Inselübergreifendes FCL | |
| Internationales FCL | Importfluss | |
| Exportfluss | ||
| Nach Containertyp | Trockencontainer | |
| Kühlcontainer | ||
| Tankcontainer | ||
| Spezialausrüstungscontainer | ||
| Nach Containergröße | 20-Fuß-Container | |
| 40-Fuß-Container | ||
| Nach Endverbraucherbranche | Fertigung und Industrie | |
| Einzel- und Konsumgüter | ||
| Lebensmittel und Getränke | ||
| Automobil und Komponenten | ||
| Chemikalien und Petrochemikalien | ||
| Elektronik und Elektrogüter | ||
| Landwirtschaft und Forstwirtschaft | ||
| Gesundheitswesen und Pharmaindustrie | ||
| Sonstige Endverbraucher | ||
| Nach Region | Java (Jakarta und BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali und Nusa Tenggara | ||
| Papua-Region und Maluku-Inseln | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Full Container Load Dienste in Indonesien?
Der Indonesien Full Container Load (FCL) Markt soll von 2026 bis 2031 eine CAGR von 6,45 % verzeichnen.
Welcher Handelsfluss ist der größte für Full Container Load Dienste in Indonesien?
Inlands- und inselübergreifende Transporte hielten 2025 einen Anteil von 65,89 %, was das Ausmaß des Handels im Archipel widerspiegelt. Internationale Dienste sollen mit einer CAGR von 8,94 % wachsen, da Fertigungsexporte mehr planmäßige Containertransporte erfordern.
Welcher Containertyp wächst in Indonesien am schnellsten?
Kühlcontainer sollen bis 2031 mit einer CAGR von 9,45 % wachsen, gestützt durch pharmazeutische, Meeresfrüchte-, Fertignahrungsmittel- und Ernährungsprogramm-Logistik. Trockencontainer hielten 2025 einen Anteil von 82,37 % am Wert, sodass das spezialisierte Kühlcontainerwachstum von einer deutlich kleineren Basis ausgeht.
Welche indonesische Region wächst am schnellsten bei FCL-Diensten?
Sulawesi soll bis 2031 mit einer CAGR von 9,89 % wachsen, gestützt durch neue Dienste und Projektlogistiknachfrage. Sein Wachstumsfall unterscheidet sich von Java, da er direkter von der Entwicklung des östlichen Netzwerks und strategischer Projektladung abhängt.
Was ist die wichtigste Logistikeinschränkung für Exporteure in Ostindonesien?
Leercontainer-Repositionierung ist eine wesentliche Einschränkung, da Rückfrachtvolumina oft nicht ausreichen, um ausgehende Ströme auszugleichen. Tol-Laut-Zahlen für 2025 zeigten 9.103 TEU ausgehende Ladung und 4.039 TEU Rückfracht und unterstreichen das Ausmaß des Ungleichgewichts.
Warum gewinnen 40-Fuß-Container in Indonesien an Bedeutung?
Das 40-Fuß-Format hielt 2025 einen Anteil von 59,76 % und wächst mit einer CAGR von 8,39 %, da Verlader Ladung für inselübergreifende und Exportrouten konsolidieren. Verbesserte Hafenbetriebe und Ladungsaggregation an industriellen Trockenhäfen unterstützen diese Präferenz, wo Ladungseigenschaften dies erlauben.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
