
Tamanho e Participação do Mercado de Contêiner Completo (FCL) da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.32 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.45 % |
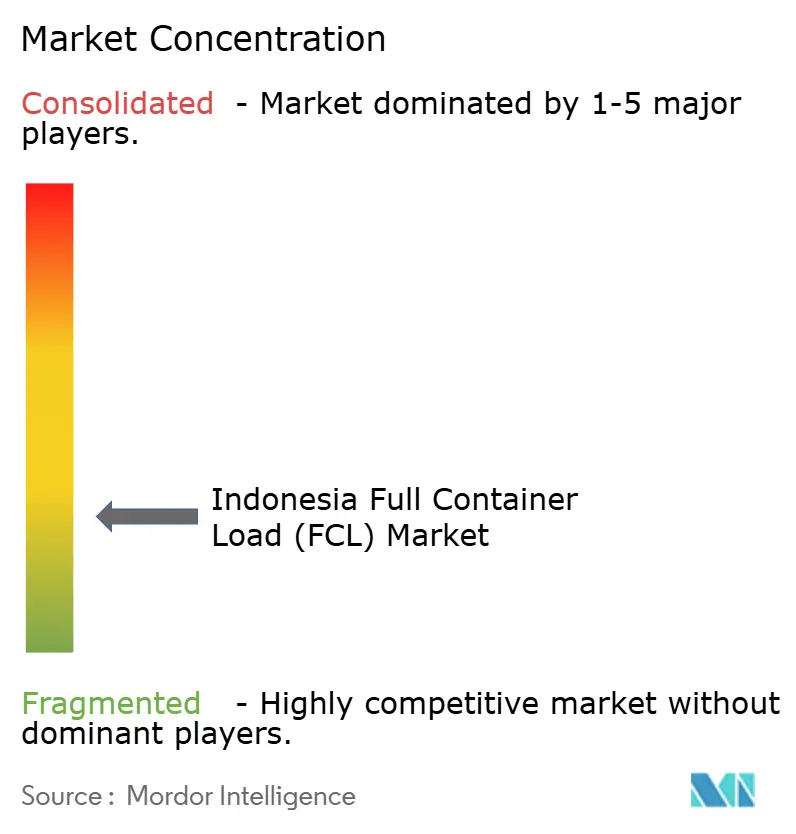
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Contêiner Completo (FCL) da Indonésia por Mordor Intelligence
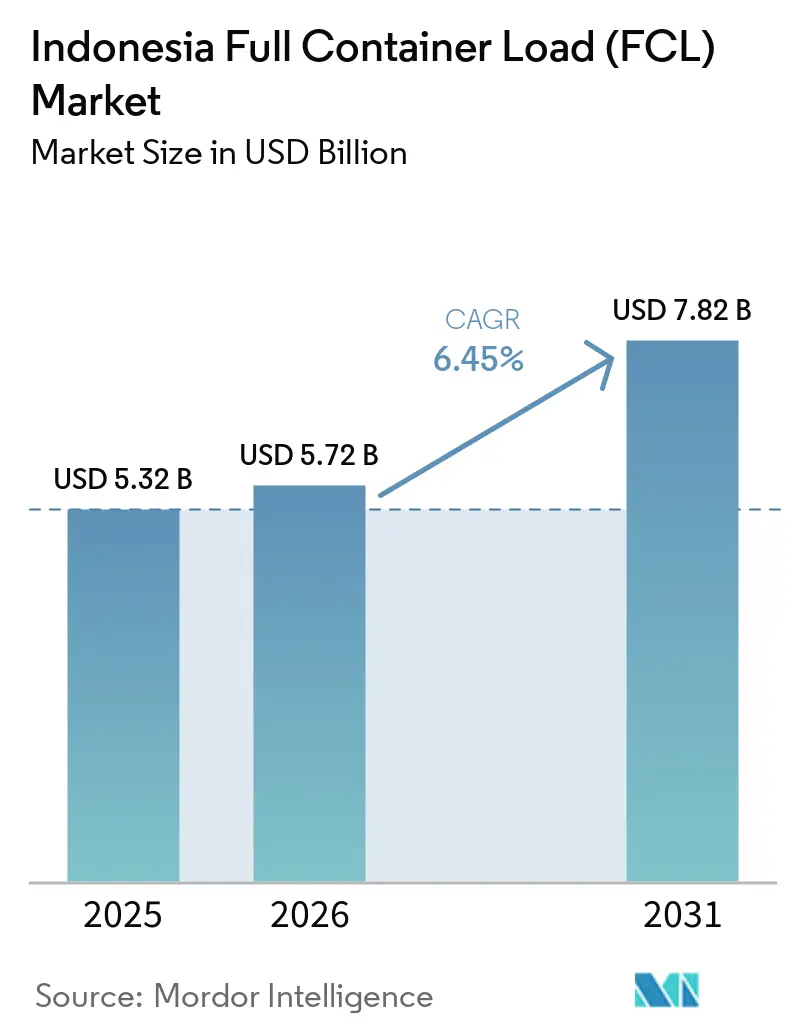
O tamanho do mercado de contêiner completo (FCL) da Indonésia foi avaliado em 5,32 bilhões de USD em 2025 e estima-se que cresça de 5,72 bilhões de USD em 2026 para atingir 7,82 bilhões de USD até 2031, a um CAGR de 6,45% durante o período de previsão de 2026 a 2031.
O mercado de contêiner completo (FCL) da Indonésia é sustentado pelo crescente uso de contêineres, pelo investimento em processamento industrial e pelo comércio entre as ilhas da Indonésia, onde os padrões de frete variam acentuadamente por corredor, base de exportação e capacidade de manuseio local. As exportações manufatureiras estão aumentando a necessidade de transporte em contêiner completo com cronograma definido e requisitos de manuseio específicos, pois a carga industrial apresenta maior consistência em termos de tempo, embalagem e condições de entrega do que muitos embarques de commodities não processadas. O investimento portuário está ampliando a capacidade nos principais pontos de acesso e melhorando a viabilidade comercial de serviços além de Java. No entanto, os ganhos nacionais continuam dependentes de ligações práticas entre terminais, zonas industriais, depósitos e mercados de destino. A documentação digital e a coordenação de embarcações podem reduzir a burocracia repetitiva e melhorar a visibilidade dos embarques, ajudando transportadoras e embarcadores a planejar a liberação de contêineres, o processamento alfandegário e a coleta terrestre com menos intervenções manuais. O reposicionamento de contêineres vazios, as conexões rodoviárias e os procedimentos alfandegários ainda limitam a capacidade do mercado de contêiner completo (FCL) da Indonésia de converter a demanda por carga em movimentações eficientes de contêineres, especialmente onde a carga de retorno não compensa o custo de devolução dos equipamentos aos centros do Ocidente.
Principais Conclusões do Relatório
- Por fluxo comercial, os serviços domésticos e interilhas detinham 65,89% da participação do mercado de contêiner completo (FCL) da Indonésia em 2025, enquanto os serviços internacionais devem registrar um CAGR de 8,94% até 2031.
- Por tipo de contêiner, os contêineres secos detinham 82,37% da participação do mercado de contêiner completo (FCL) da Indonésia em 2025, enquanto os contêineres refrigerados devem expandir a um CAGR de 9,45% até 2031.
- Por tamanho de contêiner, os contêineres de 40 pés responderam por 59,76% do tamanho do mercado de contêiner completo (FCL) da Indonésia em 2025 e devem registrar um CAGR de 8,39% até 2031.
- Por setor de usuário final, os usuários de manufatura e industrial detinham 23,46% do tamanho do mercado de contêiner completo (FCL) da Indonésia em 2025, enquanto saúde e produtos farmacêuticos devem expandir a um CAGR de 10,87% até 2031.
- Por geografia, Java, incluindo Jacarta e BOD, detinha 67,34% do mercado de contêiner completo (FCL) da Indonésia em 2025, enquanto Sulawesi deve registrar um CAGR de 9,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Contêiner Completo (FCL) da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Conteinerização nos Volumes de FCL Doméstico e de Exportação | +1.8% | Global, concentrado em Java e Sumatra | Médio prazo (2 a 4 anos) |
| Expansão Portuária na Capacidade e Eficiência de Manuseio de Contêineres | +1.5% | Nacional, com ganhos iniciais em Jacarta, Surabaya e Norte de Sumatra | Médio prazo (2 a 4 anos) |
| Investimento Industrial em Carga Conteinerizada Orientada à Exportação | +1.2% | Centrado em Java, com expansão para Sumatra e Kalimantan | Médio prazo (2 a 4 anos) |
| Digitalização da Coordenação Porto-Interior e Visibilidade dos Embarques | +0.7% | Nacional, liderado pela Grande Jacarta e Surabaya | Curto prazo (≤ 2 anos) |
| Desenvolvimento do Pedágio Marítimo no Leste da Indonésia: Conectividade | +0.5% | Sulawesi, Papua, Maluku e Nusa Tenggara | Longo prazo (≥ 4 anos) |
| Demanda por Reefer no Transporte Marítimo de Contêineres Especializados | +0.4% | Sumatra e Java, com relevância nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Conteinerização Aumentando os Volumes de FCL Doméstico e de Exportação
A carga doméstica está migrando do manuseio fracionado para movimentações conteinerizadas, gerando reservas que não dependem apenas do crescimento geral do comércio. O TPK Semarang registrou um aumento de 13,7% ano a ano nas exportações de contêineres, atingindo 189.162 TEUs de janeiro a maio de 2026. Mais fabricantes estão optando por embarques em contêiner completo dedicado à medida que a frequência de serviço e a confiabilidade melhoram nos portos secundários. Essa mudança confere ao mercado de contêiner completo (FCL) da Indonésia uma base de demanda mais estável do que os fluxos de carga vinculados principalmente aos preços de commodities. Também apoia o planejamento de capacidade, pois os operadores podem alinhar a implantação de embarcações com embarques industriais recorrentes.
Expansão Portuária Melhorando a Capacidade e a Eficiência de Manuseio de Contêineres
A nova capacidade de terminal está alterando a estrutura de oferta do mercado de contêiner completo (FCL) da Indonésia. A Pelindo iniciou a operação do Terminal 2 Petikemas no Tanjung Priok em agosto de 2026, adicionando um cais de 517,5 m e 98.700 m² de área de pátio[1]. O plano Indonesia Network Pendulum da Pelindo também tem como meta 20 corredores de navegação interilhas, incluindo 7 planejados para o final de 2026. Patimban tem uma capacidade instalada inicial de 200.000 TEUs e está planejado para expandir para 600.000 TEUs em sua próxima fase. Pontos de acesso adicionais podem reduzir a dependência de um único hub, mas seu benefício depende das conexões rodoviárias, ferroviárias e de depósitos. O investimento em portos secundários é, portanto, importante porque determina se a nova capacidade elimina gargalos ou os desloca para o interior.
Investimento Industrial Aumentando a Demanda por Carga Conteinerizada Orientada à Exportação
O desenvolvimento industrial está aumentando o volume de carga que necessita de transporte controlado em contêiner completo. O setor manufatureiro da Indonésia superou o crescimento econômico nacional no segundo trimestre de 2026 e contribuiu com 0,97 ponto percentual para o crescimento nacional. 1.236 empresas industriais que entraram em construção durante 2025 iniciaram a produção no início de 2026, e IDR 551,9 trilhões (33,11 bilhões de USD) de investimento em processamento não petrolífero e não gasífero entraram em fase de produção. Esses produtos exigem prazos de trânsito confiáveis e especificações de carga, o que torna o investimento industrial uma fonte duradoura de demanda para o mercado de contêiner completo (FCL) da Indonésia.
Digitalização Melhorando a Coordenação Porto-Interior e a Visibilidade dos Embarques
Os sistemas digitais podem reduzir as fricções ao longo da cadeia de documentação do mercado de contêiner completo (FCL) da Indonésia. Os serviços do Balcão Único Nacional da Indonésia consolidam os processos de exportação e importação por meio de uma estrutura de submissão única. Essa estrutura operava em 41 portos e 21 aeroportos em setembro de 2026[2]. O Inaportnet, o sistema eletrônico, apoia o registro de embarcações e a cobrança unificada nos principais portos, enquanto a integração com o Tanjung Priok está em andamento. O Regulamento Presidencial nº 41 de 2026 fortalece a governança logística nacional no âmbito do INSW. Melhores conexões entre alfândegas, portos e prestadores de serviços logísticos podem limitar os registros repetitivos e tornar o processamento de contêineres mais previsível.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desequilíbrios de Contêineres Vazios Elevando os Custos de Reposicionamento e Retorno | -0.8% | Leste da Indonésia e Sumatra | Longo prazo (≥ 4 anos) |
| Atrasos Porto-Interior Elevando os Custos Logísticos de Contêineres | -0.5% | Grande Jacarta, Surabaya e portos secundários de Java | Médio prazo (2 a 4 anos) |
| Lacunas de Infraestrutura Regional Limitando a Acessibilidade de Contêineres | -0.4% | Papua, Maluku, Nusa Tenggara e o interior de Kalimantan | Longo prazo (≥ 4 anos) |
| Complexidade Alfandegária e de Documentação Elevando as Fricções de Processamento | -0.3% | Nacional, especialmente Tanjung Priok e Belawan | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Desequilíbrios de Contêineres Vazios Aumentando os Custos de Reposicionamento e Retorno
Os desequilíbrios comerciais leste-oeste continuam sendo um problema de custo persistente para o mercado de contêiner completo (FCL) da Indonésia. Isso indica que os fatores de carga leste-oeste permanecem próximos de 30%, fazendo com que muitos contêineres retornem vazios dos portos orientais. Os dados da PELNI para 2025 mostraram 9.103 TEUs de carga de saída e 4.039 TEUs de carga de retorno nas rotas do Tol Laut. Esse desequilíbrio aumentou as despesas de reposicionamento e elevou os encargos de frete para os exportadores. Pesquisas acadêmicas também identificam a estrutura de mercado e os retornos vazios como fatores importantes na eficiência de custos do transporte rodoviário. A restrição é particularmente relevante para áreas de produção remotas, onde uma carga de retorno é menos certa do que nos corredores baseados em Java.
Atrasos Porto-Interior Aumentando os Custos Logísticos Gerais de Contêineres
A expansão de terminais por si só não pode resolver os atrasos em todo o mercado de contêiner completo (FCL) da Indonésia. A conexão rodoviária de Patimban com a rede rodoviária nacional não é esperada antes de meados de 2027, limitando a capacidade do porto de atrair carga do Tanjung Priok no curto prazo[3]. O Tanjung Emas registrou maior movimentação internacional no início de 2026, mas filas de embarcações e movimentação de carga mais lenta ainda afetaram a cadeia logística mais ampla. São necessários investimentos coordenados em rodovias, ferrovias, depósitos e sistemas digitais para reduzir esses atrasos. A profundidade limitada dos canais, a disponibilidade de guindastes e o fornecimento de energia criam restrições relacionadas no Papua, Maluku e outras áreas remotas. A complexidade alfandegária pode adicionar mais fricção onde os sistemas de documentação não são utilizados de forma consistente entre os órgãos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fluxo Comercial: Volumes Interilhas Lideram, FCL Internacional Acelera Mais Rapidamente
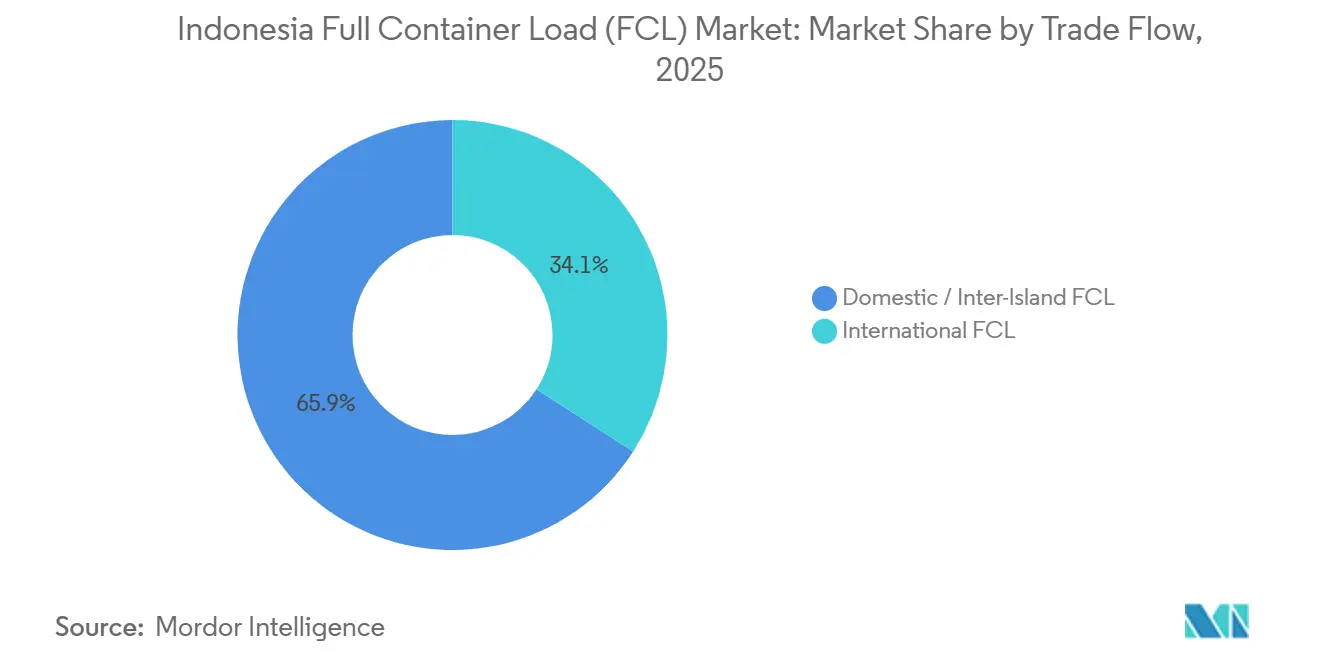
Os serviços domésticos e interilhas detinham 65,89% da participação do mercado de contêiner completo (FCL) da Indonésia em 2025. O programa Tol Laut atendeu 104 portos em 2025 e recebeu IDR 623,4 bilhões (37,40 milhões de USD) em subsídios. Sua alocação para 2026 foi alterada para IDR 525,0 bilhões (31,50 milhões de USD) sob um mecanismo de consignação de carga. O programa pode abrir rotas comercialmente viáveis para operadores privados à medida que a demanda se consolida. A carga de retorno representou apenas 31% dos volumes do Tol Laut em 2025, evidenciando o desafio de reunir carga na direção inversa.
Os serviços internacionais são o fluxo comercial de crescimento mais rápido, com um CAGR de 8,94% projetado de 2026 a 2031. Os serviços internacionais transportam matérias-primas e bens de capital na perna de importação, bem como produtos processados na perna de exportação. Essa combinação exige que as transportadoras gerenciem tanto a demanda industrial regular quanto os desequilíbrios das rotas comerciais. O mercado de contêiner completo (FCL) da Indonésia pode se beneficiar onde os operadores conseguem combinar volumes de saída e garantir carga de retorno confiável. Esse requisito pode permanecer central para as decisões de investimento privado nas rotas orientais.


Por Tipo de Contêiner: Contêiner Seco como Espinha Dorsal, Volumes de Reefer em Aceleração
Os contêineres secos detinham 82,37% do tamanho do mercado de contêiner completo (FCL) da Indonésia em 2025. Java e Sumatra oferecem rendimentos de reefer mais elevados porque possuem armazenamento frigorífico mais desenvolvido e instalações logísticas em conformidade. O manuseio farmacêutico está se tornando mais exigente à medida que os prestadores de serviços atendem aos requisitos das Boas Práticas de Distribuição. Esses requisitos podem favorecer operadores com procedimentos de manuseio e equipamentos validados.
Os contêineres refrigerados devem registrar um CAGR de 9,45% até 2031, a maior taxa entre os tipos de contêineres. A distribuição farmacêutica, frutos do mar, alimentos processados e a logística de programas de nutrição sustentam a demanda por capacidade com controle de temperatura. 30% dos embarques farmacêuticos ainda enfrentam problemas de armazenamento em temperatura durante o trânsito. Essa lacuna cria demanda por serviços de reefer mais consistentes nos corredores orientais. O mercado de contêiner completo (FCL) da Indonésia tem, portanto, espaço para capacidade especializada mesmo que os contêineres secos permaneçam a principal base de volume.
Por Tamanho de Contêiner: Padrão de 40 Pés Consolida a Eficiência de Escala
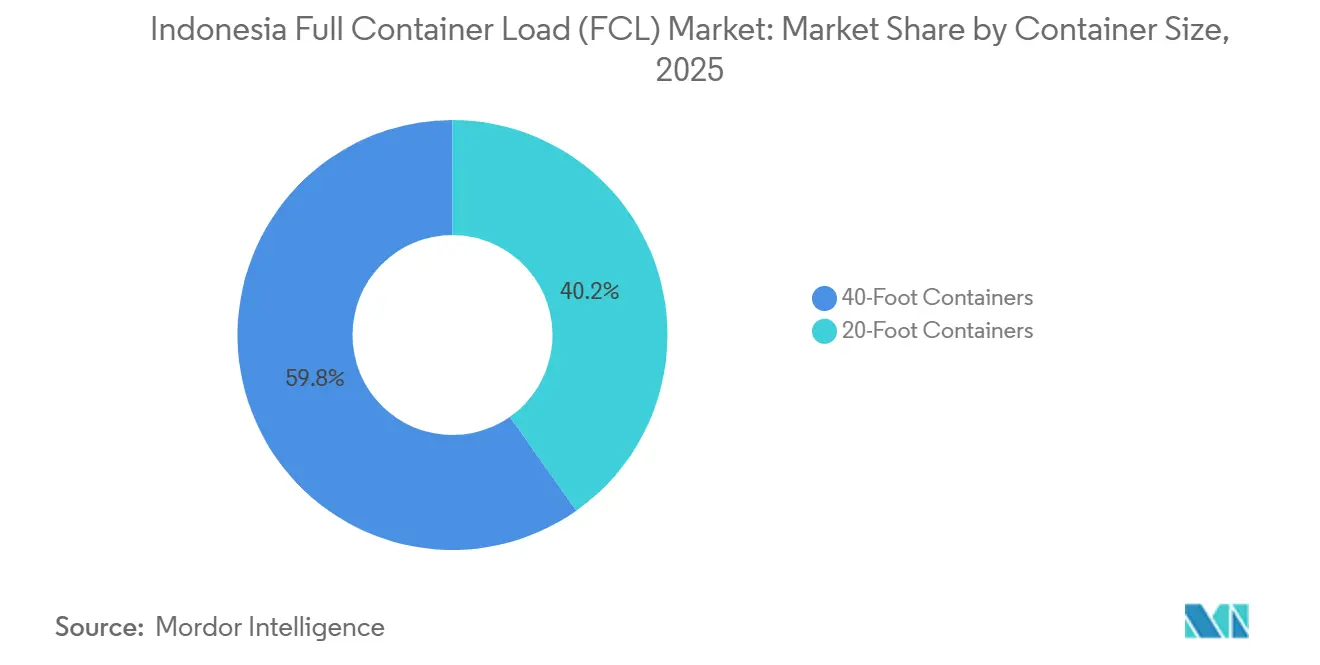
O formato de 40 pés detinha 59,76% do tamanho do mercado de contêiner completo (FCL) da Indonésia em 2025. Também está previsto para registrar um CAGR de 8,39% até 2031, a taxa mais rápida entre os formatos de tamanho. Os embarcadores estão consolidando a carga em unidades maiores para movimentações interilhas e de exportação. Contêineres maiores podem melhorar a economia de espaço em embarcações quando os cronogramas e as operações portuárias são confiáveis. Os portos secos de zonas industriais, incluindo Cikarang, apoiam a agregação de carga antes da exportação.
O formato de 20 pés continua útil para embarques menores, carga perigosa e portos com limitações de cais ou guindastes. Sua posição relativa está sob pressão à medida que a infraestrutura e as redes de transportadoras melhoram. Os requisitos de verificação do peso dos contêineres também reforçam o valor de práticas de carregamento planejadas e em conformidade. Essas condições favorecem embarques pesados em FCL onde a densidade da carga e os requisitos de manuseio permitem seu uso.
Por Setor de Usuário Final: Manufatura Ancora os Volumes, Saúde Eleva o Valor
Os usuários de manufatura e industrial detinham 23,46% da participação do mercado de contêiner completo (FCL) da Indonésia em 2025. O varejo e os bens de consumo, juntamente com alimentos e bebidas, continuam sendo fontes substanciais de carga para a distribuição doméstica. Os embarques automotivos se beneficiaram do terminal de veículos de Patimban, que movimentou 204.774 veículos em 2025. Produtos químicos, petroquímicos, eletrônicos e bens elétricos exigem contêineres especializados e conformidade com regulamentações de mercadorias perigosas. A agricultura e a silvicultura geram altos volumes, mas enfrentam maior exposição ao reposicionamento de contêineres vazios nas rotas orientais.
Saúde e produtos farmacêuticos devem registrar um CAGR de 10,87% até 2031, a maior taxa entre os setores de usuários finais. A logística de saúde necessita de manuseio documentado e com controle de temperatura, o que pode transformar o transporte farmacêutico em um serviço FCL de maior valor. A manufatura ainda fornece a maior base de volume porque o investimento em produção está concentrado nos centros industriais. A carga de projetos e os equipamentos de energia continuam sendo uma oportunidade especializada para transitários com capacidades de manuseio adequadas. Essas diversas necessidades de carga ampliam a base de clientes do mercado de contêiner completo (FCL) da Indonésia sem reduzir a importância da demanda manufatureira.
Análise Geográfica
Java, incluindo Jacarta e sua área circundante, detinha 67,34% da participação do mercado de contêiner completo (FCL) da Indonésia em 2025. A concentração manufatureira, a demanda dos consumidores e a infraestrutura de acesso mantêm a ilha no centro dos fluxos nacionais de contêineres. O Terminal 2 Petikemas iniciou as operações no Tanjung Priok em agosto de 2026 com um cais de 517,5 m e 98.700 m² de área de pátio. As adições de capacidade planejadas no Tanjung Priok e em Patimban podem alterar a estrutura de preços e serviços dos pontos de acesso de Java.
Sumatra e Kalimantan têm padrões de contêineres moldados mais por desequilíbrios comerciais do que por limites de capacidade dos pontos de acesso. Sumatra exporta óleo de palma, borracha, café e carvão, mas a carga conteinerizada de entrada é insuficiente para corresponder a esses fluxos. Esse desequilíbrio contribui para a disponibilidade de contêineres vazios e os custos de frete. A unidade CNC da CMA CGM introduziu o serviço BBX3 de Kuala Tanjung para o Sul da China em maio de 2026. O Porto de Panjang registrou crescimento de 17,4% na movimentação de contêineres durante o primeiro semestre de 2026. Kalimantan está vinculada ao carvão, óleo de palma, derivados de madeira e uma parcela crescente de produção processada proveniente do investimento a jusante.
Sulawesi é a região de crescimento mais rápido do mercado de contêiner completo (FCL) da Indonésia, com um CAGR projetado de 9,89% até 2031. Novos serviços e Projetos Estratégicos Nacionais sustentam seus volumes de carga. Bali e Nusa Tenggara geram demanda proveniente de alimentos, artesanato e cadeias de suprimentos ligadas ao turismo. Papua e Maluku permanecem oportunidades de longo prazo apoiadas pelas rotas do Tol Laut e pelos movimentos de carga de propriedades alimentares. O mercado de contêiner completo (FCL) da Indonésia enfrenta canais rasos, guindastes limitados e fornecimento de energia instável nessas regiões. Esses limites operacionais tornam o crescimento mais dependente de infraestrutura pública e apoio político do que em Java.
Cenário Competitivo
O mercado de contêiner completo (FCL) da Indonésia é fragmentado. As alianças internacionais influenciam as condições de capacidade e tarifas nas rotas internacionais. As transportadoras domésticas competem por meio de cobertura interilhas, experiência operacional local e familiaridade regulatória. A Cooperação Gemini inclui Maersk e Hapag-Lloyd, enquanto a Premier Alliance inclui ONE, HMM e Yang Ming. MSC, CMA CGM, COSCO, Evergreen, ZIM e Wan Hai também atendem rotas internacionais relevantes. A confiabilidade do serviço, a reserva digital, a utilização de embarcações e o rastreamento de carga tornaram-se requisitos essenciais em vez de recursos opcionais.
Lançamentos específicos de serviços aumentaram a atividade competitiva no primeiro semestre de 2026. A MSC iniciou o primeiro serviço de linha internacional regular programado de Patimban em julho de 2026, conectando o porto com Singapura, Port Klang, Laem Chabang e Hong Kong. A COSCO introduziu o serviço ECNX conectando Jacarta com Xangai e Ningbo em abril de 2026. A unidade CNC da CMA CGM lançou seu serviço de Kuala Tanjung para o Sul da China em maio de 2026[4]. A ONE aprimorou seu serviço Thailand-Indonesia 1 em abril de 2026, criando uma conexão direta entre Jacarta, Vietnã e Tailândia. Essas iniciativas oferecem mais opções de roteamento para os embarcadores e aumentam a concorrência entre os pontos de acesso.
A Samudera Indonesia planejou 200 milhões de USD em despesas de capital em fevereiro de 2026 para embarcações, posteriormente revisado para 300 milhões de USD, um terminal em Patimban e um estaleiro em Madura. A PT TEMAS alocou IDR 2,5 trilhões (151,5 milhões de USD) para embarcações, equipamentos e infraestrutura portuária em junho de 2026. Os transitários, incluindo DHL Global Forwarding, Kuehne+Nagel e DSV, agregam demanda nas rotas comerciais indonésias. A DHL comprometeu mais de 20 milhões de USD para instalações em Jacarta e mais de 10 milhões de USD para instalações em Surabaya em 2025.
Líderes do Setor de Contêiner Completo (FCL) da Indonésia
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
-
PT Salam Pacific Indonesia Lines (SPIL)
-
Meratus Group
-
PT TEMAS Tbk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Pelindo lançou o Terminal 2 Petikemas (T2 Petikemas) no Tanjung Priok, Jacarta, adicionando um cais de 517,5 m e 98.700 m² de pátio como parte da estratégia PINP que visa 20 novos corredores de navegação interilhas.
- Agosto de 2026: A CMA CGM explorou colaboração estratégica com o Cikarang Dry Port (CDP) e a subsidiária CCIS, incluindo coordenação para o primeiro embarque de contêiner da VinFast pelo porto seco, visando maior conectividade FCL porto-interior para carga automotiva internacional na Grande Jacarta.
- Abril de 2026: A ONE aprimorou seu serviço Thailand Indonesia 1 (TID1) a partir de abril de 2026, substituindo Surabaya por Singapura e Ho Chi Minh City, criando um corredor FCL direto Jacarta–Vietnã–Tailândia e melhorando a conectividade comercial bilateral Indonésia-Vietnã.
- Junho de 2025: A DHL Express Indonésia implantou 28 veículos elétricos para entregas de última milha. Investiu mais de 20 milhões de USD em instalações de gateway em Jacarta e mais de 10 milhões de USD em instalações de gateway em Surabaya para desenvolver capacidade de transitário FCL nos segmentos de carga premium de saúde e veículos elétricos.


Escopo do Relatório do Mercado de Contêiner Completo (FCL) da Indonésia
| FCL Doméstico / Interilhas | |
| FCL Internacional | Fluxo de Importação |
| Fluxo de Exportação |
| Contêineres Secos |
| Contêineres Refrigerados |
| Contêineres Tanque |
| Contêineres de Equipamento Especial |
| Contêineres de 20 Pés |
| Contêineres de 40 Pés |
| Manufatura e Industrial |
| Varejo e Bens de Consumo |
| Alimentos e Bebidas |
| Automotivo e Componentes |
| Produtos Químicos e Petroquímicos |
| Eletrônicos e Elétricos |
| Agricultura e Silvicultura |
| Saúde e Produtos Farmacêuticos |
| Outros Usuários Finais |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Fluxo Comercial | FCL Doméstico / Interilhas | |
| FCL Internacional | Fluxo de Importação | |
| Fluxo de Exportação | ||
| Por Tipo de Contêiner | Contêineres Secos | |
| Contêineres Refrigerados | ||
| Contêineres Tanque | ||
| Contêineres de Equipamento Especial | ||
| Por Tamanho de Contêiner | Contêineres de 20 Pés | |
| Contêineres de 40 Pés | ||
| Por Setor de Usuário Final | Manufatura e Industrial | |
| Varejo e Bens de Consumo | ||
| Alimentos e Bebidas | ||
| Automotivo e Componentes | ||
| Produtos Químicos e Petroquímicos | ||
| Eletrônicos e Elétricos | ||
| Agricultura e Silvicultura | ||
| Saúde e Produtos Farmacêuticos | ||
| Outros Usuários Finais | ||
| Por Região | Java (Jacarta e BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali e Nusa Tenggara | ||
| Região de Papua e Ilhas Maluku | ||


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os serviços de contêiner completo na Indonésia?
O mercado de contêiner completo (FCL) da Indonésia deve registrar um CAGR de 6,45% de 2026 a 2031.
Qual é o maior fluxo comercial para os serviços de contêiner completo na Indonésia?
As movimentações domésticas e interilhas detinham 65,89% em 2025, refletindo a escala do comércio no arquipélago. Os serviços internacionais devem registrar um CAGR de 8,94% à medida que as exportações manufatureiras exigem mais movimentações de contêineres programadas.
Qual tipo de contêiner está crescendo mais rapidamente na Indonésia?
Os contêineres refrigerados devem registrar um CAGR de 9,45% até 2031, apoiados pela logística farmacêutica, de frutos do mar, alimentos processados e programas de nutrição. Os contêineres secos detinham 82,37% do valor de 2025, portanto o crescimento especializado de reefer se desenvolve a partir de uma base muito menor.
Qual região indonésia está crescendo mais rapidamente para os serviços FCL?
Sulawesi deve registrar um CAGR de 9,89% até 2031, apoiado por adições de serviços e demanda de logística de projetos. Seu caso de crescimento difere de Java porque depende mais diretamente do desenvolvimento da rede oriental e da carga de projetos estratégicos.
Qual é a principal restrição logística para os exportadores no leste da Indonésia?
O reposicionamento de contêineres vazios é uma restrição importante porque os volumes de carga de retorno são frequentemente insuficientes para equilibrar os fluxos de saída. Os dados do Tol Laut para 2025 mostraram 9.103 TEUs de carga de saída e 4.039 TEUs de carga de retorno, reforçando a escala do desequilíbrio.
Por que os contêineres de 40 pés estão ganhando importância na Indonésia?
O formato de 40 pés detinha 59,76% em 2025 e está crescendo a um CAGR de 8,39% à medida que os embarcadores consolidam a carga para rotas interilhas e de exportação. A melhoria das operações portuárias e a agregação de carga nos portos secos industriais sustentam essa preferência, onde as características da carga permitem.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
