
ベトナム フルコンテナロード(FCL)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
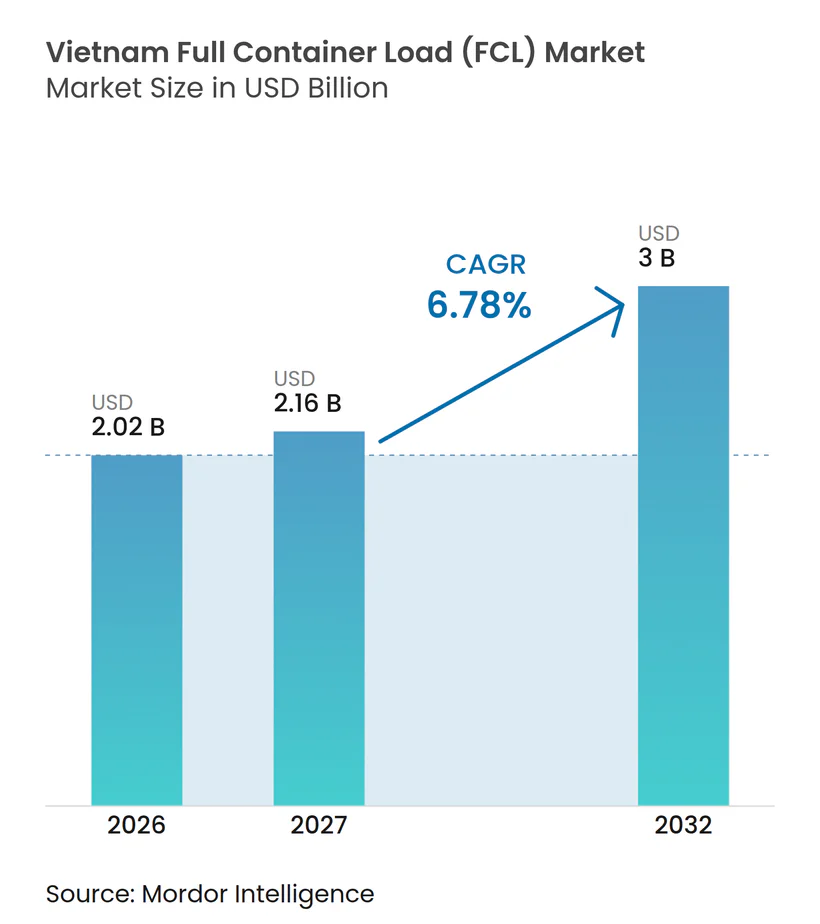
| 基準年の市場規模 (2026) | 2.02 十億米ドル |
| 市場規模 (2027) | 2.16 十億米ドル |
| 市場規模 (2032) | 3 十億米ドル |
| 成長率 (2027 - 2032) | 6.78 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム フルコンテナロード(FCL)市場分析
ベトナム フルコンテナロード(FCL)市場規模は2026年に2.02 ビリオン 米ドルと評価されており、2027年の2.16 ビリオン 米ドルから2032年には3 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 6.78%で成長する見込みです。
ベトナムの電子機器、履物、アパレル、その他の製造サプライチェーンにおける役割が、国際ルートでの専用コンテナ容量への需要を支えています。2026年度において、ベトナムの工場はナイキブランドの履物の約52%を製造しており、ベトナムは同社最大の履物生産拠点となっています。この製造基盤は、生産投入物と完成品の定期的な輸送を支えています。港湾投資と内陸輸送サービスも、コンテ海運の事業環境を変えつつあります。ハイフォンとカイメップ・ティバイにおける新規および計画中のターミナル容量は、増加するカーゴ量に対応することを目的としています。同時に、メコンエクスプレスなどのサービスがメコンデルタとカイメップゲートウェイを結んでいます。これらの発展は荷主のルーティングオプションを広げる可能性がありますが、その恩恵はプロジェクトの完成、信頼性の高いスケジュール、機器の可用性、および内陸輸送と海上輸送間の調整に依存します。
レポートの主要ポイント
- 貿易フロー別では、国際FCLが2026年のベトナム フルコンテナロード(FCL)市場規模の78.34%を占め、国内/島間FCLは2027年~2032年にCAGR 7.24%を記録すると予測されています。
- コンテナタイプ別では、ドライコンテナが2026年のベトナム フルコンテナロード(FCL)市場シェアの74.19%を占め、冷蔵コンテナはCAGR 7.38%を記録すると予測されています。
- コンテナサイズ別では、40フィートコンテナが2026年のベトナム フルコンテナロード(FCL)市場規模の63.24%を占め、CAGR 8.12%記録すると予測されています。
- エンドユーザー産業別では、製造業・工業セグメントが2026年のベトナム フルコンテナロード(FCL)市場シェアの35.91%を占め、ヘルスケア・医薬品はCAGR 8.36%を記録すると予測されています。
- 地域別では、ベトナム南部が2026年のベトナム フルコンテナロード(FCL)市場の55.47%を占め、ベトナム中部はCAGR 8.62%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業の成長による輸出コンテナ需要の増加 | +2.0% | グローバル、ベトナム北部および南部に集中 | 中期(2~4年) |
| 深水港の拡張によるFCL取扱能力の向上 | +1.5% | ベトナム北部、南部、中部 | 短期(2年以内) |
| 貿易協定によるコンテナ接続性の強化 | +1.0% | グローバル、特にASEAN、EU、および環太平洋航路 | 長期(4年以上) |
| コールドチェーン需要による冷蔵海運ニーズの増加 | +0.7% | ベトナム南部、ベトナム北部での関連性も拡大 | 中期(2~4年) |
| 空コテナ活用を改善するリポジショニングプラットフォーム | +0.4% | ベトナム南部および北部 | 短期(2年以内) |
| 内陸接続性を支えるメコン川バージシフト | +0.3% | メコンデルタおよびベトナム南部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製造業の成長が輸出コンテナ需要を増加させる
ベトナムの製造基盤は、電子機器、履物、アパレル、家具、工業製品の定期的なコンテナ輸送を支えています。これらの生産チェーンは部品、機械、その他の投入物の輸入も必要とし、双方向のカーゴを生み出しています。ナイキの2026年度年次報告書は、ベトナムが同社のグローバル履物生産量の約52%を生産したと述べており、輸出志向の製造業における同国の役割を示しています[1]。予測可能な注文量を持つメーカーは、フルコンテナを使用することで、より少ない混載ステップと積載・配送スケジューへのより直接的な管理でカーゴを輸送できます。FCLの相対的な魅力は、輸送量、カーゴの特性、機器の可用性、および代替サービスのコストに依存します。工場の集荷と船舶のカットオフを調整するブローカー、フォワーダー、キャリア、および内陸輸送プロバイダーは、輸出プロセス全体で回避可能な遅延を削減するのに役立ちます。
深水港の拡張がFCL取扱能力を増加させる
深水ターミナルの拡張は、海運会社と輸出業者が利用できる容量を増加させることができます。2025年5月、ハイフォン港はラックフェンターミナル3番と4番を開業し、港湾会社の年間スループット容量を約350万TEUに引き上げました。これらのターミナルは、最大100,000 DWTの満載船舶と、積載量を減らしたより大型の船舶に対応するよう設計されました。さらなる拡張が国の両端で計画されています。2025年、CMA CGMとSaigon Newportは、190万TEUの計画容量と2028年の目標開業を持つラックフェンターミナル7番と8番を開発するための6億 米ドルのパートナーシップを発表しました。2026年4月、GemadeptとCMA CGMはカイメップ・ティバイでジェマンクフェーズ2の起工式を行いました。このプロジェクトは完成後、ターミナルの容量を年間300万TEU以上に引き上げることが期待されています。
貿易協定が国境を越えたコンテナ接続性を強化する
EU・ベトナム自由貿易協定および地域協定を含むベトナムの貿易協定は、国境を越えた貿易の枠組みを提供しています。EVFTAは、協定のスケジュールと原産地規則に従い、対象品目の関税を段階的に撤廃することで、ベトナムと欧州連合間の貿易を支援しています。コンテナオペレーターにとって、貿易協定はより多様な仕向地市場と調達パターンを支援できます。需要はまた、輸出競争力、製品ミックス、海運運賃、および利用可能なサービスの信頼性にも依存します。複数の国から部品を調達する荷主は、入庫と出庫の両方のコンテナ容量を必要とする場合があり、キャリアは貿易フローとカーゴ需要の変化に応じてサービスを調整できます。
コールドチェーン需要が冷蔵海運要件を増加させる
温度管理が必要なカーゴは、輸送中に必要な条件を維持する冷蔵コンテナとサービスへの需を生み出します。水産物、加工食品、医薬品は、カーゴに適した温度管理、モニタリング、および手順を備えた機器を必要とする場合があります。2025年5月にDP WorldとVIMCラインズが開始したメコンエクスプレスサービスは、カントーとカイメップ間でドライコンテナと冷蔵コンテナの両方を輸送し、生産地域と国際ゲートウェイを結ぶよう設計されました。冷蔵需要は、カーゴの種類、仕向地の要件、温度範囲、モニタリングニーズ、および適切な機器の可用性に依存します。専門的な取り扱いにより、信頼性の高いサービスと機器の状態が、表面的なフレート運賃だけよりも重要になる場合があります。内陸輸送と冷蔵機器の可用性および港湾接続を調整できるキャリアとロジスティクスプロバイダーは、温度管理が必要な製品の輸出業者にサービスを提供するうえで有利な立場にある可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 港湾混雑による輸送・取扱遅延の増加 | -1.2% | ベトナム南部および北部、地域トランシップハブの影響を含む | 短期(2年以内) |
| フレート運賃の変動によるコスト不確実性の増加 | -0.8% | グローバル、特に環太平洋、アジア・欧州、アジア・中東航路 | 中期(2~4年) |
| データの断片化によるマルチモーダル調整の混乱 | -0.5% | 全国、特にベトナム中部とメコンデルタ | 中期(2~4年) |
| 河川喫水の混乱によるメコン川の信頼性への影響 | -0.3% | メコンデルタおよびベトナム南部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
港湾混雑が輸送・取扱遅延を増加させる
混雑は船舶スケジュール、コンテナの可用性、ターミナルの取り扱い、および工場への配送タイミングを混乱させる可能性があります。地域のトランシップハブでの遅延も、ベトナム発カーゴの先の接続に影響を与える可能性があります。輸送がカットオフや接続を逃した場合、輸出業者はカーゴの再スケジュール、在庫の保留、または代替ルーティングを求める必要があり、輸送計画に不確実性が加わります。追加の港湾容量は時間をかけていくつかの制約を緩和するかもしれませんが、発表されたプロジェクトは稼働するまで即時の容量を提供しません。カンジオ国際トランシップ港プロジェクトは、2026年4月にホーチミン市が投資家を承認したことで重要なマイルストーンに達しました[2]。これは稼働中のターミナルではなく、開発プロジェクトのままです。その間、輸出業者とキャリアは、混雑の影響を軽減するために予約ウィンドウ、ゲートイン時間、機器配分、および内陸輸送を調整する必要があります。
フレート運賃の変動が海運コストの不確実性を増加させる
コンテナフレート運賃は、ルート、方向、季節、利用可能な船舶容量、機器供給、および需要と容量のバランスによって異なります。複数の仕向地市場にサービスを提供する輸出業者は、同時に異なる運賃条件に直面する可能性があり、信頼性の高い海運予算の設定や固の配送価格へのコミットが困難になります。輸送量が少ない荷主は、交渉力が低いか、契約容量を確保するためのオプションが少ない場合があります。運賃の不確実性は、小口貨物のFCLと他の海運オプションの選択にも影響を与える可能性があります。多様なネットワークと契約カーゴを持つキャリアは、航路条件の変化をより適切に管理できる可能性がありますが、いかなる事業モデルも市場全体のフレート運賃変動へのエクスポージャーを排除することはできません。輸出業者は、より早期の計画、ルートの多様化、および適切なフレート契約を通じて、この不確実性の一部を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貿易フロー別:
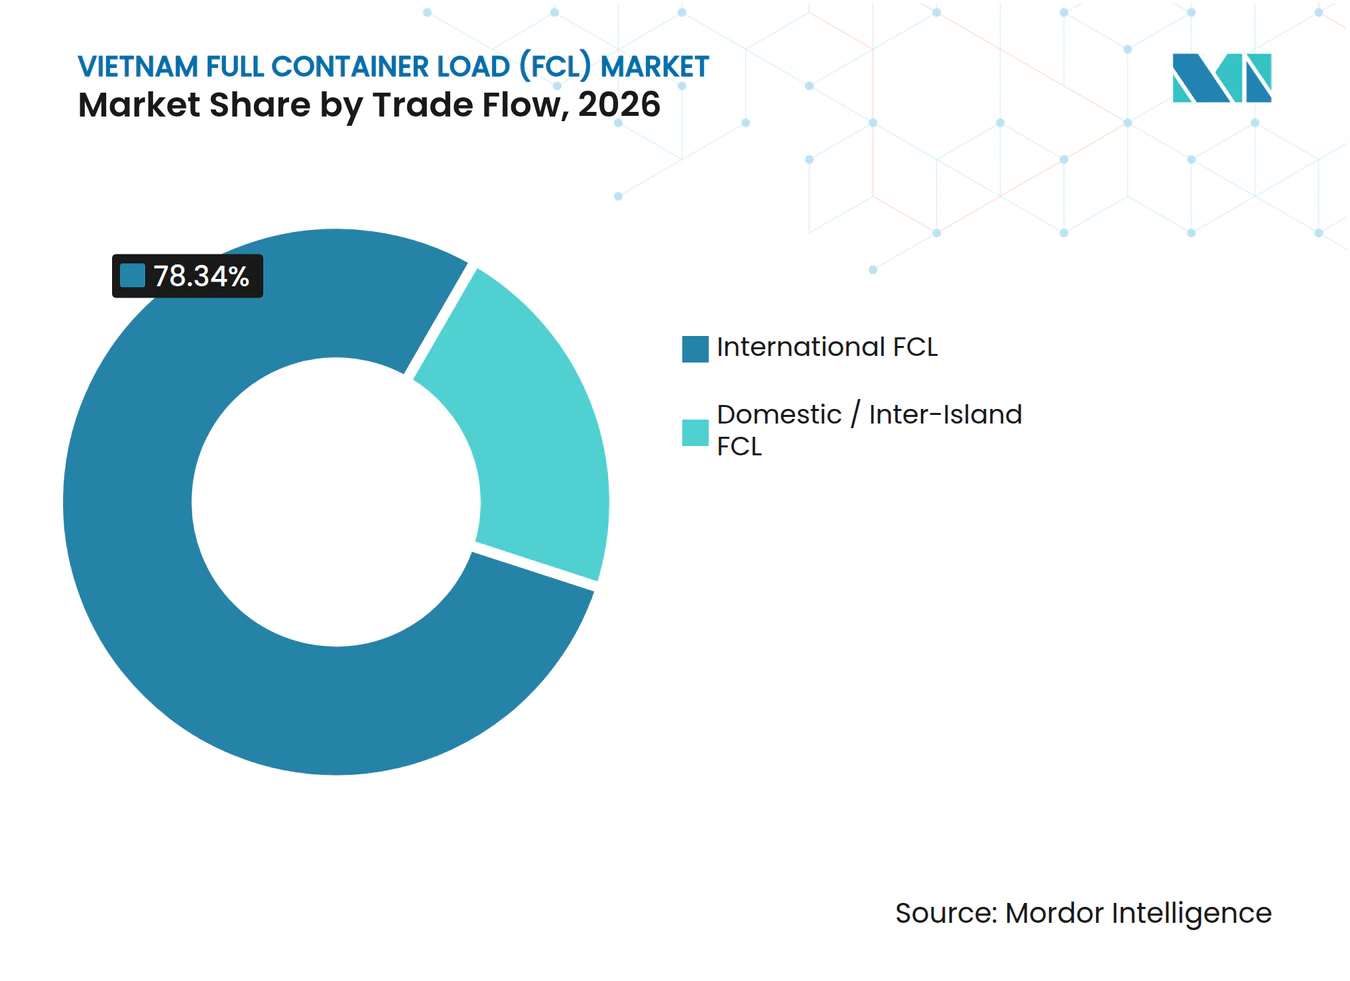
国際FCLがリードし、国内サービスが成長国際FCLは2026年のベトナム フルコンテナロード市場シェアの78.34%を占めています。輸出志向の製造業と生産投入物、機械、部品の輸入がこのセグメントを支えています。電子機器、履物、アパレル、家具、工業製品は、ベトナムの工場と国際市場の間で定期的なコンテナ輸送を生み出しています。国際FCLはまた、アジアの製造・サプライヤー拠点からの入庫カーゴも支えています。確立されたキャリアネットワークと主要海港へのアクセスが、その主導的な地位を支えています。
国内/島間FCLは2027年~2032年にCAGR 7.24%で成長すると予測されています。沿岸および内陸水路サービスは、カイメップを含む主要輸出ゲートウェイと生産地域を結んでいます。2025年5月に開始されたメコンエクスプレスは、カントーとカイメップを結び、ドライカーゴと冷蔵カーゴの両方を支援しています。これらのサービスは、コンテナをゲートウェイ港に供給し、主要ターミナルから離れた場所にある荷主のアクセスを拡大することで、国際海上ルートを補完しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
コンテナタイプ別:
ドライコンテナがリードし、冷蔵需要が拡大ドライコンテナは2026年のベトナム フルコンテナロード市場規模の74.19%を占めています。電子機器、繊維、履物、家具、機械、その他の製造品を含む幅広いカーゴに対応しています。その汎用性と確立されたデポおよびターミナルインフラが、入庫・出庫輸送全体での使用を支えています。ホアファットが2025年8月にCMA CGMに20フィートドライコンテナ1,000本を納入したことも、国内コンテナ製造能力の発展を示しています。
冷蔵コンテナは2027年~2032年にCAGR 7.38%を記録すると予測されています。需要は、輸送中に管理された条件を必要とする温度管理が必要な食品、水産物、医薬品カーゴに関連しています。メコンエクスプレスサービスは、ドライ機器と並んで冷蔵コンテナの容量を提供しています。タンクコンテナと特殊機器も化学品、石油化学品、および大型カーゴに対応していますが、需要は特定の商品要件と適な取り扱い手配に依存します。ドライコンテナは、その幅広い用途から最大の機器カテゴリーであり続けると予想されます。
コンテナサイズ別:
40フィートコンテナがリードし、より速く成長40フィートコンテナは2026年のベトナム フルコンテナロード市場シェアの63.24%を占め、2027年~2032年にCAGR 8.12%を記録すると予測されています。その容量は大量の工場出荷に適しており、対象貨物の必要コンテナ数を削減できます。定期的な輸出注文を持つ製造クラスターは、カーゴの重量、寸法、および取り扱い要件が大型コンテナの使用を許可する場合、生産スケジュールに合わせて機器を計画できます。
20フィートコンテナは、密度の高いカーゴ、小口貨物、および重量や取り扱い要件から大型ユニットが適さない貨物にとって引き続き重要です。コンテナの選択は、カーゴの容積、重量、ルート、および機器の可用性にも依存します。40フィートユニットの予測成長は、大口貨物の効率的な取り扱いに対する市場の需要を反映しています。
エンドユーザー産業別:
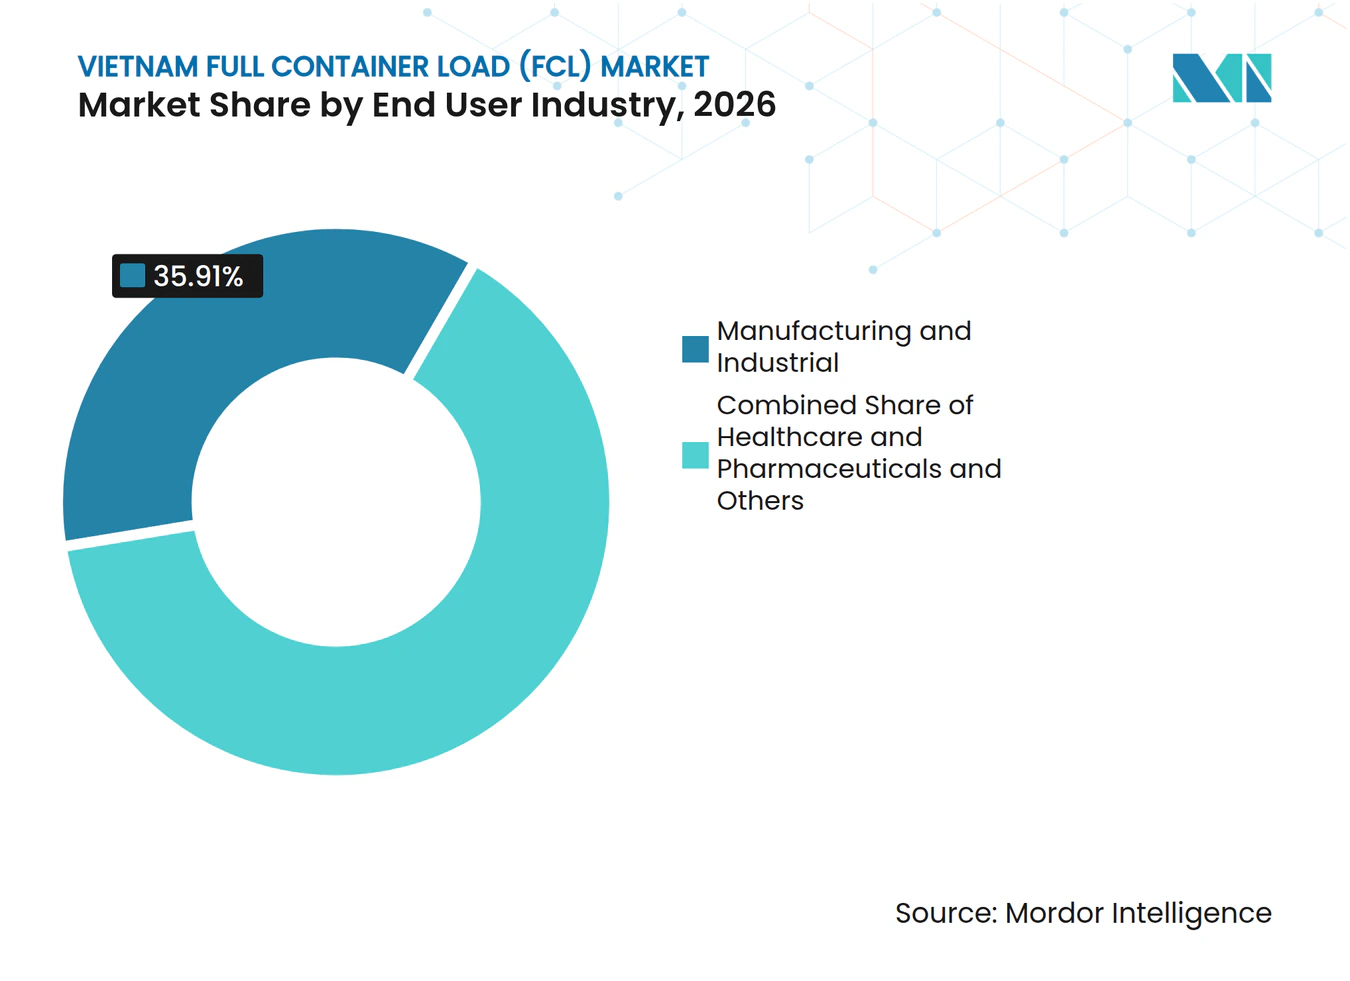
製造業がリードし、ヘルケアが拡大製造業・工業は2026年のベトナム フルコンテナロード市場シェアの35.91%を占めています。このセグメントには、国際サプライチェーンを通じて移動する電子機器、履物、アパレル、家具、機械、その他の工業製品が含まれます。メーカーは、工場出荷、ターミナルゲートイン、および船舶出発間の信頼性の高いコンテナ可用性と調整を必要としています。部品と機械の輸入もセグメントの需要に貢献し、入庫カーゴと出庫生産を結びつけています。
ヘルスケア・医薬品は2027年~2032年にCAGR 8.36%を記録すると予測されています。医薬品・ヘルスケア輸送は、温度モニタリング、適切な機器、およびカーゴに合わせた書類を必要とする場合があります。小売・消費財、食品・飲料、農業・林業、自動車、化学品、電子機器もコンテナ需要に貢献しています。適切な機器、輸送の可視性、およびカーゴ固有の取り扱いを提供できるプロバイダーは、標準的なドライコンテナ輸送を超えた要件を持つ顧客にサービスを提供できます。

地理的分析
ベトナム南部は2026年の市場の55.47%を占めています。カイメップ・ティバイは深水海運を支援し、工業地帯と内陸輸送接続が港湾ネットワークにカーゴを供給しています。2026年4月、GemadeptとCMA CGMはジェマリンクフェーズ2の起工式を行い、完成後にターミナルの容量を年間300万TEU以上に増加させることが期待されています[3]。メコンエクスプレスもカントーとカイメップ間の接続を強化し、メコンデルタからのドライカーゴと冷蔵カーゴを支援しています。
ハイフォン港クラスターと近隣の製造地域がベトナム北部を支えています。2025年5月、ハイフォン港はラックフェンターミナル3番と4番を開業し、港湾会社の年間スループット容量を約350万TEUに増加させました。CMA CGMとSaigon Newportも、2028年の目標開業を持つラックフェンターミナル7番と8番の計画開発を発表しています。
ベトナム中部は2027年~2032年にCAGR 8.62%を記録すると予測されています。この地域の成長機会は、工業活動、港湾アクセス、および内陸生産地域と海運ゲートウェイ間の接続改善に関連しています。ベトナム中部自身の市場成長は、地域のカーゴ需要、港湾および内陸接続の発展、および海運プロバイダーが地域から信頼性の高いサービスを提供する能力に依存します。
競争環境
市場集中度
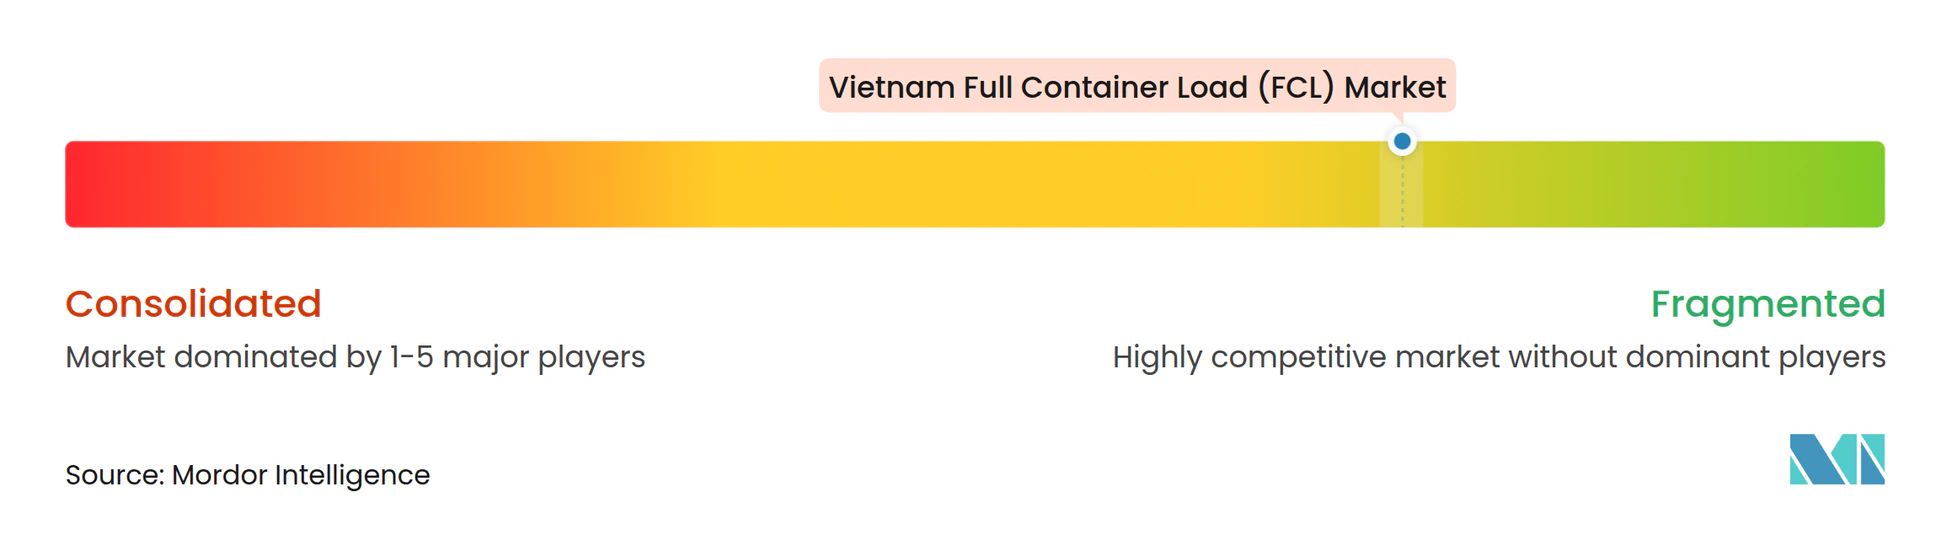
ベトナム フルコンテナロード市場は断片化されており、国際海運会社、国内海運・港湾オペレーター、おびロジスティクスプロバイダーが含まれています。CMA CGM、MSC、A.P. Moller–Maerskなどのグローバルキャリアは、船舶容量、ルートネットワーク、機器アクセス、およびサービスカバレッジを通じて競争しています。Gemadept、Saigon Newport、Hai An、Viconship、VIMCなどのベトナムのオペレーターは、地域の港湾、海運、または内陸輸送能力を持っています。フレートフォワーダーもコンテナ予約、内陸輸送、および輸送可視性を調整することで競争しています。
ターミナル投資は重要な競争上のレバーです。CMA CGMとSaigon Newportは2025年に、ハイフォンでの計画中のラックフェンターミナル7番と8番プロジェクトのための6億 米ドルのパートナーシップを発表しました。GemadeptとCMA CGMは2026年4月にジェマリンクフェーズ2の起工式を行いました。両開発は容量を増加させ、主要貿易ゲートウェイへのアクセスを強化することを目的としています。このようなプロジェクトは長期的なサービス容量を支援できますが、その商業的効果は完成、カーゴ需要、および接続輸送インフラの可用性に依存します。
国内サービスと機器供給は、さらなる競争分野を提供しています。DP WorldとVIMCラインズは2025年5月にメコンエクスプレスを開始し、定期的な海河サービスでカントーとカイメップを結びました[4]。2025年8月、ホアファットはCMA CGMに20フィートドライコンテナ1,000本を納入し、国内機器供給関係を追加しました。信頼性の高い機器の可用性、ターミナルアクセス、内陸接続、および適切な冷蔵サービスを組み合わせられるプロバイダーは、主に船舶容量や価格に依存する競合他社と差別化できます。
ベトナム フルコンテナロード(FCL)産業リーダー
-
Gemadept Corporation
-
Hai An Transport and Stevedoring JSC
-
CMA CGM Group
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
- 注:主要企業の掲載順は順位を示すものではありません。
ベトナム フルコンテナロード(FCL)市 このレポートでカバーされる企業
- CMA CGM Group
- Mediterranean Shipping Company (MSC)
- A.P. Moller - Maersk
- Ocean Network Express (ONE)
- Evergreen Marine Corporation
- Saigon Newport Corporation
- Gemadept Corporation
- Vietnam Maritime Corporation (VIMC)
- Hai An Transport and Stevedoring JSC
- Vietnam Container Shipping JSC (VICONSHIP)
- COSCO SHIPPING Lines Co. Ltd
- Transimex Corporation
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- DHL Global Forwarding
- Kuehne+Nagel
- DSV
- Hapag-Lloyd AG
- Nippon Express Vietnam
- Yusen Logistics Vietnam
- KLN Logistics Group
- Expeditors International
最近の産業開発事情 ベトナム フルコンテナロード(FCL)市
- 2026年4月:GemadeptとCMA CGMがカイメップ・ティバイでジェマリンクフェーズ2の起工式を行いました。完成後、このプロジェクトはターミナルの容量を年間300万TEU以上に増加させること期待されています。
- 2026年2月:A.P. Moller–Maerskがベトナム・カンボジアサプライチェーン向けの国境を越えたバージソリューションを説明し、定期輸送とメコン回廊に沿ったカーゴ輸送のサポートを強調しました。
- 2025年11月:DHL Global Forwardingがベトナムのコンテナフレートステーションネットワークを拡張しました。ホーチミン市のコンテナフレートステーションは6,800㎡に拡大し、ハイフォンのコンテナフレートステーションは4,000㎡に達しました。
- 2025年5月:CMA CGMとSaigon Newportが、年間計画容量190万TEUと2028年の目標開業を持つラックフェンターミナル7番と8番を開発するための6億 米ドルのパートナーシップを発表しました。
ベトナム フルコンテナロード(FCL)市場レポートの範囲
セグメンテーション概要
| 国内/島間FCL | |
| 国際FCL | 輸入フロー |
| 輸出フロー |
| ドライコンテナ |
| 冷蔵コンテナ |
| タンクコンテナ |
| 特殊機器コンテナ |
| 20フィートコンテナ |
| 40フィートコンテナ |
| 製造業・工業 |
| 小売・消費財 |
| 食品・飲料 |
| 自動車・部品 |
| 化学品・石油化学品 |
| 電子機器・電気機器 |
| 農業・林業 |
| ヘルスケア・医薬品 |
| その他のエンドユーザー |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| 貿易フロー別 | 国内/島間FCL | |
| 国際FCL | 輸入フロー | |
| 輸出フロー | ||
| コンテナタイプ別 | ドライコンテナ | |
| 冷蔵コンテナ | ||
| タンクコンテナ | ||
| 特殊機器コンテナ | ||
| コンテナサイズ別 | 20フィートコンテナ | |
| 40フィートコンテナ | ||
| エンドユーザー産業別 | 製造業・工業 | |
| 小売・消費財 | ||
| 食品・飲料 | ||
| 自動車・部品 | ||
| 化学品・石油化学品 | ||
| 電子機器・電気機器 | ||
| 農業・林業 | ||
| ヘルスケア・医薬品 | ||
| その他のエンドユーザー | ||
| 地域別 | ベトナム北部 | |
| ベトナム中部 | ||
| ベトナム南部 | ||
レポートで回答される主要な質問
2032年までのベトナムFCL市場の予測値は?
市場は2027年の2.16 ビリオン 米ドルからCAGR 6.78%で成長し、2032年までに3.00 ビリオン 米ドルに達すると予測されています。
ベトナムのFCL市場をリードする貿易フローはどれですか?
国際FCLが2026年に78.34%のシェアでリードしており、国際的な製造業と貿易フローの重要性を反映しています。
ベトナムで40フィートコンテナが広く使用されているのはなぜですか?
40フィートコンテナは2026年に市場の63.24%を占め、2032年までにCAGR 8.12%を記録すると予測されています。カーゴの寸法と重量が許す場合、大型の工場出荷に適しています。
最も速く成長すると予測されているエンドユーザーセグメントはどれですか?
ヘルスケア・医薬品は2027年~2032年にCAGR 8.36%を記録すると予測されており、温度管理が必要なカーゴの専門的な輸送・取り扱いの必要性に支えられています。
最も速く成長すると予測されている地域はどこですか?
ベトナム中部は2027年~2032年にCAGR 8.62%を記録すると予測されていますが、成長率を解釈する際には、より小さな出発点を考慮する必要があります。
ベトナムのFCL市場が直面している主な制約は何ですか?
港湾混雑、フレート運賃の変動、断片化されたマルチモーダルデータ、および河川喫水の混乱が、コスト、機器の可用性、および輸送の信頼性に影響を与える可能性があります。