
Tamaño y Participación del Mercado de Contenedor Completo (FCL) de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
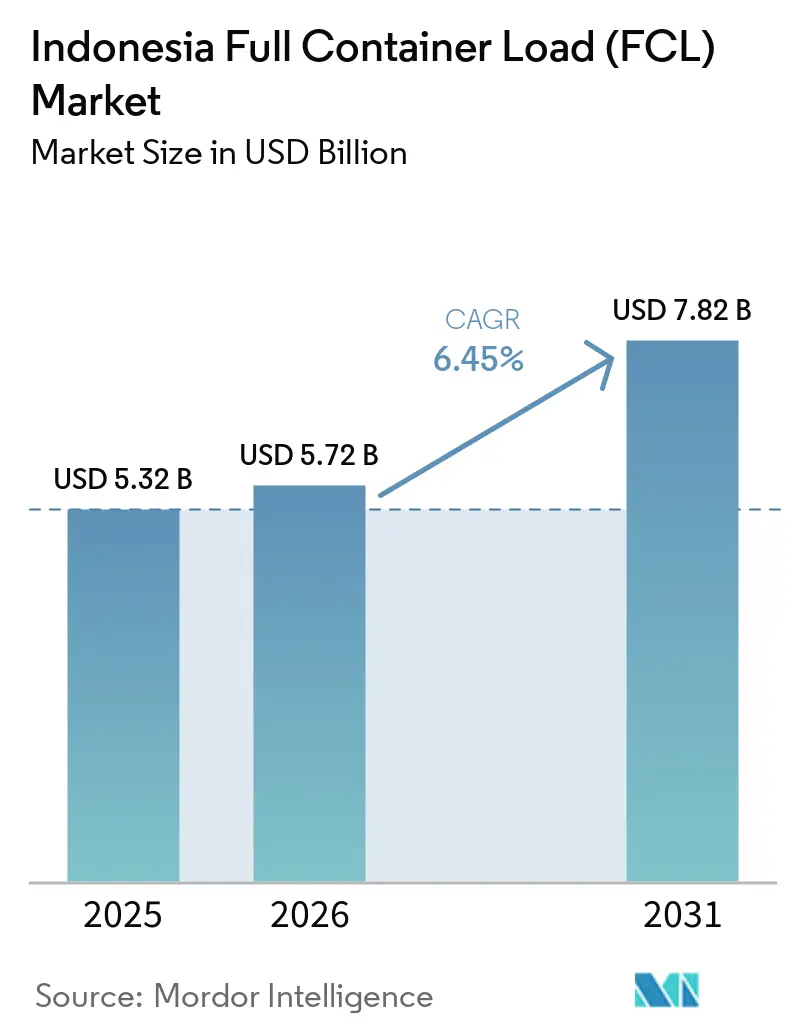
| Tamaño del mercado en el año base (2025) | 5.32 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.82 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.45 % |
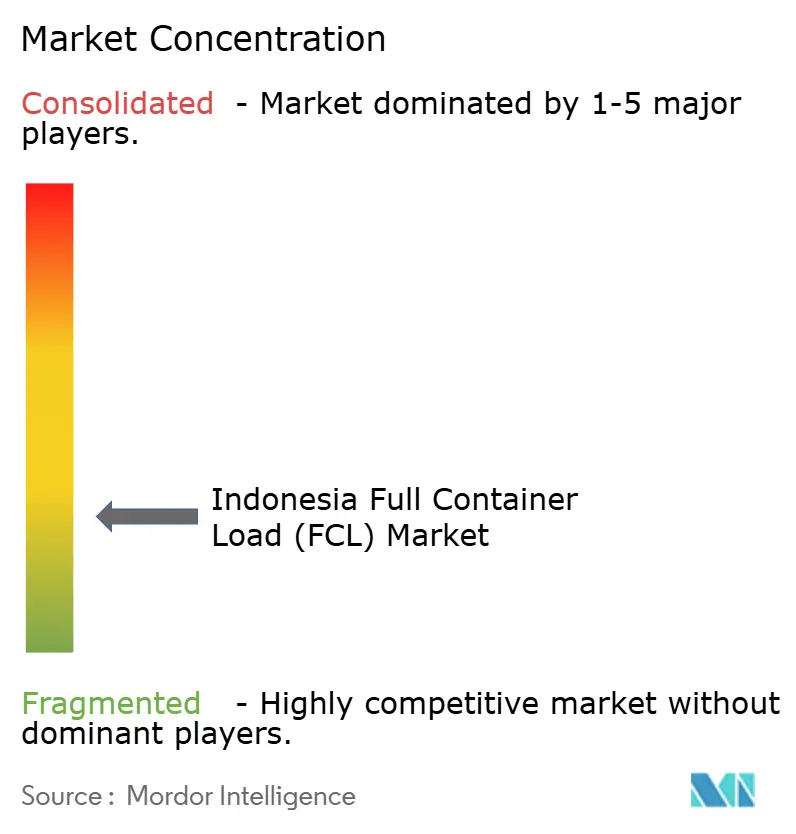
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Contenedor Completo (FCL) de Indonesia por Mordor Intelligence
El tamaño del mercado de contenedor completo (FCL) de Indonesia fue valorado en 5,32 mil millones de USD en 2025 y se estima que crecerá desde 5,72 mil millones de USD en 2026 hasta alcanzar 7,82 mil millones de USD en 2031, a una CAGR del 6,45% durante el período de pronóstico de 2026 a 2031.
El mercado de contenedor completo (FCL) de Indonesia está respaldado por el creciente uso de contenedores, la inversión en procesamiento industrial y el comercio entre las islas de Indonesia, donde los patrones de flete varían considerablemente según el corredor, la base exportadora y la capacidad de manejo local. Las exportaciones manufactureras están incrementando la necesidad de transporte en contenedor completo con calendario definido y requisitos de manejo específicos, ya que la carga industrial tiene condiciones de tiempo, embalaje y entrega más consistentes que muchos envíos de materias primas sin procesar. La inversión portuaria está ampliando la capacidad en los principales puertos de entrada y mejorando el caso comercial para los servicios más allá de Java. Sin embargo, las ganancias nacionales siguen dependiendo de los vínculos prácticos entre terminales, zonas industriales, depósitos y mercados de destino. La documentación digital y la coordinación de buques pueden reducir el papeleo repetitivo y mejorar la visibilidad de los envíos, ayudando a transportistas y cargadores a planificar la liberación de contenedores, el procesamiento aduanero y la recolección interior con menos transferencias manuales. El reposicionamiento de contenedores vacíos, las conexiones viales y los procedimientos aduaneros aún limitan la capacidad del mercado de contenedor completo (FCL) de Indonesia para convertir la demanda de carga en movimientos de contenedores eficientes, particularmente donde la carga de retorno no compensa el costo de devolver el equipo a los centros del oeste.
Conclusiones Clave del Informe
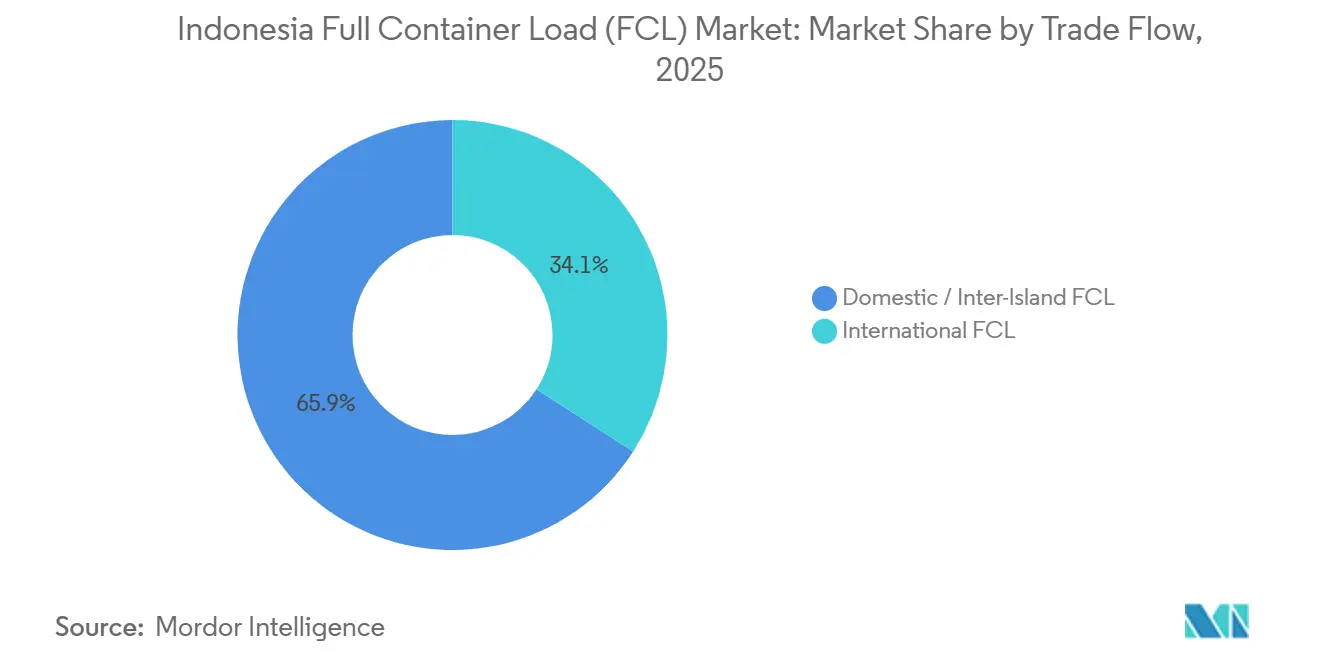
- Por flujo comercial, los servicios domésticos e interinsulares representaron el 65,89% de la participación del mercado de contenedor completo (FCL) de Indonesia en 2025, mientras que se proyecta que los servicios internacionales registren una CAGR del 8,94% hasta 2031.
- Por tipo de contenedor, los contenedores secos representaron el 82,37% de la participación del mercado de contenedor completo (FCL) de Indonesia en 2025, mientras que se prevé que los contenedores refrigerados se expandan a una CAGR del 9,45% hasta 2031.
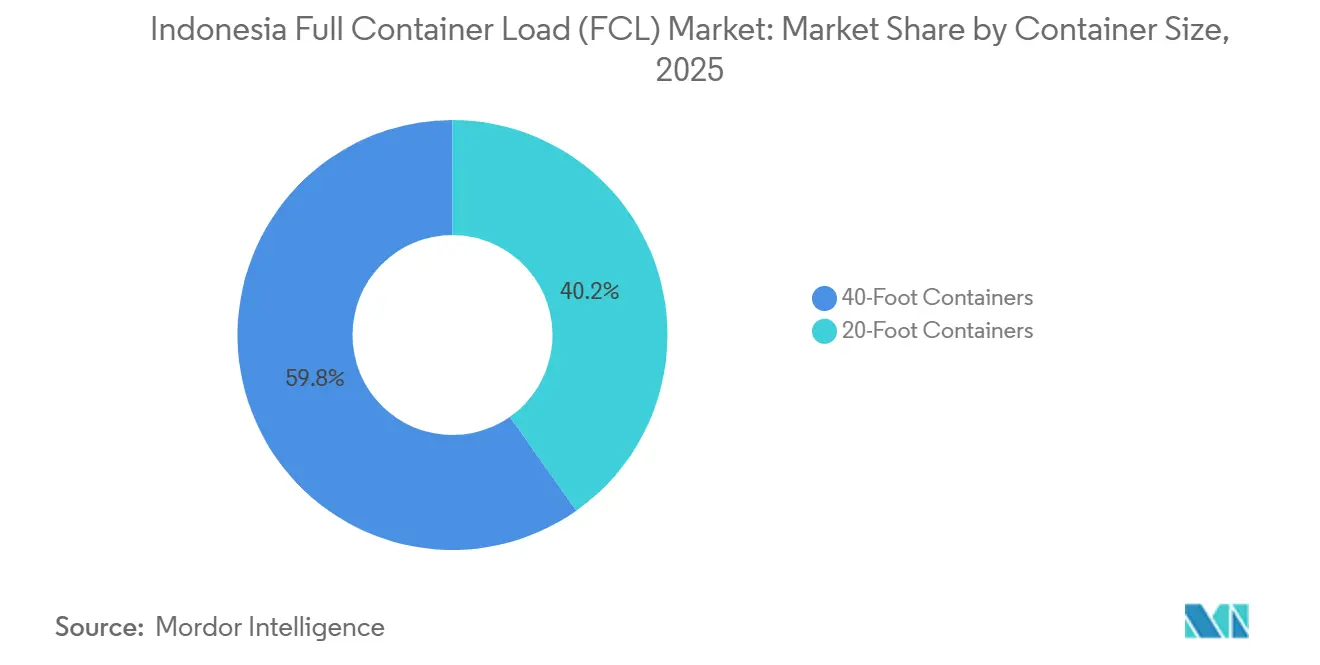
- Por tamaño de contenedor, los contenedores de 40 pies representaron el 59,76% del tamaño del mercado de contenedor completo (FCL) de Indonesia en 2025 y se proyecta que registren una CAGR del 8,39% hasta 2031.
- Por industria de usuario final, los usuarios de manufactura e industrial representaron el 23,46% del tamaño del mercado de contenedor completo (FCL) de Indonesia en 2025, mientras que se prevé que la salud y los productos farmacéuticos se expandan a una CAGR del 10,87% hasta 2031.
- Por geografía, Java, incluidas Yakarta y BOD, representó el 67,34% del mercado de contenedor completo (FCL) de Indonesia en 2025, mientras que se proyecta que Sulawesi registre una CAGR del 9,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Contenedor Completo (FCL) de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento de la Contenedorización en Volúmenes de FCL Doméstico y de Exportación | +1.8% | Global, concentrado en Java y Sumatra | Mediano plazo (2-4 años) |
| Expansión Portuaria en Capacidad y Eficiencia de Manejo de Contenedores | +1.5% | Nacional, con ganancias tempranas en Yakarta, Surabaya y Sumatra del Norte | Mediano plazo (2-4 años) |
| Inversión Industrial en Carga Contenedorizada Orientada a la Exportación | +1.2% | Centrado en Java, con desbordamiento hacia Sumatra y Kalimantan | Mediano plazo (2-4 años) |
| Digitalización de la Coordinación Puerto-Hinterland y Visibilidad de Envíos | +0.7% | Nacional, liderado por el Gran Yakarta y Surabaya | Corto plazo (≤ 2 años) |
| Desarrollo del Peaje Marítimo en el Este de Indonesia: Conectividad | +0.5% | Sulawesi, Papúa, Maluku y Nusa Tenggara | Largo plazo (≥ 4 años) |
| Demanda de Contenedores Refrigerados en el Transporte Marítimo de Contenedores Especializados | +0.4% | Sumatra y Java, con relevancia nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Contenedorización que Incrementa los Volúmenes de FCL Doméstico y de Exportación
La carga doméstica está migrando del manejo a granel hacia movimientos contenedorizados, generando reservas que no dependen únicamente del crecimiento comercial general. TPK Semarang reportó un incremento interanual del 13,7% en contenedores de exportación, alcanzando 189.162 TEUs de enero a mayo de 2026. Más fabricantes están optando por envíos en contenedor completo dedicado a medida que mejoran la frecuencia del servicio y la confiabilidad en los puertos secundarios. Este cambio otorga al mercado de contenedor completo (FCL) de Indonesia una base de demanda más estable que los flujos de carga vinculados principalmente a los precios de las materias primas. También favorece la planificación de capacidad porque los operadores pueden alinear el despliegue de buques con envíos industriales recurrentes.
Expansión Portuaria que Mejora la Capacidad y Eficiencia de Manejo de Contenedores
La nueva capacidad terminal está cambiando la estructura de oferta del mercado de contenedor completo (FCL) de Indonesia. Pelindo comenzó a operar la Terminal 2 Petikemas en Tanjung Priok en agosto de 2026, añadiendo un muelle de 517,5 m y 98.700 m² de espacio de patio[1]. El plan Indonesia Network Pendulum de Pelindo también tiene como objetivo 20 corredores de transporte marítimo interinsular, incluidos 7 planificados para finales de 2026. Patimban tiene una capacidad instalada inicial de 200.000 TEUs y está planificado para expandirse a 600.000 TEUs en su próxima fase. Las puertas de entrada adicionales pueden reducir la dependencia de un único centro, pero su beneficio depende de las conexiones viales, ferroviarias y de depósitos. La inversión en puertos secundarios es, por tanto, importante porque determina si la nueva capacidad elimina los cuellos de botella o los desplaza hacia el interior.
Inversión Industrial que Incrementa la Demanda de Carga Contenedorizada Orientada a la Exportación
El desarrollo industrial está incrementando el volumen de carga que requiere transporte controlado en contenedor completo. El sector manufacturero de Indonesia superó el crecimiento económico nacional en el segundo trimestre de 2026 y contribuyó 0,97 puntos porcentuales al crecimiento nacional. 1.236 empresas industriales que iniciaron construcción durante 2025 comenzaron producción a principios de 2026, e IDR 551,9 billones (33,11 mil millones de USD) de inversión en procesamiento no petrolero ni gasífero entraron en etapa de producción. Estos productos requieren tiempos de tránsito confiables y especificaciones de carga, lo que convierte la inversión industrial en una fuente duradera de demanda para el mercado de contenedor completo (FCL) de Indonesia.
Digitalización que Mejora la Coordinación Puerto-Hinterland y la Visibilidad de Envíos
Los sistemas digitales pueden reducir la fricción en la cadena de documentación del mercado de contenedor completo (FCL) de Indonesia. Los servicios de la Ventanilla Única Nacional de Indonesia consolidan los procesos de exportación e importación a través de un marco de presentación única. Este marco operó en 41 puertos y 21 aeropuertos en septiembre de 2026[2]. Inaportnet, el sistema electrónico, apoya el reporte de buques y la facturación única en los principales puertos, mientras que la integración de Tanjung Priok está avanzando. El Reglamento Presidencial N.° 41 de 2026 fortalece la gobernanza logística nacional dentro del marco de la INSW. Mejores vínculos entre aduanas, puertos y proveedores logísticos pueden limitar las presentaciones repetidas y hacer el procesamiento de contenedores más predecible.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Desequilibrios de Contenedores Vacíos que Elevan los Costos de Reposicionamiento y Retorno | -0.8% | Este de Indonesia y Sumatra | Largo plazo (≥ 4 años) |
| Retrasos Puerto-Hinterland que Elevan los Costos Logísticos de Contenedores | -0.5% | Gran Yakarta, Surabaya y puertos secundarios de Java | Mediano plazo (2-4 años) |
| Brechas de Infraestructura Regional que Limitan la Accesibilidad de Contenedores | -0.4% | Papúa, Maluku, Nusa Tenggara y el interior de Kalimantan | Largo plazo (≥ 4 años) |
| Complejidad Aduanera y Documental que Eleva la Fricción en el Procesamiento | -0.3% | Nacional, especialmente Tanjung Priok y Belawan | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desequilibrios de Contenedores Vacíos que Incrementan los Costos de Reposicionamiento y Retorno
Los desequilibrios comerciales de este a oeste siguen siendo un problema de costos persistente para el mercado de contenedor completo (FCL) de Indonesia. Esto indica que los factores de carga de este a oeste se mantienen cerca del 30%, dejando muchos contenedores que regresan vacíos desde los puertos orientales. Los datos de PELNI para 2025 mostraron 9.103 TEUs de carga de salida y 4.039 TEUs de carga de retorno en las rutas del Peaje Marítimo. Este desequilibrio incrementó los gastos de reposicionamiento y elevó los fletes para los exportadores. La investigación académica también identifica la estructura del mercado y los retornos vacíos como factores importantes en la eficiencia de costos del transporte por carretera. La restricción es particularmente relevante para las zonas de producción remotas, donde una carga de retorno es menos segura que en los corredores con base en Java.
Retrasos Puerto-Hinterland que Incrementan los Costos Logísticos Generales de Contenedores
La expansión terminal por sí sola no puede resolver los retrasos en todo el mercado de contenedor completo (FCL) de Indonesia. No se espera que la conexión vial de Patimban con la red de carreteras nacionales esté lista hasta mediados de 2027, lo que limita la capacidad del puerto para atraer carga desde Tanjung Priok en el corto plazo[3]. Tanjung Emas reportó un mayor rendimiento internacional a principios de 2026, pero las colas de buques y el movimiento de carga más lento aún afectaron la cadena logística más amplia. Se necesitan inversiones coordinadas en carreteras, ferrocarriles, depósitos y sistemas digitales para reducir estos retrasos. La profundidad limitada del canal, la disponibilidad de grúas y el suministro eléctrico crean restricciones relacionadas en Papúa, Maluku y otras áreas remotas. La complejidad aduanera puede añadir mayor fricción donde los sistemas de documentación no se utilizan de manera consistente entre las agencias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Flujo Comercial: Los Volúmenes Interinsulares Lideran, el FCL Internacional se Acelera Más Rápido
Los servicios domésticos e interinsulares representaron el 65,89% de la participación del mercado de contenedor completo (FCL) de Indonesia en 2025. El programa Peaje Marítimo atendió 104 puertos en 2025 y recibió IDR 623,4 mil millones (37,40 millones de USD) en subsidios. Su asignación para 2026 cambió a IDR 525,0 mil millones (31,50 millones de USD) bajo un mecanismo de consignación de carga. El programa puede abrir rutas comercialmente viables a operadores privados a medida que la demanda se consolida. La carga de retorno representó solo el 31% de los volúmenes del Peaje Marítimo en 2025, lo que evidencia el desafío de reunir carga en la dirección inversa.
Los servicios internacionales son el flujo comercial de mayor crecimiento, con una CAGR proyectada del 8,94% de 2026 a 2031. Los servicios internacionales transportan materias primas y bienes de capital en el tramo de importación, así como productos procesados en el tramo de exportación. Esta combinación requiere que los transportistas gestionen tanto la demanda industrial regular como los desequilibrios de las rutas comerciales. El mercado de contenedor completo (FCL) de Indonesia puede beneficiarse donde los operadores puedan combinar volúmenes de salida y asegurar carga de retorno confiable. Ese requisito puede seguir siendo central para las decisiones de inversión privada en rutas orientales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Contenedor: Base de Contenedores Secos, Volúmenes Refrigerados en Aceleración
Los contenedores secos representaron el 82,37% del tamaño del mercado de contenedor completo (FCL) de Indonesia en 2025. Java y Sumatra ofrecen mayores rendimientos en contenedores refrigerados porque cuentan con instalaciones de almacenamiento en frío más desarrolladas y logística conforme. El manejo farmacéutico se está volviendo más exigente a medida que los proveedores de servicios cumplen con los requisitos de Buenas Prácticas de Distribución. Estos requisitos pueden favorecer a los operadores con procedimientos de manejo validados y equipos adecuados.
Se espera que los contenedores refrigerados registren una CAGR del 9,45% hasta 2031, la tasa más alta entre los tipos de contenedores. La distribución farmacéutica, los productos del mar, los alimentos procesados y la logística de programas de nutrición respaldan la demanda de capacidad con control de temperatura. El 30% de los envíos farmacéuticos aún enfrenta problemas de almacenamiento a temperatura controlada durante el tránsito. Esta brecha genera demanda de servicios de contenedores refrigerados más consistentes en los corredores orientales. El mercado de contenedor completo (FCL) de Indonesia tiene, por tanto, espacio para capacidad especializada incluso cuando los contenedores secos siguen siendo la base principal de volumen.
Por Tamaño de Contenedor: El Estándar de 40 Pies Consolida la Eficiencia de Escala
El formato de 40 pies representó el 59,76% del tamaño del mercado de contenedor completo (FCL) de Indonesia en 2025. También se prevé que registre una CAGR del 8,39% hasta 2031, la tasa más rápida entre los formatos de tamaño. Los cargadores están consolidando la carga en unidades más grandes para movimientos interinsulares y de exportación. Los contenedores más grandes pueden mejorar la economía de los espacios en buque cuando los horarios y las operaciones portuarias son confiables. Los puertos secos de zonas industriales, incluido Cikarang, apoyan la agregación de carga antes de la exportación.
El formato de 20 pies sigue siendo útil para envíos más pequeños, carga peligrosa y puertos con limitaciones de muelle o grúa. Su posición relativa está bajo presión a medida que mejoran la infraestructura y las redes de transportistas. Los requisitos de verificación del peso de los contenedores también refuerzan el valor de las prácticas de carga planificadas y conformes. Estas condiciones favorecen los envíos pesados en FCL donde la densidad de carga y los requisitos de manejo lo permiten.
Por Industria de Usuario Final: La Manufactura Ancla los Volúmenes, la Salud Eleva el Valor
Los usuarios de manufactura e industrial representaron el 23,46% de la participación del mercado de contenedor completo (FCL) de Indonesia en 2025. El comercio minorista y los bienes de consumo, junto con los alimentos y bebidas, siguen siendo fuentes sustanciales de carga para la distribución doméstica. Los envíos automotrices se beneficiaron de la terminal de vehículos de Patimban, que manejó 204.774 vehículos en 2025. Los productos químicos, petroquímicos, electrónicos y bienes eléctricos requieren contenedores especializados y cumplimiento de normativas de mercancías peligrosas. La agricultura y la silvicultura generan altos volúmenes, pero enfrentan mayor exposición al reposicionamiento de contenedores vacíos en las rutas orientales.
Se prevé que la salud y los productos farmacéuticos registren una CAGR del 10,87% hasta 2031, la tasa más alta entre las industrias de usuarios finales. La logística sanitaria necesita manejo documentado y con control de temperatura, lo que puede convertir el transporte farmacéutico en un servicio FCL de mayor valor. La manufactura sigue proporcionando la mayor base de volumen porque la inversión en producción está concentrada en centros industriales. La carga de proyectos y el equipo energético siguen siendo una oportunidad especializada para los transitarios con capacidades de manejo adecuadas. Estas diversas necesidades de carga amplían la base de clientes del mercado de contenedor completo (FCL) de Indonesia sin reducir la importancia de la demanda manufacturera.
Análisis Geográfico
Java, incluida Yakarta y su área circundante, representó el 67,34% de la participación del mercado de contenedor completo (FCL) de Indonesia en 2025. La concentración manufacturera, la demanda de los consumidores y la infraestructura de puertos de entrada mantienen a la isla en el centro de los flujos nacionales de contenedores. La Terminal 2 Petikemas inició operaciones en Tanjung Priok en agosto de 2026 con un muelle de 517,5 m y 98.700 m² de espacio de patio. Las adiciones de capacidad planificadas en Tanjung Priok y Patimban pueden cambiar la estructura de precios y servicios de los puertos de entrada de Java.
Sumatra y Kalimantan tienen patrones de contenedores moldeados más por los desequilibrios comerciales que por los límites de capacidad de los puertos de entrada. Sumatra exporta aceite de palma, caucho, café y carbón, pero la carga contenedorizada entrante es insuficiente para igualar esos flujos. Este desequilibrio contribuye a la disponibilidad de contenedores vacíos y a los costos de flete. La unidad CNC de CMA CGM introdujo el servicio BBX3 desde Kuala Tanjung hacia el sur de China en mayo de 2026. El Puerto de Panjang registró un crecimiento del 17,4% en el rendimiento de contenedores durante el primer semestre de 2026. Kalimantan está vinculado al carbón, el aceite de palma, los derivados de la madera y una creciente proporción de producción procesada proveniente de la inversión en industrias de transformación.
Sulawesi es la región de más rápido crecimiento del mercado de contenedor completo (FCL) de Indonesia, con una CAGR proyectada del 9,89% hasta 2031. Los nuevos servicios y los Proyectos Estratégicos Nacionales respaldan sus volúmenes de carga. Bali y Nusa Tenggara generan demanda de alimentos, artesanías y cadenas de suministro vinculadas al turismo. Papúa y Maluku siguen siendo oportunidades a largo plazo respaldadas por las rutas del Peaje Marítimo y los movimientos de carga de proyectos agrícolas. El mercado de contenedor completo (FCL) de Indonesia enfrenta canales poco profundos, grúas limitadas y suministro eléctrico inestable en estas regiones. Estos límites operativos hacen que el crecimiento dependa más de la infraestructura pública y el apoyo político que en Java.
Panorama Competitivo
El mercado de contenedor completo (FCL) de Indonesia está fragmentado. Las alianzas internacionales influyen en las condiciones de capacidad y tarifas en las rutas de ultramar. Los transportistas domésticos compiten a través de la cobertura interinsular, la experiencia operativa local y el conocimiento regulatorio. La Cooperación Gemini incluye a Maersk y Hapag-Lloyd, mientras que la Alianza Premier incluye a ONE, HMM y Yang Ming. MSC, CMA CGM, COSCO, Evergreen, ZIM y Wan Hai también sirven rutas internacionales relevantes. La confiabilidad del servicio, la reserva digital, la utilización de buques y el seguimiento de carga se han convertido en requisitos fundamentales en lugar de características opcionales.
Lanzamientos de servicios específicos incrementaron la actividad competitiva en el primer semestre de 2026. MSC inició el primer servicio de línea internacional programado de Patimban en julio de 2026, conectando el puerto con Singapur, Port Klang, Laem Chabang y Hong Kong. COSCO introdujo el servicio ECNX conectando Yakarta con Shanghái y Ningbo en abril de 2026. La unidad CNC de CMA CGM lanzó su servicio de Kuala Tanjung hacia el sur de China en mayo de 2026[4]. ONE mejoró su servicio Tailandia-Indonesia 1 en abril de 2026, creando una conexión directa entre Yakarta, Vietnam y Tailandia. Estos movimientos ofrecen más opciones de enrutamiento para los cargadores e incrementan la competencia entre los puertos de entrada.
Samudera Indonesia planificó 200 millones de USD en gastos de capital en febrero de 2026 para buques, revisado posteriormente a 300 millones de USD, una terminal en Patimban y un astillero en Madura. PT TEMAS asignó IDR 2,5 billones (151,5 millones de USD) para buques, equipos e infraestructura portuaria en junio de 2026. Los transitarios, incluidos DHL Global Forwarding, Kuehne+Nagel y DSV, agregan demanda en las rutas comerciales de Indonesia. DHL comprometió más de 20 millones de USD para instalaciones en Yakarta y más de 10 millones de USD para instalaciones en Surabaya en 2025.
Líderes de la Industria de Contenedor Completo (FCL) de Indonesia
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
-
PT Salam Pacific Indonesia Lines (SPIL)
-
Meratus Group
-
PT TEMAS Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Pelindo lanzó la Terminal 2 Petikemas (T2 Petikemas) en Tanjung Priok, Yakarta, añadiendo un muelle de 517,5 m y 98.700 m² de patio como parte de la estrategia PINP que apunta a 20 nuevos corredores de transporte marítimo interinsular.
- Agosto de 2026: CMA CGM exploró una colaboración estratégica con Cikarang Dry Port (CDP) y su subsidiaria CCIS, incluida la coordinación para el primer envío en contenedor de VinFast a través del puerto seco, con el objetivo de fortalecer la conectividad FCL entre el puerto y el hinterland para la carga automotriz internacional en el Gran Yakarta.
- Abril de 2026: ONE mejoró su servicio Tailandia Indonesia 1 (TID1) a partir de abril de 2026, reemplazando Surabaya con Singapur y Ciudad Ho Chi Minh, creando un corredor FCL directo Yakarta–Vietnam–Tailandia y mejorando la conectividad comercial bilateral entre Indonesia y Vietnam.
- Junio de 2025: DHL Express Indonesia desplegó 28 vehículos eléctricos para entregas de última milla. Invirtió más de 20 millones de USD en instalaciones de puerta de enlace en Yakarta y más de 10 millones de USD en instalaciones de puerta de enlace en Surabaya para desarrollar capacidad de transitaria FCL en los segmentos de carga premium de salud y vehículos eléctricos.


Alcance del Informe del Mercado de Contenedor Completo (FCL) de Indonesia
| FCL Doméstico / Interinsular | |
| FCL Internacional | Flujo de Importación |
| Flujo de Exportación |
| Contenedores Secos |
| Contenedores Refrigerados |
| Contenedores Cisterna |
| Contenedores de Equipo Especial |
| Contenedores de 20 Pies |
| Contenedores de 40 Pies |
| Manufactura e Industrial |
| Comercio Minorista y Bienes de Consumo |
| Alimentos y Bebidas |
| Automotriz y Componentes |
| Productos Químicos y Petroquímicos |
| Electrónica y Bienes Eléctricos |
| Agricultura y Silvicultura |
| Salud y Productos Farmacéuticos |
| Otros Usuarios Finales |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papúa e Islas Maluku |
| Por Flujo Comercial | FCL Doméstico / Interinsular | |
| FCL Internacional | Flujo de Importación | |
| Flujo de Exportación | ||
| Por Tipo de Contenedor | Contenedores Secos | |
| Contenedores Refrigerados | ||
| Contenedores Cisterna | ||
| Contenedores de Equipo Especial | ||
| Por Tamaño de Contenedor | Contenedores de 20 Pies | |
| Contenedores de 40 Pies | ||
| Por Industria de Usuario Final | Manufactura e Industrial | |
| Comercio Minorista y Bienes de Consumo | ||
| Alimentos y Bebidas | ||
| Automotriz y Componentes | ||
| Productos Químicos y Petroquímicos | ||
| Electrónica y Bienes Eléctricos | ||
| Agricultura y Silvicultura | ||
| Salud y Productos Farmacéuticos | ||
| Otros Usuarios Finales | ||
| Por Región | Java (Yakarta y BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali y Nusa Tenggara | ||
| Región de Papúa e Islas Maluku | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios de contenedor completo en Indonesia?
Se proyecta que el mercado de contenedor completo (FCL) de Indonesia registre una CAGR del 6,45% de 2026 a 2031.
¿Cuál es el flujo comercial más grande para los servicios de contenedor completo en Indonesia?
Los movimientos domésticos e interinsulares representaron el 65,89% en 2025, lo que refleja la escala del comercio en todo el archipiélago. Se prevé que los servicios internacionales registren una CAGR del 8,94% a medida que las exportaciones manufactureras requieren más movimientos de contenedores programados.
¿Qué tipo de contenedor está creciendo más rápido en Indonesia?
Se prevé que los contenedores refrigerados registren una CAGR del 9,45% hasta 2031, respaldados por la logística farmacéutica, de productos del mar, alimentos procesados y programas de nutrición. Los contenedores secos representaron el 82,37% del valor de 2025, por lo que el crecimiento especializado de los contenedores refrigerados se desarrolla desde una base mucho más pequeña.
¿Qué región de Indonesia está creciendo más rápido en servicios FCL?
Se proyecta que Sulawesi registre una CAGR del 9,89% hasta 2031, respaldada por incorporaciones de servicios y demanda de logística de proyectos. Su caso de crecimiento difiere del de Java porque depende más directamente del desarrollo de la red oriental y la carga de proyectos estratégicos.
¿Cuál es la principal restricción logística para los exportadores en el este de Indonesia?
El reposicionamiento de contenedores vacíos es una restricción importante porque los volúmenes de carga de retorno suelen ser insuficientes para equilibrar los flujos de salida. Las cifras del Peaje Marítimo para 2025 mostraron 9.103 TEUs de carga de salida y 4.039 TEUs de carga de retorno, lo que refuerza la magnitud del desequilibrio.
¿Por qué los contenedores de 40 pies están ganando importancia en Indonesia?
El formato de 40 pies representó el 59,76% en 2025 y está creciendo a una CAGR del 8,39% a medida que los cargadores consolidan la carga para rutas interinsulares y de exportación. La mejora de las operaciones portuarias y la agregación de carga en los puertos secos industriales respalda esta preferencia, donde las características de la carga lo permiten.


 Sus datos están seguros y nunca se venden ni se comparten.
