
Taille et Part du Marché du Chargement Complet de Conteneurs (FCL) en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.32 Milliards de dollars |
| Taille du Marché (2026) | 5.72 Milliards de dollars |
| Taille du Marché (2031) | 7.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.45 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Chargement Complet de Conteneurs (FCL) en Indonésie par Mordor Intelligence
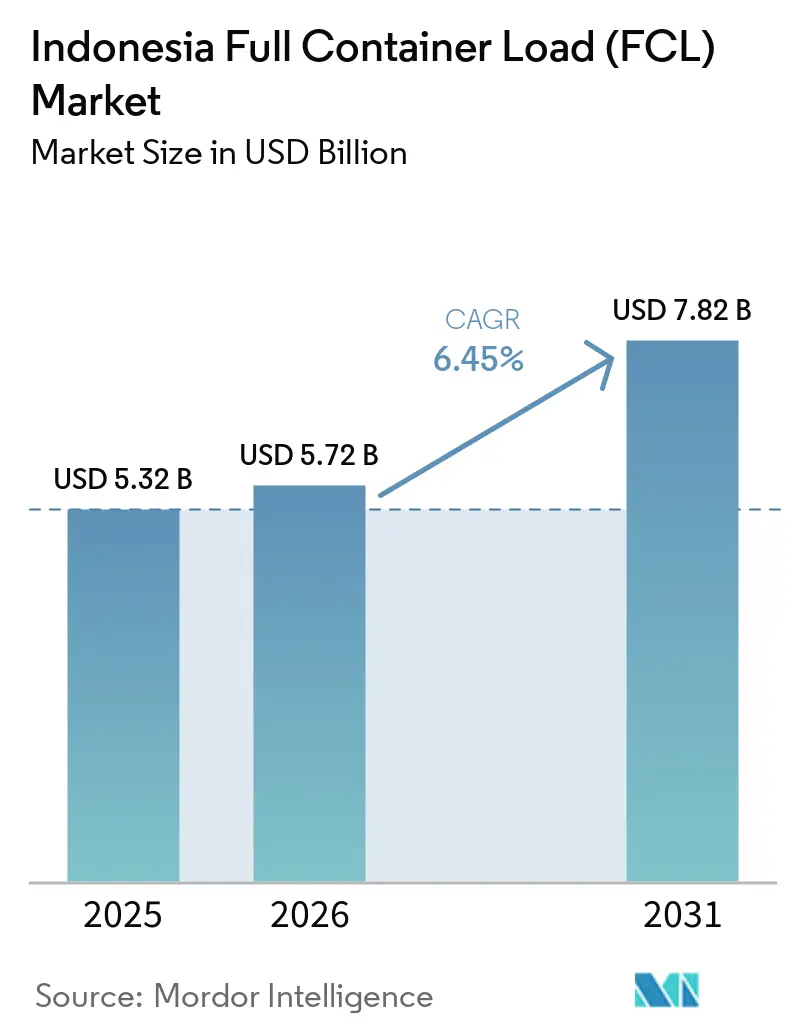
La taille du marché du chargement complet de conteneurs (FCL) en Indonésie était évaluée à 5,32 milliards USD en 2025 et devrait croître de 5,72 milliards USD en 2026 pour atteindre 7,82 milliards USD d'ici 2031, à un CAGR de 6,45 % durant la période de prévision de 2026 à 2031.
Le marché du chargement complet de conteneurs (FCL) en Indonésie est soutenu par l'augmentation de l'utilisation des conteneurs, les investissements dans la transformation industrielle et les échanges commerciaux entre les îles d'Indonésie, où les schémas de fret varient fortement selon le corridor, la base d'exportation et la capacité de manutention locale. Les exportations manufacturières accroissent le besoin de transport en conteneur complet planifié avec des exigences de manutention définies, car les cargaisons industrielles présentent des délais, des emballages et des conditions de livraison plus constants que de nombreuses expéditions de matières premières non transformées. Les investissements portuaires élargissent les capacités aux principaux points d'entrée et améliorent la viabilité commerciale des services au-delà de Java. Cependant, les gains à l'échelle nationale restent tributaires des liaisons pratiques entre les terminaux, les zones industrielles, les dépôts et les marchés de destination. La documentation numérique et la coordination des navires peuvent réduire les formalités administratives répétées et améliorer la visibilité des expéditions, aidant les transporteurs et les chargeurs à planifier la libération des conteneurs, le traitement douanier et la collecte intérieure avec moins d'interventions manuelles. Le repositionnement des conteneurs vides, les liaisons routières et les procédures douanières limitent encore la capacité du marché du chargement complet de conteneurs (FCL) en Indonésie à convertir la demande de cargaison en mouvements de conteneurs efficaces, en particulier lorsque le fret de retour ne compense pas le coût du rapatriement des équipements vers les hubs occidentaux.
Principaux Enseignements du Rapport
- Par flux commercial, les services domestiques et inter-îles détenaient 65,89 % de la part du marché du chargement complet de conteneurs (FCL) en Indonésie en 2025, tandis que les services internationaux devraient enregistrer un CAGR de 8,94 % jusqu'en 2031.
- Par type de conteneur, les conteneurs secs détenaient 82,37 % de la part du marché du chargement complet de conteneurs (FCL) en Indonésie en 2025, tandis que les conteneurs réfrigérés devraient se développer à un CAGR de 9,45 % jusqu'en 2031.
- Par taille de conteneur, les conteneurs de 40 pieds représentaient 59,76 % de la taille du marché du chargement complet de conteneurs (FCL) en Indonésie en 2025 et devraient enregistrer un CAGR de 8,39 % jusqu'en 2031.
- Par secteur d'utilisateur final, les utilisateurs de la fabrication et de l'industrie détenaient 23,46 % de la taille du marché du chargement complet de conteneurs (FCL) en Indonésie en 2025, tandis que la santé et les produits pharmaceutiques devraient se développer à un CAGR de 10,87 % jusqu'en 2031.
- Par zone géographique, Java, incluant Jakarta et BOD, détenait 67,34 % du marché du chargement complet de conteneurs (FCL) en Indonésie en 2025, tandis que Sulawesi devrait enregistrer un CAGR de 9,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché du Chargement Complet de Conteneurs (FCL) en Indonésie
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance de la Conteneurisation dans les Volumes FCL Domestiques et à l'Export | +1.8% | Mondial, concentré à Java et Sumatra | Moyen terme (2 à 4 ans) |
| Expansion Portuaire en Capacité et Efficacité de Manutention des Conteneurs | +1.5% | National, avec des gains précoces à Jakarta, Surabaya et au nord de Sumatra | Moyen terme (2 à 4 ans) |
| Investissement Industriel dans les Cargaisons Conteneurisées Orientées à l'Export | +1.2% | Centré sur Java, avec des retombées vers Sumatra et Kalimantan | Moyen terme (2 à 4 ans) |
| Numérisation de la Coordination Port-Arrière-Pays et de la Visibilité des Expéditions | +0.7% | National, porté par le Grand Jakarta et Surabaya | Court terme (≤ 2 ans) |
| Développement du Tol Laut en Indonésie orientale : Connectivité | +0.5% | Sulawesi, Papouasie, Moluques et Nusa Tenggara | Long terme (≥ 4 ans) |
| Demande de Conteneurs Réfrigérés dans le Transport Maritime de Conteneurs Spécialisés | +0.4% | Sumatra et Java, avec une pertinence nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Croissance de la Conteneurisation Augmente les Volumes FCL Domestiques et à l'Export
Les cargaisons domestiques se déplacent de la manutention en vrac vers les mouvements conteneurisés, créant des réservations qui ne dépendent pas uniquement de la croissance globale des échanges commerciaux. TPK Semarang a enregistré une augmentation de 13,7 % en glissement annuel des conteneurs à l'export, atteignant 189 162 EVP de janvier à mai 2026. De plus en plus de fabricants choisissent des expéditions en conteneur complet dédié à mesure que la fréquence des services et la fiabilité s'améliorent dans les ports secondaires. Ce changement offre au marché du chargement complet de conteneurs (FCL) en Indonésie une base de demande plus stable que les flux de cargaisons liés principalement aux prix des matières premières. Il soutient également la planification des capacités, car les opérateurs peuvent aligner le déploiement des navires sur les expéditions industrielles récurrentes.
L'Expansion Portuaire Améliore la Capacité et l'Efficacité de Manutention des Conteneurs
La nouvelle capacité des terminaux modifie la structure de l'offre du marché du chargement complet de conteneurs (FCL) en Indonésie. Pelindo a commencé à exploiter le Terminal 2 Petikemas à Tanjung Priok en août 2026, ajoutant un quai de 517,5 m et 98 700 m² d'espace de parc[1]. Le plan Indonesia Network Pendulum de Pelindo cible également 20 corridors de transport maritime inter-îles, dont 7 prévus d'ici fin 2026. Patimban dispose d'une capacité installée initiale de 200 000 EVP et devrait être étendue à 600 000 EVP lors de sa prochaine phase. Des points d'entrée supplémentaires peuvent réduire la dépendance à un seul hub, mais leur bénéfice dépend des liaisons routières, ferroviaires et des dépôts. L'investissement dans les ports secondaires est donc important car il détermine si la nouvelle capacité supprime les goulets d'étranglement ou les déplace vers l'intérieur des terres.
L'Investissement Industriel Accroît la Demande de Cargaisons Conteneurisées Orientées à l'Export
Le développement industriel augmente le volume de cargaisons nécessitant un transport en conteneur complet contrôlé. Le secteur manufacturier indonésien a dépassé la croissance économique nationale au deuxième trimestre 2026 et a contribué à hauteur de 0,97 point de pourcentage à la croissance nationale. 1 236 entreprises industrielles entrant en construction en 2025 ont commencé leur production début 2026, et 551 900 milliards IDR (33,11 milliards USD) d'investissements dans la transformation hors pétrole et gaz sont entrés en phase de production. Ces produits nécessitent des délais de transit fiables et des spécifications de cargaison précises, ce qui fait de l'investissement industriel une source durable de demande pour le marché du chargement complet de conteneurs (FCL) en Indonésie.
La Numérisation Améliore la Coordination Port-Arrière-Pays et la Visibilité des Expéditions
Les systèmes numériques peuvent réduire les frictions dans la chaîne documentaire du marché du chargement complet de conteneurs (FCL) en Indonésie. Les services du Guichet Unique National d'Indonésie consolident les processus d'exportation et d'importation via un cadre de soumission unique. Ce cadre était opérationnel dans 41 ports et 21 aéroports en septembre 2026[2]. Inaportnet, le système électronique, prend en charge le reporting des navires et la facturation unique dans les principaux ports, tandis que l'intégration de Tanjung Priok progresse. Le Règlement Présidentiel n° 41 de 2026 renforce la gouvernance logistique nationale dans le cadre de l'INSW. De meilleures liaisons entre les douanes, les ports et les prestataires logistiques peuvent limiter les dépôts répétés et rendre le traitement des conteneurs plus prévisible.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déséquilibres de Conteneurs Vides Augmentant les Coûts de Repositionnement et de Fret Retour | -0.8% | Indonésie orientale et Sumatra | Long terme (≥ 4 ans) |
| Retards Port-Arrière-Pays Augmentant les Coûts Logistiques des Conteneurs | -0.5% | Grand Jakarta, Surabaya et ports secondaires de Java | Moyen terme (2 à 4 ans) |
| Lacunes d'Infrastructure Régionale Limitant l'Accessibilité des Conteneurs | -0.4% | Papouasie, Moluques, Nusa Tenggara et l'intérieur de Kalimantan | Long terme (≥ 4 ans) |
| Complexité Douanière et Documentaire Augmentant les Frictions de Traitement | -0.3% | National, notamment Tanjung Priok et Belawan | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Déséquilibres de Conteneurs Vides Augmentent les Coûts de Repositionnement et de Fret Retour
Les déséquilibres commerciaux est-ouest demeurent un problème de coût persistant pour le marché du chargement complet de conteneurs (FCL) en Indonésie. Cela indique que les taux de remplissage est-ouest restent proches de 30 %, laissant de nombreux conteneurs retourner vides depuis les ports orientaux. Les données PELNI pour 2025 ont montré 9 103 EVP de cargaison sortante et 4 039 EVP de cargaison de retour sur les routes Tol Laut. Ce déséquilibre a augmenté les dépenses de repositionnement et alourdi les charges de fret pour les exportateurs. Des recherches académiques identifient également la structure du marché et les frets retour vides comme des facteurs importants dans l'efficacité des coûts du transport routier. Cette contrainte est particulièrement pertinente pour les zones de production éloignées, où un chargement de retour est moins certain que sur les corridors basés à Java.
Les Retards Port-Arrière-Pays Augmentent les Coûts Logistiques Globaux des Conteneurs
L'expansion des terminaux seule ne peut pas résoudre les retards dans l'ensemble du marché du chargement complet de conteneurs (FCL) en Indonésie. La liaison routière de Patimban vers le réseau routier national n'est pas attendue avant mi-2027, limitant la capacité du port à attirer des cargaisons loin de Tanjung Priok à court terme[3]. Tanjung Emas a enregistré un débit international plus élevé début 2026, mais les files d'attente de navires et le ralentissement des mouvements de cargaisons ont continué d'affecter la chaîne logistique élargie. Des investissements coordonnés dans les routes, le rail, les dépôts et le numérique sont nécessaires pour réduire ces retards. La profondeur limitée des chenaux, la disponibilité des grues et l'alimentation électrique créent des contraintes connexes en Papouasie, aux Moluques et dans d'autres zones éloignées. La complexité douanière peut ajouter des frictions supplémentaires là où les systèmes de documentation ne sont pas utilisés de manière cohérente entre les agences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Flux Commercial : Les Volumes Inter-Îles Dominent, le FCL International Accélère Plus Vite
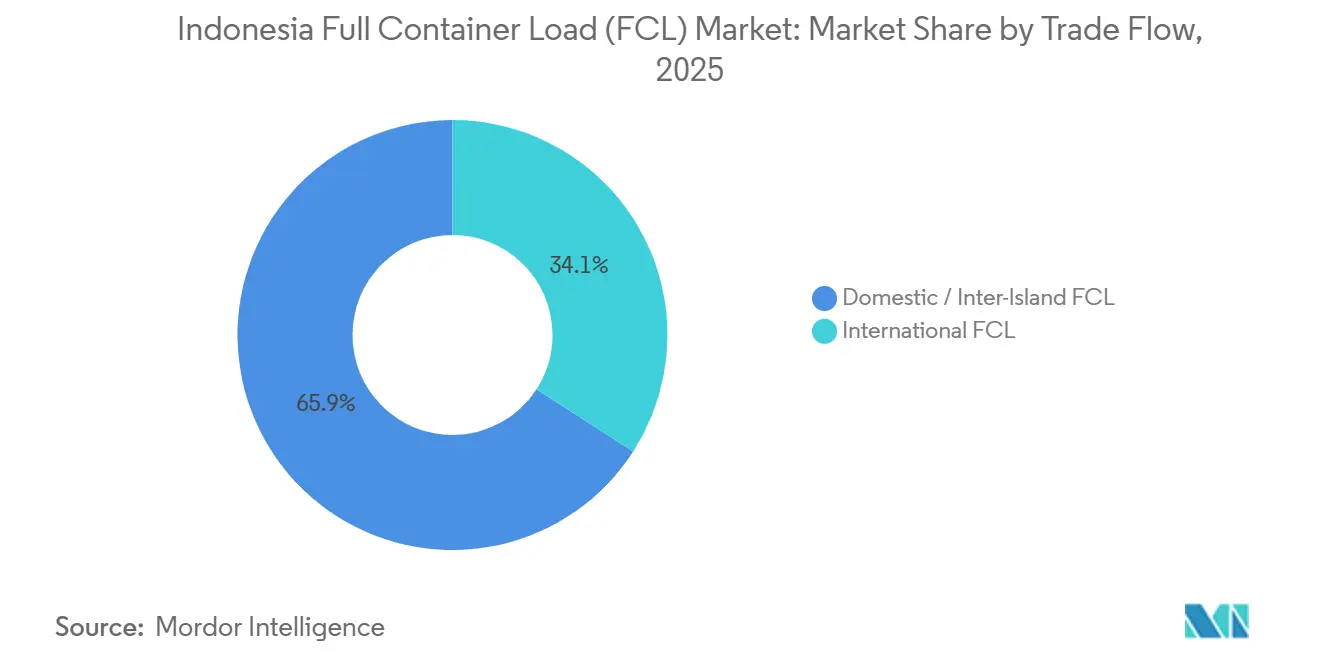
Les services domestiques et inter-îles détenaient 65,89 % de la part du marché du chargement complet de conteneurs (FCL) en Indonésie en 2025. Le programme Tol Laut desservait 104 ports en 2025 et a bénéficié d'un soutien de subvention de 623,4 milliards IDR (37,40 millions USD). Son allocation 2026 a été modifiée à 525,0 milliards IDR (31,50 millions USD) dans le cadre d'un mécanisme de consignation de cargaison. Le programme peut ouvrir des routes commercialement viables aux opérateurs privés à mesure que la demande s'établit. La cargaison de retour ne représentait que 31 % des volumes Tol Laut en 2025, illustrant la difficulté d'assembler des cargaisons dans le sens inverse.
Les services internationaux constituent le flux commercial à la croissance la plus rapide, avec un CAGR de 8,94 % prévu de 2026 à 2031. Les services internationaux transportent des matières premières et des biens d'équipement sur le trajet d'importation ainsi que des produits transformés sur le trajet d'exportation. Ce mix oblige les transporteurs à gérer à la fois la demande industrielle régulière et les déséquilibres des routes commerciales. Le marché du chargement complet de conteneurs (FCL) en Indonésie peut en bénéficier lorsque les opérateurs peuvent combiner les volumes sortants et sécuriser des cargaisons de fret retour fiables. Cette exigence pourrait rester centrale dans les décisions d'investissement privé sur les routes orientales.

Par Type de Conteneur : Épine Dorsale des Conteneurs Secs, Volumes Réfrigérés en Accélération
Les conteneurs secs détenaient 82,37 % de la taille du marché du chargement complet de conteneurs (FCL) en Indonésie en 2025. Java et Sumatra offrent de meilleurs rendements réfrigérés car ils disposent d'installations de stockage frigorifique plus développées et de facilités logistiques conformes. La manutention pharmaceutique devient plus exigeante à mesure que les prestataires de services respectent les exigences des Bonnes Pratiques de Distribution. Ces exigences peuvent favoriser les opérateurs disposant de procédures de manutention et d'équipements validés.
Les conteneurs réfrigérés devraient enregistrer un CAGR de 9,45 % jusqu'en 2031, le taux le plus élevé parmi les types de conteneurs. La distribution pharmaceutique, les produits de la mer, les aliments transformés et la logistique des programmes nutritionnels soutiennent la demande de capacité à température contrôlée. 30 % des expéditions pharmaceutiques rencontrent encore des problèmes de stockage à température contrôlée durant le transit. Cet écart crée une demande de services réfrigérés plus cohérents dans les corridors orientaux. Le marché du chargement complet de conteneurs (FCL) en Indonésie dispose donc d'une marge pour des capacités spécialisées, même si les conteneurs secs restent la base principale des volumes.
Par Taille de Conteneur : Le Format Standard de 40 Pieds Consolide l'Efficacité d'Échelle
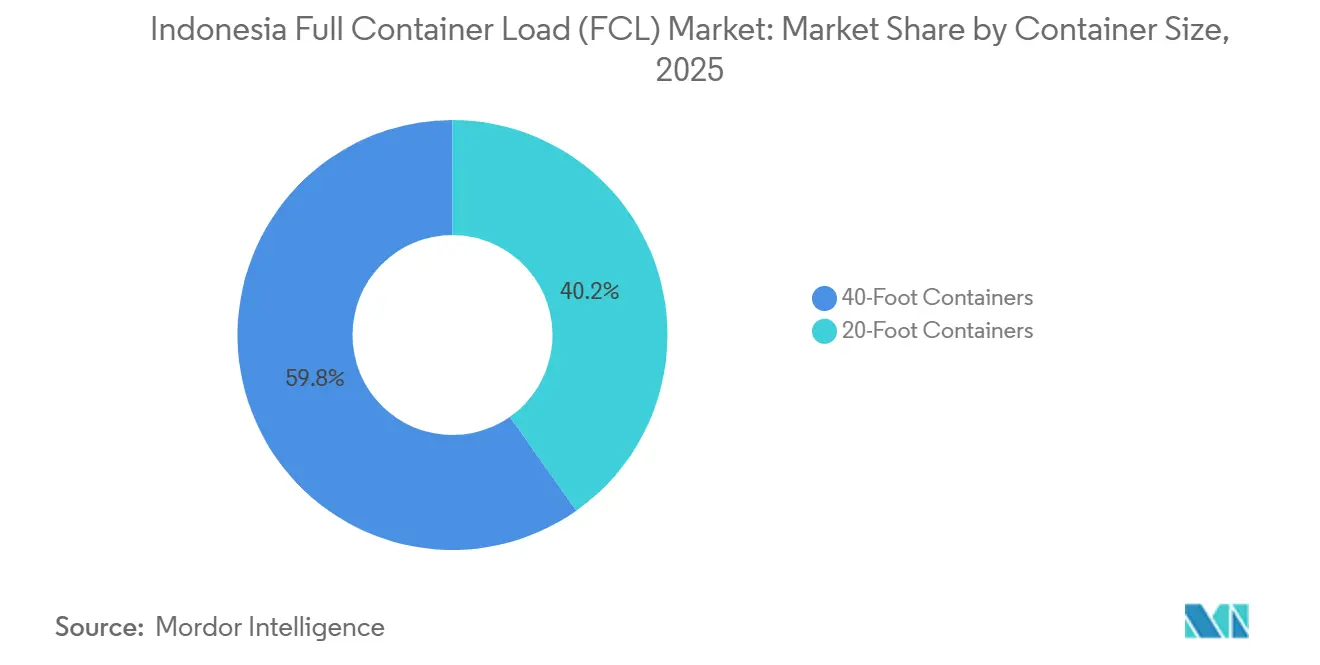
Le format de 40 pieds détenait 59,76 % de la taille du marché du chargement complet de conteneurs (FCL) en Indonésie en 2025. Il devrait également enregistrer un CAGR de 8,39 % jusqu'en 2031, le taux le plus rapide parmi les formats de taille. Les chargeurs consolident les cargaisons dans des unités plus grandes pour les mouvements inter-îles et à l'export. Les conteneurs plus grands peuvent améliorer l'économie des emplacements de navires lorsque les horaires et les opérations portuaires sont fiables. Les ports secs de zones industrielles, notamment Cikarang, soutiennent l'agrégation des cargaisons avant l'export.
Le format de 20 pieds reste utile pour les petites expéditions, les cargaisons dangereuses et les ports avec des limitations de quai ou de grue. Sa position relative est sous pression à mesure que les infrastructures et les réseaux de transporteurs s'améliorent. Les exigences de vérification du poids des conteneurs renforcent également la valeur des pratiques de chargement planifiées et conformes. Ces conditions favorisent les expéditions FCL lourdes là où la densité de la cargaison et les exigences de manutention le permettent.
Par Secteur d'Utilisateur Final : La Fabrication Ancre les Volumes, la Santé Élève la Valeur
Les utilisateurs de la fabrication et de l'industrie détenaient 23,46 % de la part du marché du chargement complet de conteneurs (FCL) en Indonésie en 2025. Le commerce de détail et les biens de consommation, ainsi que l'alimentation et les boissons, restent des sources de cargaison importantes pour la distribution domestique. Les expéditions automobiles ont bénéficié du terminal de véhicules de Patimban, qui a traité 204 774 véhicules en 2025. Les produits chimiques, pétrochimiques, électroniques et électriques nécessitent des conteneurs spécialisés et le respect des réglementations sur les marchandises dangereuses. L'agriculture et la foresterie génèrent des volumes élevés mais sont davantage exposées au repositionnement de conteneurs vides sur les routes orientales.
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 10,87 % jusqu'en 2031, le taux le plus élevé parmi les secteurs d'utilisateurs finaux. La logistique de santé nécessite une manutention documentée et à température contrôlée, ce qui peut transformer le transport pharmaceutique en un service FCL à plus haute valeur ajoutée. La fabrication fournit toujours la plus grande base de volumes car les investissements de production sont concentrés dans les centres industriels. Les cargaisons de projet et les équipements énergétiques restent une opportunité spécialisée pour les transitaires disposant de capacités de manutention appropriées. Ces besoins variés en cargaisons élargissent la base de clientèle du marché du chargement complet de conteneurs (FCL) en Indonésie sans réduire l'importance de la demande manufacturière.
Analyse Géographique
Java, incluant Jakarta et sa zone environnante, détenait 67,34 % de la part du marché du chargement complet de conteneurs (FCL) en Indonésie en 2025. La concentration manufacturière, la demande des consommateurs et les infrastructures de points d'entrée maintiennent l'île au centre des flux de conteneurs nationaux. Le Terminal 2 Petikemas a commencé ses opérations à Tanjung Priok en août 2026 avec un quai de 517,5 m et 98 700 m² d'espace de parc. Les ajouts de capacité prévus à Tanjung Priok et Patimban peuvent modifier la structure tarifaire et de service des points d'entrée de Java.
Sumatra et Kalimantan ont des schémas de conteneurs façonnés davantage par les déséquilibres commerciaux que par les limites de capacité des points d'entrée. Sumatra exporte de l'huile de palme, du caoutchouc, du café et du charbon, mais les cargaisons conteneurisées entrantes sont insuffisantes pour correspondre à ces flux. Ce déséquilibre s'ajoute à la disponibilité des conteneurs vides et aux coûts de fret. L'unité CNC de CMA CGM a lancé le service BBX3 de Kuala Tanjung vers le sud de la Chine en mai 2026. Le port de Panjang a enregistré une croissance de 17,4 % du débit de conteneurs au cours du premier semestre 2026. Kalimantan est lié au charbon, à l'huile de palme, aux dérivés du bois et à une part croissante de production transformée issue des investissements en aval.
Sulawesi est la partie régionale à la croissance la plus rapide du marché du chargement complet de conteneurs (FCL) en Indonésie, avec un CAGR projeté de 9,89 % jusqu'en 2031. De nouveaux services et des Projets Stratégiques Nationaux soutiennent ses volumes de cargaison. Bali et Nusa Tenggara génèrent une demande provenant des chaînes d'approvisionnement liées à l'alimentation, à l'artisanat et au tourisme. La Papouasie et les Moluques restent des opportunités à plus long terme soutenues par les routes Tol Laut et les mouvements de cargaisons des domaines alimentaires. Le marché du chargement complet de conteneurs (FCL) en Indonésie est confronté à des chenaux peu profonds, à des grues limitées et à une alimentation électrique instable dans ces régions. Ces limites opérationnelles rendent la croissance plus dépendante des infrastructures publiques et du soutien politique qu'à Java.
Paysage Concurrentiel
Le marché du chargement complet de conteneurs (FCL) en Indonésie est fragmenté. Les alliances internationales influencent les conditions de capacité et de tarifs sur les routes internationales. Les transporteurs domestiques se font concurrence par la couverture inter-îles, l'expérience opérationnelle locale et la familiarité réglementaire. La Coopération Gemini comprend Maersk et Hapag-Lloyd, tandis que la Premier Alliance comprend ONE, HMM et Yang Ming. MSC, CMA CGM, COSCO, Evergreen, ZIM et Wan Hai desservent également des routes internationales pertinentes. La fiabilité du service, la réservation numérique, l'utilisation des navires et le suivi des cargaisons sont devenus des exigences fondamentales plutôt que des fonctionnalités optionnelles.
Des lancements de services spécifiques ont intensifié l'activité concurrentielle au premier semestre 2026. MSC a lancé le premier service de ligne internationale régulier de Patimban en juillet 2026, reliant le port à Singapour, Port Klang, Laem Chabang et Hong Kong. COSCO a introduit le service ECNX reliant Jakarta à Shanghai et Ningbo en avril 2026. L'unité CNC de CMA CGM a lancé son service de Kuala Tanjung vers le sud de la Chine en mai 2026[4]. ONE a amélioré son service Thaïlande-Indonésie 1 en avril 2026, créant une connexion directe Jakarta–Vietnam–Thaïlande. Ces mouvements offrent davantage de choix d'acheminement aux chargeurs et intensifient la concurrence entre les points d'entrée.
Samudera Indonesia a planifié 200 millions USD de dépenses d'investissement en février 2026 pour des navires, révisées ultérieurement à 300 millions USD, un terminal à Patimban et un chantier naval à Madura. PT TEMAS a alloué 2 500 milliards IDR (151,5 millions USD) pour des navires, des équipements et des infrastructures portuaires en juin 2026. Les transitaires, notamment DHL Global Forwarding, Kuehne+Nagel et DSV, agrègent la demande sur les routes commerciales indonésiennes. DHL s'est engagé à investir plus de 20 millions USD pour les installations de Jakarta et plus de 10 millions USD pour les installations de Surabaya en 2025.
Leaders du Secteur du Chargement Complet de Conteneurs (FCL) en Indonésie
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
-
PT Salam Pacific Indonesia Lines (SPIL)
-
Meratus Group
-
PT TEMAS Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Août 2026 : Pelindo a lancé le Terminal 2 Petikemas (T2 Petikemas) à Tanjung Priok, Jakarta, ajoutant un quai de 517,5 m et 98 700 m² de parc dans le cadre de la stratégie PINP ciblant 20 nouveaux corridors de transport maritime inter-îles.
- Août 2026 : CMA CGM a exploré une collaboration stratégique avec Cikarang Dry Port (CDP) et sa filiale CCIS, incluant la coordination pour la première expédition de conteneurs de VinFast via le port sec, visant à renforcer la connectivité FCL port-arrière-pays pour les cargaisons automobiles internationales dans le Grand Jakarta.
- Avril 2026 : ONE a amélioré son service Thaïlande Indonésie 1 (TID1) à compter d'avril 2026, remplaçant Surabaya par Singapour et Hô Chi Minh-Ville, créant un corridor FCL direct Jakarta–Vietnam–Thaïlande et améliorant la connectivité commerciale bilatérale Indonésie-Vietnam.
- Juin 2025 : DHL Express Indonésie a déployé 28 véhicules électriques pour les livraisons du dernier kilomètre. Elle a investi plus de 20 millions USD dans les installations de la plateforme de Jakarta et plus de 10 millions USD dans les installations de la plateforme de Surabaya pour développer la capacité de transit FCL dans les segments de cargaisons premium de santé et de véhicules électriques.
Périmètre du Rapport sur le Marché du Chargement Complet de Conteneurs (FCL) en Indonésie
| FCL Domestique / Inter-Îles | |
| FCL International | Flux d'Importation |
| Flux d'Exportation |
| Conteneurs Secs |
| Conteneurs Réfrigérés |
| Conteneurs Citernes |
| Conteneurs à Équipement Spécial |
| Conteneurs de 20 Pieds |
| Conteneurs de 40 Pieds |
| Fabrication et Industrie |
| Commerce de Détail et Biens de Consommation |
| Alimentation et Boissons |
| Automobile et Composants |
| Produits Chimiques et Pétrochimiques |
| Électronique et Électrique |
| Agriculture et Foresterie |
| Santé et Produits Pharmaceutiques |
| Autres Utilisateurs Finaux |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et Îles Moluques |
| Par Flux Commercial | FCL Domestique / Inter-Îles | |
| FCL International | Flux d'Importation | |
| Flux d'Exportation | ||
| Par Type de Conteneur | Conteneurs Secs | |
| Conteneurs Réfrigérés | ||
| Conteneurs Citernes | ||
| Conteneurs à Équipement Spécial | ||
| Par Taille de Conteneur | Conteneurs de 20 Pieds | |
| Conteneurs de 40 Pieds | ||
| Par Secteur d'Utilisateur Final | Fabrication et Industrie | |
| Commerce de Détail et Biens de Consommation | ||
| Alimentation et Boissons | ||
| Automobile et Composants | ||
| Produits Chimiques et Pétrochimiques | ||
| Électronique et Électrique | ||
| Agriculture et Foresterie | ||
| Santé et Produits Pharmaceutiques | ||
| Autres Utilisateurs Finaux | ||
| Par Région | Java (Jakarta et BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali et Nusa Tenggara | ||
| Région de Papouasie et Îles Moluques | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les services de chargement complet de conteneurs en Indonésie ?
Le marché du chargement complet de conteneurs (FCL) en Indonésie devrait enregistrer un CAGR de 6,45 % de 2026 à 2031.
Quel est le flux commercial le plus important pour les services de chargement complet de conteneurs en Indonésie ?
Les mouvements domestiques et inter-îles détenaient 65,89 % en 2025, reflétant l'ampleur des échanges commerciaux à travers l'archipel. Les services internationaux devraient enregistrer un CAGR de 8,94 % à mesure que les exportations manufacturières nécessitent davantage de mouvements de conteneurs planifiés.
Quel type de conteneur connaît la croissance la plus rapide en Indonésie ?
Les conteneurs réfrigérés devraient enregistrer un CAGR de 9,45 % jusqu'en 2031, soutenus par la logistique pharmaceutique, des produits de la mer, des aliments transformés et des programmes nutritionnels. Les conteneurs secs détenaient 82,37 % de la valeur 2025, de sorte que la croissance spécialisée des conteneurs réfrigérés se développe à partir d'une base beaucoup plus petite.
Quelle région indonésienne connaît la croissance la plus rapide pour les services FCL ?
Sulawesi devrait enregistrer un CAGR de 9,89 % jusqu'en 2031, soutenu par des ajouts de services et la demande logistique liée aux projets. Son cas de croissance diffère de Java car il dépend plus directement du développement du réseau oriental et des cargaisons de projets stratégiques.
Quelle est la principale contrainte logistique pour les exportateurs en Indonésie orientale ?
Le repositionnement des conteneurs vides est une contrainte majeure car les volumes de cargaisons de retour sont souvent insuffisants pour équilibrer les flux sortants. Les chiffres du Tol Laut pour 2025 ont montré 9 103 EVP de cargaison sortante et 4 039 EVP de cargaison de retour, renforçant l'ampleur du déséquilibre.
Pourquoi les conteneurs de 40 pieds gagnent-ils en importance en Indonésie ?
Le format de 40 pieds détenait 59,76 % en 2025 et croît à un CAGR de 8,39 % à mesure que les chargeurs consolident les cargaisons pour les routes inter-îles et à l'export. L'amélioration des opérations portuaires et l'agrégation des cargaisons dans les ports secs industriels soutiennent cette préférence, là où les caractéristiques des cargaisons le permettent.