
インドネシア フェンシング市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
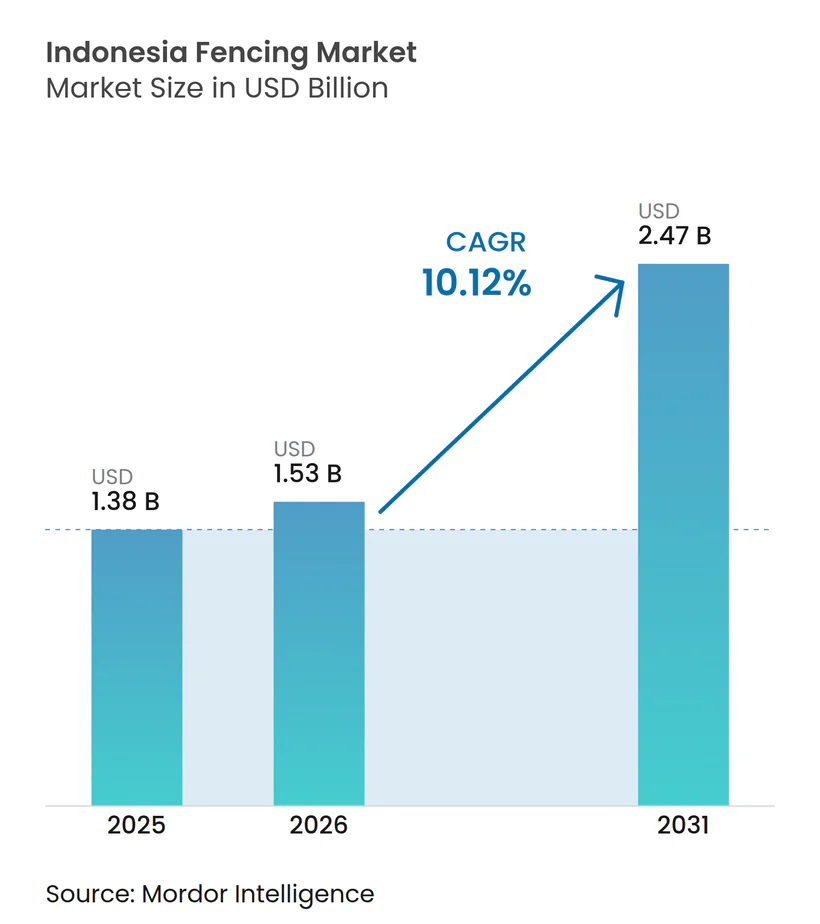
| 基準年の市場規模 (2025) | 1.38 十億米ドル |
| 市場規模 (2026) | 1.53 十億米ドル |
| 市場規模 (2031) | 2.47 十億米ドル |
| 成長率 (2026 - 2031) | 10.12 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア フェンシング市場分析
インドネシア フェンシング市場規模は、2025年の13億8,000万米ドルから2026年には15億3,000万米ドルへと拡大し、2031年までに24億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.12%で成長する見込みです。インドネシアのフェンシング市場は、需要が短期的なプロジェクトサイクルだけでなく、住宅建設、工業団地の整備、国境インフラ、農園のセキュリティニーズに結びついてるため、同国の名目GDPを上回るペースで拡大しています。住宅および工業団地への合計投資額は2025年上半期に前年比19.2%増の75兆インドネシアルピア(47億米ドル)に達しており、複数の州にわたる境界セキュリティおよび土地区画製品の受注パイプラインを下支えしています。また、TKDNおよびSNI連動の調達規則により、公共プロジェクトにおける認定製造能力とプラットフォームの可視性の重要性が高まるなど、調達基準も一層整備されつつあります。住宅ゲーテッドコミュニティ、工業団地の拡張、国境強化、農園の境界管理ニーズが相まって、インドネシア フェンシング市場の対象需要基盤が拡大する一方、より幅広い製品ラインを持つサプライヤーは複数仕様の受注を獲得しやすい立場にあります。同時に、鉄鋼・ワイヤーの原材料価格の変動は固定価格契約においてマージン圧力を生み出し続けており、規模、コンプライアンス能力、調達規律が長期的なパフォーマンスの鍵であり続けることを意味しています。
レポートの主要ポイント
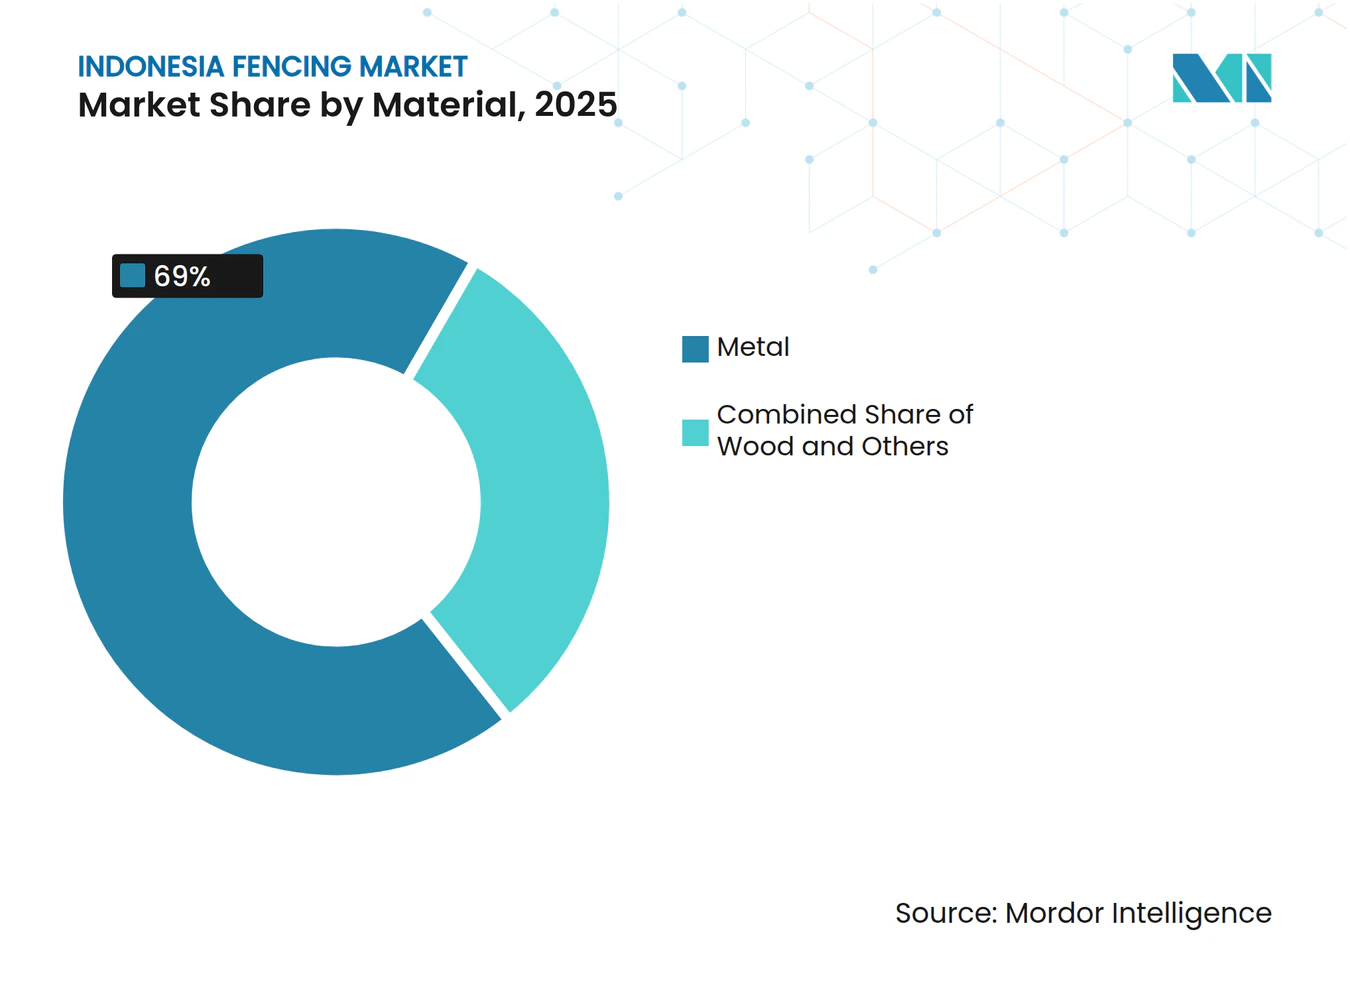
- 素材別では、金属が2025年のインドネシア フェンシング市場シェアの69%を占め、プラスチック・複合材は2031年にかけてCAGR 13%で拡大すると予測されています。
- エンドユーザー別では、住宅が2025年の需要の24%を占め、軍・国境警備は2031年にかけてCAGR 11.7%で成長すると予測されています。
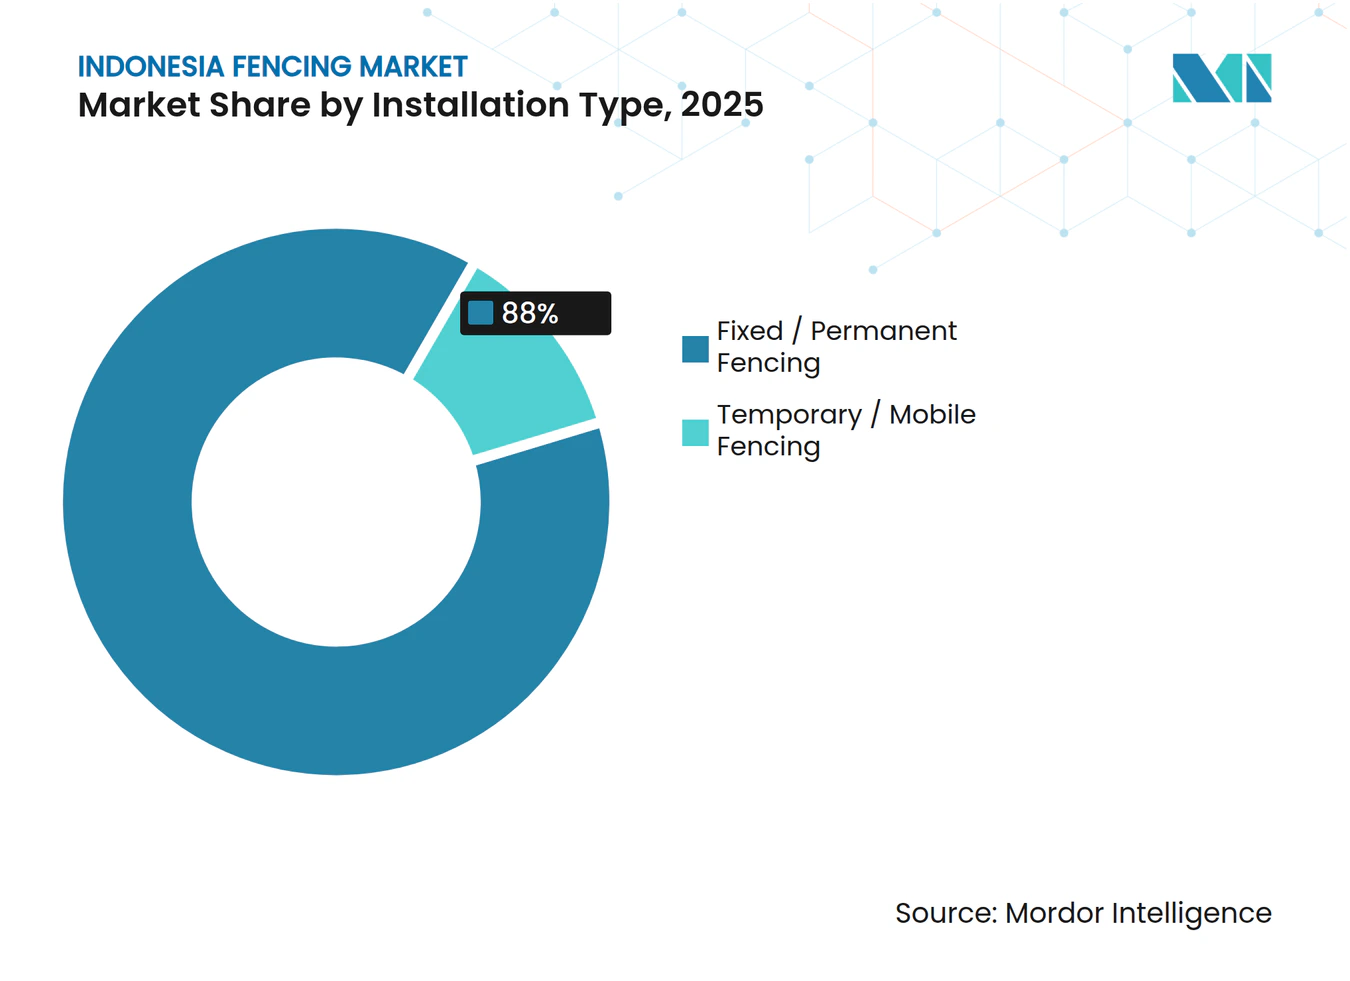
- 設置タイプ別では、固定式・恒久フェンシングが2025年のインドネシア フェンシング市場規模の88%を占め、仮設・移動式フェンシングは2031年にかけてCAGR 13.6%で拡大すると予測されています。
- 設置チャネル別では、専門施工業者が2025年に70%のシェアを占め、オンラインおよびモジュールキットチャネルは2031年にかけてCAGR 12%で成長すると予測されています。
- 地域別では、ジャワが2025年のインドネシア フェンシング市場規模の44%を占め、カリマンタンは2031年にかけてCAGR 12.3%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア フェンシング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅・ゲーテッドコミュニティのセキュリティ需要 | +3.0% | ジャワ、バリ・ヌサトゥンガラ、スマトラ | 短期(2年以内) |
| 工業団地・物流パークの拡張 | +2.8% | ジャワ、リアウ諸島 | 中期(2~4年) |
| 農業・農園の境界保護 | +1.5% | スマトラ、カリマンタン | 中期(2~4年) |
| 国境検問所・重要資産のセキュリティ強化 | +1.2% | カリマンタン、パプア、東ヌサトゥンガラ | 長期(4年以上) |
| 組織化されたサプライヤーを優遇するSNIおよびTKDNコンプライアンス | +0.9% | 全国、ジャワおよびリアウ諸島での早期効果 | 短期(2年以内) |
| 人間と野生動物の衝突緩和フェンシング | +0.6% | スマトラ、カリマンタン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
住宅・ゲーテッドコミュニティのセキュリティ需要
ジャカルタ大都市圏における上位中間層・高級住宅の拡張により、2025年を通じて住宅の境界需要は活発に推移しており、分譲住宅の販売率は完成物件が滞留せず吸収されていることを示しています。これは重要な意味を持ちます。なぜなら、入居済みのコミュニティは基本的な境界工事から、ゲート・アクセス制御・高品質仕上げを備えたアップグレードされた境界システムへの移行が早い傾向があるためです。住宅市場はジャカルタを超え、スラバヤ、メダン、マカッサルの各回廊にも広がりつつあり、規受注の特定都市への依存度が低下しています。デベロッパーは外周ゾーンと内部ゾーンで異なるフェンシング仕様を採用するケースが増えており、複数の製品グレードを一つの契約で納入できるサプライヤーにとってはより大きな受注バスケットが生まれています。このパターンは、設計の柔軟性、コーティング品質、設置サポートが長期的な住宅セキュリティに対価を払う買い手にとってより重要になるため、組織化されたメーカーにとって有利な価格設定を支えています。
工業団地・物流パークの拡張
工業団地は、各サイトが操業期間を通じて境界管理、内部ゾーニング、チェックポイントの分離、定期的な更新を必要とするため、インドネシア フェンシング市場において最も強力なプロジェクトチャネルの一つであり続けています。インドネシアは2025年末時点で175の稼働中工業団地を有し、累計投資額は6,744.6兆インドネシアルピア(4,190億米ドル)、団地投資の成長率は前年比9.3%でした。バタンハリのKITBコンプレックスも4,300ヘクタールの拡張に向けて22兆インドネシアルピア(14億米ドル)を投じており、フェンシングの対象範囲は初期の境界工事をはるかに超えて広がっています。Permenperin No. 26/2025も新たな要素を加えており、団地の上位認定取得がインフラ品質に大きく依存するため、デベロッパーは最低コストの選択肢ではなくフェンシング仕様のアップグレードを行う直接的な理由を持つことになります。また、多くの団地がOVNI指定外にとどまっており、境界強化とセキュリティアップグレードは工業セグメント全体で依然として未開拓のパイプラインを形成しています。
農業・農園の境界保護
農業・農園の境界保護はフェンシング市場の主要な成長ドライバーとして台頭しており、最も強い需要はスマトラとカリマンタンに集中しています。需要は農園活動の規模に支えられており、特にスマトラではパーム油の栽培面積が2025年に878万ヘクタールに達し、広大な境界管理とサイト保護インフラの整備が引き続き必要とされています。これらの地域では、フェンシングは土地の区画だけでなく、大規模農園における資産への侵入、作物の損失、操業の混乱を低減するためにも活用されています。
組織的な境界システムの必要性は、農園事業者が敏感な栽培地帯における人間と野生動物の衝突に対処するケースが増えるにつれ、より体系化されつつあります。これはアチェ州で具体的に示されており、2025年4月にスマトラゾウ保全プログラムの下で82キロメートルの非致死性電気フェンシングが設置され、同様の農業・保全回廊全体での広範な普及を支える実践的なモデルが示されました。
国境検問所・重要資産のセキュリティ強化
物理的な障壁が監視・モニタリングシステムと組み合わされるケースが増えているため、国境警備はインドネシア フェンシング市場においてより専門的な成長エンジンとなっています。インドネシアには15の稼働中の陸上国境検問所があり、西カリマンタンとパプアではさらに8か所が第3フェーズ展開に向けた大統領令を待っている状況です。BNPPのスマートボーダー2026プログラムは、優先検問所においてビデオ分析、ドローン監視、衛星通信をフェンスインフラと連携させており、センサー対応・耐腐食性システムの価値を高めています[1]。これによりフェンシングは受動的な障壁からより広範なセキュリティスタックの一部へと変化し、より高い技術仕様を満たせるサプライヤーにとってはより良いマージンを支えます。同様の調達論理はエネルギー・公益事業資産にも適用され、沿岸の湿気、塩分暴露、資産の感度が試験済みかつコンプライアンス適合システムを低初期価格よりも重要にしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼・ワイヤーの価格変動 | -1.4% | 全国、特に離島で顕著 | 短期(2年以内) |
| 地域競争の断片化と価格主導の入札 | -1.1% | 全国、ジャワおよびスマトラに集中 | 中期(2~4年) |
| 群島の輸送費と設置コストの非対称性 | -0.9% | マルク、パプア、スラウェシ、カリマンタン離島部 | 長期(4年以上) |
| 沿岸許認可と敏感サイトへの展開上の障壁 | -0.5% | 沿岸ジャワ、バリ・ヌサトゥンガラ、パプア沿岸 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼・ワイヤーの価格変動
鉄鋼原材料の価格変動は、多くのサプライヤーが固定価格契約で操業しながら材料コストが地域・グローバルの鉄鋼市況に連動して変動するため、インドネシア フェンシング市場の明確な足かせとなっています。インドネシアFOBのワイヤーロッド価格は2025年9月の1メトリックトン当たり480米ドルから2025年11月には462米ドルへと低下し、表面上は軟化したように見えましたが、川下の買い手にとってのコスト不確実性は払拭されませんでした。2025年のワイヤー輸入量は143,662メトリックトンに達した一方、国内生産能力は21社合計で年間1,054,498メトリックトンに上り、数量バランスと価格決定力が常に連動するわけではないことを示しています。輸出量も2021年から2025年にかけて急減しており、より多くの供給が外部の鉄鋼価格変動にさらされた価格で国内市場に振り向けられていることを示唆しています。中小メーカーは長期供給契約を欠くことが多く、入札執行中のコスト急騰を吸収する余地が少ないため、最も影響を受けやすい立場にあります。
地域競争の断片化と価格主導の入札
価格主導の競争は、多数のCV規模の製作業者が依然として低い初期価格を主な競争軸としているため、インドネシア フェンシング市場全体の品質向上を遅らせています。厳格なTKDN閾値を下回る多くの入札では、買い手は依然としてライフサイクル性能、ゲージ品質、コーティングよりも直線メートル当たりの単価を重視する傾向があります。これにより、SNIシステムと正式な品質プロセスを持つ組織化されたサプライヤーは、製品が長い耐用年数と低いメンテナンスコストを提供する場合でも、より高い価格を維持することが難しくなっています。電子調達における仕様の曖昧さも問題であり、入札の文言が広範な場合、低ゲージの鉄鋼や薄いコーティングが入札に入り込む余地があります。その結果、住宅、工業、セキュリティ連動用途全体で需要が明らかにその方向に動いているにもかかわらず、付加価値の高い境界システムへの移行が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:鉄鋼が主導、複合材が存在感を高める
金属は2025年のインドネシア フェンシング市場シェアの69%を占め、住宅、工業、農業、公共インフラ用途全体にわたる明確な主力素材となっています。溶融亜鉛メッキ鋼製チェーンリンク、BRC溶接メッシュ、有刺鉄線がこの数量の中核を形成しており、買い手に馴染みがあり、広く入手可能で、標準的なプロジェクトタイプ全体で仕様化しやすいためです。金属の中では鉄鋼が主要な数量ドライバーであり、アルミニウムは腐食リスクがプレミアムを正当化する沿岸・高湿度環境のより狭い用途に使用されています。木材は農村部の境界工事に引き続き存在しますが、メンテナンスの必要性と持続可能性への圧力によりシェアは限定的です。コンクリートフェンシングはプライバシーウォールや高速道路関連の設置において引き続き関連性を持ちますが、広範なカテゴリーではなく専門的な位置づけにとどまっています。
上流の投資がその金属主導の構造を支えています。PT Beka Wireはスバンに新たな3,000億インドネシアルピア(1,830万米ドル)の施設を稼働させ、年間36,000メトリックトンの生産を目標としており、国内のワイヤー・メッシュ需要の持続的な拡大への確信を示しています。同時に、素材ミックスは変化しつつあります。プラスチック・複合材は、軽量性、耐塩水噴霧性、輸送の容易さにより農園地帯や離島プロジェクトへの適合性が高まるため、2031年にかけてCAGR 13%で成長すると予測されています。UV安定化ポリエチレンメッシュは、交換コストと現場での耐用年数が購入価格よりも重要な用途において鉄鋼に取って代わり始めています。現行の規格フレームワークには複合フェンシング製品専用の規格がまだなく、短期的な仕様の曖昧さを生む一方で、先行者が将来の普及を形成する余地を与えています。



エンドユーザー別:住宅が主導、セキュリティセグメントが加速
住宅ユーザーは2025年の総需要の24%を占めており、インドネシア フェンシング市場の最大ブロックは単一の機関系買い手グループではなく、依然として住宅、クラスター、ゲーテッドコミュニティから来ています。これは郊外の成長と、主要都市回廊全体における安全な囲われた生活への文化的な嗜好を反映しています。農業・農園需要も、境界フェンシング、サイト管理、野生動物緩和設置が広大な土地区画にわたって大きな直線メートル要件を生み出すため、引続き重要です。政府・公共インフラプロジェクトは正式な入札を通じて大規模な契約の可視性を加え、工業・物流サイトは操業セキュリティのために溶融亜鉛メッキパネルと電化境界システムを引き続き仕様化しています。鉱業・エネルギープロジェクトも、資産保護が調達の優先事項となるニッケル加工・資源連動ゾーンで需要を加えています。
軍・国境警備は最も成長の速いエンドユーザーセグメントであり、単純な障壁からセキュリティ統合型境界システムへの移行を反映して2031年にかけてCAGR 11.7%で成長しています。BNPPのスマートボーダー2026プログラムは、優先国境地点において物理的フェンシングを監視アーキテクチャと連携させるため、主要な要因となっています。交通インフラは、ネットワークの拡張に伴い空港・鉄道サイトが定期的な点検、修繕、管理された境界工事を必要とするため、別の定期的な需要源を提供しています。商業・機関需要はシェアとしては小さいものの、二次回廊における物流ハブとデータ関連インフラの成長とともに拡大しています。この幅広いエンドユーザーミックスは、一つの買い手グループの弱体化が総需要の成長を止める可能性が低いため、市場に一層の回復力をもたらしています。
設置タイプ別:恒久構造物が収益を支え、仮設フェンシングが急増
固定式・恒久フェンシングは2025年のインドネシア フェンシング市場規模の88%を占めており、需要が依然として長期資本プロジェクトにいかに深く結びついているかを示しています。大規模工業団地、政府施設、公共インフラプロジェクト、農園の境界は通常、長年にわたって償却できるシステムを仕様化します。これにより買い手は、耐久性と低い交換頻度を目的として設計された溶融亜鉛メッキ溶接メッシュ、チェーンリンクパネル、鋳造コンクリートポストシステムへと向かいます。また、メーカーが団地や公共プロジェクトに一度仕様化されると、フォローオン受注が拡張、修繕、隣接フェーズ工事を通じて継続することが多いため、長期的なサプライヤー関係を支えます。これにより恒久カテゴリーは、プロジェクト開始のタイミングが四半期ごとにずれても構造的に安定しています。
しかし、仮設・移動式フェンシングは2031年にかけてCAGR 13.6%と最も成長の速い設置タイプであり、IKN建設、有料道路開発、鉄道拡張活動から力を得ています。プロジェクトの順序付けが段階的なサイト管理と安全コンプライアンスにより依存するようになったため、施工業者はサイト境界障壁、道路工事区画システム、群衆制御製品をより頻繁に使用しています。購入の論理は恒久フェンシングとは異なり、仮設ユニットは一度限りの資本資産よりも定期的な操業費として扱われます。この変化は受注頻度を改善し、ニッチなメーカーがより安定した短サイクル需要を構築するのに役立ちます。軽量モジュール式鋼製パネルと連結式プラスチック障壁も、変化するプロジェクトサイト間での移動、保管、再設置が容易なため、離島展開に適しています。

設置チャネル:施工業者がシェアを維持、デジタルチャネルが侵食
専門施工業者は2025年に70%のシェアで主導しており、インドネシア フェンシング市場における商業活動の中心に施工業者ルートを位置づけています。その理由は明確で、多くの工業、政府、インフラ系の買い手は依然として一つの責任ある相手方との一体型供給・設置契約を好むためです。施工業者はまた、エンジニアリング、設置、設置後サービス、保証義務を一つの調達パッケージにまとめることで、より高い平均受注額を支えています。この構造は、大手建設・エンジニアリング会社との優先サプライヤー関係をすでに持つ認定メーカーに有利です。また、技術的範囲、責任、サイト調整が複雑なプロジェクトでは、正式チャネルを置き換えることを難しくしています。
オンラインおよびモジュールキットチャネルはまだ小規模ですが、2031年にかけてCAGR 12%で成長すると予測されており、小規模住宅・セルフビルドプロジェクトの需要を再形成し始めています。電子商取引プラットフォームにより、メダン、スマラン、バンジャルマシンなどの都市で標準化されたメッシュロール、モジュールパネル、シンプルなゲートシステムの比較・購入が容易になっています。買い手にとっては検索時間が短縮され、小規模フォーマットのフェンシングへのアクセスが向上します。メーカーにとっては、施工業者ネットワークを補完する直接的な顧客獲得ルートが生まれます。非公式の製作業者は農村部・低コスト地域で依然として重要ですが、デジタルリスティング、仕様書、設置業者の紹介がこの需要の一部をより可視性の高いブランド製品へと徐々に引き寄せています。
地域分析
ジャワは2025年のインドネシア フェンシング市場シェアの44%を占め、工業団地、高密度住宅回廊、政府施設を一つの地域に集中させているため、引き続き商業の中心地となっています。ジャワを拠点とする住宅・工業団地プロジェクトへの投資は2025年上半期に75兆インドネシアルピア(47億米ドル)に達し、製作業者と設置パートナーの両方にとって短期的な受注の可視性を維持しています。バンテン、西ジャワ、東ジャワのプレミアムゲーテッドコミュニティ開発は、基本的なチェーンリンクから粉体塗装溶接メッシュとより統合されたセキュリティレイアウトへと仕様を引き上げています。ジャワの調達はほとんどの離島市場よりも正式であるため、SNIおよびTKDNの執行がより一貫しており、組織化された生産者に有利です。スマトラはこのプロファイルを補完しており、農園境界需要と野生動物衝突回廊が長い直線メートル量を生み出し、港湾・工業ノードがより構造化された境界工事を加えています。
カリマンタンにおけるインドネシア フェンシング市場の需要は2031年にかけてCAGR 12.3%で成長すると予測されており、レポート内で最も成長の速い地域となっています。この成長は同時に稼働する二つの需要エンジンから生まれています:IKNヌサンタラ開発と国境警備の拡張です。2026年5月時点で、IKN第2フェーズの28工事パッケージのうち26が契約済みであり、第2フェーズの建設総額は20兆インドネシアルピア(12億米ドル)に達しています[2]。西カリマンタンはまた、BNPPの第3フェーズ国境検問所開発を通じて加速した注目を受けており、サンバスのテマジュクがより迅速な実施のために注目されています。スラウェシはモロワリとコナウェにおけるニッケル製錬・工業団地活動が高価値の操業資産保護に結びついた需要を維持しているため、異なる理由で成長しています。
バリとヌサトゥンガラは、ホスピタリティ・リゾート施設向けの装飾・観賞用フェンシングが純粋なコモディティ鋼製品よりも良いマージンを支えるという、よりデザイン主導のニッチに対応しています。マルクとパプアは価値としては小さいものの、国境施設、LNG資産、農業拡張が高度に標的化された境界需要を生み出すため、戦略的重要性を持っています。これらの州での設置コストは、輸送、労働力の動員、群島の物流がサイトに納入されるすべてのフェンシングシステムの実効価格を引き上げるため、より高くなっています。BNPPは2026年の国境業務に860億インドネシアルピア(520万米ドル)を配分しており、その一部は東部州の境界関連工事を支援しています。これは、最小の地域市場でも離島流通とコンプライアンス重視のセキュリティ契約を管理できるサプライヤーにとって依然として重要であることを意味しています。
競争環境
市場集中度
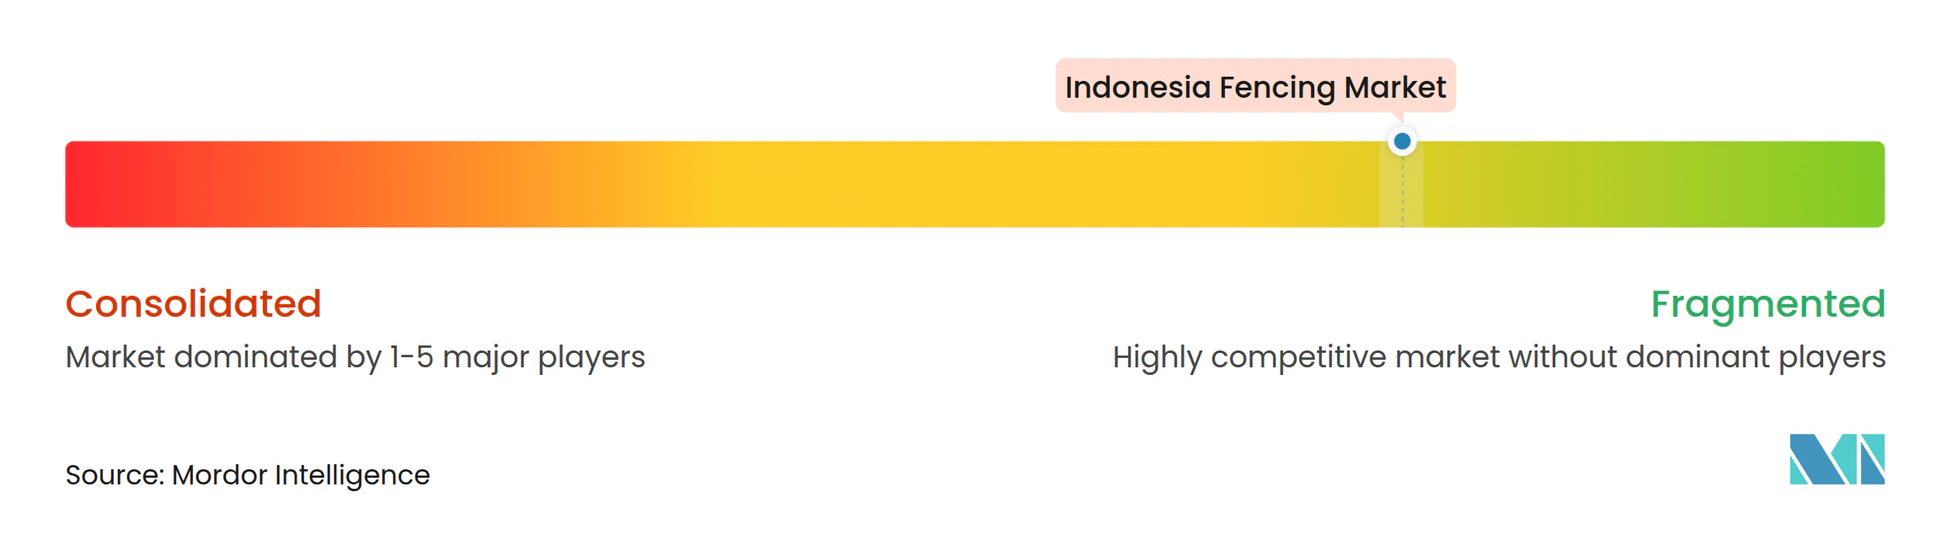
インドネシア フェンシング市場は、組織化された国内メーカーがジャワおよびその他の確立された需要センター全体でCV規模の製作業者の広いフィールドと競合しているため、中程度に断片化した状態が続いています。組織化されたプレーヤーは、SNI連動の品質システム、TKDNの整合性、電子カタログの可視性が非公式事業者の参入障壁を高めるため、商業・公共プロジェクトで優位性を持っています。中小の製作業者は、価格感度が高く製品差別化が低い住宅・農業の中間市場で依然として活動しています。この分裂は二軌道の市場構造を生み出しており、認定サプライヤーが仕様主導の入札で最も強く、非公式プレーヤーが低コストの地域案件でより存在感を示しています。競争の激しさは現実のものですが、調達チャネルがより正式になるにつれて統合圧力が高まっています。
インドネシア フェンシング市場における主要な戦略パターンは、コモディティチェーンリンクを超えてより広いシステムポートフォリオ、より深いコンプライアンスポジショニング、離島セキュリティ工事への拡張へと移行しています。PT Bevananda Mustika は26件のブランド特許と3件の製品特許を保有し、2025年にチカランに新工場を開設し、2026年1月にはPertamina Hulu Rokanで耐腐食性センサー対応BEVAチェーンリンクシステムの設置を完了した強力な事例です[3]。PT Bevanandaはまた、2025年9月に国家警察とBEVAミニデプロイ迅速展開モジュール式障壁のパイロットを実施しており、サプライヤーが物理的フェンシングを戦術・セキュリティ対応のユースケースに結びつけている様子を示しています。PT Halarag Baja Utamaは、SNI、TKDN、ISO 9001:2015の認証を活用して入札準備を向上させるという、異なるが関連した認証主導のポジショニングの道を歩んでいます。これらのきは、製品範囲、認証状況、プロジェクト実績が単純な数量の存在よりも重要になっていることを示しています。
ホワイトスペースの機会は、スマート境界システム、沿岸・農園環境向けの複合材・ポリマーフェンシング、建設・緊急対応・法執行用途向けの迅速展開モジュール式障壁において最も強く残っています。プラットフォーム対応の直接消費者向けキットも注目すべき分野であり、二次都市のセルフビルド買い手が電子商取引と設置業者ネットワークを通じてアクセスしやすくなっています。技術は今やマーケティング層ではなく実用的な差別化要因となっており、工業・国境環境の買い手はフェンシングがビデオ、センサー、リアルタイム監視と連携できることをますます求めています。調達規則が厳格化し技術要件が高まるにつれ、製造の深みと文書化されたコンプライアンスを持つ組織化された生産者が需要の高価値部分のより大きなシェアを獲得する可能性が高いです。
インドネシア フェンシング産業リーダー
-
PT Bevananda Mustika
-
PT Halarag Baja Utama
-
PT Sidokumpul Raya
-
PT Givro Multi Teknik Perkasa
-
PT Utama Pagar Indonesia
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:インドネシアの基礎金属セクターは2026年第1四半期に649,000億インドネシアルピア(約40億米ドル)の投資を集め、同国のインフラパイプライン全体にわたる建設、フェンシング、構造用鋼の用途からの持続的な需要に対する上流の確信を反映しています。
- 2026年4月:インドネシア政府は1,800か所の鉄道踏切の安全アップグレードに4兆インドネシアルピア(約2億4,400万米ドル)を配分しました。このプログラムはジャワ、スマトラ、カリマンタンの鉄道ネットワーク全体にわたる線路脇および用地内フェンシングを組み込んでおり、コンプライアンス適合サプライヤーに複数年のフェンシング調達契約を生み出します。
- 2026年4月:IKNのヌサンタラ警察コンプレックス(3.2ヘクタール)の造成工事が開始され、首都移転プロジェクトの主要な法執行施設の一つとして境界セキュリティとフェンシングの調達が始まり、IKNにおける土木工事から操業インフラフェーズへの移行を示しています。
- 2026年3月:BNPPは西カリマンタン州サンバスにあるテマジュクPLBN(カリマンタン・マレーシア国境で最も遠隔地にある陸上国境検問所)の開発を加速させており、物理的な境界・セキュリティフェンシングが施設の第3フェーズ完成タイムラインの不可欠な構成要素となっています。
インドネシア フェンシング市場レポートの範囲
インドネシア フェンシング市場は、素材別(金属、木材、プラスチック・複合材、コンクリート)、エンドユーザー別(住宅、農業・農園、その他)、設置タイプ別(固定式・恒久フェンシング、仮設・移動式フェンシング)、設置チャネル別(専門施工業者、その他 – 製作業者、DIY・モジュールキット)、地域別(ジャワ、スマトラ、カリマンタン、スラウェシ、その他)に区分されます。市場予測は金額ベース(米ドル)で表示されます。
| 金属 | 鉄鋼 |
| アルミニウム | |
| 木材 | |
| プラスチック・複合材 | |
| コンクリート |
| 住宅 |
| 農業・農園 |
| 政府・公共インフラ |
| 軍・国境警備 |
| 工業・物流 |
| 鉱業・エネルギー |
| 交通インフラ |
| 商業・機関 |
| 固定式・恒久フェンシング |
| 仮設・移動式フェンシング |
| 専門施工業者 |
| その他 – 製作業者、DIY・モジュールキット |
| ジャワ |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリ・ヌサトゥンガラ |
| マルク・パプア |
| 素材別 | 金属 | 鉄鋼 |
| アルミニウム | ||
| 木材 | ||
| プラスチック・複合材 | ||
| コンクリート | ||
| エンドユーザー別 | 住宅 | |
| 農業・農園 | ||
| 政府・公共インフラ | ||
| 軍・国境警備 | ||
| 工業・物流 | ||
| 鉱業・エネルギー | ||
| 交通インフラ | ||
| 商業・機関 | ||
| 設置タイプ別 | 固定式・恒久フェンシング | |
| 仮設・移動式フェンシング | ||
| 設置チャネル別 | 専門施工業者 | |
| その他 – 製作業者、DIY・モジュールキット | ||
| 地域別 | ジャワ | |
| スマトラ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリ・ヌサトゥンガラ | ||
| マルク・パプア |
レポートで回答される主要な質問
インドネシアにおけるフェンシング需要の現在の見通しは?
インドネシア フェンシング市場は2026年に15億3,000万米ドルに達し、住宅、工業、国境警備需要に支えられてCAGR 10.1%で2031年までに24億7,000万米ドルに達すると予測されています。
この分野で販売をリードしている素材カテゴリーはどれですか?
金属は2025年に69%のシェアで主導しており、溶融亜鉛メッキ鋼製チェーンリンク、溶接メッシュ、有刺鉄線がほとんどの住宅、工業、農業用途で標準的な選択肢であり続けているためです。
最も急速に拡大しているエンドユーザーグループはどれですか?
軍・国境警備はPLBN拡張とスマートボーダー2026プログラムに支えられ、2031年にかけてCAGR 11.7%で成長すると予測されています。
カリマンタンが最も成長の速い地域である理由は何ですか?
カリマンタンはIKNヌサンタラ開発と国境検問所の拡張が同一地域で複数年のプロジェクトパイプラインを生み出しているため、2031年にかけてCAGR 12.3%で成長すると予測されています。