
インドネシア契約物流市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
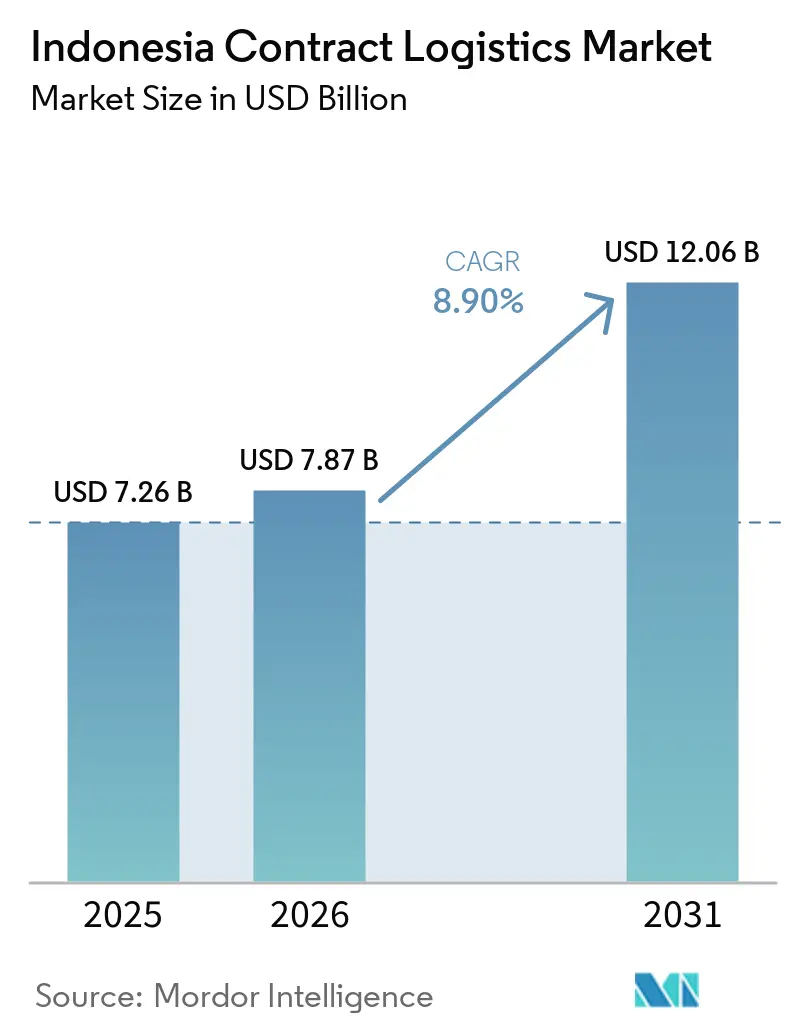
| 基準年の市場規模 (2025) | 7.26 十億米ドル |
| 市場規模 (2026) | 7.87 十億米ドル |
| 市場規模 (2031) | 12.06 十億米ドル |
| 成長率 (2026 - 2031) | 8.90 % |
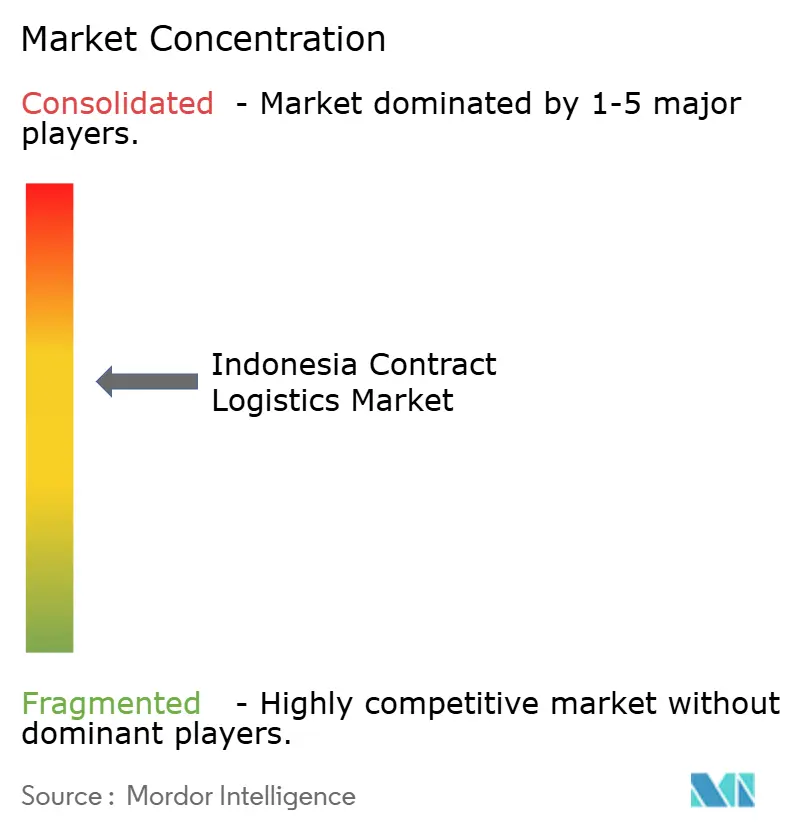
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア契約物流市場分析
インドネシア契約物流市場規模は2025年に72.6億米ドルと評価され、2026年の78.7億米ドルから2031年には120.6億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.90%です。
インドネシア契約物流市場は、個別のフレート購入から、輸送・保管・関連サービスを一つのプロバイダーに統合した長期アウトソシング契約へと移行しています。インドネシアの物流コストはIndoTERMモデルにおいてGDPの14.29%を占めており、荷主がサプライチェーンの効率改善を迫られる状況が続いています。新たな海上航路、ヌサンタラ首都プロジェクト、有料道路、鉄道リンクにより、物流需要がジャワ島を超えて拡大しています。インドネシア契約物流市場は、従来のジャカルタ回廊以外にも施設やネットワークを構築する理由をプロバイダーに与えています。プロバイダーはまた、フレート料金だけでなく、統合輸送オプションとサプライチェーンの可視性を通じて競争しています。
主要レポートのポイント
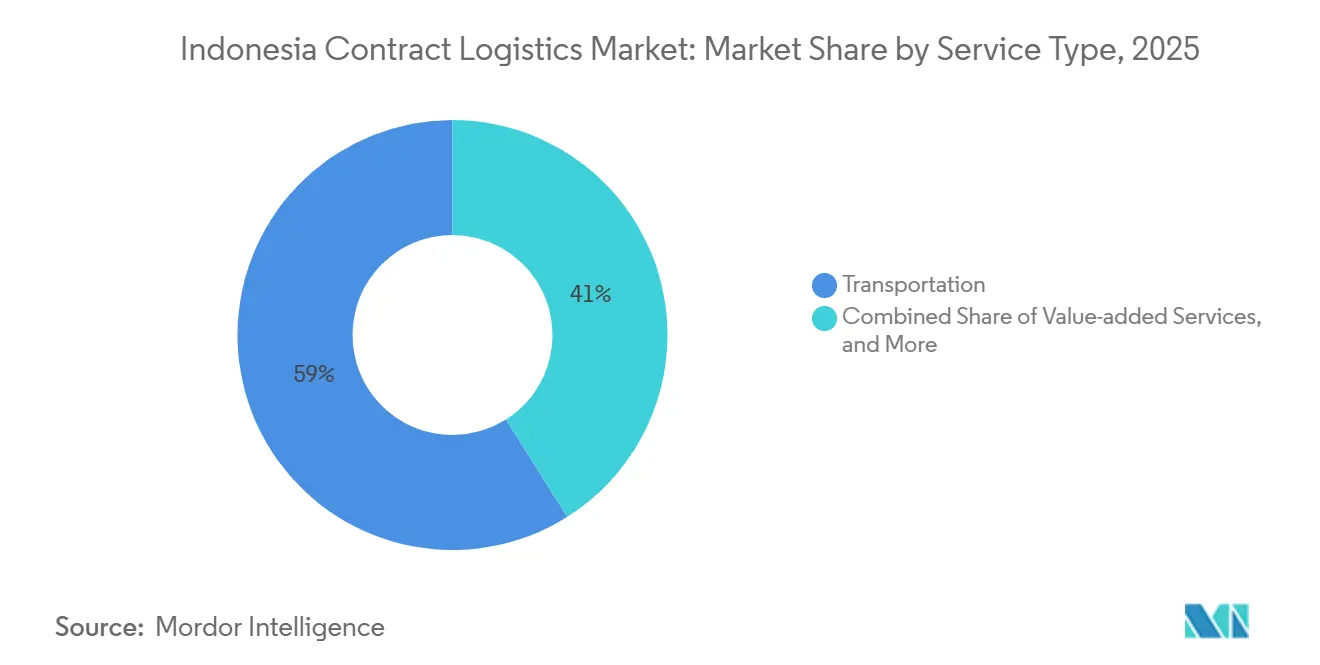
- サービスタイプ別では、輸送が2025年のインドネシア契約物流市場シェアの58.97%を占め、付加価値サービスが2031年にかけて最も高い予測CAGRである11.46%を記録しました。
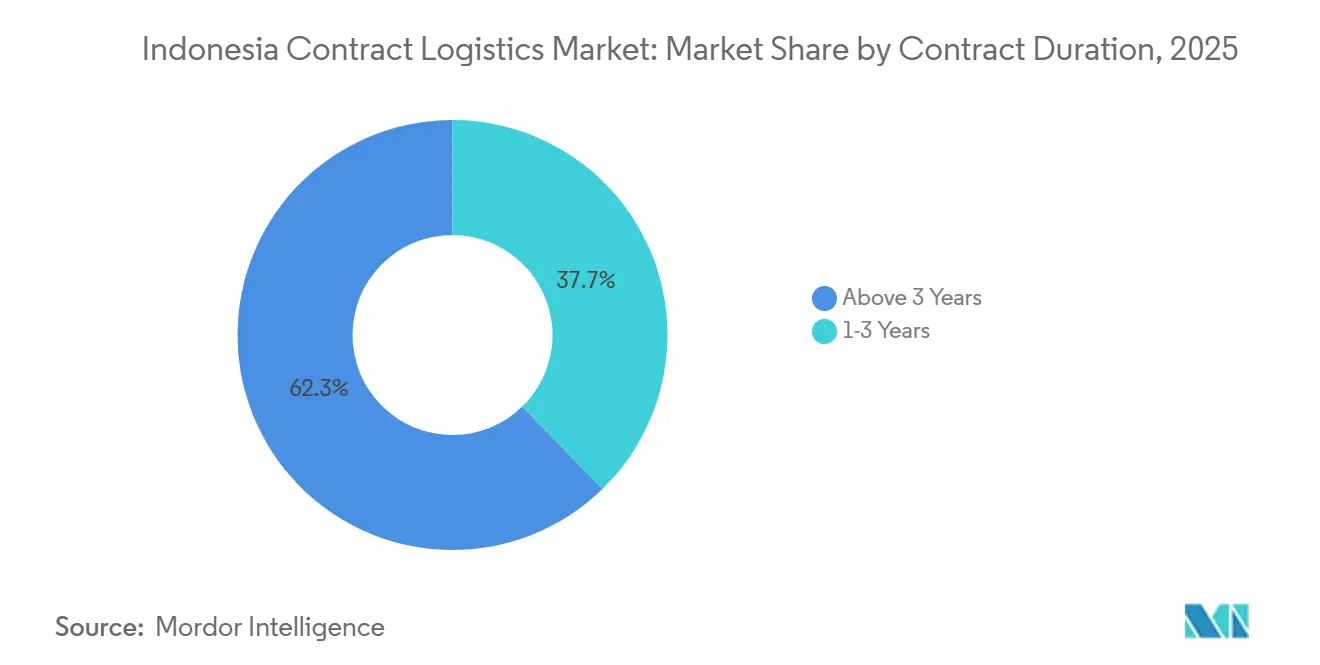
- 契約期間別では、3年超の契約が2025年のインドネシア契約物流市場規模の62.34%を占め、1~3年の契約が2031年にかけて最も高い予測CAGRである10.49%を記録しました。
- エンドユーザー産業別では、製造・自動車が2025年のインドネシア約物流市場シェアの28.45%を占め、ヘルスケア・医薬品が2031年にかけて最も高い予測CAGRである10.98%を記録しました。
- 地域別では、ジャカルタおよびBODを含むジャワが2025年のインドネシア契約物流市場シェアの46.37%を占め、スラウェシが2031年にかけて最も高い予測CAGRである11.56%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア契約物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースフルフィルメントのアウトソーシングが契約物流需要を加速 | +1.8% | スマトラ、スラウェシ、カリマンタンでの関連性が高まるジャワ | 短期(2年以内) |
| 製造業の拡大が統合サプライチェーン要件を増加 | +1.5% | ジャワの工業地帯、スマラン・ソロ回廊、バタム | 中期(2~4年) |
| 島嶼間流通の発展が契約物流ネットワークを拡大 | +1.2% | 全国規模、東インドネシア・カリマンタン・スラウェシを優先 | 長期(4年以上) |
| コールドチェーンの成長が専門物流需要を牽引 | +1.0% | ジャワおよびスマトラ、スラウェシとカリマンタンでの新興要 | 中期(2~4年) |
| ヌサンタラ開発がジャワ回廊を超えた物流需要をシフト | +0.9% | 東カリマンタン、スラウェシとマカッサルでの二次的関連性 | 長期(4年以上) |
| 統合可視性需要がコントロールタワーサービスの採用を加速 | +0.7% | ジャワおよびスマトラ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメントのアウトソーシングが契約物流需要を加速
インドネシアのEコマース活動は2025年を通じて二桁の数量成長を維持し、小包量、在庫ニーズ、逆物流の作業負荷が増加しました。この活動により、ブランドはより多くの拠点で在庫を管理し、大ジャカルタ圏を超えた消費者にサービスを提供することが求められました。インドネシア契約物流市場は、ブランドがこれらの業務を確立された倉庫・配送ネットワークを持つプロバイダーに移管した際に恩恵を受けました。より複雑なフルフィルメント契約では、常温・冷蔵・保税ゾーンの在庫が単一の運営拠点内に統合されました。[1] この仕組みにより、個別の倉庫専門業者を調整する必要性が軽減されました。また、地方都市(ティア2・ティア3都市)に地域施設を持つプロバイダーの価値も高まりました。
製造業の拡大が統合サプライチェーン要件を増加
インドネシアの川下産業政策により、ニッケル、銅、ボーキサイトの加工が輸出前に国内で行われるようになりました。自動車投資もこれらの要件に加わり、BYDのスバン工場やGeely Farizonのノックダウン組立施設が2026年に稼働を開始しました。これらの施設では、工業拠点全体にわたるコンポーネントのシーケンシング、保税ゾーンのフロー、ジャストインタイム納品が必要とされました。Toyota Motor Manufacturing Indonesiaは2026年に240社以上のティア1サプライヤーと520社以上のティア2・ティア3サプライヤーを調整しています。[2] このサプライヤー基盤は、入荷フローと通関手続きを管理できる物流パートナーへの需要を強化しています。中部ジャワへ移転する繊維・衣料品生産も、スマラン周辺でのフレートリンク、保管、輸出支援の必要性を生み出しました。
島嶼間流通の発展が契約物流ネットワークを拡大
インドネシアの海上トール・プログラムは、2015年の3航路から2024年には115港を結ぶ39の活動航路へと拡大しました。同プログラムの貨物量は2024年に24,556 TEUに達しました。定期的な海上スケジュールにより、物流プロバイダーはこれまで予測可能な量が不足していた航路での流通契約を計画できるようになりました。PT PELNIは2025年度の海上トール運航をKM Logistik Nusantara 4の1月就航で開始しました。Ro-Roネットワークに関する政府計画も、カリマンタン、スラウェシ、マルク、パプア、バリ・ヌサトゥンガラをコンテナハブ港と接続しました。これらのリクにより、インドネシア契約物流市場はジャワ島を超えたマルチモーダルサービスを構築するための明確な基盤を得ました。
コールドチェーンの成長が専門物流需要を牽引
温度管理流通は、医薬品需要と大ジャカルタ圏外での食品・飲料流通を通じて成長しました。バイオ医薬品、ワクチン、特殊注射剤は、分散した島嶼ネットワーク全体で2℃~8℃の管理された取り扱いを必要としました。インドネシア契約物流市場は、医薬品業務において認定施設、資格を持つ人員、文書化された保管連鎖プロセスを持つプロバイダーを優遇しました。DHL Groupは2025年にアジア太平洋地域のライフサイエンス・ヘルスケアインフラに5億ユーロ(5億8,815万米ドル)の投資を発表し、インドネシアを優先国として特定しました。複数温度帯の施設では、医薬品用コールドルームと常温食品保管を一つの契約で処理できました。この能力は、温度管理が必要な在庫と常温在庫の管理を統合しようとする荷主に適していました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 島嶼間取り扱いコストが契約物流費用を増加 | -1.0% | 東インドネシア、マルク、パプアを特に含む全島嶼間航路 | 短期(2年以内) |
| 規制の断片化とインフラのギャップが複雑性を増加 | -0.8% | 東インドネシア、カリマンタン、パプア、スラウェシ | 中期(2~4年) |
| ゼロODOL遵守が車両運行コストへの圧力を増加 | -0.7% | 即時施行中のジャワ、および2027年展開時の全国 | 短期(2年以内) |
| バックホールの不足がジャワ島外のコストを上昇 | -0.4% | カリマンタン、スラウェシ、スマトラ内陸部、東インドネシア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
島嶼間取り扱いコストが契約物流費用を増加
すべての島嶼間輸送には、海上または航空輸送、積み込み、荷降ろし、港湾での滞留時間が伴いました。これらの運営ステップは、ベトナム、タイ、マレー半島の同等の陸上航路には適用されませんでした。海上トールの改善後もコストは高止まりしていました。これは、フレートが依然として港での集荷、混載、保管、取り扱いを必要としたためです。不均一な帰り荷フローがさらなる圧力を加えました。ジャワからの出荷需要がジャワへの帰り荷を上回っていたためです。2025年のシンガポール国立大学の研究では、インフラと貨物取り扱いのギャップが西カリマンタンの物流競争力に対する継続的な制約として特定されました。[3] 外島回廊での固定価格契約は、コスト変動をクライアントに転嫁できない場合、マージンリスクを伴いました。
ゼロODOL遵守が車両運行コストへの圧力を増加
インドネシアは2025年6月にゼロODOL政策を輸送の優先事項として再確認し、2027年に全国完全施行を目標としました。2026年には、採掘輸送や建設資材への優先的な注目を含む、社会化とパイロットプログラムの段階にありました。遵守のためには、過積載車両の廃棄または改造が必要でした。2026年のIndoTERMシミュレーションでは、移行期間中に輸送運行コストが7.73%上昇し、全国物流コストが4.58%上昇したことが判明しました。調整条項のない固定価格で運営する専用フリートは、特に圧力を受けました。[4] NX Logistics IndonesiaとKAI Logistikの2025年の鉄道フレート協力は、鉄道・海上の代替手段が過積載道路フリートへの依存を低減できることを示しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:付加価値サービスが収益構成を再編
輸送は2025年のインドネシア契約物流市場シェアの58.97%を占め、最大のサービスカテゴリーであり続けました。ジャワの道路網と島嶼間海上フレートが、国内流通フロー全体でその地位を支えました。道路サービスは主要島嶼の工業地帯、流通センター、小売チャネルを結びました。鉄道は選択されたジャワ回廊で代替手段を提供し、航空フレートは東インドネシアへの時間に敏感なカーゴを支援しました。NX Logistics IndonesiaとKAI Logistikは2025年5月にクラリ(カラワン)とスラバヤ間の鉄道フレート協力を開始しました。倉庫保管・配送はサービス構成の中間層を形成し、グレードAの在庫が大ジャカルタ圏からスラバヤ、スマラン、メダン、マカッサルへと拡大しました。
付加価値サービスは2026年から2031年にかけて11.46%のCAGRで成長すると予測されており、サービス構成の中で最も高い成長率です。組立、ラベリング、キッティングにより、電子機器、自動車、消費財の荷主は生産支援とフルフィルメント活動をより近くに配置できるようになりました。これにより、工場、保管施設、配送業務間の引き渡しが削減されました。インドネシア契約物流産業は、これらの活動が単一施設内に収まることで、より長期的かつ統合されたクライアント関係から恩恵を受けました。保税ゾーン認可も輸出製造業者にサービスを提供するプロバイダーを差別化しました。Maersk Logistics Indonesiaは2026年初頭にスマランでのPusat Logistik Berikat施設の承認を受けました。この施設は衣料品、履物、アクセサリー輸出業者向けの統合保管・通関管理を支援しました。
注記: 全セグメントのシェアはレポート購入後に入手可能


契約期間別:長期契約がサプライチェーンの成熟を示す
3年超の契約は2025年のインドネシア契約物流市場規模の62.34%を占めました。プロバイダーの変更が複雑な島嶼間業務を中断させる可能性があるため、これらの契約が主要なアウトソーシングモデルとなっていました。航路知識、通関への精通、地域ネットワーク関係はプロバイダー間で迅速に移転できるものではありませんでした。製造業者と小売業者も、生産稼働率と製品供給を守るたに業務の継続性に依存していました。長期契約により、クライアントはより安定したキャパシティへのアクセスとコスト計画のより明確な基盤を得ました。また、インドネシアで事業を確立するグローバル製造業者のより長い投資期間とも一致していました。
1~3年セグメントは2026年から2031年にかけて10.49%のCAGRで成長すると予測されています。アウトソーシング物流の新規ユーザーは、より長期の契約にコミットする前に短期の初期契約を選択することが多いです。Eコマースおよびダイレクト・トゥ・コンシューマーブランドは、量とフルフィルメントモデルが変化するにつれて柔軟性を必要としていました。これらの企業は、多くの確立された製造業者よりも短い計画サイクルで運営していました。最初の強力な契約は、フルフィルメントの精度、ネットワークの信頼性、クライアントサービスの品質を実証できます。インドネシア契約物流市場は、プロバイダーが短期契約を長期クライアント関係に転換する機会を与えました。この進展により、コア物流関係を変えることなく、アカウントの期間と価値の両方が増加する可能性があります。
注記: 全セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:ヘルスケアがプレミアム物流セグメントとして台頭
製造・自動車は2025年のインドネシア契約物流市場シェアの28.45%を占めました。日本・韓国のサプライヤーネットワークがこの地位を支え、中国のEVメーカーが新たなサプライチェーンニーズを加えました。コンポーネントの輸入、工場内物流、完成車の流通には調整された取り扱いが必要でした。Toyota Motor Manufacturing Indonesiaは2026年に240社以上のティア1サプライヤーと520社以上のティア2・ティア3サプライヤーと連携しました。食品・飲料は安定した契約基盤を維持し、小売・Eコマースは小規模都市でのより分散した倉庫保管を必要としました。化学品は危険物要件が適格プロバイダーの数を制限するため、専門的な需要を維持しました。
ヘルスケア・医薬品は2026年から2031年にかけて10.98%のCAGRで成長すると予測されています。国民健康保険、バイオ医薬品の採用、ジャワ島外での病院拡張が、適合した医薬品流通への需要を増加させました。プロバイダーには認定コールドチェーン施設、訓練を受けた資格ある人員、文書化された取り扱い手順が必要でした。これらの要件により、医薬品クライアントにサービスを提供できるプロバイダーの範囲が狭まりました。このセグメントはまた、一般的なフレート活動よりもプレミアム契約とクライアント離脱率の低さを支えました。DHL Groupの2025年アジア太平洋投資は、ライフサイエンス・ヘルスケアサービスをDHL Health Logisticsブランドの下に置きました。インドネシア契約物流市場は、早期に適合したコールドチェーン能力を構築したプロバイダーに持続的な機会を提供しました。
地域分析
ジャカルタおよびBODを含むジャワは2025年の地域収益の46.37%を占め、インドネシアの主要物流ハブであり続けました。タンジュン・プリオク港、庫能力、物流人材、通関能力がその主導的役割を支えました。大ジャカルタ圏はまた、グローバル3PL投資の最も高い集中度を誇りました。スマトラはジャワを補完する第2の地域エリアとして、バタムの電子機器物流クラスターを含みました。DHL Expressは2026年にバタムに6,000平方メートルの施設を運営し、バタムとシンガポール間の毎日のカーゴ船サービスを提供しています。メダンとパレンバンは消費財とアグリビジネスネットワークを支援し、パーム油加工がフレート量を維持しました。
スラウェシは2031年にかけて11.56%のCAGRで成長すると予測されており、最も成長の速い地域エリアです。ニッケルの川下加工、水産物物流、養殖輸出、経済特区活動がマカッサル周辺の需要を支えました。マカッサル新港の拡張により、鉱物輸出と農業流通の能力が向上しました。マカッサル・パレパレ鉄道が地域ネットワーク内に鉄道オプションを追加しました。カリマンタンは南部・東部の商品フローとともに、東カリマンタンのヌサンタラ関連建設需要を通じて拡大しました。インドネシアのRo-Roネットワーク計画は、カリマンタン、スラウェシ、マルク、パプア、バリ・ヌサトゥンガラを主要コンテナ港と接続しました。この計画は、貨物を集中させ航路経済性を改善するための地域ノードを指定しました。
バリとヌサトゥンガラは、観光サプライチェーン、生鮮品輸出、FMCG流通のための物流サービスに依存していました。海上接続は、島嶼小売目的地への配送速度とコストの主要な制限要因であり続けました。パプアとマルクは、インドネシア契約物流市場においてインフラが最も制限されたエリアでした。低い貨物密度、限られたバックホール、港湾能力の制約が運営コストを増加させました。海上トール・プログラムは2024年までに39航路にわたる115港をカバーし、パプアとマルクへのリンクも含まれていました。ハブ港での貨物混載の改善が、専用契約物流活動の条件を改善する可能性があります。地域の流通業者や政府関連の関係を早期に確立したプロバイダーは、インフラのギャップが縮小するにつれてより有利な立場に置かれる可能性があります。
競争環境
インドネシア契約物流市場は全国的には中程度の集中度を示し、地域・島嶼間活動はより断片化した状態が続きました。グローバル3PLは多国籍製造・小売アカウントを競い合いました。国内オペレーターは島嶼間のコネクション、航路への精通、通関知識を通じて優位性を維持しました。グローバルプロバイダーは2025年と2026年に施設へのコミットメント、保税ゾーン承認、ゲートウェイ能力、事業体変更を増加させました。これらの行動は、代理店ベースの参加から自社インフラへの移行を示していました。PT Samudera Indonesia Tbkは2026年に船舶、ケミカルタンカー、港湾施設、支援物流資産に2億米ドルの設備投資を割り当てました。このアプローチは、海運、ターミナル、物流業務を一つの国内運営モデルに統合しました。また、フリート拡張を港湾・物流インフラ開発と結びつけました。このような統合により、国内オペレーターはサプライチェーン全体でより広い運営基盤を得ました。
プロバイダーは、輸送、倉庫保管、付加価値サービスを一つのクライアント関係の下に統合する能力で競争しました。これにより、荷主が群島全体で管理する必要のある物流プロバイダーの数が削減されました。NX Groupは2026年3月にPT Nippon Express IndonesiaをPT NX Lemo Indonesia Logistikに吸収合併しました。この合併により、航空・海上フォワーディング機能が一つの顧客窓口構造の下に統合されました。また、2025年に設立されたグループの「One Indonesia」クロスカンパニー営業イニシアチブを基盤としました。デジタルコントロールタワーも、島嶼間のサプライチェーン例外のリアルタイム管理を必要とする製造クライアントにとって重要性を増しました。これらは運営データと意思決定プロセスをより調整されたクライアントサービスモデルに統合しました。この能力は、ある航路での遅延が他の場所での生産や製品供給に影響を与える可能性がある場合に重要でした。
Supply Chain Indonesiaは2026年6月のCKB Logistics Forumで、デジタルコントロールタワーをサプライチェーン回復力のコア部分として特定しました。ジャワ島外のコールドチェーンサービス、スマランとバタムの保税ゾーン管理、カリマンタンの島嶼間産業フローは、専門的な能力が限られていました。これらのエリアは、適合した施設と強力な地域実行力を持つオペレーターに有利でした。Kuehne+Nagelのプロジェクト物流とインドネシアにおける石油・ガスサプライチェーン業務は、LNGクライアントに対する専門的な経験の価値を示しました。インドネシア契約物流市場はまた、複数の輸送モードにわたって人材、データ、プロセス、ガバナンス、意思決定権限を調整できるプロバイダーを評価しました。インドネシア契約物流市場がこの調整を必要としたのは、クライアントが異なる輸送条件を持つ島嶼間で在庫を管理していたためです。これらの能力を持つプロバイダーは、輸送・倉庫保管活動全体でクライアントにより明確な説明責任を提供できました。
インドネシア契約物流産業リーダー
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
Samudera Group
-
PT Puninar Logistics
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:PT Samudera Indonesia TbkとToyota Tsusho Corporationは、インドネシアに統合物流ハブを共同開発する覚書(MOU)に署名しました。このハブは輸送・倉庫保管サービス、保税ゾーン施設、サプライチェーンソリューションを統合します。また、運営の可視性を高め、グリーン物流の実践を支援するデジタル技術も組み込まれました。このパートナーシップは、Samuderaの海運・港湾・物流の専門知識とToyota Tsushoの産業能力を活用し、サプライチェーンの効率と競争力を向上させます。
- 2026年3月:NX Group(Nippon Express Holdings)はPT Nippon Express IndonesiaをPT NX Lemo Indonesia Logistikに吸収合併しました。この合併により、航空・海上フレートフォワーディング機能を単一の顧客窓口構造の下に統合した統一事業体が誕生しました。この統合は、2025年に設立されたグループの「One Indonesia」クロスカンパニー営業イニシアチブを基盤とし、インドネシアを拠点とするクライアントにワンストップ物流サービスモデルを提供しました。
- 2025年12月:DHL Express Indonesiaはジャカルタゲートウェイの拡張に2,000万米ドル超、スラバヤゲートウェイに1,000万米ドル超を投資し、インドネシアの最も忙しい2つの航空フレートハブを強化しました。同社はまた、スマランにインドネシア初の通関ゲートウェイを設立し、シンガポール・スマラン間の直行航空フレート路線を開し、ジャカルタから移転する中部ジャワの繊維・衣料品・履物輸出産業向けの専用物流回廊を創出しました。
- 2025年5月:PT NX Logistics IndonesiaとKAI Logistik(PT Kereta Api Indonesiaの物流子会社)は、クラリ(カラワン)からスラバヤへの初便を出発させることで、鉄道フレートによるグリーン物流協力を開始しました。このパートナーシップにより貨物が道路から鉄道へシフトし、脱炭素化目標を支援するとともに、ジャワの最も忙しいフレート回廊の道路渋滞を軽減しました。


インドネシア契約物流市場レポートの範囲
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上 | |
| 倉庫保管・配送 | |
| 付加価値サービス(組立、ラベリング、キッティング) |
| 1~3年 |
| 3年超 |
| 製造・自動車 |
| 食品・飲料 |
| 小売・Eコマース |
| ヘルスケア・医薬品 |
| 化学品 |
| その他の産業 |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサトゥンガラ |
| パプア地域およびマルク諸島 |
| サービスタイプ別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上 | ||
| 倉庫保管・配送 | ||
| 付加価値サービス(組立、ラベリング、キッティング) | ||
| 契約期間別 | 1~3年 | |
| 3年超 | ||
| エンドユーザー産業別 | 製造・自動車 | |
| 食品・飲料 | ||
| 小売・Eコマース | ||
| ヘルスケア・医薬品 | ||
| 化学品 | ||
| その他の産業 | ||
| 地域別 | ジャワ(ジャカルタおよびBOD) | |
| スマトラ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリおよびヌサトゥンガラ | ||
| パプア地域およびマルク諸島 |


レポートで回答される主要な質問
インドネシア契約物流市場の規模はどのくらいですか?
インドネシア契約物流市場は2026年に78.7億米ドルと評価され、8.90%のCAGRで2031年までに120.6億米ドルに達すると予測されています。その成長は、輸送、倉庫保管、付加価値業務を組み合わせた契約の利用増加を反映しています。この構造により、クライアントは単一のプロバイダー関係を通じて連携したサプライチェーン活動を管理できるようになりました。
インドネシア契約物流で最も成長が速いサービスはどれですか?
付加価値サービスは2026年から2031年にかけて11.46%のCAGRで成長すると予測されており、他のサービスカテゴリーを上回っています。組立、ラベリング、キッティングにより、生産支援とフルフィルメント機能を同じ物流関係内に配置できます。これにより、以前は個別に管理されていた物流活動間の引き渡しが削減されました。
インドネシアで最も一般的な契約期間はどれですか?
3年超の契約は2025年に62.34%の収益シェアを占め、島嶼間物流業務における継続性の重要性を示しています。荷主は確立された航路知識、通関への精通、地域運営関係を持つプロバイダーを重視します。これらの能力は、島嶼国家の運営環境全体で迅速に代替することが困難でした。
最も成長が速いエンドユーザーセクターはどれですか?
ヘルスケア・医薬品は2026年から2031年にかけて10.98%のCAGRで成長すると予測されており、適合したコールドチェーン流通への需要に支えられています。認定施設、訓練を受けた人員、文書化された手順により、適格なプロバイダーの範囲が狭まりました。これらの要件は、温度管理が必要な製品に対する専門的な物流関係を支えました。
契約物流サービスで最も成長が速い地域はどこですか?
スラウェシは2031年にかけて11.56%のCAGRで成長すると予測されており、川下ニッケル活動と広範な物流投資に支えられています。この地域はまた、水産物、養殖、経済特区活動、マカッサル・パレパレ鉄道からも恩恵を受けています。これらの活動は、産業、農業、輸出関連のカーゴフロー全体で需要を加えました。
インドネシアの物流プロバイダーにとっての主な運営上の制約は何ですか?
島嶼間取り扱いコスト、バックホールの不足、インフラのギャップ、ゼロODOL遵守コストが主要な制約として残っています。これらの要因により、ジャワ島外や帰り荷量が少ない航路での固定価格契約の管理が困難になる可能性があります。プロバイダーは、特に不均一なフレート需要を持つ遠隔回廊において、クライアント契約の下でより高いコストを吸収するか、変動サーチャージを適用するかの選択を迫られる可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。

