
Marktgröße und Marktanteile der Kontraktlogistik in Indonesien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.26 Milliarden US-Dollar |
| Marktgröße (2026) | 7.87 Milliarden US-Dollar |
| Marktgröße (2031) | 12.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.90 % |
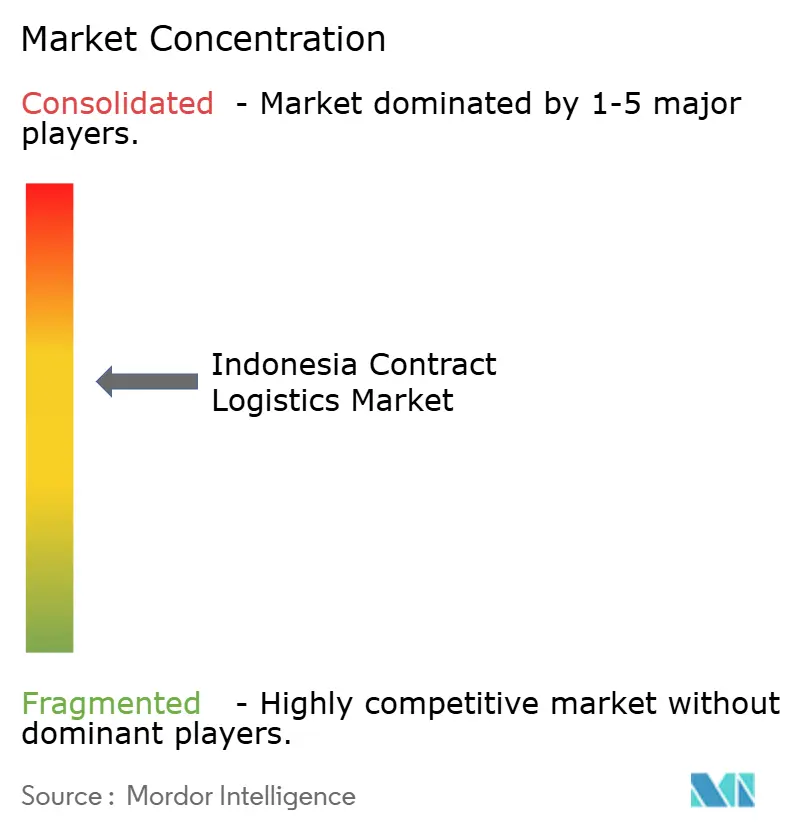
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Kontraktlogistik in Indonesien von Mordor Intelligence
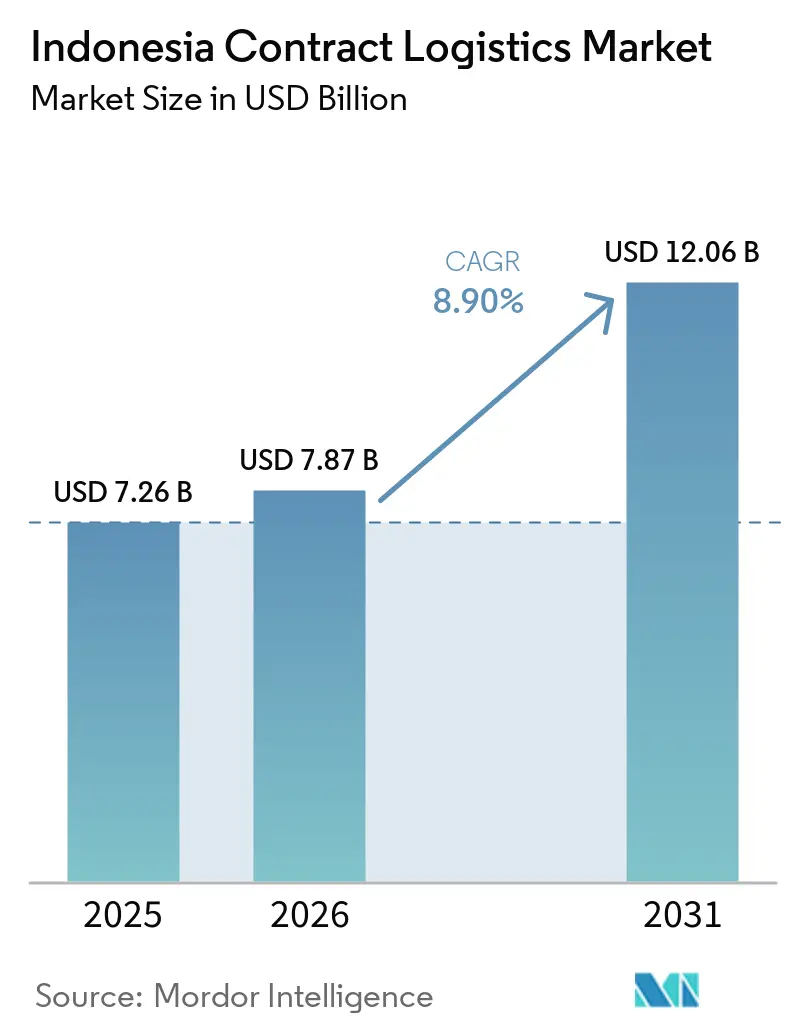
Die Marktgröße der Kontraktlogistik in Indonesien wurde im Jahr 2025 auf 7,26 Milliarden USD geschätzt und soll von 7,87 Milliarden USD im Jahr 2026 auf 12,06 Milliarden USD bis 2031 wachsen, bei einem CAGR von 8,90 % während des Prognosezeitraums (2026–2031).
Der Markt für Kontraktlogistik in Indonesien entwickelt sich von einzelnen Frachtbeschaffungen hin zu längerfristigen Outsourcing-Vereinbarungen, die Transport, Lagerung und verwandte Dienstleistungen bei einem Anbieter bündeln. Indonesiens Logistikkosten machten laut IndoTERM-Modell 14,29 % des BIP aus, was den Druck auf Verlader erhöhte, die Effizienz der Lieferkette zu verbessern. Neue Schifffahrtsrouten, das Nusantara-Hauptstadtprojekt, Mautstraßen und Bahnverbindungen weiten die Logistiknachfrage über Java hinaus aus. Der Markt für Kontraktlogistik in Indonesien gibt Anbietern daher mehr Anreize, Einrichtungen und Netzwerke außerhalb des traditionellen Jakarta-Korridors aufzubauen. Anbieter konkurrieren auch durch integrierte Transportoptionen und Transparenz in der Lieferkette statt allein über Frachtpreise.
Wichtigste Erkenntnisse des Berichts
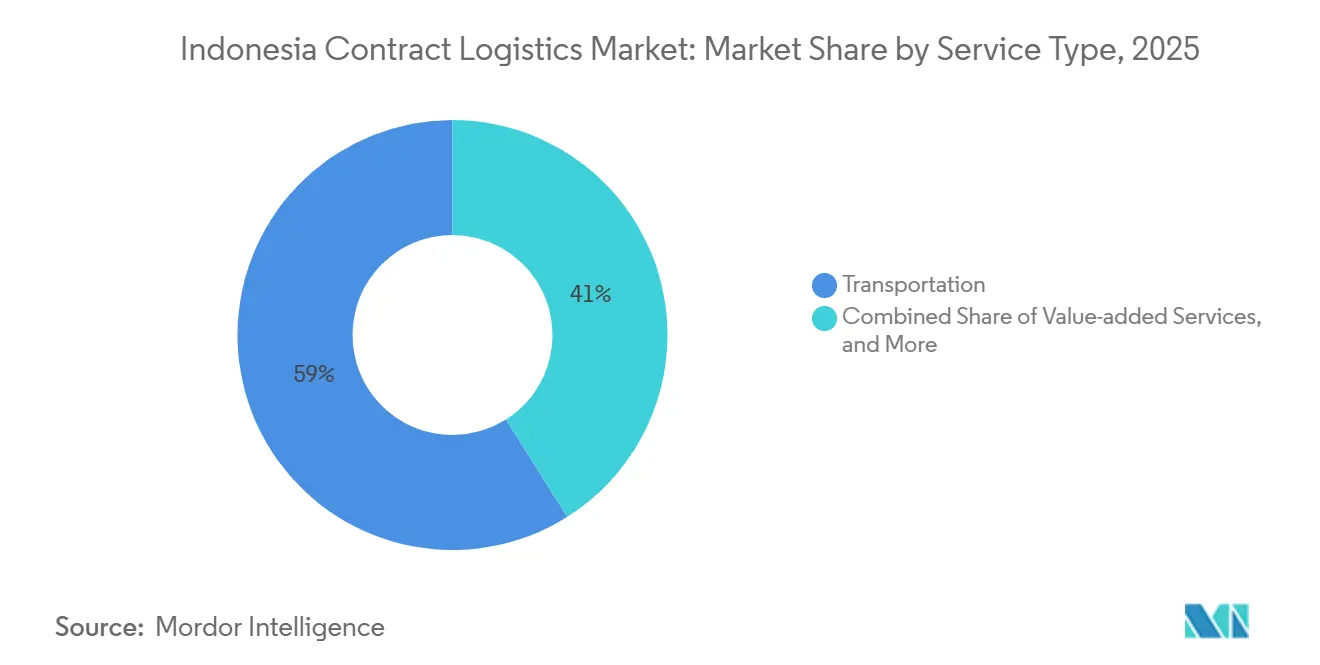
- Nach Servicetyp hielt Transport im Jahr 2025 einen Marktanteil von 58,97 % am Markt für Kontraktlogistik in Indonesien, während Mehrwertdienste den höchsten prognostizierten CAGR von 11,46 % bis 2031 verzeichneten.
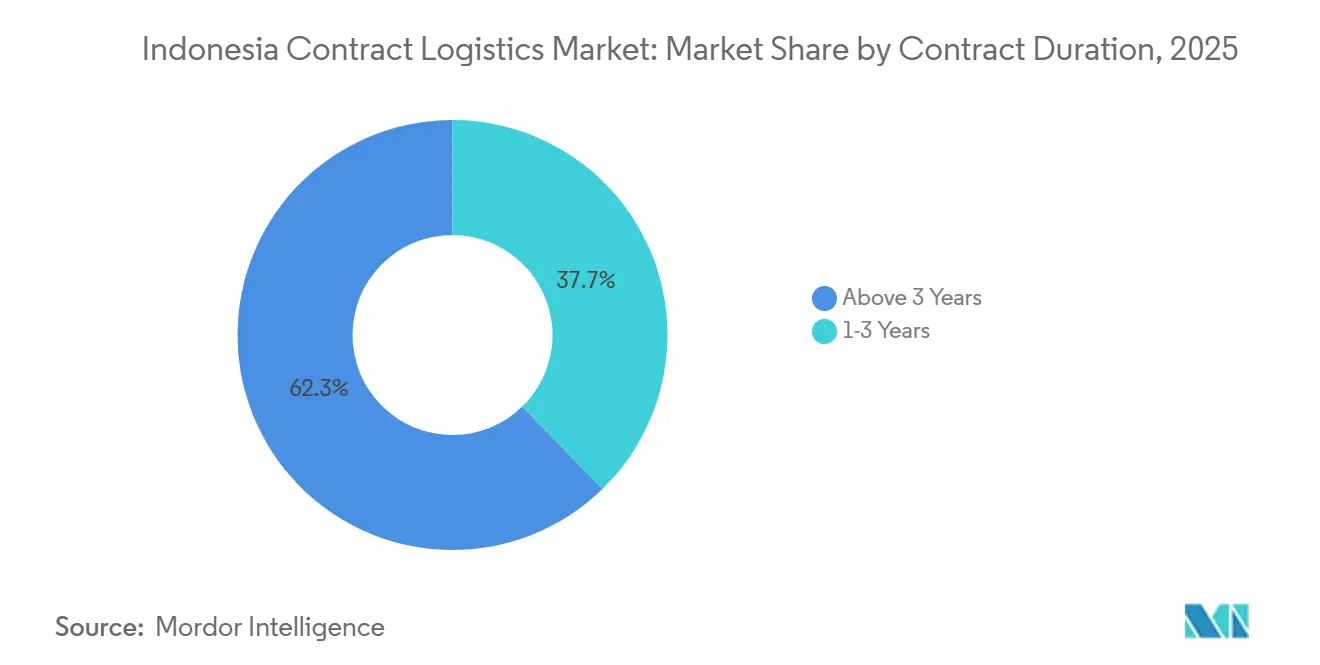
- Nach Vertragslaufzeit hielten Vereinbarungen über 3 Jahre im Jahr 2025 einen Anteil von 62,34 % an der Marktgröße der Kontraktlogistik in Indonesien, während Vereinbarungen von 1 bis 3 Jahren den höchsten prognostizierten CAGR von 10,49 % bis 2031 verzeichneten.
- Nach Endverbraucherbranche hielten Fertigung und Automobil im Jahr 2025 einen Marktanteil von 28,45 % am Markt für Kontraktlogistik in Indonesien, während Gesundheitswesen und Pharmazeutika den höchsten prognostizierten CAGR von 10,98 % bis 2031 verzeichneten.
- Nach Region hielt Java, einschließlich Jakarta und BOD, im Jahr 2025 einen Marktanteil von 46,37 % am Markt für Kontraktlogistik in Indonesien, während Sulawesi den höchsten prognostizierten CAGR von 11,56 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Kontraktlogistik in Indonesien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Fulfillment-Outsourcing beschleunigt die Nachfrage nach Kontraktlogistik | +1.8% | Java, mit wachsender Relevanz in Sumatra, Sulawesi und Kalimantan | Kurzfristig (≤ 2 Jahre) |
| Fertigungsexpansion erhöht den Bedarf an integrierten Lieferketten | +1.5% | Industriezonen auf Java, der Korridor Semarang–Solo und Batam | Mittelfristig (2–4 Jahre) |
| Entwicklung der Inselübergreifenden Distribution erweitert Kontraktlogistiknetzwerke | +1.2% | National, mit Priorität in Ostindonesien, Kalimantan und Sulawesi | Langfristig (≥ 4 Jahre) |
| Wachstum der Kühlkette treibt spezialisierte Logistiknachfrage an | +1.0% | Java und Sumatra, mit aufkommender Nachfrage in Sulawesi und Kalimantan | Mittelfristig (2–4 Jahre) |
| Nusantara-Entwicklung verlagert Logistiknachfrage über Java-Korridore hinaus | +0.9% | Ost-Kalimantan, mit sekundärer Relevanz in Sulawesi und Makassar | Langfristig (≥ 4 Jahre) |
| Nachfrage nach integrierter Transparenz beschleunigt die Einführung von Control-Tower-Diensten | +0.7% | Java und Sumatra | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Fulfillment-Outsourcing beschleunigt die Nachfrage nach Kontraktlogistik
Indonesiens E-Commerce-Aktivität verzeichnete bis 2025 ein zweistelliges Volumenwachstum, was die Paketmengen, den Lagerbedarf und den Arbeitsaufwand für Rückwärtslogistik erhöhte. Diese Aktivität erforderte, dass Marken Bestände an mehr Standorten verwalteten und Verbraucher über Groß-Jakarta hinaus bedienten. Der Markt für Kontraktlogistik in Indonesien profitierte davon, als Marken diese Aufgaben an Anbieter mit etablierten Lager- und Liefernetzwerken auslagerten. Komplexere Fulfillment-Verträge kombinierten Lagerung bei Umgebungstemperatur, Kühllagerung und Lagerung in Bonded Zones innerhalb eines einzigen Betriebsstandorts.[1] Diese Vereinbarung reduzierte den Bedarf, separate Lagerspezialisten zu koordinieren. Sie erhöhte auch den Wert von Anbietern mit regionalen Einrichtungen in Städten der zweiten und dritten Kategorie.
Fertigungsexpansion erhöht den Bedarf an integrierten Lieferketten
Indonesiens nachgelagerte Industriepolitik hielt mehr Nickel-, Kupfer- und Bauxitverarbeitung im Land, bevor diese exportiert wurden. Automobilinvestitionen kamen zu diesen Anforderungen hinzu, darunter BYDs Werk in Subang und Geely Farizons Montagewerk für Bausätze, das 2026 in Betrieb ging. Diese Einrichtungen erforderten Komponentensequenzierung, Bonded-Zone-Abläufe und Just-in-Time-Lieferung an Industriestandorten. Toyota Motor Manufacturing Indonesia koordiniert im Jahr 2026 mehr als 240 Tier-1-Lieferanten und 520 Tier-2- und Tier-3-Lieferanten.[2] Die Lieferantenbasis stärkt die Nachfrage nach Logistikpartnern, die eingehende Warenströme und Zollverfahren verwalten können. Die Verlagerung der Textil- und Bekleidungsproduktion nach Zentraljava schuf auch einen Bedarf an Frachtverbindungen, Lagerung und Exportunterstützung rund um Semarang.
Entwicklung der inselübergreifenden Distribution erweitert Kontraktlogistiknetzwerke
Indonesiens Sea-Toll-Programm wuchs von 3 Routen im Jahr 2015 auf 39 aktive Routen, die bis 2024 115 Häfen bedienen. Das Frachtvolumen des Programms erreichte 2024 24.556 TEU. Regelmäßige Schifffahrtspläne halfen Logistikanbietern, Distributionsvereinbarungen auf Routen zu planen, denen es zuvor an vorhersehbaren Volumina mangelte. PT PELNI begann seine Sea-Toll-Operationen im Geschäftsjahr 2025 mit dem Start von KM Logistik Nusantara 4 im Januar. Die Regierungsplanung für ein Ro-Ro-Netzwerk verband auch Kalimantan, Sulawesi, Maluku, Papua und Bali-Nusa Tenggara mit Container-Umschlaghäfen. Diese Verbindungen gaben dem Markt für Kontraktlogistik in Indonesien eine klarere Grundlage für den Aufbau multimodaler Dienste über Java hinaus.
Wachstum der Kühlkette treibt spezialisierte Logistiknachfrage an
Die temperaturgeführte Distribution wuchs durch pharmazeutische Nachfrage und Lebensmittel- und Getränkedistribution außerhalb von Groß-Jakarta. Biologika, Impfstoffe und spezielle Injektionspräparate erforderten eine kontrollierte Handhabung bei 2 °C bis 8 °C über ein weitläufiges Inselnetzwerk. Der Markt für Kontraktlogistik in Indonesien bevorzugte Anbieter mit zertifizierten Einrichtungen, qualifiziertem Personal und dokumentierten Prozessen zur Rückverfolgbarkeit für pharmazeutische Arbeiten. DHL Group kündigte 2025 eine Investition von 500 Millionen EUR (588,15 Millionen USD) in Life-Sciences- und Gesundheitsinfrastruktur im asiatisch-pazifischen Raum an, wobei Indonesien als Prioritätsland identifiziert wurde. Mehrtemperaturstandorte konnten pharmazeutische Kühlräume und Lagerung bei Umgebungstemperatur für Lebensmittel unter einem Vertrag abwickeln. Diese Fähigkeit eignete sich für Verlader, die temperaturempfindliches und bei Umgebungstemperatur gelagertes Bestandsmanagement kombinieren wollten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inselübergreifende Umschlagskosten erhöhen die Ausgaben für Kontraktlogistik | -1.0% | Alle inselübergreifenden Routen, insbesondere Ostindonesien, Maluku und Papua | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Vorschriften und Infrastrukturlücken erhöhen die Komplexität | -0.8% | Ostindonesien, Kalimantan, Papua und Sulawesi | Mittelfristig (2–4 Jahre) |
| Zero-ODOL-Compliance erhöht den Kostendruck beim Flottenbetrieb | -0.7% | Java während der unmittelbaren Durchsetzung und national während des Rollouts 2027 | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Rückfrachtverfügbarkeit erhöht die Kosten außerhalb Javas | -0.4% | Kalimantan, Sulawesi, das Innere Sumatras und Ostindonesien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inselübergreifende Umschlagskosten erhöhen die Ausgaben für Kontraktlogistik
Jede inselübergreifende Sendung umfasste See- oder Lufttransfer, Be- und Entladung sowie Liegezeiten im Hafen. Diese Betriebsschritte galten nicht für vergleichbare Landrouten in Vietnam, Thailand oder dem peninsularen Malaysia. Die Kosten blieben auch nach den Verbesserungen des Sea-Toll-Programms hoch, da Fracht weiterhin Sammlung, Konsolidierung, Lagerung und Umschlag in Häfen erforderte. Ungleichmäßige Rückfrachtströme erhöhten den Druck zusätzlich, da die ausgehende Nachfrage von Java die nach Java zurückgehenden Sendungen überstieg. Eine Studie der National University of Singapore aus dem Jahr 2025 identifizierte Infrastruktur- und Frachtumschlagslücken als anhaltende Einschränkungen für die Logistikwettbewerbsfähigkeit Westkalimantas.[3] Festpreisverträge in Außeninseln-Korridoren trugen daher ein Margenrisiko, wenn Kostenbewegungen nicht an Kunden weitergegeben werden konnten.
Zero-ODOL-Compliance erhöht den Kostendruck beim Flottenbetrieb
Indonesien bekräftigte die Zero-ODOL-Politik im Juni 2025 als Transportpriorität, mit vollständiger nationaler Durchsetzung bis 2027. Im Jahr 2026 befand sich die Politik in einer Sozialisierungs- und Pilotprogrammphase, einschließlich vorrangiger Aufmerksamkeit für den Bergbautransport und Baumaterialien. Die Einhaltung erforderte, dass Flotten überladene Fahrzeuge ausmustern oder modifizieren. Eine IndoTERM-Simulation aus dem Jahr 2026 ergab, dass die Transportbetriebskosten um 7,73 % stiegen, während die nationalen Logistikkosten während des Übergangszeitraums um 4,58 % stiegen. Dedizierte Flotten, die unter Festpreisen arbeiteten, standen unter besonderem Druck, wenn Verträge keine Anpassungsklauseln enthielten.[4] Die Zusammenarbeit von NX Logistics Indonesia und KAI Logistik im Schienengüterverkehr im Jahr 2025 zeigte, wie Schienen- und Seealternativen die Abhängigkeit von überladenen Straßenflotten reduzieren konnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Mehrwertdienste verändern den Umsatzmix
Transport hielt im Jahr 2025 einen Anteil von 58,97 % am Markt für Kontraktlogistik in Indonesien und blieb die größte Servicekategorie. Javas Straßennetz und inselübergreifender Seefrachtverkehr unterstützten diese Position über inländische Distributionsströme hinweg. Straßendienste verbanden Industriezonen, Distributionszentren und Einzelhandelskanäle auf den Hauptinseln. Die Schiene bot eine Alternative auf ausgewählten Java-Korridoren, während Luftfracht zeitkritische Ladung nach Ostindonesien unterstützte. NX Logistics Indonesia und KAI Logistik begannen im Mai 2025 eine Zusammenarbeit im Schienengüterverkehr zwischen Klari, Karawang und Surabaya. Lagerung und Distribution bildeten die mittlere Ebene des Servicemix, da Lagerflächen der Klasse A von Groß-Jakarta nach Surabaya, Semarang, Medan und Makassar expandierten.
Mehrwertdienste werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,46 % wachsen, der schnellsten Rate innerhalb des Servicemix. Montage, Etikettierung und Kitting ermöglichten es Versendern von Elektronik, Automobilen und Konsumgütern, Produktionsunterstützung und Fulfillment-Aktivitäten näher zusammenzubringen. Dies reduzierte Übergaben zwischen Fabriken, Lagerstandorten und Lieferbetrieben. Die Kontraktlogistikbranche in Indonesien profitierte von längeren und stärker integrierten Kundenbeziehungen, wenn diese Aktivitäten innerhalb einer einzigen Einrichtung angesiedelt waren. Die Genehmigung für Bonded Zones differenzierte auch Anbieter, die Exporthersteller bedienten. Maersk Logistics Indonesia erhielt Anfang 2026 die Genehmigung für eine Pusat-Logistik-Berikat-Einrichtung in Semarang. Die Einrichtung unterstützte integrierte Lagerung und Zollverwaltung für Exporteure von Bekleidung, Schuhen und Accessoires.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vertragslaufzeit: Langfristige Vereinbarungen signalisieren die Reife der Lieferkette
Vereinbarungen über 3 Jahre hielten im Jahr 2025 einen Anteil von 62,34 % an der Marktgröße der Kontraktlogistik in Indonesien. Diese Vereinbarungen waren das dominierende Outsourcing-Modell, da ein Anbieterwechsel komplexe inselübergreifende Betriebe unterbrechen konnte. Routenkenntnisse, Zollvertrautheit und lokale Netzwerkbeziehungen ließen sich nicht schnell zwischen Anbietern übertragen. Hersteller und Einzelhändler verließen sich auch auf betriebliche Kontinuität, um die Produktionsverfügbarkeit und Produktverfügbarkeit zu schützen. Langfristige Konditionen gaben Kunden einen stabileren Zugang zu Kapazitäten und eine klarere Grundlage für die Kostenplanung. Sie entsprachen auch dem längeren Investitionshorizont globaler Hersteller, die Betriebe in Indonesien aufbauten.
Das Segment von 1 bis 3 Jahren wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,49 % wachsen. Neue Nutzer ausgelagerter Logistik wählen häufig kürzere Erstverträge, bevor sie sich zu längeren Vereinbarungen verpflichten. E-Commerce- und Direct-to-Consumer-Marken benötigten Flexibilität, da sich Volumina und Fulfillment-Modelle änderten. Diese Unternehmen arbeiteten auch mit kürzeren Planungszyklen als viele etablierte Hersteller. Ein starker Erstvertrag konnte Fulfillment-Genauigkeit, Netzwerkzuverlässigkeit und Kundenservicequalität demonstrieren. Der Markt für Kontraktlogistik in Indonesien gab Anbietern daher die Möglichkeit, kurze Engagements in längere Kundenbeziehungen umzuwandeln. Diese Entwicklung könnte sowohl die Laufzeit als auch den Wert eines Kontos erhöhen, ohne die grundlegende Logistikbeziehung zu verändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Gesundheitswesen entwickelt sich zum Premium-Logistiksegment
Fertigung und Automobil hielten im Jahr 2025 einen Marktanteil von 28,45 % am Markt für Kontraktlogistik in Indonesien. Japanische und koreanische Lieferantennetzwerke unterstützten diese Position, während chinesische Elektrofahrzeughersteller neue Lieferkettenanforderungen hinzufügten. Komponentenimporte, werksinterne Logistik und die Distribution von Fertigfahrzeugen erforderten koordinierte Abwicklung. Toyota Motor Manufacturing Indonesia arbeitete im Jahr 2026 mit mehr als 240 Tier-1-Lieferanten und 520 Tier-2- und Tier-3-Lieferanten zusammen. Lebensmittel und Getränke blieben eine stabile Vertragsbasis, während Einzelhandel und E-Commerce eine stärker verteilte Lagerung in kleineren Städten erforderten. Chemikalien behielten eine spezialisierte Nachfrage, da Anforderungen an Gefahrgut die Anzahl der in Frage kommenden Anbieter begrenzten.
Gesundheitswesen und Pharmazeutika werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,98 % wachsen. Nationale Krankenversicherung, die Einführung von Biologika und die Krankenhauserweiterung außerhalb Javas erhöhten die Nachfrage nach konformer pharmazeutischer Distribution. Anbieter benötigten zertifizierte Kühlketteneinrichtungen, geschultes, qualifiziertes Personal und dokumentierte Handhabungsverfahren. Diese Anforderungen verengten das Feld der Anbieter, die pharmazeutische Kunden bedienen konnten. Das Segment unterstützte auch Premium-Verträge und eine geringere Kundenfluktuation als allgemeine Frachtaktivitäten. DHL Groups Investition im asiatisch-pazifischen Raum im Jahr 2025 stellte Life-Sciences- und Gesundheitsdienstleistungen unter die Marke DHL Health Logistics. Der Markt für Kontraktlogistik in Indonesien bot eine dauerhafte Öffnung für Anbieter, die frühzeitig konforme Kühlkettenkapazitäten aufbauten.
Geografische Analyse
Java, einschließlich Jakarta und BOD, hielt im Jahr 2025 einen Anteil von 46,37 % am regionalen Umsatz und blieb Indonesiens primärer Logistikdrehscheibe. Tanjung Priok, Lagerkapazität, Logistikfachkräfte und Zollkompetenz unterstützten seine führende Rolle. Groß-Jakarta hatte auch die stärkste Konzentration globaler 3PL-Investitionen. Sumatra ergänzte Java als zweitgrößte regionale Fläche und umfasste Batams Elektroniklogistikcluster. DHL Express betreibt im Jahr 2026 eine 6.000 Quadratmeter große Einrichtung in Batam und einen täglichen Frachtschiffservice zwischen Batam und Singapur. Medan und Palembang unterstützten Konsumgüter- und Agrarwirtschaftsnetzwerke, während die Palmölverarbeitung die Frachtmengen aufrechterhielt.
Sulawesi wird voraussichtlich bis 2031 mit einem CAGR von 11,56 % wachsen und ist das am schnellsten wachsende regionale Gebiet. Nickel-Downstream-Verarbeitung, Meeresfrüchtelogistik, Aquakulturexporte und Aktivitäten in Sonderwirtschaftszonen unterstützten die Nachfrage rund um Makassar. Die Erweiterung des Makassar New Port verbesserte die Kapazität für Mineralexporte und landwirtschaftliche Distribution. Die Makassar-Parepare-Eisenbahn fügte dem regionalen Netzwerk eine Schienenmöglichkeit hinzu. Kalimantan expandierte durch Rohstoffströme im Süden und Osten sowie durch Nusantara-bezogene Baunachfrage in Ost-Kalimantan. Indonesiens Ro-Ro-Netzwerkplan verband Kalimantan, Sulawesi, Maluku, Papua und Bali-Nusa Tenggara mit großen Containerhäfen. Der Plan bestimmte regionale Knotenpunkte zur Konzentration von Ladung und zur Verbesserung der Routenwirtschaftlichkeit.
Bali und Nusa Tenggara verließen sich auf Logistikdienstleistungen für Tourismuslieferketten, Exporte frischer Produkte und FMCG-Distribution. Maritime Verbindungen blieben die wichtigste Einschränkung für Liefergeschwindigkeit und -kosten für Insel-Einzelhandelsziele. Papua und Maluku waren die infrastrukturell am stärksten eingeschränkten Gebiete im Markt für Kontraktlogistik in Indonesien. Geringe Ladungsdichte, begrenzte Rückfracht und Hafenkapazitätsengpässe erhöhten dort die Betriebskosten. Das Sea-Toll-Programm umfasste bis 2024 115 Häfen auf 39 Routen, einschließlich Verbindungen nach Papua und Maluku. Eine bessere Ladungskonsolidierung in Umschlaghäfen könnte die Bedingungen für dedizierte Kontraktlogistikaktivitäten verbessern. Anbieter, die frühzeitig lokale Distributor- und regierungsnahe Beziehungen aufbauten, könnten besser positioniert sein, wenn sich Infrastrukturlücken schließen.
Wettbewerbslandschaft
Der Markt für Kontraktlogistik in Indonesien war national mäßig konzentriert, während regionale und inselübergreifende Aktivitäten stärker fragmentiert blieben. Globale 3PLs konkurrierten um multinationale Fertigungs- und Einzelhandelskonten. Inländische Betreiber behielten Vorteile durch inselübergreifende Kontakte, Routenvertrautheit und Zollkenntnisse. Globale Anbieter erhöhten Einrichtungsverpflichtungen, Bonded-Zone-Genehmigungen, Gateway-Kapazitäten und Unternehmensänderungen während 2025 und 2026. Diese Maßnahmen deuteten auf einen Übergang von agentenbasierter Beteiligung hin zu eigener Infrastruktur hin. PT Samudera Indonesia Tbk plante für 2026 Investitionsausgaben von 200 Millionen USD für Schiffe, Chemikalientanker, Hafeneinrichtungen und unterstützende Logistikanlagen. Dieser Ansatz kombinierte Schifffahrt, Terminals und Logistikbetrieb innerhalb eines inländischen Betriebsmodells. Er verknüpfte auch die Flottenexpansion mit der Entwicklung von Hafen- und Logistikinfrastruktur. Eine solche Integration gab inländischen Betreibern eine breitere Betriebsbasis entlang der Lieferkette.
Anbieter konkurrierten durch ihre Fähigkeit, Transport, Lagerung und Mehrwertdienste unter einer Kundenbeziehung zu bündeln. Dies reduzierte die Anzahl der Logistikanbieter, die ein Verlader über einen Archipel hinweg verwalten musste. NX Group schloss im März 2026 die Absorptionsfusion von PT Nippon Express Indonesia in PT NX Lemo Indonesia Logistik ab. Die Fusion konsolidierte Luft- und Seespeditionsfunktionen unter einer einzigen Kundenkontaktstruktur. Sie baute auch auf der gruppenweiten „One Indonesia”-Unternehmensübergreifenden Vertriebsinitiative auf, die 2025 gegründet wurde. Digitale Control Tower gewannen auch für Fertigungskunden an Bedeutung, die ein Echtzeit-Management von Lieferkettenausnahmen über Inseln hinweg benötigten. Sie brachten Betriebsdaten und Entscheidungsprozesse in ein stärker koordiniertes Kundenservicemodell. Diese Fähigkeit war wichtig, wo Verzögerungen auf einer Route die Produktion oder Produktverfügbarkeit anderswo beeinflussen konnten.
Supply Chain Indonesia identifizierte digitale Control Tower als einen Kernbestandteil der Lieferkettenresilienz beim CKB Logistics Forum im Juni 2026. Kühlkettendienstleistungen außerhalb Javas, Bonded-Zone-Management in Semarang und Batam sowie inselübergreifende Industrieströme Kalimantans hatten begrenzte spezialisierte Kapazitäten. Diese Bereiche begünstigten Betreiber mit konformen Einrichtungen und starker lokaler Ausführung. Kuehne+Nagels Projektlogistik und Öl- und Gas-Lieferkettenoperationen in Indonesien zeigten den Wert von Spezialistenerfahrung für LNG-Kunden. Der Markt für Kontraktlogistik in Indonesien belohnte auch Anbieter, die Menschen, Daten, Prozesse, Governance und Entscheidungsbefugnis über mehrere Transportmodi hinweg koordinieren konnten. Der Markt für Kontraktlogistik in Indonesien erforderte diese Koordination, weil Kunden Bestände über Inseln mit unterschiedlichen Transitbedingungen verwalteten. Anbieter mit diesen Fähigkeiten konnten Kunden eine klarere Verantwortlichkeit über ihre Transport- und Lageraktivitäten hinweg bieten.
Marktführer der Kontraktlogistik in Indonesien
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
Samudera Group
-
PT Puninar Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: PT Samudera Indonesia Tbk und Toyota Tsusho Corporation unterzeichneten ein Memorandum of Understanding zur gemeinsamen Entwicklung eines integrierten Logistikdrehkreuzes in Indonesien. Das Drehkreuz wird Transport- und Lagerdienstleistungen, Bonded-Zone-Einrichtungen und Lieferkettenlösungen kombinieren. Es integrierte auch digitale Technologien zur Verbesserung der betrieblichen Transparenz und zur Unterstützung grüner Logistikpraktiken. Die Partnerschaft nutzte Samudera's Expertise in Schifffahrt, Häfen und Logistik zusammen mit Toyota Tsushos industriellen Fähigkeiten, um die Effizienz und Wettbewerbsfähigkeit der Lieferkette zu verbessern.
- März 2026: NX Group (Nippon Express Holdings) schloss die Absorptionsfusion von PT Nippon Express Indonesia in PT NX Lemo Indonesia Logistik ab. Die Fusion schuf eine einheitliche Einheit, die Luft- und Seespeditionsfunktionen unter einer einzigen Kundenkontaktstruktur konsolidierte. Die Integration baute auf der „One Indonesia”-unternehmensübergreifenden Vertriebsinitiative der Gruppe auf, die 2025 gegründet wurde, und bot Kunden mit Sitz in Indonesien ein One-Stop-Logistikservicemodell.
- Dezember 2025: DHL Express Indonesia investierte mehr als 20 Millionen USD in die Erweiterung des Jakarta Gateway und mehr als 10 Millionen USD in das Surabaya Gateway und stärkte damit Indonesiens zwei verkehrsreichste Luftfrachtdrehkreuze. Das Unternehmen richtete auch Indonesiens erstes Zoll-Gateway in Semarang ein und startete eine direkte Luftfrachtroute von Singapur nach Semarang, wodurch ein dedizierter Logistikkorridor für Zentraljavas Textil-, Bekleidungs- und Schuhexportindustrien geschaffen wurde, die von Jakarta abwandern.
- Mai 2025: PT NX Logistics Indonesia und KAI Logistik, die Logistiktochter von PT Kereta Api Indonesia, begannen eine grüne Logistikzusammenarbeit durch Schienengüterverkehr, indem sie den ersten Dienst von Klari, Karawang, nach Surabaya in Betrieb nahmen. Die Partnerschaft verlagerte Ladung von der Straße auf die Schiene und unterstützte Dekarbonisierungsziele sowie die Reduzierung von Straßenstaus entlang Javas verkehrsreichstem Frachtkorridors.


Berichtsumfang der Kontraktlogistik in Indonesien
| Transport | Straße |
| Schiene | |
| Luft | |
| See | |
| Lagerung und Distribution | |
| Mehrwertdienste (Montage, Etikettierung, Kitting) |
| 1–3 Jahre |
| Über 3 Jahre |
| Fertigung und Automobil |
| Lebensmittel und Getränke |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Chemikalien |
| Sonstige Branchen |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Servicetyp | Transport | Straße |
| Schiene | ||
| Luft | ||
| See | ||
| Lagerung und Distribution | ||
| Mehrwertdienste (Montage, Etikettierung, Kitting) | ||
| Nach Vertragslaufzeit | 1–3 Jahre | |
| Über 3 Jahre | ||
| Nach Endverbraucherbranche | Fertigung und Automobil | |
| Lebensmittel und Getränke | ||
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Pharmazeutika | ||
| Chemikalien | ||
| Sonstige Branchen | ||
| Nach Region | Java (Jakarta und BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali und Nusa Tenggara | ||
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kontraktlogistik in Indonesien?
Der Markt für Kontraktlogistik in Indonesien hat im Jahr 2026 einen Wert von 7,87 Milliarden USD und soll bis 2031 bei einem CAGR von 8,90 % einen Wert von 12,06 Milliarden USD erreichen. Das Wachstum spiegelt die verstärkte Nutzung von Verträgen wider, die Transport, Lagerung und Mehrwertleistungen kombinieren. Diese Struktur ermöglichte es Kunden, verknüpfte Lieferkettenaktivitäten über eine einzige Anbieterbeziehung zu verwalten.
Welcher Dienst wächst in der Kontraktlogistik in Indonesien am schnellsten?
Mehrwertdienste werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,46 % wachsen, schneller als die anderen Servicekategorien. Montage, Etikettierung und Kitting können Produktionsunterstützung und Fulfillment-Funktionen innerhalb derselben Logistikbeziehung zusammenführen. Dies reduzierte Übergaben zwischen Logistikaktivitäten, die zuvor separat verwaltet wurden.
Welche Vertragslaufzeit ist in Indonesien am häufigsten?
Vereinbarungen über 3 Jahre hielten im Jahr 2025 einen Umsatzanteil von 62,34 %, was die Bedeutung von Kontinuität in inselübergreifenden Logistikoperationen zeigt. Verlader schätzen Anbieter mit etablierten Routenkenntnissen, Zollvertrautheit und lokalen Betriebsbeziehungen. Diese Fähigkeiten waren in einem Inselstaat-Betriebsumfeld schwer schnell zu ersetzen.
Welcher Endverbrauchersektor wächst am schnellsten?
Gesundheitswesen und Pharmazeutika werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,98 % wachsen, unterstützt durch die Nachfrage nach konformer Kühlkettendistribution. Zertifizierte Einrichtungen, geschultes Personal und dokumentierte Verfahren verengten die Basis der in Frage kommenden Anbieter. Diese Anforderungen unterstützten spezialisierte Logistikbeziehungen für temperaturempfindliche Produkte.
Welche Region wächst bei Kontraktlogistikdienstleistungen am schnellsten?
Sulawesi wird voraussichtlich bis 2031 mit einem CAGR von 11,56 % wachsen, unterstützt durch nachgelagerte Nickelaktivitäten und breitere Logistikinvestitionen. Die Region profitiert auch von Meeresfrüchten, Aquakultur, Aktivitäten in Sonderwirtschaftszonen und der Makassar-Parepare-Eisenbahn. Diese Aktivitäten erhöhten die Nachfrage über industrielle, landwirtschaftliche und exportbezogene Ladungsströme hinweg.
Was sind die wichtigsten betrieblichen Einschränkungen für Logistikanbieter in Indonesien?
Inselübergreifende Umschlagskosten, schwache Rückfrachtverfügbarkeit, Infrastrukturlücken und Zero-ODOL-Compliance-Kosten bleiben wichtige Einschränkungen. Diese Faktoren können Festpreisverträge außerhalb Javas und auf Routen mit geringen Rückfrachtmengen schwieriger zu verwalten machen. Anbieter könnten vor der Wahl stehen, höhere Kosten zu absorbieren oder variable Zuschläge im Rahmen ihrer Kundenvereinbarungen anzuwenden, insbesondere auf abgelegenen Korridoren mit ungleichmäßiger Frachtauslastung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

