
ベトナム契約物流市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.5 十億米ドル |
| 市場規模 (2027) | 3.87 十億米ドル |
| 市場規模 (2032) | 6.25 十億米ドル |
| 成長率 (2027 - 2032) | 10.06 % |
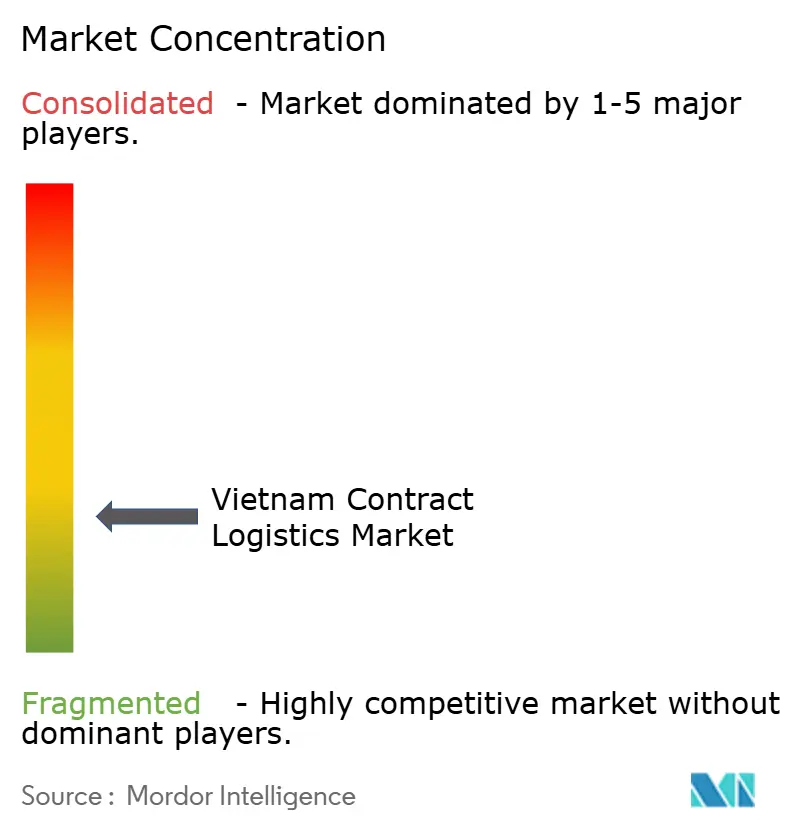
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム契約物流市場分析
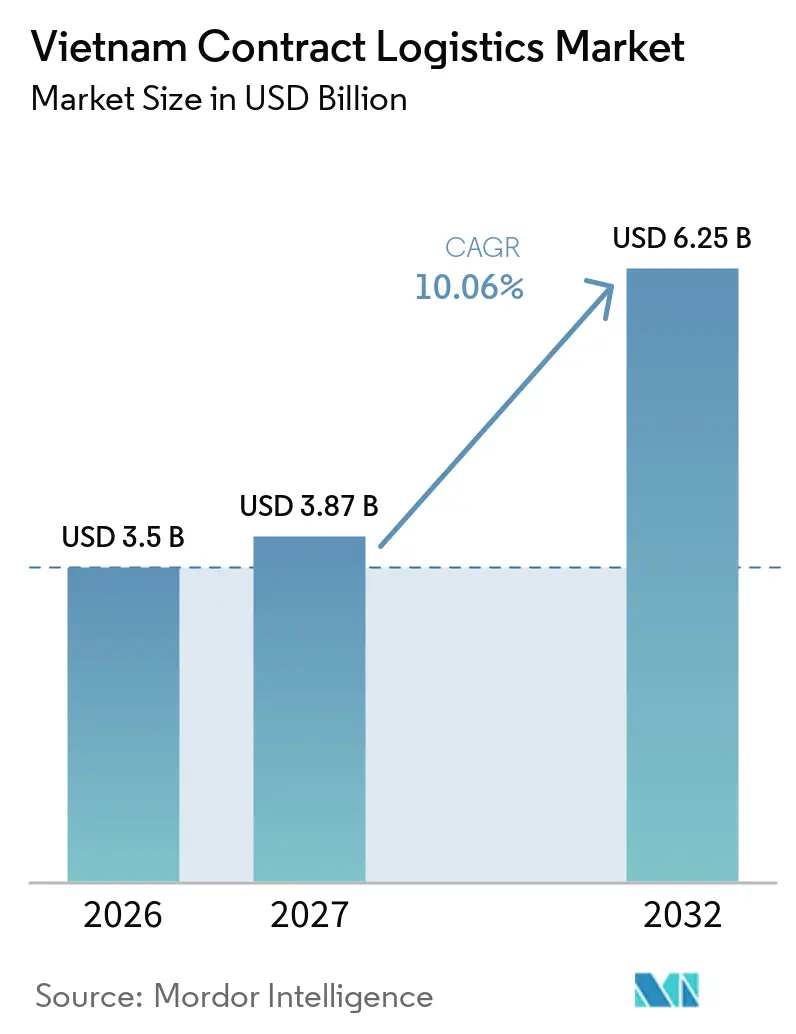
ベトナム契約物流市場規模は2026年に3.50 ビリオン 米ドルと評価されており、2027年の3.87 ビリオン 米ドルから2032年には6.25 ビリオン 米ドルに達すると推定され、予測期間2027年~2032年のCAGRは10.06%となっています。
需要は、輸出志向型製造業、小売配送、eコマースフルフィルメント、および倉庫保管・在庫管理のアウトソーシング利用拡大によって支えられています。2025年10月に決定第2229/QD-TTg号のもとで承認されたベトナムの国家物流戦略は、物流アウトソーシング浸透率70~80%を目標とし、デジタル化、グリーン化、および近代的物流センターの整備を推進しています。これらの目標は、アウトソーシング物流サービスの普及に向けた政策的根拠を提供しています。市場は単独の輸送サービスを超え、倉庫保管、在庫管理、注文フルフィルメント、梱包、ラベリング、キッティング、配送を組み合わせた統合サービスへとシフトしています。製造業者は、専用インフラへの投資を削減し、サプライヤー、生産拠点、顧客間の物流を調整するために、これらの機能をアウトソーシングする場合があります。小売業者およびeコマース事業者は柔軟なフルフィルメント能力を必要とし、産業系顧客はより高度にカスタマイされた運営プロセスと長期的なサービス契約を必要とすることが多いです。信頼性の高い倉庫システム、訓練されたスタッフ、および複数拠点ネットワークを持つプロバイダーは、異なる地域にわたって一貫したサービスレベルを必要とする顧客に対応できる立場にあります。
主要レポートのポイント
- サービスタイプ別では、輸送が2026年のベトナム契約物流市場シェアの47.12%を占め、付加価値サービスは2032年までにCAGR 11.23%を記録すると予測されています。
- 契約期間別では、3年超の契約が2026年のベトナム契約物流市場規模の61.89%を占め、1~3年契約は2032年までにCAGR 10.91%を記録すると予測されています。
- エンドユーザー産業別では、小売・eコマースが2026年のベトナム契約物流市場シェアの29.34%を占め、製造業・自動車は2032年までにCAGR 11.62%を記録すると予測されています。
- 運営モデル別では、共有型・マルチクライアント契約物流が2026年のベトナム契約物流市場規模の59.38%を占め、2032年までにCAGR 12.36%を記録すると予測されています。
- 地域別では、ベトナム南部が2026年のベトナム契約物流市場シェアの47.81%を占め、ベトナム中部は2032年までにCAGR 11.98%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム契約物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業の移転によるアウトソーシング需要の促進 | +3.2% | グローバル、ベトナム北部に集中 | 中期(2~4年) |
| eコマースによるフルフィルメント要件の拡大 | +2.5% | 全国規模、ホーチミン市およびハノイで早期の成果 | 短期(2年以内) |
| 貿易協定によるサプライチェーン統合の強化 | +1.5% | グローバル、EU・CPTPP・RCEP市場を含む | 長期(4年以上) |
| 近代的倉庫保管による契約物流導入の支援 | +1.2% | ベトナム北部および南部 | 中期(2~4年) |
| 低炭素要件によるトレーサブルサービス需要の増加 | +0.8% | グローバル、EUリンクサプライチェーンへの圧力 | 長期(4年以上) |
| ベトナム中部のゲートウェイによる新たな機会の創出 | +0.7% | ベトナム中部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製造業の移転によるアウトソーシング需要の促進
地域製造ネットワークにおけるベトナムの役割は、アウトソーシングによる入荷物流、部品保管、在庫管理、および出荷配送への需要を支えています。複数の生産拠点で操業する製造業者は、必要な倉庫インフラすべてに自ら投資することなく、材料フローを調整し一貫したプロセスを維持するために契約物流プロバイダーを活用する場合があります。大手製造業者に納入するサプライヤーも、専用倉庫を正当化できる量がない場合、共有施設やアウトソーシングによるハンドリングから恩恵を受けることができます。生産活動が確立されるにつれ、繰り返し発生する物流要件が長期的なサービス契約を支える可能性があります。
eコマースによるフルフィルメント要件の拡大
eコマースは、正確な在庫可視性、小口注文処理、梱包、返品管理、および倉庫と配送ネットワーク間の調整の必要性を高めています。2025年10月に承認されたベトナムの国家物流戦略は、デジタルトランスフォーメーションと近代的物流インフラを開発優先事項として位置づけています。これらの目標は、主要都市および地方市場にわたって頻繁な注文を管理しなければならない小売業者およびオンライン販売業者の運営ニーズと一致しています。保管と注文管理・配送を組み合わせた契約物流プロバイダーは、フルトラック輸送の移動を超えた要件を持つ顧客を支援することができます。
貿易協定によるサプライチェーン統合の強化
EU・ベトナム自由貿易協定(EVFTA)、CPTPP、RCEPを含む貿易協定へのベトナムの参加は、国境を越えた製造・配送リンクを支援しています。2026年3月、ベトナム工業貿易省はEVFTAに基づく原産地規則に関する通達第14/2026/TT-BCT号を発行し、2026年5月に発効しました[1]。原産地書類および通関手続きは、正確な出荷記録、調整された倉庫保管、および製造業者と物流プロバイダー間の信頼性の高い情報フローの必要性を高める可能性があります。これらの要件は、物理的なハンドリングと書類・在庫システムを統合する契約物流企業に機会をもたらします。
近代的倉庫保管による契約物流導入の支援
近代的倉庫の開発は、契約物流プロバイダーが在庫、注文フルフィルメント、および顧客固有の運営プロセスを処理するための能力を高めます。2026年7月、DHL Supply ChainはフンイェンにDHL北部物流キャンパスの起工式を行いました。この施設は自動化対応インフラ、屋上太陽光発電システム、およびエネルギー効率の高い運営を備えて設計されています[2]。この投資は、北部製造回廊、ハノイ、およびハイフォン港間の接続を強化することを目的としています。このような施設は、標準化された倉庫プロセス、配送調整、および生産・販売量に応じてスケールできる能力を必要とする顧客を支援することができます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラの断片化によるサービス品質の低下 | -1.8% | 全国規模、地域間回廊および港湾リンクで深刻 | 中期(2~4年) |
| 熟練労働力不足による運営コストの上昇 | -1.2% | 全国規模、ハイフォンおよびホーチミン市で最も深刻 | 短期(2年以内) |
| デジタル化の不均一さによるプロバイダー統合の制限 | -0.9% | 全国規模、特にメコンデルタおよび中部地域 | 中期(2~4年) |
| 南部の倉庫ボトルネックによるコスト上昇 | -0.8% | ベトナム南部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフラの断片化によるサービス品質・効率性の低下
インフラ品質と接続性の差異は、ベトナム全土における倉庫、港湾、道路運営の調整を複雑にする可能性があります。契約物流プロバイダーは、輸送接続が混雑していたり直接的でない場合でも顧客サービスレベルを維持しなければならず、これにより輸送変動性が増し在庫計画が複雑になる可能性があります。ベトナムの国家物流戦略は、インフラ調整、サービス品質、および物流効率をセクター開発の優先事項として位置づけていす。複数の施設、代替ルーティングオプション、および調整された輸送・倉庫運営を持つプロバイダーは、より限られたネットワークを持つ事業者よりも混乱を管理する上で有利な立場にある可能性があります。
熟練労働力不足による運営コストの上昇
倉庫運営がより技術集約的になるにつれ、経験豊富な物流人材へのアクセスは依然として制約となっています。2026年6月、ベトナム物流事業者協会は、物流サービスプロバイダーの従業員および製造・貿易企業における物流業務を支援する人員を含め、セクターは2030年までに約220万人の労働者を必要とすると推定しました[3]。契約物流業務には、倉庫システム、在庫管理、品質手順、および顧客報告を管理できるスタッフが必要です。プロバイダーは、アカウントが拡大するにつれて一貫したサービス品質を維持するために、トレーニングおよび人材育成に投資する必要がある場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:付加価値サービスがさらなる統合を支援
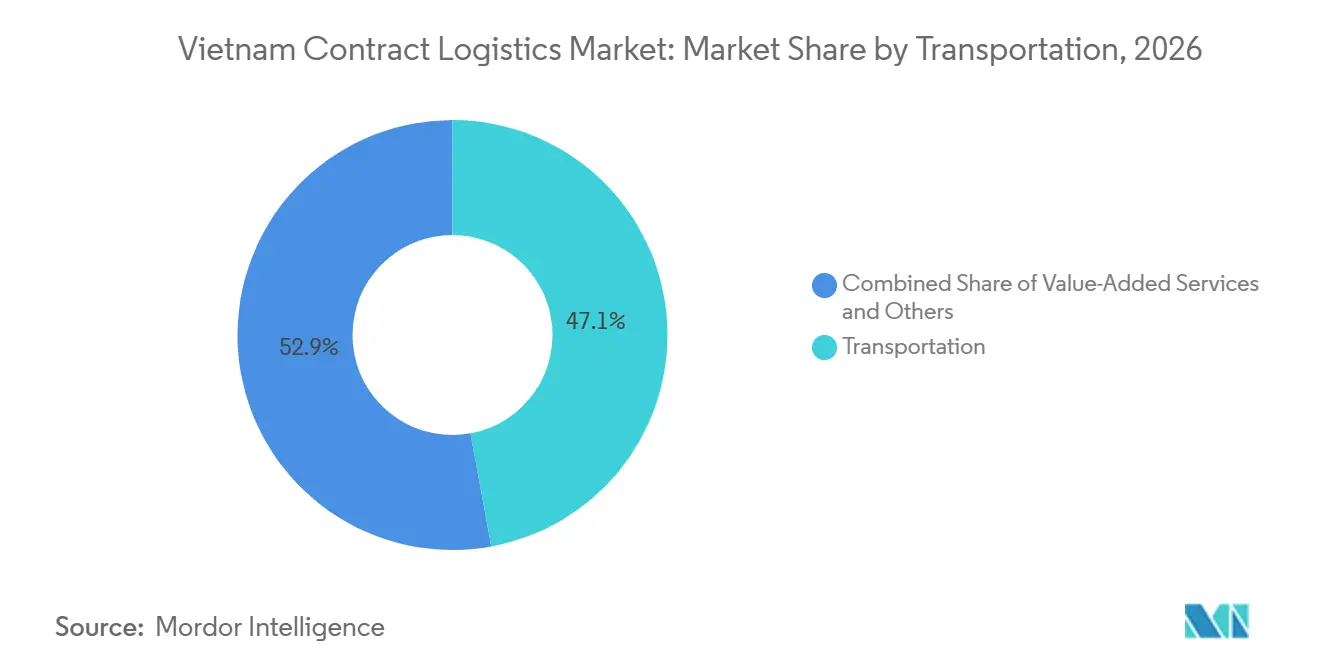
輸送は2026年のベトナム契約物流市場シェアの47.12%を占めています。輸送は、サプライヤー、製造施設、倉庫、配送センター、および顧客を結ぶため、契約物流の中核であり続けています。ただし、契約のもとで購入されるサービスには、在庫管理、梱包、ラベリング、キッティング、注文処理、およびその他の顧客固有のタスクも含まれる場合があります。これらの機能により、企業は複数の物流活動を一つのプロバイダーに統合し、業務上の引き継ぎ回数を削減することができます。
付加価値サービスは2027年から2032年にかけてCAGR 11.23%で成長すると予測されています。需要は、生産スケジュール、製品構成、およびフルフィルメント要件と統合されたサービスを求める製造業者および小売業者によって支えられています。2026年4月、NXベトナムのクアンミン物流センターは航空カーゴCFSライセンスを取得し、貨物混載、梱包、および保税輸送手続きを含む業務の取り扱いが可能となりました[4]。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
契約期間別:長期契約が業務継続性を支援
3年超の契約は2026年のベトナム契約物流市場規模の61.89%を占めています。長期契約は、顧客固有の倉庫プロセス、専任スタッフ、システム統合、および業務計画を支援することができます。また、プロバイダーに予想需要の可視性と、設備や施設改修への投資を回収するために必要な時間をもたらすことができます。契約期間は、サービス範囲、顧客要件、およびアカウントに専用されるインフラや技術のレベルによって異なります。
1~3年の契約期間セグメントは2027年から2032年にかけてCAGR 10.91%で成長すると予測されています。中期契約は、配送ネットワーク、販売量、または調達体制が変化しており、サービス要件を再評価する機会をより頻繁に求める顧客に適している場合があります。プロバイダーは、特に期間中に量が変動する場合、スタッフ、施設、およびシステムのコストと契約の柔軟性のバランスを取る必要があります。コストのレビュー手順を明確なパフォーマンス指標と合意することで、双方がこれらのリスクを管理するのに役立ちます。
エンドユーザー産業別:製造業・自動車が複雑な要件を牽引
小売・eコマースは2026年のベトナム契約物流市場シェアの29.34%を占めています。小売業者およびオンライン販売業者は、異なる顧客チャネルにわたる在庫精度、補充、注文処理、および配送を必要とします。製造業・自動車顧客は、入荷部品管理、シーケンシング、生産支援、保管、および出荷ハンドリングを含む異なる運営上の優先事項を持っています。食品・飲料および医療・製薬顧客も、関与する製品によっては特殊なハンドリング手順、トレーサビリティ、または管理された保管を必要とする場合があります。
製造業・自動車は2027年から2032年にかけてCAGR 11.62%で成長すると予測されています。このセグメントの要件は、生産・配送スケジュールと調整する必要がある繰り返しの物流機能をアウトソーシングするよう製造業者を促す可能性があります。2025年9月、Kuehne+NagelとLEGOグループはドンナイに地域配送センターを開設し、LEGOマニュファクチャリングベトナムからアジア太平洋市場への配送を支援しました。Kuehne+Nagelの業務範囲には輸送、通関、保税倉庫、海上フレート、および先方配送が含まれており、製造業および地域配送に関連する統合物流要件を示しています。
運営モデル別:共有施設がスケールと柔軟性を提供
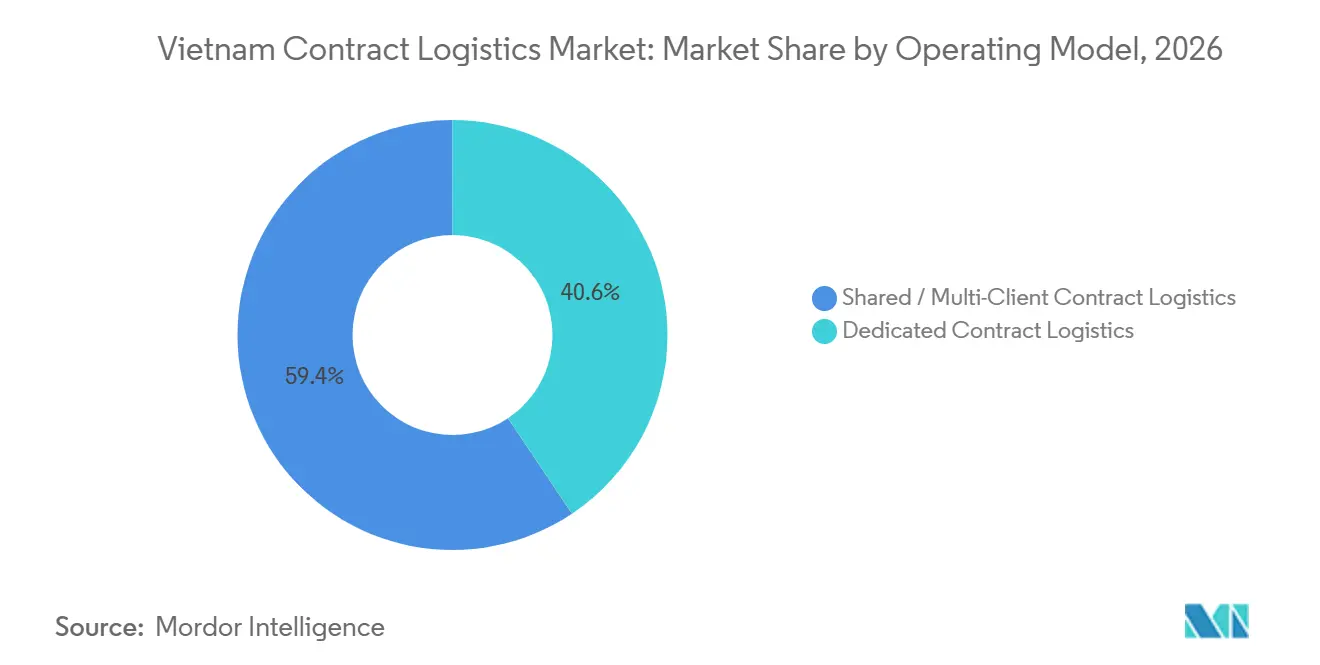
共有型・マルチクライアント契約物流は2026年のベトナム契約物流市場の59.38%を占めています。共有施設により、プロバイダーは建物、技術、および労働コストを複数の顧客に分散させることができます。このモデルは、専用インフラを必要としないが専門的な倉庫運営を必要とする企業に適している場合があります。顧客固有のプロセス、製品管理、セキュリティ要件、またはサービスレベルが専用能力を正当化する場合、専用運営が引き続き適切である場合があります。
共有型・マルチクライアント契約物流は2027年から2032年にかけてCAGR 12.36%で成長すると予測されています。このモデルは、量が変動する顧客や、専用施設にコミットすることなく物流運営を拡大する必要がある顧客を支援することができます。2025年9月、Kuehne+NagelとLEGOグループはドンナイに保税保管と付加価値サービスを備えた地域配送センターを開設し、地域配送を支援するよう設計されました。この施設は、統合された倉庫保管と配送の顧客固有の事例です。
地域分析
ベトナム南部は2026年のベトナム契約物流市場の47.81%を占めています。同地域は、ホーチミン市およびドンナイ周辺の製造・商業活動、ならびに主要南部港湾へのアクセスから恩恵を受けています。これらの要因は、倉庫保管、在庫管理、地域配送、および輸出志向型製造業者向け物流サービスへの需要を支えています。2026年5月、LOTTE Global Logisticsはドンナイにコールドチェーンセンターを正式開設し、南部における温度管理物流能力を追加しました。
ベトナム北部は、国内外市場に向けた製造業者にとって重要な物流拠点です。ハノイ、ハイフォン港、および周辺工業地帯との接続は、入荷部品、完成品配送、および地域サプライチェーン運営を支援しています。2026年7月、DHL Supply ChainはフンイェンにDHL北部物流キャンパスの起工式を行いました。発表された投資額は1.9 トリリオン ベトナムドン(7,600万 米ドル)です。このプロジェクトには自動化対応インフラと屋上太陽光発電システムが含まれており、ベトナム北部の配送・製造サプライチェーンの強化を目的としています。
ベトナム中部は2027年から2032年にかけてCAGR 11.98%で最も成長の速い地域セグメントになると予測されています。同地域の開発ポテンシャルは、港湾インフラ、産業活動、および国内市場と地域貿易回廊間の接続に関連しています。2026年4月、ダナンはリエンチュウコンテナターミナルプロジェクトに着手しました。このプロジェクトは年間約570万TEUの総容量を持つ計画です。より広範な港湾・輸送ネットワークの開発は、契約倉庫保管、配送、および統合物流サービスの機会を創出する可能性があります。
競合環境
ベトナム契約物流市場は断片化されており、異なるサービスおよび地理的要件を持つ顧客にサービスを提供する国際物流グループ、国内プロバイダー、および専門事業者が含まれています。競争は、倉庫能力、配送カバレッジ、在庫可視性、顧客固有の運営プロセス、および一つの契約のもとで複数の物流機能を調整する能力を中心に展開されています。プロバイダーは、統合された倉庫保管と輸送、保税物流、付加価値サービス、技術、またはセクター固有の専門知識によって差別化を図る場合があります。
2025年9月、Kuehne+NagelとLEGOグループはドンナイに地域配送センターを開設しました。Kuehne+Nagelは、輸送、通関、保税倉庫、海上フレート、および地域配送センターへの配送を含むエンドツーエンドの物流サービスを提供しています。2026年7月、DHL Supply Chainはフンイェンに北部物流キャンパスの建設を開始し、北部製造回廊に計画された倉庫能力を追加しました。
国内プロバイダーおよびジョイントベンチャーも競合環境に貢献しています。2025年9月、ITL CorporationとSeino Holdings(日本)はSeino-ITL Logisticsを設立し、ベトナムにおける小口輸送(LTL)サービスの拡大を図りました。2026年4月、CJ LogisticsはCJ Gemadept Logisticsの100%株式を取得しました。これは両社間の以前の戦略的関係に続くものです。これらの動向は、サービスカバレッジの拡大、物流能力の統合、およびより幅広い顧客へのサービス提供に向けた取り組みを反映してます。競争は、契約規模、産業要件、地理的リーチ、および倉庫・輸送業務全体にわたって信頼性の高いサービスを提供する能力によって差別化され続ける可能性が高いです。
ベトナム契約物流産業リーダー
-
Indo Trans Logistics Corporation (ITL)
-
Transimex Corporation
-
DHL Group
-
DSV
-
Kuehne+Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:DHL Supply Chainはフンイェン省にDHL北部物流キャンパスの起工式を行いました。グレードAの施設で、総面積82,500㎡、総投資額1.9 トリリオン ベトナムドン(7,600万 米ドル)です。フェーズ1は2027年上半期の完成を目標とし、フェーズ2は2028年下半期を予定しています。このキャンパスは屋上太陽光発電と電動マテリアルハンドリング機器向けインフラを統合しています。
- 2026年7月:Vietnam Post LogisticsとDSV Contract Logisticsは、B2Bサプライチェーンソリューションに関する3年間の戦略的協力協定を更新しました。2021年以来KPI達成率99.8%以上を維持してきたパートナーシップを延長し、技術・製造セクタークライアントへの範囲を拡大しました。
- 2026年4月:CJ LogisticsはCJ Gemadept Logistics Holdingの残り49.1%の株式を取得し、Gemadeptとの株式交換を通じて100%の所有権を達成しました。CJは新たな配送センター資産への投資と、韓国のTES物流研究所からの倉庫自動化技術の導入を計画しています。
- 2026年4月:APM TerminalsとHateco Groupはダナン市とリエンチュウコンテナターミナルの開発に関する1.7 ビリオン 米ドルの協定を正式締結しました。このプロジェクトは年間570万TEUに対応する設計で、フェーズ1の岸壁は2029年初頭の稼働を目標としています。
ベトナム契約物流市場レポートの範囲
| 輸送 | 道路 |
| 鉄道 | |
| 航 | |
| 海上 | |
| 倉庫保管・配送 | |
| 付加価値サービス(組立、ラベリング、キッティング) |
| 1~3年 |
| 3年超 |
| 製造業・自動車 |
| 食品・飲料 |
| 小売・eコマース |
| 医療・製薬 |
| 化学品 |
| その他産業 |
| 専用契約物流 |
| 共有型・マルチクライアント契約物流 |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| サービスタイプ別 | 輸送 | 道路 |
| 鉄道 | ||
| 航 | ||
| 海上 | ||
| 倉庫保管・配送 | ||
| 付加価値サービス(組立、ラベリング、キッティング) | ||
| 契約期間別 | 1~3年 | |
| 3年超 | ||
| エンドユーザー産業別 | 製造業・自動車 | |
| 食品・飲料 | ||
| 小売・eコマース | ||
| 医療・製薬 | ||
| 化学品 | ||
| その他産業 | ||
| 運営モデル別 | 専用契約物流 | |
| 共有型・マルチクライアント契約物流 | ||
| 地域別 | ベトナム北部 | |
| ベトナム中部 | ||
| ベトナム南部 |
レポートで回答される主要な質問
2027年のベトナム契約物流市場の規模はいくらですか?
ベトナム契約物流市場は2027年に3.87 ビリオン 米ドルと推定され、2032年までに6.25 ビリオン 米ドルに達すると予測されています。
2032年までに予想される成長率はどのくらいですか?
市場は2027年から2032年にかけてCAGR 10.06%を記録すると予測されています。
最大の市場シェアを持つサービスタイプはどれですか?
輸送は2026年の市場の47.12%を占めています。付加価値サービスは2027年から2032年にかけてCAGR 11.23%を記録すると予測されています。
なぜ製造業者はベトナムで物流をアウトソーシングしているのですか?
アウトソーシングにより、製造業者はすべての物流機能を自ら運営することなく、入荷材料、倉庫保管、在庫管理、および出荷配送を調整することができます。
最も成長が速い地域はどこですか?
ベトナム中部は2027年から2032年にかけてCAGR 11.98%を記録すると予測されており、港湾・輸送インフラ開発に関連する潜在的需要によって支えられています。
最も広く使用されている運営モデルはどれですか?
共有型・マルチクライアント契約物流は2026年の市場の59.38%を占め、2027年から2032年にかけてCAGR 12.36%を記録すると予測されています。