
Taille et Part du Marché du Contrat Logistique en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
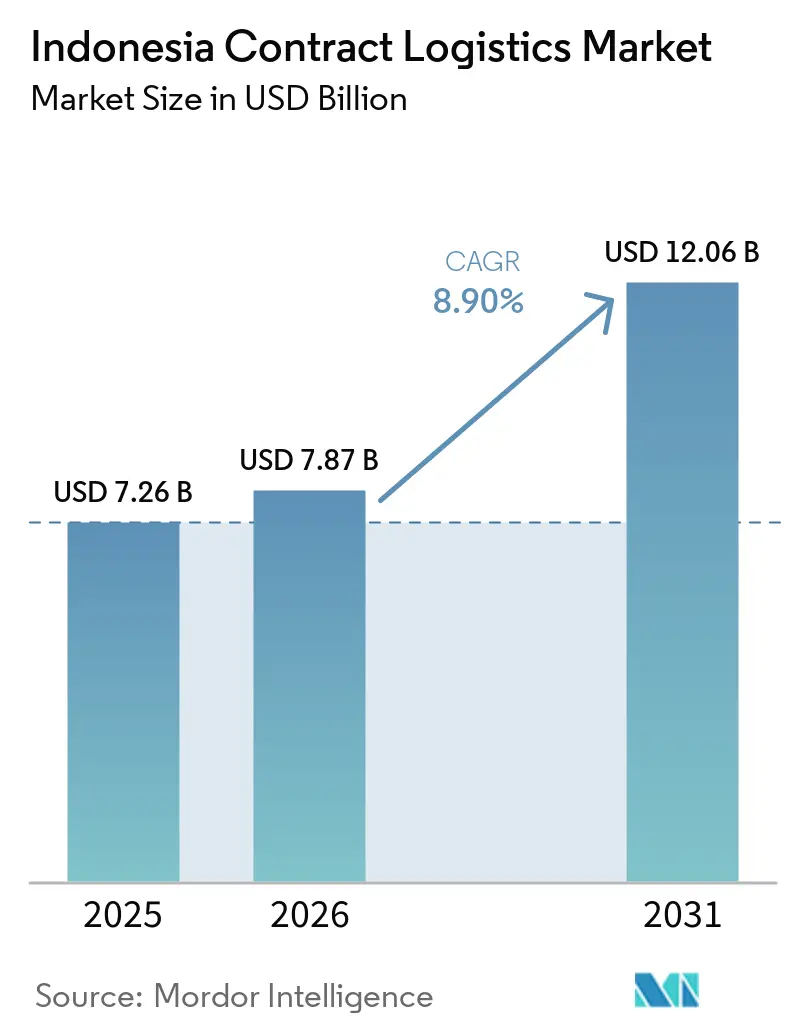
| Taille du marché de l'année de base (2025) | 7.26 Milliards de dollars |
| Taille du Marché (2026) | 7.87 Milliards de dollars |
| Taille du Marché (2031) | 12.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.90 % |
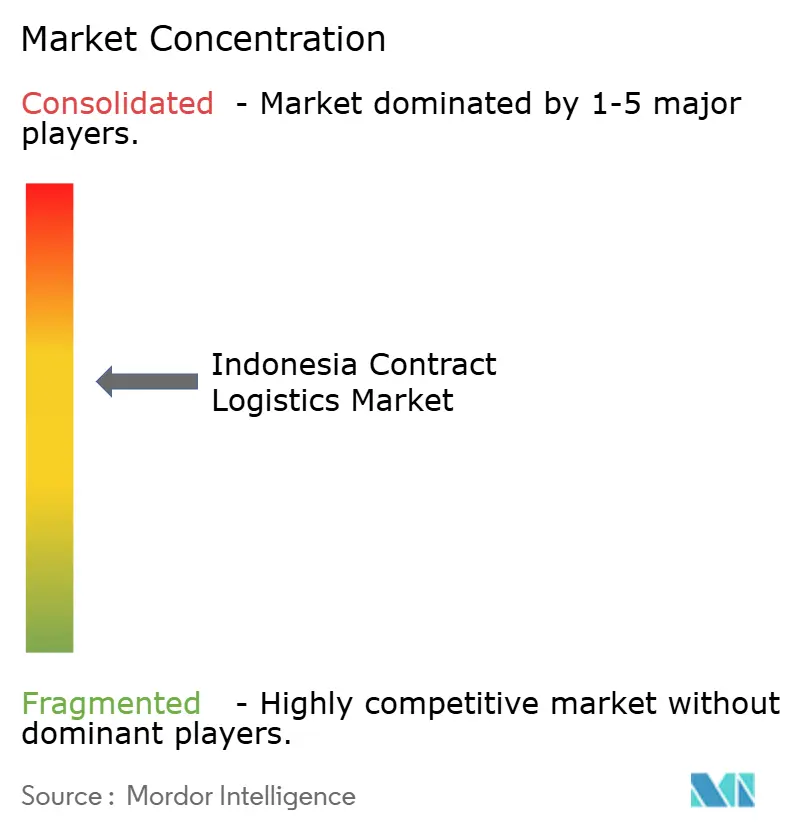
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Contrat Logistique en Indonésie par Mordor Intelligence
La taille du marché du contrat logistique en Indonésie était évaluée à 7,26 milliards USD en 2025 et devrait croître de 7,87 milliards USD en 2026 pour atteindre 12,06 milliards USD d'ici 2031, à un CAGR de 8,90 % durant la période de prévision (2026-2031).
Le marché du contrat logistique en Indonésie évolue des achats de fret individuels vers des accords d'externalisation plus longs qui combinent transport, stockage et services connexes auprès d'un seul prestataire. Les coûts logistiques de l'Indonésie représentaient 14,29 % du PIB dans le modèle IndoTERM, ce qui maintenait une pression sur les chargeurs pour améliorer l'efficacité de la chaîne d'approvisionnement. De nouvelles routes maritimes, le projet de capitale Nusantara, les routes à péage et les liaisons ferroviaires étendent la demande logistique au-delà de Java. Le marché du contrat logistique en Indonésie offre ainsi aux prestataires davantage de raisons de construire des installations et des réseaux en dehors du corridor traditionnel de Jakarta. Les prestataires se démarquent également par des options de transport intégrées et la visibilité de la chaîne d'approvisionnement plutôt que par les seuls taux de fret.
Points Clés du Rapport
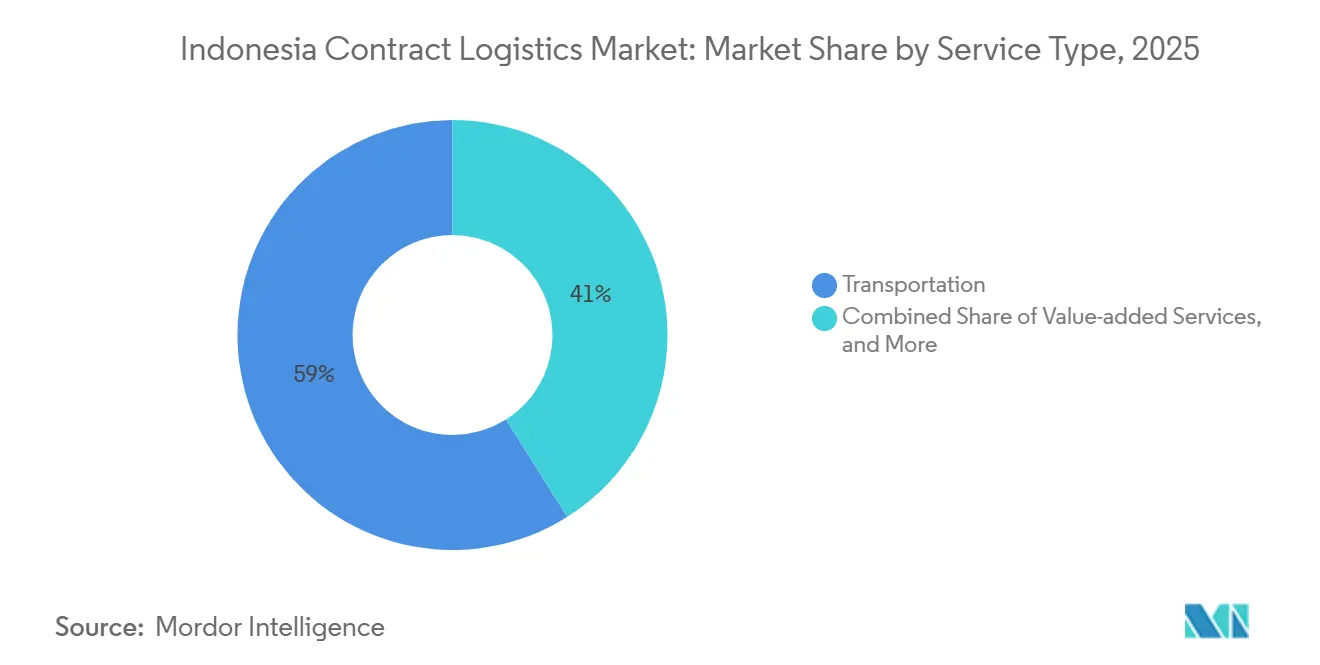
- Par type de service, le transport détenait 58,97 % de la part du marché du contrat logistique en Indonésie en 2025, tandis que les services à valeur ajoutée enregistraient le CAGR projeté le plus élevé à 11,46 % jusqu'en 2031.
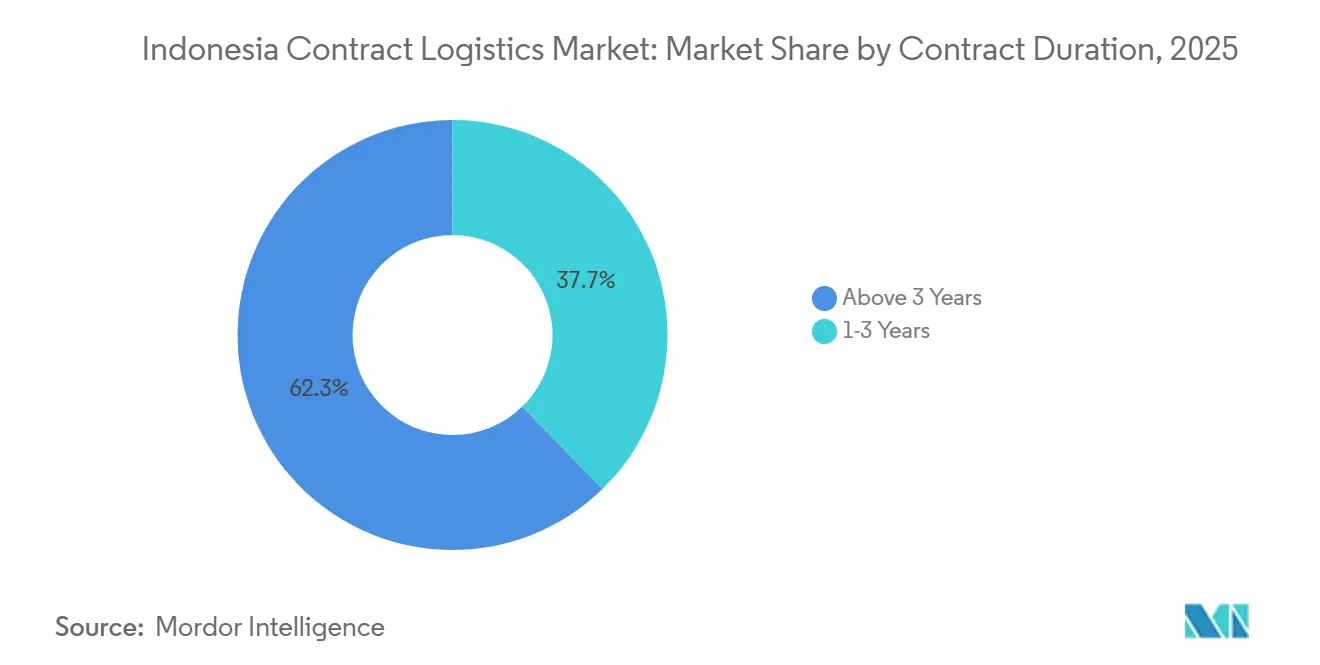
- Par durée de contrat, les accords de plus de 3 ans détenaient 62,34 % de la taille du marché du contrat logistique en Indonésie en 2025, tandis que les accords de 1 à 3 ans enregistraient le CAGR projeté le plus élevé à 10,49 % jusqu'en 2031.
- Par secteur d'utilisateur final, la fabrication et l'automobile détenaient 28,45 % de la part du marché du contrat logistique en Indonésie en 2025, tandis que la santé et les produits pharmaceutiques enregistraient le CAGR projeté le plus élevé à 10,98 % jusqu'en 2031.
- Par région, Java, incluant Jakarta et BOD, détenait 46,37 % de la part du marché du contrat logistique en Indonésie en 2025, tandis que Sulawesi enregistrait le CAGR projeté le plus élevé à 11,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché du Contrat Logistique en Indonésie
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Externalisation de l'Exécution du Commerce Électronique Accélérant la Demande de Contrat Logistique | +1.8% | Java, avec une pertinence croissante à Sumatra, Sulawesi et Kalimantan | Court terme (≤ 2 ans) |
| Expansion Industrielle Augmentant les Exigences de Chaîne d'Approvisionnement Intégrée | +1.5% | Zones industrielles de Java, le corridor Semarang-Solo et Batam | Moyen terme (2-4 ans) |
| Développement de la Distribution Inter-Îles Élargissant les Réseaux de Contrat Logistique | +1.2% | National, avec priorité en Indonésie orientale, Kalimantan et Sulawesi | Long terme (≥ 4 ans) |
| Croissance de la Chaîne du Froid Stimulant la Demande de Logistique Spécialisée | +1.0% | Java et Sumatra, avec une demande émergente à Sulawesi et Kalimantan | Moyen terme (2-4 ans) |
| Développement de Nusantara Déplaçant la Demande Logistique au-delà des Corridors de Java | +0.9% | Kalimantan oriental, avec une pertinence secondaire à Sulawesi et Makassar | Long terme (≥ 4 ans) |
| Demande de Visibilité Intégrée Accélérant l'Adoption des Services de Tour de Contrôle | +0.7% | Java et Sumatra | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Externalisation de l'Exécution du Commerce Électronique Accélérant la Demande de Contrat Logistique
L'activité de commerce électronique en Indonésie a maintenu une croissance des volumes à deux chiffres jusqu'en 2025, augmentant les volumes de colis, les besoins en stocks et les charges de travail liées à la logistique inverse. Cette activité a obligé les marques à gérer leurs stocks sur davantage de sites et à servir les consommateurs au-delà du Grand Jakarta. Le marché du contrat logistique en Indonésie a bénéficié lorsque les marques ont confié ces tâches à des prestataires disposant de réseaux d'entrepôts et de livraison établis. Des contrats d'exécution plus complexes combinaient des stocks en zone ambiante, réfrigérée et sous douane au sein d'un seul site opérationnel.[1] Cet arrangement réduisait la nécessité de coordonner des spécialistes d'entrepôts distincts. Il augmentait également la valeur des prestataires disposant d'installations régionales dans les villes de deuxième et troisième rang.
Expansion Industrielle Augmentant les Exigences de Chaîne d'Approvisionnement Intégrée
La politique industrielle en aval de l'Indonésie a maintenu davantage de traitement du nickel, du cuivre et de la bauxite dans le pays avant l'exportation. Les investissements dans le secteur automobile ont ajouté à ces exigences, notamment l'usine BYD de Subang et l'installation d'assemblage en semi-complet de Geely Farizon, qui sont devenues opérationnelles en 2026. Ces installations nécessitaient le séquençage des composants, des flux en zone sous douane et une livraison en juste-à-temps sur les sites industriels. Toyota Motor Manufacturing Indonesia coordonne plus de 240 fournisseurs de rang 1 et 520 fournisseurs de rang 2 et rang 3 en 2026.[2] La base de fournisseurs renforce la demande de partenaires logistiques capables de gérer les flux entrants et les procédures douanières. Le déplacement de la production textile et vestimentaire vers Java central a également créé un besoin de liaisons de fret, de stockage et de soutien à l'exportation autour de Semarang.
Développement de la Distribution Inter-Îles Élargissant les Réseaux de Contrat Logistique
Le programme Sea Toll de l'Indonésie est passé de 3 routes en 2015 à 39 routes actives desservant 115 ports d'ici 2024. Le volume de cargaison du programme a atteint 24 556 TEUs en 2024. Des horaires de navigation réguliers ont aidé les prestataires logistiques à planifier des accords de distribution sur des routes qui manquaient auparavant de volumes prévisibles. PT PELNI a lancé ses opérations Sea Toll pour l'exercice fiscal 2025 avec le lancement en janvier du KM Logistik Nusantara 4. La planification gouvernementale d'un réseau Ro-Ro a également relié Kalimantan, Sulawesi, les Moluques, la Papouasie et Bali-Nusa Tenggara avec des ports de transbordement à conteneurs. Ces liaisons ont donné au marché du contrat logistique en Indonésie une base plus claire pour développer des services multimodaux au-delà de Java.
Croissance de la Chaîne du Froid Stimulant la Demande de Logistique Spécialisée
La distribution sous température contrôlée a progressé grâce à la demande pharmaceutique et à la distribution alimentaire et de boissons en dehors du Grand Jakarta. Les produits biologiques, les vaccins et les injectables spéciaux nécessitaient une manipulation contrôlée entre 2 °C et 8 °C sur un réseau insulaire dispersé. Le marché du contrat logistique en Indonésie a favorisé les prestataires disposant d'installations certifiées, de personnel qualifié et de processus documentés de chaîne de traçabilité pour les travaux pharmaceutiques. DHL Group a annoncé un investissement de 500 millions EUR (588,15 millions USD) dans les infrastructures de sciences de la vie et de santé en Asie-Pacifique en 2025, l'Indonésie étant identifiée comme pays prioritaire. Les sites multi-températures pouvaient gérer des chambres froides pharmaceutiques et un stockage alimentaire ambiant sous un seul contrat. Cette capacité convenait aux chargeurs cherchant à combiner la gestion des stocks sensibles à la température et des stocks ambiants.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de Manutention Inter-Îles Augmentant les Dépenses de Contrat Logistique | -1.0% | Toutes les routes inter-îles, en particulier l'Indonésie orientale, les Moluques et la Papouasie | Court terme (≤ 2 ans) |
| Réglementations Fragmentées et Lacunes d'Infrastructure Augmentant la Complexité | -0.8% | Indonésie orientale, Kalimantan, Papouasie et Sulawesi | Moyen terme (2-4 ans) |
| Conformité Zero-ODOL Augmentant les Pressions sur les Coûts d'Exploitation de la Flotte | -0.7% | Java lors de l'application immédiate et à l'échelle nationale lors du déploiement de 2027 | Court terme (≤ 2 ans) |
| Disponibilité Limitée du Fret de Retour Augmentant les Coûts en Dehors de Java | -0.4% | Kalimantan, Sulawesi, l'intérieur de Sumatra et l'Indonésie orientale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de Manutention Inter-Îles Augmentant les Dépenses de Contrat Logistique
Chaque expédition inter-îles impliquait un transfert maritime ou aérien, le chargement, le déchargement et le temps d'attente en port. Ces étapes opérationnelles ne s'appliquaient pas aux routes terrestres comparables au Vietnam, en Thaïlande ou en Malaisie péninsulaire. Les coûts sont restés élevés même après les améliorations du programme Sea Toll, car le fret nécessitait toujours la collecte, la consolidation, le stockage et la manutention dans les ports. Des flux de fret de retour inégaux ont exercé une pression supplémentaire, car la demande sortante de Java dépassait les expéditions revenant vers Java. Une étude de 2025 de l'Université nationale de Singapour a identifié les lacunes en matière d'infrastructure et de manutention des cargaisons comme des contraintes persistantes sur la compétitivité logistique du Kalimantan occidental.[3] Les contrats à prix fixe sur les corridors des îles extérieures comportaient donc un risque de marge lorsque les variations de coûts ne pouvaient pas être répercutées sur les clients.
Conformité Zero-ODOL Augmentant les Pressions sur les Coûts d'Exploitation de la Flotte
L'Indonésie a réaffirmé la politique Zero-ODOL comme priorité de transport en juin 2025, avec une application nationale complète prévue pour 2027. En 2026, la politique était en phase de sensibilisation et de programme pilote, avec une attention prioritaire au transport minier et aux matériaux de construction. La conformité exigeait que les flottes retirent ou modifient les véhicules surchargés. Une simulation IndoTERM de 2026 a révélé que les coûts d'exploitation du transport ont augmenté de 7,73 %, tandis que les coûts logistiques nationaux ont augmenté de 4,58 % durant la période de transition. Les flottes dédiées opérant à prix fixe ont subi une pression particulière lorsque les contrats ne comportaient pas de clauses d'ajustement.[4] La collaboration de fret ferroviaire entre NX Logistics Indonesia et KAI Logistik en 2025 a montré comment les alternatives ferroviaires et maritimes pouvaient réduire la dépendance aux flottes routières surchargées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : Les Services à Valeur Ajoutée Reconfigurent la Structure des Revenus
Le transport détenait 58,97 % de la part du marché du contrat logistique en Indonésie en 2025 et demeurait la plus grande catégorie de services. Le réseau routier de Java et le fret maritime inter-îles ont soutenu cette position dans les flux de distribution intérieure. Les services routiers reliaient les zones industrielles, les centres de distribution et les canaux de vente au détail sur les îles principales. Le rail offrait une alternative sur certains corridors de Java, tandis que le fret aérien soutenait les cargaisons urgentes à destination de l'Indonésie orientale. NX Logistics Indonesia et KAI Logistik ont lancé une collaboration de fret ferroviaire entre Klari, Karawang et Surabaya en mai 2025. L'entreposage et la distribution formaient le niveau intermédiaire de la structure de services, les entrepôts de grade A s'étendant du Grand Jakarta vers Surabaya, Semarang, Medan et Makassar.
Les services à valeur ajoutée devraient croître à un CAGR de 11,46 % de 2026 à 2031, le taux le plus rapide au sein de la structure de services. L'assemblage, l'étiquetage et le conditionnement ont permis aux expéditeurs d'électronique, d'automobile et de biens de consommation de rapprocher les activités de soutien à la production et d'exécution. Cela a réduit les transferts entre les usines, les sites de stockage et les opérations de livraison. Le secteur du contrat logistique en Indonésie a bénéficié de relations clients plus longues et plus intégrées lorsque ces activités étaient regroupées dans une seule installation. L'autorisation de zone sous douane a également différencié les prestataires au service des fabricants exportateurs. Maersk Logistics Indonesia a reçu l'approbation pour un établissement Pusat Logistik Berikat à Semarang début 2026. L'installation soutenait le stockage intégré et la gestion douanière pour les exportateurs de vêtements, de chaussures et d'accessoires.


Par Durée de Contrat : Les Accords à Long Terme Signalent la Maturité de la Chaîne d'Approvisionnement
Les accords de plus de 3 ans détenaient 62,34 % de la taille du marché du contrat logistique en Indonésie en 2025. Ces accords constituaient le modèle d'externalisation dominant, car le changement de prestataire pouvait perturber des opérations inter-îles complexes. La connaissance des routes, la familiarité avec les douanes et les relations avec les réseaux locaux ne se transféraient pas rapidement entre prestataires. Les fabricants et les détaillants s'appuyaient également sur la continuité opérationnelle pour protéger le temps de production et la disponibilité des produits. Les contrats à long terme offraient aux clients un accès plus stable aux capacités et une base plus claire pour la planification des coûts. Ils correspondaient également à l'horizon d'investissement plus long des fabricants mondiaux s'implantant en Indonésie.
Le segment de 1 à 3 ans devrait croître à un CAGR de 10,49 % de 2026 à 2031. Les nouveaux utilisateurs de la logistique externalisée choisissent souvent des contrats initiaux plus courts avant de s'engager dans des arrangements plus longs. Les marques de commerce électronique et de vente directe aux consommateurs avaient besoin de flexibilité à mesure que les volumes et les modèles d'exécution évoluaient. Ces entreprises opéraient également avec des cycles de planification plus courts que de nombreux fabricants établis. Un premier contrat solide pouvait démontrer la précision de l'exécution, la fiabilité du réseau et la qualité du service client. Le marché du contrat logistique en Indonésie offrait ainsi aux prestataires la possibilité de convertir des engagements courts en relations clients plus longues. Cette progression pourrait augmenter à la fois la durée et la valeur d'un compte sans modifier la relation logistique fondamentale.
Par Secteur d'Utilisateur Final : La Santé Émerge comme le Segment Logistique Premium
La fabrication et l'automobile détenaient 28,45 % de la part du marché du contrat logistique en Indonésie en 2025. Les réseaux de fournisseurs japonais et coréens ont soutenu cette position, tandis que les fabricants chinois de véhicules électriques ont ajouté de nouveaux besoins en chaîne d'approvisionnement. Les importations de composants, la logistique en usine et la distribution de véhicules finis nécessitaient une manutention coordonnée. Toyota Motor Manufacturing Indonesia travaillait avec plus de 240 fournisseurs de rang 1 et 520 fournisseurs de rang 2 et rang 3 en 2026. L'alimentation et les boissons constituaient une base contractuelle stable, tandis que le commerce de détail et le commerce électronique nécessitaient un entreposage plus distribué dans les villes de plus petite taille. Les produits chimiques conservaient une demande spécialisée, car les exigences relatives aux matières dangereuses limitaient le nombre de prestataires éligibles.
La santé et les produits pharmaceutiques devraient croître à un CAGR de 10,98 % de 2026 à 2031. L'assurance maladie nationale, l'adoption des produits biologiques et l'expansion hospitalière en dehors de Java ont accru la demande de distribution pharmaceutique conforme. Les prestataires avaient besoin d'installations de chaîne du froid certifiées, de personnel formé et qualifié, et de procédures de manutention documentées. Ces exigences ont réduit le nombre de prestataires capables de servir les clients pharmaceutiques. Le segment soutenait également des contrats premium et un taux de rotation des clients plus faible que les activités de fret général. L'investissement de DHL Group en Asie-Pacifique en 2025 a placé les services de sciences de la vie et de santé sous la marque DHL Health Logistics. Le marché du contrat logistique en Indonésie offrait une opportunité durable aux prestataires qui développaient tôt une capacité de chaîne du froid conforme.
Analyse Géographique
Java, incluant Jakarta et BOD, détenait 46,37 % des revenus régionaux en 2025 et demeurait le principal hub logistique de l'Indonésie. Tanjung Priok, la capacité d'entreposage, les talents logistiques et les capacités douanières soutenaient son rôle de premier plan. Le Grand Jakarta avait également la plus forte concentration d'investissements mondiaux en prestataires logistiques tiers. Sumatra complétait Java en tant que deuxième zone régionale et comprenait le cluster logistique électronique de Batam. DHL Express exploite une installation de 6 000 mètres carrés à Batam et un service quotidien de cargo maritime entre Batam et Singapour en 2026. Medan et Palembang soutenaient les réseaux de biens de consommation et d'agrobusiness, tandis que la transformation de l'huile de palme maintenait les volumes de fret.
Sulawesi devrait croître à un CAGR de 11,56 % jusqu'en 2031 et constitue la zone régionale à la croissance la plus rapide. La valorisation du nickel en aval, la logistique des produits de la mer, les exportations aquacoles et l'activité des zones économiques spéciales ont soutenu la demande autour de Makassar. L'expansion du nouveau port de Makassar a amélioré la capacité pour les exportations minérales et la distribution agricole. Le chemin de fer Makassar-Parepare a ajouté une option ferroviaire au sein du réseau régional. Kalimantan s'est développé grâce aux flux de matières premières dans le sud et l'est, ainsi qu'à la demande de construction liée à Nusantara dans le Kalimantan oriental. Le plan de réseau Ro-Ro de l'Indonésie reliait Kalimantan, Sulawesi, les Moluques, la Papouasie et Bali-Nusa Tenggara avec les principaux ports à conteneurs. Le plan désignait des nœuds régionaux pour concentrer les cargaisons et améliorer la rentabilité des routes.
Bali et Nusa Tenggara s'appuyaient sur les services logistiques pour les chaînes d'approvisionnement du tourisme, les exportations de produits frais et la distribution de produits de grande consommation. Les liaisons maritimes demeuraient la principale limite sur la vitesse de livraison et le coût pour les destinations de vente au détail insulaires. La Papouasie et les Moluques étaient les zones les plus limitées en infrastructure dans le marché du contrat logistique en Indonésie. La faible densité de cargaison, le fret de retour limité et les contraintes de capacité portuaire augmentaient les coûts d'exploitation. Le programme Sea Toll couvrait 115 ports sur 39 routes d'ici 2024, y compris des liaisons vers la Papouasie et les Moluques. Une meilleure consolidation des cargaisons dans les ports de transbordement pourrait améliorer les conditions pour une activité de contrat logistique dédiée. Les prestataires qui établissaient tôt des relations avec des distributeurs locaux et des entités liées au gouvernement pourraient être mieux positionnés à mesure que les lacunes d'infrastructure se réduisaient.
Paysage Concurrentiel
Le marché du contrat logistique en Indonésie était modérément concentré au niveau national, tandis que l'activité régionale et inter-îles restait plus fragmentée. Les prestataires logistiques tiers mondiaux se disputaient les comptes de fabrication et de vente au détail multinationale. Les opérateurs nationaux conservaient des avantages grâce à leurs contacts inter-îles, leur connaissance des routes et leur expertise douanière. Les prestataires mondiaux ont accru leurs engagements en matière d'installations, d'autorisations de zones sous douane, de capacités de passerelle et de changements d'entités durant 2025 et 2026. Ces actions indiquaient un passage d'une participation basée sur des agents vers une infrastructure en propriété. PT Samudera Indonesia Tbk a alloué 200 millions USD de dépenses d'investissement pour 2026 pour des navires, des pétroliers chimiques, des installations portuaires et des actifs logistiques de soutien. Cette approche combinait les opérations maritimes, portuaires et logistiques au sein d'un seul modèle opérationnel national. Elle liait également l'expansion de la flotte au développement des infrastructures portuaires et logistiques. Une telle intégration donnait aux opérateurs nationaux une base opérationnelle plus large tout au long de la chaîne d'approvisionnement.
Les prestataires se démarquaient par leur capacité à combiner transport, entreposage et services à valeur ajoutée dans le cadre d'une seule relation client. Cela réduisait le nombre de prestataires logistiques qu'un chargeur devait gérer à travers un archipel. NX Group a finalisé la fusion par absorption de PT Nippon Express Indonesia dans PT NX Lemo Indonesia Logistik en mars 2026. La fusion a consolidé les fonctions de transit aérien et maritime sous une seule structure de contact client. Elle s'est également appuyée sur l'initiative de vente inter-entreprises « One Indonesia » du groupe, créée en 2025. Les tours de contrôle numériques ont également gagné en importance pour les clients industriels nécessitant une gestion en temps réel des exceptions de la chaîne d'approvisionnement entre les îles. Elles ont intégré les données opérationnelles et les processus de décision dans un modèle de service client plus coordonné. Cette capacité importait là où des retards sur une route pouvaient affecter la production ou la disponibilité des produits ailleurs.
Supply Chain Indonesia a identifié les tours de contrôle numériques comme un élément central de la résilience de la chaîne d'approvisionnement lors du Forum CKB Logistics en juin 2026. Les services de chaîne du froid en dehors de Java, la gestion des zones sous douane à Semarang et Batam, et les flux industriels inter-îles de Kalimantan disposaient d'une capacité spécialisée limitée. Ces domaines favorisaient les opérateurs disposant d'installations conformes et d'une forte exécution locale. Les opérations de logistique de projets et de chaîne d'approvisionnement pétrolière et gazière de Kuehne+Nagel en Indonésie ont démontré la valeur de l'expérience spécialisée pour les clients GNL. Le marché du contrat logistique en Indonésie récompensait également les prestataires capables de coordonner les personnes, les données, les processus, la gouvernance et l'autorité décisionnelle sur plusieurs modes de transport. Le marché du contrat logistique en Indonésie exigeait cette coordination parce que les clients géraient leurs stocks entre des îles aux conditions de transit différentes. Les prestataires dotés de ces capacités pouvaient offrir aux clients une responsabilité plus claire sur leurs activités de transport et d'entreposage.
Leaders du Secteur du Contrat Logistique en Indonésie
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
Samudera Group
-
PT Puninar Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : PT Samudera Indonesia Tbk et Toyota Tsusho Corporation ont signé un protocole d'accord pour développer conjointement un hub logistique intégré en Indonésie. Le hub combinera des services de transport et d'entreposage, des installations de zone sous douane et des solutions de chaîne d'approvisionnement. Il intégrait également des technologies numériques pour améliorer la visibilité opérationnelle et soutenir des pratiques logistiques vertes. Le partenariat s'appuyait sur l'expertise maritime, portuaire et logistique de Samudera ainsi que sur les capacités industrielles de Toyota Tsusho pour améliorer l'efficacité et la compétitivité de la chaîne d'approvisionnement.
- Mars 2026 : NX Group (Nippon Express Holdings) a finalisé la fusion par absorption de PT Nippon Express Indonesia dans PT NX Lemo Indonesia Logistik. La fusion a créé une entité unifiée qui a consolidé les fonctions de transit de fret aérien et maritime sous une seule structure de contact client. L'intégration s'est appuyée sur l'initiative de vente inter-entreprises « One Indonesia » du groupe, établie en 2025, et a fourni un modèle de service logistique guichet unique pour les clients basés en Indonésie.
- Décembre 2025 : DHL Express Indonesia a investi plus de 20 millions USD dans l'expansion de la passerelle de Jakarta et plus de 10 millions USD dans la passerelle de Surabaya, renforçant les deux hubs de fret aérien les plus actifs d'Indonésie. La société a également établi la première passerelle douanière d'Indonésie à Semarang et lancé une route de fret aérien directe Singapour-Semarang, créant un corridor logistique dédié pour les industries d'exportation de textiles, de vêtements et de chaussures de Java central en migration depuis Jakarta.
- Mai 2025 : PT NX Logistics Indonesia et KAI Logistik, la filiale logistique de PT Kereta Api Indonesia, ont lancé une collaboration de logistique verte par fret ferroviaire en expédiant le premier service depuis Klari, Karawang, vers Surabaya. Le partenariat a transféré les cargaisons de la route vers le rail, soutenant les objectifs de décarbonisation et réduisant la congestion routière sur le corridor de fret le plus fréquenté de Java.


Périmètre du Rapport sur le Marché du Contrat Logistique en Indonésie
| Transport | Route |
| Rail | |
| Air | |
| Maritime | |
| Entreposage et Distribution | |
| Services à Valeur Ajoutée (Assemblage, Étiquetage, Conditionnement) |
| 1-3 Ans |
| Plus de 3 Ans |
| Fabrication et Automobile |
| Alimentation et Boissons |
| Commerce de Détail et Commerce Électronique |
| Santé et Produits Pharmaceutiques |
| Produits Chimiques |
| Autres Secteurs |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et Îles Moluques |
| Par Type de Service | Transport | Route |
| Rail | ||
| Air | ||
| Maritime | ||
| Entreposage et Distribution | ||
| Services à Valeur Ajoutée (Assemblage, Étiquetage, Conditionnement) | ||
| Par Durée de Contrat | 1-3 Ans | |
| Plus de 3 Ans | ||
| Par Secteur d'Utilisateur Final | Fabrication et Automobile | |
| Alimentation et Boissons | ||
| Commerce de Détail et Commerce Électronique | ||
| Santé et Produits Pharmaceutiques | ||
| Produits Chimiques | ||
| Autres Secteurs | ||
| Par Région | Java (Jakarta et BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali et Nusa Tenggara | ||
| Région de Papouasie et Îles Moluques |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du contrat logistique en Indonésie ?
Le marché du contrat logistique en Indonésie est évalué à 7,87 milliards USD en 2026 et devrait atteindre 12,06 milliards USD d'ici 2031 à un CAGR de 8,90 %. Sa croissance reflète une utilisation accrue de contrats combinant transport, entreposage et services à valeur ajoutée. Cette structure permettait aux clients de gérer des activités de chaîne d'approvisionnement liées via une seule relation prestataire.
Quel service connaît la croissance la plus rapide dans le contrat logistique en Indonésie ?
Les services à valeur ajoutée devraient croître à un CAGR de 11,46 % de 2026 à 2031, devançant les autres catégories de services. L'assemblage, l'étiquetage et le conditionnement peuvent regrouper les fonctions de soutien à la production et d'exécution au sein d'une même relation logistique. Cela a réduit les transferts entre des activités logistiques qui étaient auparavant gérées séparément.
Quelle durée de contrat est la plus courante en Indonésie ?
Les accords de plus de 3 ans détenaient 62,34 % de la part des revenus en 2025, montrant l'importance de la continuité dans les opérations logistiques inter-îles. Les chargeurs valorisent les prestataires disposant d'une connaissance établie des routes, d'une familiarité avec les douanes et de relations opérationnelles locales. Ces capacités étaient plus difficiles à remplacer rapidement dans un environnement opérationnel insulaire.
Quel secteur d'utilisateur final connaît la croissance la plus rapide ?
La santé et les produits pharmaceutiques devraient croître à un CAGR de 10,98 % de 2026 à 2031, soutenu par la demande de distribution de chaîne du froid conforme. Les installations certifiées, le personnel formé et les procédures documentées ont réduit le nombre de prestataires éligibles. Ces exigences ont soutenu des relations logistiques spécialisées pour les produits sensibles à la température.
Quelle région connaît la croissance la plus rapide pour les services de contrat logistique ?
Sulawesi devrait croître à un CAGR de 11,56 % jusqu'en 2031, soutenu par l'activité nickel en aval et les investissements logistiques plus larges. La région bénéficie également des produits de la mer, de l'aquaculture, de l'activité des zones économiques spéciales et du chemin de fer Makassar-Parepare. Ces activités ont ajouté de la demande dans les flux de cargaison industriels, agricoles et liés à l'exportation.
Quelles sont les principales contraintes opérationnelles pour les prestataires logistiques en Indonésie ?
Les coûts de manutention inter-îles, la faible disponibilité du fret de retour, les lacunes d'infrastructure et les coûts de conformité Zero-ODOL demeurent des contraintes clés. Ces facteurs peuvent rendre les contrats à prix fixe plus difficiles à gérer en dehors de Java et sur les routes avec de faibles volumes de fret de retour. Les prestataires pourraient faire face à un choix entre absorber des coûts plus élevés ou appliquer des suppléments variables dans le cadre de leurs accords clients, en particulier sur les corridors éloignés avec une demande de fret inégale.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

