
Tamaño y Participación del Mercado de Logística Contractual de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
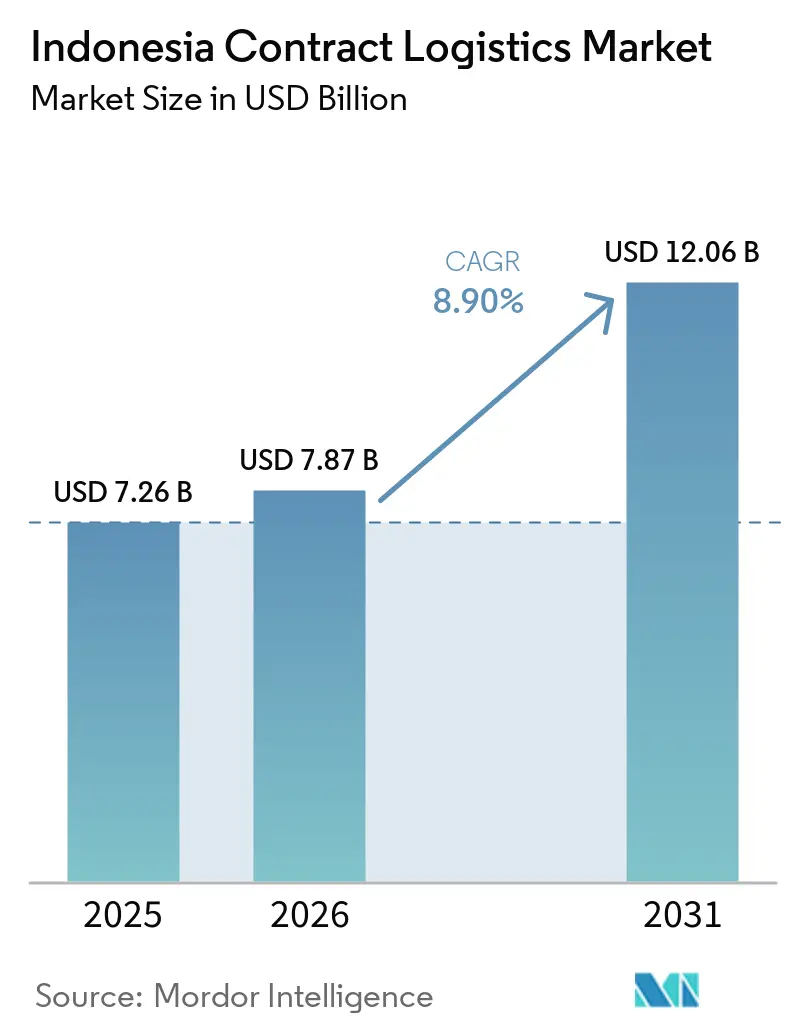
| Tamaño del mercado en el año base (2025) | 7.26 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.90 % |
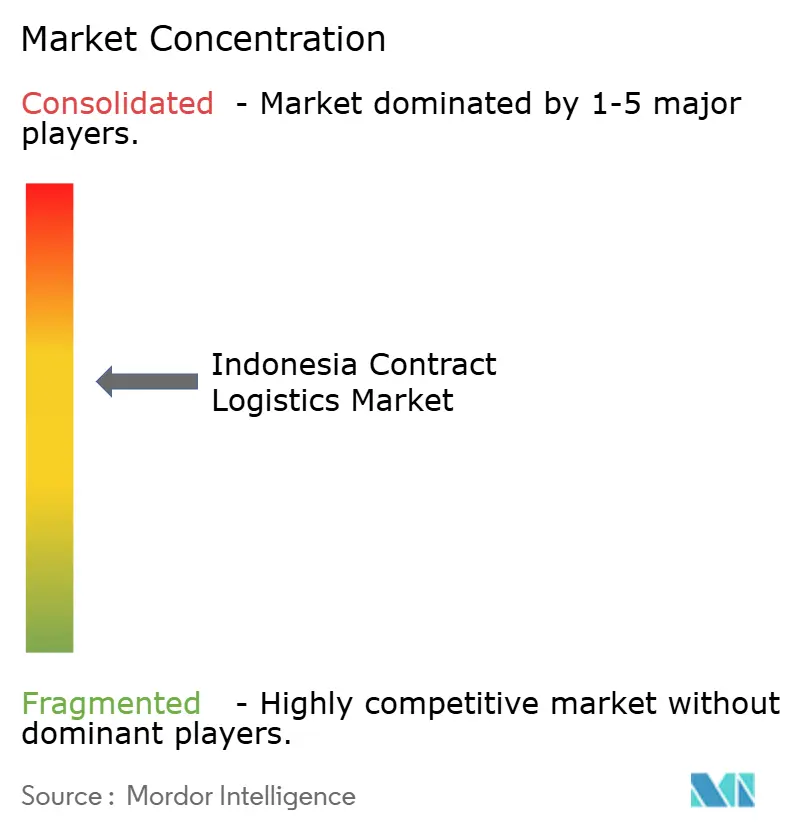
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Contractual de Indonesia por Mordor Intelligence
El tamaño del mercado de logística contractual de Indonesia fue valorado en 7,26 mil millones de USD en 2025 y se estima que crecerá desde 7,87 mil millones de USD en 2026 hasta alcanzar los 12,06 mil millones de USD en 2031, a una CAGR del 8,90% durante el período de pronóstico (2026-2031).
El mercado de logística contractual de Indonesia está transitando desde compras individuales de flete hacia acuerdos de externalización más prolongados que combinan transporte, almacenamiento y servicios relacionados con un único proveedor. Los costos logísticos de Indonesia representaron el 14,29% del PIB en el modelo IndoTERM, lo que mantuvo la presión sobre los cargadores para mejorar la eficiencia de la cadena de suministro. Las nuevas rutas marítimas, el proyecto de la capital Nusantara, las carreteras de peaje y los enlaces ferroviarios están extendiendo la demanda logística más allá de Java. El mercado de logística contractual de Indonesia ofrece, por tanto, a los proveedores más razones para construir instalaciones y redes fuera del corredor tradicional de Yakarta. Los proveedores también compiten a través de opciones de transporte integradas y visibilidad de la cadena de suministro, en lugar de basarse únicamente en las tarifas de flete.
Conclusiones Clave del Informe
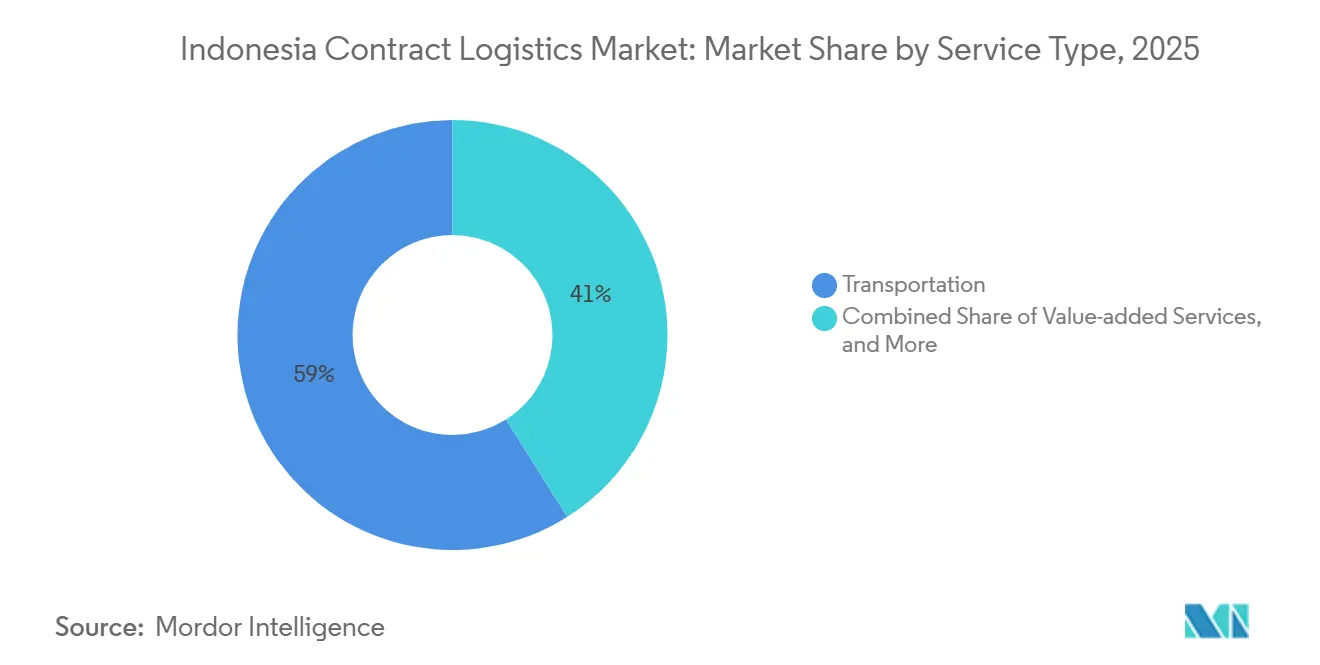
- Por tipo de servicio, el transporte representó el 58,97% de la participación del mercado de logística contractual de Indonesia en 2025, mientras que los servicios de valor añadido registraron la CAGR proyectada más alta del 11,46% hasta 2031.
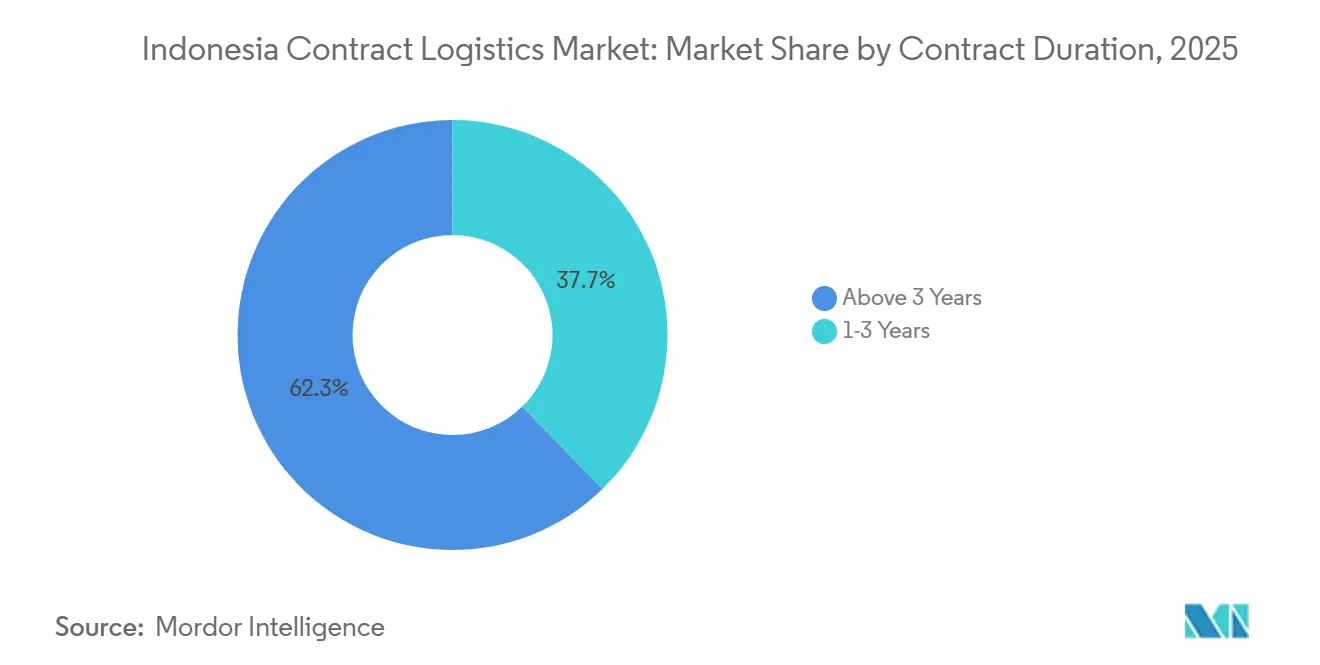
- Por duración del contrato, los acuerdos de más de 3 años representaron el 62,34% del tamaño del mercado de logística contractual de Indonesia en 2025, mientras que los acuerdos de 1 a 3 años registraron la CAGR proyectada más alta del 10,49% hasta 2031.
- Por industria de usuario final, manufactura y automotriz representaron el 28,45% de la participación del mercado de logística contractual de Indonesia en 2025, mientras que salud y productos farmacéuticos registraron la CAGR proyectada más alta del 10,98% hasta 2031.
- Por región, Java, incluidas Yakarta y BOD, representó el 46,37% de la participación del mercado de logística contractual de Indonesia en 2025, mientras que Sulawesi registró la CAGR proyectada más alta del 11,56% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Contractual de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Externalización del Cumplimiento del Comercio Electrónico Acelera la Demanda de Logística Contractual | +1.8% | Java, con creciente relevancia en Sumatra, Sulawesi y Kalimantan | Corto plazo (≤ 2 años) |
| La Expansión Manufacturera Incrementa los Requisitos de Cadena de Suministro Integrada | +1.5% | Zonas industriales de Java, el corredor Semarang-Solo y Batam | Mediano plazo (2-4 años) |
| El Desarrollo de la Distribución Interinsular Expande las Redes de Logística Contractual | +1.2% | Nacional, con prioridad en el Este de Indonesia, Kalimantan y Sulawesi | Largo plazo (≥ 4 años) |
| El Crecimiento de la Cadena de Frío Impulsa la Demanda de Logística Especializada | +1.0% | Java y Sumatra, con demanda emergente en Sulawesi y Kalimantan | Mediano plazo (2-4 años) |
| El Desarrollo de Nusantara Desplaza la Demanda Logística Más Allá de los Corredores de Java | +0.9% | Este de Kalimantan, con relevancia secundaria en Sulawesi y Makassar | Largo plazo (≥ 4 años) |
| La Demanda de Visibilidad Integrada Acelera la Adopción de Servicios de Torre de Control | +0.7% | Java y Sumatra | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Externalización del Cumplimiento del Comercio Electrónico Acelera la Demanda de Logística Contractual
La actividad de comercio electrónico de Indonesia mantuvo un crecimiento de volumen de dos dígitos hasta 2025, incrementando los volúmenes de paquetes, las necesidades de inventario y las cargas de trabajo de logística inversa. Esta actividad requirió que las marcas gestionaran existencias en más ubicaciones y atendieran a consumidores más allá del Gran Yakarta. El mercado de logística contractual de Indonesia se benefició cuando las marcas trasladaron estas tareas a proveedores con redes establecidas de almacenes y entrega. Los contratos de cumplimiento más complejos combinaron inventario en zonas ambientales, refrigeradas y aduaneras dentro de una única ubicación operativa.[1] Este acuerdo redujo la necesidad de coordinar especialistas de almacén separados. También aumentó el valor de los proveedores que contaban con instalaciones regionales en ciudades de segundo y tercer nivel.
La Expansión Manufacturera Incrementa los Requisitos de Cadena de Suministro Integrada
La política industrial de aguas abajo de Indonesia mantuvo más procesamiento de níquel, cobre y bauxita dentro del país antes de la exportación. La inversión automotriz se sumó a estos requisitos, incluida la planta de BYD en Subang y la instalación de ensamblaje en modalidad knock-down de Geely Farizon, que entró en operación en 2026. Estas instalaciones requirieron secuenciación de componentes, flujos en zonas aduaneras y entrega justo a tiempo en ubicaciones industriales. Toyota Motor Manufacturing Indonesia coordina más de 240 proveedores de Nivel 1 y 520 proveedores de Nivel 2 y Nivel 3 en 2026.[2] La base de proveedores fortalece la demanda de socios logísticos capaces de gestionar flujos de entrada y procedimientos aduaneros. La producción textil y de prendas de vestir que se desplaza hacia Java Central también generó la necesidad de enlaces de flete, almacenamiento y apoyo a la exportación en torno a Semarang.
El Desarrollo de la Distribución Interinsular Expande las Redes de Logística Contractual
El Programa de Peaje Marítimo de Indonesia se expandió de 3 rutas en 2015 a 39 rutas activas que sirven a 115 puertos en 2024. El volumen de carga en el programa alcanzó los 24.556 TEU en 2024. Los calendarios regulares de navegación ayudaron a los proveedores logísticos a planificar acuerdos de distribución en rutas que anteriormente carecían de volúmenes predecibles. PT PELNI inició sus operaciones de Peaje Marítimo del ejercicio fiscal 2025 con el lanzamiento en enero del KM Logistik Nusantara 4. La planificación gubernamental para una red de Ro-Ro también conectó Kalimantan, Sulawesi, Maluku, Papúa y Bali-Nusa Tenggara con puertos concentradores de contenedores. Estos enlaces proporcionaron al mercado de logística contractual de Indonesia una base más clara para construir servicios multimodales más allá de Java.
El Crecimiento de la Cadena de Frío Impulsa la Demanda de Logística Especializada
La distribución con control de temperatura creció gracias a la demanda farmacéutica y a la distribución de alimentos y bebidas fuera del Gran Yakarta. Los biológicos, las vacunas y los inyectables especializados requirieron un manejo controlado entre 2 °C y 8 °C a través de una red dispersa de islas. El mercado de logística contractual de Indonesia favoreció a los proveedores con instalaciones certificadas, personal cualificado y procesos documentados de cadena de custodia para el trabajo farmacéutico. DHL Group anunció una inversión de 500 millones de EUR (588,15 millones de USD) en infraestructura de Ciencias de la Vida y Salud en Asia-Pacífico en 2025, con Indonesia identificada como país prioritario. Los sitios de múltiples temperaturas podían gestionar cámaras frías farmacéuticas y almacenamiento de alimentos en temperatura ambiente bajo un mismo contrato. Esa capacidad resultó adecuada para los cargadores que buscaban combinar la gestión de inventario sensible a la temperatura con el inventario en temperatura ambiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Costos de Manipulación Interinsular Incrementan los Gastos de Logística Contractual | -1.0% | Todas las rutas interinsulares, especialmente el Este de Indonesia, Maluku y Papúa | Corto plazo (≤ 2 años) |
| Las Regulaciones Fragmentadas y las Brechas de Infraestructura Incrementan la Complejidad | -0.8% | Este de Indonesia, Kalimantan, Papúa y Sulawesi | Mediano plazo (2-4 años) |
| El Cumplimiento de Zero-ODOL Incrementa las Presiones sobre los Costos Operativos de la Flota | -0.7% | Java durante la aplicación inmediata y a nivel nacional durante el despliegue de 2027 | Corto plazo (≤ 2 años) |
| La Escasa Disponibilidad de Carga de Retorno Eleva los Costos Fuera de Java | -0.4% | Kalimantan, Sulawesi, el interior de Sumatra y el Este de Indonesia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Costos de Manipulación Interinsular Incrementan los Gastos de Logística Contractual
Cada envío interinsular implicaba transferencia marítima o aérea, carga, descarga y tiempo de espera en puerto. Estos pasos operativos no se aplicaban a rutas terrestres comparables en Vietnam, Tailandia o la Malasia peninsular. Los costos se mantuvieron elevados incluso tras las mejoras del Peaje Marítimo, porque el flete seguía requiriendo recolección, consolidación, almacenamiento y manipulación en los puertos. Los flujos desiguales de carga de retorno añadieron mayor presión, ya que la demanda de salida desde Java superó los envíos que regresaban a Java. Un estudio de 2025 de la Universidad Nacional de Singapur identificó las brechas en infraestructura y manipulación de carga como restricciones persistentes en la competitividad logística de Kalimantan Occidental.[3] Los contratos de precio fijo en corredores de islas exteriores, por tanto, conllevaban riesgo de margen cuando los movimientos de costos no podían trasladarse a los clientes.
El Cumplimiento de Zero-ODOL Incrementa las Presiones sobre los Costos Operativos de la Flota
Indonesia reafirmó la política Zero-ODOL como prioridad de transporte en junio de 2025, con plena aplicación nacional prevista para 2027. En 2026, la política se encontraba en una fase de socialización y programa piloto, con atención prioritaria al transporte minero y a los materiales de construcción. El cumplimiento requirió que las flotas retiraran o modificaran los vehículos sobrecargados. Una simulación IndoTERM de 2026 determinó que los costos operativos de transporte aumentaron un 7,73%, mientras que los costos logísticos nacionales aumentaron un 4,58% durante el período de transición. Las flotas dedicadas que operaban bajo precios fijos enfrentaron una presión particular en los contratos que carecían de cláusulas de ajuste.[4] La colaboración de flete ferroviario entre NX Logistics Indonesia y KAI Logistik en 2025 demostró cómo las alternativas ferroviarias y marítimas podían reducir la dependencia de flotas de carretera sobrecargadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Valor Añadido Reconfiguran la Combinación de Ingresos
El transporte representó el 58,97% de la participación del mercado de logística contractual de Indonesia en 2025 y se mantuvo como la categoría de servicio más grande. La red vial de Java y el flete marítimo interinsular respaldaron esa posición en los flujos de distribución doméstica. Los servicios por carretera conectaron zonas industriales, centros de distribución y canales minoristas en las islas principales. El ferrocarril proporcionó una alternativa en corredores seleccionados de Java, mientras que el flete aéreo apoyó la carga urgente que se desplazaba hacia el este de Indonesia. NX Logistics Indonesia y KAI Logistik iniciaron una colaboración de flete ferroviario entre Klari, Karawang y Surabaya en mayo de 2025. El almacenamiento y la distribución formaron el nivel intermedio de la combinación de servicios a medida que el inventario de Grado A se expandió desde el Gran Yakarta hacia Surabaya, Semarang, Medan y Makassar.
Se prevé que los servicios de valor añadido crezcan a una CAGR del 11,46% de 2026 a 2031, la tasa más rápida dentro de la combinación de servicios. El ensamblaje, el etiquetado y el kitting permitieron a los cargadores de electrónica, automotriz y bienes de consumo acercar las actividades de apoyo a la producción y de cumplimiento. Esto redujo los traspasos entre fábricas, sitios de almacenamiento y operaciones de entrega. La industria de logística contractual de Indonesia se benefició de relaciones con clientes más largas e integradas cuando estas actividades se ubicaron dentro de una única instalación. La autorización de zona aduanera también diferenció a los proveedores que atendían a fabricantes exportadores. Maersk Logistics Indonesia recibió la aprobación para una instalación de Pusat Logistik Berikat en Semarang a principios de 2026. La instalación apoyó el almacenamiento integrado y la gestión aduanera para exportadores de prendas de vestir, calzado y accesorios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Duración del Contrato: Los Acuerdos a Largo Plazo Señalan la Madurez de la Cadena de Suministro
Los acuerdos de más de 3 años representaron el 62,34% del tamaño del mercado de logística contractual de Indonesia en 2025. Estos acuerdos fueron el modelo de externalización dominante porque cambiar de proveedor podía interrumpir operaciones interinsulares complejas. El conocimiento de rutas, la familiaridad aduanera y las relaciones con redes locales no se transferían rápidamente entre proveedores. Los fabricantes y minoristas también dependían de la continuidad operativa para proteger el tiempo de actividad de la producción y la disponibilidad de productos. Los plazos a largo plazo ofrecieron a los clientes un acceso más estable a la capacidad y una base más clara para planificar costos. También se ajustaron al horizonte de inversión más largo de los fabricantes globales que establecen operaciones en Indonesia.
Se prevé que el segmento de 1 a 3 años crezca a una CAGR del 10,49% de 2026 a 2031. Los nuevos usuarios de logística externalizada suelen seleccionar contratos iniciales más cortos antes de comprometerse con acuerdos más largos. Las marcas de comercio electrónico y de venta directa al consumidor necesitaban flexibilidad a medida que cambiaban los volúmenes y los modelos de cumplimiento. Estas empresas también operaban con ciclos de planificación más cortos que muchos fabricantes establecidos. Un primer contrato sólido podía demostrar precisión en el cumplimiento, fiabilidad de la red y calidad del servicio al cliente. El mercado de logística contractual de Indonesia ofreció, por tanto, a los proveedores la oportunidad de convertir compromisos cortos en relaciones más largas con los clientes. Esta progresión podría aumentar tanto la duración como el valor de una cuenta sin cambiar la relación logística central.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Salud Emerge como el Segmento Logístico Premium
Manufactura y automotriz representaron el 28,45% de la participación del mercado de logística contractual de Indonesia en 2025. Las redes de proveedores japoneses y coreanos respaldaron esta posición, mientras que los fabricantes chinos de vehículos eléctricos añadieron nuevas necesidades en la cadena de suministro. Las importaciones de componentes, la logística en planta y la distribución de vehículos terminados requirieron una manipulación coordinada. Toyota Motor Manufacturing Indonesia trabajó con más de 240 proveedores de Nivel 1 y 520 proveedores de Nivel 2 y Nivel 3 en 2026. Los alimentos y bebidas mantuvieron una base contractual estable, mientras que el comercio minorista y el comercio electrónico requirieron un almacenamiento más distribuido en ciudades más pequeñas. Los productos químicos mantuvieron una demanda especializada porque los requisitos de materiales peligrosos limitaron el número de proveedores elegibles.
Se prevé que salud y productos farmacéuticos crezcan a una CAGR del 10,98% de 2026 a 2031. El seguro nacional de salud, la adopción de biológicos y la expansión hospitalaria fuera de Java incrementaron la demanda de distribución farmacéutica conforme a la normativa. Los proveedores necesitaban instalaciones de cadena de frío certificadas, personal capacitado y cualificado, y procedimientos de manipulación documentados. Estos requisitos redujeron el campo de proveedores capaces de atender a clientes farmacéuticos. El segmento también respaldó contratos premium y una menor rotación de clientes que las actividades de flete general. La inversión de DHL Group en Asia-Pacífico en 2025 situó los servicios de ciencias de la vida y salud bajo la marca DHL Health Logistics. El mercado de logística contractual de Indonesia ofreció una apertura duradera para los proveedores que construyeron capacidad de cadena de frío conforme a la normativa de manera temprana.
Análisis Geográfico
Java, incluidas Yakarta y BOD, representó el 46,37% de los ingresos regionales en 2025 y se mantuvo como el principal centro logístico de Indonesia. Tanjung Priok, la capacidad de almacenamiento, el talento logístico y la capacidad aduanera respaldaron su papel de liderazgo. El Gran Yakarta también contaba con la mayor concentración de inversión global en operadores logísticos terceros. Sumatra complementó a Java como la segunda área regional más grande e incluyó el clúster de logística electrónica de Batam. DHL Express opera una instalación de 6.000 metros cuadrados en Batam y un servicio diario de buque de carga entre Batam y Singapur en 2026. Medan y Palembang apoyaron las redes de bienes de consumo y agronegocios, mientras que el procesamiento de aceite de palma sostuvo los volúmenes de flete.
Se prevé que Sulawesi crezca a una CAGR del 11,56% hasta 2031 y es el área regional de más rápido crecimiento. La transformación del níquel aguas abajo, la logística de productos del mar, las exportaciones de acuicultura y la actividad de zonas económicas especiales respaldaron la demanda en torno a Makassar. La expansión del Nuevo Puerto de Makassar mejoró la capacidad para las exportaciones de minerales y la distribución agrícola. El ferrocarril Makassar-Parepare añadió una opción ferroviaria dentro de la red regional. Kalimantan se expandió a través de los flujos de materias primas en el sur y el este, así como de la demanda de construcción relacionada con Nusantara en el Este de Kalimantan. El plan de red de Ro-Ro de Indonesia conectó Kalimantan, Sulawesi, Maluku, Papúa y Bali-Nusa Tenggara con los principales puertos de contenedores. El plan designó nodos regionales para concentrar la carga y mejorar la economía de las rutas.
Bali y Nusa Tenggara dependían de los servicios logísticos para las cadenas de suministro del turismo, las exportaciones de productos frescos y la distribución de bienes de consumo de alta rotación. Las conexiones marítimas siguieron siendo el principal límite en la velocidad de entrega y el costo para los destinos minoristas insulares. Papúa y Maluku fueron las áreas con mayor limitación de infraestructura en el mercado de logística contractual de Indonesia. La baja densidad de carga, la escasa carga de retorno y las limitaciones de capacidad portuaria incrementaron los costos operativos en esas zonas. El Programa de Peaje Marítimo cubrió 115 puertos en 39 rutas en 2024, incluidos enlaces a Papúa y Maluku. Una mejor consolidación de carga en los puertos concentradores podría mejorar las condiciones para la actividad de logística contractual dedicada. Los proveedores que establecieron relaciones tempranas con distribuidores locales y entidades vinculadas al gobierno podrían estar mejor posicionados a medida que se reduzcan las brechas de infraestructura.
Panorama Competitivo
El mercado de logística contractual de Indonesia estaba moderadamente concentrado a nivel nacional, mientras que la actividad regional e interinsular permanecía más fragmentada. Los operadores logísticos terceros globales competían por cuentas de manufactura y comercio minorista multinacionales. Los operadores domésticos mantuvieron ventajas a través de contactos interinsulares, familiaridad con las rutas y conocimiento aduanero. Los proveedores globales incrementaron los compromisos de instalaciones, las aprobaciones de zonas aduaneras, la capacidad de puertas de enlace y los cambios de entidad durante 2025 y 2026. Estas acciones indicaron un movimiento desde la participación basada en agentes hacia la infraestructura propia. PT Samudera Indonesia Tbk asignó 200 millones de USD en gastos de capital para 2026 destinados a buques, tanqueros químicos, instalaciones portuarias y activos logísticos de apoyo. Este enfoque combinó operaciones de transporte marítimo, terminales y logística dentro de un único modelo operativo doméstico. También vinculó la expansión de la flota con el desarrollo de infraestructura portuaria y logística. Dicha integración proporcionó a los operadores domésticos una base operativa más amplia a lo largo de la cadena de suministro.
Los proveedores compitieron en su capacidad para combinar transporte, almacenamiento y servicios de valor añadido bajo una única relación con el cliente. Esto redujo el número de proveedores logísticos que un cargador necesitaba gestionar en un archipiélago. NX Group completó la fusión por absorción de PT Nippon Express Indonesia en PT NX Lemo Indonesia Logistik en marzo de 2026. La fusión consolidó las funciones de agencia de carga aérea y marítima bajo una única estructura de contacto con el cliente. También se basó en la iniciativa de ventas entre empresas "One Indonesia" del grupo, creada en 2025. Las torres de control digital también ganaron importancia para los clientes manufactureros que requerían gestión en tiempo real de las excepciones de la cadena de suministro entre islas. Incorporaron datos operativos y procesos de decisión en un modelo de servicio al cliente más coordinado. Esta capacidad importaba cuando los retrasos en una ruta podían afectar la producción o la disponibilidad de productos en otros lugares.
Supply Chain Indonesia identificó las torres de control digital como una parte central de la resiliencia de la cadena de suministro en el Foro de Logística CKB en junio de 2026. Los servicios de cadena de frío fuera de Java, la gestión de zonas aduaneras en Semarang y Batam, y los flujos industriales interinsulares de Kalimantan contaban con capacidad especializada limitada. Estas áreas favorecieron a los operadores con instalaciones conformes a la normativa y una sólida ejecución local. Las operaciones de logística de proyectos y cadena de suministro de petróleo y gas de Kuehne+Nagel en Indonesia demostraron el valor de la experiencia especializada para los clientes de GNL. El mercado de logística contractual de Indonesia también recompensó a los proveedores capaces de coordinar personas, datos, procesos, gobernanza y autoridad de decisión a través de múltiples modos de transporte. El mercado de logística contractual de Indonesia requirió esta coordinación porque los clientes gestionaban inventario entre islas con diferentes condiciones de tránsito. Los proveedores con estas capacidades podían ofrecer a los clientes una responsabilidad más clara sobre sus actividades de transporte y almacenamiento.
Líderes de la Industria de Logística Contractual de Indonesia
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
Samudera Group
-
PT Puninar Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: PT Samudera Indonesia Tbk y Toyota Tsusho Corporation firmaron un Memorando de Entendimiento para desarrollar conjuntamente un centro logístico integrado en Indonesia. El centro combinará servicios de transporte y almacenamiento, instalaciones de zona aduanera y soluciones de cadena de suministro. También incorporó tecnologías digitales para mejorar la visibilidad operativa y apoyar prácticas de logística verde. La asociación aprovechó la experiencia de Samudera en transporte marítimo, puertos y logística junto con las capacidades industriales de Toyota Tsusho para mejorar la eficiencia y competitividad de la cadena de suministro.
- Marzo de 2026: NX Group (Nippon Express Holdings) completó la fusión por absorción de PT Nippon Express Indonesia en PT NX Lemo Indonesia Logistik. La fusión creó una entidad unificada que consolidó las funciones de agencia de carga aérea y marítima bajo una única estructura de contacto con el cliente. La integración se basó en la iniciativa de ventas entre empresas "One Indonesia" del grupo, establecida en 2025, y proporcionó un modelo de servicio logístico integral para los clientes con sede en Indonesia.
- Diciembre de 2025: DHL Express Indonesia invirtió más de 20 millones de USD en la expansión de la Puerta de Enlace de Yakarta y más de 10 millones de USD en la Puerta de Enlace de Surabaya, fortaleciendo los dos centros de flete aéreo más activos de Indonesia. La empresa también estableció la primera puerta de enlace aduanera de Indonesia en Semarang y lanzó una ruta directa de flete aéreo de Singapur a Semarang, creando un corredor logístico dedicado para las industrias de textiles, prendas de vestir y calzado de Java Central que se estaban trasladando desde Yakarta.
- Mayo de 2025: PT NX Logistics Indonesia y KAI Logistik, la subsidiaria logística de PT Kereta Api Indonesia, iniciaron una colaboración de logística verde a través del flete ferroviario mediante el despacho del servicio inaugural desde Klari, Karawang, hasta Surabaya. La asociación trasladó la carga de la carretera al ferrocarril, apoyando los objetivos de descarbonización y reduciendo la congestión vial a lo largo del corredor de flete más activo de Java.


Alcance del Informe del Mercado de Logística Contractual de Indonesia
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Marítimo | |
| Almacenamiento y Distribución | |
| Servicios de Valor Añadido (Ensamblaje, Etiquetado, Kitting) |
| 1-3 Años |
| Más de 3 Años |
| Manufactura y Automotriz |
| Alimentos y Bebidas |
| Comercio Minorista y Comercio Electrónico |
| Salud y Productos Farmacéuticos |
| Productos Químicos |
| Otras Industrias |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papúa e Islas Maluku |
| Por Tipo de Servicio | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Marítimo | ||
| Almacenamiento y Distribución | ||
| Servicios de Valor Añadido (Ensamblaje, Etiquetado, Kitting) | ||
| Por Duración del Contrato | 1-3 Años | |
| Más de 3 Años | ||
| Por Industria de Usuario Final | Manufactura y Automotriz | |
| Alimentos y Bebidas | ||
| Comercio Minorista y Comercio Electrónico | ||
| Salud y Productos Farmacéuticos | ||
| Productos Químicos | ||
| Otras Industrias | ||
| Por Región | Java (Yakarta y BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali y Nusa Tenggara | ||
| Región de Papúa e Islas Maluku |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de logística contractual de Indonesia?
El mercado de logística contractual de Indonesia está valorado en 7,87 mil millones de USD en 2026 y se proyecta que alcance los 12,06 mil millones de USD en 2031 a una CAGR del 8,90%. Su crecimiento refleja un mayor uso de contratos que combinan transporte, almacenamiento y trabajo de valor añadido. Esta estructura permitió a los clientes gestionar actividades vinculadas de la cadena de suministro a través de una única relación con un proveedor.
¿Qué servicio crece más rápido en la logística contractual de Indonesia?
Se prevé que los servicios de valor añadido crezcan a una CAGR del 11,46% de 2026 a 2031, por delante de las demás categorías de servicio. El ensamblaje, el etiquetado y el kitting pueden situar las funciones de apoyo a la producción y de cumplimiento dentro de la misma relación logística. Esto redujo los traspasos entre actividades logísticas que anteriormente se gestionaban por separado.
¿Qué duración de contrato es más común en Indonesia?
Los acuerdos de más de 3 años representaron el 62,34% de la participación en ingresos en 2025, lo que demuestra la importancia de la continuidad en las operaciones logísticas interinsulares. Los cargadores valoran a los proveedores con conocimiento establecido de rutas, familiaridad aduanera y relaciones operativas locales. Estas capacidades eran más difíciles de reemplazar rápidamente en un entorno operativo de estado insular.
¿Qué sector de usuario final crece más rápido?
Se prevé que salud y productos farmacéuticos crezcan a una CAGR del 10,98% de 2026 a 2031, respaldados por la demanda de distribución de cadena de frío conforme a la normativa. Las instalaciones certificadas, el personal capacitado y los procedimientos documentados redujeron la base de proveedores elegibles. Esos requisitos respaldaron relaciones logísticas especializadas para productos sensibles a la temperatura.
¿Qué región crece más rápido en servicios de logística contractual?
Se prevé que Sulawesi crezca a una CAGR del 11,56% hasta 2031, respaldada por la actividad de transformación del níquel aguas abajo y una mayor inversión logística. La región también se beneficia de la actividad pesquera, de acuicultura, de zonas económicas especiales y del ferrocarril Makassar-Parepare. Estas actividades añadieron demanda en flujos de carga industriales, agrícolas y relacionados con la exportación.
¿Cuáles son las principales restricciones operativas para los proveedores logísticos en Indonesia?
Los costos de manipulación interinsular, la escasa disponibilidad de carga de retorno, las brechas de infraestructura y los costos de cumplimiento de Zero-ODOL siguen siendo restricciones clave. Estos factores pueden dificultar la gestión de contratos de precio fijo fuera de Java y en rutas con bajos volúmenes de carga de retorno. Los proveedores podrían enfrentarse a la elección entre absorber costos más altos o aplicar recargos variables en sus acuerdos con clientes, particularmente en corredores remotos con demanda de flete desigual.


 Sus datos están seguros y nunca se venden ni se comparten.

