
Tamanho e Participação do Mercado de Logística Contratada da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
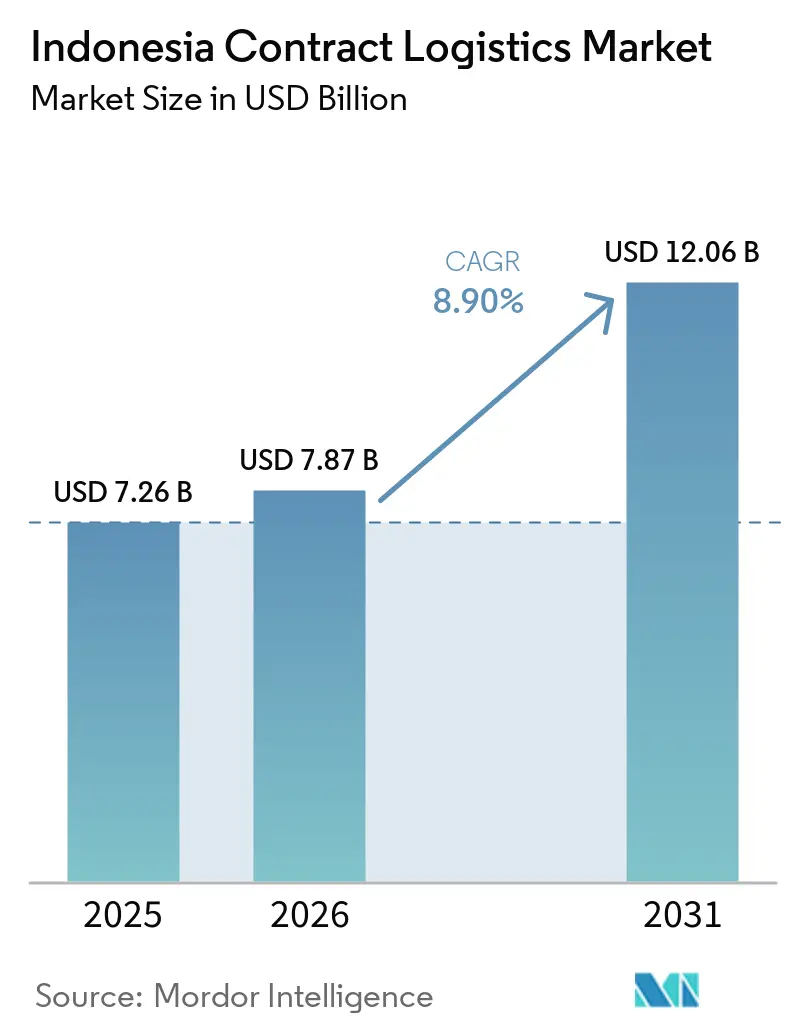
| Tamanho do mercado no ano base (2025) | 7.26 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.90 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Contratada da Indonésia por Mordor Intelligence
O tamanho do mercado de logística contratada da Indonésia foi avaliado em 7,26 bilhões de USD em 2025 e estima-se que cresça de 7,87 bilhões de USD em 2026 para atingir 12,06 bilhões de USD até 2031, a um CAGR de 8,90% durante o período de previsão (2026-2031).
O mercado de logística contratada da Indonésia está migrando de compras individuais de frete para acordos de terceirização mais longos que combinam transporte, armazenagem e serviços relacionados com um único fornecedor. Os custos logísticos da Indonésia representaram 14,29% do PIB no modelo IndoTERM, o que manteve pressão sobre os embarcadores para melhorar a eficiência da cadeia de suprimentos. Novas rotas marítimas, o projeto da capital Nusantara, rodovias pedagiadas e ligações ferroviárias estão expandindo a demanda logística além de Java. O mercado de logística contratada da Indonésia, portanto, oferece aos fornecedores mais razões para construir instalações e redes fora do corredor tradicional de Jacarta. Os fornecedores também estão competindo por meio de opções de transporte integrado e visibilidade da cadeia de suprimentos, em vez de apenas tarifas de frete.
Principais Conclusões do Relatório
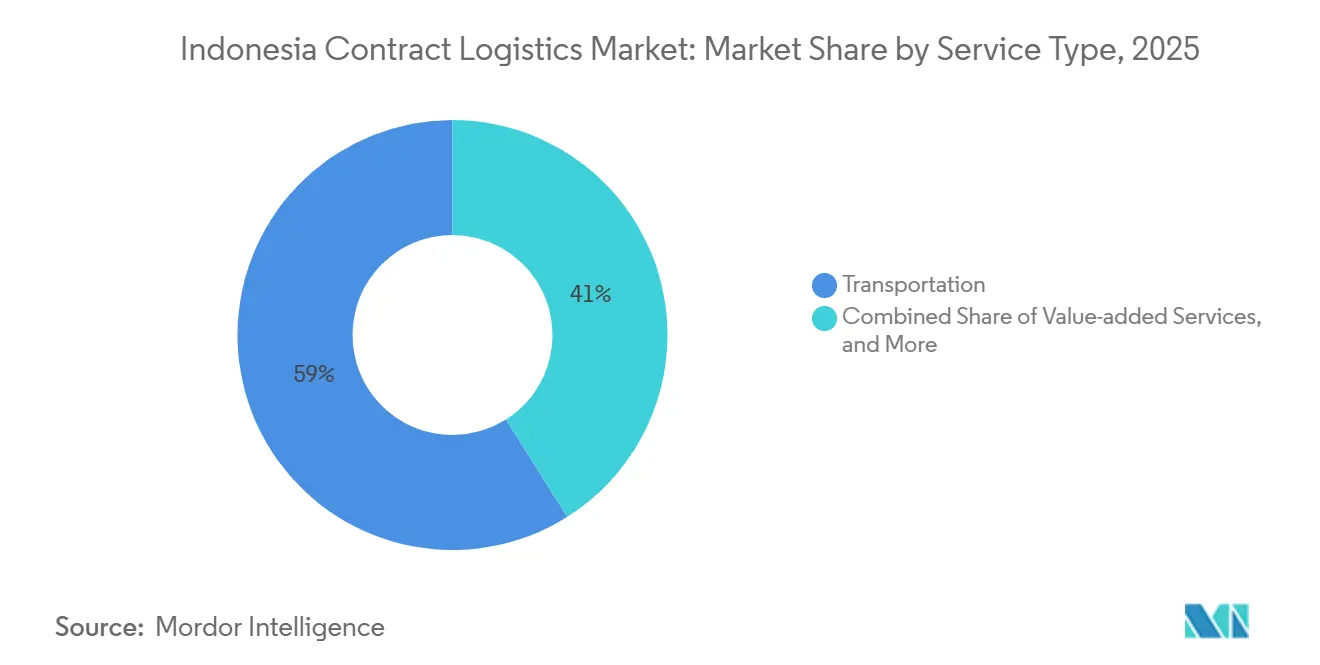
- Por tipo de serviço, o transporte deteve 58,97% da participação do mercado de logística contratada da Indonésia em 2025, enquanto os serviços de valor agregado registraram o maior CAGR projetado de 11,46% até 2031.
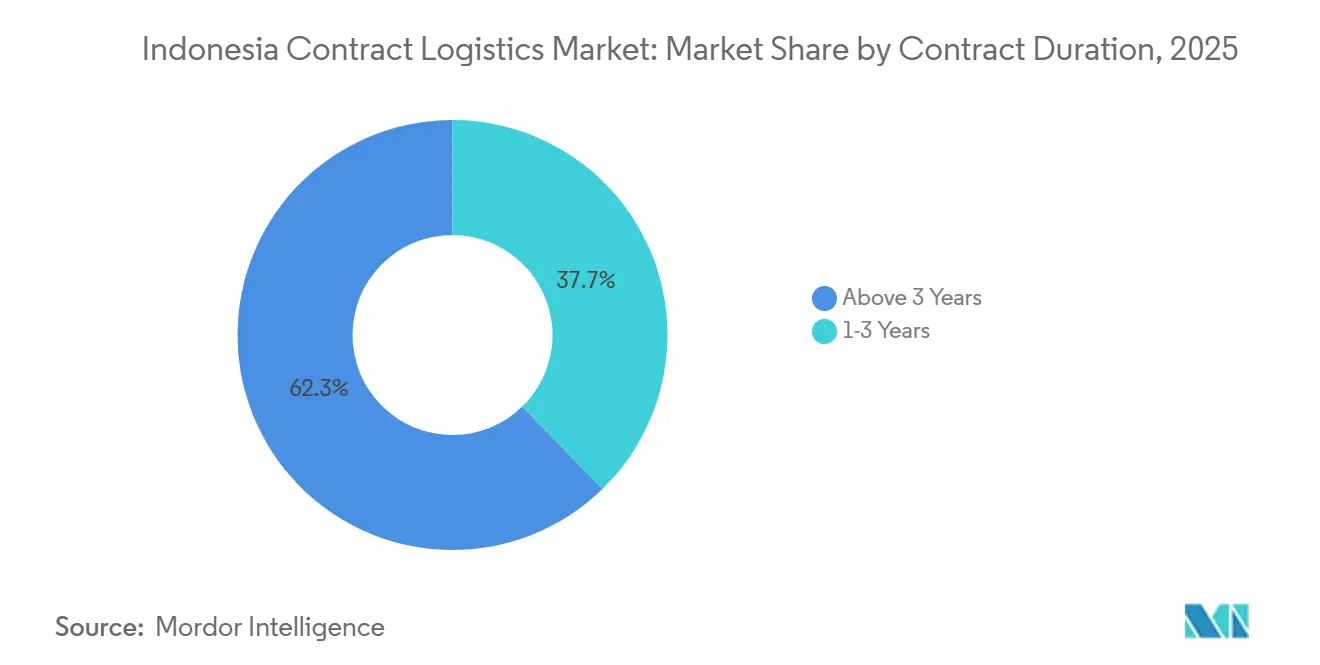
- Por duração do contrato, os acordos acima de 3 anos detiveram 62,34% do tamanho do mercado de logística contratada da Indonésia em 2025, enquanto os acordos de 1 a 3 anos registraram o maior CAGR projetado de 10,49% até 2031.
- Por setor de usuário final, manufatura e automotivo detiveram 28,45% da participação do mercado de logística contratada da Indonésia em 2025, enquanto saúde e produtos farmacêuticos registraram o maior CAGR projetado de 10,98% até 2031.
- Por região, Java, incluindo Jacarta e BOD, deteve 46,37% da participação do mercado de logística contratada da Indonésia em 2025, enquanto Sulawesi registrou o maior CAGR projetado de 11,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística Contratada da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Terceirização do Atendimento de E-Commerce Acelerando a Demanda por Logística Contratada | +1.8% | Java, com crescente relevância em Sumatra, Sulawesi e Kalimantan | Curto prazo (≤ 2 anos) |
| Expansão Industrial Aumentando os Requisitos de Cadeia de Suprimentos Integrada | +1.5% | Zonas industriais de Java, o corredor Semarang-Solo e Batam | Médio prazo (2 a 4 anos) |
| Desenvolvimento da Distribuição Interilhas Expandindo as Redes de Logística Contratada | +1.2% | Nacional, com prioridade no Leste da Indonésia, Kalimantan e Sulawesi | Longo prazo (≥ 4 anos) |
| Crescimento da Cadeia de Frio Impulsionando a Demanda por Logística Especializada | +1.0% | Java e Sumatra, com demanda emergente em Sulawesi e Kalimantan | Médio prazo (2 a 4 anos) |
| Desenvolvimento de Nusantara Deslocando a Demanda Logística para Além dos Corredores de Java | +0.9% | Leste de Kalimantan, com relevância secundária em Sulawesi e Makassar | Longo prazo (≥ 4 anos) |
| Demanda por Visibilidade Integrada Acelerando a Adoção de Serviços de Torre de Controle | +0.7% | Java e Sumatra | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Terceirização do Atendimento de E-Commerce Acelerando a Demanda por Logística Contratada
A atividade de e-commerce da Indonésia sustentou crescimento de volume de dois dígitos até 2025, aumentando os volumes de encomendas, as necessidades de estoque e as cargas de trabalho de logística reversa. Essa atividade exigiu que as marcas gerenciassem estoques em mais locais e atendessem consumidores além da Grande Jacarta. O mercado de logística contratada da Indonésia se beneficiou quando as marcas transferiram essas tarefas para fornecedores com redes estabelecidas de armazéns e entrega. Contratos de atendimento mais complexos combinaram estoque em temperatura ambiente, refrigerado e em zona aduaneira especial dentro de um único local operacional.[1] Esse arranjo reduziu a necessidade de coordenar especialistas de armazém separados. Também aumentou o valor dos fornecedores que possuíam instalações regionais em cidades de segundo e terceiro nível.
Expansão Industrial Aumentando os Requisitos de Cadeia de Suprimentos Integrada
A política industrial downstream da Indonésia manteve mais processamento de níquel, cobre e bauxita dentro do país antes da exportação. O investimento automotivo acrescentou a esses requisitos, incluindo a planta da BYD em Subang e a instalação de montagem knock-down da Geely Farizon, que entrou em operação em 2026. Essas instalações exigiram sequenciamento de componentes, fluxos em zona aduaneira especial e entrega just-in-time em locais industriais. A Toyota Motor Manufacturing Indonesia coordena mais de 240 fornecedores de Nível 1 e 520 fornecedores de Nível 2 e Nível 3 em 2026.[2] A base de fornecedores fortalece a demanda por parceiros logísticos capazes de gerenciar fluxos de entrada e procedimentos aduaneiros. A produção têxtil e de vestuário que migra para o Centro de Java também criou necessidade de ligações de frete, armazenagem e suporte à exportação em torno de Semarang.
Desenvolvimento da Distribuição Interilhas Expandindo as Redes de Logística Contratada
O Programa Sea Toll da Indonésia expandiu de 3 rotas em 2015 para 39 rotas ativas atendendo 115 portos até 2024. O volume de carga no programa atingiu 24.556 TEUs em 2024. Cronogramas regulares de navegação ajudaram os fornecedores de logística a planejar acordos de distribuição em rotas que anteriormente careciam de volumes previsíveis. A PT PELNI iniciou suas operações do Sea Toll no ano fiscal de 2025 com o lançamento em janeiro do KM Logistik Nusantara 4. O planejamento governamental para uma rede Ro-Ro também conectou Kalimantan, Sulawesi, Maluku, Papua e Bali-Nusa Tenggara com portos hub de contêineres. Essas ligações deram ao mercado de logística contratada da Indonésia uma base mais clara para construir serviços multimodais além de Java.
Crescimento da Cadeia de Frio Impulsionando a Demanda por Logística Especializada
A distribuição com controle de temperatura cresceu por meio da demanda farmacêutica e da distribuição de alimentos e bebidas fora da Grande Jacarta. Biológicos, vacinas e injetáveis especiais exigiram manuseio controlado entre 2 °C e 8 °C em uma rede dispersa de ilhas. O mercado de logística contratada da Indonésia favoreceu fornecedores com instalações certificadas, pessoal qualificado e processos documentados de cadeia de custódia para trabalhos farmacêuticos. O DHL Group anunciou um investimento de 500 milhões de EUR (588,15 milhões de USD) em infraestrutura de Ciências da Vida e Saúde na Ásia-Pacífico em 2025, com a Indonésia identificada como país prioritário. Locais com múltiplas temperaturas podiam lidar com câmaras frias farmacêuticas e armazenagem de alimentos em temperatura ambiente sob um único contrato. Essa capacidade era adequada para embarcadores que buscavam combinar o gerenciamento de estoque sensível à temperatura e em temperatura ambiente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Manuseio Interilhas Aumentando as Despesas de Logística Contratada | -1.0% | Todas as rotas interilhas, especialmente o Leste da Indonésia, Maluku e Papua | Curto prazo (≤ 2 anos) |
| Regulamentações Fragmentadas e Lacunas de Infraestrutura Aumentando a Complexidade | -0.8% | Leste da Indonésia, Kalimantan, Papua e Sulawesi | Médio prazo (2 a 4 anos) |
| Conformidade com o Zero-ODOL Aumentando as Pressões sobre os Custos Operacionais da Frota | -0.7% | Java durante a aplicação imediata e nacionalmente durante a implementação de 2027 | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Carga de Retorno Elevando os Custos Fora de Java | -0.4% | Kalimantan, Sulawesi, interior de Sumatra e Leste da Indonésia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Manuseio Interilhas Aumentando as Despesas de Logística Contratada
Cada remessa interilhas envolvia transferência marítima ou aérea, carregamento, descarregamento e tempo de espera no porto. Essas etapas operacionais não se aplicavam a rotas terrestres comparáveis no Vietnã, Tailândia ou Malásia peninsular. Os custos permaneceram elevados mesmo após as melhorias do Sea Toll, porque o frete ainda exigia coleta, consolidação, armazenagem e manuseio nos portos. Fluxos desiguais de carga de retorno adicionaram pressão adicional, pois a demanda de saída de Java superou as remessas que retornavam a Java. Um estudo de 2025 da Universidade Nacional de Singapura identificou lacunas de infraestrutura e manuseio de carga como restrições contínuas à competitividade logística do Oeste de Kalimantan.[3] Contratos de preço fixo em corredores de ilhas externas, portanto, carregavam risco de margem quando os movimentos de custo não podiam ser repassados aos clientes.
Conformidade com o Zero-ODOL Aumentando as Pressões sobre os Custos Operacionais da Frota
A Indonésia reafirmou a política Zero-ODOL como prioridade de transporte em junho de 2025, com aplicação nacional plena prevista para 2027. Em 2026, a política estava em fase de socialização e programa-piloto, incluindo atenção prioritária ao transporte de mineração e materiais de construção. A conformidade exigiu que as frotas retirassem ou modificassem veículos sobrecarregados. Uma simulação IndoTERM de 2026 constatou que os custos operacionais de transporte aumentaram 7,73%, enquanto os custos logísticos nacionais aumentaram 4,58% durante o período de transição. Frotas dedicadas operando sob preços fixos enfrentaram pressão particular onde os contratos careciam de cláusulas de ajuste.[4] A colaboração de frete ferroviário entre NX Logistics Indonesia e KAI Logistik em 2025 mostrou como alternativas ferroviárias e marítimas poderiam reduzir a dependência de frotas rodoviárias sobrecarregadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Valor Agregado Remodelando o Mix de Receita
O transporte deteve 58,97% da participação do mercado de logística contratada da Indonésia em 2025 e permaneceu a maior categoria de serviço. A rede rodoviária de Java e o frete marítimo interilhas sustentaram essa posição nos fluxos de distribuição doméstica. Os serviços rodoviários conectaram zonas industriais, centros de distribuição e canais de varejo nas ilhas principais. O transporte ferroviário forneceu uma alternativa em corredores selecionados de Java, enquanto o frete aéreo apoiou cargas sensíveis ao tempo que se deslocavam para o leste da Indonésia. NX Logistics Indonesia e KAI Logistik iniciaram uma colaboração de frete ferroviário entre Klari, Karawang, e Surabaya em maio de 2025. A armazenagem e distribuição formaram o nível intermediário do mix de serviços, à medida que o estoque de Grau A se expandiu da Grande Jacarta para Surabaya, Semarang, Medan e Makassar.
Os serviços de valor agregado têm previsão de crescer a um CAGR de 11,46% de 2026 a 2031, a taxa mais rápida dentro do mix de serviços. Montagem, rotulagem e kitting permitiram que embarcadores de eletrônicos, automotivos e bens de consumo aproximassem as atividades de suporte à produção e atendimento. Isso reduziu as transferências entre fábricas, locais de armazenagem e operações de entrega. O setor de logística contratada da Indonésia se beneficiou de relacionamentos com clientes mais longos e integrados quando essas atividades estavam dentro de uma única instalação. A autorização de zona aduaneira especial também diferenciou os fornecedores que atendiam fabricantes exportadores. A Maersk Logistics Indonesia recebeu aprovação para uma instalação de Pusat Logistik Berikat em Semarang no início de 2026. A instalação apoiou armazenagem integrada e gestão aduaneira para exportadores de vestuário, calçados e acessórios.


Por Duração do Contrato: Acordos de Longo Prazo Sinalizam Maturidade da Cadeia de Suprimentos
Os acordos acima de 3 anos detiveram 62,34% do tamanho do mercado de logística contratada da Indonésia em 2025. Esses acordos eram o modelo de terceirização dominante porque a troca de fornecedores poderia interromper operações interilhas complexas. O conhecimento de rotas, a familiaridade com alfândegas e os relacionamentos com redes locais não eram transferidos rapidamente entre fornecedores. Fabricantes e varejistas também dependiam da continuidade operacional para proteger o tempo de atividade da produção e a disponibilidade de produtos. Os termos de longo prazo deram aos clientes acesso mais estável à capacidade e uma base mais clara para planejar custos. Eles também correspondiam ao horizonte de investimento mais longo de fabricantes globais que estabeleciam operações na Indonésia.
O segmento de 1 a 3 anos tem previsão de crescer a um CAGR de 10,49% de 2026 a 2031. Novos usuários de logística terceirizada frequentemente selecionam contratos iniciais mais curtos antes de se comprometer com arranjos mais longos. Marcas de e-commerce e direto ao consumidor precisavam de flexibilidade à medida que os volumes e os modelos de atendimento mudavam. Essas empresas também operavam com ciclos de planejamento mais curtos do que muitos fabricantes estabelecidos. Um primeiro contrato sólido poderia demonstrar precisão no atendimento, confiabilidade da rede e qualidade do serviço ao cliente. O mercado de logística contratada da Indonésia, portanto, deu aos fornecedores a oportunidade de converter compromissos curtos em relacionamentos mais longos com clientes. Essa progressão poderia aumentar tanto a duração quanto o valor de uma conta sem alterar o relacionamento logístico central.
Por Setor de Usuário Final: Saúde Emerge como o Segmento de Logística Premium
Manufatura e automotivo detiveram 28,45% da participação do mercado de logística contratada da Indonésia em 2025. Redes de fornecedores japoneses e coreanos sustentaram essa posição, enquanto fabricantes chineses de veículos elétricos adicionaram novas necessidades à cadeia de suprimentos. Importações de componentes, logística interna às plantas e distribuição de veículos acabados exigiram manuseio coordenado. A Toyota Motor Manufacturing Indonesia trabalhou com mais de 240 fornecedores de Nível 1 e 520 fornecedores de Nível 2 e Nível 3 em 2026. Alimentos e bebidas permaneceram uma base contratual estável, enquanto varejo e e-commerce exigiram armazenagem mais distribuída em cidades menores. Produtos químicos mantiveram demanda especializada porque os requisitos de materiais perigosos limitaram o número de fornecedores elegíveis.
Saúde e produtos farmacêuticos têm previsão de crescer a um CAGR de 10,98% de 2026 a 2031. O seguro nacional de saúde, a adoção de biológicos e a expansão hospitalar fora de Java aumentaram a demanda por distribuição farmacêutica em conformidade. Os fornecedores precisavam de instalações de cadeia de frio certificadas, pessoal treinado e qualificado, e procedimentos de manuseio documentados. Esses requisitos reduziram o campo de fornecedores capazes de atender clientes farmacêuticos. O segmento também apoiou contratos premium e menor rotatividade de clientes do que as atividades de frete geral. O investimento do DHL Group na Ásia-Pacífico em 2025 colocou os serviços de ciências da vida e saúde sob a marca DHL Health Logistics. O mercado de logística contratada da Indonésia ofereceu uma abertura duradoura para fornecedores que construíram capacidade de cadeia de frio em conformidade antecipadamente.
Análise Geográfica
Java, incluindo Jacarta e BOD, deteve 46,37% da receita regional em 2025 e permaneceu o principal hub logístico da Indonésia. Tanjung Priok, capacidade de armazéns, talentos em logística e capacidade aduaneira sustentaram seu papel de liderança. A Grande Jacarta também tinha a maior concentração de investimento global em operadores logísticos terceirizados (3PL). Sumatra complementou Java como a segunda maior área regional e incluiu o cluster de logística de eletrônicos de Batam. O DHL Express opera uma instalação de 6.000 metros quadrados em Batam e um serviço diário de embarcação de carga entre Batam e Singapura em 2026. Medan e Palembang apoiaram redes de bens de consumo e agronegócio, enquanto o processamento de óleo de palma sustentou os volumes de frete.
Sulawesi tem previsão de crescer a um CAGR de 11,56% até 2031 e é a área regional de crescimento mais rápido. O processamento downstream de níquel, a logística de frutos do mar, as exportações de aquicultura e a atividade de zonas econômicas especiais sustentaram a demanda em torno de Makassar. A expansão do Porto Novo de Makassar melhorou a capacidade para exportações minerais e distribuição agrícola. A ferrovia Makassar-Parepare adicionou uma opção ferroviária dentro da rede regional. Kalimantan se expandiu por meio de fluxos de commodities no sul e leste, bem como pela demanda de construção relacionada a Nusantara no Leste de Kalimantan. O plano de rede Ro-Ro da Indonésia conectou Kalimantan, Sulawesi, Maluku, Papua e Bali-Nusa Tenggara com os principais portos de contêineres. O plano designou nós regionais para concentrar carga e melhorar a economia das rotas.
Bali e Nusa Tenggara dependiam de serviços logísticos para cadeias de suprimentos de turismo, exportações de produtos frescos e distribuição de bens de consumo de alta rotatividade (FMCG). As conexões marítimas permaneceram o principal limite na velocidade de entrega e no custo para destinos de varejo em ilhas. Papua e Maluku eram as áreas com infraestrutura mais limitada no mercado de logística contratada da Indonésia. A baixa densidade de carga, a disponibilidade limitada de carga de retorno e as restrições de capacidade portuária aumentaram os custos operacionais nessas regiões. O Programa Sea Toll cobriu 115 portos em 39 rotas até 2024, incluindo ligações para Papua e Maluku. Uma melhor consolidação de carga nos portos hub poderia melhorar as condições para atividades dedicadas de logística contratada. Fornecedores que estabeleceram relacionamentos antecipados com distribuidores locais e entidades governamentais poderiam estar melhor posicionados à medida que as lacunas de infraestrutura se reduzissem.
Cenário Competitivo
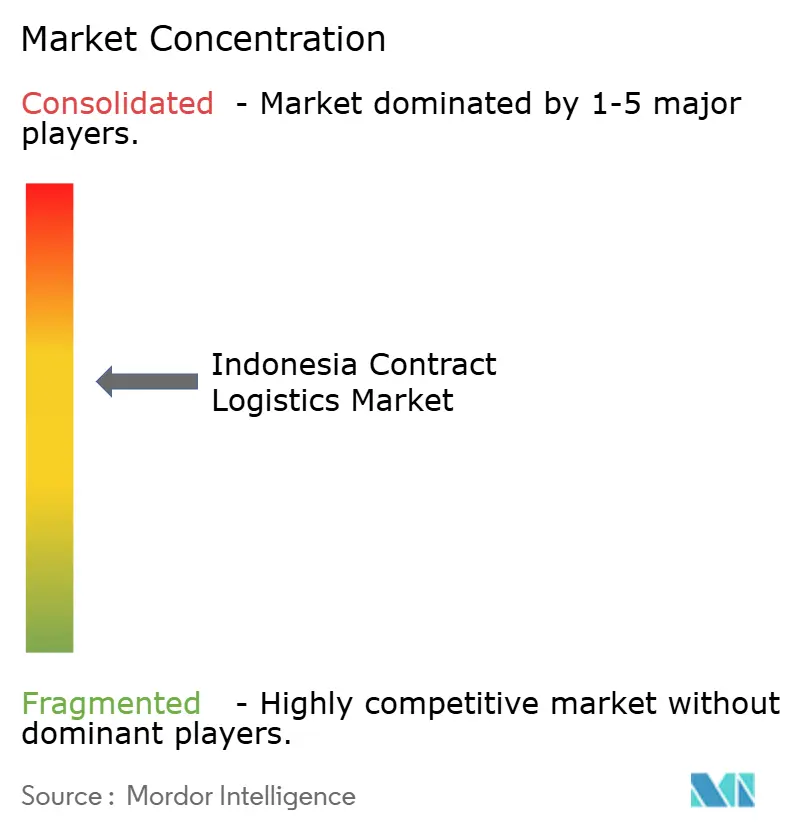
O mercado de logística contratada da Indonésia era moderadamente concentrado em nível nacional, enquanto a atividade regional e interilhas permanecia mais fragmentada. Os 3PLs globais competiam por contas de manufatura e varejo multinacionais. Os operadores domésticos mantinham vantagens por meio de contatos interilhas, familiaridade com rotas e conhecimento aduaneiro. Os fornecedores globais aumentaram os compromissos com instalações, aprovações de zonas aduaneiras especiais, capacidade de gateway e mudanças de entidade durante 2025 e 2026. Essas ações indicaram uma mudança da participação baseada em agentes para infraestrutura própria. A PT Samudera Indonesia Tbk alocou 200 milhões de USD em despesas de capital para 2026 para embarcações, tanques químicos, instalações portuárias e ativos logísticos de suporte. Essa abordagem combinou operações de navegação, terminais e logística dentro de um único modelo operacional doméstico. Também vinculou a expansão da frota ao desenvolvimento de infraestrutura portuária e logística. Essa integração deu aos operadores domésticos uma base operacional mais ampla ao longo da cadeia de suprimentos.
Os fornecedores competiram pela capacidade de combinar transporte, armazenagem e serviços de valor agregado sob um único relacionamento com o cliente. Isso reduziu o número de fornecedores de logística que um embarcador precisava gerenciar em um arquipélago. O NX Group concluiu a fusão por absorção da PT Nippon Express Indonesia na PT NX Lemo Indonesia Logistik em março de 2026. A fusão consolidou as funções de agenciamento de carga aérea e marítima sob uma única estrutura de contato com o cliente. Também se baseou na iniciativa de vendas entre empresas "One Indonesia" do grupo, criada em 2025. As torres de controle digital também ganharam importância para clientes de manufatura que exigiam gerenciamento em tempo real de exceções na cadeia de suprimentos entre ilhas. Elas trouxeram dados operacionais e processos de decisão para um modelo de serviço ao cliente mais coordenado. Essa capacidade importava onde atrasos em uma rota podiam afetar a produção ou a disponibilidade de produtos em outros locais.
A Supply Chain Indonesia identificou as torres de controle digital como parte central da resiliência da cadeia de suprimentos no Fórum de Logística CKB em junho de 2026. Os serviços de cadeia de frio fora de Java, a gestão de zonas aduaneiras especiais em Semarang e Batam, e os fluxos industriais interilhas de Kalimantan tinham capacidade especializada limitada. Essas áreas favoreceram operadores com instalações em conformidade e forte execução local. As operações de logística de projetos e cadeia de suprimentos de petróleo e gás da Kuehne+Nagel na Indonésia mostraram o valor da experiência especializada para clientes de GNL. O mercado de logística contratada da Indonésia também recompensou fornecedores capazes de coordenar pessoas, dados, processos, governança e autoridade de decisão em múltiplos modos de transporte. O mercado de logística contratada da Indonésia exigiu essa coordenação porque os clientes gerenciavam estoque entre ilhas com diferentes condições de trânsito. Fornecedores com essas capacidades podiam oferecer aos clientes responsabilidade mais clara em suas atividades de transporte e armazenagem.
Líderes do Setor de Logística Contratada da Indonésia
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
Samudera Group
-
PT Puninar Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A PT Samudera Indonesia Tbk e a Toyota Tsusho Corporation assinaram um Memorando de Entendimento para desenvolver conjuntamente um hub logístico integrado na Indonésia. O hub combinará serviços de transporte e armazenagem, instalações de zona aduaneira especial e soluções de cadeia de suprimentos. Também incorporou tecnologias digitais para aprimorar a visibilidade operacional e apoiar práticas de logística verde. A parceria aproveitou a expertise da Samudera em navegação, portos e logística, juntamente com as capacidades industriais da Toyota Tsusho, para melhorar a eficiência e a competitividade da cadeia de suprimentos.
- Março de 2026: O NX Group (Nippon Express Holdings) concluiu a fusão por absorção da PT Nippon Express Indonesia na PT NX Lemo Indonesia Logistik. A fusão criou uma entidade unificada que consolidou as funções de agenciamento de carga aérea e marítima sob uma única estrutura de contato com o cliente. A integração foi construída sobre a iniciativa de vendas entre empresas "One Indonesia" do grupo, estabelecida em 2025, e forneceu um modelo de serviço logístico completo para clientes sediados na Indonésia.
- Dezembro de 2025: O DHL Express Indonesia investiu mais de 20 milhões de USD na expansão do Gateway de Jacarta e mais de 10 milhões de USD no Gateway de Surabaya, fortalecendo os dois hubs de frete aéreo mais movimentados da Indonésia. A empresa também estabeleceu o primeiro gateway aduaneiro da Indonésia em Semarang e lançou uma rota direta de frete aéreo de Singapura a Semarang, criando um corredor logístico dedicado para as indústrias de têxteis, vestuário e calçados do Centro de Java que migravam de Jacarta.
- Maio de 2025: A PT NX Logistics Indonesia e a KAI Logistik, subsidiária de logística da PT Kereta Api Indonesia, iniciaram uma colaboração de logística verde por meio de frete ferroviário, despachando o serviço inaugural de Klari, Karawang, para Surabaya. A parceria transferiu carga do modal rodoviário para o ferroviário, apoiando objetivos de descarbonização e reduzindo o congestionamento rodoviário ao longo do corredor de frete mais movimentado de Java.


Escopo do Relatório do Mercado de Logística Contratada da Indonésia
| Transporte | Rodoviário |
| Ferroviário | |
| Aéreo | |
| Marítimo | |
| Armazenagem e Distribuição | |
| Serviços de Valor Agregado (Montagem, Rotulagem, Kitting) |
| 1 a 3 Anos |
| Acima de 3 Anos |
| Manufatura e Automotivo |
| Alimentos e Bebidas |
| Varejo e E-Commerce |
| Saúde e Produtos Farmacêuticos |
| Produtos Químicos |
| Outros Setores |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Tipo de Serviço | Transporte | Rodoviário |
| Ferroviário | ||
| Aéreo | ||
| Marítimo | ||
| Armazenagem e Distribuição | ||
| Serviços de Valor Agregado (Montagem, Rotulagem, Kitting) | ||
| Por Duração do Contrato | 1 a 3 Anos | |
| Acima de 3 Anos | ||
| Por Setor de Usuário Final | Manufatura e Automotivo | |
| Alimentos e Bebidas | ||
| Varejo e E-Commerce | ||
| Saúde e Produtos Farmacêuticos | ||
| Produtos Químicos | ||
| Outros Setores | ||
| Por Região | Java (Jacarta e BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali e Nusa Tenggara | ||
| Região de Papua e Ilhas Maluku |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de logística contratada da Indonésia?
O mercado de logística contratada da Indonésia é avaliado em 7,87 bilhões de USD em 2026 e tem projeção de atingir 12,06 bilhões de USD até 2031 a um CAGR de 8,90%. Seu crescimento reflete o maior uso de contratos que combinam transporte, armazenagem e trabalho de valor agregado. Essa estrutura permitiu que os clientes gerenciassem atividades vinculadas da cadeia de suprimentos por meio de um único relacionamento com um fornecedor.
Qual serviço está crescendo mais rapidamente na logística contratada da Indonésia?
Os serviços de valor agregado têm previsão de crescer a um CAGR de 11,46% de 2026 a 2031, à frente das outras categorias de serviço. Montagem, rotulagem e kitting podem colocar o suporte à produção e as funções de atendimento dentro do mesmo relacionamento logístico. Isso reduziu as transferências entre atividades logísticas que anteriormente eram gerenciadas separadamente.
Qual duração de contrato é mais comum na Indonésia?
Os acordos acima de 3 anos detiveram 62,34% da participação de receita em 2025, demonstrando a importância da continuidade nas operações de logística interilhas. Os embarcadores valorizam fornecedores com conhecimento estabelecido de rotas, familiaridade com alfândegas e relacionamentos operacionais locais. Essas capacidades eram mais difíceis de substituir rapidamente em um ambiente operacional de um estado arquipelágico.
Qual setor de usuário final está crescendo mais rapidamente?
Saúde e produtos farmacêuticos têm previsão de crescer a um CAGR de 10,98% de 2026 a 2031, apoiados pela demanda por distribuição de cadeia de frio em conformidade. Instalações certificadas, pessoal treinado e procedimentos documentados reduziram a base de fornecedores elegíveis. Esses requisitos apoiaram relacionamentos logísticos especializados para produtos sensíveis à temperatura.
Qual região está crescendo mais rapidamente para serviços de logística contratada?
Sulawesi tem previsão de crescer a um CAGR de 11,56% até 2031, apoiada pela atividade downstream de níquel e por investimentos logísticos mais amplos. A região também se beneficia de frutos do mar, aquicultura, atividade de zonas econômicas especiais e da ferrovia Makassar-Parepare. Essas atividades adicionaram demanda em fluxos de carga industriais, agrícolas e relacionados à exportação.
Quais são as principais restrições operacionais para fornecedores de logística na Indonésia?
Os custos de manuseio interilhas, a fraca disponibilidade de carga de retorno, as lacunas de infraestrutura e os custos de conformidade com o Zero-ODOL permanecem como principais restrições. Esses fatores podem tornar os contratos de preço fixo mais difíceis de gerenciar fora de Java e em rotas com baixos volumes de carga de retorno. Os fornecedores podem enfrentar a escolha entre absorver custos mais elevados ou aplicar sobretaxas variáveis sob seus acordos com clientes, particularmente em corredores remotos com demanda de frete desigual.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

