
グリーンスチール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 14.13 十億米ドル |
| 市場規模 (2031) | 99.58 十億米ドル |
| 成長率 (2026 - 2031) | 47.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーンスチール市場分析
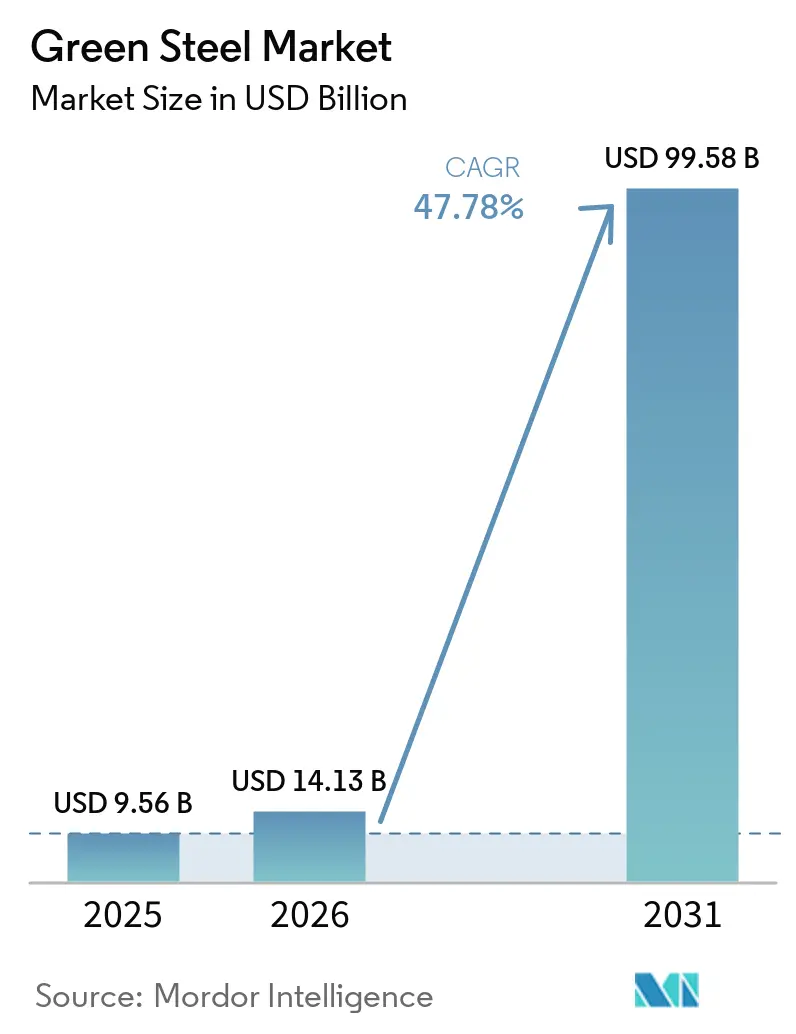
グリーンスチール市場規模は2025年に9.56 ビリオン 米ドルと評価され、2026年の14.13 ビリオン 米ドルから2031年には99.58 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは47.78%です。炭素価格設定は鉄鋼調達の経済性を変えており、特に欧州連合炭素国境調整メカニズム(CBAM)が2026年1月に完全遵守フェーズに移行したことで、その影響が顕著になっています。自動車およびその他の鉄鋼集約型セクターのバイヤーは、文書化された排出量と長期的な供給契約をより重するようになっています。公的インセンティブは、生産者が電気アーク炉(EAF)、直接還元、再生可能エネルギー、および水素プロジェクトに資金を提供するのを支援しています。グリーンスチール市場はまた、生産コストの高さと主要原材料の入手可能性の制限という課題に直面しており、地域間での移行が不均一な状態が続いています。排出量の低減を検証し、原料を確保できる生産者は、購買要件がより正式なものになるにつれて、需要を取り込む上で有利な立場に立てます。
主要レポートのポイント
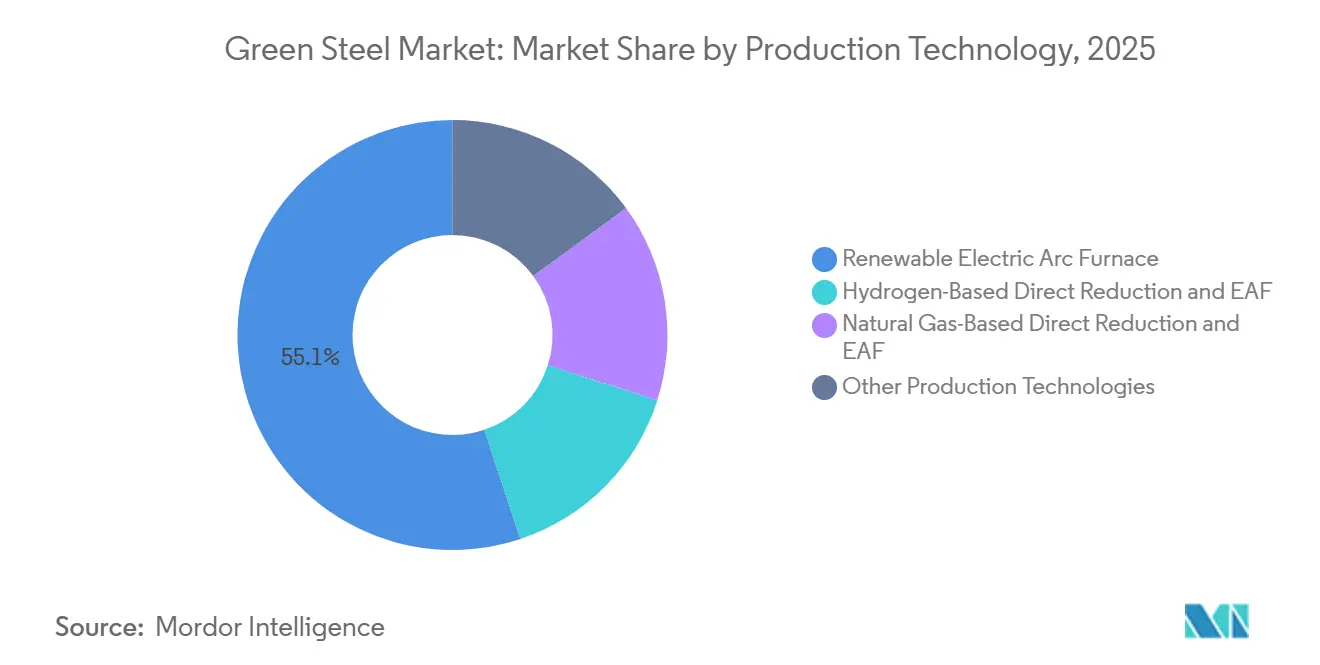
- 生産技術別では、再生可能エネルギー電気アーク炉が2025年のグリーンスチール市場シェアの55.13%を占め、水素ベース直接還元および電気アーク炉は2031年までに49.11%のCAGRで成長すると予測されています。
- 製品形態別では、熱延コイルが2025年のグリーンスチール市場シェアの34.56%を占め、2031年までに49.56%のCAGRで成長すると予測されています。
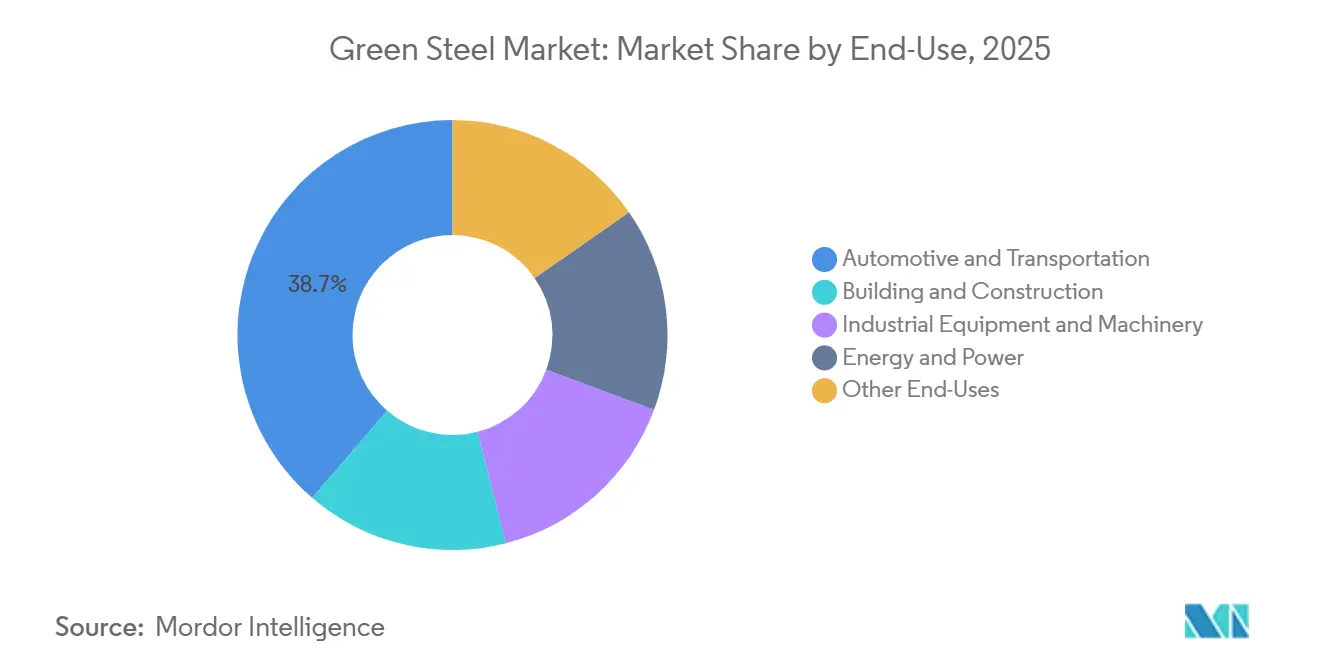
- 最終用途別では、自動車・輸送が2025年のグリーンスチール市場シェアの38.68%を占め、2031年までに50.48%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のグリーンスチール市場シェアの40.19%を占め、2031年までに48.95%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 炭素価格設定、CBAMおよび無償排出枠の削減 | +8.5% | EUが主要;アジア太平洋および北米への波及 | 短期(2年以内) |
| 企業スコープ3調達および低炭素製品要件 | +7.2% | グローバル;北米とEUが先行、アジア太平洋が加速 | 中期(2〜4年) |
| 公的資金、クリーン調達および産業脱炭素化インセンティブ | +6.1% | 北米、EU、アジア太平洋が中核 | 中期(2〜4年) |
| 再生可能電力とグリーン水素の統合 | +5.3% | アジア太平洋、EU、中東・北アフリカ;南米で新興 | 長期(4年以上) |
| 地域間HBIおよびDRI貿易回廊 | +3.9% | 中東・北アフリカ、アジア太平洋;EUおよび北米への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
炭素価格設定、CBAMおよび無償排出枠の削減
炭素国境調整メカニズムは2026年1月に完全遵守フェーズに入りました。輸入業者は、輸入鉄鋼に含まれる排出量に対して欧州連合排出量取引制度の価格を反映した証書を購入する必要があります。以前の報告フェーズに関する調査では、排出量の高いインドの輸出業者が、排出量の低い同業者と比較して欧州連合向け収益がさらに9%減少したことが明らかになっています。この政策は、製鉄業者とその顧客にとって、信頼性の高い製品レベルの排出記録の価値を高めます。したがって、グリーンスチール市場は、低排出生産ルートと並行して炭素会計システムを維持できる生産者に優位性をもたらします。この情報はまた、製鉄所、輸入業者、および川下顧客間の商業的な議論を形成することもできます。
企業スコープ3調達および低炭素製品要件
企業スコープ3調達は、低炭素鉄鋼の購入を長期的な引き取り契約へと移行させています。グリーンスチール市場の調達において、これらの契約は新規プロジェクトに対してより明確な資金調達の根拠を与え、生産者の不確実性を低減します。日産自動車は2025年度に日本で販売する車両向けの低炭素鉄鋼の使用を5倍に拡大しました。同社はNIPPON STEEL CORPORATION、JFE Holdings, Inc.、およびPOSCOから材料を調達しました。グリーンスチール市場において、このパターンは認証済み供給に対してプレミアムを受け入れるバイヤーと、即時価格に焦点を当てたスポットバイヤーを区別します。また、生産者が新規能力を計画する際に、安定したバイヤーのコミットメントをより価値あるものにします。
公的資金、クリーン調達および産業脱炭素化インセンティブ
公的資金は、グリーンスチール市場において発表されたプロジェクトを稼働資産に転換するのを支援しています。ArcelorMittalは、カルバート電気鋼拡張に対してインフレ削減法の投資税額控除として280.5 ミリオン 米ドルを受け取りました。thyssenkrupp Steel Europeは、デュイスブルクの直接還元転換に対してドイツ連邦および州の支援を受けました。これらのプログラムは、生産者が電気アーク炉、再生可能エネルギー、水素、および関連インフラに必要な資本を管理するのを支援します。その結果生じる投資パターンは、資金調達支援と明確なコンプライアンス規則の両方を提供する市場を優遇します。また、直接補助金や税制優遇措置を超えた公共調達の役割も拡大します。
再生可能電力とグリーン水素の統合
再生可能電力は、低炭素鉄鋼生産における中心的なコストおよび立地要因になりつつあります。中国の累積設置新エネルギー発電容量は2024年末に1.41 ビリオン キロワットに達し、年間33.9%の成長を記録しました。2026年に発表された研究では、水素ベース直接還元および電気アーク炉システム全体の運用柔軟性により、鉄鋼の均等化コストを6%から10%削減できることが明らかになりました。経済協力開発機構は、水素ベース直接還元および電気アーク炉を商業的にスケーラブルなほぼゼロ排出の一次製鉄ルートとして特定しています[1]。電力は電気アーク炉製鉄所のコストの約20%を占める可能性があり、信頼性の高い再生可能エネルギー供給の重要性が高まっています。したがって、生産者はプロジェクト立地を選定する際に、水素供給と並行して電力の利用可能性を考慮する必要があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度とグリーンコストプレミアム | -5.8% | グローバル;アジア太平洋新興市場および南米で最も深刻 | 長期(4年以上) |
| グリーン水素、再生可能電力および電力網インフラのギャップ | -4.7% | EU、アジア太平洋、南米;中東・北アフリカで初期段階 | 中期(2〜4年) |
| DR グレードペレット、高品質スクラップおよびHBIの入手可能性の制限 | -3.4% | グローバル;EUおよびアジア太平洋で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本集約度とグリーンコストプレミアム
高い資本コストと操業プレミアムは、グリーンスチールの普及に対する主な障壁であり続けています。国際クリーン交通委員会は、米国における新設の水素ベース直接還元および電気アーク炉プラントが1メートルトンあたり812 米ドルで鉄鋼を生産すると推定しました[2]。このレベルは、従来の高炉および転炉設備の改修コストより34%高いものでした。エネルギーと原材料がその評価における生産コストの77%を占めていました。資本の利用可能性と政策支援は、どのグリーンスチール市場プロジェクトが最初に商業運転に達するかを引き続き形成します。この影響は、生産者が電気アーク炉能力を基盤とするのではなく、既存の一貫製鉄設備を置き換えなければならない場合に最も強くなります。
グリーン水素、再生可能電力および電力網インフラのギャップ
水素、再生可能電力、および電力網の制約は、生産者が資本を投入した後でもプロジェクトを遅延させる可能性があります。SSABは、国家電力網の近代化の遅延により、ルレオ製鉄所の予定稼働開始を2028年末から2029年末に延期しました。2025年に発表された研究では、電解槽出力からパイプライン仕様への水素圧縮が総エネルギー投入量の10%から15%を消費する可能性があることが明らかになりました。大規模な水素ベース直接還元および電気アーク炉プラントには、広範な再生可能エネルギー発電と土地も必要です。これらの条件は、グリーンスチール市場において、共同設置された再生可能エネルギーと産業インフラをより重要にします。また、電力網の強化が計画通りに進まない場合、プロジェクトスケジュールに影響を与える可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
生産技術別:
再生可能エネルギー電気アーク炉が現在の生産量をリードし、水素ベース直接還元およびEAFが拡大再生可能エネルギー電気アーク炉は2025年のグリーンスチール市場シェアの55.13%を占め、水素ベース直接還元およびEAFは2031年までに49.11%のCAGRで成長すると予測されています。このルートは、従来の高炉および転炉生産と比較して最大89%の温室効果ガス排出量削減を実現できます。また、電力需要を最大18倍増加させる可能性があり、電力網容量が立地選定の中心に置かれます。SSABは2025年9月にHYBRITの水素還元鉄を使用して国際エネルギー機関のほぼゼロ二酸化炭素換算閾値を達成しました。Stegraのボーデンプロジェクトは、段階的な排出削減ではなく低排出強度で競争する目的特化型アプローチを代表しています。
再生可能エネルギー電気アーク炉は、完全なグリーン水素サプライチェーンを待たずに、利用可能なスクラップと再生可能電力を使用できます。これにより、強力なスクラップ回収システムを持つ地域において、近期的なコストとスケーリングの優位性が得られます。米国の鉄鋼生産の大部分はすでに電気アーク炉を使用しており、新規能力に対してより低炭素な出発点を提供しています。天然ガスベースの直接還元および電気アーク炉は移行オプションとして残り、水素対応シャフト炉は水素供給が発展するにつれて生産者に排出量削減への道筋を提供できます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
製品形態別:
熱延コイルがシェアと成長の両方をリード熱延コイルは2025年の市場シェアの34.56%を占め、2031年までに49.56%のCAGRで成長すると予測されています。電気自動車のボディパネル、風力タワー、建設フレームへの幅広い使用が、認証済み低排出供給に対するグリーンスチール市場の需要を支えています。thyssenkrupp Steel Europeは2026年2月にBMW iX3向けにBMW Groupへのbluemintリサイクル鋼の供給を開始しました。この契約はアウターパネルとバッテリーハウジングをカバーしており、BMW Groupの生産ラインの変更を必要としません。これは、一般的なカタログ購入から検証済みのアプリケーション特化型供給契約への移行を示しています。
スラブは熱延コイルの主要な上流材料であり、生産者が認証済みサプライチェーンを統合するにつれてより重要になります。冷延コイルは、より厳格な材料仕様を必要とする自動車および電子機器用途に使用されます。NIPPON STEEL CORPORATIONおよびJFE Holdings, Inc.は、電気自動車部品サプライチェーン向けに認証済み低炭素グレードを市場に提供しています。亜鉛めっきおよびコーティング鋼は、バイヤーが検証済みの低排出表面鋼を求めるため、一部の欧州用途でより高いグリーンプレミアムを受け取ります。プレートおよび構造断面も、材料調達において具体化された排出量を指定するエネルギーおよびインフラプロジェクトへの関心が高まっています。
最終用途別:
自動車・輸送が長期的な調達を牽引自動車・輸送は2025年のグリーンスチール市場の38.68%を占め、2031年までに50.48%のCAGRで成長すると予測されています。自動車バイヤーは、より広いサプライチェーン目標を支援するために、文書化された排出削減を伴う鉄鋼を必要としています。日産自動車の2025年の調達増加は、自動車メーカーが低炭素グレードの調達を拡大している様子を示しています。多くのバイヤーは、数年先まで延びる二国間供給契約を求めています。この行動はプラント資金調達を支援しますが、スポット市場でのみ購入し続ける顧客の供給可能性を制限する可能性があります。
インフラプログラムにおける低炭素材料に対する公共調達要件は、建築・建設を支援します。産業機器・機械のバイヤーは、機械的性能が依然として最初の購買考慮事項であるため、より緩やかに移行します。エネルギーと電力の需要は、再生可能エネルギー機器における鉄鋼使用によって支えられています。風力タービンは重量の40%から50%が鉄と鋼で構成されています。造船と防衛は、輸出要件と公共調達が検証済み材料の需要を形成できる、より小規模な初期段階の用途を代表しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋グリーンスチール市場
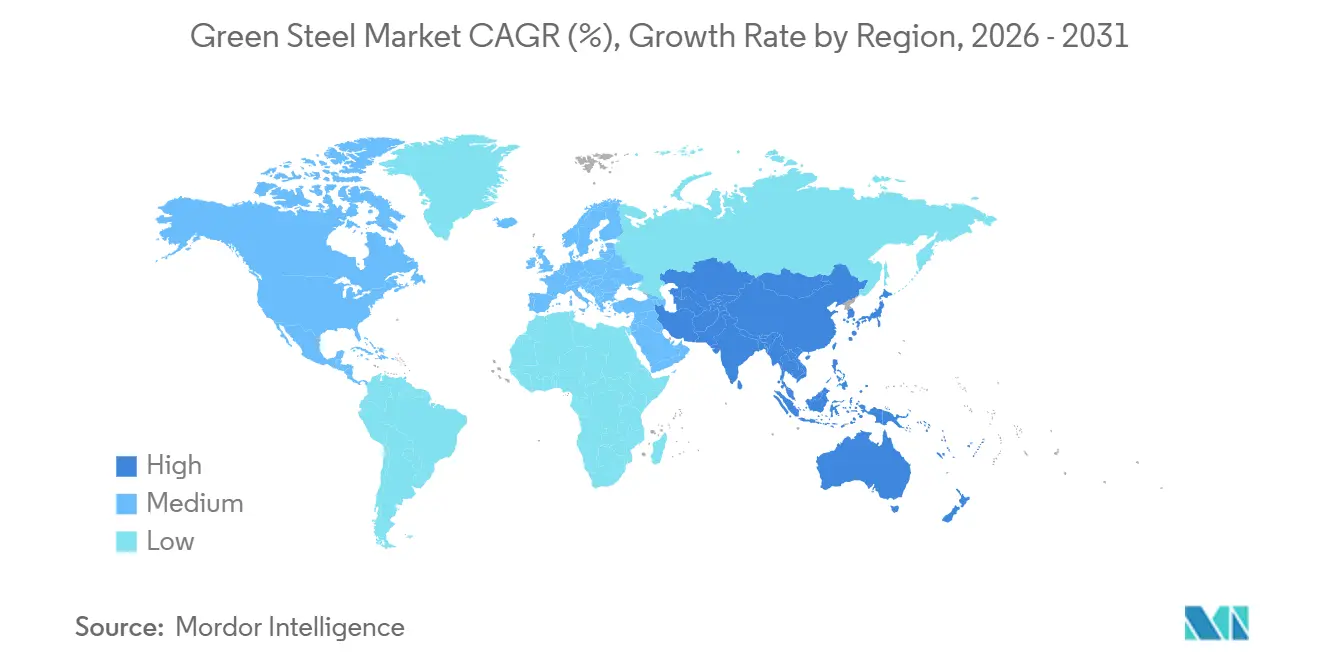
アジア太平洋地域は2025年のグリーンスチール市場において40.19%のシェアを占め、2031年までに48.95%のCAGRで成長すると予測されている。POSCOは2026年6月、光陽に韓国最大の電気アーク炉を開設した。年間250万メトリックトンの生産能力を持つ同施設は、高炉ルートと比較して二酸化炭素排出量を最大75%削減できる。インドは2025年にグリーンスチール分類体系を導入し、AM/NSインドは熱延コイルおよび冷延コイル製品においてその認証を取得した最初の一貫生産者となった。
ヨーロッパグリーンスチール市場
ヨーロッパは最も政策的に集約された地域のグリーンスチール市場である。炭素国境調整メカニズムへの対応が調達経済を変化させる中、生産者は電気アーク炉および直接還元設備への投資を進めている。ArcelorMittalは2026年2月、ダンケルクにおける13億ユーロ(約14.8億米ドル)の電気アーク炉投資を確認した。SSABは2025年9月にルレオ製鉄所の45億ユーロ(約51.1億米ドル)建設を開始し、ドイツ、フランス、スウェーデン、英国が多数のアクティブプロジェクトを抱えており、北欧の電力システムが低炭素の電気アーク炉生産を支えている。
南北アメリカおよび中東・アフリカグリーンスチール市場
北米は確立された電気アーク炉基盤の恩恵を受けており、米国の鉄鋼生産の大部分がすでにこのルートを採用している。Nucor Corporationは2026年8月、40億米ドルのウェストバージニア州薄板工場で最初のアークを発生させた。同施設は2027年に年間300万メトリックトンへの増産が見込まれている。南米はマグネタイト資源と再生可能エネルギーポテンシャルにより、グリーンアイアンの供給が可能である。中東・アフリカは直接還元鉄および熱間圧縮鉄の輸出に重点を置いているが、長尺製品の製品構成がヨーロッパの付加価値フラットスチール需要へのアクセスを制限している。
競合環境
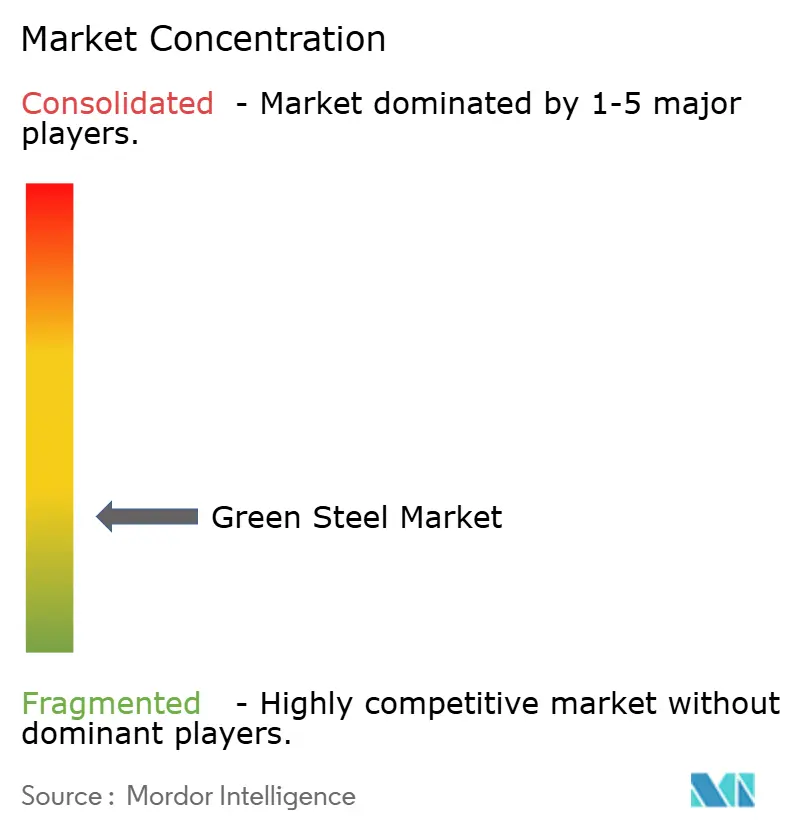
グリーンスチール市場は高度に分散しており、上位5社にはArcelorMittal、SSAB、Stegra、Salzgitter AG、thyssenkrupp Steel Europeが含まれます。各社の戦略は、段階的な電気アーク炉転換と完全なルート置き換えの間で異なります。POSCOはHyREXを開発しており、これはペレット化なしに微粉鉱石の水素ベース直接還元を目標とし、2030年までの商業展開が計画されています。
技術開発、認証、および原材料へのアクセスが、グリーンスチール市場における競争上のポジショニングを形成します。SSABはHYBRITを使用し、POSCOはHyREXを使用し、voestalpine AGはHy4Smeltを開発しています。ArcelorMittal、thyssenkrupp Steel Europe、およびNIPPON STEEL CORPORATIONは製品認証を使用してプレミアムグレードを支援しています。Salzgitter AGのSALCOSプログラムには、ヒュッテンヴェルケ・クルップ・マンネスマン(HKM)デュイスブルクプラントに電気アーク炉が含まれており、新ルートによる生産は2027年上半期に予定されています。
新規参入者と川下統合業者は、従来のルートへの段階的なアップグレードに依存する生産者に圧力をかけています。Stegraは水素ベース直接還元および電気アーク炉生産を中心に能力を構築しています。MarcegagliaとDanieliは2026年4月にフランスのフォス・シュル・メールに電気アーク炉とフラット圧延施設のための4.5 ビリオン ユーロ(約511 ミリオン 米ドル)の契約を締結しました。このプロジェクトは年間200万メートルトンの溶鋼と年間300万メートルトンの熱延コイルを目標としています。競争はますます、生産者が信頼性の高い認証、原料の安全確保、および商業的に信頼できる納品を組み合わせられるかどうかに依存しています。
グリーンスチール産業リーダー
-
ArcelorMittal
-
SSAB
-
Stegra
-
Salzgitter AG
-
thyssenkrupp Steel Europe
- 注:主要企業の掲載順は順位を示すものではありません。
グリーンスチール市場 このレポートでカバーされる企業
- ArcelorMittal
- BAOWU Metal
- Cleveland-Cliffs Inc.
- HYUNDAI STEEL
- JFE Holdings, Inc.
- NIPPON STEEL CORPORATION
- Nucor Corporation
- POSCO
- Salzgitter AG
- SSAB
- Stegra
- Tata Steel Limited
- thyssenkrupp Steel Europe
- United States Steel Corporation
- voestalpine AG
最近の産業開発事情 グリーンスチール市場
- 2026年9月:ArcelorMittalとMoeveは、グリーン分子からグリーンスチールへ(G2G)アライアンスの下で共同イノベーションプラットフォームを立ち上げ、再生可能水素、バイオガス、バイオメタン、およびその他のグリーン分子を使用した低排出鉄鋼生産プロジェクトを開発しました。このイニシアチブは、製鉄の脱炭素化のためのスケーラブルなエネルギーおよびプロセスソリューションを推進することで、グリーンスチール市場を支援します。
- 2026年9月:StegraはESL Shipping、Royal Wagenborg、Pangaea Logistics Solutions、およびClarksonsを選定し、スウェーデンのボーデンにおけるグリーンスチール事業の海上輸送を管理させることにしました。この物流ネットワークは、スクラップと鉄の入荷供給および欧州全域へのグリーンスチール製品の出荷輸送を支援し、グリーンスチール生産を支える供給チェーンインフラを強化します。
グローバルグリーンスチール市場レポートの範囲
グリーンスチールとは、従来の製鉄と比較して温室効果ガス排出量を大幅に削減するよう設計された製造ルートを通じて生産された鉄鋼を指します。低炭素エネルギー源、代替還元プロセス、およびよりクリーンな生産経路に依存して、鉄鋼生産の炭素集約度を低減します。
グリーンスチール市場は、生産技術、製品形態、最終用途、および地域によってセグメント化されています。生産技術別では、市場は再生可能エネルギー電気アーク炉、水素ベース直接還元およびEAF、天然ガスベース直接還元およびEAF、およびその他の生産技術にセグメント化されています。製品形態別では、市場は熱延コイル、スラブ、冷延コイル、亜鉛めっきおよびコーティング鋼、およびその他の製品形態にセグメント化されています。最終用途別では、市場は自動車・輸送、建築・建設、産業機器・機械、エネルギーと電力、およびその他の最終用途にセグメント化されています。レポートはまた、15カ国のグリーンスチールの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 再生可能エネルギー電気アーク炉 |
| 水素ベース直接還元およびEAF |
| 天然ガスベース直接還元およびEAF |
| その他の生産技術 |
| 熱延コイル |
| スラブ |
| 冷延コイル |
| 亜鉛めっきおよびコーティング鋼 |
| その他の製品形態 |
| 自動車・輸送 |
| 建築・建設 |
| 産業機器・機械 |
| エネルギーと電力 |
| その他の最終用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 生産技術別 | 再生可能エネルギー電気アーク炉 | |
| 水素ベース直接還元およびEAF | ||
| 天然ガスベース直接還元およびEAF | ||
| その他の生産技術 | ||
| 製品形態別 | 熱延コイル | |
| スラブ | ||
| 冷延コイル | ||
| 亜鉛めっきおよびコーティング鋼 | ||
| その他の製品形態 | ||
| 最終用途別 | 自動車・輸送 | |
| 建築・建設 | ||
| 産業機器・機械 | ||
| エネルギーと電力 | ||
| その他の最終用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
グリーンスチール市場の規模はどのくらいですか?
グリーンスチール市場は2026年に14.13 ビリオン 米ドルであり、2031年までに99.58 ビリオン 米ドルに達すると予測されています。
低排出鉄鋼の需要を牽引しているものは何ですか?
炭素国境調整メカニズムのコンプライアンス、企業スコープ3調達、公的資金、および再生可能エネルギー開発が需要を支援しています。
2031年までに最も速く成長すると予想される生産技術はどれですか?
水素ベース直接還元およびEAFは2031年までに49.11%のCAGRで成長すると予測されています。
2025年に最大のシェアを保持した製品形態はどれですか?
熱延コイルは2025年の市場シェアの34.56%を占めていました。