
高等教育テストおよびアセスメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
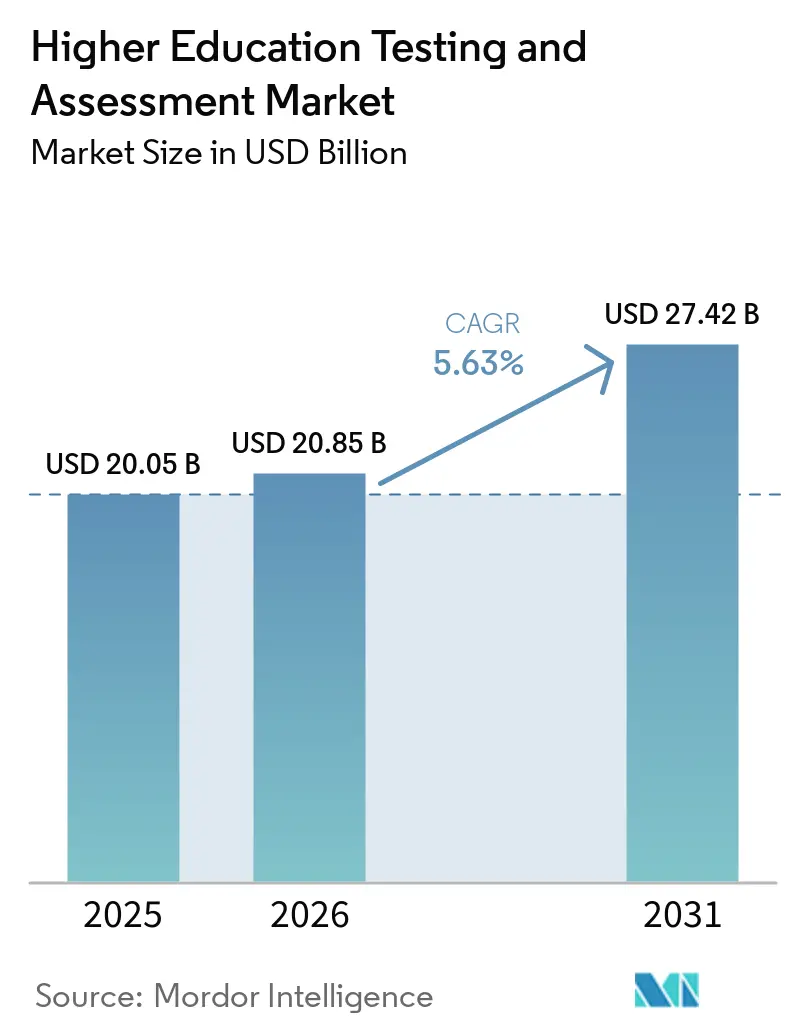
| 市場規模 (2026) | 20.85 十億米ドル |
| 市場規模 (2031) | 27.42 十億米ドル |
| 成長率 (2026 - 2031) | 5.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
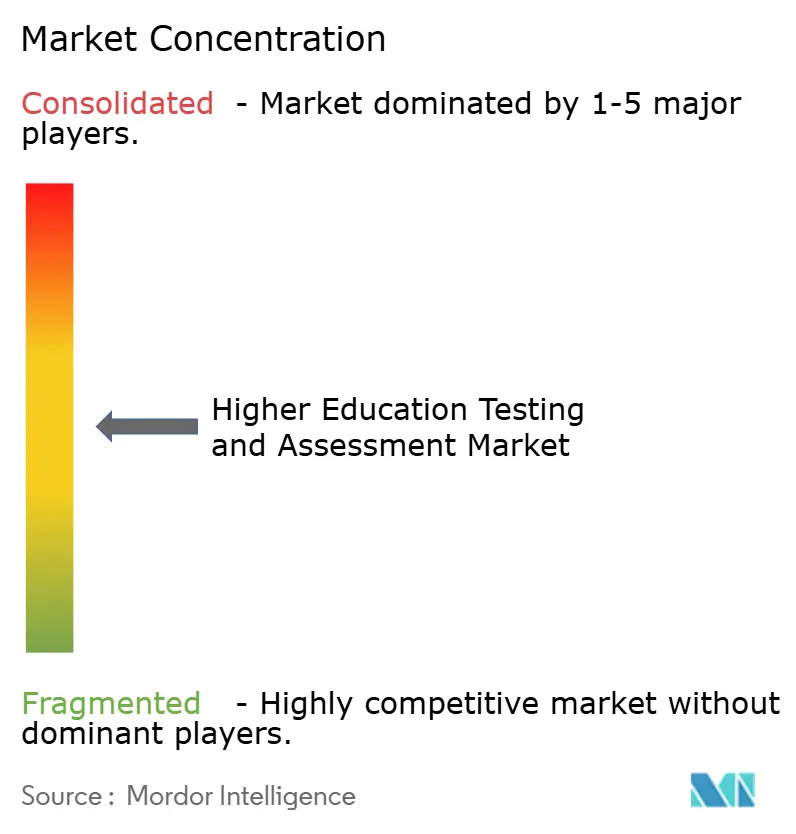
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高等教育テストおよびアセスメント市場分析
高等教育テストおよびアセスメント市場は2025年に20.05 ビリオン 米ドルと評価され、2026年の20.85 ビリオン 米ドルから2031年には27.42 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.63%です。この市場は、大学、資格認定プログラム、労働力指向の学習経路全体にわたるデジタルおよびハイブリッド提供モデルへの継続的な移行によって影響を受けています。スキルとコンピテンシーを雇用主にとってより透明な形で検証できるアセスメントシステムへの需要が高まっており、機関は調達の優先事項とプラットフォームの価値を再評価するよう促されています。人工知能はテスト設計、採点、コンテンツ生成、試験セキュリティにおいて重要な役割を果たしており、高度な心理測定技術を持つプロバイダーと手動プロセスに依存するプロバイダーとの間に戦略的な格差を生み出しています。さらに、市場は買収、パートナーシップ、プラットフォーム統合によって競争的な変化を経験しており、主要ベンダーは学習、テスト、資格認定、分析を単一の運用フレームワーク内に統合することを目指しています。注目すべき課題は生成AIの影響であり、機関は従来の記述式および多肢選択式のアセスメント形式を急速に再設計することを余儀なくされており、小規模なプロバイダーや大学はそのペースに追いつくことが困難な場合があります[1]。
レポートの主要なポイント
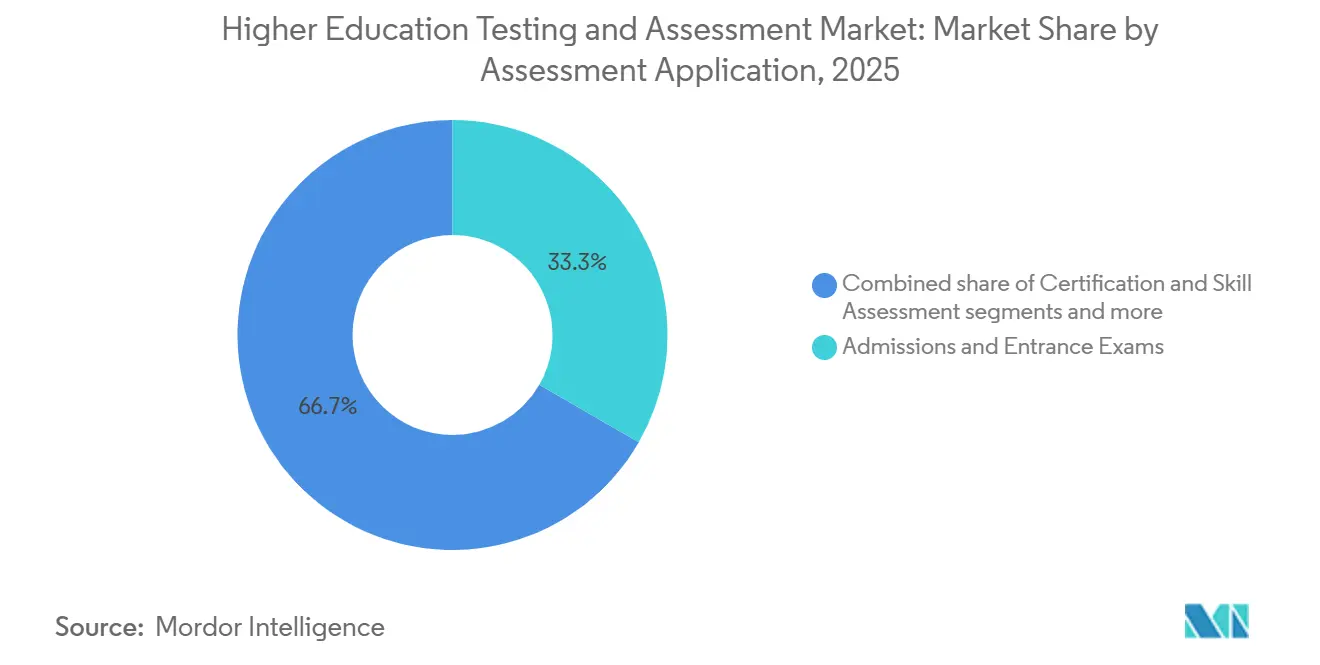
- アセスメント用途別では、入学・入試試験が2025年の高等教育テストおよびアセスメント市場の33.31%を占め、継続学習アセスメントは2031年までに最高のCAGR 6.124%で拡大すると予測されています。
- 提供モード別では、コンピューター試験(CBT)が2025年の高等教育テストおよびアセスメント市場の59.7%のシェアを保持し、遠隔監視アセスメントは2031年までに最高のCAGR 6.85%で拡大すると予測されています。
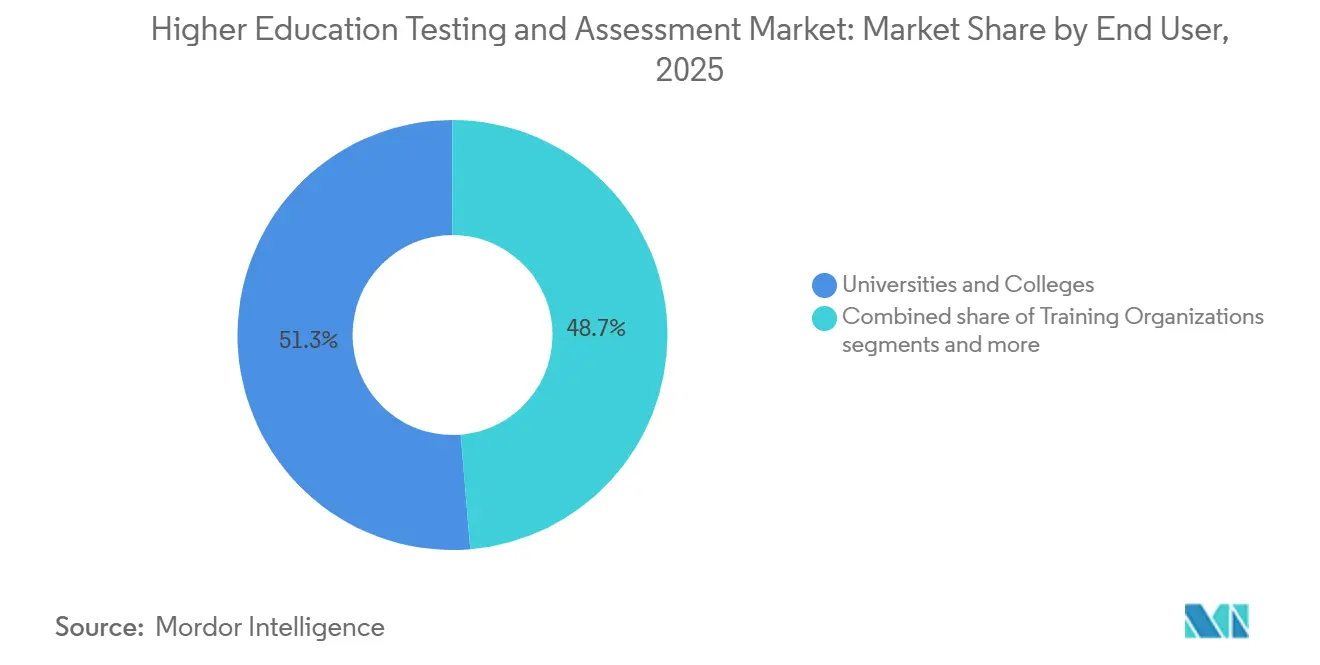
- エンドユーザー別では、大学・カレッジが2025年の高等教育テストおよびアセスメント市場の51.32%のシェアを占め、資格認定・認証機関が2031年までに最高のCAGR 7.35%を記録しています。
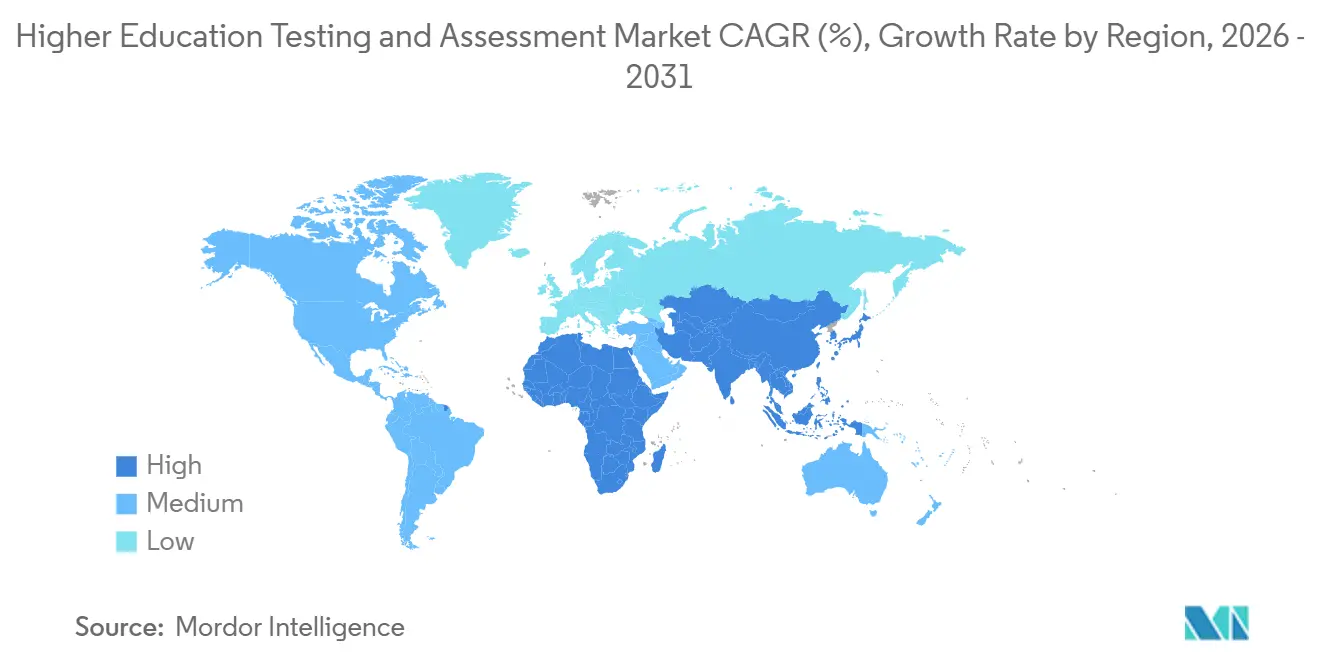
- 地域別では、北米が2025年の高等教育テストおよびアセスメント市場の35.78%のシェアを保持し、アジア太平洋地域は2031年までに最高のCAGR 7.12%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル高等教育テストおよびアセスメント市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 遠隔・ハイブリッド学習の普及 | +0.8% | グローバル、北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| アセスメントワークフローへのAIおよび機械学習の統合 | +1.2% | グローバル、北米および西欧での早期リーダーシップ | 中期(2〜4年) |
| スキルベースの資格認定およびコンピテンシーテストへの需要増加 | +0.9% | グローバル、北米およびアジアで最も強い勢い | 中期(2〜4年) |
| 適応型・パーソナライズドアセスメント設計への移行 | +0.7% | グローバル、デジタル成熟市場での早期採用 | 中期(2〜4年) |
| マイクロ資格認定とスタッカブル学習経路の拡大 | +0.6% | グローバル、北米およびオセアニアでの強い機関的採用 | 長期(4年以上) |
| 学習成果分析に対する機関的ニーズの増大 | +0.5% | グローバル、特に大学および認証機関 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
遠隔・ハイブリッド学習の普及
遠隔・ハイブリッド学習は、高等教育テストおよびアセスメント市場の範囲を従来のキャンパス環境を超えて拡大しました。研究では、遠隔監視に対する学生の態度の変化が強調されており、利便性による受容度の向上が見られる一方、プライバシーと信頼に関する懸念は依然として残っています。PSI Services LLCは、Entrustとのパートナーシップを通じてディープフェイク検出と高度な本人確認を統合することでこの市場セグメントを強化し、遠隔テストの成長がデジタルアクセスだけでなくセキュリティへの投資によって推進されていることを強調しました。遠隔提供により、機関は物理的なテストセンターを拡張することなく、地理的に分散した学習者、働く専門家、継続教育の受験者にリーチすることができます。これは、規模、距離、試験ロジスティクスなどの課題が蔓延しているインドのような地域では特に重要です。信頼性が確保された場合、安全な遠隔・ハイブリッドテスト形式はそのような状況において商業的に実行可能なソリューションを提供します。
アセスメントワークフローへのAIおよび機械学習の統合
人工知能は高等教育テストおよびアセスメント市場を再形成し、コンテンツ作成と提供プロセスの両方に影響を与えています。Prometric Inc.は、Finetune Generateプラットフォームを用いたAI駆動のアセスメント項目生成に関する米国特許を取得し、資格認定重視のプログラムにおける試験コンテンツ開発のタイムラインを大幅に短縮しました。同社はまた、AIと光学文字認識を使用して複雑な自由記述式回答の採点を自動化するFinetune Scoreを導入し、多肢選択式以外の採点自動化の拡大を実証しました。デジタル教育評議会とPearson plcによるグローバルレビューでは、AI統合アセスメント設計のさまざまな方法が強調され、生成AIの時代において妥当性を維持しようとする機関にとってAI耐性設計が不可欠であることが強調されました[2]。市場は、独自の心理測定AI能力を持つベンダーと、より遅い手動の項目バンクワークフローに依存するベンダーとの間でますます分断されており、これが製品スピード、価格設定、競争上のポジショニングに影響を与えると予想されています。
スキルベースの資格認定およびコンピテンシーテストへの需要増加
高等教育テストおよびアセスメント市場は、学術的な資格だけでなくスキルを実証する資格に対する雇用主の需要によって影響を受けています。ルミナ財団のレポートでは、世界の雇用主の大多数がスキルベースの採用慣行を採用または検討しており、多くがマイクロ資格認定が候補者の応募を強化する価値を認識していることが強調されました。Educational Testing Serviceは、Khan AcademyおよびTEDとのパートナーシップによるKhan TED Instituteを発表することでこのトレンドを強調しました。このプログラムは、従来の在籍時間よりも進捗と手頃な価格を優先するコンピテンシーベースの学習を重視しています。アセスメントツールの購買決定のシフトは、入学者数の優先から離れ、特に雇用可能性の成果を改善することを目指すプログラムにとって、労働市場との関連性に合わせることへと移行しています。インドのような大規模な教育システムでは、この移行は大規模な候補者プールにわたって応用スキルを効率的に評価しながら管理上の課題を最小化するデジタルアセスメント形式を支援します[3]。
適応型・パーソナライズドアセスメント設計への移行
適応型アセスメントは、問題の難易度、学習者の進捗、スコアの解釈をより適切に整合させることで、高等教育テストおよびアセスメント市場を変革しています。ACT, Inc.は、科学・記述セクションにより大きな柔軟性を提供する強化された形式を導入し、より的を絞った評価構造に対する機関の需要に応えました。デジタル教育評議会とPearson plcによるレビューでは、機関がAI時代の妥当性に合わせてアセスメントを再設計しており、従来の画一的な形式ではなく、パーソナライズされた設計対応型のアプローチに焦点を当てていることが強調されました。公式データは、適応型マルチレベル学習モデルがグローバルベースラインと比較して予測精度を向上させたことを示し、応答型アセスメントフレームワークの教育的利点を強化しました。市場は、標準化された評価モデルから、比較可能性を維持しながらペーシング、フィードバック、パフォーマンスの可視性をパーソナライズするシステムへと移行しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティおよび学生データプライバシーリスク | -0.5% | グローバル、北米および欧州で深刻 | 短期(2年以内) |
| 生成AIによる学術不正行為 | -0.6% | グローバル、遠隔・ハイブリッド提供環境でのリスクが高い | 短期(2年以内) |
| 安全なデジタルアセスメントインフラの高コスト | -0.4% | 新興市場および世界中の小規模機関 | 中期(2〜4年) |
| 従来の学術アセスメントモデルにおける変革への抵抗 | -0.3% | グローバル、確立された大学システムで最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生成AIによる学術不正行為
生成AIは、従来の記述式評価の信頼性を損なうことで、高等教育テストおよびアセスメント市場に重大な課題をもたらしています。コーネル大学の研究者は改革の緊急性を強調し、コースアセスメントにおける生成AIの誤用を大学の資格認定の信頼性に関する懸念と結びつけました。国際教育誠実性ジャーナルに掲載された研究では、主要なAI検出ツールがハイブリッドな人間とAIの共同執筆を特定することに信頼性がなく、これが現実のシナリオにおける一般的な不正パターンであることが判明しました。この発見は、検出ツールのみに依存することの限界を強調しています。機関は、口頭試問、ライブパフォーマンス、シミュレーション、ポートフォリオベースのアセスメントなどの代替評価方法を採用することをますます余儀なくされています。これらの形式は、生成AIがもたらす課題に対処するのにより適しています。その結果、市場は従来の多肢選択式または監視なしの論述モデルに焦点を当てたベンダーよりも、AI耐性評価方法をサポートするソリューションを提供するベンダーを優遇すると予想されます。
サイバーセキュリティおよび学生データプライバシーリスク
サイバーセキュリティリスクは、アセスメントワークフローが本人確認データ、ビデオストリーム、スコア記録、統合学習プラットフォームに依存しているため、高等教育テストおよびアセスメント市場の成長を制約しています。公式データは、遠隔テストセッション中にディープフェイクによる本人確認詐欺の試みが頻繁に発生しており、近年デジタル文書偽造が顕著に増加していることを示しています。これらの課題に対処するため、PSI Services LLCはEntrustとパートナーシプを結んでセキュリティ対策を強化し、その後サービスとしてのテストセキュリティを導入し、試験提供のコアコンポーネントとして不正防止管理の重要性の高まりを強調しました。グローバルおよびインド関連の展開の両方において、より厳格なデータガバナンスと本人確認保証の要件が調達の複雑さを増大させており、監査済みのセキュリティ能力を持つプロバイダーが優遇されています。機関がプライバシー、認証、侵害対応メカニズムへの強い信頼なしにデジタルテストを拡大することに課題を抱えているため、このトレンドは継続すると予想されます[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アセスメント用途別:入学試験が量をアンカーし、継続学習が将来の収益を定義する
入学・入試試験は2025年の高等教育テストおよびアセスメント市場の33.31%を占め、支出と機関的重要性において最大のアプリケーション領域となっています。このセグメントは、北米のSATやACT、大学院入学のためのGRE、インド、中国、日本、韓国の国家的枠組みなどの確立されたテストによって推進されており、長年にわたる購買関係と運営の歴史を反映しています。ACT, Inc.は2025年にオプションの科学・記述セクションを含む強化された形式を導入し、柔軟性と的を絞った評価に対する機関の需要に適応しました。資格・スキルアセスメントおよび配置・診断テストは、アセスメントが単なるアクセス決定だけでなく、雇用可能性と準備状況にますます焦点を当てるにつれて、セグメントの範囲を拡大し続けています。入学試験は業界の量において中心的な位置を占め続けていますが、その将来の関連性は学術的な選抜を進化するスキルと成果の期待に合わせることにかかっています。
継続学習アセスメントは2026年から2031年にかけてCAGR 6.12%で成長すると予測されており、学習者の旅全体に統合されたアセスメントへの市場のシフトを反映しています。2026年の研究では、適応型マルチレベル学習モデルが予測パフォーマンスを18.6%向上させたことが示され、終端テストよりも継続的なデータ駆動型パフォーマンス測定の利点が強調されました。このセグメントは、ベンダーの収益を一回限りの試験からコースやプログラム全体にわたってスケーラブルな定期的なカリキュラム連動型アプリケーションへとシフトさせます。これは、繰り返しの進捗の証拠を必要とする労働力指向およびマイクロ資格認定経路と整合しています。継続的アセスメントは、プラットフォームの定着率、定期的なソフトウェア需要、および業界における教育分析の価値を促進します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
提供モード別:CBTが規模でリード、遠隔監視が成長で破壊
コンピューター試験(CBT)は2025年の高等教育テストおよびアセスメント市場の59.74%を占め、安全なデジタル提供における優位性を反映しています。この地位は、テストセンターインフラへの投資、確立された心理測定慣行、および医療免許、法律テスト、専門資格認定における監視された環境の必要性から生まれています。紙ベースのテストは引き続き減少していますが、デジタルインフラが限られている地域や規制が従来の方法を優遇している地域では依然として関連性があります。CBTは、遠隔提供が高リスクアプリケーションで完全に一致していないスケーラビリティ、制御、法的防御可能性のために不可欠であり続けています。インドのような市場では、紙からデジタルへの移行は多くの場合、大規模な遠隔アセスメントに移行する前にCBTから始まります。
遠隔監視アセスメントは最も急成長している提供モードであり、2026年から2031年にかけてCAGR 6.85%で提供アーキテクチャの拡大を推進しています。PSI Services LLCは2024年にEntrustとのパートナーシップを通じてこのセグメントを強化し、ディープフェイク検出と高度な本人確認に焦点を当て、信頼管理の重要性を強調しました。2025年のサービスとしてのテストセキュリティの開始では、行動分析やAI生成回答検出などのモジュール式セキュリティ機能が導入され、遠隔監視が包括的な試験誠実性モデルへと進化しました。このセグメントは、物理的な容量制約に対処し、分散した学習者をサポートすることで市場シェアを獲得していますが、プライバシー、本人確認、妥当性において課題に直面しています。スケーラビリティと強固な不正防止、人間による監視、信頼性の高い受験者体験を組み合わせたプロバイダーが高等教育テストおよびアセスメント市場で成功する可能性が高いです。
エンドユーザー別:大学が量を牽引し、資格認定機関が成長を加速
大学・カレッジは2025年のエンドユーザー需要の51.32%を占め、高等教育テストおよびアセスメント市場における最大の購買者となっています。その支出には、学術アセスメントソフトウェア、コース連動型評価ツール、入学テストインターフェース、機関のワークフローに統合された大量試験プラットフォームが含まれます。このセグメントは、大学が最大の学習者、アセスメント、資格授与構造のベースを管理しているため、引き続き重要です。ただし、このチャネルでの調達は、教員ガバナンス、複雑な技術統合、認定関連のレビューサイクルのために遅々として進みます。大学は最大の収益基盤を生み出しますが、製品採用サイクルは遅いです。
資格認定・認証機関は最も急成長しているエンドユーザーカテゴリーであり、2026年から2031年にかけてCAGR 7.35%が予測されています。この成長は、労働市場の成果と職務関連の検証との強い結びつきを反映しています。Educational Testing Serviceは2024年1月にPSI Services LLCを買収し、200以上の国と地域にわたって年間約5,000万件のテストを提供するネットワークを形成しました。これらの購買者は、コンピテンシーテストが学術ガバナンスではなく雇用可能性、コンプライアンス、受験者のスループットに結びついているため、大学よりも速く製品を採用します。研修機関は、コンピテンシーの証拠が重要なヘルスケア、テクノロジー、金融サービスなどの業界にサービスを提供しています。高等教育テストおよびアセスメント市場では、大学調達を超えて多様化するベンダーが、より速い成長を達成し、より応答性の高い製品資金を確保するためにより良い位置にあります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年の市場規模の35.78%を占め、2031年にかけてCAGR 5.8%で成長し、収益において首位を維持すると予想されています。この地域は、確立されたインフラ、重要なデジタル支出、資格認定、認証、入学テストのための強力なエコシステムから恩恵を受けています。College Boardは2026年にCampus Sonarを買収することで役割を拡大し、採用インテリジェンスとデータサービスの重要性を強調しました。ACT, Inc.はNexus Capitalによる2024年の買収後に再編を経て、戦略的変更を導入しました。カナダとメキシコはバイリンガルおよび多文化アセスメントへの需要に貢献し、地域の成熟した市場を補完しています。
アジア太平洋地域は2026年から2031年にかけてCAGR 7.12%で成長すると予測されており、大規模な学習者人口とスケーラブルで安全なアセスメントへの需要の高まりを組み合わせたインドと中国によって牽引されています。南アジアはインフラとデジタルスキルのギャップに直面しており、段階的な提供モデルを提供するプロバイダーに機会を生み出しています。インドでは、機能の幅よりも運用の信頼性と試験の誠実性が優先されています。
欧州は2026年から2031年にかけてCAGR 5.4%で成長すると予想されており、英国とドイツがAI支援アセスメントで前進し、ベネルクスおよび北欧諸国がAI耐性試験設計を探求しています。規制の規律と機関的革新により、欧州は主要な市場となっています。中東とアフリカは様々な成長率を示しています。UAEやサウジアラビアなどの湾岸市場は国際基準に沿ったデジタルアセスメントへの需要を牽引し、サブサハラアフリカはオンライン資格認定の採用を通じて成長しています。安全で柔軟なソリューションを提供するベンダーがこれらの地域でより良い位置にあります。
競争環境
高等教育テストおよびアセスメント市場は中程度に断片化されており、企業はスタンドアロン製品の発売よりもエコシステムの開発に焦点を当てています。Pearson plc、Educational Testing Service、McGraw Hill LLC、College Board、ACT, Inc.などの主要プレイヤーが著名ですが、グローバルな支出を単独で支配する企業はありません。Pearson plcは主要なテクノロジー企業とパートナーシップを結び、アセスメントツールをAI、クラウド、労働力学習エコシステムと統合しています。このシフトは、アセスメント資産をより広範なプラットフォームと接続し、学習、資格認定、分析、企業のスキルアップにわたる統合を促進するトレンドを反映しています。
Educational Testing Serviceは買収と投資を通じて市場プレゼンスを拡大しました。PSI Services LLCの買収により、労働力スキルテストと資格認定に焦点を当てた包括的なテストネットワークが形成されました。MemoranguとImpacter Pathwayへの投資は、スキル分析とAI支援準備への関心を示しています。Prometric Inc.はAIベースのコンテンツ生成と採点における知的財産を開発し、より速い項目開発サイクルを必要とする資格認定機関にアピールしています。これらの戦略は、妥当性、セキュリティ、ワークフロー効率に対する規模と技術的制御の重要性を強調しています。
AIネイティブな項目生成、ブロックチェーンベースの資格認定検証、シミュレーションベースのアセスメントにおける機会は、スピード、信頼、妥当性に関連する課題に対処しています。ブロックチェーン支援の学位検証のプロトタイプは、資格認定詐欺に対する実用的なソリューションを実証しました。QuestionmarkやTestReach Ltd.などの小規模な専門家はニッチなセグメントで強いポジションを維持し、焦点とサービス品質を優先しています。大規模なプロバイダーは、AI、セキュリティ、統合サービスモデルへの投資を通じて参入障壁を高めています。市場は断片化したままであり、技術的に高度なベンダーが価値の増大するシェアを獲得すると予想されます。
高等教育テストおよびアセスメント業界リーダー
-
Pearson plc
-
Educational Testing Service
-
McGraw Hill LLC
-
College Board
-
ACT, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Educational Testing ServiceのETS Capitalが、K-12の人間スキル分析企業であるImpacter Pathwayに投資し、高リスクの教育アセスメントにおけるカテゴリーとして行動的・持続的スキル測定を支援し、従来の認知テストを超えてEducational Testing Serviceのポートフォリオを拡大しました。
- 2026年5月:Cognia, Inc.がEL Educationと合併し、認定サービスと英語言語芸術カリキュラムを統合しました。この組織は現在、100以上の国の40,000校にサービスを提供し、従来の認定機関から包括的な学習成果プロバイダーへと移行しています。
- 2026年5月:Pearson plcが20以上の分野で大学・カレッジの学生向けにAI学習モジュールを開始しました。これらのモジュールは高等教育と職場の間のAI準備ギャップに対処し、MyLabおよびMasteringを通じて国際的に利用可能です。
- 2026年4月:College Boardが、機関パートナーの採用分析を強化するために、ほぼリアルタイムの入学インテリジェンスを専門とする高等教育アドバイザリー会社であるCampus Sonarを買収しました。
グローバル高等教育テストおよびアセスメント市場レポートの範囲
| 入学・入試試験 |
| コース評価・学術採点 |
| 資格・スキルアセスメント |
| 配置・診断テスト |
| 継続学習アセスメント |
| コンピューター試験(CBT) |
| 紙ベースのテスト |
| 遠隔監視アセスメント |
| 大学・カレッジ |
| 研修機関 |
| 資格認定・認証機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| アセスメント用途別 | 入学・入試試験 | |
| コース評価・学術採点 | ||
| 資格・スキルアセスメント | ||
| 配置・診断テスト | ||
| 継続学習アセスメント | ||
| 提供モード別 | コンピューター試験(CBT) | |
| 紙ベースのテスト | ||
| 遠隔監視アセスメント | ||
| エンドユーザー別 | 大学・カレッジ | |
| 研修機関 | ||
| 資格認定・認証機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
高等教育テストおよびアセスメントの2031年の価値予測は?
このセクターは2026年の20.85 ビリオン 米ドルから2031年までに27.42 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.63%です。
現在最大のアプリケーションセグメントはどれですか?
入学・入試試験が2025年にリードし、33.31%のシェアを占め、機関的なゲートキーピングが依然として支出の大きなシェアを占めていることを示しています。
最も急成長している提供モデルはどれですか?
遠隔監視アセスメントは、2031年までに予測CAGR 6.85%で最も急成長している提モードであり、より広範なハイブリッド学習の採用と強化されたセキュリティツールによって支えられています。
資格認定機関が大学よりも速く成長しているのはなぜですか?
資格認定・認証機関はCAGR 7.35%で成長すると予想されており、そのアセスメントが労働市場の成果とスキル検証にますます結びついているためです。
最も強い成長見通しを提供する地域はどこですか?
アジア太平洋地域は2031年までにCAGR 7.12%で最も速い成長見通しを持ち、大規模な学生数と継続的なデジタル試験の近代化(インドと中国を含む)によって支えられています。
アセスメントプロバイダーにとって最大の短期的課題は何ですか?
生成AIの誤用は最も明確な短期的課題であり、従来の記述式アセスメントの妥当性を弱め、プロバイダーに形式と管理の再設計を強いるためです。