
Taille et part du marché de l'évaluation et des tests dans l'enseignement supérieur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.85 Milliards de dollars |
| Taille du Marché (2031) | 27.42 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'évaluation et des tests dans l'enseignement supérieur par Mordor Intelligence
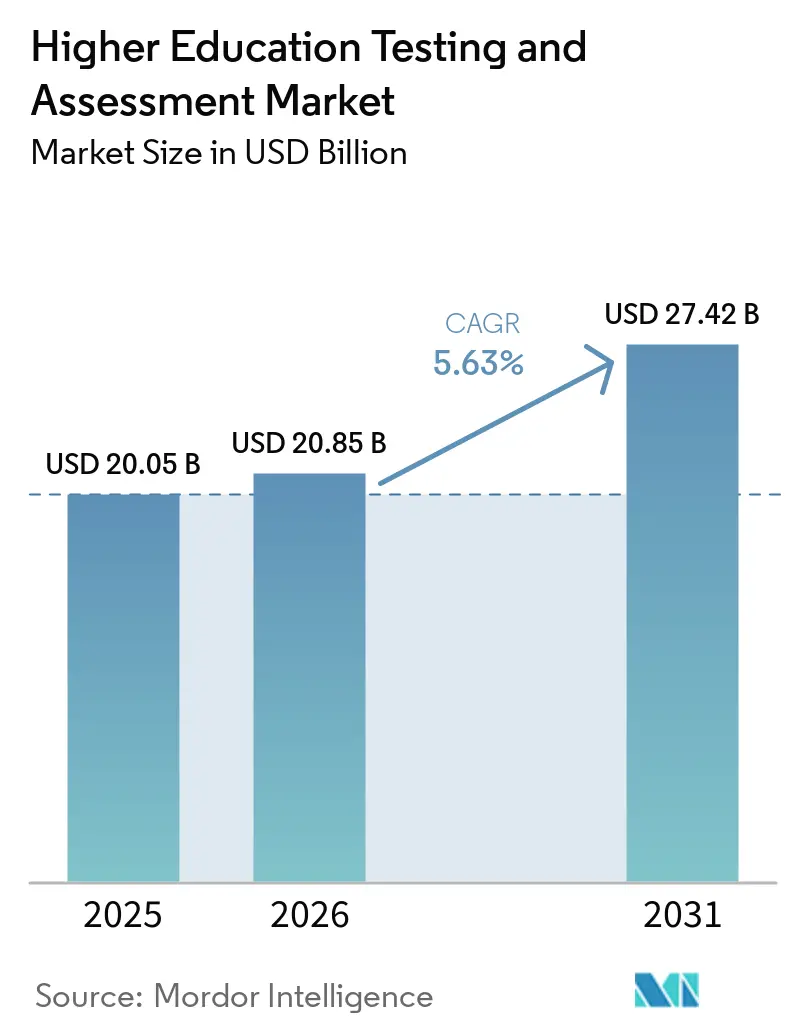
Le marché de l'évaluation et des tests dans l'enseignement supérieur était évalué à 20,05 milliards USD en 2025 et devrait croître de 20,85 milliards USD en 2026 pour atteindre 27,42 milliards USD d'ici 2031, à un CAGR de 5,63 % durant la période de prévision (2026–2031). Ce marché est influencé par la transition en cours vers des modèles de prestation numériques et hybrides dans les universités, les programmes de certification et les parcours d'apprentissage orientés vers le monde du travail. La demande croît pour des systèmes d'évaluation capables de vérifier les compétences de manière plus transparente pour les employeurs, ce qui incite les établissements à réévaluer leurs priorités d'achat et la valeur des plateformes. L'intelligence artificielle joue un rôle significatif dans la conception des tests, la notation, la génération de contenu et la sécurité des examens, créant une fracture stratégique entre les prestataires dotés de technologies psychométriques avancées et ceux qui s'appuient sur des processus manuels. Par ailleurs, le marché connaît des mutations concurrentielles liées aux acquisitions, aux partenariats et aux intégrations de plateformes, les principaux fournisseurs cherchant à unifier l'apprentissage, les tests, la certification et l'analytique au sein d'un cadre opérationnel unique. Un défi notable est l'impact de l'IA générative, qui contraint les établissements à repenser rapidement les formats d'évaluation écrits et à choix multiples traditionnels à un rythme que les petits prestataires et les universités peuvent avoir du mal à soutenir[1].
Points clés du rapport
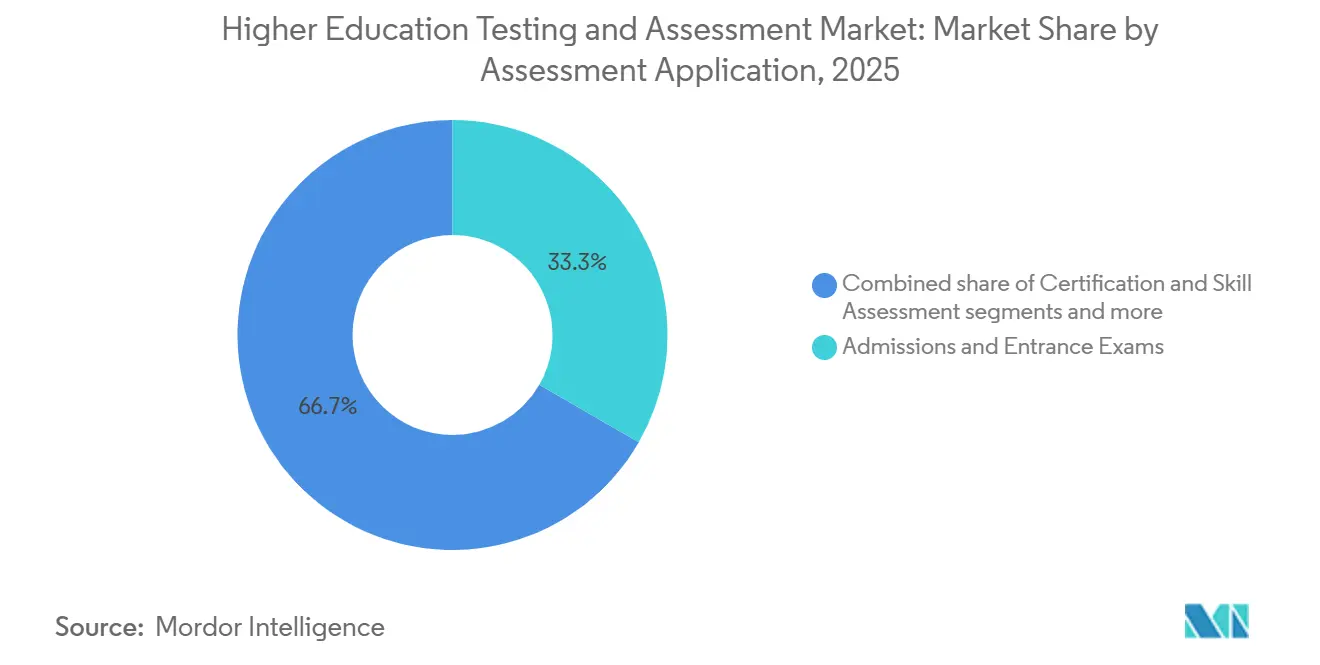
- Par application d'évaluation, les admissions et examens d'entrée représentaient 33,31 % du marché de l'évaluation et des tests dans l'enseignement supérieur en 2025, tandis que l'évaluation de l'apprentissage continu devrait afficher le CAGR le plus élevé, soit 6,124 %, d'ici 2031.
- Par mode de prestation, les tests sur ordinateur (CBT) détenaient une part de 59,7 % du marché de l'évaluation et des tests dans l'enseignement supérieur en 2025, tandis que les évaluations avec surveillance à distance devraient afficher le CAGR le plus élevé, soit 6,85 %, d'ici 2031.
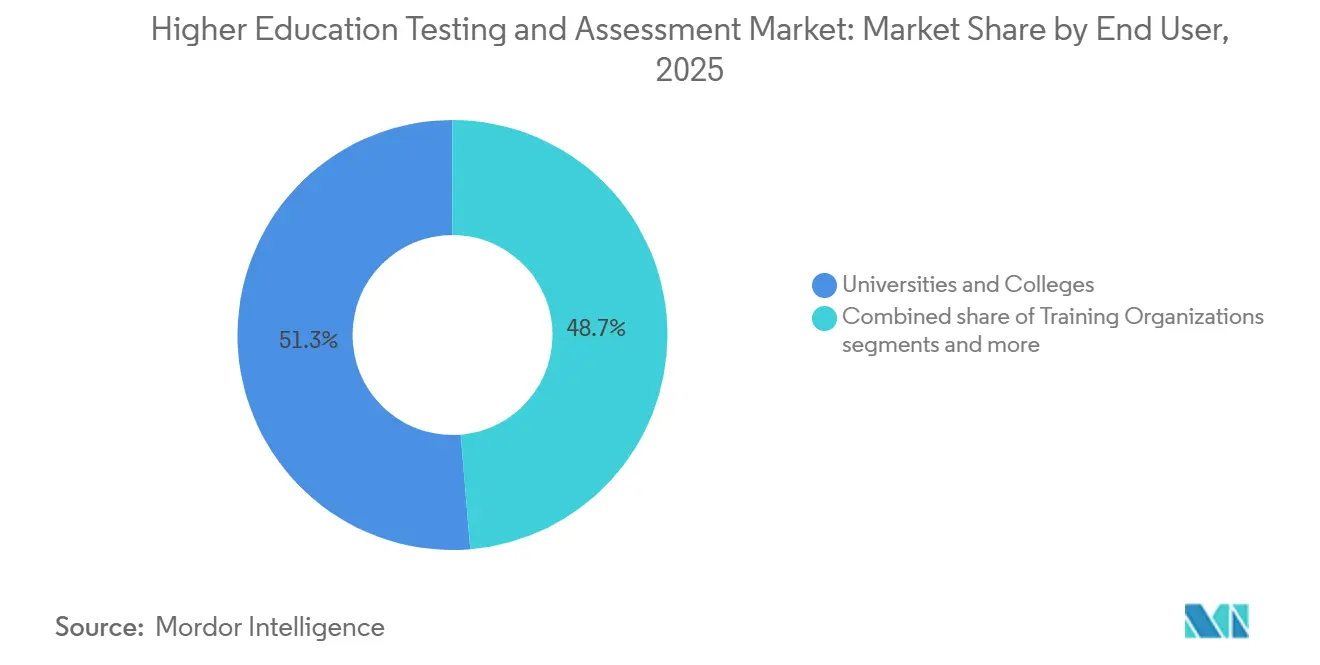
- Par utilisateur final, les universités et établissements d'enseignement supérieur représentaient une part de 51,32 % du marché de l'évaluation et des tests dans l'enseignement supérieur en 2025, tandis que les organismes de certification et d'accréditation enregistraient le CAGR le plus élevé, soit 7,35 %, d'ici 2031.
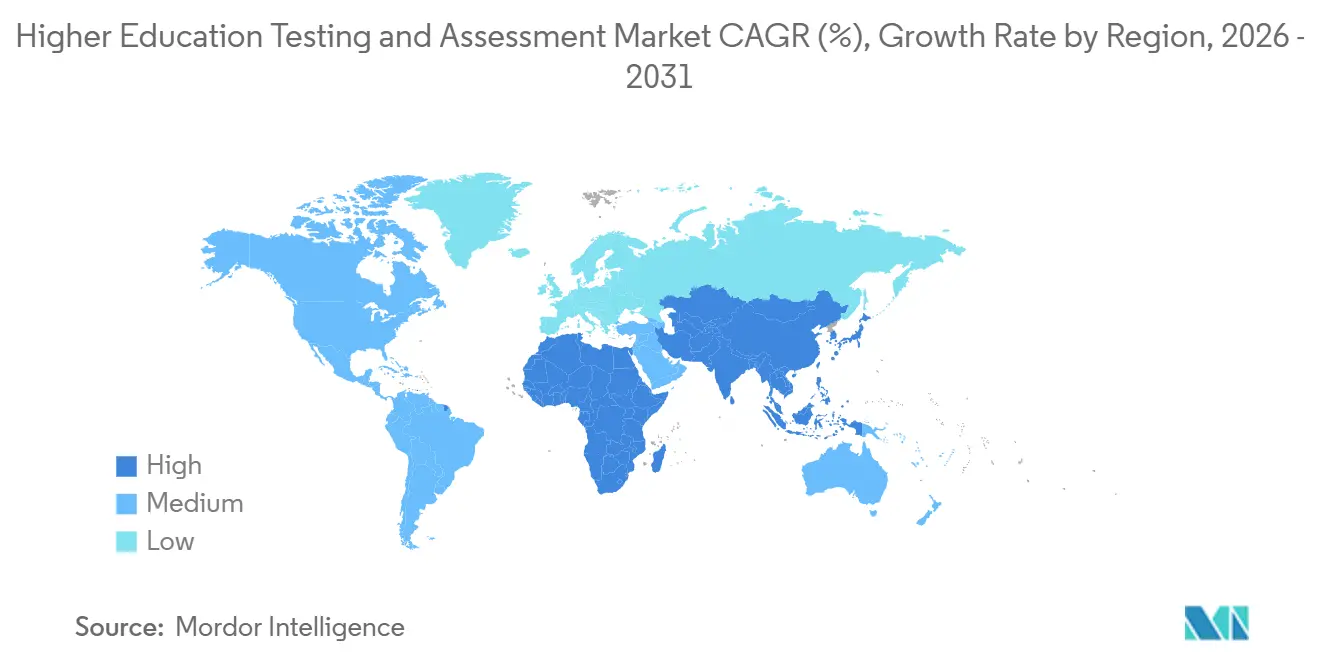
- Par géographie, l'Amérique du Nord détenait une part de 35,78 % du marché de l'évaluation et des tests dans l'enseignement supérieur en 2025, tandis que l'Asie-Pacifique devrait afficher le CAGR le plus élevé, soit 7,12 %, d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'évaluation et des tests dans l'enseignement supérieur
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération de l'apprentissage à distance et hybride | +0.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration de l'IA et du ML dans les flux de travail d'évaluation | +1.2% | Mondial, avec un leadership précoce en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Demande croissante de certification basée sur les compétences et de tests de compétences | +0.9% | Mondial, avec la dynamique la plus forte en Amérique du Nord et en Asie | Moyen terme (2-4 ans) |
| Évolution vers une conception d'évaluation adaptative et personnalisée | +0.7% | Mondial, avec une adoption plus rapide dans les marchés numériquement matures | Moyen terme (2-4 ans) |
| Expansion des micro-certifications et des parcours d'apprentissage cumulables | +0.6% | Mondial, avec une forte adoption institutionnelle en Amérique du Nord et en Océanie | Long terme (≥ 4 ans) |
| Besoin institutionnel croissant d'analytique des résultats d'apprentissage | +0.5% | Mondial, notamment parmi les universités et les organismes d'accréditation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération de l'apprentissage à distance et hybride
L'apprentissage à distance et hybride a élargi le périmètre du marché de l'évaluation et des tests dans l'enseignement supérieur au-delà des campus traditionnels. Des recherches ont mis en évidence une évolution des attitudes des étudiants à l'égard de la surveillance à distance, avec une plus grande acceptation liée à la commodité, bien que des préoccupations en matière de confidentialité et de confiance subsistent. PSI a renforcé ce segment de marché en intégrant la détection des hypertrucages (deepfakes) et une vérification avancée de l'identité grâce à un partenariat avec Entrust, soulignant que la croissance des tests à distance est portée par les investissements en sécurité plutôt que par le simple accès numérique. La prestation à distance permet également aux établissements d'atteindre des apprenants géographiquement dispersés, des professionnels en activité et des candidats à la formation continue sans avoir à étendre les centres de test physiques. Cela est particulièrement significatif dans des régions comme l'Inde, où des défis tels que l'échelle, la distance et la logistique des examens sont prévalents. Les formats de tests sécurisés à distance et hybrides offrent une solution commercialement viable dans de tels contextes lorsque la fiabilité est assurée.
Intégration de l'IA et du ML dans les flux de travail d'évaluation
L'intelligence artificielle remodèle le marché de l'évaluation et des tests dans l'enseignement supérieur, influençant à la fois les processus de création et de prestation de contenu. Prometric a obtenu un brevet aux États-Unis pour la génération d'éléments d'évaluation assistée par IA avec sa plateforme Finetune Generate, réduisant considérablement les délais de développement du contenu d'examen pour les programmes axés sur la certification. La société a également introduit Finetune Score, qui utilise l'IA et la reconnaissance optique de caractères pour automatiser la notation de réponses complexes et ouvertes, démontrant l'expansion de l'automatisation de la notation au-delà des formats à choix multiples. Une revue mondiale du Conseil de l'éducation numérique et de Pearson a mis en évidence diverses méthodes de conception d'évaluation intégrant l'IA et a souligné que la conception résistante à l'IA est essentielle pour les établissements cherchant à maintenir la validité à l'ère de l'IA générative[2]. Le marché est de plus en plus divisé entre les fournisseurs dotés de capacités d'IA psychométrique propriétaires et ceux qui s'appuient sur des flux de travail manuels de banques d'items plus lents, ce qui devrait avoir un impact sur la rapidité des produits, les prix et le positionnement concurrentiel.
Demande croissante de certification basée sur les compétences et de tests de compétences
Le marché de l'évaluation et des tests dans l'enseignement supérieur est influencé par la demande des employeurs pour des certifications démontrant des compétences plutôt que de simples qualifications académiques. Un rapport de la Fondation Lumina a souligné que la plupart des employeurs mondiaux adoptaient ou exploraient des pratiques de recrutement basées sur les compétences, beaucoup reconnaissant la valeur des micro-certifications pour renforcer les candidatures. ETS a souligné cette tendance en annonçant le Khan TED Institute en partenariat avec Khan Academy et TED. Ce programme met l'accent sur l'apprentissage basé sur les compétences, en privilégiant la progression et l'accessibilité financière par rapport au temps de présence traditionnel. L'évolution des décisions d'achat d'outils d'évaluation s'éloigne de la priorité accordée au volume des admissions pour s'aligner sur la pertinence vis-à-vis du marché du travail, en particulier pour les programmes visant à améliorer les résultats en matière d'employabilité. Dans les grands systèmes éducatifs comme celui de l'Inde, cette transition soutient les formats d'évaluation numérique qui évaluent efficacement les compétences appliquées auprès de grands groupes de candidats tout en minimisant les défis administratifs[3].
Évolution vers une conception d'évaluation adaptative et personnalisée
L'évaluation adaptative transforme le marché de l'évaluation et des tests dans l'enseignement supérieur en alignant mieux la difficulté des questions, la progression des apprenants et l'interprétation des scores. ACT a introduit un format amélioré pour offrir une plus grande flexibilité dans les sections sciences et rédaction, répondant à la demande institutionnelle de structures d'évaluation plus ciblées. Une revue du Conseil de l'éducation numérique et de Pearson a souligné que les établissements repensent leurs évaluations pour les aligner sur la validité à l'ère de l'IA, en se concentrant sur des approches personnalisées et adaptées à la conception plutôt que sur des formats traditionnels et uniformes. Des données officielles ont démontré que les modèles d'apprentissage adaptatif multi-niveaux amélioraient la précision des prédictions par rapport aux références mondiales, renforçant les avantages éducatifs des cadres d'évaluation réactifs. Le marché s'éloigne des modèles d'évaluation standardisés vers des systèmes qui personnalisent le rythme, les retours et la visibilité des performances tout en maintenant la comparabilité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques de cybersécurité et de confidentialité des données des étudiants | -0.5% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Fraude académique facilitée par l'IA générative | -0.6% | Mondial, avec une exposition plus élevée dans les contextes de prestation à distance et hybride | Court terme (≤ 2 ans) |
| Coût élevé d'une infrastructure d'évaluation numérique sécurisée | -0.4% | Marchés émergents et petits établissements à l'échelle mondiale | Moyen terme (2-4 ans) |
| Résistance au changement dans les modèles d'évaluation académique traditionnels | -0.3% | Mondial, plus forte dans les systèmes universitaires établis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fraude académique facilitée par l'IA générative
L'IA générative représente un défi majeur pour le marché de l'évaluation et des tests dans l'enseignement supérieur en compromettant la crédibilité des évaluations écrites traditionnelles. Des chercheurs de Cornell ont souligné l'urgence d'une réforme, liant l'utilisation abusive de l'IA générative dans les évaluations de cours à des préoccupations concernant la crédibilité des diplômes universitaires. Une étude publiée dans l'International Journal for Educational Integrity a révélé que les principaux outils de détection de l'IA sont peu fiables pour identifier la paternité hybride humain-IA, un schéma de triche courant dans les scénarios réels. Ce constat souligne les limites d'une dépendance exclusive aux outils de détection. Les établissements sont de plus en plus contraints d'adopter des méthodes d'évaluation alternatives, telles que les soutenances orales, les performances en direct, les simulations ou les évaluations par portfolio. Ces formats sont mieux adaptés pour relever les défis posés par l'IA générative. Par conséquent, le marché devrait favoriser les fournisseurs proposant des solutions qui soutiennent des méthodes d'évaluation résistantes à l'IA plutôt que ceux axés sur les modèles traditionnels à choix multiples ou de rédaction non surveillée.
Risques de cybersécurité et de confidentialité des données des étudiants
Les risques de cybersécurité freinent la croissance du marché de l'évaluation et des tests dans l'enseignement supérieur, car les flux de travail d'évaluation reposent sur des données d'identité, des flux vidéo, des relevés de scores et des plateformes d'apprentissage intégrées. Des données officielles indiquent que des tentatives de fraude à l'identité par hypertrucage (deepfake) se produisent fréquemment lors des sessions de tests à distance, avec une hausse notable de la falsification de documents numériques ces dernières années. Pour relever ces défis, PSI s'est associé à Entrust pour renforcer les mesures de sécurité et a ensuite introduit la sécurité des tests en tant que service (Test Security as a Service), soulignant l'importance croissante des contrôles anti-fraude comme composante essentielle de la prestation d'examens. Pour les déploiements mondiaux et liés à l'Inde, des exigences plus strictes en matière de gouvernance des données et d'assurance de l'identité augmentent la complexité des achats, favorisant les prestataires dotés de capacités de sécurité auditées. Cette tendance devrait se poursuivre, car les établissements font face à des défis pour développer les tests numériques sans une confiance solide dans la confidentialité, l'authentification et les mécanismes de réponse aux violations[4].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application d'évaluation : les tests d'admission ancrent le volume, mais l'apprentissage continu définit les revenus futurs
Les admissions et examens d'entrée détenaient 33,31 % du marché de l'évaluation et des tests dans l'enseignement supérieur en 2025, ce qui en fait le domaine d'application le plus important en termes de dépenses et d'importance institutionnelle. Ce segment est porté par des tests établis comme le SAT et l'ACT en Amérique du Nord, le GRE pour les admissions en master, et les cadres nationaux en Inde, en Chine, au Japon et en Corée du Sud, reflétant des relations d'achat de longue date et des historiques opérationnels. ACT a introduit un format amélioré en 2025 avec des sections sciences et rédaction optionnelles, s'adaptant aux demandes institutionnelles de flexibilité et d'évaluation ciblée. La certification et l'évaluation des compétences, ainsi que les tests de placement et de diagnostic, continuent d'élargir le périmètre du segment, les évaluations se concentrant de plus en plus sur l'employabilité et la préparation plutôt que sur les seules décisions d'accès. Les admissions restent au cœur du volume du secteur, mais leur pertinence future dépend de l'alignement de la sélection académique sur l'évolution des attentes en matière de compétences et de résultats.
L'évaluation de l'apprentissage continu devrait croître à un CAGR de 6,12 % de 2026 à 2031, reflétant l'évolution du marché vers des évaluations intégrées tout au long du parcours de l'apprenant. Une étude de 2026 a montré que les modèles d'apprentissage adaptatif multi-niveaux amélioraient les performances de prédiction de 18,6 %, soulignant les avantages d'une mesure continue et basée sur les données par rapport aux tests terminaux. Ce segment fait évoluer les revenus des fournisseurs des examens ponctuels vers des applications récurrentes liées aux programmes, évolutives à travers les cours et les formations. Il s'aligne sur les parcours orientés vers le monde du travail et les micro-certifications qui nécessitent des preuves répétées de progression. L'évaluation continue stimule la fidélisation des plateformes, la demande récurrente de logiciels et la valeur de l'analytique pédagogique dans le secteur.

Par mode de prestation : le CBT domine par l'échelle, la surveillance à distance perturbe par la croissance
Les tests sur ordinateur (CBT) représentaient 59,74 % du marché de l'évaluation et des tests dans l'enseignement supérieur en 2025, reflétant leur domination dans la prestation numérique sécurisée. Cette position découle des investissements dans l'infrastructure des centres de test, des pratiques psychométriques établies et de la nécessité d'environnements surveillés pour les licences médicales, les tests juridiques et les certifications professionnelles. Les tests sur papier continuent de décliner mais restent pertinents dans les zones à infrastructure numérique limitée ou là où les réglementations favorisent les méthodes traditionnelles. Le CBT reste essentiel en raison de son évolutivité, de son contrôle et de sa défendabilité juridique, que la prestation à distance n'a pas encore pleinement égalés dans les applications à enjeux élevés. Dans des marchés comme l'Inde, les transitions du papier au numérique commencent souvent par le CBT avant de passer à des évaluations à distance à grande échelle.
Les évaluations avec surveillance à distance sont le mode de prestation à la croissance la plus rapide, avec un taux de croissance annuel composé (CAGR) de 6,85 % de 2026 à 2031, stimulant l'expansion de l'architecture de prestation. PSI a renforcé ce segment en 2024 grâce à son partenariat avec Entrust, en se concentrant sur la détection des hypertrucages et la vérification avancée de l'identité, soulignant l'importance des contrôles de confiance. Le lancement en 2025 de la sécurité des tests en tant que service (Test Security as a Service) a introduit des fonctionnalités de sécurité modulaires telles que l'analytique comportementale et la détection des réponses générées par l'IA, faisant évoluer la surveillance à distance vers un modèle complet d'intégrité des examens. Ce segment gagne des parts de marché en répondant aux contraintes de capacité physique et en soutenant les apprenants dispersés, bien qu'il soit confronté à des défis en matière de confidentialité, de vérification de l'identité et de validité. Les prestataires combinant évolutivité et prévention robuste de la fraude, supervision humaine et expériences fiables pour les candidats sont susceptibles de réussir sur le marché de l'évaluation et des tests dans l'enseignement supérieur.
Par utilisateur final : les universités génèrent le volume, les organismes de certification accélèrent la croissance
Les universités et établissements d'enseignement supérieur représentaient 51,32 % de la demande des utilisateurs finaux en 2025, ce qui en fait les plus grands acheteurs sur le marché de l'évaluation et des tests dans l'enseignement supérieur. Leurs dépenses comprennent les logiciels d'évaluation académique, les outils d'évaluation liés aux cours, les interfaces de tests d'admission et les plateformes d'examen à grand volume intégrées dans les flux de travail institutionnels. Ce segment reste essentiel car les universités gèrent la plus grande base d'apprenants, d'évaluations et de structures de délivrance de diplômes. Cependant, les achats dans ce canal progressent lentement en raison de la gouvernance des facultés, de l'intégration technologique complexe et des cycles d'examen liés à l'accréditation. Bien que les universités génèrent la plus grande base de revenus, leur cycle d'adoption des produits est plus lent.
Les organismes de certification et d'accréditation sont la catégorie d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR projeté de 7,35 % de 2026 à 2031. Cette croissance reflète leur lien étroit avec les résultats sur le marché du travail et la validation pertinente pour l'emploi. ETS a acquis PSI en janvier 2024, formant un réseau qui délivre près de 50 millions de tests annuellement dans plus de 200 pays et territoires. Ces acheteurs adoptent les produits plus rapidement que les universités, car les tests de compétences sont liés à l'employabilité, à la conformité et au débit des candidats plutôt qu'à la gouvernance académique. Les organismes de formation servent des secteurs comme la santé, la technologie et les services financiers, où la preuve de compétence est essentielle. Sur le marché de l'évaluation et des tests dans l'enseignement supérieur, les fournisseurs qui diversifient leurs activités au-delà des achats universitaires sont mieux positionnés pour atteindre une croissance plus rapide et obtenir un financement de produits plus réactif.
Analyse géographique
L'Amérique du Nord détenait 35,78 % de la taille du marché en 2025 et devrait croître à un CAGR de 5,8 % jusqu'en 2031, maintenant sa première position par revenus. La région bénéficie d'une infrastructure établie, de dépenses numériques importantes et de solides écosystèmes pour la certification, l'accréditation et les tests d'admission. College Board a élargi son rôle en acquérant Campus Sonar en 2026, soulignant l'importance du renseignement sur le recrutement et des services de données. ACT a subi une restructuration après son acquisition en 2024 par Nexus Capital, introduisant des changements stratégiques. Le Canada et le Mexique contribuent à la demande d'évaluations bilingues et multiculturelles, complétant le marché mature de la région.
L'Asie-Pacifique devrait croître à un CAGR de 7,12 % de 2026 à 2031, portée par l'Inde et la Chine, qui combinent de grandes populations d'apprenants avec une demande croissante d'évaluations évolutives et sécurisées. L'Asie du Sud fait face à des lacunes en matière d'infrastructure et de compétences numériques, créant des opportunités pour les prestataires proposant des modèles de prestation à plusieurs niveaux. En Inde, la fiabilité opérationnelle et l'intégrité des examens sont prioritaires par rapport à l'étendue des fonctionnalités.
L'Europe devrait croître à un CAGR de 5,4 % de 2026 à 2031, le Royaume-Uni et l'Allemagne progressant dans les évaluations assistées par l'IA, tandis que les pays du BENELUX et les pays nordiques explorent des conceptions d'examens résistantes à l'IA. La rigueur réglementaire et l'innovation institutionnelle font de l'Europe un marché clé. Le Moyen-Orient et l'Afrique affichent des taux de croissance variables. Les marchés du Golfe comme les Émirats arabes unis et l'Arabie saoudite stimulent la demande d'évaluations numériques alignées sur les normes internationales, tandis que l'Afrique subsaharienne croît grâce à l'adoption de la certification en ligne. Les fournisseurs proposant des solutions sécurisées et flexibles sont mieux positionnés dans ces régions.
Paysage concurrentiel
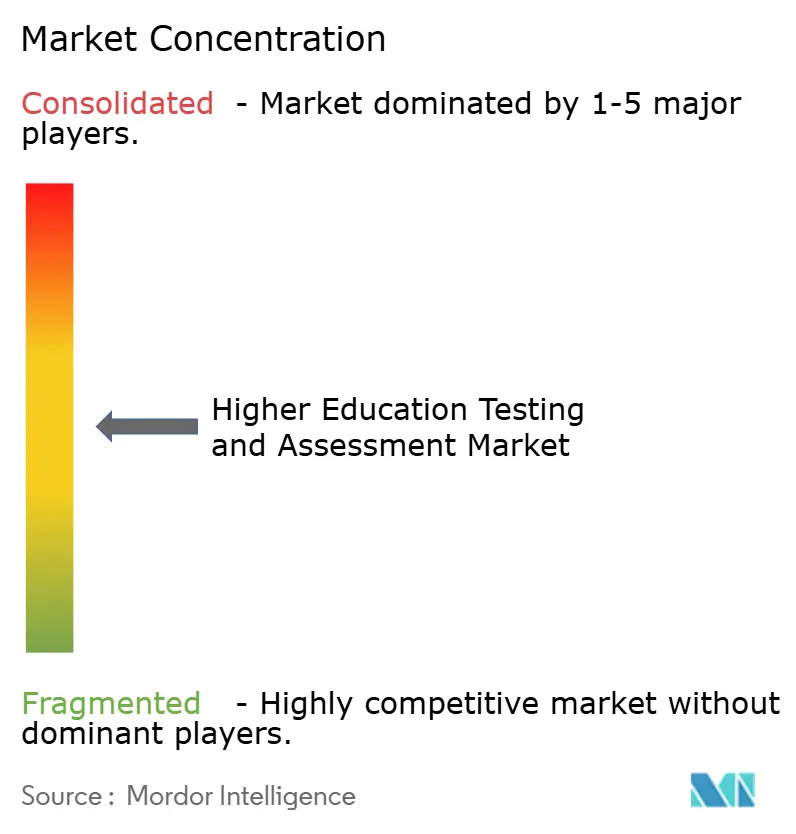
Le marché de l'évaluation et des tests dans l'enseignement supérieur est modérément fragmenté, les entreprises se concentrant sur le développement d'écosystèmes plutôt que sur des lancements de produits autonomes. Les acteurs clés tels que Pearson, ETS, McGraw-Hill, College Board et ACT sont bien présents, mais aucune entreprise ne domine les dépenses mondiales. Pearson a noué des partenariats avec de grandes entreprises technologiques, intégrant des outils d'évaluation avec des écosystèmes d'IA, de cloud et d'apprentissage en milieu professionnel. Cette évolution reflète une tendance à connecter les actifs d'évaluation avec des plateformes plus larges, favorisant l'intégration entre l'apprentissage, la certification, l'analytique et le perfectionnement des compétences en entreprise.
ETS a élargi sa présence sur le marché par des acquisitions et des investissements. L'acquisition de PSI a créé un réseau de tests complet axé sur les tests de compétences professionnelles et la certification. Les investissements dans Memorang et Impacter Pathway témoignent d'un intérêt pour l'analytique des compétences et la préparation assistée par l'IA. Prometric a développé une propriété intellectuelle dans la génération de contenu et la notation basées sur l'IA, séduisant les organismes de certification qui nécessitent des cycles de développement d'items plus rapides. Ces stratégies soulignent l'importance de l'échelle et du contrôle technologique sur la validité, la sécurité et l'efficacité des flux de travail.
Les opportunités dans la génération d'items natifs à l'IA, la vérification des diplômes basée sur la blockchain et l'évaluation par simulation répondent aux défis liés à la rapidité, à la confiance et à la validité. Un prototype de vérification des diplômes basée sur la blockchain a démontré des solutions pratiques à la fraude aux diplômes. Des spécialistes de niche comme Questionmark et TestReach maintiennent de solides positions dans des segments de niche, en privilégiant la concentration et la qualité de service. Les grands prestataires élèvent les barrières à l'entrée grâce à des investissements dans l'IA, la sécurité et les modèles de services intégrés. Le marché devrait rester fragmenté, les fournisseurs technologiquement avancés captant une part croissante de la valeur.
Leaders du secteur de l'évaluation et des tests dans l'enseignement supérieur
-
Pearson plc
-
Educational Testing Service
-
McGraw Hill LLC
-
College Board
-
ACT, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : ETS Capital a investi dans Impacter Pathway, une entreprise d'analytique des compétences humaines pour le primaire et le secondaire (K-12), soutenant la mesure des compétences comportementales et durables en tant que catégorie dans l'évaluation éducative à enjeux élevés et élargissant le portefeuille d'ETS au-delà des tests cognitifs traditionnels.
- Mai 2026 : Cognia a fusionné avec EL Education, combinant des services d'accréditation et un programme d'arts du langage en anglais. L'organisation dessert désormais 40 000 écoles dans plus de 100 pays, passant d'un organisme d'accréditation traditionnel à un prestataire complet de résultats d'apprentissage.
- Mai 2026 : Pearson a lancé des modules d'apprentissage par IA pour les étudiants de l'enseignement supérieur dans plus de 20 disciplines. Ces modules comblent le fossé de préparation à l'IA entre l'enseignement supérieur et le monde du travail et sont disponibles à l'international via MyLab et Mastering.
- Avril 2026 : College Board a acquis Campus Sonar, un cabinet de conseil en enseignement supérieur spécialisé dans le renseignement sur les inscriptions en quasi-temps réel, afin de renforcer l'analytique du recrutement pour ses partenaires institutionnels.
Périmètre du rapport mondial sur le marché de l'évaluation et des tests dans l'enseignement supérieur
| Admissions et examens d'entrée |
| Évaluation de cours et notation académique |
| Certification et évaluation des compétences |
| Tests de placement et de diagnostic |
| Évaluation de l'apprentissage continu |
| Tests sur ordinateur (CBT) |
| Tests sur papier |
| Évaluations avec surveillance à distance |
| Universités et établissements d'enseignement supérieur |
| Organismes de formation |
| Organismes de certification et d'accréditation |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par application d'évaluation | Admissions et examens d'entrée | |
| Évaluation de cours et notation académique | ||
| Certification et évaluation des compétences | ||
| Tests de placement et de diagnostic | ||
| Évaluation de l'apprentissage continu | ||
| Par mode de prestation | Tests sur ordinateur (CBT) | |
| Tests sur papier | ||
| Évaluations avec surveillance à distance | ||
| Par utilisateur final | Universités et établissements d'enseignement supérieur | |
| Organismes de formation | ||
| Organismes de certification et d'accréditation | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la prévision de valeur pour 2031 concernant l'évaluation et les tests dans l'enseignement supérieur ?
Le secteur devrait atteindre 27,42 milliards USD d'ici 2031, contre 20,85 milliards USD en 2026, avec un CAGR de 5,63 % sur la période 2026-2031.
Quel segment d'application est actuellement le plus important ?
Les admissions et examens d'entrée étaient en tête en 2025, avec une part de 33,31 %, montrant que le filtrage institutionnel représente toujours une grande part des dépenses.
Quel modèle de prestation connaît la croissance la plus rapide ?
Les évaluations avec surveillance à distance sont le mode de prestation à la croissance la plus rapide, avec un CAGR projeté de 6,85 % jusqu'en 2031, soutenu par une adoption plus large de l'apprentissage hybride et des outils de sécurité renforcés.
Pourquoi les organismes de certification croissent-ils plus vite que les universités ?
Les organismes de certification et d'accréditation devraient croître à un CAGR de 7,35 %, leurs évaluations étant de plus en plus liées aux résultats sur le marché du travail et à la validation des compétences.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique affiche les perspectives de croissance les plus rapides avec un CAGR de 7,12 % jusqu'en 2031, soutenu par de grands volumes d'étudiants et la modernisation continue des examens numériques, notamment en Inde et en Chine.
Quel est le principal défi à court terme pour les prestataires d'évaluation ?
L'utilisation abusive de l'IA générative est le défi à court terme le plus évident, car elle affaiblit la validité des évaluations écrites traditionnelles et contraint les prestataires à repenser les formats et les contrôles.