
高等教育市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
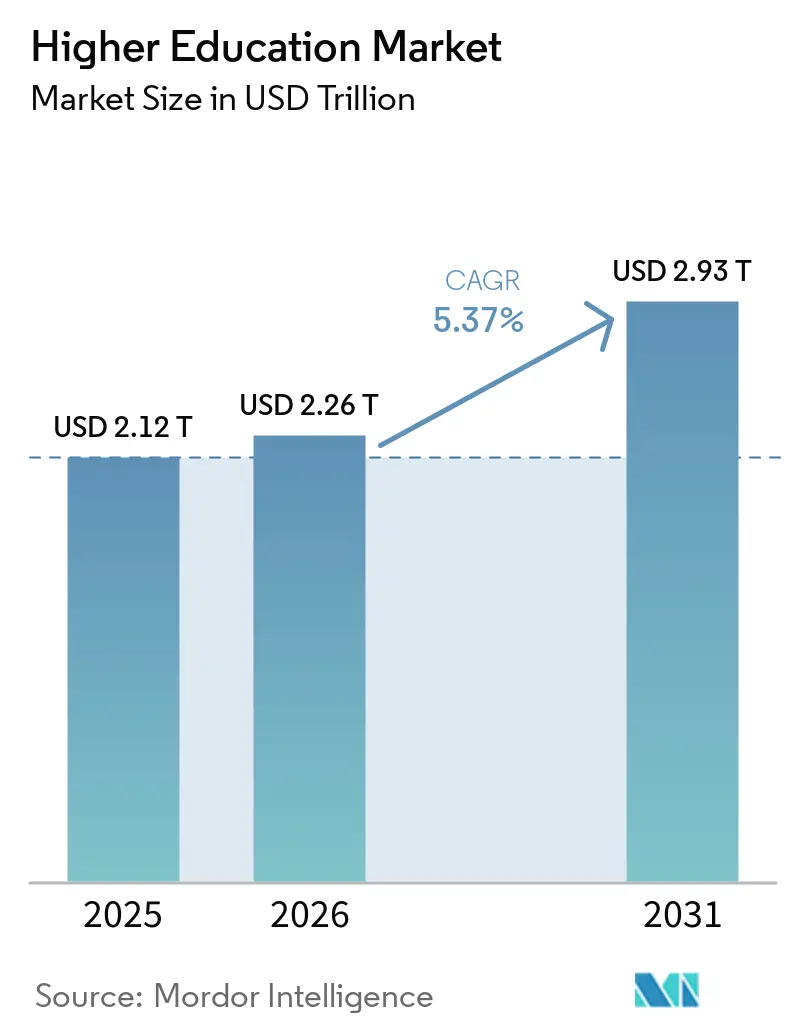
| 市場規模 (2026) | 2.26 兆米ドル |
| 市場規模 (2031) | 2.93 兆米ドル |
| 成長率 (2026 - 2031) | 5.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高等教育市場分析
高等教育市場規模は、2025年の2.12 トリリオン 米ドル、2026年の2.26 トリリオン 米ドルから、2031年までに2.93 トリリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 5.37%を記録する見込みです。
グローバル高等教育市場において、2024年までに世界の在籍学生数は2億6,900万人に達し、所得層、地域、年齢層を超えてアクセスが拡大し続けていることが示されています。労働市場の変化、新興国における人口増加、デジタル・ハイブリッド提供形態への急速な移行が、2026年のグローバル高等教育市場を支えています。従来のフルタイム学部モデルは依然として最大の収益基盤を占めています。しかし、短期資格は機関投資と学習者需要においてより大きなシェアを獲得しており、グローバル高等教育市場においてその存在感を高めています。AIの導入も、機関がアドバイジング、学生サービス、運営コストを管理する方法を変えており、機関による導入率は2024年の49%から2025年には66%に上昇しています。国際的な学生モビリティは、グローバル高等教育市場における主要な需要チャネルであり続けています。しかし、学生の流れはより開放的な政策環境を持つ目的地へと移行しており、機関が採用・拡大する場所に変化をもたらしています。[1]
レポートの主要ポイント
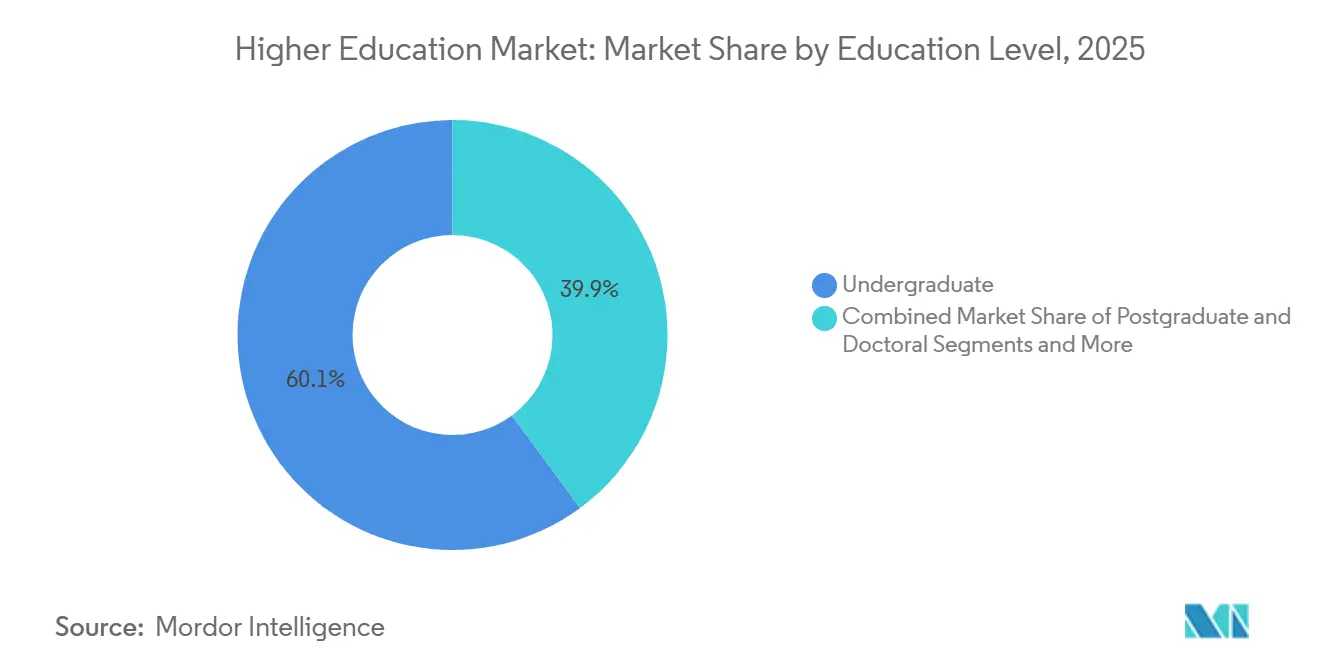
- 教育レベル別では、学部プログラムが2025年のグローバル高等教育市場シェアの60.12%を占め、専門・エグゼクティブ教育が2031年までに6.43%のCAGRで最も速い成長を記録すると予測されています。
- 所有形態別では、公立機関が2025年のグローバル高等教育市場の62.62%を占め、私立営利機関が2031年までに6.23%の最高CAGRで拡大すると予測されています。
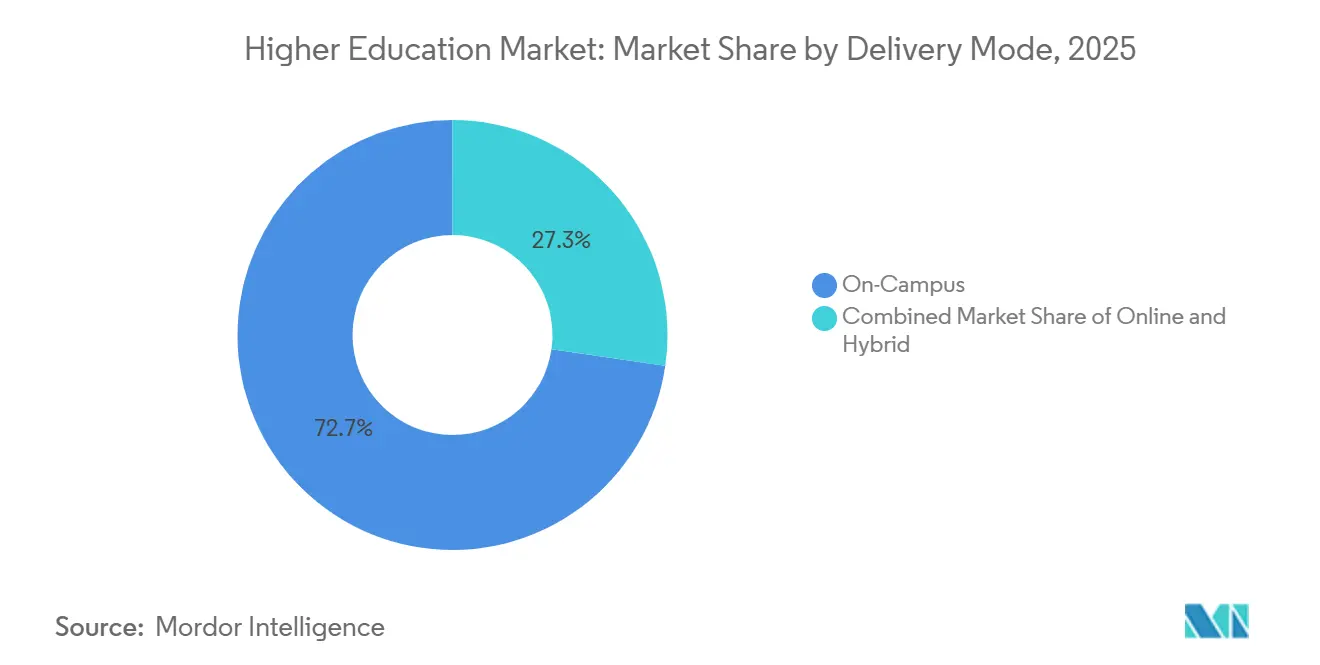
- 提供形態別では、キャンパス提供が2025年のグローバル高等教育市場の72.71%を占め、ハイブリッド提供が2031年までに6.97%のCAGRで最も速く成長すると予測されています。
- 地域別では、北米が2025年のグローバル高等教育市場を34.32%のシェアでリードし、アジア太平洋が2031年までに6.12%の最速CAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル高等教育市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| キャリア連動型マイクロ資格および短期プログラムへの需要増大 | +0.8% | 北米および西欧で最も高く、都市部のアジア太平洋・中東・アフリカのハブにも波及するグローバルな傾向 | 中期(2〜4年) |
| 主要キャンパスへの越境インバウンド学生採用の拡大 | +0.7% | インド、中国、東南アジアを含むアジア太平洋の送り出し市場で、ドイツ、フランス、UAEへの需要が再誘導されている | 短期(2年以内) |
| ハイブリッドキャンパスインフラおよびデジタルエクスペリエンスソフトェアの広範な普及 | +0.9% | 北米および北欧で最も強い導入が見られ、ラテンアメリカ、南アジア・東アジアでも急速に整備が進むグローバルな傾向 | 中期(2〜4年) |
| 成人学習者の再入学および労働力リスキリングに向けた政策推進と公的資金 | +0.6% | 北米、欧州、日本、韓国で、ラテンアメリカでも関連性が高まっている | 中期(2〜4年) |
| 新興ハブにおける海外分校の物理的設置 | +0.5% | インド、サウジアラビア、UAE、マレーシア、シンガポールが受け入れ市場で、英国、米国、オーストラリアが輸出システムとして機能 | 長期(4年以上) |
| 産業組み込み型・共同設計カリキュラムの機関統合 | +0.6% | 北米および北欧が先行し、インド、シンガポール、オーストラリアへの拡大が顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
キャリア連動型マイクロ資格および短期プログラムへの需要増大
短期学習への需要は、グローバル高等教育市場における最も明確な成長レバーの一つとなっています。Courseraの報告によると、雇用主の94%がマイクロ資格を持つ候補者に対してより高い初任給を提供する意向があり、92%がマイクロ資格を持つエントリーレベルの労働者が初年度において資格を持たない同僚を上回ると回答しています。同様の変化は機関レベルでも見られ、米国のオンラインおよび専門継続教育部門の88%がマイクロ資格を提供しており、85%が労働力開発を目的として設計しており、これは2021年の55%から増加しています。これは、短期プログラムが正規学位プログラムよりも設計から開始までの期間が短いため、グローバル高等教育市場の収益構成を変えています。また、長い承認サイクルなしにカリキュラムを迅速に更新し、雇用主の需要にコンテンツを合わせることができる機関に有利に働きます。Courseraのエントリーレベルプロフェッショナルサーティフィケートポートフォリオは前年比32%成長し、総登録者数は2,000万人を超えており、短期学習が試験的なフォーマットではなく、持続的な量と収益のチャネルとなっていることを示しています。
主要キャンパスへの越境インバウンド学生採用の拡大
越境採用は、国際学生が学費とキャンパス利用率の両方を支えているため、グローバル高等教育市場における高付加価値のエンジンであり続けています。ユネスコのデータによると、2023年には世界で約730万人の学生が海外で学んでおり、政策環境が予測しにくくなっている中でも、モビリティが構造的に重要であることが確認されています。現在の変化は、総需要の減少よりも、欧州大陸や新興アジアのハブなど受け入れ態勢の整った目的地への需要の再誘導に関するものです。ドイツは2024/25年冬学期の国際学生在籍数が約40万2,000人と6%増加し、インドと中国が主要なEU域外の送り出し市場であり続けています。グローバル高等教育市場の機関にとって、この変化は柔軟な言語提供、現地パートナーシップ、よりバランスの取れた採用ネットワークを持つ機関に有利に働きます。また、インドのモビリティパターンが次の国際採用フェーズでどのホストシステムがシェアを獲得するかを形成するのに役立っているため、インドはアウトバウンド学生の影響力においてより強い立場を得ています。
ハイブリッドキャンパスインフラおよびデジタルエクスペリエンスソフトウェアの広範な普及
ハイブリッド提供は、グローバル高等教育市場においてもはや一時的な対応策ではありません。現在では、従来の学生と社会人学習者の両方を支援する計画的なインフラモデルとして扱われています。Grand Canyon Educationは、パートナー機関のハイブリッドキャンパス在籍数が2025年に18.7%増加したと報告しており、加速型看護・医療プログラムが牽引しています。このパターンが重要なのは、ハイブリッドの成長が一般教育だけでなく、規制された雇用連動型の分野にも移行していることを示しているからです。このモデルを支えるテクノロジー層も急速に拡大しており、Ellucianは50カ国の約3,000機関にサービスを提供し、そのプラットフォームを通じて2,100万人以上の学生にリーチしています。それでも、Ellucianの2025年調査では機関の56%がデータセキュリティとプライバシーをAI導入の最大の障壁として挙げており、グローバル高等教育市場におけるデジタル拡大がガバナンスの質とソフトウェア支出にますます結びついていることを示しています。
成人学習者の再入学および労働力リスキリングに向けた政策推進と公的資金
成人学習者の再入学は、グローバル高等教育市場の対象基盤を拡大しています。政府と雇用主は、特に慢性的な労働力不足において、高等教育機関をリスキリングの提供パートナーとして位置づけています。イベロアメリカでは、地域の在籍学生数が3,400万人を超え、機関は第一世代の学習者や農村・都市周辺部の成人にリーチするために提供形態を近代化する圧力にさらされています。同様の論理は高齢化経済においても見られ、リスキリングへの公的資金が従来の学部サイクルよりも安定した在籍数を支えています。これにより、グローバル高等教育市場において継続教育部門、エグゼクティブ学習ユニット、雇用主スポンサー付き資格の役割が強化されています。また、インドやその他の新興システムの機関が学術的な提供を雇用可能性やミッドキャリアの昇進により直接結びつけるよう促しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 学費の手頃さの危機と極度の学生ローン感応度 | -0.8% | 北米が最初で、英国、オーストラリア、高額なアジア太平洋システムへも波及 | 短期(2年以内) |
| 人口動態の軟化と国内若年人口の縮小 | -0.6% | 西欧、日本、韓国、中国農村部、東欧の一部 | 長期(4年以上) |
| ビザ・移民政策の変動と越境地政学的摩擦 | -0.9% | カナダ、英国、オーストラリア、米国で、ドイツとフランスが部分的な対抗軸として機能 | 短期(2年以内) |
| 教員能力の慢性的不足と品質一貫性の制約 | -0.4% | アジア太平洋およびサブサハラアフリカのSTEM、看護、応用科学で最も強い圧力がかかるグローバルな傾向 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
学費の手頃さの危機と極度の学生ローン感応度
手頃さへの圧力は、グローバル高等教育市場における需要を再形成しており、特に大学院および高額プログラムにおいて顕著です。学生はますます機関ブランドだけでなく、目に見えるキャリアへの見返りでプログラムを評価するようになっています。これにより、機関はインターンシップ、雇用主パートナーシップ、賃金の透明性を通じて雇用成果を示す圧力にさらされています。グローバル高等教育市場では、値引きだけでは問題を解決できず、学生はリターンが不明確なプログラムに対してますます慎重になっています。その結果、より短く、安価で、労働市場の成果に結びつけやすい資格への傾向が強まっています。これが、グローバル高等教育市場が純粋に学術的な拡大よりも、プロフェッショナル資格、ハイブリッド学習、雇用主支援型フォーマットにおいてより強い勢いを見せている理由の一つです。
人口動態の軟化と国内若年人口の縮小
人口動態の軟化は、グローバル高等教育市場に対するより緩やかではあるが重要な抑制要因です。若年層が縮小している成熟したシステムは、従来の学部需要に依存して以前と同じ量的成長を維持することができません。これは特に、固定費が高く、提供形態の柔軟性が限られている機関に関連しています。また、グローバル高等教育市場の多くのプロバイダーが成人学習者、国際学生、柔軟な資格にさらに重点を置いている理由も説明しています。新興システムが学習者を増やし続ける一方で、古い教育システムが国内の受け入れ数の弱体化に直面しているため、圧力は均一ではありません。この不均一な人口動態の状況は、予測期間においてグローバル高等教育市場の高成長地域と低成長地域の格差を拡大させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
教育レベル別:学部市場の圧力の中で専門教育がプレミアム収益を牽引
学部プログラムは2025年のグローバル高等教育市場シェアの60.12%を占め、教育レベル別で最大の収益基盤となっています。この地位は依然として、フルタイム学位インフラの規模、公的資金チャネル、そして多くの国家システムにおける学士教育の中心的役割を反映しています。ユネスコの2026年グローバルトレンドデータによると、学士プログラムがISCEDレベル6〜8の世界の在籍数の85%を占め、修士プログラムが13%、博士プログラムが2%を占めています。学部の大きな基盤は、入学率、定着率、または価格設定のわずかな変化でさえ、グローバル高等教育市場に大きな影響を与えることを意味します。また、世界全体の需要がプラスを維持している場合でも、成熟した若年層コホートへの圧力が学部重視のシステムで最初に感じられる可能性が高いことも意味しています。
専門・エグゼクティブ教育は2026年から2031年にかけてCAGR 6.43%で成長すると予測されており、グローバル高等教育市場において最も成長の速い教育セグメントとなっています。成長は、AIスキル、リーダーシップ開発、継続的な労働力変革に対する雇用主の需要によって支えられています。より短いプログラムサイクルと明確な成果フレーミングが、このセグメントに長期的な学術トラックよりも強い商業的プロフィールを与えています。グローバル高等教育産業では、雇用主がチームや職務機能全体にわたってより迅速に展開できるため、非学位学習に割り当てられる予算も増加しています。大学院および博士課程の需要は研究主導の機関にとって依然として重要です。しかし、学部教育と同じ量的基盤や、専門学習と同じ対応速度を提供するものではありません。実際には、これによりグローバル高等教育市場は安定性のために学部規模に、増分成長のために専門教育に依存する構造となっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
所有形態別:公共部門のポートォリオ合理化の中で営利事業者が市場を上回る成長
公立機関は2025年のグローバル高等教育市場の62.6%を占め、セクターにおける規模と補助金の継続的な影響力を示しています。公立大学は最大の在籍数、最も広いプログラムポートフォリオ、多くの国で最も強い国家的正当性を持つため、引き続き中心的な存在です。アクセス拡大、研究義務、地域開発目標が公的提供と密接に結びついているグローバル高等教育市場において、その地位は特に重要です。同時に、公立機関はプログラム承認プロセスが遅く、より複雑な行政構造を持つことが多いです。そのため、需要が新しいスキル、短期資格、またはハイブリッド提供に移行した際に迅速に対応することが難しくなっています。
私立営利機関は2031年までにCAGR 6.2%で成長すると予測されており、グローバル高等教育市場において最も成長の速い所有形態セグメントとなっています。米国では、営利機関の在籍数が2021年から2025年にかけてCAGR 3.5%で成長し、セクター全体の0.5%と比較して、医療、サイバーセキュリティ、テクノロジープログラムの立ち上げ速度の速さを反映しています。Laureate Educationは2025年の総在籍数49万8,000人、収益17億 米ドルを報告し、前年比9%増となり、ペルーでの完全オンラインスケーリングとメキシコでの在籍数増加によって支えられています。私立非営利機関は、公的補助金の支援がなく、営利事業者のスピード上の優位性も欠くことが多いため、最も顕著な構造的圧力にさらされています。グローバル高等教育市場において、これは所有形態戦略がコスト規律、ポートフォリオの明確さ、プログラムを雇用可能性に結びつける能力と密接に結びついていることを意味しています。
提供形態別:ハイブリッド拡大がキャンパス投資の論理を書き換える
キャンパス提供は2025年のグローバル高等教育市場の72.7%を占め、物理的なキャンパスが学位教育の中核的な提供環境であり続けることを確認しています。居住型学習は、授業、学生生活、アイデンティティ形成、機関のシグナリングを一つのモデルに組み合わせているため、依然として重要です。それでも、ハイブリッド提供は2031年までにCAGR 7%で拡大すると予測されており、グローバル高等教育市場において最も成長の速い提供形態となっています。Grand Canyon Educationのパートナー大学は2025年のハイブリッドキャンパス在籍数が18.7%増加したと報告しており、加速型看護・医療プログラムが牽引しています。これは、ハイブリッドの成長が低接触の分野に限定されず、構造化された実践的訓練を必要とする分野でも活用されていることを示しています。
オンライン提供は、特に社会人専門家や成人学習者にとって、グローバル高等教育市場の恒久的な一部となっています。NCESのデータによると、2024年秋に私立営利機関の学生の58%が遠隔教育に在籍しており、公立機関の28%、私立非営利機関の21%と比較されています。複数の提供形態を持つ機関は、学習者を完全に失うのではなくフォーマット間で移行させることができるため、学生をより効果的に維持しています。グローバル高等教育産業は、物理的なキャンパス、デジタルシステム、学習者サービスが優先順位を競うのではなく、協力して機能するモデルへと移行しています。これはまた、ソフトウェア、アドバイジングツール、学生体験プラットフォームがグローバル高等教育市場における実行品質にとってますます重要になっている理由を説明しています。[2]
地域分析
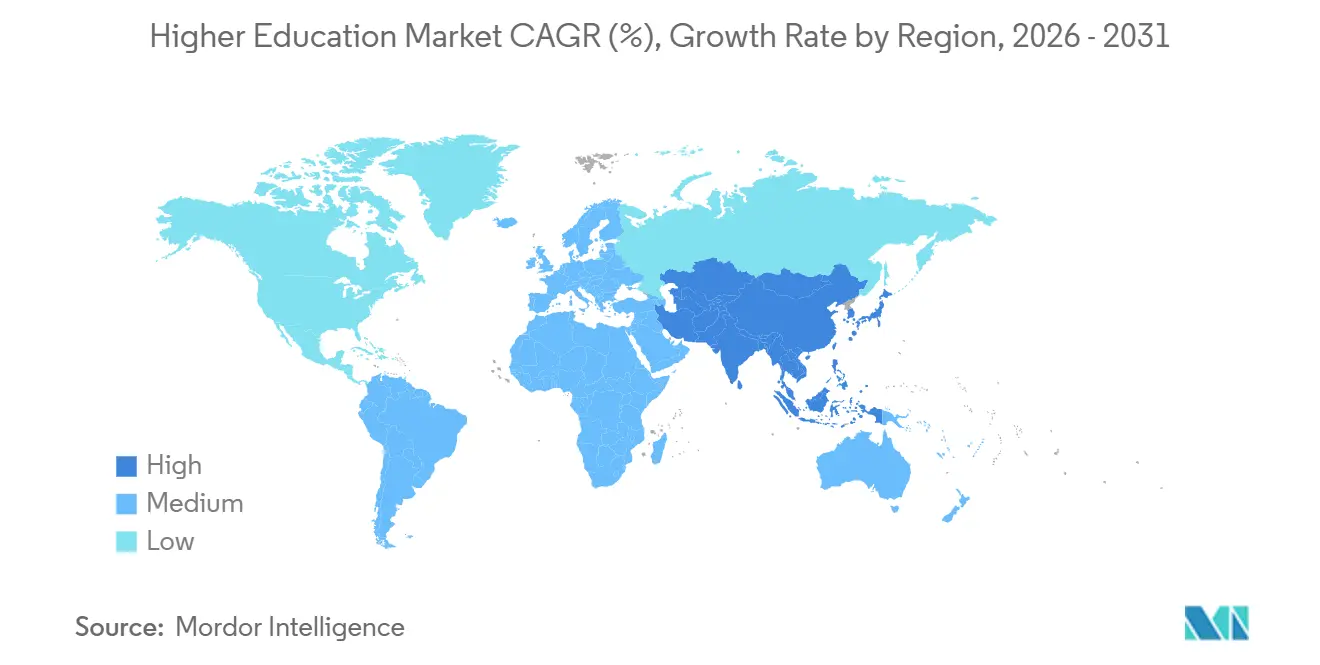
北米は2025年のグローバル高等教育市場シェアの34.32%を占め、収益面で最大の地域貢献者となっています。この地域は依然として、研究大学の密度、成熟した資金調達構造、国内外の学生を引き付ける強力な機関ブランドの恩恵を受けています。同時に、北米のグローバル高等教育市場は以前よりも大きく、より顕著な運営上の圧力にさらされており、国際採用の予測可能性が低下し、機関が学術ポートフォリオをより厳密に見直しています。コスト管理、再編、合併協議は、国際的な流れと大学院需要が強かった時代にはあまり一般的ではなかった方法で、運営の背景の一部となっています。これは、北米がグローバル高等教育市場において依然として大きく影響力があるものの、在籍数の成長鈍化と財務的持続可能性への精査から隔離されなくなっていることを意味しています。
アジア太平洋は2026年から2031年にかけてCAGR 6.12%で成長すると予測されており、グローバル高等教育市場において最も成長の速い地域セグメントとなっています。インドはその見通しの主要な理由であり、同国は2035年までに総就学率50%を目標とし、外国分校への開放も進めています。2025年10月までに、9つの英国大学キャンパスがインドで承認を受け、サウサンプトン大学は2025年9月にニューデリーキャンパスを開設し、5,000人の学生を目標としています。これにより、グローバル高等教育市場は強力なインド中心の成長経路を持つことになり、国内需要、政策改革、外国機関の参入がすべて同じ方向に動いています。
欧州、中東、アフリカは、グローバル高等教育市場における国際学生需要の再誘導の恩恵を受けています。ドイツは2024/25年冬学期に約40万2,000人の国際学生を記録し、6%増加し、インドがドイツの非EU大学院コホートの37.6%を占めています。ドイツはまた、EU内で最高のSTEM卒業生シェア35.5%を記録し、熟練した国際学生の目的地としての地位をさらに強化しています。並行して、湾岸ホスト市場は分校と大規模な教育投資を活用してグローバル高等教育市場でのプロフィールを高めており、欧州は比較的開放的な採用環境の恩恵を受けています。[3]
競合環境
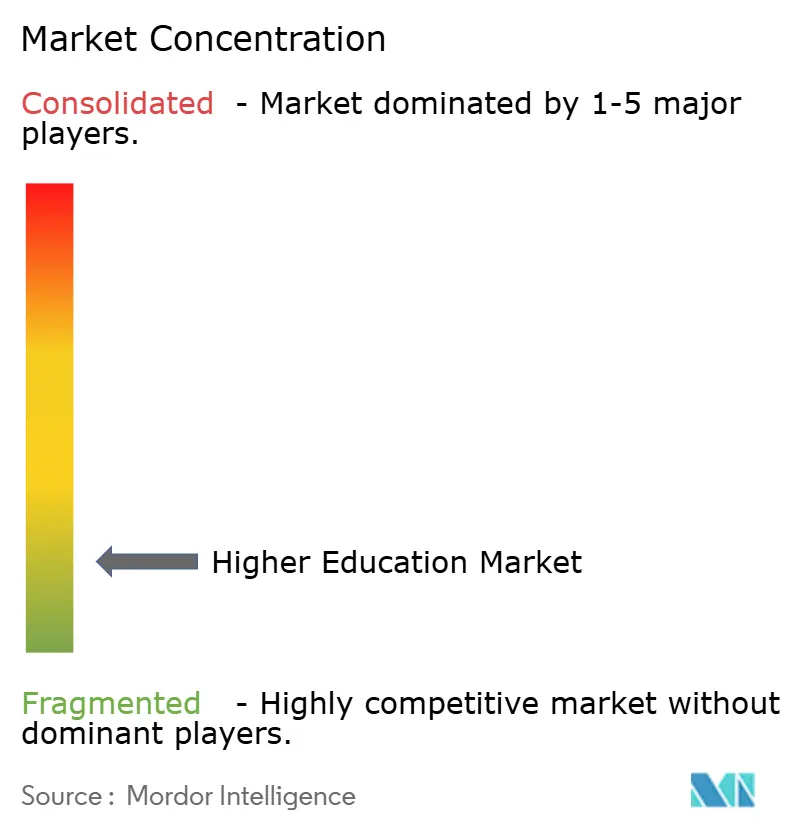
グローバル高等教育市場は依然として分散しており、収益と在籍数は公立大学、私立機関、オンライン事業者、クノロジーイネーブラーに分散しています。公立機関は依然としてシステムの最大シェアを占めていますが、最も速い成長はより迅速に動くフォーマットと所有形態モデルから生まれています。2025年と2026年の競争行動は2つのトラックをたどっています。財務的に圧迫された機関が統合を模索する一方、成長志向のプレイヤーはデジタル、越境、雇用主連動型の能力を拡大しています。これが、グローバル高等教育市場が合併や再編などの防御的な動きと、分校やプラットフォームベースの拡大などの攻撃的な動きの両方を示している理由です。競争はもはやキャンパスの名声だけで定義されず、柔軟性、雇用可能性、提供規模が複数の学習者グループにわたってより重要になっています。
明確な例はLaureate Educationで、2025年に在籍数を49万8,000人、収益を17億 米ドルに増加させ、ペルーでのオンラインスケーリングとメキシコでの成長によって支えられています。別の例はGrand Canyon Educationで、ハイブリッドキャンパス在籍数が18.7%増加し、オンライン在籍数が8.7%増加し、新規オンライン学生の約3分の1が雇用主との関係から直接獲得されています。Ellucianもまた、50カ国の約3,000機関と2,100万人以上の学生にサービスを提供するAI搭載プラットフォームを通じて、グローバル高等教育市場におけるインフラの役割を深めています。これらの例は、競争力が機関の歴史的遺産と同様に、運営システム、マルチフォーマット提供、雇用主とのパートナーシップ能力にますます結びついていることを示しています。
越境拡大もまた、グローバル高等教育市場における競争上の差別化のより強い源泉となっています。サウサンプトン大学のニューデリー進出は、最も重要な長期的学生需要市場の一つに物理的な拠点を与えました。キングス・カレッジ・ロンドンとクランフィールド大学も2026年5月に合併に向けて動き出し、規模、能力の補完性、レジリエンスが確立された機関の間で優先度が高まっていることを示しました。グローバル高等教育市場において、認定と法令遵守もますます重要になっており、規制上の地位が国際採用の信頼性と越境成長の実行可能性に影響を与えています。これにより、ほとんどの地域が依然として幅広いプロバイダー基盤を持ち、異なるモデルが異なる条件で競争しているため、市場は少数の事業者に集中することなく競争的であり続けています。
高等教育産業リーダー
-
Laureate Education, Inc.
-
Strategic Education, Inc.
-
Grand Canyon Education, Inc.
-
Adtalem Global Education Inc.
-
Perdoceo Education Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:キングス・カレッジ・ロンドンとクランフィールド大学が、2027年8月からの完全統合を目指す合併に向けた第一歩として正式合意に署名しました。この統合は、キングスの臨床・人文科学の幅広さとクランフィールドの防衛、工学、産業連携能力を組み合わせ、ロンドンとオックスフォード・ケンブリッジ成長回廊にまたがる二拠点型研究大学を創設することを目的としています。
- 2026年2月:Grand Canyon Educationは2025年第4四半期の業績を報告し、閉鎖またはティーチアウトサイトを除くハイブリッドキャンパス在籍数が18.7%増加し、オンライン在籍数が8.7%増加し、新規オンライン学生の約3分の1が雇用主との関係から直接獲得されたことを示しました。
- 2025年7月:サウサンプトン大学が初期コホートとともにニューデリー分校を開設し、インドの大学補助金委員会の外国分校フレームワークの下で完全承認を取得した最初の外国機関となりました。同大学はデリーキャンパスで5,000人の学生を目標としています。
- 2025年3月:EQT主導のコンソーシアムが145億 米ドルでNord Anglia Educationの買収を完了し、共同投資家にはNeuberger Berman Private Markets、CPP Investments、CF Alba、Dubai Holdingが含まれています。この取引は、プレミアム国際教育の収益レジリエンスに対する投資家の持続的な確信を反映しています。
グローバル高等教育市場レポートの調査範囲
| 学部 |
| 大学院 |
| 博士課程 |
| 専門・エグゼクティブ教育 |
| 公立機関 |
| 私立非営利機関 |
| 私立営利機関 |
| キャンパス |
| オンライン |
| ハイブリッド |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 教育レベル別 | 学部 | |
| 大学院 | ||
| 博士課程 | ||
| 専門・エグゼクティブ教育 | ||
| 所有形態別 | 公立機関 | |
| 私立非営利機関 | ||
| 私立営利機関 | ||
| 提供形態別 | キャンパス | |
| オンライン | ||
| ハイブリッド | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのグローバル高等教育セクターの予測規模は?
グローバル高等教育市場は、2026年の2.26 トリリオン 米ドルから2026〜2031年にかけてCAGR 5.4%で成長し、2031年までに2.93 トリリオン 米ドルに達すると予測されています。
2031年までに高等教育において最も速く成長している地域はどこですか?
アジア太平洋が最も速く成長している地域であり、予測CAGRは6.1%で、インドの在籍数拡大と外国キャンパス政策の開放によって強力に支えられています。
最も速く拡大している教育レベルはどれですか?
専門・エグゼクティブ教育が最も速く成長している教育レベルセグメントであり、2031年までに予測CAGR 6.4%となっています。
なぜハイブリッド提供が大学全体で普及しているのですか?
ハイブリッド提供は、学生により多くの柔軟性を提供し、機関がキャンパスベースの学生と社会人学習者の両方にサービスを提供できるため成長しています。2031年までにCAGR 7%で成長すると予測されています。
なぜインドは将来の成長にとってそれほど重要なのですか?
インドは2035年までに総就学率50%を目標とし、外国分校も認めているため、国内および越境の両方の機会を拡大しており、主要な需要センターとなっています。
大学および教育プロバイダー間の競争において何が変化していますか?
競争は、歴史的な評判やキャンパス規模だけに依存するのではなく、雇用可能性、デジタル提供、雇用主パートナーシップ、越境プレゼンスへとシフトしています。