
Tamaño y Participación del Mercado de Pruebas y Evaluación en Educación Superior
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
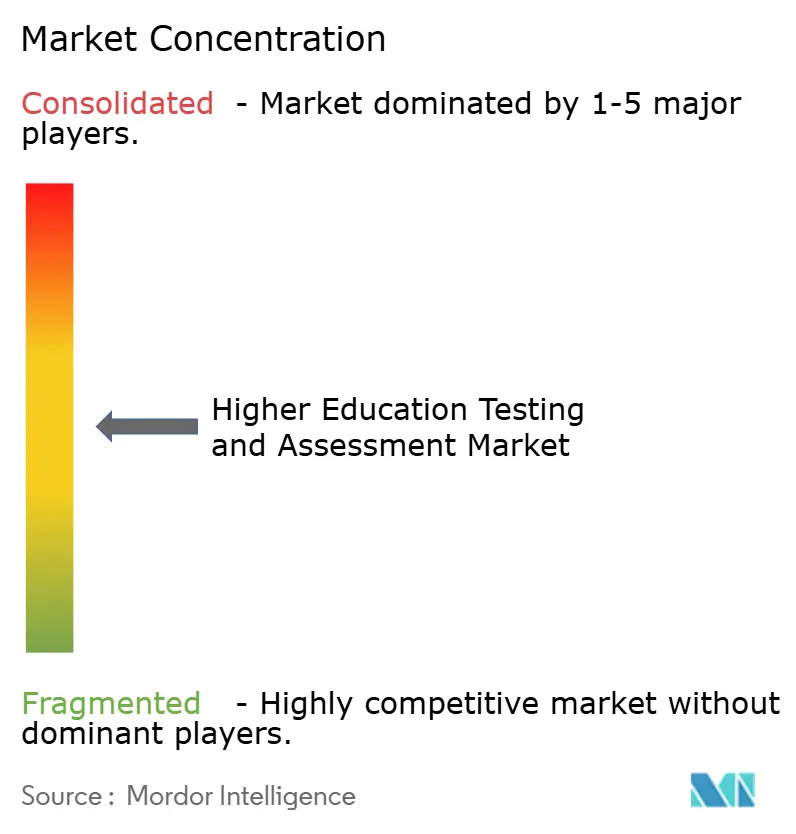
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas y Evaluación en Educación Superior por Mordor Intelligence
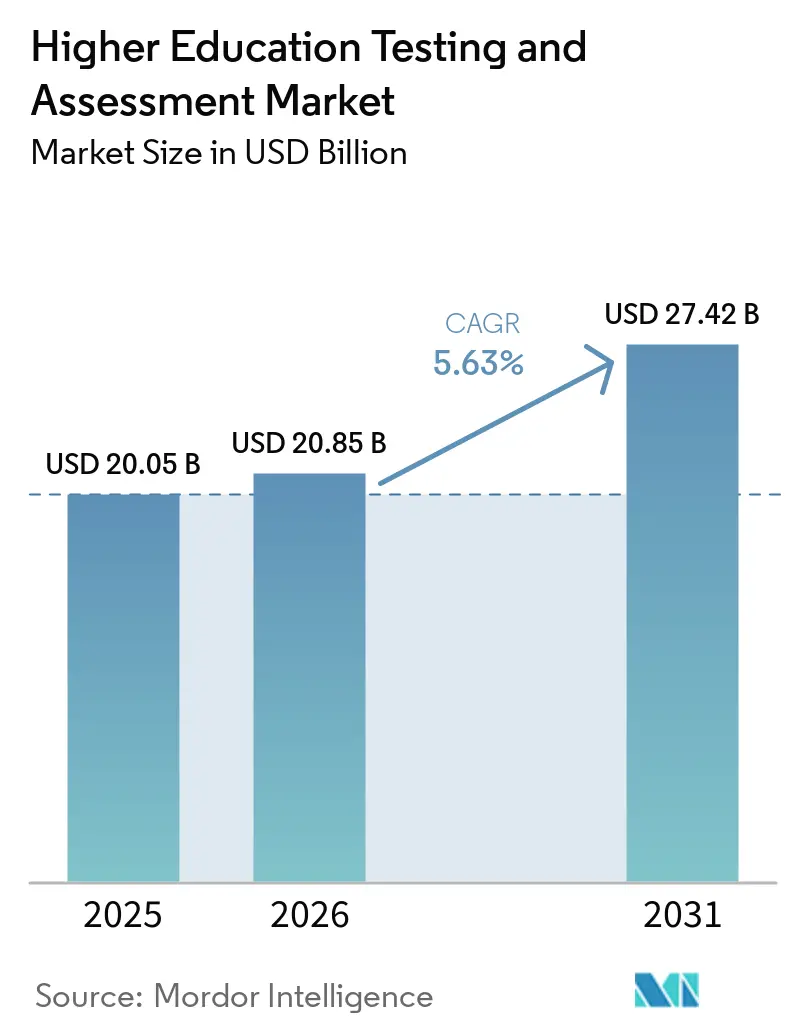
El mercado de pruebas y evaluación en educación superior fue valorado en 20,05 mil millones de USD en 2025 y se estima que crecerá desde 20,85 mil millones de USD en 2026 hasta alcanzar 27,42 mil millones de USD en 2031, a una CAGR del 5,63% durante el período de pronóstico (2026–2031). Este mercado está siendo influenciado por la transición continua hacia modelos de entrega digitales e híbridos en universidades, programas de certificación y rutas de aprendizaje orientadas al mercado laboral. Existe una demanda creciente de sistemas de evaluación que puedan verificar habilidades y competencias de manera más transparente para los empleadores, lo que lleva a las instituciones a reconsiderar las prioridades de adquisición y el valor de las plataformas. La inteligencia artificial desempeña un papel significativo en el diseño de pruebas, la calificación, la generación de contenido y la seguridad de los exámenes, creando una brecha estratégica entre los proveedores con tecnología psicométrica avanzada y aquellos que dependen de procesos manuales. Además, el mercado está experimentando cambios competitivos impulsados por adquisiciones, asociaciones e integraciones de plataformas, ya que los principales proveedores buscan unificar el aprendizaje, las pruebas, la acreditación y el análisis dentro de un único marco operativo. Un desafío notable es el impacto de la inteligencia artificial generativa, que obliga a las instituciones a rediseñar rápidamente los formatos tradicionales de evaluación escrita y de opción múltiple a un ritmo que los proveedores más pequeños y las universidades pueden tener dificultades para mantener[1].
Conclusiones Clave del Informe
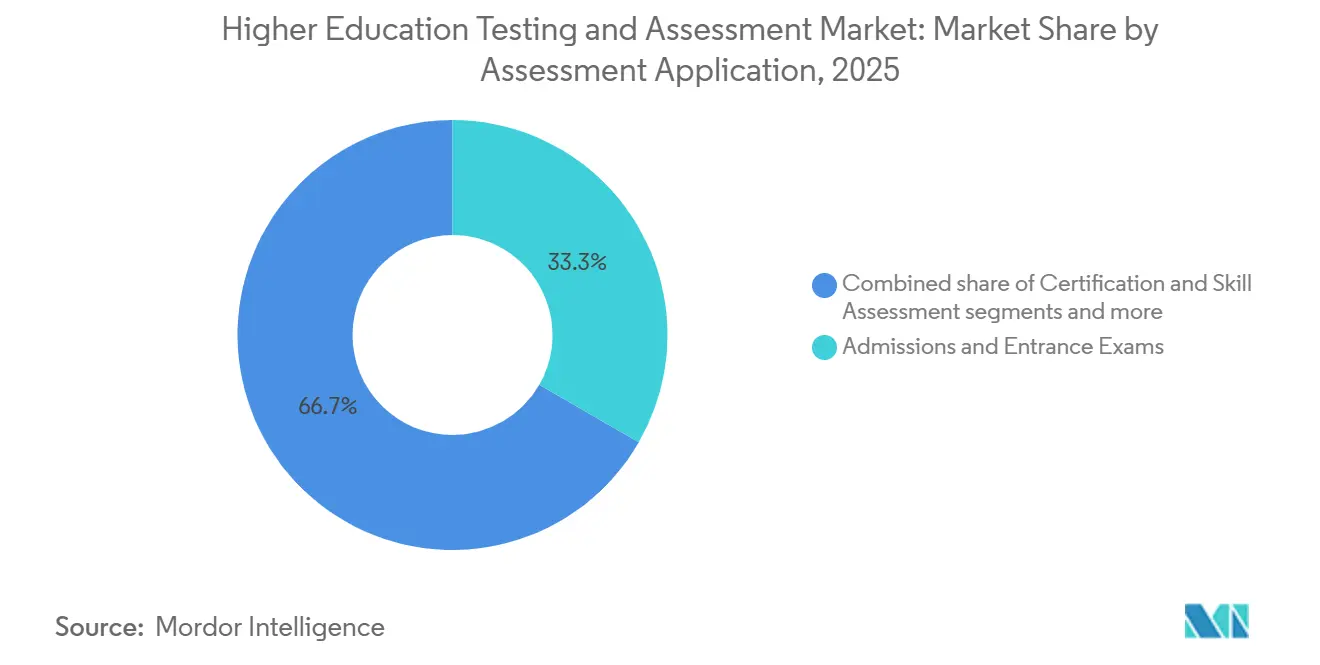
- Por aplicación de evaluación, los Exámenes de Admisión y Acceso representaron el 33,31% del Mercado de Pruebas y Evaluación en Educación Superior en 2025, mientras que se proyecta que la Evaluación de Aprendizaje Continuo se expanda a la CAGR más alta del 6,124% para 2031.
- Por modalidad de entrega, las Pruebas Basadas en Computadora representaron una participación del 59,7% del Mercado de Pruebas y Evaluación en Educación Superior en 2025, mientras que se proyecta que las Evaluaciones con Supervisión Remota se expandan a la CAGR más alta del 6,85% para 2031.
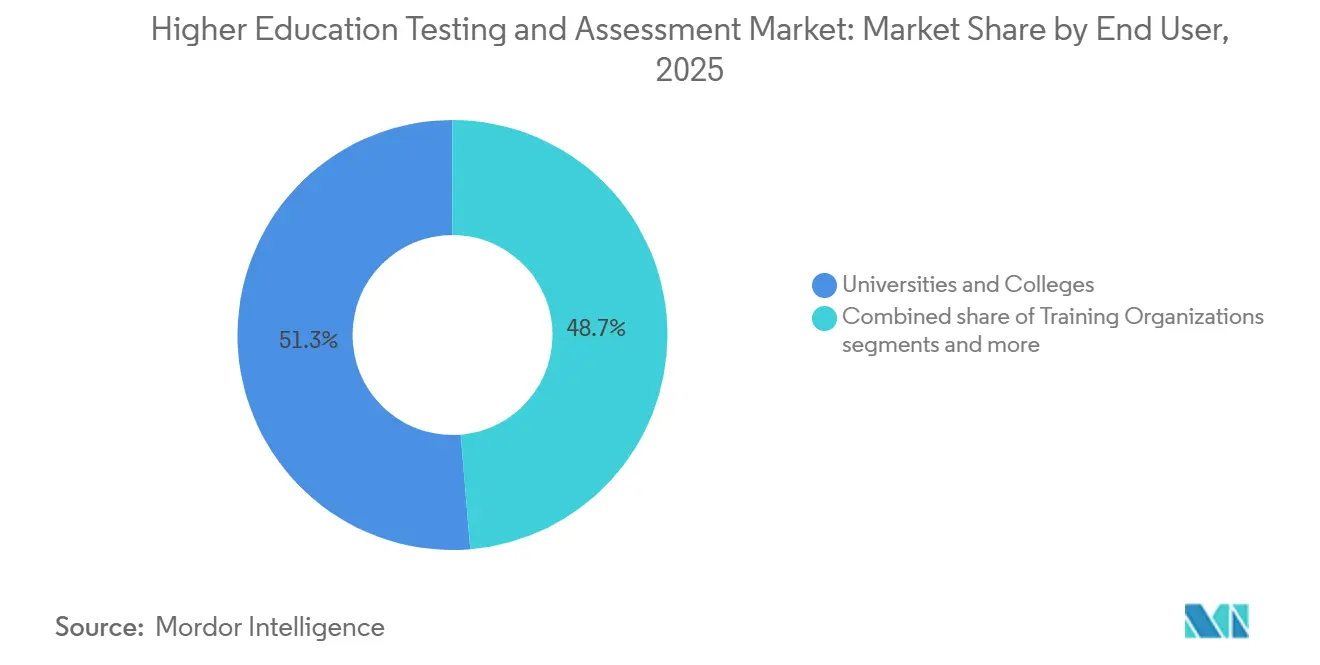
- Por usuario final, las Universidades y Colegios representaron una participación del 51,32% del Mercado de Pruebas y Evaluación en Educación Superior en 2025, mientras que los Organismos de Certificación y Acreditación registraron la CAGR más alta del 7,35% para 2031.
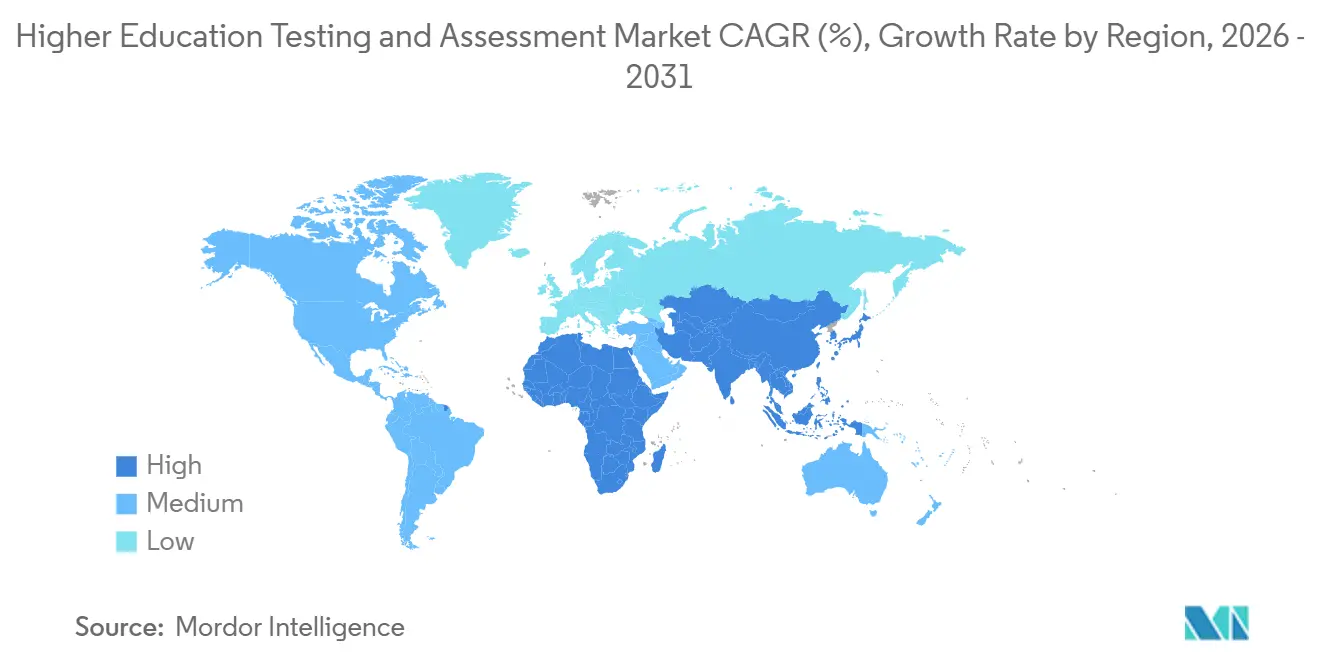
- Por geografía, América del Norte tuvo una participación del 35,78% del Mercado de Pruebas y Evaluación en Educación Superior en 2025, mientras que se proyecta que Asia-Pacífico se expanda a la CAGR más alta del 7,12% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pruebas y Evaluación en Educación Superior
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación del Aprendizaje Remoto e Híbrido | +0.8% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de IA y Aprendizaje Automático en los Flujos de Trabajo de Evaluación | +1.2% | Global, con liderazgo temprano en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Demanda Creciente de Certificación Basada en Habilidades y Pruebas de Competencia | +0.9% | Global, con el mayor impulso en América del Norte y Asia | Mediano plazo (2-4 años) |
| Cambio hacia el Diseño de Evaluación Adaptativa y Personalizada | +0.7% | Global, con adopción más rápida en mercados digitalmente maduros | Mediano plazo (2-4 años) |
| Expansión de Microcredenciales y Rutas de Aprendizaje Acumulables | +0.6% | Global, con fuerte adopción institucional en América del Norte y Oceanía | Largo plazo (≥ 4 años) |
| Necesidad Institucional Creciente de Análisis de Resultados de Aprendizaje | +0.5% | Global, especialmente entre universidades y organismos de acreditación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación del Aprendizaje Remoto e Híbrido
El aprendizaje remoto e híbrido ha ampliado el alcance del mercado de pruebas y evaluación en educación superior más allá de los entornos universitarios tradicionales. Las investigaciones destacaron un cambio en las actitudes de los estudiantes hacia la supervisión remota, con una mayor aceptación debido a la conveniencia, aunque persisten preocupaciones sobre privacidad y confianza. PSI mejoró este segmento de mercado integrando la detección de deepfakes y la verificación avanzada de identidad a través de una asociación con Entrust, enfatizando que el crecimiento de las pruebas remotas está impulsado por inversiones en seguridad más que por el simple acceso digital. La entrega remota también permite a las instituciones llegar a estudiantes geográficamente dispersos, profesionales en activo y candidatos de educación continua sin necesidad de ampliar los centros de examen físicos. Esto es particularmente significativo en regiones como India, donde los desafíos de escala, distancia y logística de exámenes son prevalentes. Los formatos de prueba remota e híbrida seguros ofrecen una solución comercialmente viable en tales contextos cuando se garantiza la fiabilidad.
Integración de IA y Aprendizaje Automático en los Flujos de Trabajo de Evaluación
La inteligencia artificial está transformando el mercado de pruebas y evaluación en educación superior, influyendo tanto en los procesos de creación de contenido como de entrega. Prometric obtuvo una patente en los Estados Unidos para la generación de ítems de evaluación impulsada por IA con su plataforma Finetune Generate, reduciendo significativamente los plazos de desarrollo de contenido de exámenes para programas orientados a la certificación. La empresa también introdujo Finetune Score, que utiliza IA y reconocimiento óptico de caracteres para automatizar la calificación de respuestas complejas y abiertas, demostrando la expansión de la automatización de la calificación más allá de los formatos de opción múltiple. Una revisión global del Consejo de Educación Digital y Pearson destacó varios métodos para el diseño de evaluaciones integradas con IA y enfatizó el diseño resistente a la IA como esencial para las instituciones que buscan mantener la validez en la era de la inteligencia artificial generativa[2]. El mercado está cada vez más dividido entre proveedores con capacidades de IA psicométrica propietaria y aquellos que dependen de flujos de trabajo de bancos de ítems más lentos y manuales, lo que se espera que impacte en la velocidad del producto, los precios y el posicionamiento competitivo.
Demanda Creciente de Certificación Basada en Habilidades y Pruebas de Competencia
El mercado de pruebas y evaluación en educación superior está influenciado por la demanda de los empleadores de credenciales que demuestren habilidades en lugar de solo calificaciones académicas. Un informe de la Fundación Lumina destacó que la mayoría de los empleadores globales estaban adoptando o explorando prácticas de contratación basadas en habilidades, y muchos reconocían el valor de las microcredenciales para fortalecer las solicitudes de los candidatos. ETS subrayó esta tendencia al anunciar el Instituto Khan TED en asociación con Khan Academy y TED. Este programa enfatiza el aprendizaje basado en competencias, priorizando la progresión y la asequibilidad sobre el tiempo de asistencia tradicional. El cambio en las decisiones de compra de herramientas de evaluación se aleja de priorizar el volumen de admisiones y se orienta hacia la alineación con la relevancia del mercado laboral, particularmente para los programas que buscan mejorar los resultados de empleabilidad. En grandes sistemas educativos como el de India, esta transición apoya los formatos de evaluación digital que evalúan eficientemente las habilidades aplicadas en grandes grupos de candidatos mientras minimizan los desafíos administrativos[3].
Cambio hacia el Diseño de Evaluación Adaptativa y Personalizada
La evaluación adaptativa está transformando el mercado de pruebas y evaluación en educación superior al alinear mejor la dificultad de las preguntas, la progresión del estudiante y la interpretación de las puntuaciones. ACT introdujo un formato mejorado para proporcionar mayor flexibilidad en las secciones de ciencias y escritura, respondiendo a la demanda institucional de estructuras de evaluación más específicas. Una revisión del Consejo de Educación Digital y Pearson destacó que las instituciones están rediseñando las evaluaciones para alinearse con la validez en la era de la IA, centrándose en enfoques personalizados y adaptativos al diseño en lugar de formatos tradicionales y uniformes. Datos oficiales demostraron que los modelos de aprendizaje adaptativo multinivel mejoraron la precisión de predicción en comparación con las líneas de base globales, reforzando los beneficios educativos de los marcos de evaluación adaptativos. El mercado está evolucionando desde los modelos de evaluación estandarizados hacia sistemas que personalizan el ritmo, la retroalimentación y la visibilidad del rendimiento mientras mantienen la comparabilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de Ciberseguridad y Privacidad de Datos de los Estudiantes | -0.5% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Deshonestidad Académica Habilitada por Inteligencia Artificial Generativa | -0.6% | Global, con mayor exposición en entornos de entrega remota e híbrida | Corto plazo (≤ 2 años) |
| Alto Costo de la Infraestructura de Evaluación Digital Segura | -0.4% | Mercados emergentes e instituciones más pequeñas a nivel global | Mediano plazo (2-4 años) |
| Resistencia al Cambio en los Modelos Tradicionales de Evaluación Académica | -0.3% | Global, más fuerte en sistemas universitarios establecidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Deshonestidad Académica Habilitada por Inteligencia Artificial Generativa
La inteligencia artificial generativa presenta un desafío significativo para el mercado de pruebas y evaluación en educación superior al socavar la credibilidad de las evaluaciones escritas tradicionales. Investigadores de Cornell enfatizaron la urgente necesidad de reforma, vinculando el uso indebido de la inteligencia artificial generativa en las evaluaciones de cursos con preocupaciones sobre la credibilidad de las credenciales universitarias. Un estudio publicado en el International Journal for Educational Integrity encontró que las principales herramientas de detección de IA son poco fiables para identificar la autoría híbrida humano-IA, un patrón común de trampa en escenarios del mundo real. Este hallazgo subraya las limitaciones de depender únicamente de herramientas de detección. Las instituciones se ven cada vez más obligadas a adoptar métodos de evaluación alternativos, como defensas orales, actuaciones en vivo, simulaciones o evaluaciones basadas en portafolios. Estos formatos son más adecuados para abordar los desafíos planteados por la inteligencia artificial generativa. En consecuencia, se espera que el mercado favorezca a los proveedores que ofrecen soluciones que apoyan métodos de evaluación resistentes a la IA sobre aquellos centrados en modelos tradicionales de opción múltiple o ensayos sin supervisión.
Riesgos de Ciberseguridad y Privacidad de Datos de los Estudiantes
Los riesgos de ciberseguridad están limitando el crecimiento del mercado de pruebas y evaluación en educación superior porque los flujos de trabajo de evaluación dependen de datos de identidad, transmisiones de video, registros de puntuaciones y plataformas de aprendizaje integradas. Los datos oficiales indican que los intentos de fraude de identidad mediante deepfakes ocurren con frecuencia durante las sesiones de prueba remota, con un notable aumento en la falsificación de documentos digitales en los últimos años. Para abordar estos desafíos, PSI se asoció con Entrust para mejorar las medidas de seguridad e introdujo posteriormente la Seguridad de Pruebas como Servicio, enfatizando la creciente importancia de los controles antifraude como componente central de la entrega de exámenes. Tanto para los despliegues globales como para los vinculados a India, los requisitos más estrictos de gobernanza de datos y garantía de identidad están aumentando la complejidad de la adquisición, favoreciendo a los proveedores con capacidades de seguridad auditadas. Se espera que esta tendencia continúe, ya que las instituciones enfrentan desafíos para escalar las pruebas digitales sin una sólida confianza en los mecanismos de privacidad, autenticación y respuesta a brechas[4].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación de Evaluación: Las Pruebas de Admisión Anclan el Volumen, pero el Aprendizaje Continuo Define los Ingresos Futuros
Los Exámenes de Admisión y Acceso representaron el 33,31% del mercado de pruebas y evaluación en educación superior en 2025, convirtiéndolo en el área de aplicación más grande por gasto e importancia institucional. Este segmento está impulsado por pruebas establecidas como el SAT y el ACT en América del Norte, el GRE para admisiones de posgrado, y marcos nacionales en India, China, Japón y Corea del Sur, lo que refleja relaciones de largo plazo con los compradores e historiales operativos consolidados. ACT introdujo un formato mejorado en 2025 con secciones opcionales de ciencias y escritura, adaptándose a las demandas institucionales de flexibilidad y evaluación específica. La Evaluación de Certificación y Habilidades, junto con las Pruebas de Colocación y Diagnóstico, continúan ampliando el alcance del segmento a medida que las evaluaciones se centran cada vez más en la empleabilidad y la preparación en lugar de únicamente en las decisiones de acceso. Las admisiones siguen siendo centrales para el volumen de la industria, pero su relevancia futura depende de alinear la selección académica con las expectativas cambiantes de habilidades y resultados.
Se proyecta que la Evaluación de Aprendizaje Continuo crezca a una CAGR del 6,12% de 2026 a 2031, reflejando el cambio del mercado hacia evaluaciones integradas a lo largo del recorrido del estudiante. Un estudio de 2026 mostró que los modelos de aprendizaje adaptativo multinivel mejoraron el rendimiento de predicción en un 18,6%, destacando los beneficios de la medición continua del rendimiento basada en datos sobre las pruebas terminales. Este segmento desplaza los ingresos de los proveedores desde los exámenes únicos hacia aplicaciones recurrentes vinculadas al currículo, escalables en cursos y programas. Se alinea con las rutas orientadas al mercado laboral y de microcredenciales que requieren evidencia repetida de progreso. La evaluación continua impulsa la retención en la plataforma, la demanda recurrente de software y el valor del análisis instruccional en la industria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Modalidad de Entrega: Las Pruebas Basadas en Computadora Lideran en Escala, la Supervisión Remota Irrumpe en Crecimiento
Las Pruebas Basadas en Computadora (PBC) representaron el 59,74% del mercado de pruebas y evaluación en educación superior en 2025, reflejando su dominio en la entrega digital segura. Esta posición se deriva de las inversiones en infraestructura de centros de examen, las prácticas psicométricas establecidas y la necesidad de entornos supervisados en la habilitación médica, las pruebas legales y las certificaciones profesionales. Las pruebas en papel continúan disminuyendo, pero siguen siendo relevantes en áreas con infraestructura digital limitada o donde las regulaciones favorecen los métodos tradicionales. Las PBC siguen siendo esenciales debido a su escalabilidad, control y defensibilidad legal, aspectos que la entrega remota no ha igualado completamente en aplicaciones de alto riesgo. En mercados como India, las transiciones del papel a lo digital a menudo comienzan con PBC antes de pasar a evaluaciones remotas a gran escala.
Las Evaluaciones con Supervisión Remota son la modalidad de entrega de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6,85% de 2026 a 2031, impulsando la expansión de la arquitectura de entrega. PSI mejoró este segmento en 2024 a través de su asociación con Entrust, centrándose en la detección de deepfakes y la verificación avanzada de identidad, enfatizando la importancia de los controles de confianza. El lanzamiento en 2025 de la Seguridad de Pruebas como Servicio introdujo características de seguridad modulares como el análisis de comportamiento y la detección de respuestas generadas por IA, evolucionando la supervisión remota hacia un modelo integral de integridad de exámenes. Este segmento gana participación de mercado al abordar las limitaciones de capacidad física y apoyar a los estudiantes dispersos, aunque enfrenta desafíos en privacidad, verificación de identidad y validez. Los proveedores que combinan escalabilidad con una sólida prevención del fraude, supervisión humana y experiencias fiables para los candidatos tienen probabilidades de tener éxito en el mercado de pruebas y evaluación en educación superior.
Por Usuario Final: Las Universidades Impulsan el Volumen, los Organismos de Certificación Aceleran el Crecimiento
Las universidades y colegios representaron el 51,32% de la demanda de usuarios finales en 2025, convirtiéndolos en los mayores compradores del mercado de pruebas y evaluación en educación superior. Su gasto incluye software de evaluación académica, herramientas de evaluación vinculadas a cursos, interfaces de pruebas de admisión y plataformas de exámenes de alto volumen integradas en los flujos de trabajo institucionales. Este segmento sigue siendo crítico ya que las universidades gestionan la mayor base de estudiantes, evaluaciones y estructuras de otorgamiento de credenciales. Sin embargo, la adquisición en este canal avanza lentamente debido a la gobernanza del profesorado, la compleja integración tecnológica y los ciclos de revisión relacionados con la acreditación. Si bien las universidades generan la mayor base de ingresos, su ciclo de adopción de productos es más lento.
Los organismos de certificación y acreditación son la categoría de usuario final de más rápido crecimiento, con una CAGR proyectada del 7,35% de 2026 a 2031. Este crecimiento refleja su fuerte conexión con los resultados del mercado laboral y la validación relevante para el empleo. ETS adquirió PSI en enero de 2024, formando una red que administra casi 50 millones de pruebas anuales en más de 200 países y territorios. Estos compradores adoptan productos más rápido que las universidades, ya que las pruebas de competencia están vinculadas a la empleabilidad, el cumplimiento normativo y el rendimiento de candidatos en lugar de la gobernanza académica. Las organizaciones de capacitación sirven a industrias como la salud, la tecnología y los servicios financieros, donde la evidencia de competencia es crítica. En el mercado de pruebas y evaluación en educación superior, los proveedores que diversifican más allá de la adquisición universitaria están mejor posicionados para lograr un crecimiento más rápido y asegurar una financiación de productos más receptiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte tuvo el 35,78% del tamaño del mercado en 2025 y se espera que crezca a una CAGR del 5,8% hasta 2031, manteniendo su posición líder por ingresos. La región se beneficia de una infraestructura establecida, un gasto digital significativo y sólidos ecosistemas para la certificación, la acreditación y las pruebas de admisión. College Board amplió su papel al adquirir Campus Sonar en 2026, enfatizando la importancia de la inteligencia de reclutamiento y los servicios de datos. ACT experimentó una reestructuración tras su adquisición en 2024 por Nexus Capital, introduciendo cambios estratégicos. Canadá y México contribuyen a la demanda de evaluaciones bilingües y multiculturales, complementando el mercado maduro de la región.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,12% de 2026 a 2031, impulsada por India y China, que combinan grandes poblaciones de estudiantes con una demanda creciente de evaluaciones escalables y seguras. El sur de Asia enfrenta brechas en infraestructura y habilidades digitales, creando oportunidades para los proveedores que ofrecen modelos de entrega escalonados. En India, la fiabilidad operativa y la integridad de los exámenes se priorizan sobre la amplitud de funcionalidades.
Se espera que Europa crezca a una CAGR del 5,4% de 2026 a 2031, con el Reino Unido y Alemania avanzando en evaluaciones asistidas por IA, mientras que los países del BENELUX y los países nórdicos exploran diseños de exámenes resistentes a la IA. La disciplina regulatoria y la innovación institucional hacen de Europa un mercado clave. Oriente Medio y África muestran tasas de crecimiento variables. Los mercados del Golfo, como los Emiratos Árabes Unidos y Arabia Saudita, impulsan la demanda de evaluaciones digitales alineadas con estándares internacionales, mientras que el África subsahariana crece a través de la adopción de certificaciones en línea. Los proveedores que ofrecen soluciones seguras y flexibles están mejor posicionados en estas regiones.

Panorama Competitivo
El mercado de pruebas y evaluación en educación superior está moderadamente fragmentado, con empresas que se centran en el desarrollo de ecosistemas en lugar de lanzamientos de productos independientes. Los actores clave como Pearson, ETS, McGraw-Hill, College Board y ACT son prominentes, pero ninguna empresa domina el gasto global. Pearson ha formado asociaciones con importantes empresas tecnológicas, integrando herramientas de evaluación con ecosistemas de IA, nube y aprendizaje para el mercado laboral. Este cambio refleja una tendencia hacia la conexión de activos de evaluación con plataformas más amplias, fomentando la integración en aprendizaje, acreditación, análisis y mejora de habilidades empresariales.
ETS ha ampliado su presencia en el mercado a través de adquisiciones e inversiones. La adquisición de PSI creó una red de pruebas integral centrada en las pruebas de habilidades laborales y la acreditación. Las inversiones en Memorang e Impacter Pathway indican interés en el análisis de habilidades y la preparación asistida por IA. Prometric ha desarrollado propiedad intelectual en la generación de contenido basada en IA y la calificación, atrayendo a los organismos de certificación que requieren ciclos de desarrollo de ítems más rápidos. Estas estrategias destacan la importancia de la escala y el control tecnológico sobre la validez, la seguridad y la eficiencia del flujo de trabajo.
Las oportunidades en la generación de ítems nativa de IA, la verificación de credenciales basada en cadena de bloques y la evaluación basada en simulaciones abordan los desafíos relacionados con la velocidad, la confianza y la validez. Un prototipo para la verificación de títulos respaldada por cadena de bloques demostró soluciones prácticas al fraude de credenciales. Los especialistas más pequeños como Questionmark y TestReach mantienen posiciones sólidas en segmentos de nicho, priorizando el enfoque y la calidad del servicio. Los proveedores más grandes están elevando las barreras de entrada a través de inversiones en IA, seguridad y modelos de servicio integrados. Se espera que el mercado permanezca fragmentado, con los proveedores tecnológicamente avanzados capturando una participación creciente del valor.
Líderes de la Industria de Pruebas y Evaluación en Educación Superior
-
Pearson plc
-
Educational Testing Service
-
McGraw Hill LLC
-
College Board
-
ACT, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: ETS Capital invirtió en Impacter Pathway, una empresa de análisis de habilidades humanas para educación primaria y secundaria, apoyando la medición de habilidades conductuales y duraderas como categoría en la evaluación educativa de alto riesgo y ampliando el portafolio de ETS más allá de las pruebas cognitivas tradicionales.
- Mayo de 2026: Cognia se fusionó con EL Education, combinando servicios de acreditación y un currículo de artes del lenguaje en inglés. La organización ahora atiende a 40.000 escuelas en más de 100 países, transitando de un acreditador tradicional a un proveedor integral de resultados de aprendizaje.
- Mayo de 2026: Pearson lanzó módulos de aprendizaje de IA para estudiantes universitarios en más de 20 disciplinas. Estos módulos abordan la brecha de preparación para la IA entre la educación superior y el lugar de trabajo, y están disponibles internacionalmente a través de MyLab y Mastering.
- Abril de 2026: College Board adquirió Campus Sonar, una firma consultora de educación superior especializada en inteligencia de matriculación en tiempo casi real, para fortalecer el análisis de reclutamiento para los socios institucionales.


Alcance del Informe Global del Mercado de Pruebas y Evaluación en Educación Superior
| Exámenes de Admisión y Acceso |
| Evaluación de Cursos y Calificación Académica |
| Evaluación de Certificación y Habilidades |
| Pruebas de Colocación y Diagnóstico |
| Evaluación de Aprendizaje Continuo |
| Pruebas Basadas en Computadora (PBC) |
| Pruebas en Papel |
| Evaluaciones con Supervisión Remota |
| Universidades y Colegios |
| Organizaciones de Capacitación |
| Organismos de Certificación y Acreditación |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Aplicación de Evaluación | Exámenes de Admisión y Acceso | |
| Evaluación de Cursos y Calificación Académica | ||
| Evaluación de Certificación y Habilidades | ||
| Pruebas de Colocación y Diagnóstico | ||
| Evaluación de Aprendizaje Continuo | ||
| Por Modalidad de Entrega | Pruebas Basadas en Computadora (PBC) | |
| Pruebas en Papel | ||
| Evaluaciones con Supervisión Remota | ||
| Por Usuario Final | Universidades y Colegios | |
| Organizaciones de Capacitación | ||
| Organismos de Certificación y Acreditación | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico de valor para 2031 del mercado de pruebas y evaluación en educación superior?
Se prevé que el sector alcance 27,42 mil millones de USD en 2031, frente a 20,85 mil millones de USD en 2026, con una CAGR del 5,63% durante 2026-2031.
¿Cuál es el segmento de aplicación actualmente más grande?
Los Exámenes de Admisión y Acceso lideraron en 2025, con una participación del 33,31%, lo que demuestra que el control institucional de acceso sigue representando una gran parte del gasto.
¿Cuál es el modelo de entrega de más rápido crecimiento?
Las Evaluaciones con Supervisión Remota son la modalidad de entrega de más rápido crecimiento, con una CAGR proyectada del 6,85% hasta 2031, respaldada por una adopción más amplia del aprendizaje híbrido y herramientas de seguridad más sólidas.
¿Por qué los organismos de certificación crecen más rápido que las universidades?
Se espera que los Organismos de Certificación y Acreditación crezcan a una CAGR del 7,35%, ya que sus evaluaciones están cada vez más vinculadas a los resultados del mercado laboral y la validación de habilidades.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Asia-Pacífico tiene las perspectivas de crecimiento más rápidas con una CAGR del 7,12% hasta 2031, respaldada por grandes volúmenes de estudiantes y la continua modernización de los exámenes digitales, incluyendo en India y China.
¿Cuál es el mayor desafío a corto plazo para los proveedores de evaluación?
El uso indebido de la inteligencia artificial generativa es el desafío a corto plazo más claro porque debilita la validez de las evaluaciones escritas tradicionales y obliga a los proveedores a rediseñar los formatos y los controles.


 Sus datos están seguros y nunca se venden ni se comparten.
