
Marktgröße und Marktanteil im Bereich Hochschulprüfungen und -bewertungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 20.85 Milliarden US-Dollar |
| Marktgröße (2031) | 27.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hochschulprüfungen und -bewertungen von Mordor Intelligence
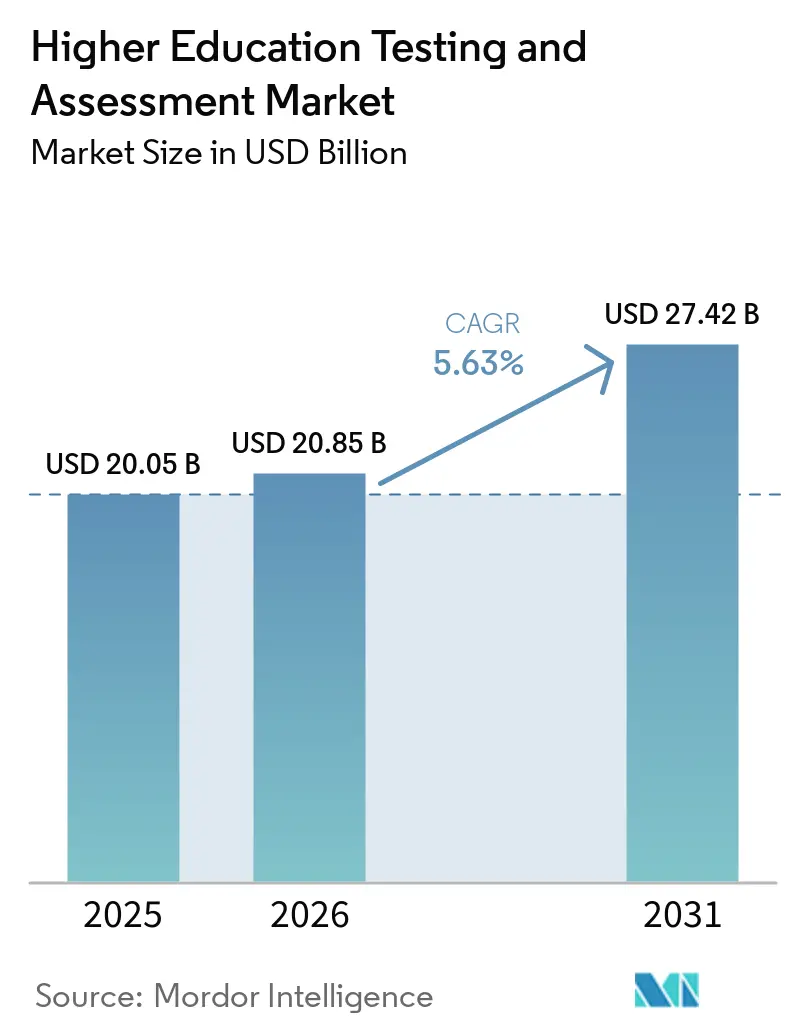
Der Markt für Hochschulprüfungen und -bewertungen wurde im Jahr 2025 auf 20,05 Milliarden USD geschätzt und wird voraussichtlich von 20,85 Milliarden USD im Jahr 2026 auf 27,42 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,63 % während des Prognosezeitraums (2026–2031). Dieser Markt wird durch den anhaltenden Übergang zu digitalen und hybriden Bereitstellungsmodellen an Universitäten, in Zertifizierungsprogrammen und berufsorientierten Lernpfaden beeinflusst. Die Nachfrage nach Bewertungssystemen, die Fähigkeiten und Kompetenzen auf eine für Arbeitgeber transparentere Weise nachweisen können, nimmt zu, was Institutionen dazu veranlasst, Beschaffungsprioritäten und den Wert von Plattformen neu zu bewerten. Künstliche Intelligenz spielt eine bedeutende Rolle bei der Testgestaltung, Bewertung, Inhaltserstellung und Prüfungssicherheit und schafft eine strategische Kluft zwischen Anbietern mit fortschrittlicher psychometrischer Technologie und solchen, die auf manuelle Prozesse angewiesen sind. Darüber hinaus erlebt der Markt wettbewerbsbedingte Verschiebungen durch Übernahmen, Partnerschaften und Plattformintegrationen, da führende Anbieter darauf abzielen, Lernen, Testen, Zertifizierung und Analytik in einem einzigen operativen Rahmen zu vereinen. Eine bemerkenswerte Herausforderung ist die Auswirkung generativer KI, die Institutionen dazu zwingt, traditionelle schriftliche und Multiple-Choice-Bewertungsformate in einem Tempo neu zu gestalten, das kleinere Anbieter und Universitäten möglicherweise nicht aufrechterhalten können[1].
Wichtigste Erkenntnisse des Berichts
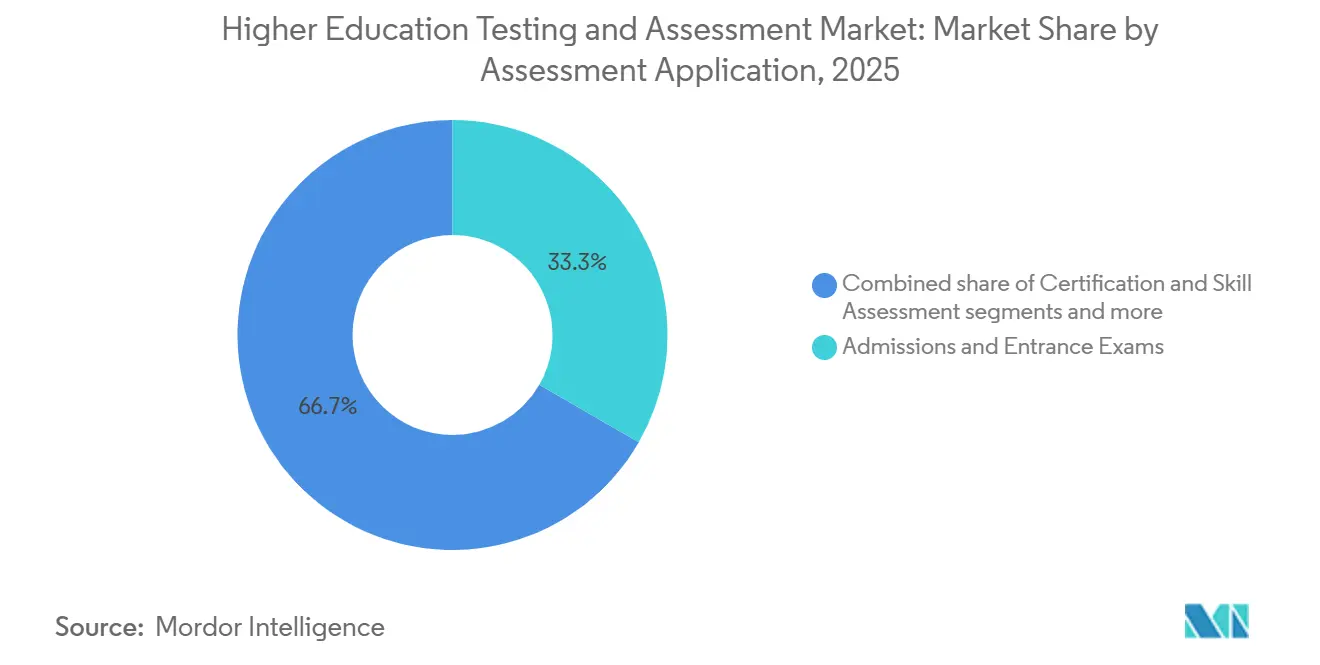
- Nach Bewertungsanwendung entfielen Zulassungs- und Aufnahmeprüfungen im Jahr 2025 auf 33,31 % des Marktes für Hochschulprüfungen und -bewertungen, während Bewertungen für kontinuierliches Lernen bis 2031 voraussichtlich mit der höchsten CAGR von 6,124 % wachsen werden.
- Nach Bereitstellungsmodus hielt computergestütztes Testen im Jahr 2025 einen Anteil von 59,7 % am Markt für Hochschulprüfungen und -bewertungen, während fernüberwachte Prüfungen bis 2031 voraussichtlich mit der höchsten CAGR von 6,85 % wachsen werden.
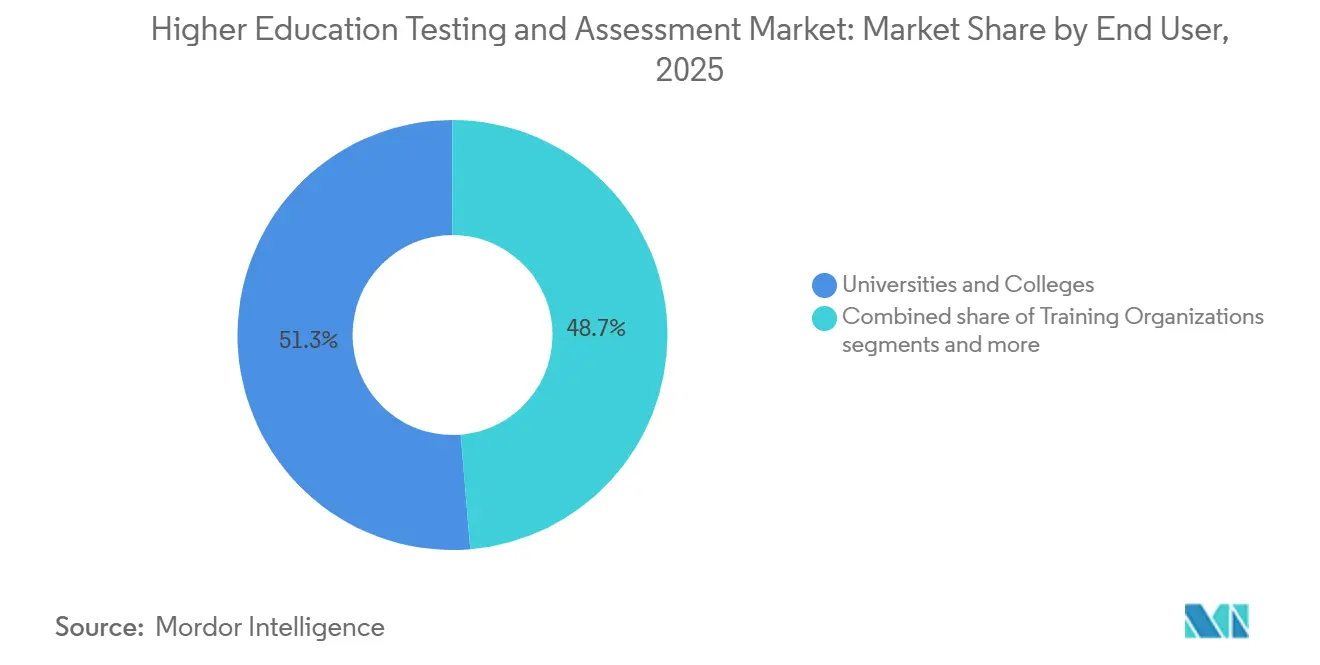
- Nach Endnutzer entfielen Universitäten und Hochschulen im Jahr 2025 auf einen Anteil von 51,32 % am Markt für Hochschulprüfungen und -bewertungen, während Zertifizierungs- und Akkreditierungsstellen die höchste CAGR von 7,35 % bis 2031 verzeichneten.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,78 % am Markt für Hochschulprüfungen und -bewertungen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit der höchsten CAGR von 7,12 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Hochschulprüfungen und -bewertungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Remote- und Hybridlernen | +0.8% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Integration von KI und maschinellem Lernen in Bewertungsabläufe | +1.2% | Global, mit früher Führungsposition in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kompetenzbasierter Zertifizierung und Kompetenztests | +0.9% | Global, mit stärkstem Momentum in Nordamerika und Asien | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu adaptivem und personalisiertem Bewertungsdesign | +0.7% | Global, mit schnellerer Einführung in digital reifen Märkten | Mittelfristig (2–4 Jahre) |
| Ausweitung von Mikrozertifikaten und stapelbaren Lernpfaden | +0.6% | Global, mit starker institutioneller Akzeptanz in Nordamerika und Ozeanien | Langfristig (≥ 4 Jahre) |
| Steigender institutioneller Bedarf an Analytik für Lernergebnisse | +0.5% | Global, insbesondere bei Universitäten und Akkreditierungsstellen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Remote- und Hybridlernen
Remote- und Hybridlernen haben den Anwendungsbereich des Marktes für Hochschulprüfungen und -bewertungen über traditionelle Campus-Umgebungen hinaus erweitert. Untersuchungen zeigten eine Veränderung der Einstellungen der Studierenden gegenüber der Fernüberwachung, mit größerer Akzeptanz aufgrund von Bequemlichkeit, obwohl Bedenken hinsichtlich Datenschutz und Vertrauen bestehen bleiben. PSI verbesserte dieses Marktsegment durch die Integration von Deepfake-Erkennung und erweiterter Identitätsverifizierung durch eine Partnerschaft mit Entrust, was betont, dass das Wachstum beim Fernprüfen durch Sicherheitsinvestitionen und nicht nur durch digitalen Zugang angetrieben wird. Die Fernbereitstellung ermöglicht es Institutionen auch, geografisch verteilte Lernende, Berufstätige und Kandidaten für Weiterbildungen zu erreichen, ohne physische Prüfungszentren zu erweitern. Dies ist besonders bedeutsam in Regionen wie Indien, wo Herausforderungen wie Skalierung, Entfernung und Prüfungslogistik weit verbreitet sind. Sichere Remote- und Hybridprüfungsformate bieten in solchen Kontexten eine wirtschaftlich tragfähige Lösung, wenn Zuverlässigkeit gewährleistet ist.
Integration von KI und maschinellem Lernen in Bewertungsabläufe
Künstliche Intelligenz verändert den Markt für Hochschulprüfungen und -bewertungen und beeinflusst sowohl die Inhaltserstellung als auch die Bereitstellungsprozesse. Prometric sicherte sich ein US-amerikanisches Patent für KI-gestützte Generierung von Prüfungsaufgaben mit seiner Plattform Finetune Generate, was die Entwicklungszeiten für Prüfungsinhalte in zertifizierungsorientierten Programmen erheblich verkürzt. Das Unternehmen führte auch Finetune Score ein, das KI und optische Zeichenerkennung nutzt, um die Bewertung komplexer, offener Antworten zu automatisieren, und demonstriert damit die Ausweitung der Bewertungsautomatisierung über Multiple-Choice-Formate hinaus. Eine globale Überprüfung durch den Digital Education Council und Pearson hob verschiedene Methoden für KI-integriertes Bewertungsdesign hervor und betonte KI-resistentes Design als wesentlich für Institutionen, die die Validität im Zeitalter der generativen KI aufrechterhalten wollen[2]. Der Markt ist zunehmend gespalten zwischen Anbietern mit proprietären psychometrischen KI-Fähigkeiten und solchen, die auf langsamere, manuelle Aufgabenbank-Workflows angewiesen sind, was sich voraussichtlich auf Produktgeschwindigkeit, Preisgestaltung und Wettbewerbspositionierung auswirken wird.
Steigende Nachfrage nach kompetenzbasierter Zertifizierung und Kompetenztests
Der Markt für Hochschulprüfungen und -bewertungen wird durch die Arbeitgebernachfrage nach Zertifikaten beeinflusst, die Fähigkeiten und nicht nur akademische Qualifikationen nachweisen. Ein Bericht der Lumina Foundation hob hervor, dass die meisten globalen Arbeitgeber kompetenzbasierte Einstellungspraktiken einführten oder erkundeten, wobei viele den Wert von Mikrozertifikaten bei der Stärkung von Bewerbungen anerkannten. ETS unterstrich diesen Trend durch die Ankündigung des Khan TED Institute in Partnerschaft mit Khan Academy und TED. Dieses Programm betont kompetenzbasiertes Lernen und priorisiert Fortschritt und Erschwinglichkeit gegenüber traditioneller Präsenzzeit. Die Verlagerung bei Kaufentscheidungen für Bewertungstools bewegt sich weg von der Priorisierung des Zulassungsvolumens hin zur Ausrichtung auf die Relevanz für den Arbeitsmarkt, insbesondere für Programme, die auf die Verbesserung der Beschäftigungsfähigkeit abzielen. In großen Bildungssystemen wie Indien unterstützt dieser Übergang digitale Bewertungsformate, die angewandte Fähigkeiten bei großen Kandidatenpools effizient bewerten und gleichzeitig administrative Herausforderungen minimieren[3].
Verlagerung hin zu adaptivem und personalisiertem Bewertungsdesign
Adaptive Bewertung verändert den Markt für Hochschulprüfungen und -bewertungen, indem sie die Schwierigkeit der Fragen, den Lernfortschritt und die Interpretation der Ergebnisse besser aufeinander abstimmt. ACT führte ein verbessertes Format ein, um mehr Flexibilität in den Bereichen Naturwissenschaften und Schreiben zu bieten und damit dem institutionellen Bedarf nach gezielteren Bewertungsstrukturen gerecht zu werden. Eine Überprüfung durch den Digital Education Council und Pearson hob hervor, dass Institutionen Bewertungen neu gestalten, um sie an die Validität im KI-Zeitalter anzupassen, wobei der Fokus auf personalisierten, designresponsiven Ansätzen statt auf traditionellen, einheitlichen Formaten liegt. Offizielle Daten zeigten, dass adaptive mehrstufige Lernmodelle die Vorhersagegenauigkeit im Vergleich zu globalen Baselines verbesserten, was die pädagogischen Vorteile responsiver Bewertungsrahmen unterstreicht. Der Markt verlagert sich von standardisierten Bewertungsmodellen hin zu Systemen, die Tempo, Feedback und Leistungstransparenz personalisieren und dabei die Vergleichbarkeit aufrechterhalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheits- und Datenschutzrisiken für Studierende | -0.5% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Durch generative KI ermöglichtes akademisches Fehlverhalten | -0.6% | Global, mit höherem Risiko in Remote- und Hybridbereitstellungsumgebungen | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für sichere digitale Prüfungsinfrastruktur | -0.4% | Schwellenmärkte und kleinere Institutionen weltweit | Mittelfristig (2–4 Jahre) |
| Widerstand gegen Veränderungen in traditionellen akademischen Bewertungsmodellen | -0.3% | Global, am stärksten in etablierten Universitätssystemen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch generative KI ermöglichtes akademisches Fehlverhalten
Generative KI stellt eine erhebliche Herausforderung für den Markt für Hochschulprüfungen und -bewertungen dar, indem sie die Glaubwürdigkeit traditioneller schriftlicher Prüfungen untergräbt. Forscher der Cornell University betonten den dringenden Reformbedarf und verknüpften den Missbrauch generativer KI bei Kursbewertungen mit Bedenken hinsichtlich der Glaubwürdigkeit von Hochschulzeugnissen. Eine im International Journal for Educational Integrity veröffentlichte Studie ergab, dass wichtige KI-Erkennungstools unzuverlässig bei der Identifizierung hybrider menschlich-KI-Urheberschaft sind, einem häufigen Betrugsschema in realen Szenarien. Dieser Befund unterstreicht die Grenzen des ausschließlichen Vertrauens auf Erkennungstools. Institutionen werden zunehmend gezwungen, alternative Bewertungsmethoden einzuführen, wie mündliche Verteidigungen, Live-Aufführungen, Simulationen oder portfoliobasierte Bewertungen. Diese Formate sind besser geeignet, den durch generative KI entstehenden Herausforderungen zu begegnen. Folglich wird erwartet, dass der Markt Anbieter bevorzugt, die Lösungen zur Unterstützung KI-resistenter Bewertungsmethoden anbieten, gegenüber solchen, die sich auf traditionelle Multiple-Choice- oder unbeaufsichtigte Aufsatzmodelle konzentrieren.
Cybersicherheits- und Datenschutzrisiken für Studierende
Cybersicherheitsrisiken hemmen das Wachstum des Marktes für Hochschulprüfungen und -bewertungen, da Bewertungsabläufe auf Identitätsdaten, Videostreams, Ergebnisaufzeichnungen und integrierte Lernplattformen angewiesen sind. Offizielle Daten zeigen, dass Deepfake-Identitätsbetrugsversuche häufig während Fernprüfungssitzungen auftreten, mit einem bemerkenswerten Anstieg digitaler Dokumentenfälschungen in den letzten Jahren. Um diesen Herausforderungen zu begegnen, ging PSI eine Partnerschaft mit Entrust ein, um Sicherheitsmaßnahmen zu verbessern, und führte später Test Security as a Service ein, was die wachsende Bedeutung von Betrugsbekämpfungskontrollen als Kernkomponente der Prüfungsbereitstellung unterstreicht. Sowohl für globale als auch für Indien-bezogene Einsätze erhöhen strengere Datenverwaltungs- und Identitätssicherungsanforderungen die Beschaffungskomplexität und begünstigen Anbieter mit geprüften Sicherheitsfähigkeiten. Dieser Trend wird voraussichtlich anhalten, da Institutionen vor Herausforderungen bei der Skalierung digitaler Prüfungen ohne starkes Vertrauen in Datenschutz, Authentifizierung und Reaktionsmechanismen bei Datenschutzverletzungen stehen[4].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bewertungsanwendung: Zulassungsprüfungen sichern das Volumen, kontinuierliches Lernen definiert künftige Umsätze
Zulassungs- und Aufnahmeprüfungen hielten im Jahr 2025 einen Anteil von 33,31 % am Markt für Hochschulprüfungen und -bewertungen und waren damit der größte Anwendungsbereich nach Ausgaben und institutioneller Bedeutung. Dieses Segment wird durch etablierte Tests wie den SAT und ACT in Nordamerika, den GRE für Graduiertenzulassungen sowie nationale Rahmenwerke in Indien, China, Japan und Südkorea angetrieben, was langjährige Käuferbeziehungen und Betriebsgeschichten widerspiegelt. ACT führte 2025 ein verbessertes Format mit optionalen Naturwissenschafts- und Schreibabschnitten ein und passte sich damit dem institutionellen Bedarf nach Flexibilität und gezielter Bewertung an. Zertifizierungs- und Kompetenzbewertungen sowie Einstufungs- und Diagnosetests erweitern weiterhin den Umfang des Segments, da Bewertungen zunehmend auf Beschäftigungsfähigkeit und Bereitschaft statt ausschließlich auf Zugangsentscheidungen ausgerichtet sind. Zulassungsprüfungen bleiben zentral für das Branchenvolumen, aber ihre künftige Relevanz hängt davon ab, die akademische Auswahl mit sich entwickelnden Kompetenz- und Ergebniserwartungen in Einklang zu bringen.
Bewertungen für kontinuierliches Lernen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,12 % wachsen, was die Verlagerung des Marktes hin zu Bewertungen widerspiegelt, die in die gesamte Lernreise integriert sind. Eine Studie aus dem Jahr 2026 zeigte, dass adaptive mehrstufige Lernmodelle die Vorhersageleistung um 18,6 % verbesserten, was die Vorteile einer kontinuierlichen, datengesteuerten Leistungsmessung gegenüber abschließenden Tests unterstreicht. Dieses Segment verlagert die Anbietereinnahmen von einmaligen Prüfungen hin zu wiederkehrenden, lehrplangebundenen Anwendungen, die über Kurse und Programme skalierbar sind. Es richtet sich an berufsorientierte und Mikrozertifikat-Pfade, die wiederholte Fortschrittsnachweise erfordern. Kontinuierliche Bewertung fördert die Plattformbindung, wiederkehrende Softwarenachfrage und den Wert von Lehranalytik in der Branche.


Nach Bereitstellungsmodus: Computergestütztes Testen führt bei der Skalierung, fernüberwachte Prüfungen stören durch Wachstum
Computergestütztes Testen (CBT) machte im Jahr 2025 59,74 % des Marktes für Hochschulprüfungen und -bewertungen aus und spiegelt seine Dominanz bei der sicheren digitalen Bereitstellung wider. Diese Position ergibt sich aus Investitionen in die Infrastruktur von Prüfungszentren, etablierten psychometrischen Praktiken und dem Bedarf an überwachten Umgebungen bei medizinischen Zulassungen, juristischen Prüfungen und Berufszertifizierungen. Papierbasierte Tests nehmen weiterhin ab, bleiben aber in Bereichen mit begrenzter digitaler Infrastruktur oder dort relevant, wo Vorschriften traditionelle Methoden bevorzugen. Computergestütztes Testen bleibt aufgrund seiner Skalierbarkeit, Kontrolle und rechtlichen Vertretbarkeit unverzichtbar, die die Fernbereitstellung bei hochriskanten Anwendungen noch nicht vollständig erreicht hat. In Märkten wie Indien beginnen Übergänge von Papier zu Digital oft mit computergestütztem Testen, bevor zu groß angelegten Fernprüfungen übergegangen wird.
Fernüberwachte Prüfungen sind der am schnellsten wachsende Bereitstellungsmodus mit einer CAGR von 6,85 % von 2026 bis 2031 und treiben die Expansion der Bereitstellungsarchitektur voran. PSI verbesserte dieses Segment im Jahr 2024 durch seine Entrust-Partnerschaft mit Fokus auf Deepfake-Erkennung und erweiterter Ausweisverifizierung, was die Bedeutung von Vertrauenskontrollen unterstreicht. Die Einführung von Test Security as a Service im Jahr 2025 führte modulare Sicherheitsfunktionen wie Verhaltensanalytik und KI-generierte Antworterkennung ein und entwickelte die Fernüberwachung zu einem umfassenden Prüfungsintegritätsmodell weiter. Dieses Segment gewinnt Marktanteile, indem es physische Kapazitätsengpässe behebt und verteilte Lernende unterstützt, obwohl es Herausforderungen bei Datenschutz, Identitätsverifizierung und Validität gegenübersteht. Anbieter, die Skalierbarkeit mit robuster Betrugsprävention, menschlicher Aufsicht und zuverlässigen Kandidatenerfahrungen kombinieren, werden im Markt für Hochschulprüfungen und -bewertungen wahrscheinlich erfolgreich sein.
Nach Endnutzer: Universitäten treiben das Volumen, Zertifizierungsstellen beschleunigen das Wachstum
Universitäten und Hochschulen repräsentierten im Jahr 2025 51,32 % der Endnutzernachfrage und waren damit die größten Käufer im Markt für Hochschulprüfungen und -bewertungen. Ihre Ausgaben umfassen akademische Bewertungssoftware, kursbezogene Bewertungstools, Zulassungsprüfungsschnittstellen und hochvolumige Prüfungsplattformen, die in institutionelle Abläufe integriert sind. Dieses Segment bleibt kritisch, da Universitäten die größte Basis an Lernenden, Bewertungen und zertifizierungsverleihenden Strukturen verwalten. Die Beschaffung in diesem Kanal schreitet jedoch langsam voran, bedingt durch Fakultätsverwaltung, komplexe Technologieintegration und akkreditierungsbezogene Überprüfungszyklen. Während Universitäten die größte Umsatzbasis generieren, ist ihr Produkteinführungszyklus langsamer.
Zertifizierungs- und Akkreditierungsstellen sind die am schnellsten wachsende Endnutzerkategorie mit einer prognostizierten CAGR von 7,35 % von 2026 bis 2031. Dieses Wachstum spiegelt ihre starke Verbindung zu Arbeitsmarktergebnissen und berufsbezogener Validierung wider. ETS übernahm PSI im Januar 2024 und bildete ein Netzwerk, das jährlich fast 50 Millionen Tests in über 200 Ländern und Territorien durchführt. Diese Käufer nehmen Produkte schneller an als Universitäten, da Kompetenztests mit Beschäftigungsfähigkeit, Compliance und Kandidatendurchsatz statt mit akademischer Verwaltung verbunden sind. Bildungsorganisationen bedienen Branchen wie Gesundheitswesen, Technologie und Finanzdienstleistungen, wo Kompetenznachweise entscheidend sind. Im Markt für Hochschulprüfungen und -bewertungen sind Anbieter, die über die Universitätsbeschaffung hinaus diversifizieren, besser positioniert, um schnelleres Wachstum zu erzielen und reaktionsfähigere Produktfinanzierung zu sichern.
Geografische Analyse
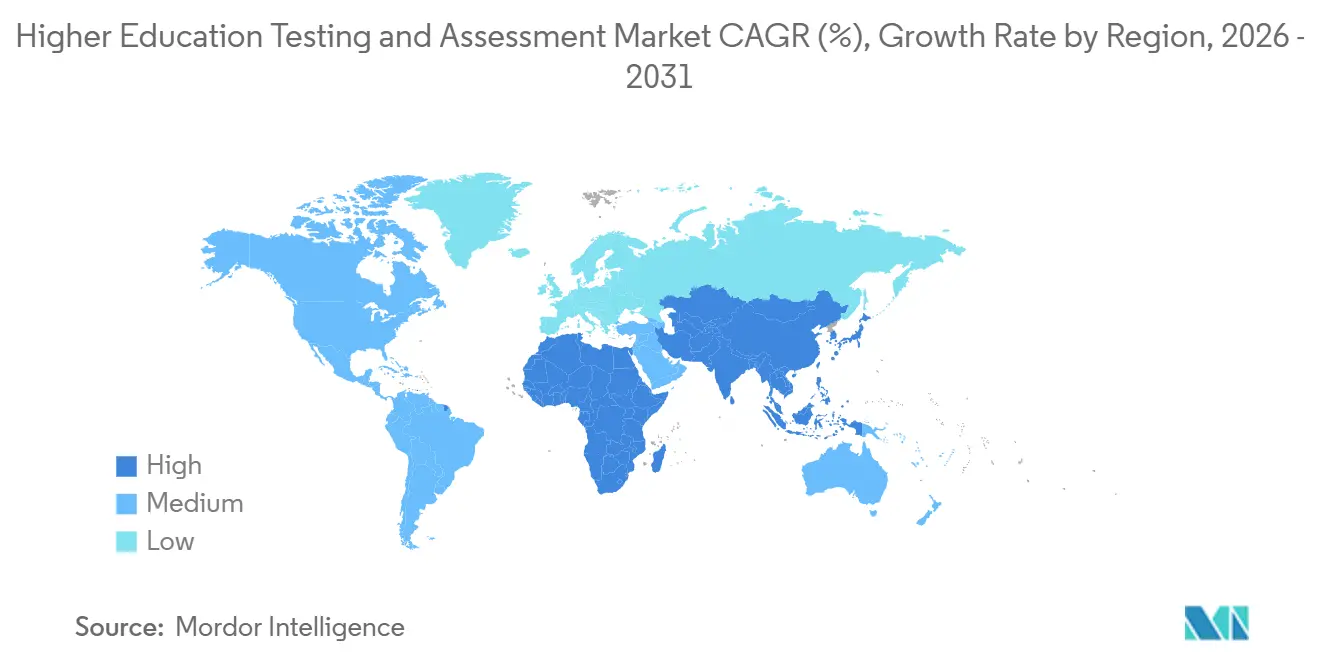
Nordamerika hielt im Jahr 2025 einen Anteil von 35,78 % an der Marktgröße und wird voraussichtlich bis 2031 mit einer CAGR von 5,8 % wachsen und seine führende Position nach Umsatz behalten. Die Region profitiert von etablierter Infrastruktur, erheblichen digitalen Ausgaben und starken Ökosystemen für Zertifizierung, Akkreditierung und Zulassungsprüfungen. College Board erweiterte seine Rolle durch die Übernahme von Campus Sonar im Jahr 2026 und betonte die Bedeutung von Rekrutierungsintelligenz und Datendiensten. ACT wurde nach seiner Übernahme durch Nexus Capital im Jahr 2024 umstrukturiert und führte strategische Änderungen ein. Kanada und Mexiko tragen zur Nachfrage nach zweisprachigen und multikulturellen Bewertungen bei und ergänzen den reifen Markt der Region.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,12 % wachsen, angetrieben von Indien und China, die große Lernendenpopulationen mit steigender Nachfrage nach skalierbaren und sicheren Bewertungen verbinden. Südasien steht vor Infrastruktur- und digitalen Kompetenzlücken, die Chancen für Anbieter schaffen, die abgestufte Bereitstellungsmodelle anbieten. In Indien werden operative Zuverlässigkeit und Prüfungsintegrität gegenüber Funktionsbreite priorisiert.
Europa wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,4 % wachsen, wobei das Vereinigte Königreich und Deutschland bei KI-gestützten Bewertungen voranschreiten, während BENELUX- und nordische Länder KI-resistente Prüfungsdesigns erkunden. Regulatorische Disziplin und institutionelle Innovation machen Europa zu einem wichtigen Markt. Der Nahe Osten und Afrika zeigen unterschiedliche Wachstumsraten. Golfmärkte wie die Vereinigten Arabischen Emirate und Saudi-Arabien treiben die Nachfrage nach digitalen Bewertungen an, die an internationalen Standards ausgerichtet sind, während Subsahara-Afrika durch die Einführung von Online-Zertifizierungen wächst. Anbieter, die sichere und flexible Lösungen anbieten, sind in diesen Regionen besser positioniert.

Wettbewerbslandschaft
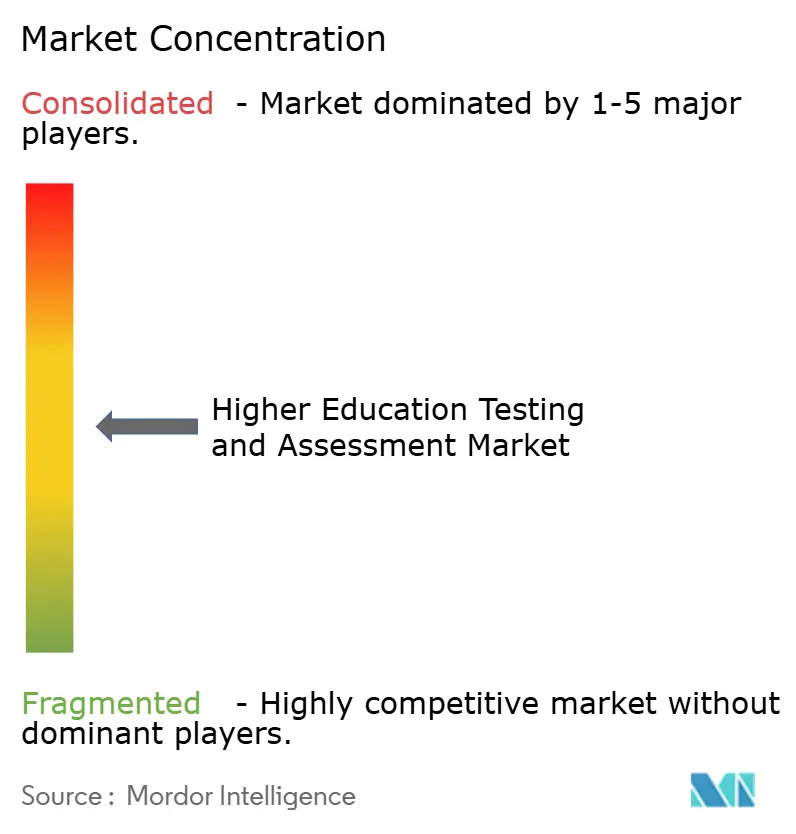
Der Markt für Hochschulprüfungen und -bewertungen ist mäßig fragmentiert, wobei Unternehmen sich auf die Entwicklung von Ökosystemen statt auf eigenständige Produkteinführungen konzentrieren. Wichtige Akteure wie Pearson, ETS, McGraw-Hill, College Board und ACT sind prominent, aber kein einzelnes Unternehmen dominiert die globalen Ausgaben. Pearson hat Partnerschaften mit großen Technologieunternehmen geschlossen und Bewertungstools mit KI-, Cloud- und Lern-Ökosystemen für die Belegschaft integriert. Diese Verlagerung spiegelt einen Trend zur Verbindung von Bewertungsressourcen mit breiteren Plattformen wider und fördert die Integration über Lernen, Zertifizierung, Analytik und betriebliche Weiterqualifizierung hinweg.
ETS hat seine Marktpräsenz durch Übernahmen und Investitionen ausgebaut. Die Übernahme von PSI schuf ein umfassendes Prüfungsnetzwerk mit Fokus auf Kompetenztests und Zertifizierung für die Belegschaft. Investitionen in Memorang und Impacter Pathway zeigen Interesse an Kompetenzanalytik und KI-gestützter Vorbereitung. Prometric hat geistiges Eigentum bei der KI-basierten Inhaltsgenerierung und Bewertung entwickelt, was Zertifizierungsstellen anspricht, die schnellere Aufgabenentwicklungszyklen benötigen. Diese Strategien unterstreichen die Bedeutung von Skalierung und technologischer Kontrolle über Validität, Sicherheit und Workflow-Effizienz.
Chancen bei KI-nativer Aufgabengenerierung, blockchain-basierter Zertifikatsverifizierung und simulationsbasierter Bewertung adressieren Herausforderungen im Zusammenhang mit Geschwindigkeit, Vertrauen und Validität. Ein Prototyp für blockchain-gestützte Abschlussverifizierung demonstrierte praktische Lösungen für Zertifikatsbetrug. Kleinere Spezialisten wie Questionmark und TestReach behalten starke Positionen in Nischensegmenten bei und priorisieren Fokus und Servicequalität. Größere Anbieter erhöhen Eintrittsbarrieren durch Investitionen in KI, Sicherheit und integrierte Servicemodelle. Es wird erwartet, dass der Markt fragmentiert bleibt, wobei technologisch fortgeschrittene Anbieter einen wachsenden Anteil am Wert erfassen.
Marktführer im Bereich Hochschulprüfungen und -bewertungen
-
Pearson plc
-
Educational Testing Service
-
McGraw Hill LLC
-
College Board
-
ACT, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: ETS Capital investierte in Impacter Pathway, ein Unternehmen für Analytik menschlicher Kompetenzen im K–12-Bereich, das die Messung von Verhaltens- und dauerhaften Kompetenzen als Kategorie bei hochriskanten Bildungsbewertungen unterstützt und das ETS-Portfolio über traditionelle kognitive Tests hinaus erweitert.
- Mai 2026: Cognia fusionierte mit EL Education und kombinierte Akkreditierungsdienstleistungen mit einem Lehrplan für englische Sprachkünste. Die Organisation bedient nun 40.000 Schulen in über 100 Ländern und entwickelt sich von einem traditionellen Akkreditierer zu einem umfassenden Anbieter von Lernergebnissen.
- Mai 2026: Pearson führte KI-Lernmodule für Hochschul- und Universitätsstudierende in über 20 Disziplinen ein. Diese Module adressieren die KI-Bereitschaftslücke zwischen Hochschulbildung und dem Arbeitsplatz und sind international über MyLab und Mastering verfügbar.
- April 2026: College Board übernahm Campus Sonar, ein Hochschulberatungsunternehmen, das auf nahezu Echtzeit-Einschreibungsintelligenz spezialisiert ist, um die Rekrutierungsanalytik für institutionelle Partner zu stärken.


Globaler Berichtsumfang für den Markt für Hochschulprüfungen und -bewertungen
| Zulassungs- und Aufnahmeprüfungen |
| Kursbewertung und akademische Benotung |
| Zertifizierungs- und Kompetenzbewertung |
| Einstufungs- und Diagnosetests |
| Bewertungen für kontinuierliches Lernen |
| Computergestütztes Testen (CBT) |
| Papierbasiertes Testen |
| Fernüberwachte Prüfungen |
| Universitäten und Hochschulen |
| Bildungsorganisationen |
| Zertifizierungs- und Akkreditierungsstellen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Bewertungsanwendung | Zulassungs- und Aufnahmeprüfungen | |
| Kursbewertung und akademische Benotung | ||
| Zertifizierungs- und Kompetenzbewertung | ||
| Einstufungs- und Diagnosetests | ||
| Bewertungen für kontinuierliches Lernen | ||
| Nach Bereitstellungsmodus | Computergestütztes Testen (CBT) | |
| Papierbasiertes Testen | ||
| Fernüberwachte Prüfungen | ||
| Nach Endnutzer | Universitäten und Hochschulen | |
| Bildungsorganisationen | ||
| Zertifizierungs- und Akkreditierungsstellen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Wertprognose für 2031 im Bereich Hochschulprüfungen und -bewertungen?
Der Sektor wird voraussichtlich bis 2031 einen Wert von 27,42 Milliarden USD erreichen, gegenüber 20,85 Milliarden USD im Jahr 2026, mit einer CAGR von 5,63 % über 2026–2031.
Welches Anwendungssegment ist derzeit das größte?
Zulassungs- und Aufnahmeprüfungen führten im Jahr 2025 mit einem Anteil von 33,31 %, was zeigt, dass institutionelle Zugangskontrolle nach wie vor einen großen Anteil der Ausgaben ausmacht.
Welches Bereitstellungsmodell wächst am schnellsten?
Fernüberwachte Prüfungen sind der am schnellsten wachsende Bereitstellungsmodus mit einer prognostizierten CAGR von 6,85 % bis 2031, unterstützt durch eine breitere Einführung des Hybridlernens und stärkere Sicherheitstools.
Warum wachsen Zertifizierungsstellen schneller als Universitäten?
Zertifizierungs- und Akkreditierungsstellen werden voraussichtlich mit einer CAGR von 7,35 % wachsen, da ihre Bewertungen zunehmend mit Arbeitsmarktergebnissen und Kompetenzvalidierung verbunden sind.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum hat die schnellsten Wachstumsaussichten mit einer CAGR von 7,12 % bis 2031, unterstützt durch große Studierendenzahlen und die fortschreitende Digitalisierung von Prüfungen, auch in Indien und China.
Was ist die größte kurzfristige Herausforderung für Bewertungsanbieter?
Der Missbrauch generativer KI ist die deutlichste kurzfristige Herausforderung, da er die Validität traditioneller schriftlicher Bewertungen schwächt und Anbieter zwingt, Formate und Kontrollen neu zu gestalten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
