
ヘリコプターサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
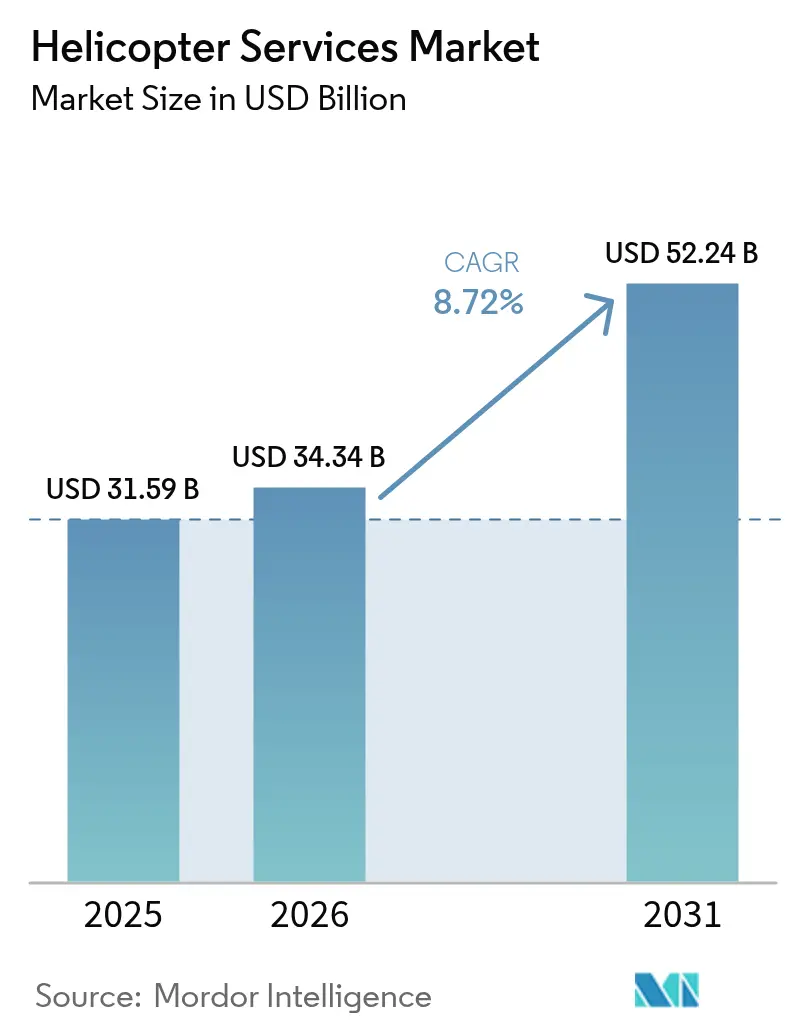
| 市場規模 (2026) | 34.34 十億米ドル |
| 市場規模 (2031) | 52.24 十億米ドル |
| Growth Rate (2026 - 2031) | 8.72 % |
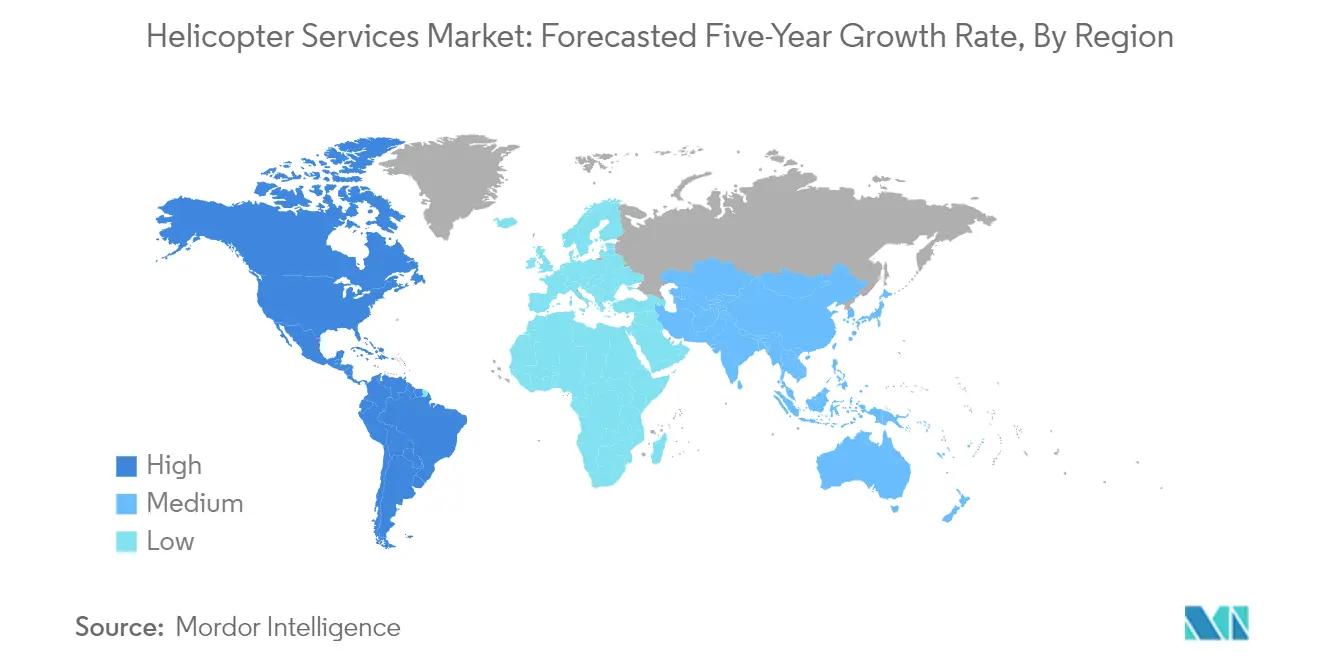
| 最も急速に成長している市場 | ラテンアメリカ |
| 最大市場 | 北米 |
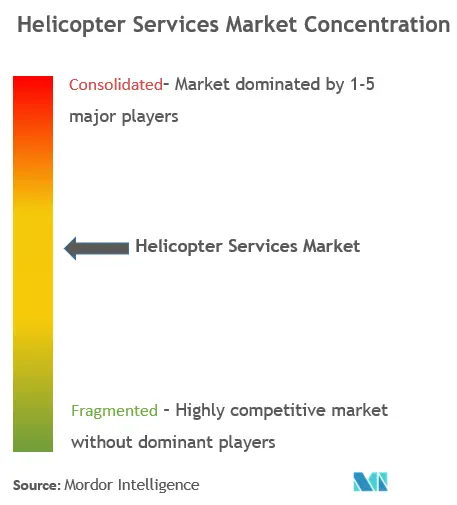
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘリコプターサービス市場分析
2026年のヘリコプターサービス市場規模は340億3,400万米ドルと推定され、2025年の319億5,900万米ドルから成長し、2031年には522億4,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率8.72%で成長します。
ヘリコプターサービス業界は、技術的進歩と市場ダイナミクスの変化によって大きな変革を経験しています。この分野では大規模な機体近代化の取り組みが見られ、オペレーターは高度なアビオニクスシステム、強化された安全機能、より燃料効率の高いヘリコプターの採用を積極的に進めています。この進化は現在の世界的な機体構成に反映されており、最先端の医療設備と高度な生命維持システムを備えた4,871機の専用航空救急ヘリコプターが含まれています。次世代ヘリコプターアビオニクス、制御・表示ユニット、および新しい端末情報システムの統合は、市場での競争優位性を維持しようとするオペレーターにとって最重要課題となっています。
業界は、特にオフショア風力分野において、持続可能なエネルギープロジェクトへの顕著なシフトを目撃しています。風力発電所の建設、保守、および乗組員移送業務において、ヘリコプター輸送の重要性が高まっており、特に風力発電所がより深い沖合へと移動するにつれてその傾向が顕著です。このトレンドは、現在世界で7,122機のヘリコプターを保有し、さまざまな産業・商業用途に対応している商業ヘリコプターおよびビジネス航空セグメントで特に顕著です。オフショア風力プロジェクトの拡大により、ヘリコプターオペレーターが従来の石油・ガス支援業務を超えてサービス提供を多様化する新たな機会が生まれています。
業界における重要な発展として、都市型航空モビリティの概念の台頭と、従来のヘリコプターサービスへの潜在的な影響が挙げられます。ヘリコプターサービス分野は、発展途上の都市型航空モビリティ(UAM)分野の主要な推進力であり続けていますが、オペレーターはこれらの進化する市場ニーズに対応するためにビジネスモデルを積極的に適応させています。現在世界で11,037機以上のヘリコプターを運航しているレジャーチャーターセグメントは、これらの技術的移行の中で市場の関連性を維持するための革新的なサービス提供の開発に特に注力しています。
業界は特定の用途において無人航空機(UAV)からの競争激化に直面しており、ヘリコプターオペレーターは自社の能力が依然として比類ない専門サービスに注力するよう促されています。世界で約1,358機の専用貨物輸送ヘリコプターに支えられた貨物輸送セグメントは、専門的な物流業務におけるヘリコプター物流の独自の価値提案を引き続き実証しています。オペレーターは、特にドローン運用が規制上または技術上の制限に直面する地域において、困難な環境での複雑なミッションを処理する能力を強調することでこの課題に対応しています。この戦略的ポジショニングは、進化する技術的環境に適応しながら、高付加価値の専門業務においてヘリコプターサービス業界の競争優位性を維持するのに役立っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
旅行・観光業界の回復見通し
世界のヘリコプターサービス業界は、旅行・観光分野の力強い回復、特にレジャーチャーターおよびビジネス旅行セグメントに牽引されて大幅な成長を遂げています。企業の拡大、会議・インセンティブ・コンベンション・イベント(MICE)セグメント開発に向けた政府の取り組みの急増、および新興市場における企業成長が、ヘリコプターサービス提供者にとって大きな機会を生み出しています。これらの要因は、世界的に可処分所得が増加していることによって補完されており、より多くの旅行者がレジャーおよびビジネス目的のヘリコプター観光などのプレミアム輸送手段を選択できるようになっています。
業界では、企業がバーチャル会議から対面での交流へとシフトするにつれて、空中観光、観光関連チャーターサービス、および法人旅行ソリューションへの需要が高まっています。ヘリコプターオペレーターはこのトレンドを活用するためにサービス提供を拡大しており、各社はヘリコプター観光パッケージや法人チャーターサービスなどの革新的なソリューションを導入しています。例えば、ヘリコプターツアーオペレーターは現在、短い市内ツアーから複数目的地への長期体験まで多様なパッケージを提供しており、ユニークでプレミアムな旅行体験への高まる需要に応えています。
災害発生頻度の増加と迅速な緊急対応ニーズの高まり
自然災害の頻度と強度の増加、および迅速なヘリコプター緊急サービスへの高まるニーズが、世界的にヘリコプター医療サービスへの需要を大幅に押し上げています。このトレンドは、緊急医療サービス分野における最近の動向によって裏付けられています。例えば、2023年11月にノルウェー航空救急がデンマークでの緊急医療ミッション向けにAirbusに3機のH135と2機の5枚ブレードH145の契約を授与したこと、また2023年12月にGama Aviationが4機のAirbus H145ヘリコプターを対象とした7,000万米ドルの契約を含む航空救急医療サービス(HEMS)を開始したことが、緊急対応能力への投資の増加を示しています。
ヘリコプター緊急医療サービス分野では大幅な技術的進歩が見られ、最新の航空機には高度な医療機器が搭載され、熟練した医療クルーが配置されています。2019年から2023年にかけて、世界各地でさまざまな緊急・医療サービスに約268機のヘリコプターが配備されており、航空医療輸送の重要性の高まりが浮き彫りになっています。ヘリコプターが遠隔地にアクセスし、対応時間を短縮し、搬送中に重篤な患者に対応できる能力は、特に困難な地形や地上インフラが限られた地域において、現代の緊急対応システムの不可欠な要素となっています。
より深いオフショア掘削活動の成長
掘削活動がより深い海域や遠隔地へと拡大していることが、エネルギー分野におけるオフショアヘリコプターサービスへの大きな需要を生み出しています。石油・ガス会社が新たな埋蔵量を求めてより深いオフショア地域へと移行するにつれて、乗組員交代、機器輸送、および緊急対応のための信頼性の高いヘリコプター輸送サービスへのニーズが大幅に増加しています。このトレンドは、従来の浅海資源が枯渇しつつある地域で特に顕著であり、探鉱・生産活動がより困難な深海環境へと押し進められています。
オフショア風力エネルギープロジェクトへのオフショアヘリコプターサービスの統合も、市場の重要な推進力として台頭しています。これは、2022年4月にHeliService International Inc.がOrstedおよびEversourceから米国北東部のオフショア風力プロジェクトにおけるヘリコプター乗組員交代業務の契約を受注し、Leonardo AW169ヘリコプターを活用したことに例示されています。再生可能エネルギー源、特にオフショア風力発電所への注目の高まりが、ヘリコプターサービス提供者に新たな機会を生み出しています。これらの設備は定期的なメンテナンス、乗組員移送、および緊急対応能力を必要とし、しばしば陸地から遠く離れた困難な海洋環境での対応が求められます。
セグメント分析:用途
ヘリコプターサービス市場における航空救急セグメント
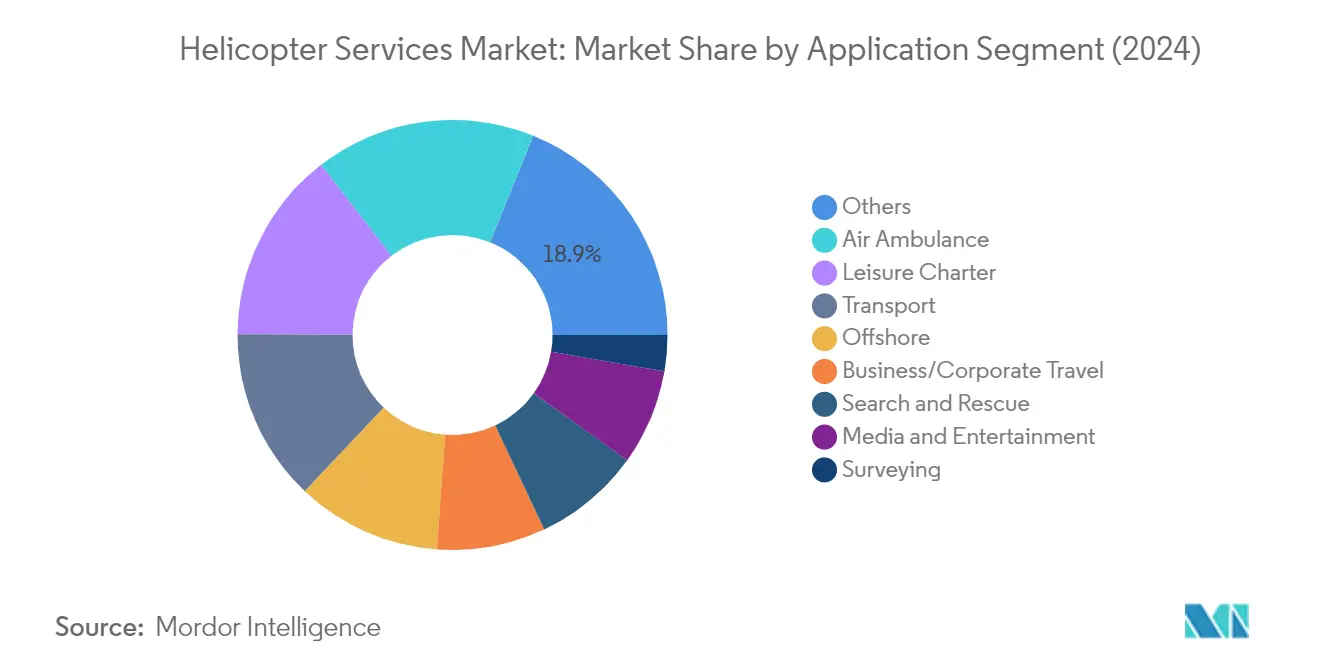
航空救急セグメントは、ヘリコプター医療サービス市場において支配的な勢力として台頭しており、2025年に約16.92%の市場シェアを占めています。このセグメントの優位性は、改善された緊急医療サービスへの需要の増加と、世界的なヘリコプター医療サービスの採用拡大によって牽引されています。現在の航空救急ヘリコプターの機体数は4,871機であり、北米と欧州が最も多くの航空救急ヘリコプターを保有する地域となっています。このセグメントの成長は、航空救急施設に対する保険適用範囲の拡大と、緊急医療基準の向上に向けた政府の取り組みの強化によってさらに支えられています。また、アジア太平洋地域では、高度な医療インフラの採用拡大と、迅速な緊急対応能力を必要とする総合病院の増加により、着実な成長が見られます。
ヘリコプターサービス市場におけるレジャーチャーターセグメント
レジャーチャーターセグメントは、ヘリコプターチャーター市場において目覚ましい成長を遂げており、2026年〜2031年にかけて約22.15%の成長が見込まれています。この例外的な成長は、中間層の一人当たり所得水準の向上、新興市場におけるより良いインフラの整備、低コストの会員プログラムの導入、およびチャーター会社の小規模市場への普及など、複数の要因によって牽引されています。このセグメントの拡大は、中国、オセアニア、および東南アジア諸国からの大きな需要により急速なペースで成長しているアジア太平洋地域で特に顕著です。チャーターサービス提供者は、成長機会を活用するために新興市場での事業を積極的に拡大しており、専任のリレーションシップマネージャーとカスタマイズされたアメニティを備えたエンドツーエンドのパーソナライズされた航空チャーターサービスなどの革新的なサービスを導入しています。
用途セグメンテーションにおける残りのセグメント
ヘリコプターサービス市場には、ビジネス・法人旅行、捜索救助、輸送、メディア・エンターテインメント、測量、およびオフショア業務を含む他のいくつかの重要なセグメントが含まれています。ビジネス・法人旅行セグメントは富裕層の個人や企業にサービスを提供し、捜索救助業務は緊急対応と災害管理に注力しています。輸送セグメントは貨物輸送業者や定期輸送サービスに対応し、メディア・エンターテインメントは映画・放送業界にサービスを提供しています。測量セグメントは空中マッピングおよび検査サービスを専門とし、オフショアセグメントは主に石油・ガス探鉱活動を支援しています。これらの各セグメントは、特定の業界ニーズに対応し、それぞれの市場ダイナミクスに基づいて安定した成長軌道を維持することで、市場の多様性に独自の貢献をしています。
ヘリコプターサービス市場の地域セグメント分析
北米ヘリコプターサービス市場
北米は成熟したヘリコプターサービス市場を形成しており、高度なインフラと救急医療サービス、オフショア業務、企業輸送など多様な用途を特徴としている。米国とカナダがこの地域市場の中核を担い、両国とも高度に整備されたヘリポートネットワークと包括的な規制枠組みを維持している。同地域は主要なヘリコプターサービス事業者の強固な存在感と、救急医療サービスからオフショア石油・ガス業務に至る幅広いセクターでの広範な活用から恩恵を受けている。
米国は2025年において約76.55%の市場シェアを占め、北米ヘリコプターサービス市場を支配している。同国は地域内で最大規模の救急医療サービス用ヘリコプターおよび企業用航空機のフリートを維持している。市場は特にオフショア業務向けのメキシコ湾岸地域や、企業輸送向けの主要都市圏において強固な基盤を持つ。同国の堅牢なインフラには多数のヘリポート、整備施設、訓練センターが含まれており、航空救急業務から企業輸送まで幅広いサービスを支えている。
カナダは北米において最も成長の速い市場として台頭しており、2026年から2031年にかけて約12.54%の成長率が見込まれている。同国の広大な地理的広がりと遠隔地の存在が、地上輸送手段が限られる地域を中心にヘリコプターサービスへの旺盛な需要を生み出している。カナダの事業者は、成長するオフショアネルギーセクター、救急医療サービス、資源探査活動に対応するため、最新鋭のヘリコプターフリートへの投資を積極的に進めている。同国がオフショア風力エネルギーセクターの開発および遠隔地における救急医療サービスの拡充に取り組む姿勢は、ヘリコプターサービス事業者に新たな機会を継続的に創出している。
欧州ヘリコプターサービス市場
欧州は高度に発展したヘリコプターサービス市場を形成しており、オフショアエネルギー業務、救急医療サービス、企業輸送に強い重点が置かれている。同地域は高度な航空インフラと厳格な安全規制から恩恵を受けており、主要市場にはロシア、英国、ドイツ、フランスが含まれる。欧州市場は成熟したオフショア風力エネルギーセクターと、特にドイツや英国において確立された救急医療サービスネットワークを特徴としている。
ロシアは2025年において地域市場シェアの約28.74%を占め、欧州最大のヘリコプターサービス市場としての地位を維持している。同国の広大な領土と大規模な石油・ガス業務が、ヘリコプターサービスへの相当需要を牽引している。ロシアのヘリコプターフリートは、北極圏でのオフショア業務から企業輸送、救急医療サービスに至る多様な用途に対応しており、国内に確立されたヘリコプター製造産業によって支えられている。
英国は欧州地域において最も高い成長ポテンシャルを示しており、2026年から2031年にかけて約11.62%の成長率が見込まれている。同国のオフショア風力発電所業務および北海の石油・ガス活動における強固な存在感が、ヘリコプターサービスへの需要を継続的に牽引している。英国がオフショア風力エネルギー容量の拡大と強固な捜索救助業務の維持に取り組む姿勢は、高度なインフラと規制枠組みに支えられ、ヘリコプターサービスへの持続的な需要を創出している。
アジア太平洋ヘリコプターサービス市場
アジア太平洋地域は、日本や韓国などの先進市場から中国やインドなどの新興大国まで、多様な経済圏を包含するダイナミックかつ急速に発展するヘリコプターサービス市場を形成している。同地域は市場の成熟度と用途の重点において大きな多様性を示しており、国が企業輸送を重視する一方、インドネシアはオフショア業務に注力している。多数の島嶼国家の存在と拡大するオフショアエネルギーセクターが、ヘリコプターサービス事業者に独自の機会を創出している。
中国はアジア太平洋ヘリコプターサービス市場において支配的な存在として君臨しており、大規模な経済規模と拡大する企業セクターを活用している。同国のヘリコプターサービス産業は、継続的なインフラ開発と、特に企業輸送および救急医療サービスにおける各種セクターでの採用拡大から恩恵を受けている。政府による一般航空開発への支援と低高度空域の段階的な開放が、サービス事業者に新たな機会を継続的に創出している。
インドネシアはアジア太平洋地域において最も成長の速い市場として台頭しており、その群島地形と拡大するエネルギーセクターが成長を牽引している。1万7,000以上の島々から成る同国の独自の地形が、従来の交通手段が実用的でない地域においてヘリコプターサービスへの自然な需要を生み出している。島嶼間の連絡強化とオフショアエネルギー資源の開発に向けた政府の取り組みが、ヘリコプターサービス需要の成長を継続的に牽引している。
中東・アフリカヘリコプターサービス市場
中東・アフリカ地域は多様なヘリコプターサービス市場ランドスケープを呈しており、湾岸諸国の石油・ガス業務からの強固な需要とアフリカにおける新興の機会を特徴としている。サウジアラビアは広範な石油・ガス業務と増大する企業輸送需要から恩恵を受け地域市場をリードしており、一方で南アフリカは救急医療サービスおよび企業輸送セクターの拡大に牽引され最も高い成長ポテンシャルを示している。同地域の険しい地形と広大な距離が、オフショア業務から緊急医療輸送に至る様々な用途においてヘリコプターサービスを不可欠なものとしている。
ラテンアメリカヘリコプターサービス市場
ラテンアメリカはヘリコプターサービス市場において大きなポテンシャルを示しており、ブラジルが地域内で最大かつ最も成長の速い市場として台頭している。同地域のヘリコプターサービス産業は、オフショア石油・ガス業務から主要都市における都市型航空モビリティに至る多様な用途を特徴としている。メキシコもまた、特にオフショア業務および企業輸送において市場内で重要な存在感を維持している。同地域の険しい地形とインフラの制約が、様々な用途にわたるヘリコプターサービスへの需要を継続的に牽引している。
競争環境
ヘリコプターサービス市場のトップ企業
ヘリコプターサービス市場には、Bristow Group、CHC Group、PHI Inc.、Air Methods Corp.、およびBabcock International Groupなどの著名なプレーヤーが業界をリードしています。これらの企業は、運用効率と安全基準を向上させるために、機体の近代化と技術統合にますます注力しています。高度なアビオニクスシステムと予知保全能力を組み込むために、技術プロバイダーとの戦略的パートナーシップおよびコラボレーションがより一般的になっています。企業はまた、特にアジア太平洋および中東地域の新興市場において、戦略的買収と合弁事業を通じて地理的フットプリントを拡大しています。業界では、プロバイダーが従来の石油・ガス支援を超えて緊急医療サービス、捜索救助業務、および法人輸送へと拡大するサービス提供の多様化トレンドが見られます。オペレーターは、競争優位性を維持し、進化する規制要件を満たすために、専門的な訓練プログラムと安全認証に投資しています。
市場構造はダイナミックな競争環境を示す
ヘリコプターサービス業界は、広範な機体ネットワークと多様なサービスポートフォリオを持つ大規模な多国籍企業が支配する、グローバルレベルでは比較的集約された構造を示しています。これらの主要プレーヤーは、規模の経済、石油・ガス会社との確立された関係、および包括的な整備・修理・オーバーホール(MRO)能力から恩恵を受けています。しかし地域市場では、市場知識と確立された顧客関係を活用して競争的地位を維持する強力なローカルプレーヤーが多く存在します。業界は、特に経済低迷後に、企業が市場ポジションを強化し運用上のシナジーを達成しようとする中で、大規模な合併・買収活動を目撃してきました。
市場ダイナミクスは、多大な資本要件、厳格な規制遵守の必要性、および確立された安全記録と運用専門知識の重要性による高い参入障壁によって特徴付けられています。競争環境は、特にオフショアエネルギー分野における主要顧客との長期契約によってさらに形成されており、これが確立されたプレーヤーに安定した収益源を生み出しています。地域の専門業者は、緊急医療サービスや法人輸送などの特定の市場セグメントで強力な地位を維持することが多く、一方でグローバルプレーヤーは幅広いサービス提供と地理的存在感を活用して、複数の地域にわたる多国籍クライアントにサービスを提供しています。
革新と適応力が将来の成功を牽引
ヘリコプターサービス市場での成功は、変化する市場状況と進化する顧客要件に適応するオペレーターの能力にますます依存しています。企業は、競争環境での収益性を維持するために、機体の最適化、路線計画、および整備スケジューリングを通じた運用効率に注力しなければなりません。安全監視の強化、顧客サービス、および運用管理のためのデジタル技術の採用が、市場リーダーシップにとって不可欠になっています。プロバイダーはまた、特に石油・ガス業界の循環的な性質を考慮して、単一の業界セクターへの依存を減らすためにサービス提供と顧客基盤を多様化しなければなりません。
市場参加者は、ヘリコプターが依然として不可欠なコアコンピテンシーに注力しながら、特定の用途においてドローンサービスからの代替の脅威の高まりに対処する必要があります。規制遵守と安全基準は引き続き重要な成功要因であり、オペレーターは定期的な訓練と安全管理システムへの投資が必要です。技術プロバイダー、整備組織、および補完的なサービスプロバイダーとの戦略的パートナーシップを形成する能力が、競争優位性の維持においてますます重要になります。企業はまた、この要素がクライアントの意思決定と規制の枠組みにおいて重要性を増す中、業務における環境持続可能性を考慮しなければなりません。さらに、ヘリコプター整備サービス分野は運用の信頼性と安全性の確保において重要な役割を果たし、業界の競争優位性をさらに強固なものにしています。
ヘリコプターサービス業界のリーダー企業
Air Methods Corporation
PHI Group, Inc.
Abu Dhabi Aviation
Babcock Scandinavian Air Ambulance (Babcock International Group)
Bristow Group Inc.
- *免責事項:主要選手の並び順不同
ヘリコプターサービス市場
- Acadian Air Med Services (Acadian Companies)
- Air Methods Corporation
- Heli-union
- Abu Dhabi Aviation
- Emsos Medical Pvt. Ltd.
- Bristow Group Inc
- LUXEMBOURG AIR RESCUE ASBL
- PHI Group, Inc.
- Babcock Scandinavian Air Ambulance (Babcock International Group)
- CHC Group LLC


市場機会と将来展望
フリート更新・代替需要は、EMS、オフショア、企業輸送の各分野で運航事業者やOEM系サービス事業者に新たな余地をもたらしており、特に新型機や改良型アビオニクスが運航信頼性とミッション遂行能力を支えている場合にその傾向が強い。業界の指標として、GAMAが2025年の回転翼機売上高の暫定値を47.0億米ドルと発表し、前年比5.5%増となっている。運航事業者は整備・完工能力の拡張も進めており、Helicopter Services Inc.はDavid Wayne Hooks Memorial Airportの拠点を専用の板金、複合材、アビオニクス区域を備えた25,000平方フィートに拡張した(2025年6月完了)。
こうした状況の中、大手運航事業者がフリート計画を延長し、供給の確実性とライフサイクルサポートを高めるOEM関係を維持していることから、救急医療サービスおよび特殊ミッション運航は依然として重要な機会となっている。直近の柱となる動きとして、2026年3月にADAC LuftrettungとAirbusがH135、H140、H145ヘリコプターを対象とする枠組み契約を締結し、HEMSフリートのフリート標準化と訓練の共通化を後押ししており、軽双発機のEMSミッションにおける役割を強化している。サプライチェーンの強靭性も差別化要因として台頭しており、事業者は機体を先行調達することでターンキーかつミッション対応可能なソリューションを提供している。例えば、Helicopter Services Inc.は2026年引渡し予定のAirbus H125ヘリコプター3機の取得を発表し、リードタイム制約の緩和と顧客の展開スケジュール支援を図っている。
Recent Industry Developments in ヘリコプターサービス市場
- 2026年3月:ADAC LuftrettungとAirbusは、H135、H140、H145ヘリコプターを対象とする長期枠組み契約を締結した。この契約はフリート標準化を支援し、HEMS分野におけるOEM主導の更新サイクルを強化するもので、可用性、共通性、ライフサイクルサポートが運航事業者の調達判断に影響を与えている。
- 2025年11月:Abu Dhabi Aviationは、Honeywell Aerospaceと複数年契約を締結し、中東・アフリカ全域におけるAW139ヘリコプターのアビオニクス修理・オーバーホールのロジスティクスを2029年まで効率化する。この契約により、広く使用されているオフショア・ユーティリティ用機体の地域MRO継続性が強化され、機体稼働率の高い運航事業者のターンアラウンド迅速化を支援する。
- 2024年5月:Abu Dhabi Aviationは、ADQ Aviation and Aerospace Services LLCの下でADA Groupを設立し、Etihad Engineering、AMMROC、GALなどの資産を含む広範な再編の一環とした。この統合により、より統合的な航空サービスが可能となり、民間および政府の回転翼機運航における整備・サポートの連携が改善されうる。


ヘリコプターサービス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本方法論において、市場はサービスとして提供される有償ヘリコプター運航を対象とし、運航事業者が機体、クルー、飛行活動を特定のミッションのためにエンドユーザーに提供する形態を指す。
対象外事項:ヘリコプターおよび部品の販売は対象外とし、第三者向けサービスとして課金されない自社運航の大部分も対象外とする。
セグメンテーション概要
- 用途
- 航空救急
- ビジネス・法人旅行
- 捜索救助
- レジャーチャーター
- 輸送
- メディア・エンターテインメント
- 測量
- オフショア
- その他の用途
- 地域
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- インドネシア
- マレーシア
- アジア太平洋その他
- ラテンアメリカ
- ブラジル
- メキシコ
- ラテンアメリカその他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
需要要因と運航上の制約を説明する公開航空・マクロ情報源から出発し、それらをサービス用途別の収益プールに結びつけた。主要な情報として、国際民間航空機関(ICAO)、国際航空運送協会(IATA)、そして世界銀行によるマクロ指標を用い、プレミアム旅行、オフショアロジスティクス、救急サービス需要に影響する要因を把握した。
供給および運航条件を裏付けるため、米国連邦航空局(FAA)や欧州航空安全機関(EASA)などの情報源も参照し、フリートの状況、安全性・運航に関する指針、利用可能な容量を制約しうるライセンス事情を確認した。関連する範囲では、米国国家運輸安全委員会(NTSB)などの機関による事故・安全動向の要約や、オフショア活動指標(例えば、石油・ガス生産やオフショアプロジェクトのパイプライン)を政府エネルギー統計ポータルから確認し、オフショア飛行需要の妥当性を検証した。ニュース報道、投資家向け説明資料、企業開示資料を用いて契約構造(時間制か可用性ベースか)や価格決定要因を理解し、企業財務・インテリジェンスの有料サブスクリプションが、公開情報が限られている部分を補完した。これらのデスクリサーチ情報源は例示に過ぎず、データ収集、相互確認、明確化のために追加の公開情報源も参照した。
一次インタビューおよび調査
一次調査では、課金対象飛行時間と実現可能な価格を左右する要因の検証に重点を置いた。これら2つの要素は、オフショア輸送、救急医療搬送、チャーターといった用途間で総額を急速に変動させうるためである。運航事業者側の経営層、航空コンサルタント、エンドユース分野の調達関係者に聞き取りを行い、その後のフォローアップ確認により、稼働率とダウンタイムのパターン、そしてヘリコプターサービスを積極的に利用する主要地域における契約価格の設定方法を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 経営幹部(CXO):17% | アジア太平洋(APAC):42% |
| 中位層:49% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ(EMEA):36% |
| 中小規模企業:17% | マネージャー:47% | 南北アメリカ:22% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの論理を一つの連結モデルとして構築した。トップダウン側では、用途別需要指標を想定されるヘリコプターサービス強度に結びつけて収益プールを再構築し、それを主要ミッション種別ごとの課金対象飛行時間と平均実現レートに変換した。
主要な入力データには、稼働中のヘリコプターフリートとミッション遂行能力の構成、用途別の一般的な稼働率(機体当たりの課金対象飛行時間)、契約タイプの構成比(時間制か可用性ベースか)、実現価格に影響を与える燃料・整備コストのパススルー慣行、そしてピーク需要を生み出すオフショアエネルギーおよび緊急対応活動の指標が含まれる。国によりカバー範囲と報告品質が異なるため、可能な場合には運航事業者の収益積み上げ、インタビューで議論された時間当たりレートのサンプル範囲、契約受注や発表済みフリート配備の確認を通じたボリューム検証を含む、選択的なボトムアップ的近似値を用いて総額を裏付けた。現地データが欠落している場合は、比較可能な市場に基づく保守的な代替稼働率・価格帯を用い、最終確定前に一次情報によって再検証した。
予測にあたっては、ベースケースがオフショアプロジェクトサイクル、航空医療需要の安定性、企業旅行の回復といった観察可能な要因に確実に結びつくよう、シナリオ分析を用いた。将来カーブは、回答者が稼働率と価格変動の方向性および実務上の限界を確認した後にのみ調整した。
データ検証と更新サイクル
結果が実際の運航状況と整合性を保つよう、複数の層を通じてモデルを検証した。出力結果は、フリート配備の最新情報、契約発表、用途別活動動向などの独立した指標と比較した。大きな乖離が生じた場合は、不一致の背後にある具体的な要因が特定されるまで、前提条件を見直した。
最終承認の前に、算術的整合性、単位の一貫性、通貨処理、年次整合性についてアナリストによるレビューを実施し、続いて地域および主要用途にわたる妥当性確認を行う。レポートは年次で更新され、規制の変更、オフショア活動の急激な変化、あるいは運航事業者の容量の大幅な変化といった重要な出来事が発生した場合には、臨時更新が実施される。提供直前には最終レビューを行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのヘリコプターサービス市場規模と他の公表推定値との比較
ヘリコプターサービスの公表される総額は、タイトルが似ていても異なる場合がある。これは市場の区分方法が異なり、基礎となる算定入力が必ずしも同じスケジュールで更新されているわけではないためである。差異は、各調査がオフショア活動サイクル、稼働率の前提、通貨換算に用いるタイミングをどのように扱うかにも起因する。
フリート数、インタビューで検証された用途別課金対象飛行時間の範囲、契約価格のベンチマークは、Mordor Intelligenceが有償ヘリコプターサービス収益に紐づいた根拠であり、隣接する航空関連支出とは区別している。それらを含めると、公表される総額が上振れする可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 34.34億米ドル(2026年) | |
| 業界ポータルA | 31.59億米ドル(2025年) | より早い基準年と短い予測期間を用いており、更新年に向けた用途別の稼働率と実現時間単価の再検証よりも、トレンドの延長に依拠しているように見える。 |
| 業界出版社B | 127.60億米ドル(2024年) | この数値はサービスのみの収益として整合させることが難しく、ヘリコプター販売、MRO支出、あるいはより広範な航空サービスなどの隣接項目が対象範囲に混在している可能性を示しており、また積極的な価格上昇の前提も伴っている。 |
この表は、範囲の境界と入力の規律が、単に予測カーブの違いだけでなく、差異の主な要因であることを示している。モデルを課金対象飛行時間と実現レートに紐づけて追跡可能とし、フリートおよび契約の指標と相互確認することで、前提が更新された際にも最終的な総額は再現可能な状態を保つ。


レポートで回答される主要な質問
ヘリコプターサービス市場の規模はどのくらいですか?
ヘリコプターサービス市場規模は2026年に340億3,400万米ドルに達し、年平均成長率8.72%で成長して2031年までに522億4,000万米ドルに達する見込みです。
ヘリコプターサービス市場の現在の規模はどのくらいですか?
2026年、ヘリコプターサービス市場規模は340億3,400万米ドルに達する見込みです。
ヘリコプターサービス市場の主要プレーヤーは誰ですか?
Air Methods Corporation、PHI Group, Inc.、Abu Dhabi Aviation、Babcock Scandinavian Air Ambulance(Babcock International Group)、およびBristow Group Inc.が、ヘリコプターサービス市場で事業を展開する主要企業です。
ヘリコプターサービス市場で最も成長の速い地域はどこですか?
ラテンアメリカが予測期間(2026年〜2031年)において最も高い年平均成長率で成長すると推定されています。
ヘリコプターサービス市場で最大のシェアを持つ地域はどこですか?
2026年、北米がヘリコプターサービス市場において最大の市場シェアを占めています。
このヘリコプターサービス市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、ヘリコプターサービス市場規模は340億3,400万米ドルと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、および2024年のヘリコプターサービス市場の過去の市場規模を網羅しています。また、本レポートは2026年、2027年、2028年、2029年、2030年、および2031年のヘリコプターサービス市場規模の予測も提供しています。
最終更新日:



