
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
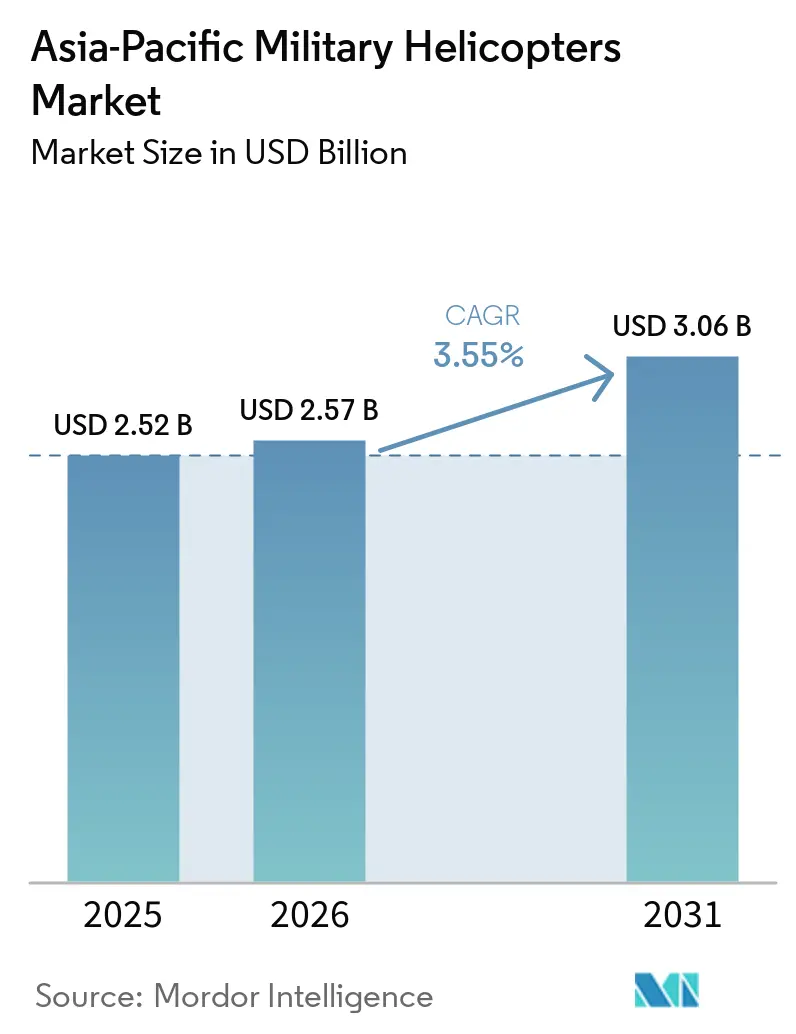
| 基準年の市場規模 (2025) | 2.52 十億米ドル |
| 市場規模 (2026) | 2.57 十億米ドル |
| 市場規模 (2031) | 3.06 十億米ドル |
| 成長率 (2026 - 2031) | 3.55 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の軍用ヘリコプター市場分析
アジア太平洋地域の軍用ヘリコプター市場規模は2025年に2.52 ビリオン 米ドルと評価され、2026年の2.57 ビリオン 米ドルから2031年には3.06 ビリオン 米ドルへと成長し、2026年から2031年の間に3.55%のCAGRを記録する見込みです。防衛支出の増加により、特に各国政府が老朽化した艦隊を更新したり、海軍航空能力を追加したりするにあたって、市場の調達基盤が強固になっています。運用上の需要は、海上監視や島嶼ロジスティクスから高高度展開や災害対応まで、異例なほど多岐にわたっています。これらの任務は適応性の高い航空機を必要としますが、同時に購入者はパフォーマンス、国内生産、およびライフタイムサポートコストのバランスを取ることも求められます。アジア太平洋地域の軍用ヘリコプター市場は、高性能な西側プラットフォームが特定の運用上のギャップを補う一方で、国内メーカーが国内での地位を構築するという二つの軌道で発展しています。データ主権規則、認証要件、および輸出規制は、予算のコミットメントが明確な場合でも、契約スケジュールを長期化させる可能性があります。
主要レポートのポイント
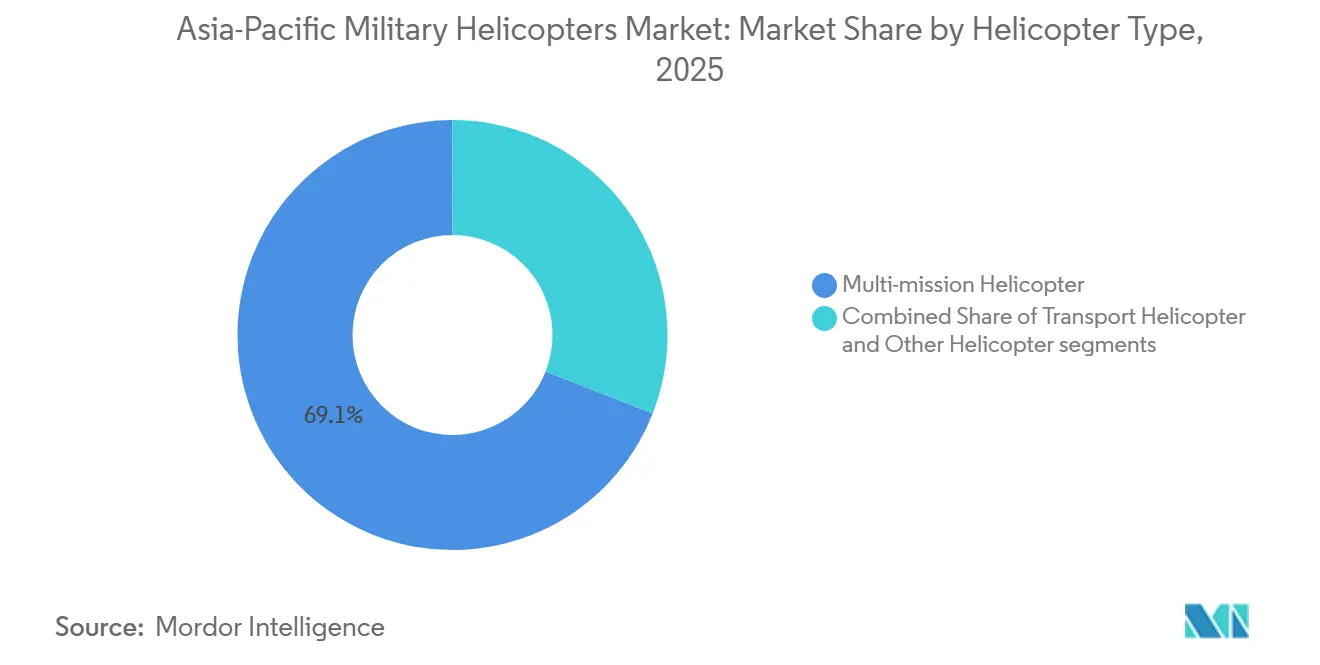
- ヘリコプタータイプ別では、多目的ヘリコプターが2025年のアジア太平洋地域の軍用ヘリコプター市場シェアの69.06%を占め、その他のヘリコプターは2031年までに5.02%のCAGRで成長する見込みです。
- エンドユーザーサービス別では、陸軍航空が2025年のアジア太平洋地域の軍用ヘリコプター市場シェアの46.56%を占め、海軍・海兵隊航空は2031年までに4.83%のCAGRで成長する見込みです。
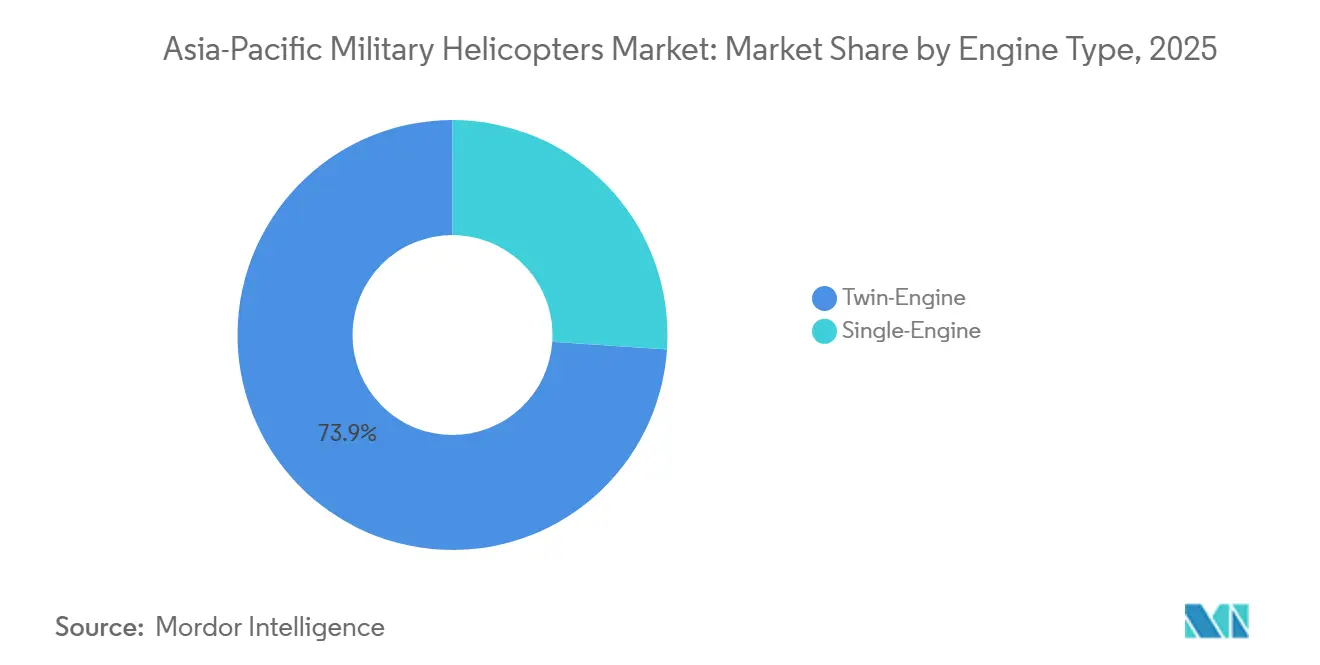
- エンジンタイプ別では、双発エンジンヘリコプターが2025年のアジア太平洋地域の軍用ヘリコプター市場シェアの73.93%を占め、単発エンジンヘリプターは2031年までに4.94%のCAGRで成長する見込みです。
- 用途別では、部隊輸送が2025年のアジア太平洋地域の軍用ヘリコプター市場シェアの40.72%を占め、人道支援・災害救援は2031年までに5.16%のCAGRで成長する見込みです。
- 地域別では、中国が2025年のアジア太平洋地域の軍用ヘリコプター市場シェアの39.78%を占め、インドは2031年までに5.46%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 海上安全保障およ海軍航空需要の増大 | +0.80% | 日本、韓国、インド、オーストラリア、ASEANを含むアジア太平洋地域のコア | 長期(4年以上) |
| 艦隊の更新および老朽化プラットフォームの代替 | +0.70% | オーストラリア、日本、インド、韓国に集中するグローバル | 中期(2〜4年) |
| 国産回転翼機の開発および技術移転 | +0.60% | インド、韓国、中国、インドネシア | 長期(4年以上) |
| 多目的中型汎用プラットフォームの需要 | +0.50% | インドおよび東南アジアで需要が高まるグローバル | 中期(2〜4年) |
| ヒマラヤおよび高原環境における高高度回転翼機の要件 | +0.40% | ヒマラヤ国境地帯に集中する中国およびインド | 長期(4年以上) |
| 分散型艦上運用および島嶼ロジスティクス | +0.30% | フィリピン、インドネシア、日本、オーストラリア、太平洋諸島 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
艦隊の更新および老朽化プラットフォームの代替
艦隊の代替は、2020年代後半にかけてアジア太平洋地域の軍用ヘリコプター市場に安定した基盤を生み出しています。オーストラリアは2025年10月、プロジェクト・ランド4503の一環として、タイガー艦隊の代替となるAH-64Eアパッチヘリコプター29機のうち最初の2機を受領しました。[1] Boeingはまた、オーストラリアのアパッチ艦隊に対する7年間のサポート契約を受注し、整備、エンジニアリング、訓練、およびロジスティクスをカバーしています。日本はSH-60KからSH-60Lへの移行を進め、以前のプログラムが成熟した後も海軍ヘリコプターの更新を継続しています。2024年4月に発生した日本のSH-60K 2機の衝突事故は、安全上の出来事が計画された代替決定の緊急性をいかに高めるかを示しました。オペレーターがこれらの整備・可用性上の懸念を資金手当てされた調達プログラムに転換することで、市場は恩恵を受けます。
海上安全保障および海軍航空需要の増大
海上安全保障のニーズは、アジア太平洋地域の用ヘリコプター市場において、海軍航空を他のエンドユーザーグループより前進させています。韓国は2026年9月、老朽化したウェストランド・リンクス機を代替し、対潜水艦戦(ASW)能力を拡大するため、海上作戦ヘリコプター-IIプロジェクトを承認しました。インドはMH-60Rの導入プログラムを継続し、米国は2026年6月にニュージーランドへのMH-60Rヘリコプター5機の潜在的な対外有償軍事援助(FMS)を承認しました。フリゲート艦や駆逐艦は、監視、ASW、およびロジスティクスのために艦載回転翼機を搭載する必要があるため、艦艇建造プログラムは関連する要件を生み出します。造船と航空の間のこの関連性は、単一の年間予算決定に依存しない需要を市場に与えます。また、確立された海上支援システムと艦上運用実績を持つ航空機を優遇します。
国産回転翼機の開発および技術移転
国内生産政策は、アジア太平洋地域の軍用ヘリコプター市場へのアクセスを変えています。インドの防衛調達委員会は2026年9月、国内産業を優先した資本取得パッケージの一環として、追加の先進軽量ヘリコプターの調達を承認しました。HALはまた、インド沿岸警備隊向けの海上任務型ALH Mk-IIIヘリコプター6機の2026年3月契約を受注し、性能ベースのロジスティクスサポートを含んでいます。韓国はスリオン機体を基盤とした海兵隊攻撃ヘリコプタープログラムで同様の道を歩んでいます。同プログラムは2024年12月に初飛行を完了し、2026年後半に開発を完了する予定でした。これらのプログラムは直接輸入の機会を狭めますが、より大規模で耐久性のある国内生産・支援要件を生み出します。
多目的中型汎用プラットフォームの需要
多目的航空機は、共通プラットフォームから輸送、捜索救助、災害救援、特殊作戦を支援できるため、調達計画の中心となっています。フィリピンは2026年8月、S-70iブラックホークヘリコプター32機の取得完了し、艦隊を47機に拡大しました。インドの2025年の情報提供依頼は、偵察、監視、海上汎用向けの276機のヘリコプターをカバーし、長期サポートと国内生産が主要な考慮事項でした。インドネシアはまた、2025年9月にAirbus社とPT Dirgantara Indonesiaが共同生産したH225Mカラカルをテストしました。アジア太平洋地域の軍用ヘリコプター市場は、オペレーターが複数の独立した艦隊を構築することなく、より広範な任務カバレッジを提供できる設計を評価しています。これらの要件はまた、中型汎用クラスにおけるミッションシステム、ペイロード、および維持能力への期待を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期調達サイクルおよび予算制約 | -0.50% | 東南アジアで最も深刻なグローバル | 中期(2〜4年) |
| 輸出規制および技術移転制限 | -0.40% | 特にインド・米国間およびASEAN・西側間取引において、アジア太平洋地域全体 | 長期(4年以上) |
| 小規模・混合艦隊の高いライフサイクル維持コスト | -0.30% | インドネシア、フィリン、その他のアジア太平洋地域 | 中期(2〜4年) |
| 認証、データ主権、およびミッションシステム統合の複雑性 | -0.20% | インド、オーストラリア、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長期調達サイクルおよび予算制約
政府の契約タイムラインは、確認された需要が納入航空機に転換される速度を制限しています。ネパールは2026年6月、長期にわたる内部協議の末、米国からベル社製汎用ヘリコプター6機を受け入れることに合意しました。タイは2026年9月、以前の米国契約変更に関連した調達プロセスを経て、UH-60Mブラックホーク4機を導入しました。小規模な防衛予算は、高度なプラットフォームの運用コストによって特に制約される場合があります。これらの航空機プログラムは、納入が始まる前に、長期にわたる承認、資金調達、訓練、およびインフラ整備の決定を必要とすることが多いです。その結果、アジア太平洋地域の軍用ヘリコプター市場の収益は、公式発表が示す価値より遅れる可能性があります。このタイミングのギャップは、少数の新興オペレーターに依存するサプライヤーにとって特に重要です。
輸出規制および技術移転制限
輸出規制は、高価値な軍用ヘリコプター技術の移転を引き続き制約しています。米国の規制は、FMSに関連するエンジン、アビオニクス、およびミッションシステムの移転を規制しています。これらの規制は、輸入国が独自に実施できる整備、アップグレード、および部品生産の量を制限する可能性があります。Z-20T向けのターボシャフト-10の開発における中国のコミットメントは、輸入推進部品への依存を低減するという同国の決意を強調しています。[2] 同じ制限は、西側の技術移転承認に時間がかかる場合に、中国製航空機をより魅力的にする可能性があります。これは認証、統合、または維持の課題を取り除くものではありませんが、競合するサプライヤーの相対的な魅力を変える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ヘリコプタータイプ別:
多目的プラットフォームが数量を牽引し、訓練タイプが勢いを増す多目的ヘリコプターは2025年のアジア太平洋地域の軍用ヘリコプター市場シェアの69.06%を占めました。このリードは、単一の取得プログラムで部隊移動、特殊作戦支援、海上作戦、および緊急対応が可能な航空機への選好を反映しています。中国のZ-20ファミリーは、共通プラットフォームを共有する汎用、海軍、強襲、および高高度バリアントを通じてこのアプローチを示しています。Z-20Tは2025年10月の第7回中国ヘリコプター博覧会で公式デビューを果たしました。輸送ヘリコプターは、専用のロジスティクス、医療後送、および重量物輸送能力を必要とするオペレーターにとって引き続き重要です。多目的の妥協が大型積載物や長距離支援に常に適しているわけではないため、これらの任務には特殊な設計が必要な場合があります。市場は、適応性の高い中型航空機と専用輸送プラットフォームの両方を引き続き必要としています。
その他のヘリコプターは2031年までに5.02%のCAGRで成長し、最も成長の速いカゴリーとなる見込みです。このグループには軽量偵察ヘリコプターと専用訓練機が含まれます。艦隊の拡大にはより多くのパイロットが必要であり、軍が戦闘、汎用、および海上航空機を追加するにつれて訓練需要が高まります。小型ヘリコプターは、基本的な回転翼機訓練と日常的な汎用任務に対してより低コストの飛行時間を提供できます。また、前線海上作戦よりも任務リスクが低い島嶼ロジスティクスや国境監視の要件を満たすこともできます。日本のより広範なSH-60Lへの移行は、海軍航空を中心とした信頼性の高い訓練・支援能力の必要性を生み出しています。認証基準を満たし、シンプルな整備サポートを提供できるサプライヤーは、これらのより狭い役割に機会を見出す可能性があります。



エンドユーザーサービス別:
陸軍の優位性が持続し、海軍航空がペースを乱す陸軍航空は2025年のアジア太平洋地域の軍用ヘリコプター市場の46.56%を占めました。中国、インド、韓国は、攻撃、偵察、汎用、輸送任務にわたる継続的な要件を持つ大規模な陸軍航空部隊を運用しています。インドの発注パイプラインには、長期的な国内生産計画を支援するプラチャンド軽戦闘ヘリコプター156機とドゥルーブ機34機が含まれています。韓国は2024年に大韓民国陸軍への245機のスリオン艦隊の納入を完了し、サポートと将来のアップグレードのための実質的な基盤を提供しました。陸軍ヘリコプターは、陸上国境を越えた迅速な展開、困難な地形、および地上アクセスが限られた地域において引き続き不可欠です。その広範な任務範囲は、陸軍の市場ポジションを維持するのに役立ちます。
海軍・海兵隊航空は2031年までに4.83%のCAGRで成長する見込みです。このセグメントは、韓国、インド、ニュージーランド、オーストラリアにおける同時進行のASW要件によって支えられています。ニュージーランドによるMH-60Rヘリコプター5機の潜在的取得に対する米国の承認は、小規模な海上オペレーターも古い海軍航空機を代替していることを示しています。海軍艦隊は、艦艇から運用しながらセンサー、兵器、救助装備を搭載できる航空機を必要としています。新型フリゲート艦や駆逐艦は、したがって、単一のヘリコプター契約を超えた関連する航空要件を生み出します。空軍、準軍事・沿岸警備隊、および統合・特殊作戦ユーザーは、特殊作戦、輸送、および海上執行のための追加需要を生み出します。このサービスミックスは、陸軍の発注が不均一な場合でも、アジア太平洋地域の軍用ヘリコプター市場に複数の需要チャネルを提供します。
エンジンタイプ別:
双発エンジンの信頼性が優位を保ち、単発エンジンの経済性が加速双発エンジンヘリコプターは2025年のアジア太平洋地域の軍用ヘリコプター市場ェアの73.93%を占めました。その地位は、洋上哨戒、艦上運用、高高度飛行など、冗長性が重要な任務と結びついています。海上航空機は多くの場合、センサー、通信システム、兵器、および救助装備を搭載するためのペイロードマージンを必要とします。インドのALH Mk-III海上航空機、インドネシアのH225M、日本のSH-60Lは、これらの厳しい運用条件を反映しています。PT Dirgantara IndonesiaによるH225Mの2025年9月のテストは、国内産業参加を伴う有能な中型ヘリコプターへの同国の関心を強調しました。[3] エンジン故障の結果が深刻な場合、双発エンジン設計は引き続き重要です。
単発エンジンヘリコプターは2031年までに4.94%のCAGRで成長する見込みです。その経済性は、パイロット訓練、日常的な汎用業務、および選択された島嶼・国境任務に適しています。これらの航空機は一般に、ペイロードと冗長性の制限が任務に適合する場合に低い運用コストを提供します。これにより、より高コストの運用航空機を基本訓練に割り当てることなくパイロット能力を拡大しようとする部隊にとって有用です。このカテゴリーはまた、リスクの低い環境での監視およびロジスティクス任務を支援できます。単発エンジンと双発エンジン航空機の分割は、したがって、任務リスク、地形、および艦隊経済性と密接に関連しています。市場は、単一の標準アーキテクチャに向かうのではなく、両方の構成を引き続き必要とするでしょう。

用途別:
部隊輸送がシェアを固め、人道支援需要が最速で拡大部隊輸送は2025年のアジア太平洋地域の軍用ヘリコプター市場シェアの40.72%を占めました。山岳国境、島嶼連鎖、および道路アクセスが限られた地域での人員の迅速な移動は引き続き重要です。中国の国内ヘリコプター生産規模は、大規模な輸送・汎用要件を支えています。インド、オーストラリア、韓国も、部隊と物資を迅速に展開できる回転翼機を必要としています。輸送任務には、傷病者後送、補給、特殊作戦支援、および災害対応が含まれる場合があります。これらの重複する用途は、部隊輸送を市場の耐久性のあるコア用途にしています。また、分散した基地から運用・整備できる航空機への需要を強化します。
人道支援・災害救援は2031年までに5.16%のCAGRで成長する見込みです。各国政府は、ヘリコプター調達決定を支援するために民間防衛機能をますます活用しています。フィリピンは、拡大されたS-70i艦隊を、群島全体での輸送、人道支援対応、および捜索救助任務のための資産として説明しました。最初の2機のベル412EPX航空機は2026年5月にフィリピン空軍に導入され艦隊に別の汎用オプションを追加しました。戦闘および近接航空支援の需要も、オーストラリアのアパッチ納入、韓国の海兵隊攻撃ヘリコプタープログラム、およびインドのプラチャンド発注を通じて進展しています。これらの艦隊追加に伴い、航空乗員の可用性が航空機の納入ペースに追いつく必要があるため、訓練需要も増加します。人道支援任務は、軍事的汎用性を持つプラットフォームの根拠を強化することで、取得計画において実際的な役割を果たすようになっています。
地域分析
中国の軍用ヘリコプター市場
中国は2025年のアジア太平洋地域の軍用ヘリコプター市場において39.78%の市場シェアを占めた。その地位は、他の地域の運用国を上回る調達規模を反映している。Z-20ファミリーは、ユーティリティ、艦載、強襲、高高度任務向けの共通国内プラットフォームを中国に提供している。Z-20Tの2025年における発表は、このファミリーが特殊な戦闘任務へと継続的に拡大していることを示した。このアプローチはサプライチェーンの分断を低減しつつ、異なる任務バリアントを可能にする。中国の国内規模はまた、生産、エンジン、部品、および維持整備のためのより広範な産業基盤を支えている。これらの優位性により、中国は市場における主要な数量センターとなっている。
インドの軍用ヘリコプター市場
インドは2031年までに5.46%のCAGRで成長すると予測されている。SIPRIの報告によれば、インドの軍事支出は2025年に8.9%増加し、920.10 ミリオン 米ドルに達した。同国はDhruvおよびPrachandヘリコプターに関するHALへの発注を確認しており、偵察、監視、および艦載ユーティリティ機のより大規模なグループへの継続的な関心も示している。インドの調達政策は国内製造および長期的な支援に強い重点を置いている。この政策はHALを支援する一方で、直接的なプラットフォーム輸入の役割を制限している。外国サプライヤーは、特殊な艦載、重輸送、または高度な攻撃能力が求められる分野において機会を維持している。インドは市場における国内生産とパートナーシップ活動の両面で重要な源泉であり続けるだろう。
アジア太平洋地域の軍用ヘリコプター市場
日本と韓国は、強力な艦載および産業上の要件を持つ技術的に高度な購入国である。日本は艦載艦隊のSH-60Lへの移行を継続しており、海上即応性を支えるためのより広範な防衛増強を維持している。韓国の海上作戦ヘリコプターII(Maritime Operational Helicopter-II)プロジェクトおよび海兵隊攻撃ヘリコプタープログラムは、艦載および水陸両用の要件を網羅している。インドネシアは、H225Mの取り組みおよびAW189の調達を含む中型・重輸送近代化と国内産業参加を組みわせている。オーストラリアはタイガー艦隊を29機のAH-64Eアパッチに更新しており、初期作戦能力は2027年下半期に見込まれている。フィリピン、タイ、ニュージーランド、およびネパールは、米国のFMS(対外有償軍事援助)または同盟国の支援取り決めを活用することが多い、規模の小さな購入国の重要なグループを形成している。これらの国々は、個々の発注規模が小さい場合でも、ユーティリティ、艦載、および災害対応機への安定した需要を生み出している。
地域版
競合情勢
市場集中度
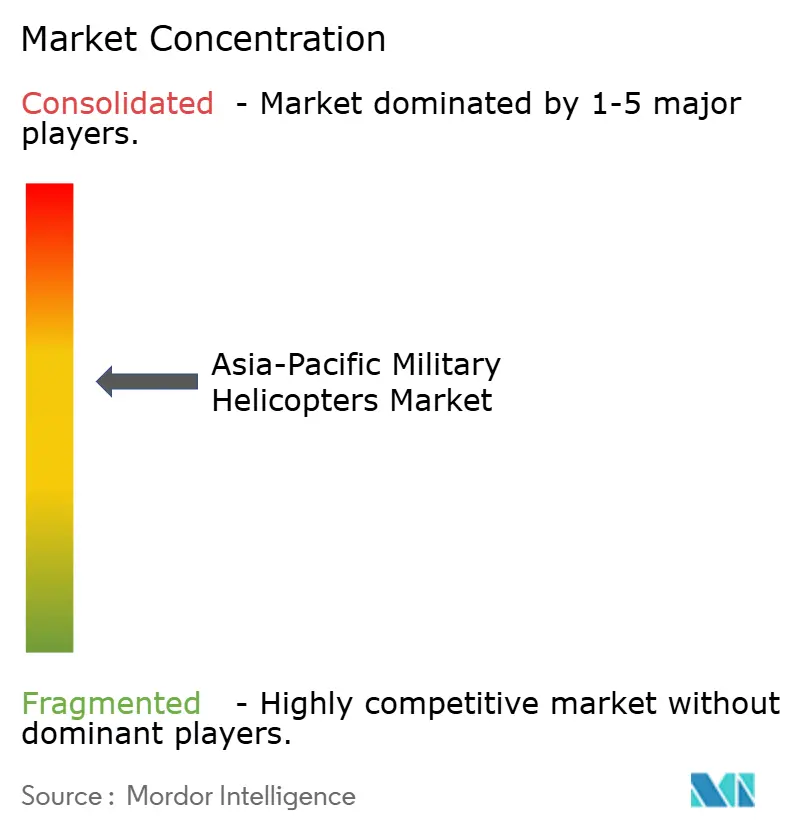
アジア太平洋地域の軍用ヘリコプター市場の主要企業
アジア太平洋地域の軍用ヘリコプター市場は、完成品メーカーレベルでは適度に集中しています。Airbus、Leonardo、Lockheed Martin、Sikorsky、およびBoeingは、高性能な西側プログラムにおいて引き続き重要です。HAL、KAI、AVIC、川崎重工業、および三菱重工業は、国内調達における地位を強化しています。海軍ASW、重量物輸送、訓練、および中型汎用航空機はそれぞれ異なる性能要件を持つため、競争バランスは任務によって異なります。MH-60Rは、インドとニュージーランドを含む複数の地域海上プログラムで選定または検討されています。AVICのZ-20ファミリーは、国内規模が複数の軍事バリアントを支えるため、戦略的重要性を持っています。国内生産政策は、サプライヤーが産業参加、サービスコミットメント、および航空機能力で競争することを意味します。
BoeingのオーストラリアのアパッチサポートContract(契約)は、地域におけるサービス主導の競争の例です。この取り決めは、艦隊の初期年間を通じて整備、エンジニアリング、訓練、およびロジスティクスをカバーしています。KAIは、実証済みの機体を使用することで開発リスクを低減するスリオンプラットフォームと海兵隊攻撃ヘリコプタープログラムを通じて地位を構築しています。HALの沿岸警備隊ALH Mk-III契約にも性能ベースのロジスティクスサポートが含まれており、可用性コミットメントの重要性を示しています。これらの例は、航空機サプライヤーが中核提案の一部として整備、訓練、部品、およびエンジニアリングサポートをますます提供する必要があることを示しています。これは、地元パートナー、導入済み艦隊、および長期サービスインフラを持つ企業を優遇します。また、プラットフォームのみの提案で確立された国内プログラムに参入するコストを引き上げます。
アジア太平洋地域の軍用ヘリコプター市場は、軽量汎用航空機の代替機会を依然として提供しています。老朽化したチェタク、ベル206、およびアルエット派生艦隊は、複数の国で実用的な代替オプションの要件を生み出しています。しかし、コスト、現地組立、および維持条件は、航空機自体と同様に重要になるでしょう。西側サプライヤーは、特に高度な海上、重量物輸送、および高性能攻撃ヘリコプターにおいて、特殊能力ニッチでの地位を保持しています。国内メーカーは、政策が現地コンテンツ、技術移転、または確実な国内サポートを必要とする場合に優位性を持っています。
アジア太平洋地域の軍用ヘリコプター産業リーダー
-
The Boeing Company
-
Airbus SE
-
Aviation Industry Corporation of China, Ltd.
-
Lockheed Martin Corporation
-
Hindustan Aeronautics Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の軍用ヘリコプター市場 このレポートでカバーされる企業
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters (Rostec)
- Turkish Aerospace Industries, Inc.
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- NHIndustries
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Elbit Systems Ltd.
- PT Dirgantara Indonesia
- Safran SA
- Tata Advanced Systems Limited
- Adani Defence and Aerospace (Adani Group)
最近の産業開発事情 アジア太平洋地域の軍用ヘリコプター市場
- 2026年9月:韓国の防衛事業庁(DAPA)は、老朽化したウェストランド・リンクス機を代替し、大韓民国海軍のASW能力を拡大するため、Lockheed Martin製MH-60Rシーホーク約20機を調達する主要な海上作戦ヘリコプター-IIプロジェクトを承認しました。このプログラムは2032年まで実施される予定です。
- 2026年9月:インドの防衛調達委員会は、調達の98%をインド産業から調達するという条件のもと、総額1兆1,000億インドルピー(114.00 ビリオン 米ドル)の資本取得パッケージの一環として、先進軽量ヘリコプターの必要性受諾を承認しました。
- 2026年8月:フィリピン空軍はSikorsky S-70iブラックホークヘリコプター32機の納入マイルストーンを完了し、フィリピンの運用中の航空機を47機に拡大しました。この艦隊は部隊輸送、人道支援対応、および捜索救助任務を支援します。
アジア太平洋地域の軍用ヘリコプター市場レポートの範囲
軍用ヘリコプターは、陸上および海上領域における防衛・安全保障任務のために設計された回転翼航空機です。任務固有のアビオニクス、兵器システム、生存性機能、および高度な推進システムを装備し、多様で競合する環境における戦闘支援、部隊輸送、偵察、捜索救助、ロジスティクス、および災害救援を含む戦術的、戦略的、および人道的作戦を支援します。
アジア太平洋地域の軍用ヘリコプター市場は、ヘリコプタータイプ、エンドユーザーサービス、エンジンタイプ、用途、および地域別にセグメント化されています。ヘリコプタータイプ別では、市場は多目的、輸送、およびその他のヘリコプターにセグメント化されています。エンドユーザーサービス別では、市場は空軍、陸軍航空、海軍・海兵隊航空、統合・特殊作戦、および準軍事・沿岸警備隊にセグメント化されています。エンジンタイプ別では、市場は単発エンジンおよび双発エンジンヘリコプターにセグメント化されています。用途別では、市場は戦闘および近接航空支援、部隊輸送、人道支援・災害救援、およびパイロット訓練にセグメント化されています。レポートはまた、地域全体の6カ国におけるアジ太平洋地域の軍用ヘリコプター市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
機体タイプ
| 多目的ヘリコプター |
| 輸送ヘリコプター |
| その他 |
国別
| オーストラリア |
| 中国 |
| インド |
| インドネシア |
| 日本 |
| マレーシア |
| フィリピン |
| シンガポール |
| 韓国 |
| タイ |
| その他のアジア太平洋地域 |
| 機体タイプ | 多目的ヘリコプター |
| 輸送ヘリコプター | |
| その他 | |
| 国別 | オーストラリア |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| マレーシア | |
| フィリピン | |
| シンガポール | |
| 韓国 | |
| タイ | |
| その他のアジア太平洋地域 |
市場の定義
- 航空機タイプ - 様々な用途に使用されるすべての軍用回転翼機が本調査に含まれています。
- 航空機サブタイプ - 本調査では、用途に基づくすべての軍用ヘリコプターを対象としています。
- 機体タイプ - 多目的ヘリコプター、輸送ヘリコプター、訓練ヘリコプター、およびその他の様々な回転翼機が本調査に含まれています。
| キーワード | 定義#テイギ# |
|---|---|
| IATA | IATAは国際航空運送協会の略称であり、世界中の航空会社で構成される業界団体で、航空の商業的側面に影響力を持っています。 |
| ICAO | ICAOは国際民間航空機関の略称であり、世界中の航空とナビゲーションを支援する国際連合の専門機関です。 |
| 航空事業者証明書(AOC) | 国家航空当局が付与する証明書で、商業飛行活動の実施を許可するものです。 |
| 耐空証明書(CoA) | 耐空証明書は、航空機が登録されている国の民間航空当局によって航空機に対して発行されます。 |
| 国内総生産(GDP) | 国内総生産は、特定の期間に各国が生産したすべての最終財とサービスの市場価値の貨幣的尺度です。 |
| 有償旅客キロ(RPK) | 航空会社のRPKは、各フライト区間で運送された有償旅客数に区間距離を乗じた積の合計であり、すべての有償旅客が移動した総キロ数です。 |
| 搭乗率 | 搭乗率は航空業界で使用される指標で、旅客によって占有された利用可能座席容量の割合を測定します。 |
| 相手先ブランド製造業者(OEM) | 相手先ブランド製造業者は、伝統的に、その製品が別の会社の製品のコンポーネントとして使用される会社として定義され、その別の会社が完成品をユーザーに販売します。 |
| 国際輸送安全協会(ITSA) | 国際輸送安全協会は、独立した安全調査機関の長による国際的なネットワークです。 |
| 利用可能座席キロ(ASK) | この指標は、1フライトの利用可能座席数に飛行距離を乗じることで算出されます。 |
| 総重量 | 旅客、貨物、燃料の合計重量を含む、航空機の満載重量。「離陸重量」とも呼ばれます。 |
| 耐空性 | 航空機またはその他の空中機器・システムが、乗員、地上要員、旅客、またはその他の第三者に重大な危険を及ぼすことなく、飛行中および地上で運用できる能力。 |
| 耐空性基準 | 航空製品(航空機、エンジン、プロペラ)のカテゴリーに適用される詳細かつ包括的な設計・安全基準。 |
| 固定基地運航者(FBO) | 空港で事業を行う企業または組織。固定基地運航者は、整備、給油、飛行訓練、チャーターサービス、格納庫、駐機などの航空機運航サービスを提供します。 |
| 富裕層個人(HNWI) | 富裕層個人は、流動性金融資産が100万米ドルを超える個人です。 |
| 超富裕層個人(UHNWI) | 超富裕層個人は、流動性金融資産が3,000万米ドルを超える個人です。 |
| 連邦航空局(FAA) | 航空に関わる運輸省の部門。航空交通管制を運営し、米国における航空機製造からパイロット訓練、空港運営まであらゆることを規制しています。 |
| 欧州航空安全機関(EASA) | 欧州航空安全機関は、民間航空の安全と規制を監督する任務を持ち、2002年に設立された欧州連合の機関です。 |
| 空中警戒管制システム搭載機 | 空中警戒管制システム搭載機は、強力なレーダーと機上の指揮統制センターを装備し、軍事力を指揮します。 |
| 北大西洋条約機構(NATO) | 北大西洋条約機構は、北大西洋同盟とも呼ばれ、28のヨーロッパ諸国と2つの北米諸国からなる30加盟国間の政府間軍事同盟です。 |
| 統合打撃戦闘機(JSF) | 統合打撃戦闘機は、米国、英国、イタリア、カナダ、オーストラリア、オランダ、デンマーク、ノルウェー、および旧トルコの既存の戦闘機、攻撃機、地上攻撃機の幅広い機種を置き換えることを目的とした開発・調達プログラムです。 |
| 軽戦闘機(LCA) | 軽戦闘機は、軽戦闘に従事するために設計された軽量の多目的ジェット機・ターボプロップ軍用機で、一般的に高等練習機の設計から派生しています。 |
| ストックホルム国際平和研究所(SIPRI) | ストックホルム国際平和研究所は、武力紛争、軍事費、武器貿易、ならびに軍縮と軍備管理に関するデータ、分析、勧告を提供する国際研究機関です。 |
| 海上哨戒機(MPA) | 海上哨戒機は、海上偵察機とも呼ばれ、特に対潜水艦戦、対艦戦、捜索救難において、海上哨戒任務のために長時間にわたって水上を飛行するよう設計された固定翼機です。 |
| マッハ数 | マッハ数は、特定の航空機の高度における真対気速度と音速の比として定義されます。 |
| ステルス機 | ステルスは、低観測性技術と原則に適用される一般的な用語であり、航空機をレーダー、赤外線、または視覚的探知にほぼ不可視にします。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および数量の観点から提供されています。販売量への換算については、各国の予測期間全体を通じて平均販売価格を一定に保ち、インフレは価格設定に含まれていません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、様々なレベルと機能にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




