
リバースファクタリング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.74 兆米ドル |
| 市場規模 (2031) | 1.09 兆米ドル |
| Growth Rate (2026 - 2031) | 8.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
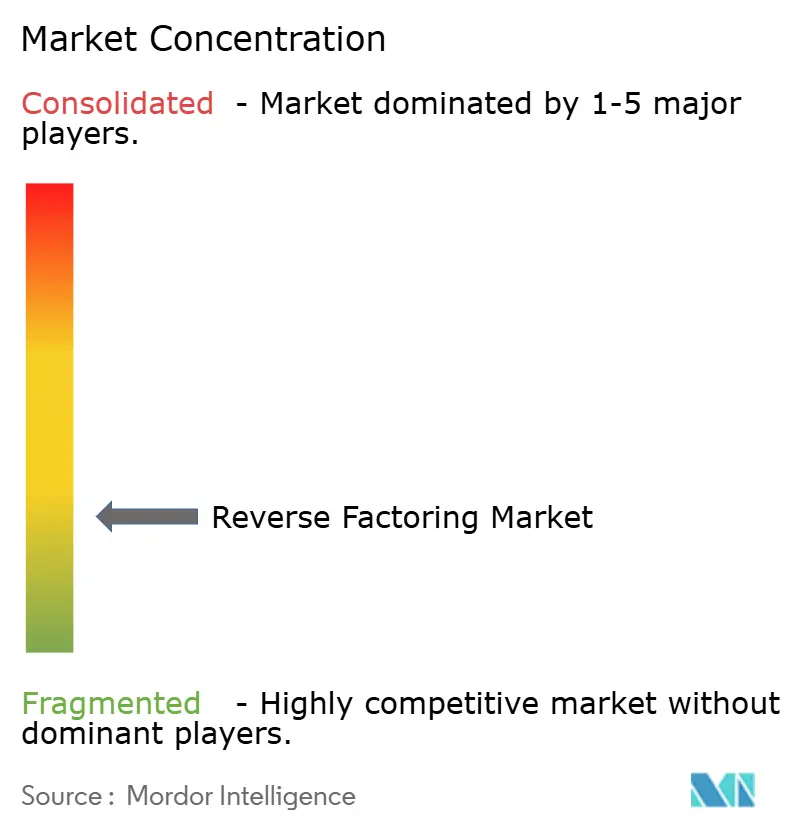
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリバースファクタリング市場分析
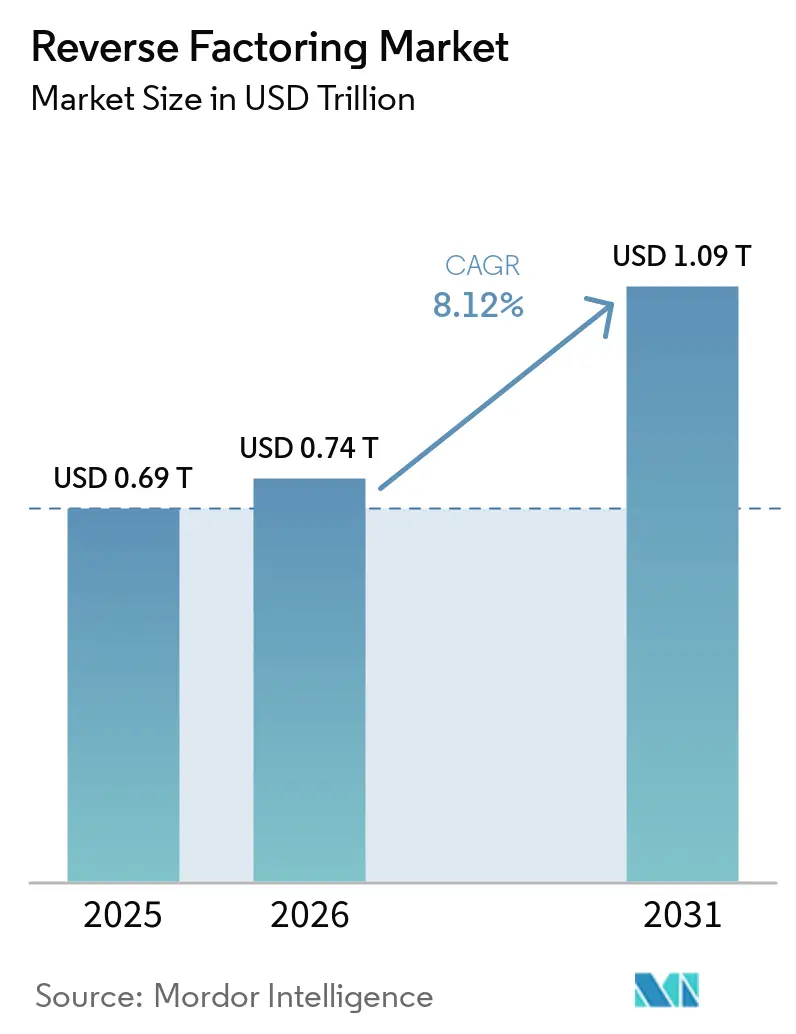
リバースファクタリング市場規模は、2025年の0.69 トリリオン 米ドルから2026年には0.74 トリリオン 米ドルに増加し、2026年から2031年にかけてCAGR 8.12%で成長して2031年までに1.09 トリリオン 米ドルに達する見込みです。
リバースファクタリング市場は、大手バイヤーが調達および買掛金ワークフロー内でサプライヤーの流動性を支援するためにこれらのプログラムを活用するようになり、従来の財務ツールとしての役割を超えて進化しています。世界の承認済み買掛金ファイナンス取引量は2024年に2,462 ビリオン 米ドルに達し、前年比8%増となっており、従来の貿易金融環境が依然として不均一であった中でも、リバースファクタリング市場を支える需要基盤が堅調であったことを示しています。大企業における平均買掛金支払条件が2024年末までに41日に達したことで、サプライヤーの資金調達ギャップが拡大し、リバースファクタリング市場におけるバイヤー主導の流動性プログラムへの需要が強まっており、運転資本圧力が引き続き主要な成長ドライバーとなっています。欧州は2025年にリバースファクタリング市場の収益シェア39.12%でトップを維持し、アジア太平洋地域は2031年までに10.27%という最も高い地域成長率を記録する見込みであり、成熟した銀行システムが依然として取引量を支える一方、輸出主導のアジア経済が次の拡大フェーズを牽引していることを示しています。リバースファクタリング市場における競争はグローバルバンクとデジタルプラットフォームプロバイダーの間で引き続き活発であり、そのバランスが予測期間を通じてマルチファンダーモデル、ERP連携オンボーディング、ESG連動型ファイナンス構造の拡大余地を生み出しています。
レポートの主要ポイント
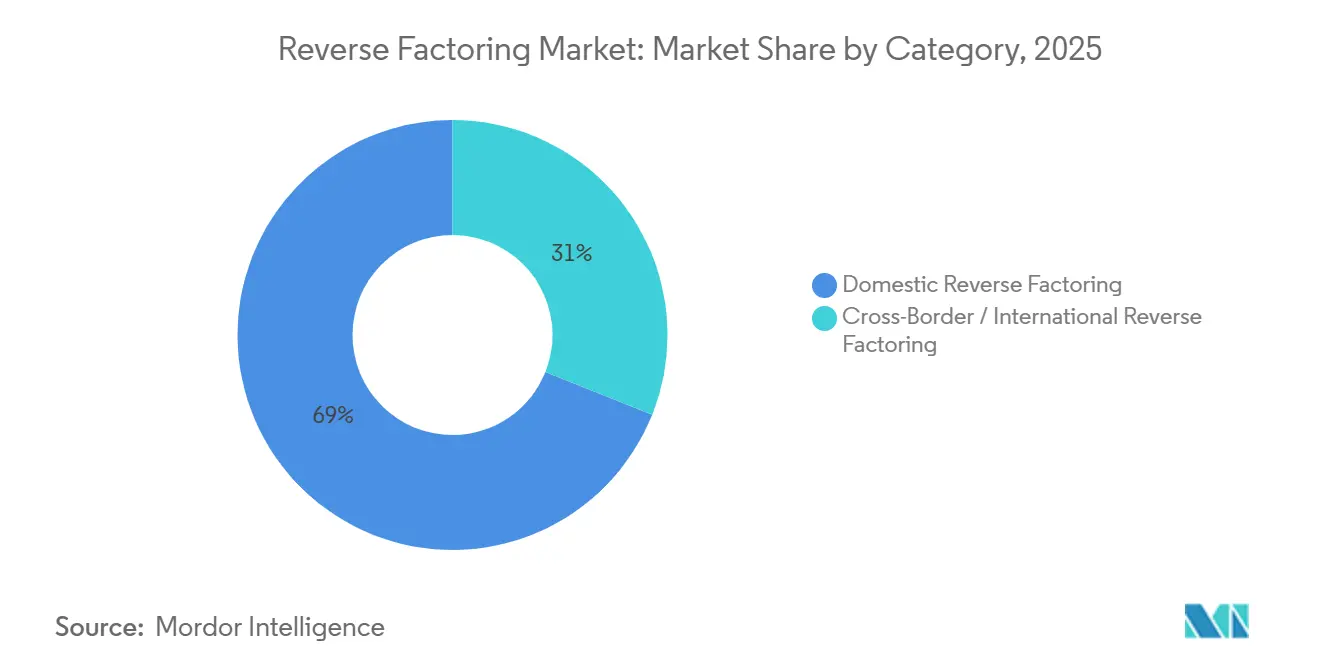
- カテゴリー別では、国内プログラムが2025年のリバースファクタリング市場シェアの68.96%を占め、クロスボーダーおよび国際プログラムは2031年までにCAGR 10.77%で成長すると予測されています。
- 最終用途産業別では、製造業が2025年のリバースファクタリング市場規模の21.03%を占め、小売・Eコマースは2031年までにCAGR 11.43%で拡大すると予測されています。
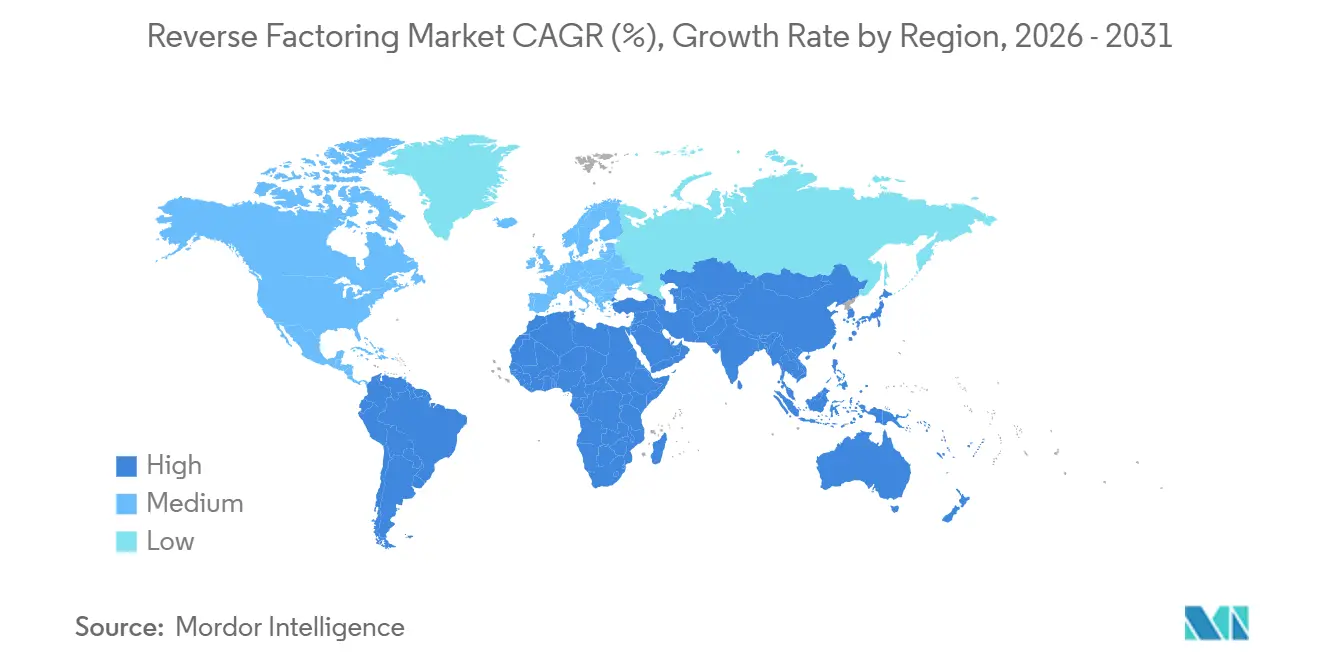
- 地域別では、欧州が2025年のリバースファクタリング市場シェアの39.12%を占、アジア太平洋地域は2031年までにCAGR 10.27%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライヤーネットワーク全体における運転資本圧力の高まり | +2.0% | グローバル(北米および欧州に集中した影響) | 短期(2年以内) |
| 調達および買掛金ワークフローに組み込まれたバイヤー主導の流動性プログラム | +1.8% | グローバル(北米および西欧での早期成果) | 中期(2〜4年) |
| フィンテック対応マルチファンダープラットフォームの拡大 | +1.5% | グローバル(アジア太平洋地域および中東・アフリカで加速) | 中期(2〜4年) |
| 請求書検証およびリスクスコアリングのデジタル化 | +1.3% | グローバル(アジア太平洋地域から中東・アフリカへの波及) | 中期(2〜4年) |
| ESGおよびサステナブルサプライヤーファイナンスプログラム | +0.9% | 欧州および北米(アジア太平洋地域での新興採用) | 長期(4年以上) |
| クロスボーダー貿易の複雑性と長期化する支払サイクル | +0.8% | アジア太平洋地域(南米および中東・アフリカへの波及) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サプライヤーネットワーク全体における運転資本圧力の高まり
リバースファクタリング市場は、大企業における支払条件が2024年末までに41日に達したことで、サプライヤーの資金調達圧力が明確に高まっていることから恩恵を受けています[1]C2FO、「C2FOの記録的な年が貿易金融ランドスケープの転換を示す」、C2FO ニュースルーム、c2fo.com。同じ環境下で多くの中小サプライヤーは低コストの信用調達手段が限られており、バイヤー主導の早期支払プログラムがリバースファクタリング市場全体でより重要性を増しています。世界サプライチェーンファイナンスレポート2025年版でも、承認済み買掛金ファイナンス取引量が2024年に2,462 ビリオン 米ドルに成長したことが示されており、流動性が逼迫した条件下でもバイヤーとサプライヤーが構造化された買掛金ファイナンスを継続的に活用していたことが分かります。これはリバースファクタリング市場にとって重要な意味を持ちます。なぜなら、この商品はサプライヤーの資金へのアクセスをサプライヤー単独の借入プロファイルではなくバイヤーの信用力に直接連動させるからです。その結果、リバースファクタリング市場は短期的な財務実験ではなく、実際の業務上のニーズによって需要が牽引されています。
調達および買掛金ワークフローに組み込まれたバイヤー主導の流動性プログラム
リバースファクタリング市場は、スタンドアロンの財務ツールからエンタープライズソフトウェア内の組み込みワークフローソリューションへの移行によっても支えられています。JPMorgan Paymentsは2025年7月にOracle Fusion Cloud ERPと統合したサプライチェーンファイナンスソリューションを発表し、このモデルによって典型的な6ヶ月の導入期間がバイヤーサプライヤーにとってよりシンプルな有効化プロセスに短縮されたと述べています[2]JPMorgan Payments、「JPMorgan PaymentsがOracleと最先端のサプライチェーンファイナンスソリューションを発表」、BusinessWire、businesswire.com。SAP Tauliaは2026年5月に年間取引量が1.2 トリリオン 米ドルを超えたことを発表し、SAP JouleにAI搭載の運転資本エージェントを組み込んだことを明らかにしました。これはリバースファクタリング市場がERPシステム内のネイティブワークフロー実行に近づいていることを示しています。リバースファクタリングプログラムの採用は資金調達コスト、公平性、標準化と結びついており、ERP連携構造は請求書と支払データがすでに基幹システム内に存在するため標準化を促進します。これによりバイヤーのスイッチングコストが上昇し、プラットフォーム統合がリバースファクタリング市場においてより大きな競争要因となりつつあります。
フィンテック対応マルチファンダープラットフォームの拡大
リバースファクタリング市場は、マルチファンダーモデルから容量を獲得しており、このモデルは需要が高まる時期や信用条件が逼迫する時期に単一銀行プログラムが直面しうる制約を軽減します。C2FOは2026年3月に累計運転資本資金調達額が500 ビリオン 米ドルを超え、同社はその規模を16の銀行パートナーと2024年に締結した17の新規ダイナミックサプライヤーファイナンスプログラムを含むパートナーネットワークに結びつけました。IFCは2026年4月にこのモデルを評価し、C2FOを2026年のベストサプライチェーン貿易パートナーに選定し、新興市場における資金調達ギャップの解消におけるプラットフォームの役割を強調しました。FIS Supply Chain Finance Platformも2026年5月にGlencoreによって25.5 ビリオン 米ドルの貿易債権証券化のために選定され、プラットフォーム主導モデルが非常に大規模な構造に参加していることを示しました[3]FIS、「FIS Supply Chain Finance Platformが画期的な25.5億米ドルのGlencore石油・ガス貿易債権証券化を支援」、BusinessWire、businesswire.com。これらの動向は、リバースファクタリング市場全体において銀行主導と プラットフォーム主導の実行の間の実質的なギャップを縮小しています。
請求書検証およびリスクスコアリングのデジタル化
リバースファクタリング市場は、請求書検証と信用審査がより自動化されたデジタルプロセスへと移行するにつれて、スケールアップが容易になっています。FCIは金融機関の50%が電子請求書を受け入れており、これらのシステム内の請求書の61%以上が電子的に処理されていると報告しており、サプライヤーファイナンスワークフローのより強固な業務基盤を示しています。世界サプライチェーンファイナンスレポート2025年版でも、2024年初頭の分析として、サプライチェーンおよび在庫管理におけるAI導入が早期採用者のコストを63%削減したことが引用されており、デジタルオンボーディングと請求書処理における運営コスト低減の根拠を支持しています[4]BCR PublishingおよびCiti、「世界サプライチェーンファイナンスレポート2025年版」、Citi、citigroup.com。同レポートでは、イングランド銀行の調査として金融サービス企業の16%がすでに信用リスク評価にAIを活用しており、さらに19%が導入を計画していることも引用されており、リスク自動化が主流の金融ワークフローに浸透しつつあることを示しています。SAP TauliaのExtended Flow with Payablesの2026年5月リリースは、リバースファクタリング市場がバイヤーの支払を繰り延べながらもサプライヤーへの早期資金調達を可能にする請求書レベルの最適化へとシフトしていることをさらに示しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイヤー指定の資金調達パートナーへのサプライヤー依存 | -0.5% | グローバル(アジア太平洋地域および新興市場でより深刻) | 短期(2年以内) |
| サプライチェーンファイナンス構造に関する開示・会計・評判上の感応度 | -0.4% | 欧州および北米(主にIFRS採用市場) | 中期(2〜4年) |
| 中小サプライヤーおよびデジタル成熟度の低いネットワークにおけるオンボーディングの摩擦 | -0.4% | アジア太平洋地域、中東・アフリカ、南米 | 中期(2〜4年) |
| 複数法域プログラムにおける法的・業務上の複雑性 | -0.3% | グローバルのクロスボーダープログラム(アジア太平洋地域および中東・アフリカに集中) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイヤー指定の資金調達パートナーへのサプライヤー依存
リバースファクタリング市場は、バイヤーがサプライヤーへの支払に単一または主要な資金調達パートナーに依存する場合、依然として集中リスクを抱えています。その構造では、サプライヤーは自らが選択せず容易に代替できない資金調達関係に依存することになり、容量が逼迫したり価格が変動したりした場合にプログラムの回復力が低下する可能性があります。マルチファンダー構造はこの問題への実際的な対応策を提供しますが、中堅市場のバイヤーへの普及は業界の一般的な論評が示唆するよりも遅れています。これはリバースファクタリング市場が、最大規模で分散化が進んだプログラムとその他の対象バイヤー基盤との間に依然として実質的な実行ギャップを抱えていることを意味します。
サプライチェーンファイナンス構造に関する開示・会計・評判上の感応度
リバースファクタリング市場は、サプライヤーファイナンスアレンジメントの開示と分類に対するより厳格な精査によっても形成されています。企業はプログラムの負債が買掛金に属するか借入金に属するかを見直す強いインセンティブを持つようになっており、貸借対照表上の処理が投資家や貸し手の流動性の質に対する解釈に影響を与えうるため、この問題は重要です。IFRS財団は2026年1月のIASBアップデートで、分類および関連するガイダンスの問題が依然として議論中であることを指摘しており、リバースファクタリング市場に関する政策立案が決着ではなく進行中であることを示唆しています。大規模な多国籍バイヤーにとって、この不確実性は拡大を遅らせ、プログラムのコミュニケーションを再構成し、リバースファクタリング市場の可視的なスールアップに対する慎重さを高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カテゴリー別:
国内プログラムが市場を支え、クロスボーダー取引量が加速国内プログラムは2025年のリバースファクタリング市場シェアの68.96%を占め、セグメント全体においてトップの地位を維持しました。この結果は、単一法域構造のシンプルな設定、成熟市場で利用可能な深い銀行関係、および国内実行に伴う法的・業務上の負担の低さを反映しています。リバースファクタリング市場は、特にバイヤー主導の買掛金ファイナンスが大企業の財務業務にすでに統合されている欧州および北米において、国内プログラムを主要な収益基盤として引き続き依存しています。2026年3月のドイツDAX-40企業の分析では、リバースファクタリングが大企業の財務標準として描写されており、国内プログラムが成熟したエンタープライズ環境に深く組み込まれているという見方を支持しています。このカテゴリーは、クロスボーダー法的変数が少なく、外国為替の複雑性が低く、国際的な構造よりもプログラム展開サイクルが速いという恩恵を引き続き受けています。
クロスボーダーおよび国際リバースファクタリングは2026年から2031年にかけてCAGR 10.77%で成長すると予測されており、リバースファクタリング市場において最も成長の速いカテゴリーとなっています。この成長軌道は、特に東南アジアの輸出志向型製造回廊にまたがるサプライヤーネットワークの資金調達ニーズを反映しています。FCIは2024年に国際ファクタリングが12%成長した一方、世界貿易量はわずか2%しか増加しなかったと報告しており、ファイナンス主導の貿易支援のより強い役割を示唆しています。Drip Capitalも2026年4月に100カ国以上の11,000社以上を対象に累計クロスボーダー貿易金融取引額が90 ビリオン 米ドルを超えたことを発表しており、デジタルプレイヤーが従来の銀行構造が効率的に対応してこなかった取引量のシェアを獲得していることを示しています。リバースファクタリング産業は、国内プログラムが依然として現在の収益の大部分を占めているにもかかわらず、カテゴリーが国際的なユースケースへとシフトしていることを示しています。


最終用途産業別:
製造業がリード、小売・Eコマースが需要を再形成製造業は2025年のリバースファクタリング市場シェアの21.03%を占め、レポートにおける最大の最終用途セグメントとなりました。このセグメントのリードは、長い調達サイクル、大規模なサプライヤー基盤、高い請求書金額から生まれており、これらすべてがバイヤー主導の流動性プログラムの経済的適合性を高めています。リバースファクタリング市場は製造業において特に重要性を維持しており、完成品メーカーは予測可能なキャッシュコンバージョンと整然とした売掛金処理を必要とする大規模なベンダーネットワークを管理することが多いためです。輸送・物流、ヘルスケア、ITおよび通信、建設、自動車、エネルギー・公益事業からの積極的な参加は、製造業がリードしているにもかかわらず、採用がでに幅広いことを示しています。
小売・Eコマースは2026年から2031年にかけてCAGR 11.43%で拡大すると予測されており、リバースファクタリング市場において最も成長の速い最終用途セグメントとなっています。これは、非常に大規模なサプライヤーネットワークと連携し、高い取引量の中で薄い利益率を管理することが多いデジタルネイティブ小売業者の業務モデルを反映しています。大手小売業者は支払条件を60日から90日以上に延長しており、バイヤーの流動性目標を変えることなくネットワークの安定性を維持できる構造化されたサプライヤー資金調達の必要性が高まっています。B2B Eコマースとオムニチャネル小売の台頭も、取引フロー内の請求書承認時に起動する組み込みサプライヤーファイナンスツールへの需要を強化しています。リバースファクタリング産業は、製造業が依然として最大の既存基盤を支えているにもかかわらず、小売・Eコマースが主要な成長エンジンになりつつあることを示しています。
地域分析
ヨーロッパのリバースファクタリング市場
ヨーロッパは2025年のリバースファクタリング市場において収益の39.12%を占め、首位の地位を維持した。この優位性は、市場の成熟度、確立されたバイヤー主導型プログラム、支払条件に関する規制上の注目、および承認済み買掛金ファイナンスにおけるヨーロッパの銀行の強力な役割が組み合わさったものを反映している。Assifactは、イタリアのファクタリング売上高が2025年に2,891億ユーロ(3,400.7億米ドル)に達し、サプライチェーンファイナンスの取引が2026年4月までに前年比6.91%増加したと報告しており、こはヨーロッパの主要市場が2026年も引き続き活発であったという見方を裏付けている。また、欧州投資銀行とSantanderは2026年3月に保証契約を締結し、戦略的セクターの企業向けに9億ユーロ(10億587ミリオン米ドル)の新たなサプライチェーンファイナンスを可能にしており、公的資本支援が民間プログラムの活動を強化していることを示している。したがって、リバースファクタリング市場におけるヨーロッパの規模は、依然として民間銀行の深みと支援的な機関資本チャネルの両方に支えられている。
アジア太平洋のリバースファクタリング市場
アジア太平洋地域は2031年までに10.27%のCAGRで成長すると予測されており、リバースファクタリング市場において最も成長の速い地域となっている。同地域の取引量基盤は中国、日本、韓国に集中しているが、ベトナム、インドネシア、タイ、マレーシアなどの東南アジア経済は、輸出志向型の製造業構造を背景に、より鋭い導入の優位性を持っている。インドは際立った存在であり、2024年の報告期間においてファクタリング取引量が120%急増し、報告書で言された主要ファクタリング市場の中で最も成長の速い市場となった。インドのプログラム基盤も拡大しており、インド準備銀行のTReDSの義務化(2025年3月施行)により、中央公共部門企業および年間収益が2億5,000万インドルピー(2,900万米ドル)を超える企業の登録が義務付けられた。シンガポールとオーストラリアは、アジア太平洋地域全体にわたるクロスボーダー管理およびプログラム管理の重要な地域ハブとして引き続き機能している。
南北アメリカおよびMEAのリバースファクタリング市場
北米はリバースファクタリング市場において大規模な既存基盤を維持しており、「世界サプライチェーンファイナンスレポート2025」によれば、同地域は2024年の世界の承認済み買掛金ファイナンス取引量の49%を占めた。同資料によると、2024年11月までの地域成長率は前年比4%であり、北米は現在、第一波の導入段階ではなく、後期のアップグレードサイクルにあることが示唆されている。南米は多国間資本支援の恩恵を受けており、2025年6月に発表されたIFCとSantanderのファシリティには、3年間で15億米ドルのサライチェーンファイナンス取引を支援することが期待されている。中東およびアフリカは依然として初期段階の市場であるが、アフリカは2024年に世界で最も強い地域パフォーマンスを達成し、低い基盤からサプライチェーンファイナンスの取引量が14%から15%成長した。したがって、リバースファクタリング市場は、オペレーティングモデルをアップグレードしている成熟地域と、デジタルプラットフォームおよび開発金融支援を通じてキャパシティを構築している新興地域に二分されている。

競合ランドスケープ
リバースファクタリング市場は2つの大きなグループに分かれています。一方のグループは、貸借対照表上の資金調達で大規模なバイヤープログラムを支えるグローバルトランザクションバンクで構成されています。もう一方のグループは、オンボーディング速度、マルチファンダーアクセス、エンタープライズソフトウェア統合で競争するテクノロジー主導のプラットフォームで構成されています。JPMorgan Chase、HSBC、BNP Paribas、Citigroup、Santander、Barclays、Deutsche Bank、Standard Chartered、Bank of Americaが銀行主導の競争における主要な名前です。また、SAP Taulia、C2FO、PrimeRevenuが、より迅速なオンボーディングと強力なワークフロー接続性を通じてプログラムの組成を拡大している重要なプラットフォーム主導の参加者として挙げられています。
リバースファクタリング市場における戦略的実行は、統合と製品設計によってますます定義されています。JPMorgan PaymentsはFedExを最初の導入先として2025年7月にOracle Fusion Cloud ERP統合サプライチェーンファイナンスソリューションを発表し、この統合により導入期間が数ヶ月からよりシンプルな有効化プロセスに短縮されたと述べています。SAP Tauliaは2026年5月に年間取引量が1.2 トリリオン 米ドルを超えたことを発表し、新しいAI対応の運転資本ツールを導入しました。これはサプライヤーファイナンスをエンタープライズシステム内のより深い業務能力へと転換することへの明確な注力を示しています。C2FOは2026年3月に累計資金調達額が500 ビリオン 米ドルを超え、その後2026年4月にIFCとともにナイジェリアでCycleFlowを立ち上げることで新興市場でさらに拡大しました。これらの動きは、規模、ワークフロー統合、地理的拡大がリバースファクタリング市場における競争上のポジショニングの中心となっていることを示しています。
認知と地域適応もリバースファクタリング市場のリーダーシップを形成しています。Global Finance MagazineはSociete Generaleを2025年のベストサプライチェーンファイナンスプロバイダー(銀行部門)に選定し、SantanderはベストサステナブルSCFプログラムおよびベストカスタマー実装を受賞し、MUFGはベストダイナミックデスカウンティングソリューションを受賞しました。SAP Tauliaは2026年2月にManafaとともにサウジ電力会社向けのシャリア準拠サプライチェーンファイナンスプログラムを立ち上げ、コンプライアンス設計のカスタマイズがプラットフォームプロバイダーのGCCでのシェア獲得を支援できることを示しました。FIS Supply Chain Finance PlatformのGlencoreの25.5 ビリオン 米ドルの債権証券化における役割も、プラットフォームプロバイダーがかつて投資銀行チャネルとより密接に関連していた大規模かつ複雑な構造に参入していることを示しました。リバースファクタリング市場の競争状況は、したがって、大手銀行が依然として深いバイヤー関係を保持し、デジタルプラットフォームがオンボーディング速度、製品の柔軟性、コンプライアンスのカスタマイズが重要な領域でシェアを拡大しているという、閉じた状態ではなく活発な状態を維持しています。
リバースファクタリング産業のリーダー企業
SAP Taulia
C2FO
PrimeRevenue
HSBC
FIS Supply Chain
- *免責事項:主要選手の並び順不同
リバースファクタリング市場
- C2FO
- SAP Taulia
- PrimeRevenue
- FIS Supply Chain
- Tradeshift
- Finastra
- HSBC
- JPMorgan Chase
- BBVA
- Barclays
- Deutsche Bank
- Societe Generale
- Standard Chartered
- BNP Paribas
- Bank of America
- Citi
- Wells Fargo
- Mizuho Financial Group
- MUFG Bank
- Santander

Recent Industry Developments in リバースファクタリング市場
- 2026年5月:SAP TauliaはSAP Sapphireにおいて、SAP JouleにAI搭載の運転資本エージェントを組み込み、AIを活用して繰延支払と早期サプライヤー資金調達のための最適な請求書ミックスを特定する新しいExtended Flow with Payables機能を含む、AI搭載の運転資本イノベーションを発表しました。同社は同時に、プラットフォームを通じた年間取引量が1.2 トリリオン 米ドルを超えたことを開示しました。運転資本エージェントの一般提供は2026年第4四半期に予定されています。
- 2026年5月:FIS Supply Chain Finance Platform(旧Demica)が、Glencore PLCによって石油・ガスコモディティ事業の初の貿易債権証券化プログラムを支援するために選定されました。取引額は25.5 ビリオン 米ドルです。この取引は、専門的なサプライチェーンファイナンスプラットフォームが従来投資銀行に支配されていた大規模な資本市場構造に参加していることを示しました。
- 2026年4月:Drip Capitalは設立以来の累計クロスボーダー貿易金融取引額が90 ビリオン 米ドルを超え、100カ国以上の11,000社以上にサービスを提供しました。このマイルストーンは、米国の中堅企業が中国からのサプライヤー多様化を加速させる中で発表され、DripのAIネイティブ引受プラットフォームがこの再編の主要な推進力として位置付けられました。
- 2026年4月:C2FOとIFCは、ナイジェリアの中小零細企業向けサプライチェーンファイナンスプラットフォームであるCycleFlowを正式に立ち上げました。これはアフリカおよびその他の新興市場向けの全国的な運転資本プラットフォーム戦略の第一フェーズを表しています。プラットフォームは立ち上げ時点ですでに多国籍企業および地元顧客を確保していました。


グローバルリバースファクタリング市場レポートの調査範囲
| 国内リバースファクタリング |
| クロスボーダー/国際リバースファクタリング |
| 製造業 |
| 輸送・物流 |
| 情報技術・通信 |
| ヘルスケア |
| 建設 |
| 小売・Eコマース |
| 自動車 |
| エネルギー・公益事業 |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| カテゴリー別 | 国内リバースファクタリング | |
| クロスボーダー/国際リバースファクタリング | ||
| 最終用途産業別 | 製造業 | |
| 輸送・物流 | ||
| 情報技術・通信 | ||
| ヘルスケア | ||
| 建設 | ||
| 小売・Eコマース | ||
| 自動車 | ||
| エネルギー・公益事業 | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年のリバースファクタリングの予測市場規模は?
リバースファクタリング市場は2031年までに1,089.93 ビリオン 米ドルに達すると予測されており、2026年の737.68 ビリオン 米ドルから2026年〜2031年にかけてCAGR 8.12%で成長します。
現在リバースファクタリング活動をリードしている地域はどこですか?
欧州は2025年に収益シェア39.12%でトップとなり、成熟した銀行インフラ、支払条件規制、および確立されたバイヤー主導のファイナンスプログラムに支えられています。
2031年まで最も速く成長している地域はどこですか?
アジア太平洋地域は2031年までにCAGR 10.27%で成長すると予測されており、インドと輸出志向型の東南アジア市場が勢いの多くを牽引しています。
国内プログラムとクロスボーダープログラムのどちらがより速く拡大していますか?
国内プログラムは2025年に収益シェア68.96%でより大きな規模を維持していますが、クロスボーダーおよび国際プログラムは2031年までにCAGR 10.77%でより速く成長しています。
この分野で最大の最終用途セグメントはどれですか?
製造業が最大の最終用途セグメントであり、2025年の収益の21.03%を占め、長い調達サイクル、大規模なサプライヤーネットワーク、高い請求書額によって牽引されています。
小売業者やオンライン販売業者の間での採用を促進しているものは何ですか?
小売・Eコマースは最も成長の速い最終用途セグメントであり、2031年までにCAGR 11.43%で成長しており、大規模なサプライヤーネットワークと長期化する支払条件によって牽引されており、組み込みサプライヤー資金調達への需要が高まっています。
最終更新日:



