
売掛金ファイナンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.95 兆米ドル |
| 市場規模 (2031) | 6.29 兆米ドル |
| Growth Rate (2026 - 2031) | 4.90 % |
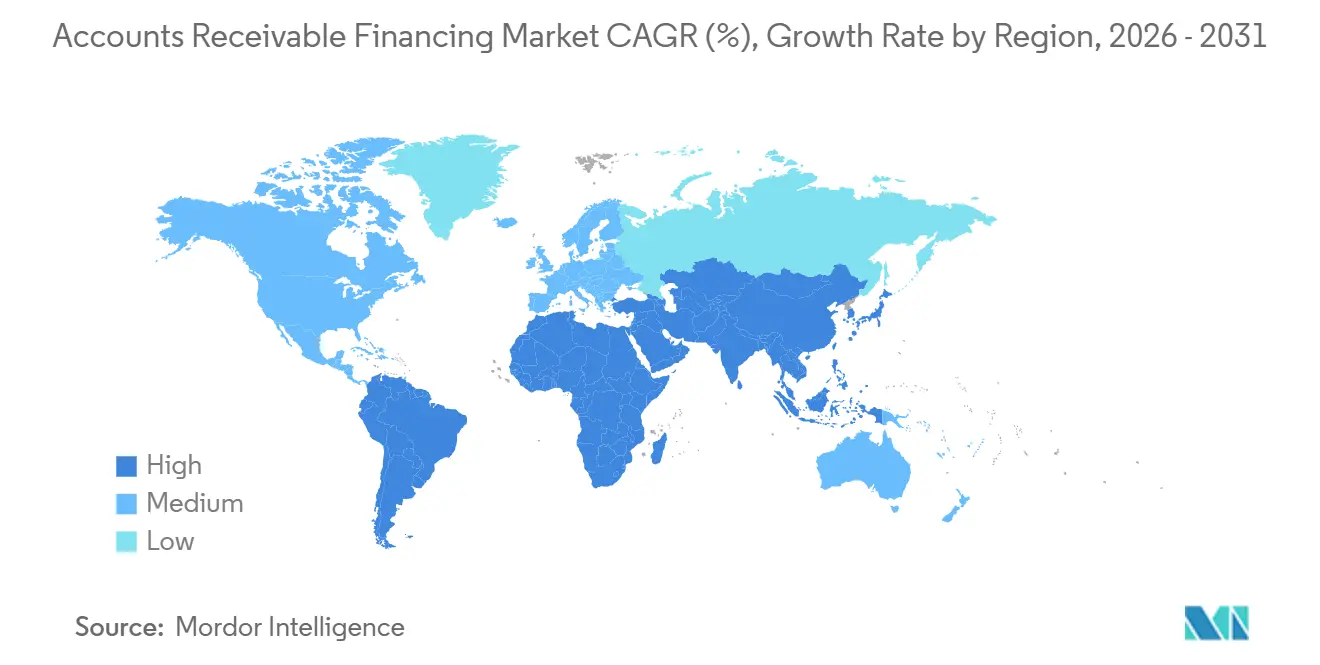
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
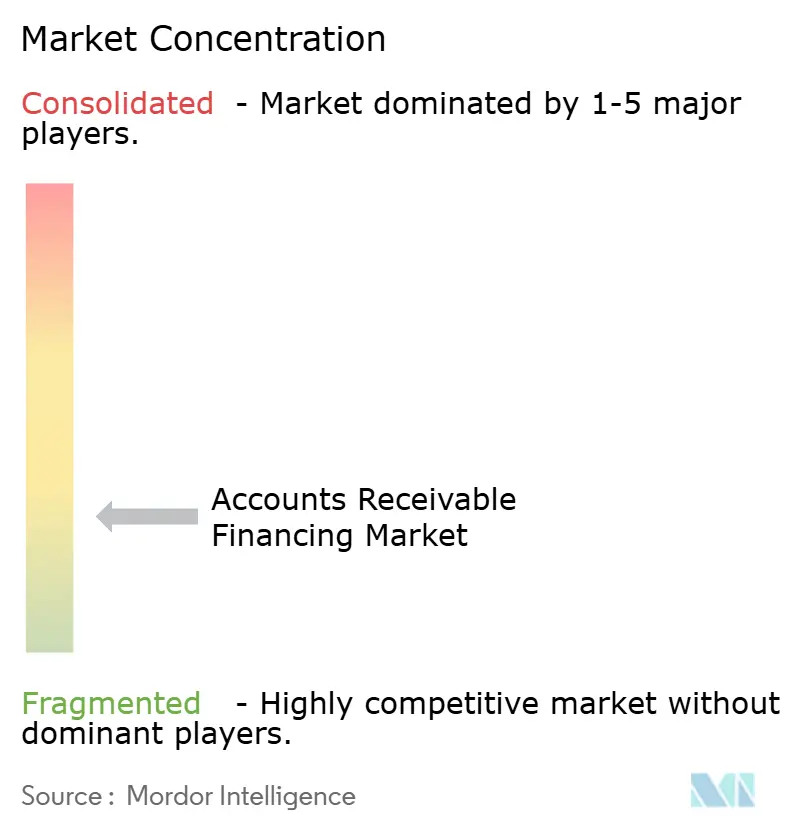
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる売掛金ファイナンス市場分析
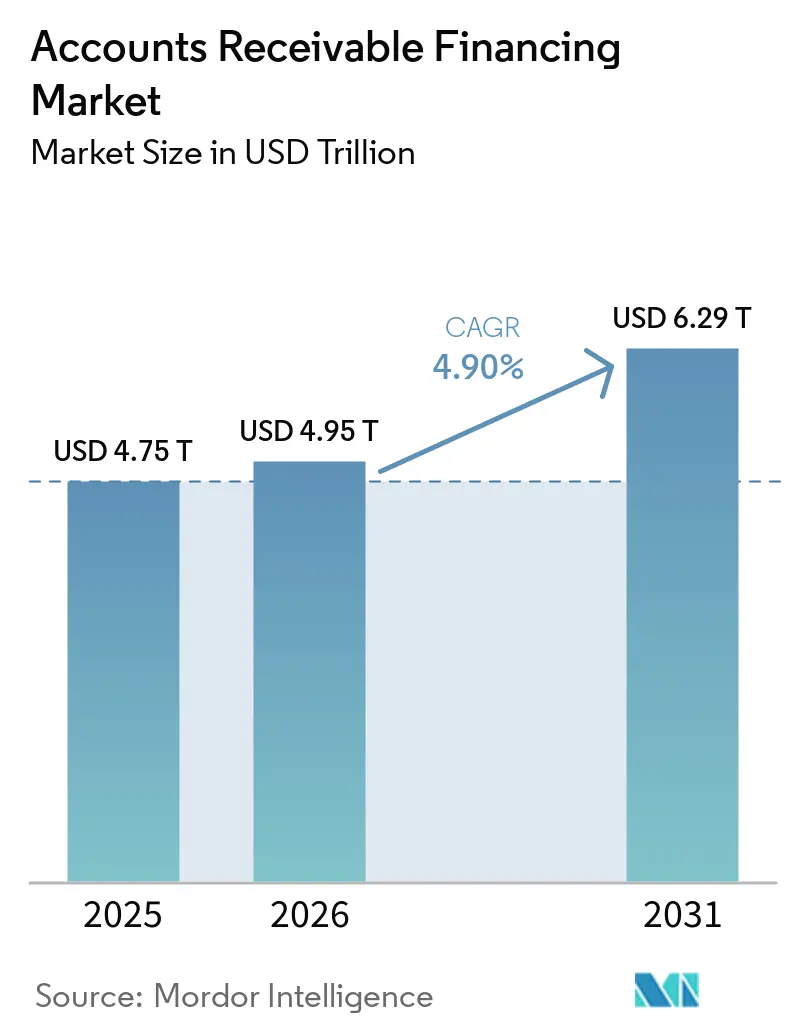
売掛金ファイナンス市場規模は2025年に4.75 トリリオン 米ドルと評価され、2026年の4.95 トリリオン 米ドルから2031年には6.29 トリリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは4.90%となっています。
売掛金ファイナンス市場は、長期化する支払いサイクル、従来型与信へのアクセス制限の強化、およびデジタル請求書記録の広範な普及によって支えられています。FCIは、2025年の世界のファクタリング取扱高が4 トリリオン ユーロ(4.67 トリリオン 米ドル)を超えたと報告しており、変化する経済状況の中でも売掛金ベースの資金調達が継続的に活用されていることが示されています。サプライチェーンファイナンスは、従来は正式な資金調達が限られていた下位サプライヤー層への資金調達プログラムを拡大しています。そのため、プロバイダーは請求書データ、支払い記録、およびビジネスシステムとの統合をより重視するようになっています。欧州およびインドにおける規制変更も、検証済み請求書の正式な活用を支援しており、検証コストの低減と資金調達へのアクセス改善につながる可能性があります。
主要レポートのポイント
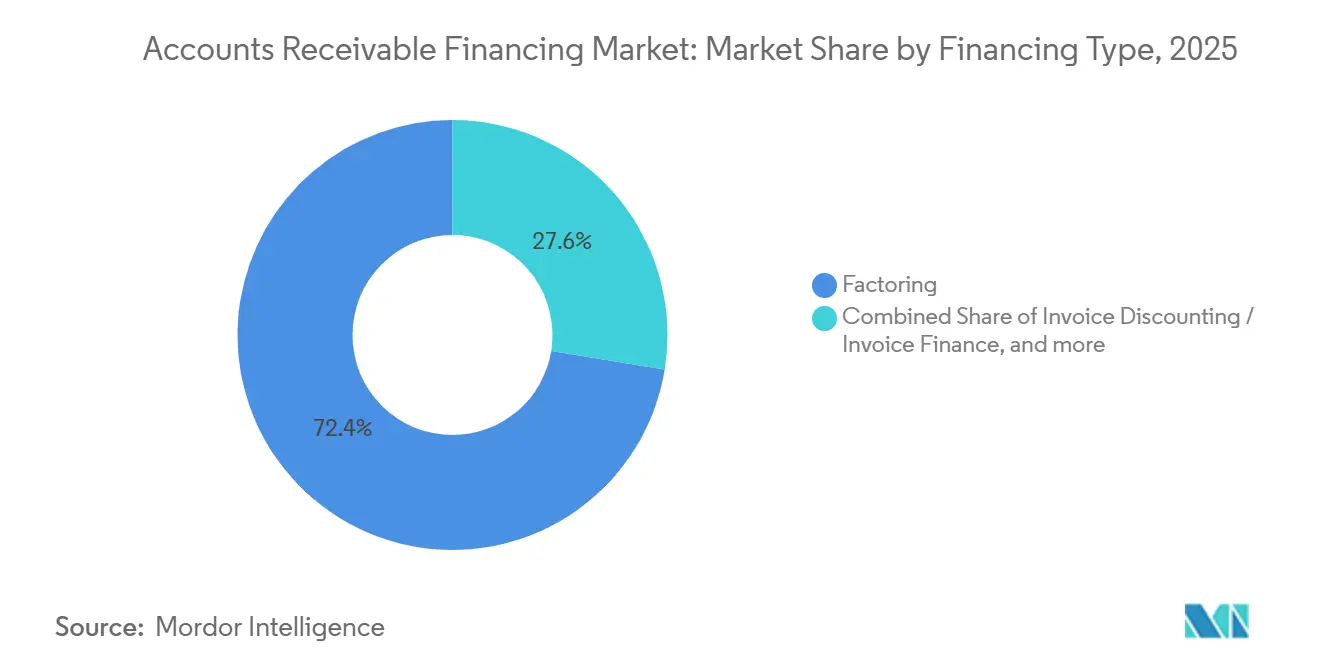
- ファイナンスタイプ別では、ファクタリングが2025年の売掛金ファイナンス市場シェアの72.43%を占め、インボイスディスカウンティングおよびインボイスファイナンスは2031年にかけてCAGR 6.82%で成長する見込みです。
- プロバイダータイプ別では、銀行が2025年の売掛金ファイナンス市場シェアの87.69%を占め、非銀行金融機関は2031年にかけてCAGR 8.21%で成長する見込みです。
- 企業規模別では、大企業が2025年の売掛金ファイナンス市場シェアの55.37%を占め、中小企業は2031年にかけてCAGR 6.53%で成長する見込みです。
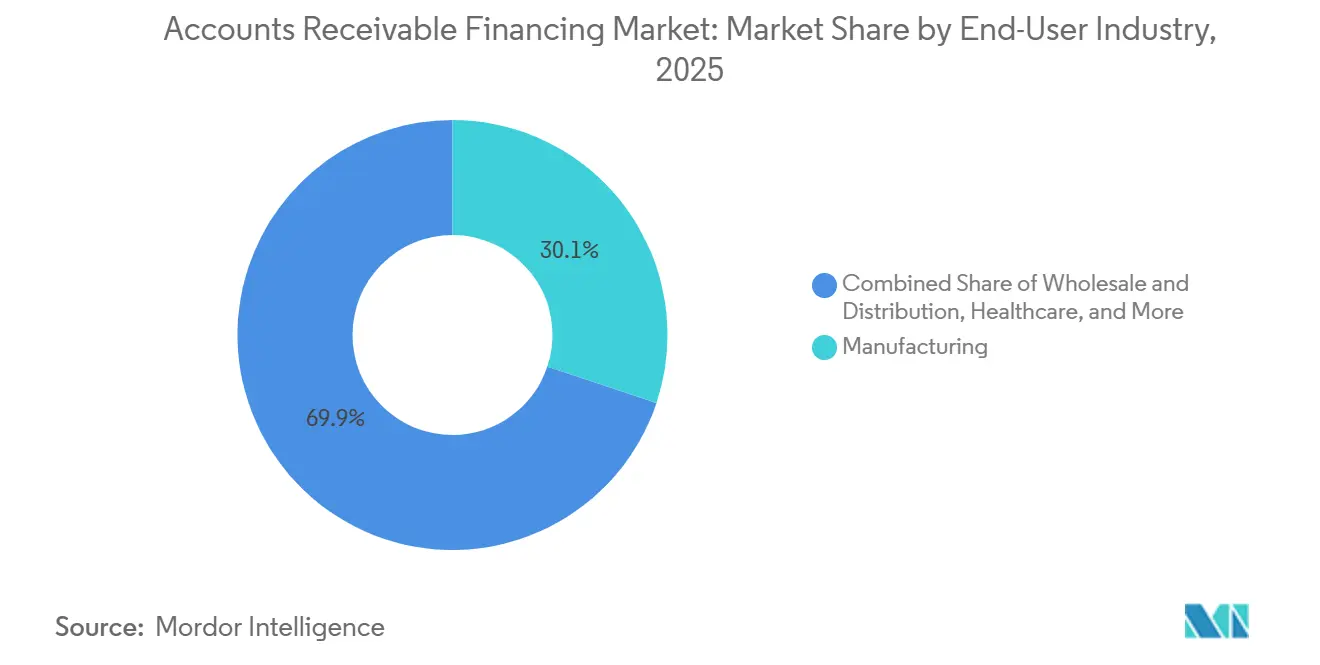
- エンドユーザー産業別では、製造業が2025年の売掛金ファイナンス市場シェアの30.12%を占め、小売業および電子商取引は2031年にかけてCAGR 7.58%で成長する見込みです。
- 取引の地理的範囲別では、国内取引が2025年の売掛金ファイナンス市場シェアの81.87%を占め、国際取引は2031年にかけてCAGR 7.19%で成長する見込みです。
- 地域別では、欧州が2025年の世界の売掛金ファイナンス市場シェアの66.32%を占め、アジア太平洋地域は2031年にかけてCAGR 6.67%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の売掛金ファイナンス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| B2B支払いサイクルの長期化による転資本圧力の増大 | +1.3% | 世界全体、特に欧州および北米との関連性が高い | 短期(2年以内) |
| 従来型与信へのアクセス制限の中での中小企業の売掛金ファイナンスへの依存度増大 | +1.1% | アジア太平洋、南米、中東・アフリカ、北米での関連性が高まりつつある | 中期(2〜4年) |
| オープンアカウントおよびクロスボーダー貿易の成長 | +0.8% | アジア太平洋および欧州、中東・アフリカおよび南米への波及効果あり | 中期(2〜4年) |
| サプライヤー流動性確保のためのサプライチェーンファイナンスの採用 | +0.5% | 北米および欧州、アジア太平洋での初期成果あり | 中期(2〜4年) |
| 請求書・支払い・ビジネスデータのデジタル統合 | +0.7% | 世界全体、アジア太平洋および南米での急速な普及 | 短期(2年以内) |
| 柔軟な非希薄化型短期ファイナンスへの需要 | +0.4% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
B2B支払いサイクルの長期化による運転資本圧力の上昇
製造業、小売業、物流業における支払い条件の長期化が、売掛金ファイナンスの需要を高めています。支払いを60日、90日、または120日待つサプライヤーは、リボルビングクレジットファシリティでは必ずしも効率的に対応できない資金ギャップに直面する可能性があります。この資金調達ニーズは、売掛金ファイナンス市場における需要の主要な源泉となっています。Citiは2026年のサプライチェーンファイナンスレポートにおいて、小規模サプライヤー取引に対する従来型審査はコストがかかる可能性があるため、AIを活用して中小企業の引受業務を自動化していると述べています[1]Citi、「サプライチェーンファイナンス2026」、Citi Global Insights、citigroup.com。。ドイツは2025年のファクタリング取扱高が4,235 ビリオン ユーロ(4,947 ビリオン 米ドル)に達し、6.2%増加した一方、同年のGDP成長率は0.2%にとどまりました。このコントラストは、企業が銀行与信の引き締めに直面する際に、検証済み売掛金がより重要になり得る理由を示しています。
従来型与信へのアクセス制限の中での中小企業の売掛金ファイナンスへの依存度増大
中小企業は、サプライチェーンファイナンスプログラムが大規模サプライヤーに重点を置く傾向があるため、十分なサービスを受けられないことが多いです。国際商業会議所は、中小企業が担保、信用履歴、および取引関係の要件により、従来型の運転資本商品へのアクセスが制限される可能性があると指摘しています[2]国際商業会議所、「中小企業がサプライチェーンファイナンスの欠けたリンクである理由」、ICC Academy、academy.iccwbo.org。。このギャップは、売掛金ファイナンス市場内において明確なアクセス問題を生み出しています。インドのTReDSプラットフォームは2025年6月までに手形ファイナンスで2 ラーク クローレ インドルピー(234 ビリオン 米ドル)を超え、インボイスディスカウンティングのより大きな正式チャネルの存在を示しました。2026年のMSME開発改正法は、中央公共部門企業がMSMEの請求書決済をRBI認可のTReDSプラットフォームを通じて行うことを義付けました。この政策の方向性は、中小サプライヤーの資金調達ギャップを縮小し、検証済み売掛金を貸し手にとってより活用しやすいものにする可能性があります。
オープンアカウントおよびクロスボーダー貿易の拡大による売掛金資金調達ニーズの増大
オープンアカウント貿易では、輸出業者は商品の出荷後に外国バイヤーの支払いリスクに直接さらされます。ファクタリングおよびインボイスディスカウンティングは、輸出業者がこれらの売掛金を運転資本に転換しながら、そのリスクの一部を管理するのに役立ちます。FCIは2025年に中東で8.7%、南米で8.2%のファクタリング成長を報告しました[3]FCIが2025年の世界産業統計を発表、世界のファクタリング市場が4 トリリオン ユーロを超える - Business Money。Trafiguraは2025年1月に10 ビリオン 米ドルのシンジケート売掛金ディスカウントファシリティを完了し、資本処理を支援するために信用保険を活用しました。クロスボーダープログラムは、管轄区域をまたいだ譲渡優先権と執行規則の慎重な取り扱いを依然として必要とします。
請求書・支払い・ビジネスデータのデジタル統合による売掛金ファイナンスの加速
リアルタイムの請求書、物流、および支払いデータは、売掛金引受の速度と品質を向上させることができます。プロバイダーはこのデータを活用して支払い行動を審査し、請求書が信用損失となる前に希薄化シグナルを特定することができます。この能力は、プロバイダーが売掛金ファイナンス市場にサービスを提供する方法を変えています。SAP Tauliaは2025年に500 ビリオン 米ドルを超えるサプライチェーン資金調達を促進し、前年比26%増を達成するとともに、年間取引量が1.2 トリリオン 米ドルを超えたと報告しました[4]SAP Taulia、「2025年にプラットフォームを通じて500 ビリオン 米ドルを超える資金調達を促進」、SAP Taulia、taulia.com。。コロンビアのRADIAN登録簿は2026年に、153 トリリオン コロンビアペソ(49 ビリオン 米ドル)相当の540,692件の登録請求書と、150 トリリオン コロンビアペソ(48 ビリオン 米ドル)相当の526,980件の裏書請求書を記録しました。請求書記録がより標準化され、検証が容易になると、売掛金ファイナンス市場はその恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイヤーの信用集中とデフォルトリスク | -0.3% | 世界全体、特に発展途上国および中堅市場セグメントとの関連性が高い | 短期(2年以内) |
| 請求書詐欺、希薄化、および紛争リスク | -0.2% | 世界全体、新興市場およびデジタルオンボーディングセグメントに集中 | 短期(2年以内) |
| 譲渡、優先権、および執行法の相違 | -0.1% | クロスボーダー取引、特にアジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| レガシーERPシステムとのプラットフォーム統合の複雑さ | -0.1% | 世界全体、特に中堅市場および中小企業セグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイヤーの信用集中とデフォルトリスクによる資金調達能力および前払い率の制限
売掛金プールは、1社または少数のバイヤーがその価値の大部分を占める場合、資金調達が困難になる可能性があります。プロバイダーの信用方針は、売り手の営業実績が健全であっても、集中限度を適用することが一般的です。この問題は、1社の大手小売業者または自動車メーカーに依存する中小企業サプライヤーにとって特に重要です。Moody'sは、不正な取引相手が支払われない請求書を通じて売上債権回転日数を増加させる可能性があり、集中リスクと詐欺リスクが組み合わさる可能性があると述べています。銀行はまた、自己資本比率要件の下で集中ポートフォリオに保守的な限度を適用するインセンティブを持っています。
請求書詐欺、希薄化、および紛争リスクによる信用損失エクスポージャーの増大
請求書詐欺には、二重ファイナンス、事前請求書発行、および実際の売上を反映しない架空売掛金が含まれる場合があります。これらの行為は、資金が既に前払いされた後に損失を生み出す可能性があり、新規取引先関係では特定が困難な場合があります。国際ファクタリング協会は、複数年にわたる調査において、サプライヤーの99.8%が返品、割引、または請求紛争による不足を含む少なくとも1件の希薄化事象を経験したと報告しました。希薄化は、バイヤーが正式にデフォルトしない場合でも回収額を減少させる可能性があります。したがって、プロバイダーは詐欺チェック、信頼性の高い請求書記録、および紛争やその他の回収リスクを反映した引当金設定を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファイナンスタイプ別:ファクタリングが取扱高をリードし、インボイスディスカウンティングがより速く成長
ファクタリングは2025年の売掛金ファイナンス市場の72.43%を占めました。この地位は、確立された運営モデルと、サプライヤーに対して流動性、回収支援、および信用リスク移転を組み合わせる能力を反映しています。ノンリコースファクタリングは、売り手がバイヤーの不払いから保護を求める場合に引き続き重要です。また、請求書発行後の売掛金管理プロセスも提供します。これは、中小サプライヤーが社内回収能力を持たない場合に有用です。スペインのファクタリングおよびコンファーミング活動は2025年に2,700 ビリオン ユーロ(2,920 ビリオン 米ドル)に達し、コンファーミングは過去最高の1,420 ビリオン ユーロ(1,530 ビリオン 米ドル)に達しました。バイヤー確認済み買掛金のこの活用は、売掛金および買掛金プログラムが通常の支払い業務の一部となり得る方法を示しています。コンファーミングの規模はまた、資金調達モデルにおけるバイヤー参加の重要性を示しています。これにより、サプライヤーは承認された請求書がいつ支払われるかについてより明確な見通しを得ることができます。したがって、ファクタリングは流動性と売掛金管理が共に必要とされる場合において引き続き中心的な役割を果たします。
インボイスディスカウンティングおよびインボイスファイナンスは2031年にかけてCAGR 6.82%で成長する見込みです。中規模および大企業は、機密性の高い資金調達と顧客関係の継続的な所有権を望む場合にこの商品を利用します。この仕組みにより、企業は通常の顧客向け回収プロセスを維持することができます。電子請求書要件およびアプリケーションプログラミングインターフェース接続は、このモデルに関連する書類負担を軽減することができます。これにより、定期的な請求書フローを持つ企業にとってプロセスがより実行可能になります。大企業はまた、資本市場構造を通じた資金調達にアクセスするために売掛金証券化を活用しています。これらの構造は、ポートフォリオが十分な規模と文書化された実績を持つ場合に活用できます。したがって、売掛金ファイナンス市場は従来のファクタリングニーズとデータ活用型資金調達モデルの両方にサービスを提供しています。2つのアプローチの違いは、多くの場合、売り手が望む管理とサービスのレベルによって決まります。


ファイナンス提供者タイプ別:銀行が取扱高を維持しながら非銀行金融機関がアクセスを拡大
銀行は2025年の売掛金ファイナンス市場の87.69%を占めました。その地位は、低い資金調達コスト、バランスシート能力、および大企業クライアントとの確立された財務関係によって支えられています。銀行主導のサプライチェーンファイナンスプログラムはまた、アンカーバイヤーの信用品質を活用してサプライヤーへの資金調達を支援することができます。このアプローチにより、サプライヤーは既に取引しているバイヤーに連動した資金調達へのアクセスを得ることができます。銀行はまた、売掛金商品をより広範なキャッシュマネジメント関係と組み合わせることができます。JPMorgan Chaseは2026年5月にワーキングキャピタルアクセラレーターを立ち上げ、ダイナミックディスカウンティング、サプライチェーンファイナンス、および売掛金ファイナンスを1つのインターフェースに統合しました。この商品は、大手銀行がデジタルシステムを活用して運転資本ファイナンスにおける地位を維持する方法を示しています。また、密接に関連する資金調達商品全体でよりシンプルなユーザーエクスペリエンスの必要性も反映しています。確立されたクライアント関係を持つプロバイダーは、それらの関係をデジタルワークフローに適応させています。
非銀行金融機関は2031年にかけてCAGR 8.21%で成長する見込みです。その運営モデルは、自動化された引受によって処理コストを低減できる小規模取引やクロスボーダー活動に適している場合があります。標準的な銀行プロセスに適合しない可能性のある取引タイプに集中することができます。その資金調達能力は機関投資家によって補完されることもあります。WayflowerとFortress Investment Groupは2026年7月に3年間、15 ビリオン 米ドルのフォワードフロー契約を発表し、Wayflowerの総プラットフォーム能力を45 ビリオン 米ドルに引き上げました。この契約は、プラットフォームが専用の資本アレンジメントを通じてオリジネートされた資産を資金調達できる方法を示しています。資本規制はまた、銀行がすべての売掛金を自社のバランスシートに保持するのではなく、配分のために資産をオリジネートすることを促す可能性があります。これにより、売掛金ファイナンス市場における非銀行金融機関のより大きな役割が支援れます。また、中小企業が利用できるプロバイダーの範囲を広げる可能性もあります。
企業規模別:大企業がより多くの取扱高を占め、中小企業がアクセスを拡大
大企業は2025年の総取引量の55.37%を占めました。大企業は通常、より高い請求書量を生み出し、銀行との確立された財務関係を維持しており、比較的低い資金調達コストでサプライチェーンファイナンスにアクセスすることができます。確立されたバイヤー関係により、資金調達プログラムを大規模なサプライヤーネットワーク全体に拡大することも可能です。さらに、大企業は一般的に、調達、請求書発行、および支払いデータを統合するために必要なテクノロジーインフラを持っており、早期支払いおよびダイナミックディスカウンティングソリューションの効率的な展開を支援しています。SAP Tauliaはプラットフォーム全体で年間1.2 トリリオン 米ドルの取引量を報告しており、大企業バイヤープログラムとそのサプライヤーネットワークによって支援される取引活動の規模を強調しています。その結果、大企業プログラムはサプライチェーンファイナンス市場における取引量の重要な源泉であり続けています。
中小企業は2031年にかけてCAGR 6.53%で成長する見込みです。デジタルプラットフォームと政策介入が、歴史的に大規模サプライヤーを優遇してきたチャネルを開放しています。これらのメカニズムは、請求書の提出と検証に必要な労力を削減することができます。また、プロバイダーに引受のためのより標準化された記録を提供することもできます。インドの2025〜26年経済調査は、81 ラーク クローレ インドルピー(953 ビリオン 米ドル)のMSME売掛金の遅延を強調しました。ICCは、中小企業が世界のビジネスの約90%を占めながら、サプライチェーンファイナンスにおいて不均衡に十分なサービスを受けていないと指摘しました。このギャップは、支払い遅延が中小企業に不均衡な影響を与える可能性がある理由を示しています。オンボーディングを簡素化し、代替データを活用するプロバイダーは、依然として十分なサービスを受けていない売掛金ファイナンス市場の大部分に対応することができます。その結果、慎重な信用管理の根本的な必要性を変えることなく、より広いアクセスが実現できます。
エンドユーザー産業別:製造業が需要を生み出し、小売業および電子商取引がより速く成長
製造業は2025年の総取扱高の30.12%を占めました。長い生産サイクル、在庫要件、および多層的な支払いアレンジメントは、サプライチェーン全体で繰り返し発生する運転資本ギャップを生み出す可能性があります。売掛金ファイナンスにより、サプライヤーは出荷から顧客支払いまでの間に流動性にアクセスでき、長期回収期間の影響を軽減するのに役立ちます。このセクターはまた、大手メーカーと中小部品サプライヤーの間に広範な関係を持っており、バイヤー支援型資金調達プログラムを複数のサプライヤー層にわたって効果的に機能させています。卸売業および流通業も、高い請求書頻度と確立されたバイヤー・セラー関係がファクタリングおよびその他の売掛金ファイナンスソリューションに適しているため、引き続き重要なセグメントです。定期的な販売サイクルは、監視、評価、および資金調達が容易な予測可能な売掛金ポートフォリオを生み出すことができます。
小売業および電子商取引は2031年にかけてCAGR 7.58%で成長する見込みです。マーケットプレイスベースの売り手は、迅速な注文履行と短い営業サイクルに対応できる資金調達を必要とすることが多いです。資金調達商品は、マーケットプレイス全体で販売量が変化する際に迅速に対応する必要がある場合があります。このニーズは、より長い生産スケジュールに結びついた資金調達とは異なります。ヘルスケアは、保険償還のタイミングと紛争が請求書回収に影響を与える可能性があるため、より専門的な引受を必要とします。輸送および物流も、業務文書が請求書の資金調達可能性を決定するため、セクター固有の評価を必要とする場合があります。ITおよび通信の売掛金は、より高い詐欺および希薄化エクスポージャーを持つ可能性があり、貸し手によるより厳密な検証を必要とします。これらの異なる運営パターンは、単一の引受アプローチがすべてのエンドユーザーカテゴリに適合しない可能性があることを意味します。プロバイダーは、請求書審査とリスク管理を関連する支払いプロセスに合わせる必要があります。
取引の地理的範囲別:国内取引が引き続き大きな割合を占め、クロスボーダー活動が成長
国内取引は2025年の売掛金ファイナンス取扱高の81.87%を占めました。単一の法的管轄区域は、売掛金の譲渡、債務者の執行、およびデータ標準を簡素化することができます。これにより、プログラムの確立と回収の監視に必要な作業を削減することができます。また、紛争が発生した場合に適用される規則についてプロバイダーにより明確な見通しを提供することもできます。ドイツの国内ファクタリング取扱高は2025年に4,235 ビリオン ユーロ(4,574 ビリオン 米ドル)に達し、ファクタリング対GDP比は9.5%でした。この指標はベルギーおよびポルトガルで報告された普及率を下回りました。これは、成熟した国内市場でもファクタリングのさらなる活用の余地がある可能性を示唆しています。したがって、国内プログラムはクロスボーダー貿易に依存することなく拡大の余地を維持することができます。その実際的な優位性は、単一の法体系内で作業することの相対的な簡便さにあります。
国際取引は2031年にかけてCAGR 7.19%で成長する見込みです。オープンアカウント輸出、地域貿易協定、およびクロスボーダーのfintech モデルが、国境を越えた売掛金資金調達の必要性を高めています。輸出業者は、海外バイヤーが支払いを完了する前に資金調達を必要とする場合があります。プロバイダーはその後、バイヤーの信用品質と各国にわたる法的条件を考慮する必要があります。Deutsche BankとKorea Trade Insurance Corporationは2025年3月にPosco International Singaporeのために200 ミリオン 米ドルのインボイスディスカウンティングファシリティを完了しました。このファシリティは、貿易信用保険がクロスボーダーの請求書資金調達を支援する方法を示しました。保険は、構造が許す場合にバイヤーへのエクスポージャーの一部を軽減することができます。譲渡優先権と執行における法的相違は、依然として国際プログラムの確立に必要な時を延長しコストを増加させる可能性があります。したがって、クロスボーダーの成長は貿易需要と実行可能なリスク構造の両方に依存します。
地域分析
欧州は2025年の地域合計の66.32%を占めました。FCIは2025年の欧州ファクタリング取扱高を2,658.0 ビリオン ユーロ(2,870.6 ビリオン 米ドル)と報告し、フランスとドイツはそれぞれ400.0 ビリオン ユーロ(432.0 ビリオン 米ドル)以上を貢献しました。支払い遅延規則および譲渡禁止を制限する法律が、多くの欧州市場でのファクタリングの活用を支援しています。ドイツの2025年のファクタリング成長率6.3%は、GDP成長率0.2%と比較して、売掛金資金調達への継続的な需要を反映しています。ルーマニアのファクタリング市場は2025年に105 ビリオン ユーロ(113 ビリオン 米ドル)を超え、スペインのコンファーミング取扱高は1,420 ビリオン ユーロ(1,534 ビリオン 米ドル)に達しました。
アジア太平洋地域は2031年にかけて最も速い地域CAGRである6.67%を記録する見込みです。FCIデータによると、地域のファクタリング取扱高は2025年に3.2%増の9,950 ビリオン ユーロ(1.0746 トリリオン 米ドル)となり、中国が地域合計の7,130 ビリオン ユーロ(7,700 ビリオン 米ドル)を占めました。シンガポールは貿易金融ハブとして15.9%の成長を記録しました。インドのTReDS基本方針は2026年6月23日に発効し、MSME売り手に対する義務的なデューデリジェンスの摩擦を除去しました。この方針はまた、資金提供者に対する信用保証カバーを認め、プラットフォーム運営者に対する純資産要件を設定しました。
北米および南米は2025年の世界のファクタリング取扱高の約8%を占めました。米国はファクタリング取扱高で35.5%の成長を記録し、南米は8.2%成長して1,650 ビリオン ユーロ(1,782 ビリオン 米ドル)となりました。ブラジルは22.2%、ペルーは13.1%成長し、電子請求書インフラによって支援されました。Kettera Financial Solutionsは2026年4月にメキシコでの売掛金担保中小企業ファイナンスを支援するために500 ミリオン 米ドルのデットファシリティを確保しました。中東とアフリカはそれぞれ2025年に8.7%と2.2%の成長を記録し、UAEが地域ハブとして機能しました。

競合環境
売掛金ファイナンス市場は断片化しており、主要銀行は主に大企業およびサプライチェーンファイナンスプログラムにサービスを提供しています。競合ダイナミクスは、大企業、中小企業、およびクロスボーダー取引によって異なります。BNP Paribas、HSBC、JPMorgan Chase、Citigroup、およびBarclaysは、強力なバランスシート能力、流動性、および広範なクロスボーダーネットワークを必要とするアンカーバイヤーマンデートを競っています。Deutsche Factoring BankとBibby Financial Servicesは、特定の中堅市場および中小企業セグメントに焦点を当て、専門的な売掛金ファイナンスおよび管理能力を提供しています。中小企業およびクロスボーダーセグメントは依然としてより断片化しており、一貫した構造的市場シェア優位性を維持する単一のプロバイダーはいません。デジタルプラットフォーム能力、取引処理速度、データ接続性、および自動化された信用評価が、従来の関係カバレッジと並んで重要な差別化要因になりつつあります。
JPMorgan Chaseは2026年5月にワーキングキャピタルアクセラレーターを立ち上げ、ダイナミックディスカウンティング、サプライチェーンファイナンス、および売掛金ファイナンスを1つのインターフェースに統合しました。HSBCは2026年にシンガポールとUAEでTradeCashを拡大し、デジタル貿易金融ニーズを支援しました。SAP Tauliaは2025年11月にイタリア初のサプライチェーンファイナンス特別目的事業体を立ち上げ、現地の証券化規則の下で運営しています。これらの動きは、銀行とプラットフォーム企業が、より迅速な実装とより直接的なデジタルワークフローへの需要に応えていることを示しています。また、コンプライアンス構造が非銀行プラットフォームの国内プログラムにおける拡大能力を形成できることも示しています。
潜在的な機会は、アジア太平洋およびラテンアメリカの中小企業売掛金、およびクロスボーダーのヘルスケアおよび電子商取引取引に残っています。これらの分野は、一般的なプラットフォームが提供できない可能性のある専門的な文書化と引受方法を必要とする場合があります。プロバイダーは、資金調達が前払いされる前に希薄化を特定する請求書登録簿、詐欺チェック、および分析に投資しています。SAP Tauliaの2025年の資金調達および取引データは、売掛金ファイナンスが企業システムに組み込まれた場合に可能な規模を示しています。売掛金ファイナンス市場は、信頼性の高いデータ、信用管理、および実際的な資金調達能力を組み合わせる能力によって引き続き形成されます。
売掛金ファイナンス産業リーダー
Bibby Financial Services Limited
eCapital Corporation
PrimeRevenue, Inc.
Taulia Inc.
Triumph Financial, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:インドのMSME開発(改正)法2026は、2026年8月13日に大統領の裁可を受け、すべての中央公共部門企業がMSMEの請求書決済をRBI認可のTReDSプラットフォームを通じて行うことを義務付け、より厳格な紛争解決タイムラインと執行権限を導入し、インドの6,300万以上のMSMEセクターの売掛金ディスカウンティングの義務的な正式化を実現しました。
- 2026年7月:WayflowerとFortress Investment Groupは、Fortressがwayflowerのプラットフォームでオリジネートされた資産を購入する3年間、15 ビリオン 米ドルのフォワードフロー契約を発表し、その後24ヶ月間で総プラットフォーム能力を45 ビリオン 米ドルに引き上げました。
- 2026年5月:JPMorgan Chaseはワーキングキャピタルアクセラレーターを立ち上げました。これは、ダイナミックディスカウンティング、サプライチェーンファイナンス、および売掛金ファイナンスを単一のインターフェースに統合した統一デジタルプラットフォームであり、統合された運転資本ソリューションを求める財務チームを対象としています。
- 2025年11月:SAP Tauliaはイタリア初のサプライチェーンファイナンス特別目的事業体を立ち上げ、現地の証券化法の下でイタリア銀行に登録し、国内サプライチェーンファイナンス取引を可能にしました。


世界の売掛金ファイナンス市場レポートの範囲
| ファクタリング |
| インボイスディスカウンティング・インボイスファイナンス |
| その他の売り手側売掛金ファイナンス |
| 銀行 |
| 非銀行金融機関 |
| 中小企業(SME) |
| 大企業 |
| 製造業 |
| 卸売業・流通業 |
| 小売業・電子商取引 |
| ヘルスケア |
| 情報技術・通信 |
| 輸送・物流 |
| その他のエンドユーザー産業(建設・エンジニアリング、ホスピタリティ・観光、農業など) |
| 国内 |
| 国際(クロスボーダー) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| ファイナンスタイプ別 | ファクタリング | |
| インボイスディスカウンティング・インボイスファイナンス | ||
| その他の売り手側売掛金ファイナンス | ||
| ファイナンス提供者タイプ別 | 銀行 | |
| 非銀行金融機関 | ||
| 企業規模別 | 中小企業(SME) | |
| 大企業 | ||
| エンドユーザー産業別 | 製造業 | |
| 卸売業・流通業 | ||
| 小売業・電子商取引 | ||
| ヘルスケア | ||
| 情報技術・通信 | ||
| 輸送・物流 | ||
| その他のエンドユーザー産業(建設・エンジニアリング、ホスピタリティ・観光、農業など) | ||
| 取引の地理的範囲別 | 国内 | |
| 国際(クロスボーダー) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
売掛金ファイナンスとは何ですか?
売掛金ファイナンにより、企業は未払いの顧客請求書に対して現金にアクセスすることができます。ファクタリング、インボイスディスカウンティング、および関連する仕組みが含まれます。このアプローチは、販売から顧客支払いまでの期間に合わせた資金調達を実現するのに役立ちます。
売掛金ファイナンス市場の規模はどのくらいですか?
売掛金ファイナンス市場規模は2026年に4.95 トリリオン 米ドルと推定され、4.9%のCAGRで2031年までに6.29 トリリオン 米ドルに達すると予測されています。この予測は、運転資本資金調達、検証済み請求書データ、およびより広範なプラットフォームアクセスへの需要を反映しています。
最大のシェアを持つファイナンスタイプはどれですか?
ファクタリングは2025年の総取扱高の72.43%を占めました。これは、流動性、回収支援、および信用リスク移転を提供できるためです。サプライヤーが請求書に対する資金調達だけでなく、業務支援も必要とする場合に引き続き有用です。
中小企業が売掛金資金調達を採用している理由は何ですか?
中小企業は従来型与信へのアクセスが制限されており、顧客の支払い条件が長い場合が多いです。デジタルプラットフォームとTReDS型プログラムは、検証済み請求書資金調達へのアクセスを広げることができます。これらのチャネルは、歴史的に大規模サプライヤーを優遇してきた障壁を削減することができます。
最も速く成長しているエンドユーザーセクターはどれですか?
小売業および電子商取引は、マーケットプレイスベースの売り手向けファイナンスと迅速な営業サイクルに支えられ、2031年にかけてCAGR 7.58%で成長する見込みです。これらのチャネルの売り手は、注文および履行活動の変化に対応した資金調達を必要とする場合があります。
プロバイダーが管理する必要があるリスクは何ですか?
主要なリスクには、バイヤーの集中、請求書詐欺、請求紛争、および希薄化が含まれます。損失を制限するためには、強力な請求書検証と回収管理が重要です。プロバイダーはまた、各取引の法的および業務的特性を考慮する必要があります。
最終更新日:



