
Taille et part du marché de l'acier vert
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.13 Milliards de dollars |
| Taille du Marché (2031) | 99.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 47.78 % |
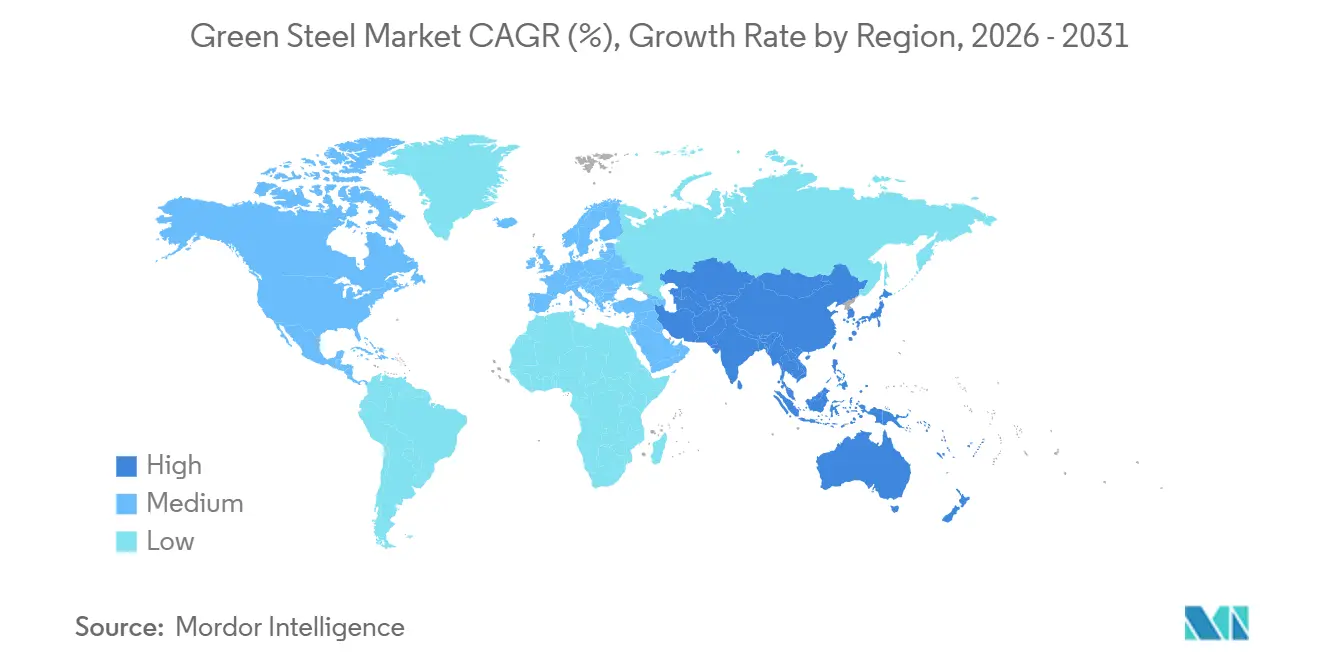
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
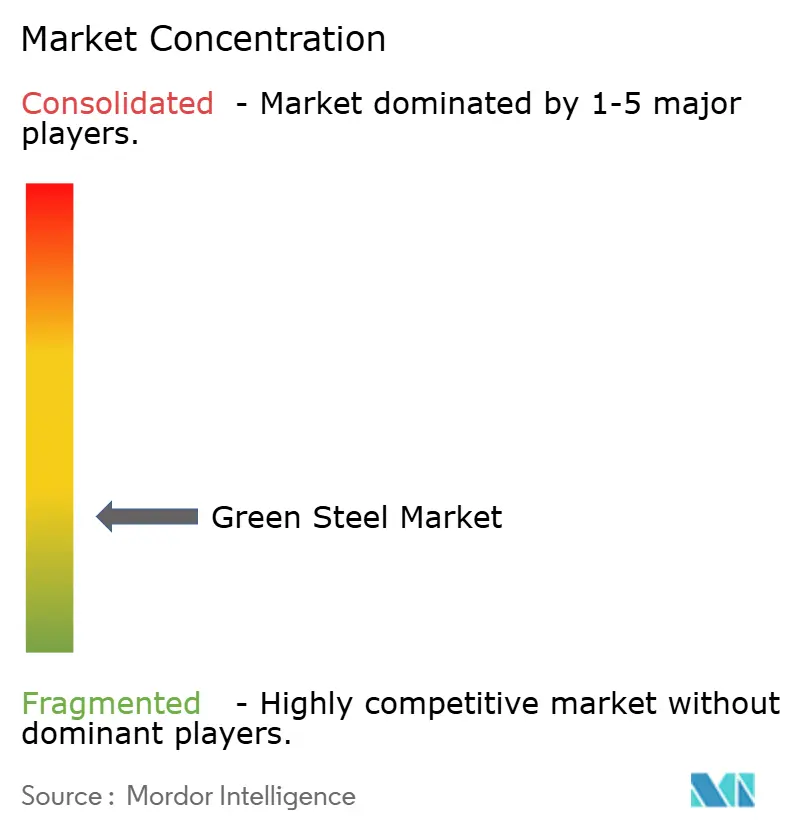
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acier vert par Mordor Intelligence
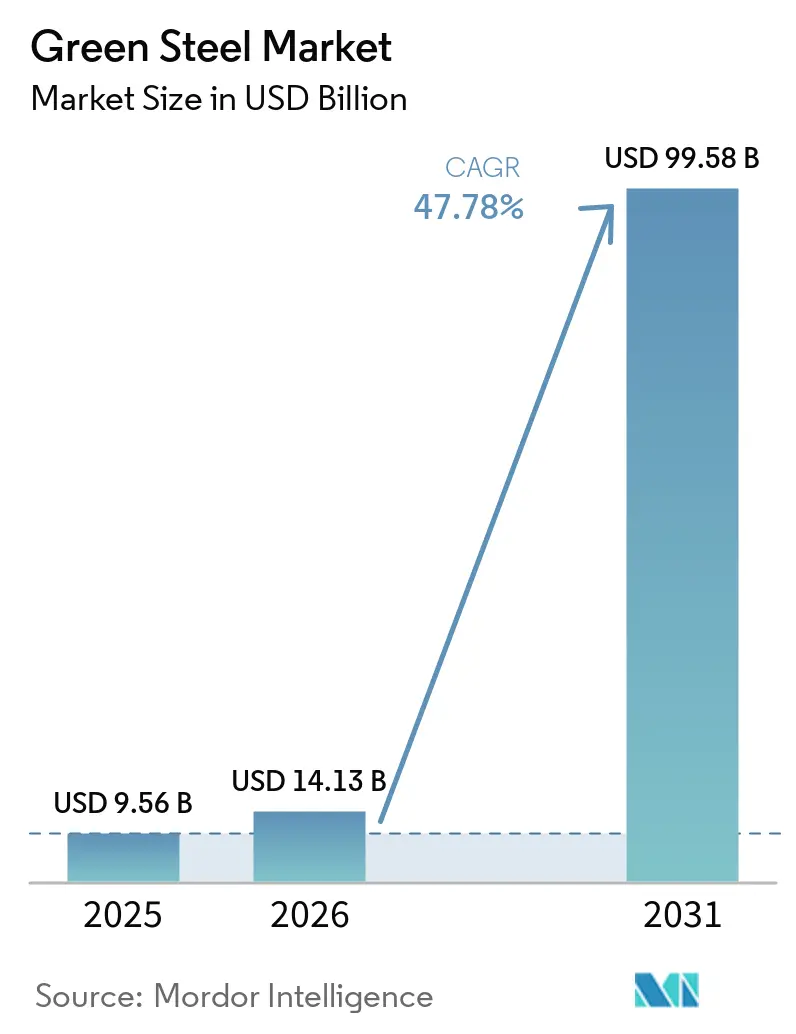
La taille du marché de l'acier vert était évaluée à 9,56 milliards USD en 2025 et devrait croître de 14,13 milliards USD en 2026 pour atteindre 99,58 milliards USD d'ici 2031, à un CAGR de 47,78 % durant la période de prévision (2026-2031). La tarification du carbone modifie l'économie des achats d'acier, notamment depuis que le Mécanisme d'Ajustement Carbone aux Frontières (MACF) de l'Union européenne est entré en pleine conformité en janvier 2026. Les acheteurs dans les secteurs automobile et autres secteurs à forte intensité d'acier accordent une plus grande importance aux émissions documentées et aux arrangements d'approvisionnement à long terme. Les incitations publiques aident les producteurs à financer des projets de four à arc électrique (FAE), de réduction directe, d'énergie renouvelable et d'hydrogène. Le marché de l'acier vert est également confronté à des coûts de production plus élevés et à une disponibilité limitée des intrants clés, ce qui maintient la transition inégale selon les régions. Les producteurs capables de vérifier des émissions plus faibles et de sécuriser les matières premières sont mieux positionnés pour capter la demande à mesure que les exigences d'achat se formalisent.
Points clés du rapport
- Par technologie de production, le four à arc électrique alimenté par énergie renouvelable détenait 55,13 % de la part du marché de l'acier vert en 2025, tandis que la réduction directe à base d'hydrogène et le four à arc électrique devraient progresser à un CAGR de 49,11 % jusqu'en 2031.
- Par forme de produit, la bobine laminée à chaud détenait 34,56 % de la part du marché de l'acier vert en 2025 et devrait progresser à un CAGR de 49,56 % jusqu'en 2031.
- Par utilisation finale, l'automobile et le transport détenaient 38,68 % de la part du marché de l'acier vert en 2025 et devraient progresser à un CAGR de 50,48 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 40,19 % de la part du marché de l'acier vert en 2025 et devrait progresser à un CAGR de 48,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Tarification du carbone, MACF et réduction des allocations gratuites d'émissions | +8.5% | UE en priorité ; répercussions en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Achats Scope 3 des entreprises et exigences en matière de produits bas carbone | +7.2% | Mondial ; Amérique du Nord et UE en tête, Asie-Pacifique en accélération | Moyen terme (2–4 ans) |
| Financement public, achats propres et incitations à la décarbonation industrielle | +6.1% | Amérique du Nord, UE, Asie-Pacifique au cœur | Moyen terme (2–4 ans) |
| Intégration des énergies renouvelables et de l'hydrogène vert | +5.3% | Asie-Pacifique, UE, MENA ; émergent en Amérique du Sud | Long terme (≥ 4 ans) |
| Corridors commerciaux interrégionaux de HBI et DRI | +3.9% | MENA, Asie-Pacifique ; répercussions vers l'UE et l'Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Tarification du carbone, MACF et réduction des allocations gratuites d'émissions
Le Mécanisme d'Ajustement Carbone aux Frontières est entré dans sa phase de pleine conformité en janvier 2026. Les importateurs doivent acheter des certificats reflétant le prix du Système d'Échange de Quotas d'Émissions de l'Union européenne pour les émissions incorporées dans l'acier importé. Des recherches menées sur la phase de déclaration antérieure ont révélé que les exportateurs indiens affichant des émissions plus élevées ont enregistré une baisse supplémentaire de 9 % de leurs revenus à destination de l'Union européenne par rapport à leurs homologues à émissions plus faibles. Cette politique accroît la valeur des enregistrements d'émissions crédibles au niveau des produits pour les sidérurgistes et leurs clients. Le marché de l'acier vert confère donc un avantage aux producteurs capables de maintenir des systèmes de comptabilité carbone parallèlement à des voies de production à émissions réduites. Ces informations peuvent également orienter les discussions commerciales entre les aciéries, les importateurs et les clients en aval.
Achats Scope 3 des entreprises et exigences en matière de produits bas carbone
Les achats Scope 3 des entreprises font évoluer les acquisitions d'acier bas carbone vers des accords d'approvisionnement à plus long terme. Dans le cadre des achats sur le marché de l'acier vert, ces accords offrent aux nouveaux projets une base plus claire pour leur financement et réduisent l'incertitude pour les producteurs. Nissan Motor a multiplié par 5 son utilisation d'acier bas carbone au cours de l'exercice fiscal 2025 pour les véhicules vendus au Japon. L'entreprise s'est approvisionnée auprès de NIPPON STEEL CORPORATION, JFE Holdings, Inc. et POSCO. Sur le marché de l'acier vert, ce schéma distingue les acheteurs qui acceptent une prime pour un approvisionnement certifié des acheteurs au comptant qui restent focalisés sur le prix immédiat. Il rend également les engagements stables des acheteurs plus précieux lorsque les producteurs planifient de nouvelles capacités.
Financement public, achats propres et incitations à la décarbonation industrielle
Le financement public contribue à convertir les projets annoncés en actifs opérationnels sur le marché de l'acier vert. ArcelorMittal a reçu 280,5 millions USD de crédits d'impôt à l'investissement au titre de la loi sur la réduction de l'inflation pour son expansion d'acier électrique à Calvert. thyssenkrupp Steel Europe a reçu le soutien du gouvernement fédéral allemand et des États fédérés pour sa transformation par réduction directe à Duisbourg. Ces programmes aident les producteurs à gérer le capital nécessaire pour les fours à arc électrique, les énergies renouvelables, l'hydrogène et les infrastructures connexes. Le schéma d'investissement qui en résulte favorise les marchés offrant à la fois un soutien au financement et des règles de conformité claires. Il étend également le rôle des achats publics au-delà des subventions directes et des incitations fiscales.
Intégration des énergies renouvelables et de l'hydrogène vert
L'électricité renouvelable devient un facteur central de coût et de localisation pour la production d'acier bas carbone. La capacité installée cumulée de production d'énergie nouvelle en Chine a atteint 1,41 milliard de kilowatts fin 2024, après une croissance annuelle de 33,9 %. Des recherches publiées en 2026 ont révélé que la flexibilité opérationnelle des systèmes de réduction directe à base d'hydrogène et de four à arc électrique peut réduire le coût actualisé de l'acier de 6 % à 10 %. L'Organisation de Coopération et de Développement Économiques identifie la réduction directe à base d'hydrogène et le four à arc électrique comme la voie de production primaire d'acier quasi-zéro émission commercialement évolutive[1]. L'électricité peut représenter près de 20 % des coûts d'une aciérie à four à arc électrique, ce qui accroît l'importance d'un approvisionnement renouvelable fiable. Les producteurs doivent donc prendre en compte la disponibilité de l'énergie parallèlement à l'approvisionnement en hydrogène lors du choix des sites de projet.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Intensité capitalistique élevée et primes de coût vert | -5.8% | Mondial ; plus aigu dans les marchés émergents d'Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Lacunes en matière d'hydrogène vert, d'énergie renouvelable et d'infrastructure de réseau | -4.7% | UE, Asie-Pacifique, Amérique du Sud ; naissant au MENA | Moyen terme (2–4 ans) |
| Disponibilité limitée de boulettes de qualité DR, de ferraille de haute qualité et de HBI | -3.4% | Mondial ; plus aigu dans l'UE et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée et primes de coût vert
Les coûts d'investissement élevés et les primes d'exploitation demeurent le principal obstacle à une adoption plus large de l'acier vert. Le Conseil international sur les transports propres a estimé qu'une installation de réduction directe à base d'hydrogène et de four à arc électrique construite sur un site vierge aux États-Unis produit de l'acier à 812 USD par tonne métrique[2]. Ce niveau était supérieur de 34 % au coût de regarniture d'une installation conventionnelle à haut fourneau et convertisseur à oxygène basique. L'énergie et les matières premières représentaient 77 % des coûts de production dans cette évaluation. La disponibilité des capitaux et le soutien politique continueront de déterminer quels projets du marché de l'acier vert atteignent en premier la mise en exploitation commerciale. L'effet est le plus fort là où les producteurs doivent remplacer des actifs intégrés existants plutôt que de s'appuyer sur une capacité de four à arc électrique.
Lacunes en matière d'hydrogène vert, d'énergie renouvelable et d'infrastructure de réseau
Les contraintes liées à l'hydrogène, aux énergies renouvelables et au réseau électrique peuvent retarder les projets même lorsque les producteurs ont engagé des capitaux. SSAB a repoussé le démarrage prévu de son aciérie de Luleå de fin 2028 à fin 2029 en raison de retards dans la modernisation du réseau national. Des recherches publiées en 2025 ont révélé que la compression de l'hydrogène depuis la sortie de l'électrolyseur jusqu'aux spécifications du réseau de transport peut consommer de 10 % à 15 % de l'apport énergétique total. Une grande installation de réduction directe à base d'hydrogène et de four à arc électrique nécessite également une production renouvelable et des terres étendues. Ces conditions rendent l'énergie renouvelable co-localisée et l'infrastructure industrielle plus importantes pour le marché de l'acier vert. Elles peuvent également affecter les calendriers des projets lorsque le renforcement du réseau ne progresse pas comme prévu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de production :
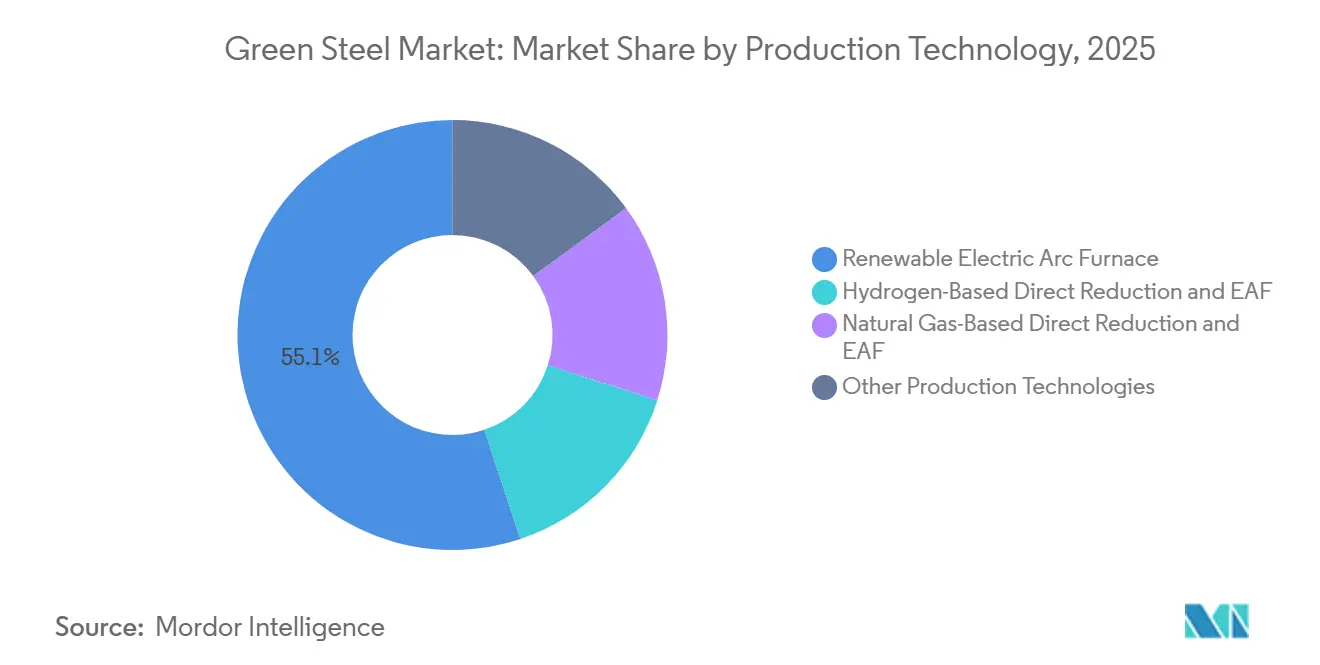
le four à arc électrique alimenté par énergie renouvelable domine la production actuelle tandis que la réduction directe à base d'hydrogène et le FAE se développentLe four à arc électrique alimenté par énergie renouvelable détenait 55,13 % de la part du marché de l'acier vert en 2025, tandis que la réduction directe à base d'hydrogène et le FAE devraient progresser à un CAGR de 49,11 % jusqu'en 2031. Cette voie peut permettre de réduire les émissions de gaz à effet de serre jusqu'à 89 % par rapport à la production conventionnelle par haut fourneau et convertisseur à oxygène basique. Elle peut également multiplier la demande d'électricité jusqu'à 18 fois, ce qui place la capacité du réseau au cœur du choix des sites. SSAB a atteint le seuil quasi-zéro équivalent dioxyde de carbone de l'Agence internationale de l'énergie en septembre 2025 en utilisant du fer réduit à l'hydrogène issu de HYBRIT. Le projet Boden de Stegra représente une approche conçue spécifiquement pour concurrencer sur la faible intensité d'émissions plutôt que sur la réduction progressive des émissions.
Un four à arc électrique alimenté par énergie renouvelable peut utiliser la ferraille disponible et l'électricité renouvelable sans attendre une chaîne d'approvisionnement complète en hydrogène vert. Cela lui confère un avantage à court terme en termes de coût et de montée en puissance dans les zones disposant de systèmes solides de collecte de ferraille. La majorité de la production d'acier aux États-Unis utilise déjà des fours à arc électrique, offrant un point de départ à plus faible empreinte carbone pour les nouvelles capacités. La réduction directe au gaz naturel et les fours à arc électrique restent une option de transition, tandis que les fours à cuve prêts pour l'hydrogène peuvent offrir aux producteurs une voie vers des émissions plus faibles à mesure que l'approvisionnement en hydrogène se développe.

Par forme de produit :
la bobine laminée à chaud domine à la fois en part et en croissanceLa bobine laminée à chaud détenait 34,56 % de la part de marché en 2025 et devrait progresser à un CAGR de 49,56 % jusqu'en 2031. Son utilisation étendue dans les panneaux de carrosserie de véhicules électriques, les tours éoliennes et les ossatures de construction soutient la demande du marché de l'acier vert pour un approvisionnement certifié à émissions réduites. thyssenkrupp Steel Europe a commencé à fournir de l'acier recyclé bluemint au Groupe BMW pour la BMW iX3 en février 2026. L'accord couvre les panneaux extérieurs et les boîtiers de batteries, sans nécessiter de modifications des lignes de production du Groupe BMW. Cela illustre le passage des achats généraux sur catalogue vers des accords d'approvisionnement vérifiés et spécifiques aux applications.
Les brames constituent un matériau amont clé pour la bobine laminée à chaud et prennent de l'importance à mesure que les producteurs intègrent des chaînes d'approvisionnement certifiées. La bobine laminée à froid sert les applications automobiles et électroniques qui nécessitent des spécifications de matériaux plus strictes. NIPPON STEEL CORPORATION et JFE Holdings, Inc. commercialisent des nuances certifiées bas carbone pour les chaînes d'approvisionnement en composants de véhicules électriques. L'acier galvanisé et revêtu bénéficie de primes vertes plus élevées dans certaines applications européennes, car les acheteurs recherchent de l'acier de surface à émissions vérifiées plus faibles. Les tôles fortes et les profilés structurels suscitent également un intérêt croissant pour les projets énergétiques et d'infrastructure qui spécifient les émissions incorporées dans les achats de matériaux.
Par utilisation finale :
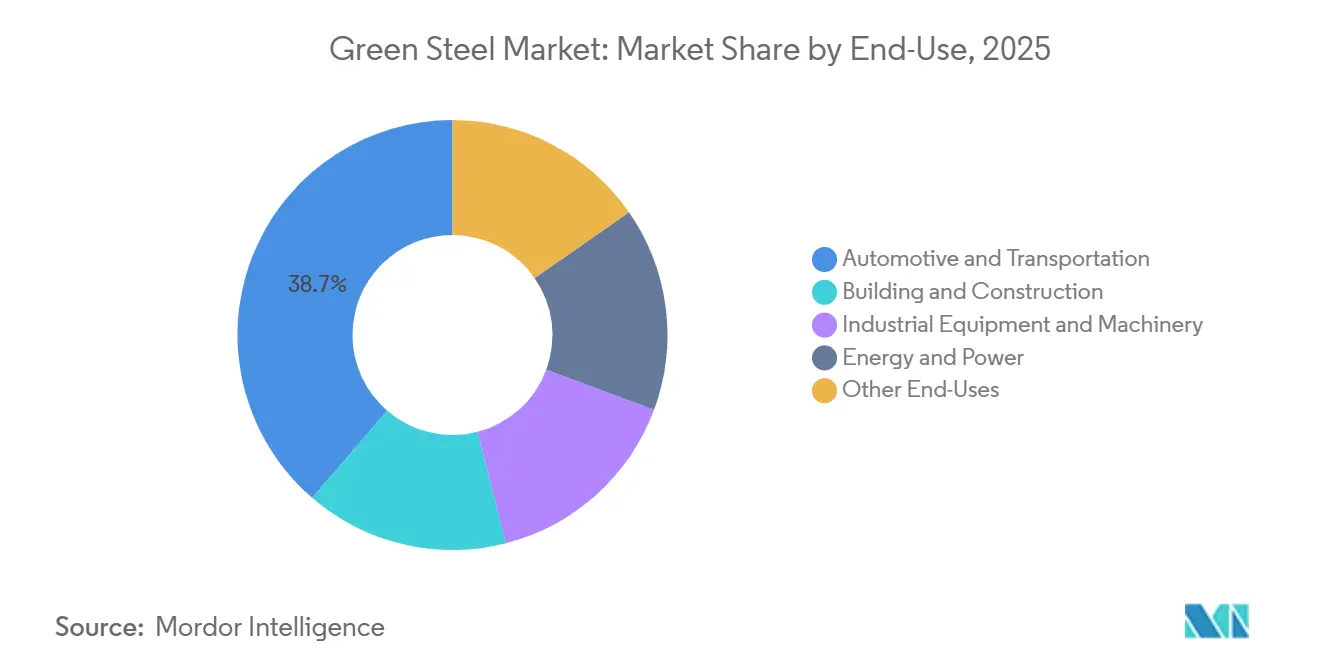
l'automobile et le transport portent les achats à long termeL'automobile et le transport détenaient 38,68 % du marché de l'acier vert en 2025 et devraient progresser à un CAGR de 50,48 % jusqu'en 2031. Les acheteurs du secteur automobile ont besoin d'acier avec des réductions d'émissions documentées pour soutenir leurs objectifs plus larges en matière de chaîne d'approvisionnement. L'augmentation des achats de Nissan Motor en 2025 montre comment les constructeurs automobiles élargissent leurs approvisionnements en nuances bas carbone. De nombreux acheteurs recherchent des accords d'approvisionnement bilatéraux s'étendant sur plusieurs années dans le futur. Ce comportement soutient le financement des usines mais peut limiter la disponibilité de l'offre pour les clients qui continuent d'acheter uniquement sur le marché au comptant.
Les exigences des marchés publics en matière de matériaux bas carbone dans les programmes d'infrastructure soutiennent le bâtiment et la construction. Les acheteurs d'équipements industriels et de machines progressent plus graduellement car la performance mécanique reste le premier critère d'achat. La demande dans les secteurs de l'énergie et de l'électricité est soutenue par l'utilisation de l'acier dans les équipements renouvelables. Les éoliennes contiennent de 40 % à 50 % de fer et d'acier en poids. La construction navale et la défense représentent des utilisations précoces plus modestes où les exigences à l'exportation et les marchés publics peuvent façonner la demande de matériaux vérifiés.
Analyse géographique
Marché de l'acier vert en Asie-Pacifique
L'Asie-Pacifique détenait 40,19 % du marché de l'acier vert en 2025 et devrait progresser à un CAGR de 48,95 % jusqu'en 2031. POSCO a inauguré le plus grand four à arc électrique de Corée du Sud à Gwangyang en juin 2026. L'installation d'une capacité de 2,5 millions de tonnes métriques par an peut réduire les émissions de dioxyde de carbone jusqu'à 75 % par rapport aux filières hauts fourneaux. L'Inde a lancé sa Taxonomie de l'acier vert en 2025, et AM/NS India est devenu le premier producteur intégré certifié dans ce cadre pour les produits en bobines laminées à chaud et en bobines laminées à froid.
Marché de l'acier vert en Europe
L'Europe est le marché régional de l'acier vert le plus intensif en termes de politiques. Les producteurs investissent dans des fours à arc électrique et des capacités de réduction directe, tandis que la conformité au Mécanisme d'ajustement carbone aux frontières modifie l'économie des approvisionnements. ArcelorMittal a confirmé un investissement de 1,3 milliard EUR (environ 1,48 milliard USD) dans un four à arc électrique à Dunkerque en février 2026. SSAB a entamé la construction de son usine de Luleå d'une valeur de 4,5 milliards EUR (environ 5,11 milliards USD) en septembre 2025, tandis que l'Allemagne, la France, la Suède et le Royaume-Uni accueillent une large part des projets actifs, et que les systèmes électriques nordiques soutiennent une production en four à arc électrique à plus faible empreinte carbone.
Marché de l'acier vert dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord bénéficie d'une base établie de fours à arc électrique, la majeure partie de la production sidérurgique des États-Unis utilisant déjà cette filière. Nucor Corporation a allumé le premier arc de son usine de tôles en Virginie-Occidentale d'une valeur de 4 milliards USD en août 2026. L'installation devrait atteindre une capacité de 3 millions de tonnes métriques par an en 2027. L'Amérique du Sud peut fournir du fer vert grâce à ses ressources en magnétite et à son potentiel en énergies renouvelables. Le Moyen-Orient et l'Afrique sont orientés vers les exportations de fer à réduction directe et de fer briquetté à chaud, bien que leur gamme de produits longs limite l'accès à la demande européenne en aciers plats à plus haute valeur ajoutée.
Paysage concurrentiel
Le marché de l'acier vert est très fragmenté, les cinq premiers acteurs étant ArcelorMittal, SSAB, Stegra, Salzgitter AG et thyssenkrupp Steel Europe. Leurs stratégies diffèrent entre la conversion progressive en four à arc électrique et le remplacement complet de la voie de production. POSCO développe HyREX, qui cible la réduction directe à base d'hydrogène de minerais fins sans pelletisation et est prévu pour un déploiement commercial d'ici 2030.
Le développement technologique, la certification et l'accès aux matières premières façonnent le positionnement concurrentiel sur le marché de l'acier vert. SSAB utilise HYBRIT, POSCO utilise HyREX, et voestalpine AG développe Hy4Smelt. ArcelorMittal, thyssenkrupp Steel Europe et NIPPON STEEL CORPORATION utilisent la certification de produits pour soutenir les nuances premium. Le programme SALCOS de Salzgitter AG comprend un four à arc électrique dans son usine Hüttenwerke Krupp Mannesmann (HKM) de Duisbourg, avec une production via la nouvelle voie attendue au premier semestre 2027.
Les nouveaux entrants et les intégrateurs en aval exercent une pression sur les producteurs qui s'appuient sur des améliorations progressives des voies conventionnelles. Stegra développe des capacités autour de la réduction directe à base d'hydrogène et de la production par four à arc électrique. Marcegaglia et Danieli ont signé un accord de 450 millions EUR (environ 511 millions USD) en avril 2026 pour un four à arc électrique et une installation de laminage à plat à Fos-sur-Mer, en France. Le projet vise 2 millions de tonnes métriques par an d'acier liquide et 3 millions de tonnes métriques par an de bobine laminée à chaud. La concurrence dépend de plus en plus de la capacité des producteurs à combiner une certification crédible, la sécurité des matières premières et une livraison commercialement fiable.
Leaders du secteur de l'acier vert
-
ArcelorMittal
-
SSAB
-
Stegra
-
Salzgitter AG
-
thyssenkrupp Steel Europe
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acier vert Entreprises couvertes dans ce rapport
- ArcelorMittal
- BAOWU Metal
- Cleveland-Cliffs Inc.
- HYUNDAI STEEL
- JFE Holdings, Inc.
- NIPPON STEEL CORPORATION
- Nucor Corporation
- POSCO
- Salzgitter AG
- SSAB
- Stegra
- Tata Steel Limited
- thyssenkrupp Steel Europe
- United States Steel Corporation
- voestalpine AG
Développements industriels récents dans Marché de l'acier vert
- Septembre 2026 : ArcelorMittal et Moeve ont lancé une plateforme d'innovation conjointe dans le cadre de leur alliance Green Molecules to Green Steel (G2G) pour développer des projets utilisant de l'hydrogène renouvelable, du biogaz, du biométhane et d'autres molécules vertes pour une production d'acier à émissions réduites. L'initiative soutient le marché de l'acier vert en faisant progresser des solutions énergétiques et de procédés évolutives pour la décarbonation de la sidérurgie.
- Septembre 2026 : Stegra a sélectionné ESL Shipping, Royal Wagenborg, Pangaea Logistics Solutions et Clarksons pour gérer le transport maritime de ses opérations d'acier vert à Boden, en Suède. Le réseau logistique soutiendra les approvisionnements entrants en ferraille et en fer ainsi que le transport sortant des produits en acier vert à travers l'Europe, renforçant l'infrastructure de la chaîne d'approvisionnement soutenant la production d'acier vert.
Périmètre du rapport mondial sur le marché de l'acier vert
L'acier vert désigne l'acier produit par des voies de fabrication conçues pour réduire significativement les émissions de gaz à effet de serre par rapport à la sidérurgie conventionnelle. Il repose sur des sources d'énergie à plus faible teneur en carbone, des procédés de réduction alternatifs et des voies de production plus propres pour réduire l'intensité carbone de la production d'acier.
Le marché de l'acier vert est segmenté par technologie de production, forme de produit, utilisation finale et géographie. Par technologie de production, le marché est segmenté en four à arc électrique alimenté par énergie renouvelable, réduction directe à base d'hydrogène et FAE, réduction directe au gaz naturel et FAE, et autres technologies de production. Par forme de produit, le marché est segmenté en bobine laminée à chaud, brames, bobine laminée à froid, acier galvanisé et revêtu, et autres formes de produits. Par utilisation finale, le marché est segmenté en automobile et transport, bâtiment et construction, équipements industriels et machines, énergie et électricité, et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour l'acier vert dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Four à arc électrique alimenté par énergie renouvelable |
| Réduction directe à base d'hydrogène et FAE |
| Réduction directe au gaz naturel et FAE |
| Autres technologies de production |
| Bobine laminée à chaud |
| Brames |
| Bobine laminée à froid |
| Acier galvanisé et revêtu |
| Autres formes de produits |
| Automobile et transport |
| Bâtiment et construction |
| Équipements industriels et machines |
| Énergie et électricité |
| Autres utilisations finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie de production | Four à arc électrique alimenté par énergie renouvelable | |
| Réduction directe à base d'hydrogène et FAE | ||
| Réduction directe au gaz naturel et FAE | ||
| Autres technologies de production | ||
| Par forme de produit | Bobine laminée à chaud | |
| Brames | ||
| Bobine laminée à froid | ||
| Acier galvanisé et revêtu | ||
| Autres formes de produits | ||
| Par utilisation finale | Automobile et transport | |
| Bâtiment et construction | ||
| Équipements industriels et machines | ||
| Énergie et électricité | ||
| Autres utilisations finales | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'acier vert ?
Le marché de l'acier vert s'élève à 14,13 milliards USD en 2026 et devrait atteindre 99,58 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'acier à émissions réduites ?
La conformité au Mécanisme d'Ajustement Carbone aux Frontières, les achats Scope 3 des entreprises, le financement public et le développement des énergies renouvelables soutiennent la demande.
Quelle technologie de production devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La réduction directe à base d'hydrogène et le FAE devraient progresser à un CAGR de 49,11 % jusqu'en 2031.
Quelle forme de produit détenait la plus grande part en 2025 ?
La bobine laminée à chaud détenait 34,56 % de la part de marché en 2025.