
カーボンニュートラル材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
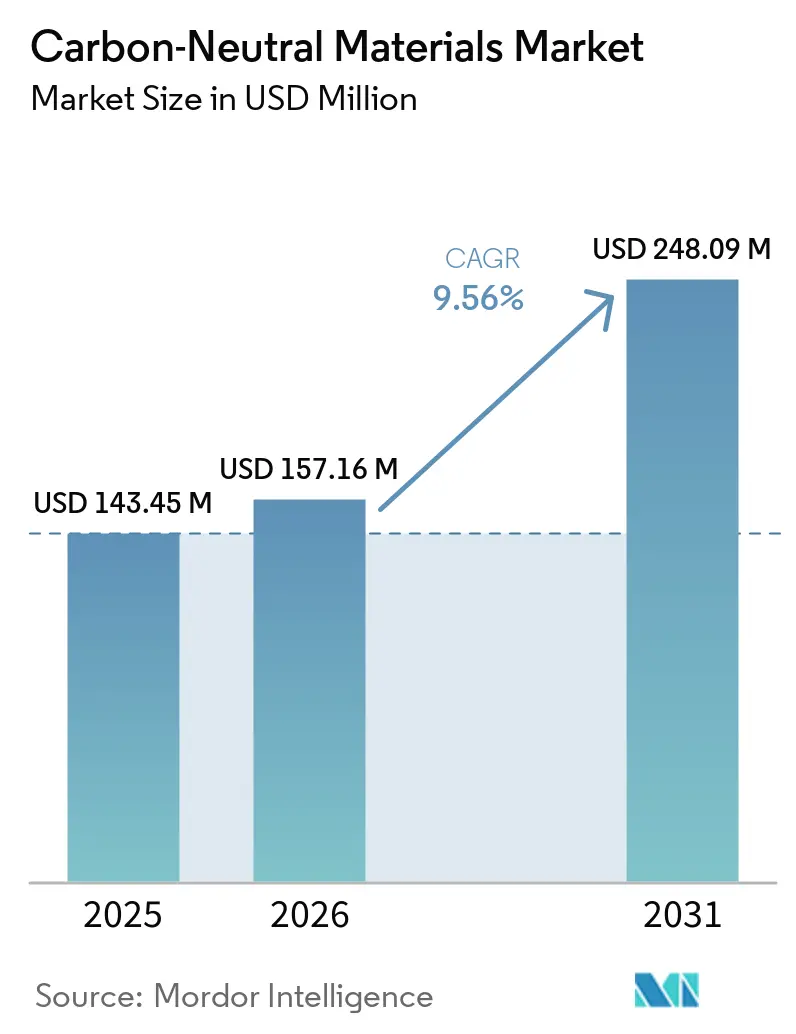
| 市場規模 (2026) | 157.16 百万米ドル |
| 市場規模 (2031) | 248.09 百万米ドル |
| 成長率 (2026 - 2031) | 9.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカーボンニュートラル材料市場分析
カーボンニュートラル材料市場の規模は2025年に143.45 ミリオン 米ドルと評価され、2026年の157.16 ミリオン 米ドルから2031年には248.09 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.56%です。カーボンニュートラル材料市場は、公共プロジェクトの契約要件として低内包炭素性能を義務付ける調達規則によって形成されつつあります。2026年7月に発行された欧州連合のネットゼロ産業法のガイダンスは、関連する調達決定において、持続可能性や強靭性を含む非価格基準を考慮するよう発注機関に求めています。カーボンニュートラル材料のサプライヤーは、製品炭素データが自主的な開示から建築・製造仕様の条件へと移行するにつれ、より正式な報告環境にも直面しています。これは、認証済みの環境データを提供し、低炭素原料を確保し、設備アップグレードに資金を調達し、顧客に対して性能の一貫性を維持できる企業に有利に働きます。また、仕様書、入札審査、顧客の購買決定が同一の検証済み炭素情報に依拠する可能性があるため、製品ドキュメントの価値も高まります。したがって、カーボンニュートラル材料市場は、製品性能を損なうことなく排出量を削減できる統合型生産者、専門材料サプライヤー、技術プロバイダーに機会をもたらします。
主要レポートのポイント
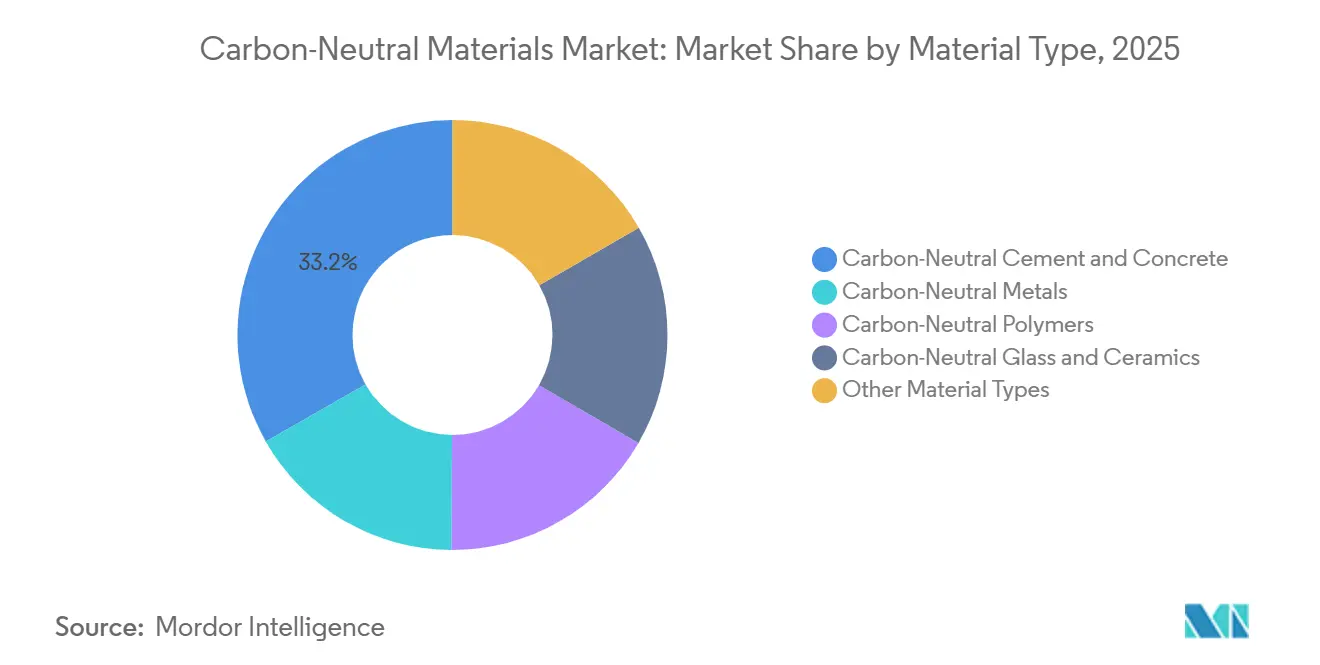
- 材料タイプ別では、カーボンニュートラルセメント・コンクリートが2025年のカーボンニュートラル材料市場シェアの33.24%を占め、カーボンニュートラルポリマーは2031年までに10.34%のCAGRで成長すると予測されています。
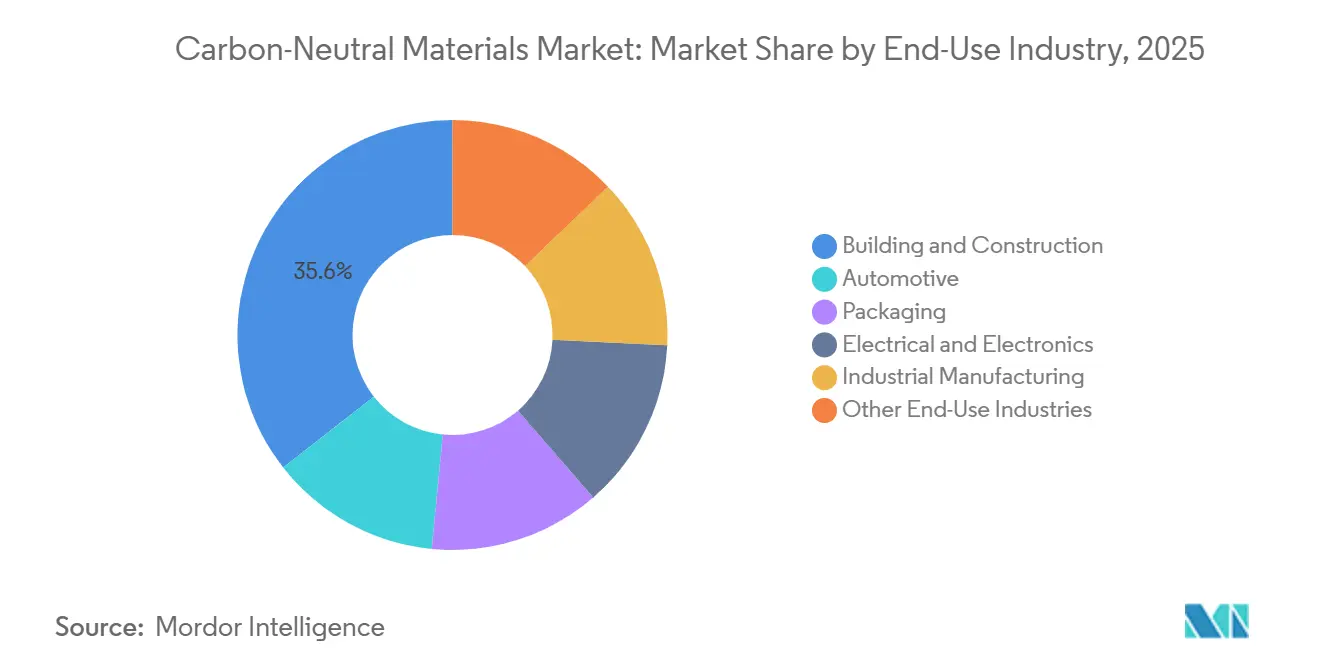
- 最終用途産業別では、建築・建設が2025年のカーボンニュートラル材料市場シェアの35.57%を占め、自動車は2031年までに10.78%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のカーボンニュートラル材料市場シェアの37.72%を占め、2031年までに10.11%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制による脱炭素化義務とバイクリーン調達 | +2.8% | 北米とEUに集中した影響を持つグローバル | 短期(2年以内) |
| グリーンビルディング認証と内包炭素開示 | +2.1% | 北米、EU、アジア太平洋(日本、韓国、オーストラリア) | 短期(2年以内) |
| 企業のスコープ3コミットメントと持続可能製品プレミアム | +1.7% | EUと北米の多国籍企業が主導するグローバル | 中期(2~4年) |
| 炭素回収・利用・鉱物化のスケールアップ | +1.3% | 北米、EU、アジア太平洋コア | 中期(2~4年) |
| デジタル製品パスポートと検証可能な材料トレーサビリティ | +0.9% | EU(主要)、輸出依存のアジア太平洋と北米への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
規制による脱炭素化義務とバイクリーン調達
法的拘束力のある調達規則がカーボンニュートラル材料市場全体での採用を支援しています。カリフォルニア州のバイクリーンカリフォルニア法は、2025年1月1日から公共工事における構造用鋼、コンクリート補強鉄筋、板ガラス、断熱材に地球暖化係数(GWP)の上限を適用しました。ワシントン州は2025年7月1日から、10万平方フィートを超える州の建設契約に同等の要件を拡大しました。2026年7月、ネットゼロ産業法に基づく欧州委員会のガイダンスは、公共調達において非価格基準を使用するよう当局に指示しました[1]。これらの措置により、環境製品宣言がサプライヤー資格審査の中心となっています。検証済みの製品データを確立した生産者は、拡大する公共調達プロセスにわたってそのドキュメントを活用できます。
グリーンビルディング認証と内包炭素開示
グリーンビルディングシステムは、プロジェクト仕様において内包炭素性能をより重要なものにしています。エネルギーと環境デザインのリーダーシップ第5版(LEED v5)は2026年7月1日から新規プロジェクト登録に必須となり、その建物全体のライフサイクルアセスメント要件は、引用された評価システムのすべてのプロジェクトに適用されます。カリフォルニア州は、フェーズ1建築材料のメーカーが2026年暦年の内包炭素情報を提出することを義務付ける報告要件を最終決定しました。改訂された建物のエネルギー性能指令は、2028年1月から1,000平方メートルを超える新築建物に対し、2030年からはすべての新築建物に対してライフサイクルGWP開示を義務付けています。これにより、工場レベルの炭素測定と建物コンプライアンスに必要なドキュメントが結びつきます。カーボンニュートラル材料市場は、サプライヤーがプロジェクト設計・建設の早い段階で一貫した環境製品宣言を提供でき、購買者が材料選定前に検証済みデータを比較できる場合に恩恵を受けます。
企業のスコープ3コミットメントと持続可能製品プレミアム
自動車および産業バイヤーは、スコープ3カテゴリー1排出目標を支援する材料への需要を高めています。経済力開発機構(OECD)は2025年に、自動車グループを含む鉄鋼ユーザーが水素ベースの調達をサプライチェーン脱炭素化戦略に組み込んでいると報告しました。これにより、ポリマー、鉄鋼、アルミニウム、ガラス、セメントに対する明確な購買要件が生まれています。消費財包装企業は認証済みの低炭素プラスチックとガラスを必要とし、資本財メーカーは鉄鋼とアルミニウムに注力しています。製品認証をこれらの用途別ニーズに合わせたサプライヤーは、追跡可能な排出削減を求める顧客にサービスを提供できます。したがって、カーボンニュートラル材料市場は、均一な低炭素製品提供よりも、ターゲットを絞った商業的アプローチを評価する可能性が高いです。
炭素回収・利用・鉱物化のスケールアップ
炭素回収・利用・鉱物化(CCUM)は、セメントおよびコンクリートのプロセス排出量を削減するルートを提供します。Heidelberg Materials AGは2026年にドイツのゲゼケにおけるGeZeroプロジェクトの建設計画を開始し、このプロジェクトは年間70万メトリックトンの二酸化炭素を回収するよう設計されてます。このプロジェクトは2029年までに完全に脱炭素化されたセメント生産を支援することを目的としています。CCUMは、燃料転換だけでは焼成排出量を排除できないため、特に重要です。コンクリート鉱物化システムは、確立された配合仕様を維持しながら、セメント使用量の削減も支援できます。回収技術、輸送、貯蔵、検証済みの製品性能、顧客受容が一体的に開発される場合、カーボンニュートラル材料市場は実用的な展開経路を得ます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリーンプレミアムと高い転換資本集約度 | -2.4% | 北米と発展途上のアジア太平洋市場で最も顕著なグローバル | 短期(2年以内) |
| 原料不足と断片化した低炭素サプライチェーン | -1.6% | アジア太平洋と中東・アフリカに深刻な影響を持つグローバル | 中期(2~4年) |
| 性能認証と断片化した規格 | -1.0% | 国境を越えた貿易回廊に最も大きな影響を持つグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
グリーンプレミアムと高い転換資本集約度
低炭素材料と従来型材料の価格差は、カーボンニュートラル材料市場における採用の障壁であり続けています。中国国際経済交流センターは、セメントやガラスなどの建築材料のグリーンプレミアムが近年、従来の生産コストより139%高い水準に達したと報告しました。資本要件は、既存の産業資産を転換する生産者にとって特に困難です。SSAB ABは2025年4月、スウェーデンのルレオにある化石燃料不使用のミニミルのためにグリーンファイナンスによる資金調達を確保しました。公的支援へのアクセス、長期オフテイク契約、構造化ファイナンスが、プラント転換が前進するかどうかを左右する可能性があります。これにより、企業のバランスシートのみに依存する企業よりも、確立された貸し手との関係を持つ企業が有利になる可能性があります。
原料不足と断片化した低炭素サプライチェーン
バイオベース、リサイクル、化石燃料不使用の原料への信頼できるアクセスは、ポリマーおよび金属生産者にとって構造的な制約であり続けています。国際エネルギー機関(IEA)は、2026年の供給混乱が鉱物処理コストに影響を与え、重要材料サプライチェーンの集中を浮き彫りにしたと報告しました[2]。同機関はまた、中国が2026年の評価対象サプライチェーンにおけるリチウム、コバルト、黒鉛、希土類の70%以上を処理していると報告しました。この集中は、低炭素生産のコストを引き上げ、供給計画を複雑にする可能性があります。生産者はスポット購入に依存するのではなく、複数年のオフテイク契約と地理的分散が必要です。これらの措置は供給の強靭性を向上させる可能性がありますが、カーボンニュートラル材料市場における調達の複雑さを増大させ、調達、生産、顧客チーム間のより緊密な連携を必要とする場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
カーボンニュートラルセメント・コンクリートが規模の基盤を担い、カーボンニュートラルポリマープミアム成長を牽引カーボンニュートラルセメント・コンクリートは2025年の総収益の33.24%を占めました。カーボンニュートラル材料市場がこの材料グループに依存しているのは、建設が内包炭素要件、公共調達規則、および生産者が製品レベルの炭素性能を文書化する必要性にさらされているためです。セメント製造は焼成による相当量のプロセス排出を生じさせるため、規制、プラント転換、炭素回収投資の優先事項となっています。HOLCIMは、ECOPlanet低炭素セメントが2025年のセメント純売上高の36%を占め、ECOPactグリーンコンクリートがレディーミクストコンクリート純売上高の31%を占めたと報告しました。これらの結果は、ブランド化された低炭素製品が認証、販売カバレッジ、プロジェクト仕様によって支援される場合に需要を獲得できることを示しました。
カーボンニュートラルポリマーは2031年までに10.34%のCAGRで成長すると予測されています。このセグメントは、自動車メーカーの排出目標、欧州の製品規則、および要求の厳しい用途での性能要件を満たす材料への需要によって支えられています。BASFは2025年6月、顧客の再配合を必要とせずに自動車、電子機器、産業用途向けにUltramid LowPCFおよびUltramid ZeroPCFポリアミドグレードを発売しました。Braschemの2025年10月のライフサイクルアセスメント更新は、バイオベースポリエチレンポートフォリオをカバーし、ポリエチレン(PE)ワックス1キログラムあたり4.7キログラムの二酸化炭素換算の正味炭素便益を報告しました。国際持続可能性・炭素認証プラス(ISCC PLUS)は、バイオマスバランス材料の主張において重要性を増しており、製品差別化要因としてだけでなく、サプライチェーンへの参入要件となる可能性があります。

最終用途産業別:
建築・建設が規模のリーダーシップを維持し、自動車が材料仕様を再定義建築・建設は2025年の総収益の35.57%を占めました。カーボンニュートラル材料市場はこのセグメントと密接に結びついています。なぜなら、建設はバイクリーン義務、LEED v5要件、欧州の建物開示規則、および検証済みの環境データをますます要求する公共入札プロセスにさらされているためです。建設調達サイクルは数年にわたる場合があり、環境製品宣言要件が入札書類に盛り込まれた後、認証済みサプライヤーにより予測可能な需要をもたらします。セメントとコンクリートは主要な構造用途に使用され、金属は構造要件を支え、低炭素板ガラスはカーテンウォールおよびグレージングシステムに使用されます。包装、電気・電子、産業製造も意味のある需要を示しており、環境製品宣言に連動した調達が非建設契約にも拡大しています。
自動車は2031年までに10.78%のCAGRで成長すると測されています。カーボンニュートラル材料市場は、バッテリーエンクロージャー、熱管理システム、軽量インテリアパネルに使用される高性能ポリマー、および車両構造向けの低炭素鋼を通じてこのセグメントにサービスを提供しています。これらの用途は、要求の厳しい機能要件を満たす材料を必要とします。OECDは2025年に、自動車関連の鉄鋼ユーザーが水素プロジェクトをサプライチェーン脱炭素化計画に統合したと述べました。改訂された欧州連合の使用済み車両規制は、新車に対する最低リサイクル含有量の閾値を義務付けることが期待されています。
地域分析
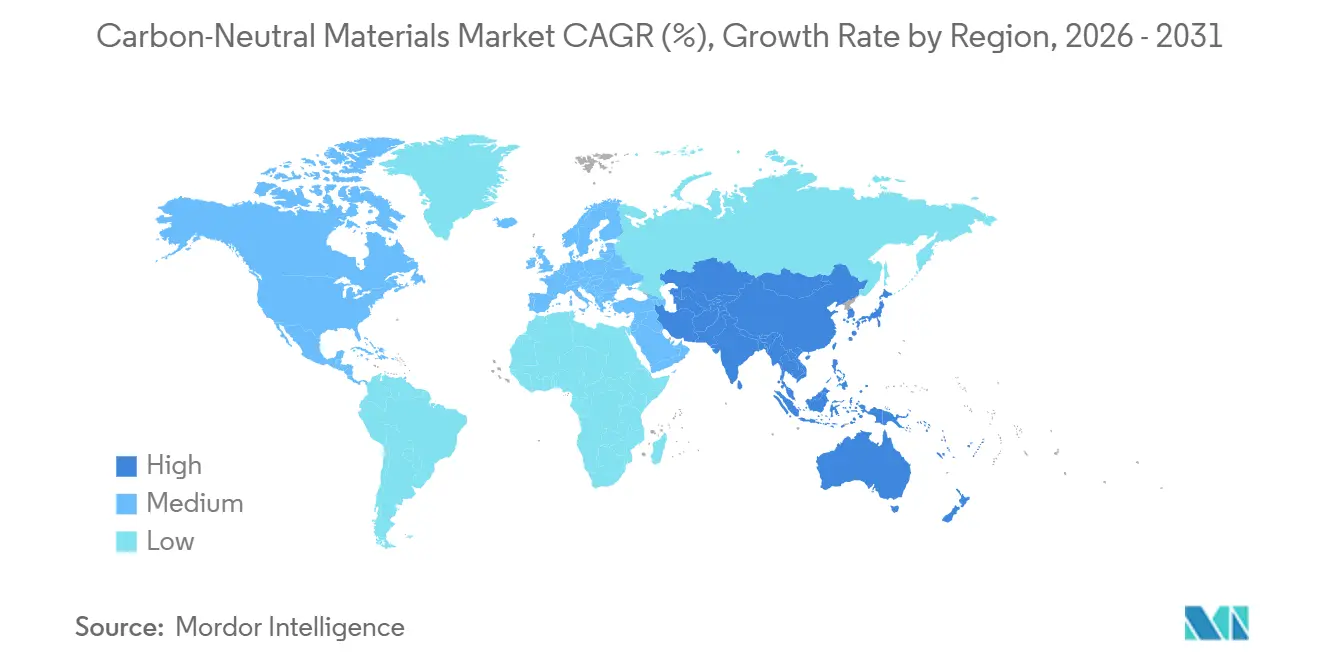
アジア太平洋地域の炭素中立材料市場
アジア太平洋地域は2025年の総収益の37.72%を占め、2031年にかけて10.11%のCAGRで成長すると予測されている。同地域の炭素中立材料市場は、中国、インド、日本、韓国からの需要、ならびに広範なセメント、鉄鋼、化学品、製造業の生産能力を反映している。インドのインフラパイプラインは認証済み建設材料への需要を支える可能性があり、日本と韓国は内包炭素報告および産業脱炭素化活動を強化している。2026年6月、POSCO Holdings Inc.は光陽製鉄所において250万メトリックトンの電気アーク炉を完成させ、従来の高炉生産と比較して二酸化炭素排出量を最大75%削減するよう設計された。地域の製造業の規模は、低炭素製品の認定および展開に向けた大きな潜在的基盤をサプライヤーに提供している。
北米および欧州の炭素中立材料市場
北米は、連邦および州のバイ・クリーンプログラムならびに電気アーク炉の生産能力を通じてその地位を維持した。同地域の炭素中立材料市場は、公共建設の認定要件がより明確化されたことで恩恵を受けており、生者は検証可能な環境製品データの準備が求められている。カリフォルニア州およびワシントン州は、公共建設材料に関するこれらの要件を確立した。欧州は、炭素国境調整メカニズム、イノベーションファンドプログラム、およびデジタル製品文書化によって引き続き支えられた。欧州委員会は2026年7月、規則(EU)2024/1781に基づきデジタル製品パスポート登録制度を開始し、検証済み材料トレーサビリティのための技術インフラを構築した。
中東・アフリカおよび南米の炭素中立材料市場
南米は依然として初期段階にあり、ブラジルにおけるBraskemの「アイム・グリーン」バイオベースポリマープラットフォームが重要な輸出資産として機能している。中東・アフリカもまた、義務的な内包炭素採用の初期段階にとどまっているが、サウジアラビアのビジョン2030建設パイプラインおよび南アフリカのグリーンインフラへのコミットメントが初期の需要シグナルを生み出しつつある。炭素中立材料市場は、調達基準がより具体化し、生産能力と並行して報告能力が発展するにつれて、これらの地域で拡大る可能性がある。炭素中立材料市場は、地域のプロジェクト要件、利用可能な原料、およびサプライヤーの認証要件を満たす能力に依存することになる。国境を越えたサプライヤーは、仕向け市場の要件を満たす製品データを必要とする。これらの条件は、地域のプロジェクト開発者、材料生産者、および認証プロバイダー間の早期パートナーシップを促進する可能性がある。
競合状況
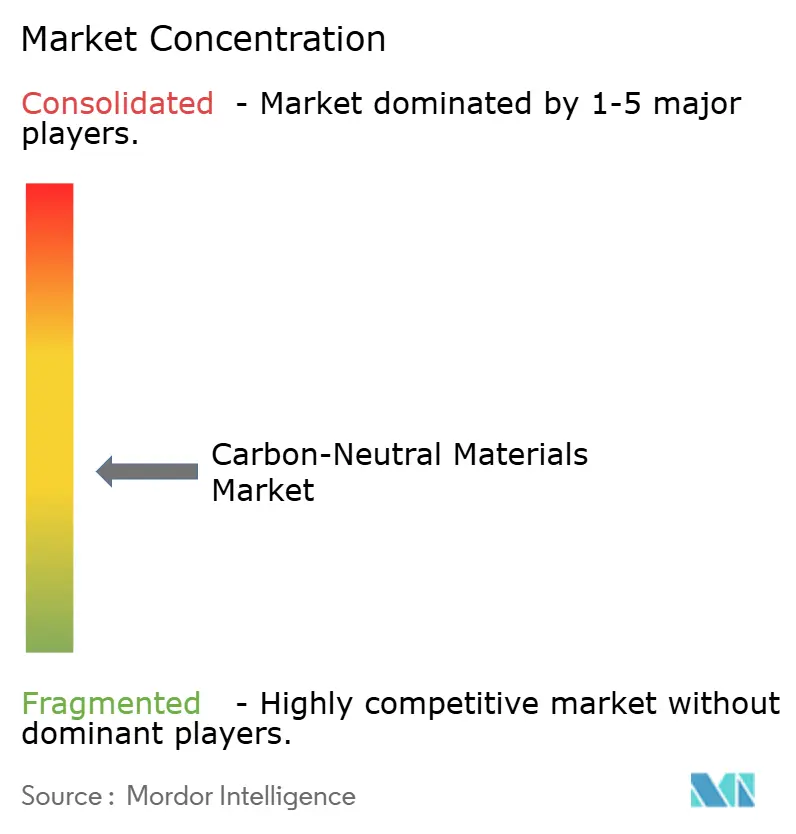
カーボンニュートラル材料市場は中程度に集中しており、上位5社にはHOLCIM、Heidelberg Materials AG、ArcelorMittal、Saint-Gobain、BASFが含まれます。BASF、Covestro AG、Braskem、LG Chemは製品炭素フットプリント、ポリマー技術、認証カバレッジを通じて競争しています。バイヤーがより多くの検証済み低炭素材料を求め、証拠と価格の両面でサプライヤーを比較するにつれて、競争は激化しています。製品データ、生産資産、確立された顧客関係を持つ企業は、これらの要件により迅速に対応できます。
統合型生産者は、異なる材料経路に対応する大規模プラントプロジェクトに投資しています。カーボンニュートラル材料市場は、主要な建設・製造顧客向けに認証済み供給を追加できるため、これらのプロジェクトによって形成されつつあります。ArcelorMittalは、フランスのダンケルクにおける電気アーク炉への13億ユーロ(約15.5億 ミリオン 米ドル)の投資を確認し、2029年の稼働開始を目標としています。HOLCIMはギリシャにおける4億ユーロ(約4億7,600万 ミリオン 米ドル)のOLYMPUSプロジェクトの起工式を行い、2029年から年間200万メトリックトンのニアゼロセメントを生産するよう設計されています。SSAB ABとHeidelberg Materials AGは2026年4月、電気アーク炉スラグを補助セメント材料に開発するプロジェクトを発表し、製鋼副産物を低炭素バインダー原料として活用します。
専門企業は二酸化炭素鉱物化、低炭素ポリマー、ガラス、セラミックスを追求しており、低資本アプローチが主要な産業プロジェクトを補完できます。カーボンニュートラル材料市場は、特定の認証、鉱物化、または原料問題を解決する集中型参入者も支援できます。VaterisとPaebblは、完全な炭素回収改修よりも低い資本要件で炭素貯蔵コンクリートアプリケーションを開発しています。BASFとBraschemは自動車および包装顧客向けに認証済みポリマー製品を拡大し、低い製品炭素フットプリントと文書化されたライフサイクルデータを組み合わせています。欧州の炭素国境措置は、検証可能な国内または地域の低炭素サプライチェーンを持つサプライヤーに有利に働く可能性があります。
カーボンニュートラル材料産業リーダー
-
HOLCIM
-
Heidelberg Materials AG
-
ARCELORMITTAL
-
Saint-Gobain
-
BASF
- 注:主要企業の掲載順は順位を示すものではありません。
炭素中立材市場 このレポートでカバーされる企業
- ARCELORMITTAL
- BASF
- Braskem
- Cemex S.A.B DE C.V.
- Covestro AG
- Heidelberg Materials AG
- HOLCIM
- LG Chem
- Nucor Corporation
- POSCO Holdings Inc.
- Saint-Gobain
- Sika AG
- SSAB AB
- Tata Steel Limited
- thyssenkrupp AG
最近の産業開発事情 炭素中立材市場
- 2026年4月:SSABとHeidelberg Materialsは、電気アーク炉(EAF)スラグを補助セメント材料(SCM)に開発するプロジェクトを立ち上げ、セメント向けの低炭素代替バインダーを創出しました。この取り組みは、産業副産物の循環利用を支援しながら、セメントおよび建設材料の炭素フットプリントを削減します。
- 2026年2月:ArcelorMittalは、フランスのダンケルクにおける年間200万メトリックトンのEAFへの13億ユーロ(約15.5億 ミリオン 米ドル)の投資を確認し、2029年の稼働開始を目標とし、鋼1メトリックトンあたり約0.6メトリックトンの二酸化炭素排出量を実現します。このプロジェクトは低炭素鉄鋼生産へのシフトを支援し、内包炭素が削減された材料の供給を増加させます。
グローバルカーボンニュートラル材料市場レポートの範囲
カーボンニュートラル材料とは、ライフサイクル全体にわたって関連する温室効果ガス排出量を最小化またはオフセットする措置を講じて生産、加工、または調達された材料です。製品および製造プロセスの炭素フットプリントを削減する取り組みを支援し、産業が低排出生産システムへと前進することを可能にします。
カーボンニュートラル材料市場は、料タイプ、最終用途産業、地域別にセグメント化されています。材料タイプ別では、市場はカーボンニュートラルセメント・コンクリート、カーボンニュートラル金属、カーボンニュートラルポリマー、カーボンニュートラルガラス・セラミックス、その他の材料タイプにセグメント化されています。最終用途産業別では、市場は建築・建設、自動車、包装、電気・電子、産業製造、その他の最終用途産業にセグメント化されています。レポートはまた、主要地域の15カ国におけるカーボンニュートラル材料の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| カーボンニュートラルセメント・コンクリート |
| カーボンニュートラル金属 |
| カーボンニュートラルポリマー |
| カーボンニュートラルガラス・セラミックス |
| その他の材料タイプ |
| 建築・建設 |
| 自動車 |
| 包装 |
| 電気・電子 |
| 産業製造 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | カーボンニュートラルセメント・コンクリート | |
| カーボンニュートラル金属 | ||
| カーボンニュートラルポリマー | ||
| カーボンニュートラルガラス・セラミックス | ||
| その他の材料タイプ | ||
| 最終用途産業別 | 建築・建設 | |
| 自動車 | ||
| 包装 | ||
| 電気・電子 | ||
| 産業製造 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
カーボンニュートラル材料市場の規模はどのくらいですか?
カーボンニュートラル材料市場は2026年に157.16 ミリオン 米ドルであり、2031年までに248.09 ミリオン 米ドルに達すると予測されています。
カーボンニュートラル材料の需要を促進しているものは何ですか?
バイクリーン調達規則、建物開示要件、および企業のスコープ3目標が、認証済み低炭素製品への需要を高めています。
2025年に市場需要をリードした材料タイプはどれですか?
カーボンニュートラルセメント・コンクリートが2025年の総収益の33.24%を占めました。
2031年まで最も速く成長すると予測されている最終用途産業はどれですか?
自動車は低炭素ポリマーと金属への需要に支えられ、2031年までに10.78%のCAGRで成長すると予測されています。