
Tamaño y Participación del Mercado de Acero Verde
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 99.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 47.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Acero Verde por Mordor Intelligence
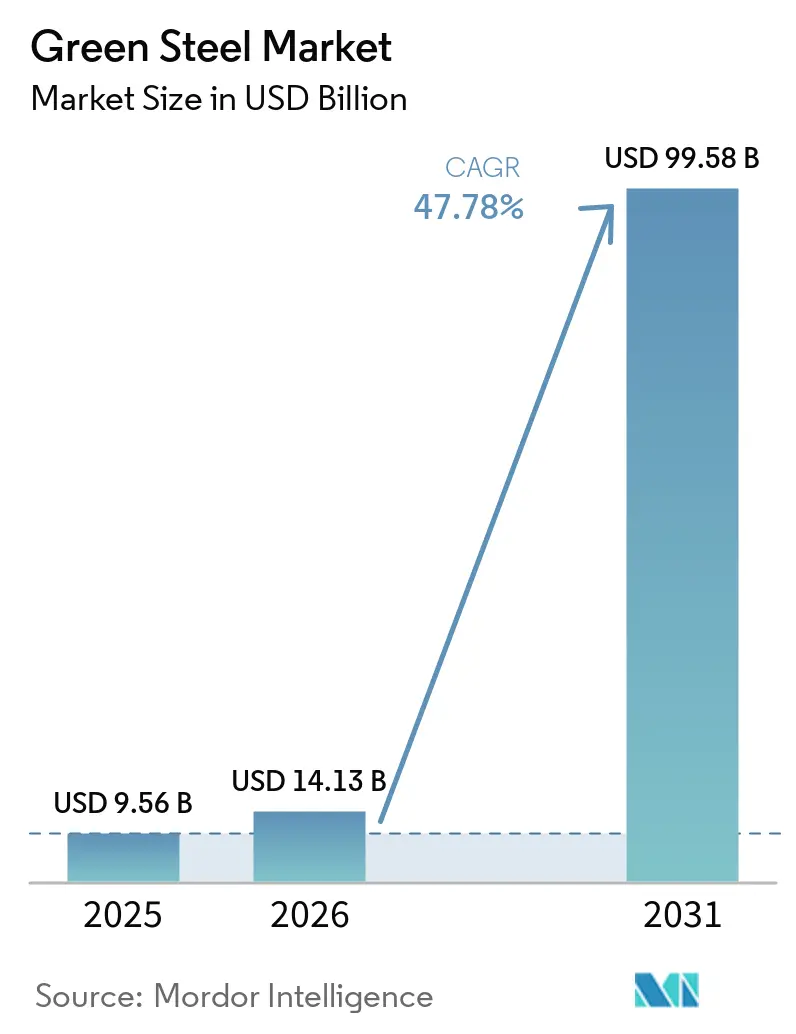
El tamaño del Mercado de Acero Verde fue valorado en 9,56 mil millones de USD en 2025 y se estima que crecerá desde 14,13 mil millones de USD en 2026 hasta alcanzar 99,58 mil millones de USD en 2031, a una CAGR del 47,78% durante el período de pronóstico (2026-2031). La fijación de precios del carbono está cambiando la economía de la adquisición de acero, particularmente a medida que el Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la Unión Europea entró en plena conformidad en enero de 2026. Los compradores en los sectores automotriz y otros sectores intensivos en acero están poniendo mayor énfasis en las emisiones documentadas y los acuerdos de suministro a largo plazo. Los incentivos públicos están ayudando a los productores a financiar proyectos de horno de arco eléctrico (HAE), reducción directa, energía renovable e hidrógeno. El mercado de acero verde también enfrenta costos de producción más elevados y disponibilidad limitada de insumos clave, lo que mantiene la transición desigual entre regiones. Los productores que pueden verificar menores emisiones y asegurar materias primas están mejor posicionados para capturar la demanda a medida que los requisitos de compra se vuelven más formales.
Conclusiones Clave del Informe
- Por tecnología de producción, el horno de arco eléctrico renovable representó el 55,13% de la participación del mercado de acero verde en 2025, mientras que se proyecta que la reducción directa basada en hidrógeno y el horno de arco eléctrico avancen a una CAGR del 49,11% hasta 2031.
- Por forma del producto, la bobina laminada en caliente representó el 34,56% de la participación del mercado de acero verde en 2025 y se proyecta que avance a una CAGR del 49,56% hasta 2031.
- Por uso final, el sector automotriz y de transporte representó el 38,68% de la participación del mercado de acero verde en 2025 y se proyecta que avance a una CAGR del 50,48% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,19% de la participación del mercado de acero verde en 2025 y se proyecta que avance a una CAGR del 48,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fijación de Precios del Carbono, CBAM y Reducción de Asignaciones Gratuitas de Emisiones | +8.5% | UE como principal; efecto secundario en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Adquisición de Alcance 3 Corporativo y Requisitos de Productos Bajos en Carbono | +7.2% | Global; América del Norte y UE lideran, APAC en aceleración | Mediano plazo (2–4 años) |
| Financiamiento Público, Adquisición Limpia e Incentivos para la Descarbonización Industrial | +6.1% | América del Norte, UE, núcleo de APAC | Mediano plazo (2–4 años) |
| Integración de Electricidad Renovable e Hidrógeno Verde | +5.3% | APAC, UE, MENA; emergente en América del Sur | Largo plazo (≥ 4 años) |
| Corredores Comerciales Interregionales de HBI y DRI | +3.9% | MENA, APAC; efecto secundario en UE y América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Fijación de Precios del Carbono, CBAM y Reducción de Asignaciones Gratuitas de Emisiones
El Mecanismo de Ajuste en Frontera por Carbono entró en su fase de plena conformidad en enero de 2026. Los importadores deben adquirir certificados que reflejen el precio del Sistema de Comercio de Emisiones de la Unión Europea por las emisiones incorporadas en el acero importado. Investigaciones sobre la fase de reporte anterior encontraron que los exportadores indios con mayores emisiones registraron una caída adicional del 9% en los ingresos con destino a la Unión Europea en comparación con sus pares de menores emisiones. La política aumenta el valor de los registros de emisiones creíbles a nivel de producto para los fabricantes de acero y sus clientes. El mercado de acero verde, por lo tanto, otorga ventaja a los productores que pueden mantener sistemas de contabilidad de carbono junto con rutas de producción de menores emisiones. Esta información también puede orientar las discusiones comerciales entre acerías, importadores y clientes intermedios.
Adquisición de Alcance 3 Corporativo y Requisitos de Productos Bajos en Carbono
La adquisición corporativa de Alcance 3 está orientando las compras de acero bajo en carbono hacia acuerdos de suministro a más largo plazo. Dentro de la adquisición del mercado de acero verde, estos acuerdos otorgan a los nuevos proyectos una base más clara para el financiamiento y reducen la incertidumbre para los productores. Nissan Motor amplió su uso de acero bajo en carbono 5 veces en el año fiscal 2025 para vehículos vendidos en Japón. La empresa obtuvo el material de NIPPON STEEL CORPORATION, JFE Holdings, Inc. y POSCO. En el mercado de acero verde, este patrón separa a los compradores que aceptan una prima por el suministro certificado de los compradores en el mercado spot que siguen centrados en el precio inmediato. También hace que los compromisos estables de los compradores sean más valiosos cuando los productores planifican nueva capacidad.
Financiamiento Público, Adquisición Limpia e Incentivos para la Descarbonización Industrial
El financiamiento público está ayudando a convertir los proyectos anunciados en activos operativos en el mercado de acero verde. ArcelorMittal recibió 280,5 millones de USD en créditos fiscales de inversión de la Ley de Reducción de la Inflación para su expansión de acero eléctrico en Calvert. thyssenkrupp Steel Europe recibió apoyo federal y estatal alemán para su transformación de reducción directa en Duisburg. Estos programas ayudan a los productores a gestionar el capital requerido para hornos de arco eléctrico, energía renovable, hidrógeno e infraestructura relacionada. El patrón de inversión resultante favorece a los mercados que ofrecen tanto apoyo financiero como normas de cumplimiento claras. También amplía el papel de la contratación pública más allá de las subvenciones directas y los incentivos fiscales.
Integración de Electricidad Renovable e Hidrógeno Verde
La electricidad renovable se está convirtiendo en un factor central de costo y ubicación para la producción de acero bajo en carbono. La capacidad instalada acumulada de generación de nueva energía de China alcanzó 1,41 mil millones de kilovatios a finales de 2024, tras un crecimiento anual del 33,9%. Investigaciones publicadas en 2026 encontraron que la flexibilidad operativa en los sistemas de Reducción Directa Basada en Hidrógeno y Horno de Arco Eléctrico puede reducir el costo nivelado del acero entre un 6% y un 10%. La Organización para la Cooperación y el Desarrollo Económicos identifica la Reducción Directa Basada en Hidrógeno y el Horno de Arco Eléctrico como la ruta de fabricación primaria de acero de casi cero emisiones escalable comercialmente[1]. La electricidad puede representar cerca del 20% de los costos de una acería con horno de arco eléctrico, lo que aumenta la importancia de un suministro renovable confiable. Los productores deben, por lo tanto, considerar la disponibilidad de energía junto con el suministro de hidrógeno al seleccionar las ubicaciones de los proyectos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Primas de Costo Verde | -5.8% | Global; más agudo en los mercados emergentes de APAC y América del Sur | Largo plazo (≥ 4 años) |
| Brechas en Hidrógeno Verde, Energía Renovable e Infraestructura de Red | -4.7% | UE, APAC, América del Sur; incipiente en MENA | Mediano plazo (2–4 años) |
| Disponibilidad Limitada de Pellets de Grado DR, Chatarra de Alta Calidad y HBI | -3.4% | Global; más agudo en UE y APAC | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Primas de Costo Verde
Los altos costos de capital y las primas operativas siguen siendo la principal barrera para una adopción más amplia del acero verde. El Consejo Internacional sobre Transporte Limpio estimó que una planta de reducción directa basada en hidrógeno y horno de arco eléctrico de nueva construcción en los Estados Unidos produce acero a 812 USD por tonelada métrica[2]. Este nivel fue un 34% superior al costo de relinar una instalación convencional de alto horno y convertidor de oxígeno básico. La energía y las materias primas representaron el 77% de los costos de producción en esa evaluación. La disponibilidad de capital y el apoyo de políticas seguirán determinando qué proyectos del mercado de acero verde alcanzan primero la operación comercial. El efecto es más fuerte donde los productores deben reemplazar activos integrados existentes en lugar de construir sobre capacidad de horno de arco eléctrico.
Brechas en Hidrógeno Verde, Energía Renovable e Infraestructura de Red
Las restricciones en hidrógeno, energía renovable y red eléctrica pueden retrasar los proyectos incluso cuando los productores han comprometido capital. SSAB trasladó el inicio esperado de su acería en Luleå de finales de 2028 a finales de 2029 debido a retrasos en la modernización de la red eléctrica nacional. Investigaciones publicadas en 2025 encontraron que la compresión de hidrógeno desde la producción del electrolizador hasta las especificaciones del gasoducto puede consumir entre el 10% y el 15% del insumo total de energía. Una gran planta de reducción directa basada en hidrógeno y horno de arco eléctrico también requiere una generación renovable y terrenos extensos. Estas condiciones hacen que la energía renovable co-localizada y la infraestructura industrial sean más importantes para el mercado de acero verde. También pueden afectar los cronogramas de los proyectos cuando el refuerzo de la red no avanza según lo planificado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Producción:
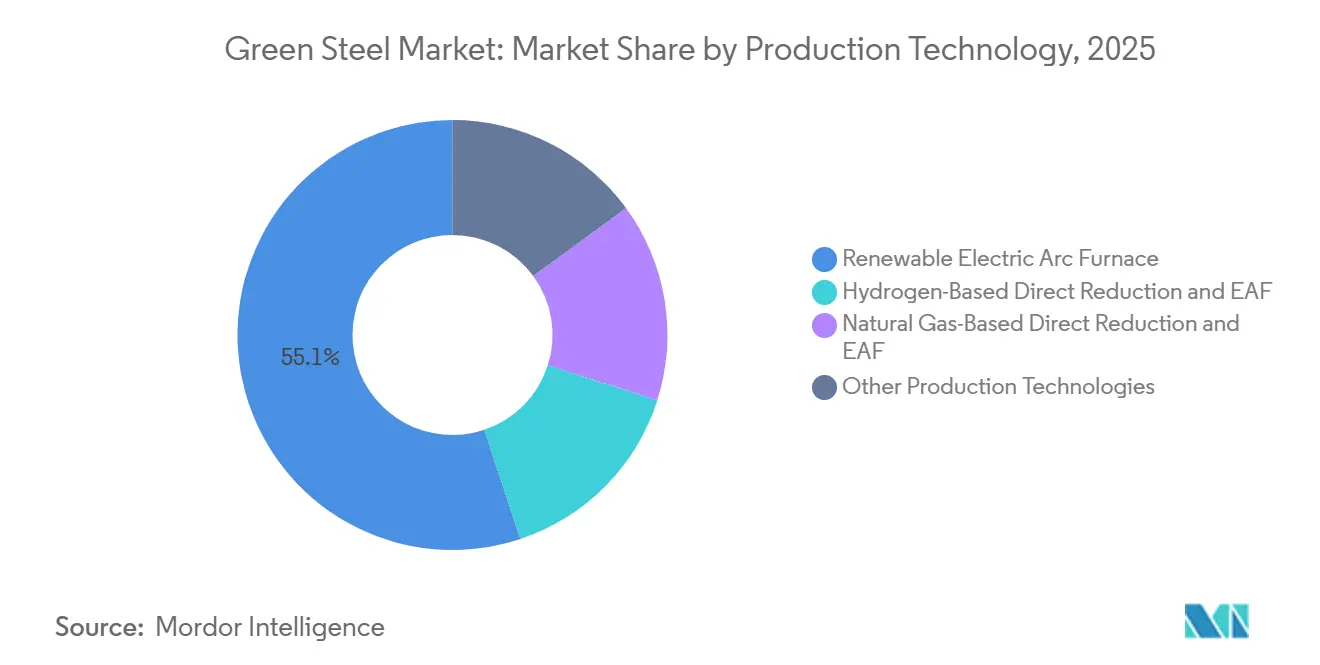
El Horno de Arco Eléctrico Renovable Lidera la Producción Actual Mientras la Reducción Directa Basada en Hidrógeno y el HAE se ExpandenEl horno de arco eléctrico renovable representó el 55,13% de la participación del mercado de acero verde en 2025, mientras que se proyecta que la reducción directa basada en hidrógeno y el HAE avancen a una CAGR del 49,11% hasta 2031. La ruta puede ofrecer hasta un 89% menos de emisiones de gases de efecto invernadero que la producción convencional de alto horno y convertidor de oxígeno básico. También puede aumentar la demanda de electricidad hasta 18 veces, lo que sitúa la capacidad de la red en el centro de la selección de emplazamientos. SSAB alcanzó el umbral de dióxido de carbono equivalente de casi cero de la Agencia Internacional de Energía en septiembre de 2025 utilizando hierro reducido con hidrógeno de HYBRIT. El proyecto Boden de Stegra representa un enfoque construido específicamente que compite en baja intensidad de emisiones en lugar de una reducción gradual de emisiones.
Un horno de arco eléctrico renovable puede utilizar chatarra disponible y electricidad renovable sin esperar una cadena de suministro completa de hidrógeno verde. Esto le otorga una ventaja de costo y escalabilidad a corto plazo en áreas con sólidos sistemas de recolección de chatarra. La mayoría de la producción de acero de los Estados Unidos ya utiliza hornos de arco eléctrico, lo que proporciona un punto de partida de menor carbono para la nueva capacidad. La reducción directa basada en gas natural y los hornos de arco eléctrico siguen siendo una opción de transición, mientras que los hornos de cuba preparados para hidrógeno pueden ofrecer a los productores un camino hacia menores emisiones a medida que se desarrolla el suministro de hidrógeno.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma del Producto:
La Bobina Laminada en Caliente Lidera Tanto en Participación como en CrecimientoLa bobina laminada en caliente representó el 34,56% de la participación de mercado en 2025 y se proyecta que avance a una CAGR del 49,56% hasta 2031. Su amplio uso en paneles de carrocería de vehículos eléctricos, torres eólicas y estructuras de construcción respalda la demanda del mercado de acero verde por suministro certificado de menores emisiones. thyssenkrupp Steel Europe comenzó a suministrar acero reciclado bluemint al Grupo BMW para el BMW iX3 en febrero de 2026. El acuerdo cubre paneles exteriores y carcasas de baterías, sin requerir cambios en las líneas de producción del Grupo BMW. Esto ilustra el cambio de compras generales de catálogo hacia acuerdos de suministro verificados y específicos para cada aplicación.
Las planchas son un material clave aguas arriba para la bobina laminada en caliente y adquieren mayor importancia a medida que los productores integran cadenas de suministro certificadas. La bobina laminada en frío sirve a aplicaciones automotrices y electrónicas que requieren especificaciones de material más estrictas. NIPPON STEEL CORPORATION y JFE Holdings, Inc. comercializan grados certificados bajos en carbono para cadenas de suministro de componentes de vehículos eléctricos. El acero galvanizado y revestido recibe primas verdes más altas en algunas aplicaciones europeas porque los compradores buscan acero de superficie verificado de menores emisiones. Las planchas y secciones estructurales también están ganando interés para proyectos de energía e infraestructura que especifican las emisiones incorporadas en la adquisición de materiales.
Por Uso Final:
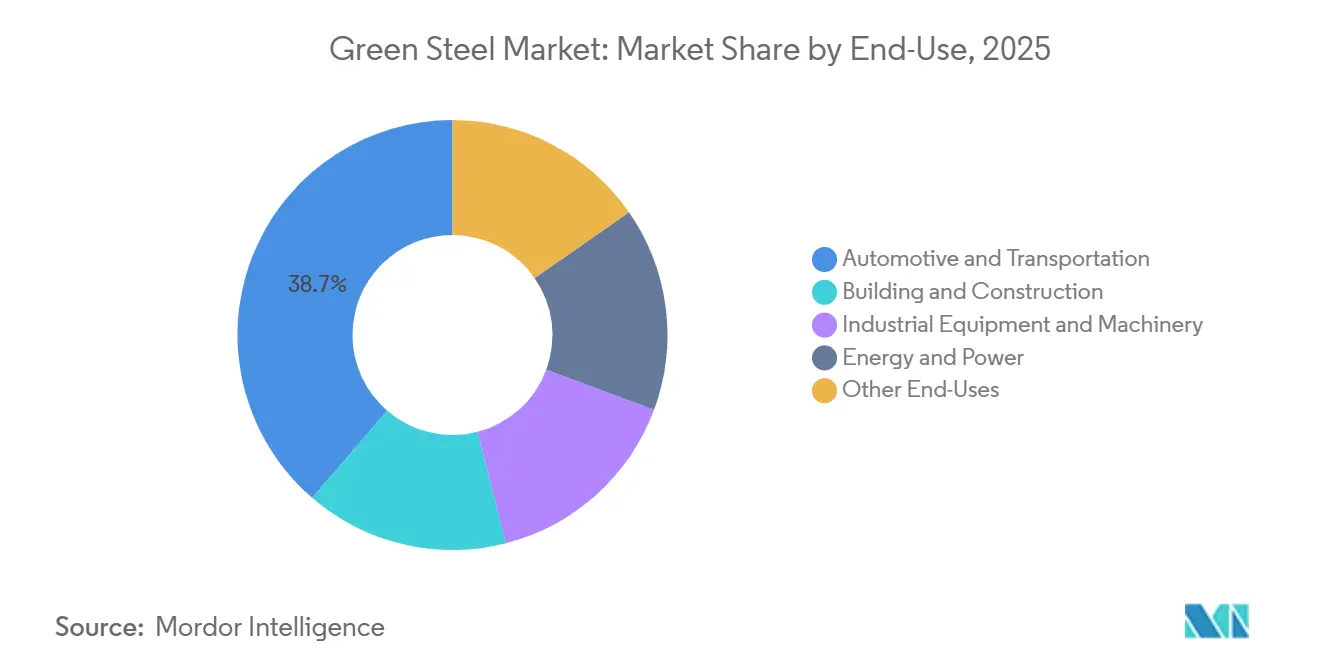
El Sector Automotriz y de Transporte Impulsa la Adquisición a Largo PlazoEl sector automotriz y de transporte representó el 38,68% del mercado de acero verde en 2025 y se proyecta que avance a una CAGR del 50,48% hasta 2031. Los compradores del sector automotriz necesitan acero con reducciones de emisiones documentadas para respaldar sus objetivos más amplios de cadena de suministro. El aumento de aprovisionamiento de Nissan Motor en 2025 muestra cómo los fabricantes de vehículos están ampliando la adquisición de grados bajos en carbono. Muchos compradores buscan acuerdos de suministro bilaterales que se extiendan varios años hacia el futuro. Este comportamiento respalda el financiamiento de plantas, pero puede limitar la disponibilidad de suministro para los clientes que continúan comprando solo en el mercado spot.
Los requisitos de contratación pública de materiales bajos en carbono en programas de infraestructura respaldan la edificación y la construcción. Los compradores de equipos industriales y maquinaria avanzan más gradualmente porque el rendimiento mecánico sigue siendo la primera consideración de compra. La demanda de energía y electricidad está respaldada por el uso de acero en equipos renovables. Las turbinas eólicas contienen entre un 40% y un 50% de hierro y acero en peso. La construcción naval y la defensa representan usos más pequeños en etapa temprana donde los requisitos de exportación y la contratación pública pueden moldear la demanda de material verificado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
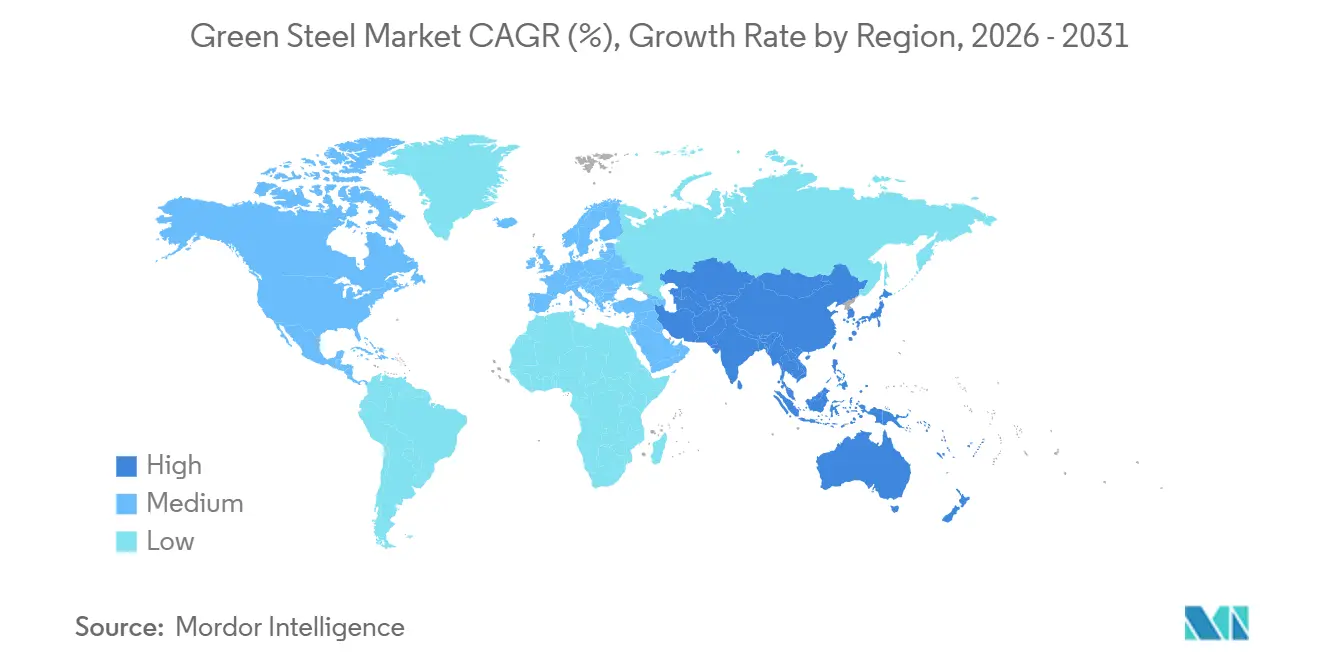
Mercado de Acero Verde en Asia-Pacífico
Asia-Pacífico representó el 40,19% del mercado de acero verde en 2025 y se proyecta que avance a una CAGR del 48,95% hasta 2031. POSCO inauguró el horno de arco eléctrico más grande de Corea del Sur en Gwangyang en junio de 2026. La instalación, con una capacidad de 2,5 millones de toneladas métricas por año, puede reducir las emisiones de dióxido de carbono hasta en un 75% en comparación con las rutas de alto horno. India lanzó su Taxonomía de Acero Verde en 2025, y AM/NS India se convirtió en el primer productor integrado certificado bajo esta norma para productos de bobina laminada en caliente y bobina laminada en frío.
Mercado de Acero Verde en Europa
Europa es el mercado regional de acero verde con mayor intensidad normativa. Los productores están invirtiendo en hornos de arco eléctrico y capacidad de reducción directa a medida que el cumplimiento del Mecanismo de Ajuste en Frontera por Carbono transforma la economía de las adquisiciones. ArcelorMittal confirmó una inversión de 1.300 millones de EUR (aproximadamente 1,48 mil millones de USD) en un horno de arco eléctrico en Dunkerque en febrero de 2026. SSAB inició la construcción de su planta de Luleå, valorada en 4.500 millones de EUR (aproximadamente 5,11 mil millones de USD), en septiembre de 2025, mientras que Alemania, Francia, Suecia y el Reino Unido albergan una gran proporción de proyectos activos, y los sistemas eléctricos nórdicos favorecen una producción de acero en horno de arco eléctrico con menor huella de carbono.
Mercado de Acero Verde en las Américas y Oriente Medio y África
América del Norte se beneficia de una base consolidada de hornos de arco eléctrico, dado que la mayor parte de la producción de acero de los Estados Unidos ya utiliza esta ruta. Nucor Corporation encendió el primer arco en su planta de laminados de Virginia Occidental, valorada en 4.000 millones de USD, en agosto de 2026. Se espera que la instalación alcance una capacidad de 3 millones de toneladas métricas por año en 2027. América del Sur puede suministrar hierro verde gracias a sus recursos de magnetita y su potencial en energías renovables. Oriente Medio y África están orientados hacia las exportaciones de hierro de reducción directa y hierro briquetado en caliente, aunque su combinación de productos largos limita el acceso a la demanda de acero plano de mayor valor de Europa.
Panorama Competitivo
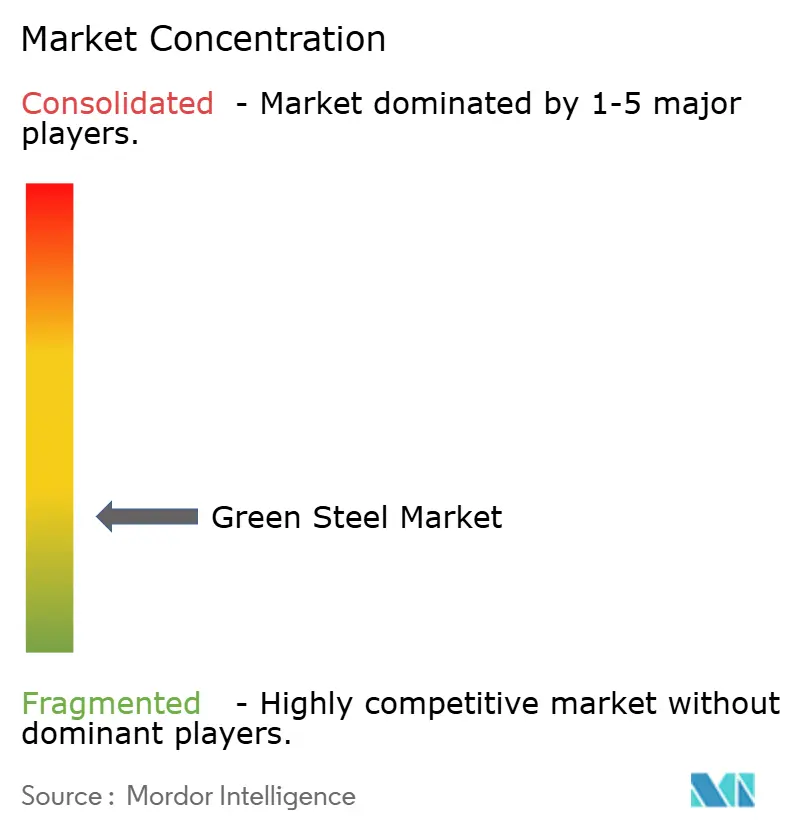
El mercado de acero verde está muy fragmentado, con los cinco principales actores que incluyen ArcelorMittal, SSAB, Stegra, Salzgitter AG y thyssenkrupp Steel Europe. Sus estrategias difieren entre la conversión gradual a horno de arco eléctrico y el reemplazo total de la ruta. POSCO está desarrollando HyREX, que apunta a la reducción directa basada en hidrógeno de minerales finos sin peletización y está planificado para su despliegue comercial en 2030.
El desarrollo tecnológico, la certificación y el acceso a materias primas determinan el posicionamiento competitivo en el mercado de acero verde. SSAB utiliza HYBRIT, POSCO utiliza HyREX y voestalpine AG está desarrollando Hy4Smelt. ArcelorMittal, thyssenkrupp Steel Europe y NIPPON STEEL CORPORATION utilizan la certificación de productos para respaldar grados premium. El programa SALCOS de Salzgitter AG incluye un horno de arco eléctrico en su planta de Hüttenwerke Krupp Mannesmann (HKM) en Duisburg, con producción a travs de la nueva ruta prevista para el primer semestre de 2027.
Los nuevos participantes e integradores intermedios están ejerciendo presión sobre los productores que dependen de mejoras incrementales en las rutas convencionales. Stegra está construyendo capacidad en torno a la producción de reducción directa basada en hidrógeno y horno de arco eléctrico. Marcegaglia y Danieli firmaron un acuerdo de 450 millones de EUR (aproximadamente 511 millones de USD) en abril de 2026 para un horno de arco eléctrico e instalación de laminación plana en Fos-sur-Mer, Francia. El proyecto apunta a 2 millones de toneladas métricas por año de acero líquido y 3 millones de toneladas métricas por año de bobina laminada en caliente. La competencia depende cada vez más de si los productores pueden combinar una certificación creíble, seguridad en el suministro de materias primas y una entrega comercialmente confiable.
Líderes de la Industria del Acero Verde
-
ArcelorMittal
-
SSAB
-
Stegra
-
Salzgitter AG
-
thyssenkrupp Steel Europe
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Acero Verde Empresas cubiertas en este informe
- ArcelorMittal
- BAOWU Metal
- Cleveland-Cliffs Inc.
- HYUNDAI STEEL
- JFE Holdings, Inc.
- NIPPON STEEL CORPORATION
- Nucor Corporation
- POSCO
- Salzgitter AG
- SSAB
- Stegra
- Tata Steel Limited
- thyssenkrupp Steel Europe
- United States Steel Corporation
- voestalpine AG
Desarrollos recientes de la industria en Mercado de Acero Verde
- Septiembre de 2026: ArcelorMittal y Moeve lanzaron una plataforma conjunta de innovación bajo su alianza Green Molecules to Green Steel (G2G) para desarrollar proyectos que utilicen hidrógeno renovable, biogás, biometano y otras moléculas verdes para la producción de acero de menores emisiones. La iniciativa apoya el mercado de acero verde al impulsar soluciones de energía y procesos escalables para la descarbonización de la fabricación de acero.
- Septiembre de 2026: Stegra seleccionó a ESL Shipping, Royal Wagenborg, Pangaea Logistics Solutions y Clarksons para gestionar el transporte marítimo de sus operaciones de acero verde en Boden, Suecia. La red logística respaldará el suministro entrante de chatarra y hierro y el transporte saliente de productos de acero verde en toda Europa, fortaleciendo la infraestructura de la cadena de suministro que respalda la producción de acero verde.
Alcance del Informe Global del Mercado de Acero Verde
El acero verde se refiere al acero producido mediante rutas de fabricación diseñadas para reducir significativamente las emisiones de gases de efecto invernadero en comparación con la fabricación de acero convencional. Se basa en fuentes de energía de menor carbono, procesos de reducción alternativos y vías de producción más limpias para reducir la intensidad de carbono de la producción de acero.
El Mercado de Acero Verde está segmentado por tecnología de producción, forma del producto, uso final y geografía. Por tecnología de producción, el mercado está segmentado en horno de arco eléctrico renovable, reducción directa basada en hidrógeno y HAE, reducción directa basada en gas natural y HAE, y otras tecnologías de producción. Por forma del producto, el mercado está segmentado en bobina laminada en caliente, planchas, bobina laminada en frío, acero galvanizado y revestido, y otras formas de producto. Por uso final, el mercado está segmentado en automotriz y transporte, edificación y construcción, equipos industriales y maquinaria, energía y electricidad, y otros usos finales. El informe también cubre el tamaño del mercado y los pronósticos para el acero verde en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Horno de Arco Eléctrico Renovable |
| Reducción Directa Basada en Hidrógeno y HAE |
| Reducción Directa Basada en Gas Natural y HAE |
| Otras Tecnologías de Producción |
| Bobina Laminada en Caliente |
| Planchas |
| Bobina Laminada en Frío |
| Acero Galvanizado y Revestido |
| Otras Formas de Producto |
| Automotriz y Transporte |
| Edificación y Construcción |
| Equipos Industriales y Maquinaria |
| Energía y Electricidad |
| Otros Usos Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tecnología de Producción | Horno de Arco Eléctrico Renovable | |
| Reducción Directa Basada en Hidrógeno y HAE | ||
| Reducción Directa Basada en Gas Natural y HAE | ||
| Otras Tecnologías de Producción | ||
| Por Forma del Producto | Bobina Laminada en Caliente | |
| Planchas | ||
| Bobina Laminada en Frío | ||
| Acero Galvanizado y Revestido | ||
| Otras Formas de Producto | ||
| Por Uso Final | Automotriz y Transporte | |
| Edificación y Construcción | ||
| Equipos Industriales y Maquinaria | ||
| Energía y Electricidad | ||
| Otros Usos Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de acero verde?
El mercado de acero verde se sitúa en 14,13 mil millones de USD en 2026 y se proyecta que alcance 99,58 mil millones de USD en 2031.
¿Qué está impulsando la demanda de acero de menores emisiones?
El cumplimiento del Mecanismo de Ajuste en Frontera por Carbono, la adquisición corporativa de Alcance 3, el financiamiento público y el desarrollo de energía renovable están respaldando la demanda.
¿Qué tecnología de producción se espera que crezca más rápido hasta 2031?
Se proyecta que la reducción directa basada en hidrógeno y el HAE avancen a una CAGR del 49,11% hasta 2031.
¿Qué forma de producto tuvo la mayor participación en 2025?
La bobina laminada en caliente representó el 34,56% de la participación de mercado en 2025.