
Größe und Marktanteil des Green-Steel-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
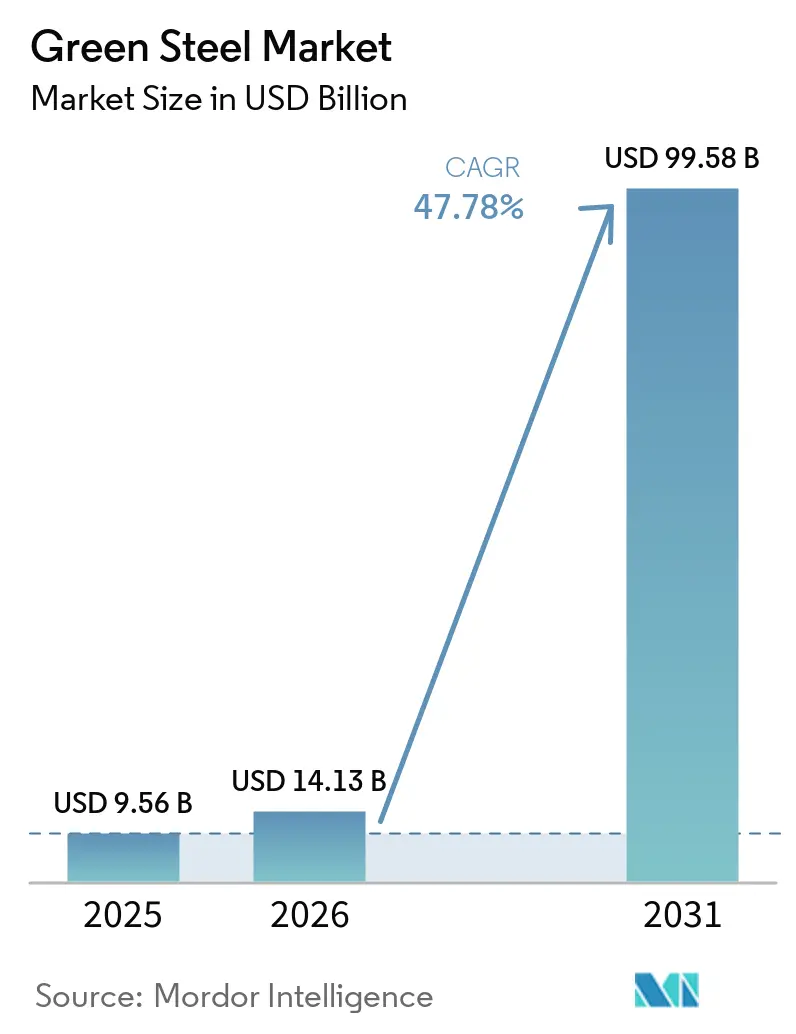
| Marktgröße (2026) | 14.13 Milliarden US-Dollar |
| Marktgröße (2031) | 99.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 47.78 % |
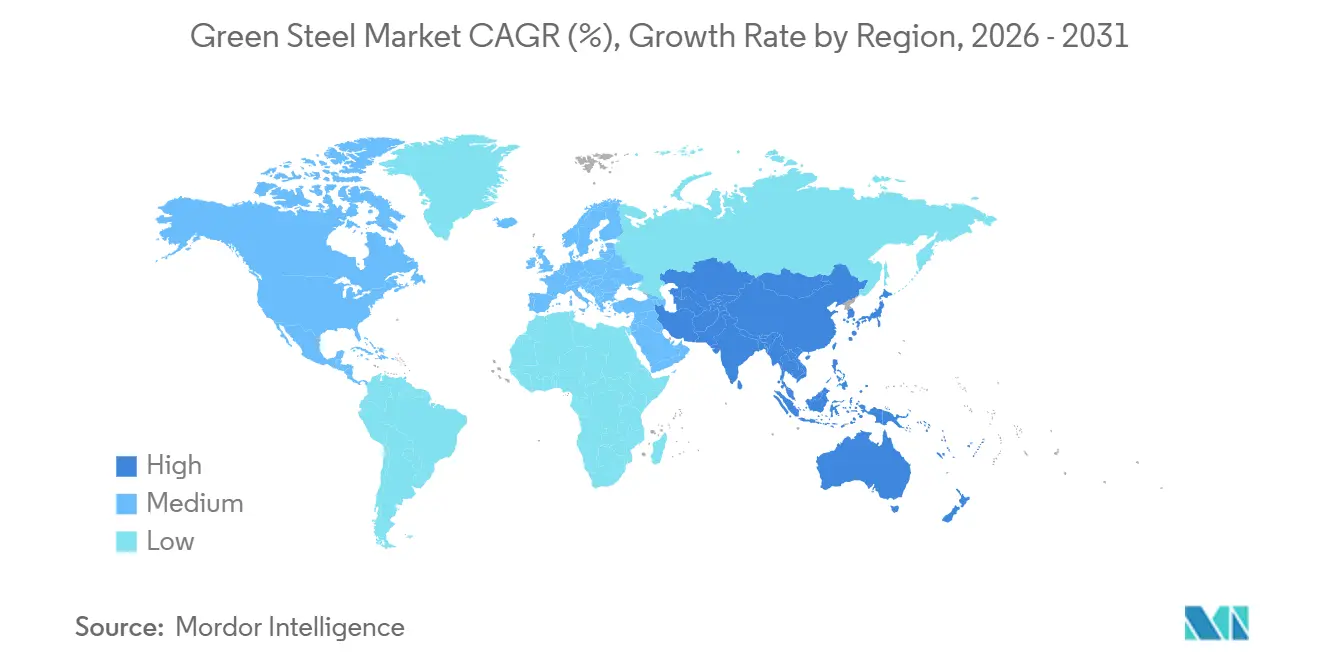
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
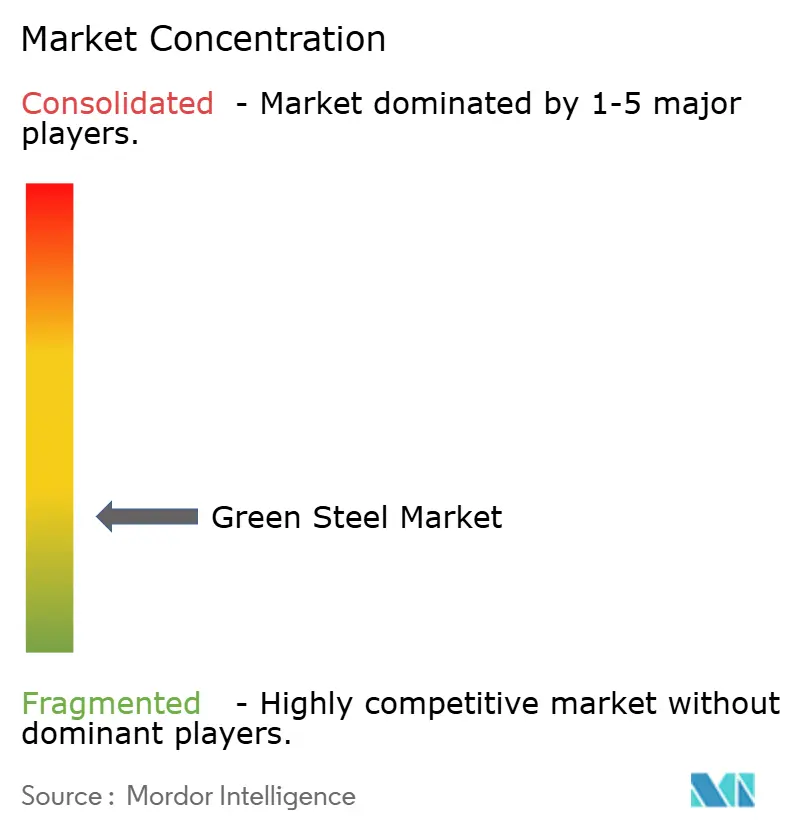
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Green-Steel-Marktes von Mordor Intelligence
Die Größe des Green-Steel-Marktes wurde im Jahr 2025 auf 9,56 Milliarden USD geschätzt und soll von 14,13 Milliarden USD im Jahr 2026 auf 99,58 Milliarden USD bis 2031 wachsen, bei einer CAGR von 47,78 % während des Prognosezeitraums (2026–2031). Die CO₂-Bepreisung verändert die Wirtschaftlichkeit der Stahlbeschaffung, insbesondere da der CO₂-Grenzausgleichsmechanismus (CBAM) der Europäischen Union im Januar 2026 in die vollständige Compliance-Phase eingetreten ist. Käufer in der Automobil- und anderen stahlintensiven Branchen legen größeren Wert auf dokumentierte Emissionen und langfristige Liefervereinbarungen. Öffentliche Anreize helfen Produzenten bei der Finanzierung von Elektrolichtbogenofen- (EAF), Direktreduktions-, Ökostrom- und Wasserstoffprojekten. Der Green-Steel-Markt sieht sich zudem mit höheren Produktionskosten und begrenzter Verfügbarkeit wichtiger Vorleistungen konfrontiert, was den Übergang regional ungleichmäßig gestaltet. Produzenten, die geringere Emissionen nachweisen und Rohstoffe sichern können, sind besser positioniert, um die Nachfrage zu bedienen, wenn die Beschaffungsanforderungen formeller werden.
Wichtigste Erkenntnisse des Berichts
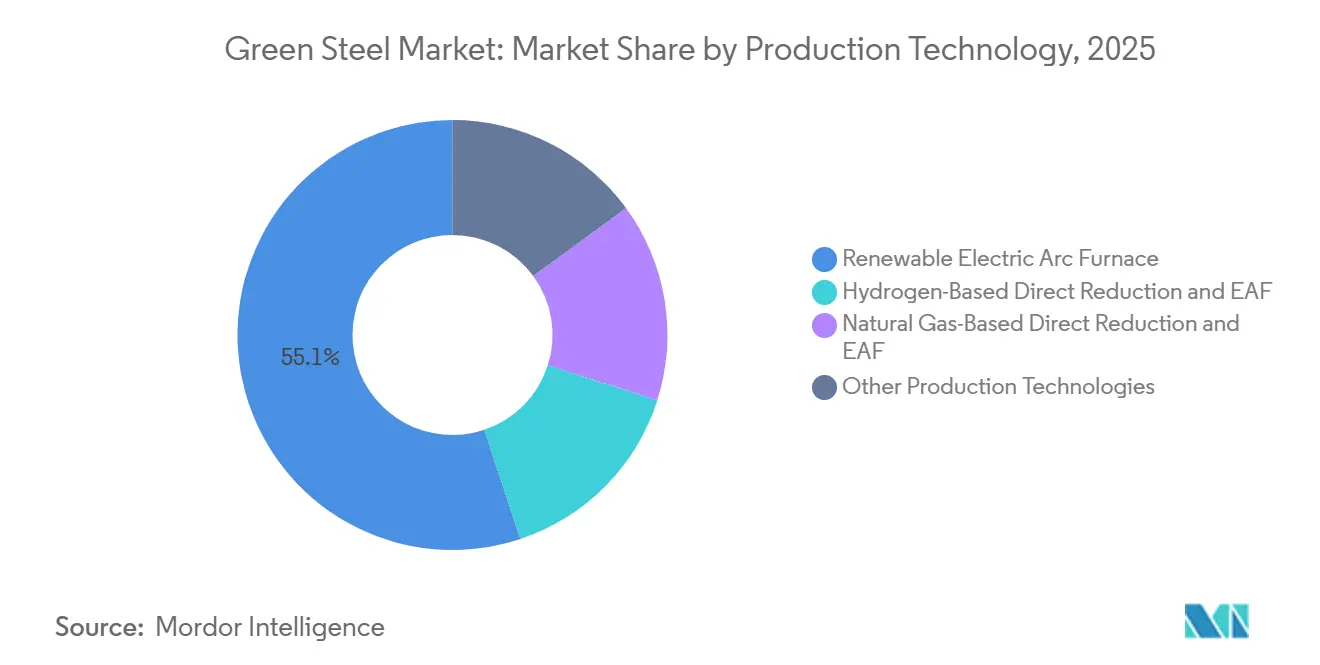
- Nach Produktionstechnologie hielt der erneuerbare Elektrolichtbogenofen im Jahr 2025 einen Marktanteil von 55,13 % am Green-Steel-Markt, während die wasserstoffbasierte Direktreduktion und der Elektrolichtbogenofen bis 2031 voraussichtlich mit einer CAGR von 49,11 % wachsen werden.
- Nach Produktform hielt warmgewalztes Coil im Jahr 2025 einen Marktanteil von 34,56 % am Green-Steel-Markt und soll bis 2031 mit einer CAGR von 49,56 % wachsen.
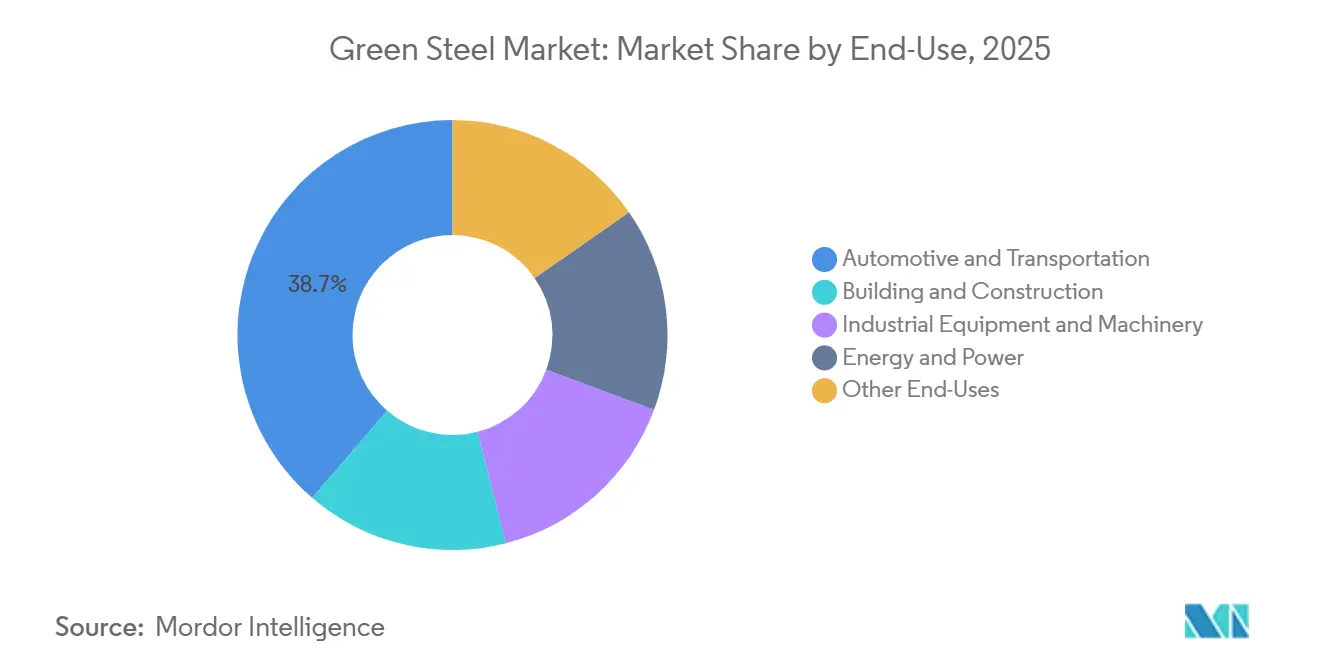
- Nach Endverwendung hielten Automobil und Transport im Jahr 2025 einen Marktanteil von 38,68 % am Green-Steel-Markt und sollen bis 2031 mit einer CAGR von 50,48 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 40,19 % am Green-Steel-Markt und soll bis 2031 mit einer CAGR von 48,95 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| CO₂-Bepreisung, CBAM und rückläufige kostenlose Emissionszuteilungen | +8.5% | EU primär; Ausstrahlungseffekte auf Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Unternehmenseigene Scope-3-Beschaffung und Anforderungen an kohlenstoffarme Produkte | +7.2% | Global; Nordamerika und EU führend, Asien-Pazifik im Aufholprozess | Mittelfristig (2–4 Jahre) |
| Öffentliche Förderung, saubere Beschaffung und Anreize zur industriellen Dekarbonisierung | +6.1% | Nordamerika, EU, Asien-Pazifik als Kernregionen | Mittelfristig (2–4 Jahre) |
| Integration von erneuerbarem Strom und grünem Wasserstoff | +5.3% | Asien-Pazifik, EU, MENA; aufkommend in Südamerika | Langfristig (≥ 4 Jahre) |
| Regionsübergreifende HBI- und DRI-Handelskorridore | +3.9% | MENA, Asien-Pazifik; Ausstrahlungseffekte auf EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
CO₂-Bepreisung, CBAM und rückläufige kostenlose Emissionszuteilungen
Der CO₂-Grenzausgleichsmechanismus trat im Januar 2026 in seine vollständige Compliance-Phase ein. Importeure müssen Zertifikate erwerben, die den Preis des Emissionshandelssystems der Europäischen Union für eingebettete Emissionen in importiertem Stahl widerspiegeln. Untersuchungen zur früheren Berichterstattungsphase ergaben, dass indische Exporteure mit höheren Emissionen einen um 9 % stärkeren Rückgang der EU-gebundenen Einnahmen verzeichneten als Wettbewerber mit geringeren Emissionen. Die Politik erhöht den Wert glaubwürdiger produktbezogener Emissionsaufzeichnungen für Stahlhersteller und ihre Kunden. Der Green-Steel-Markt verschafft daher Produzenten einen Vorteil, die Kohlenstoffbuchhaltungssysteme neben emissionsärmeren Produktionsrouten aufrechterhalten können. Diese Informationen können auch kommerzielle Diskussionen zwischen Werken, Importeuren und nachgelagerten Kunden beeinflussen.
Unternehmenseigene Scope-3-Beschaffung und Anforderungen an kohlenstoffarme Produkte
Die unternehmenseigene Scope-3-Beschaffung verlagert den Kauf kohlenstoffarmen Stahls in Richtung längerfristiger Abnahmevereinbarungen. Im Rahmen der Beschaffung im Green-Steel-Markt geben diese Vereinbarungen neuen Projekten eine klarere Grundlage für die Finanzierung und reduzieren die Unsicherheit für Produzenten. Nissan Motor steigerte den Einsatz von kohlenstoffarmem Stahl im Geschäftsjahr 2025 für in Japan verkaufte Fahrzeuge um das Fünffache. Das Unternehmen bezog Material von NIPPON STEEL CORPORATION, JFE Holdings, Inc. und POSCO. Im Green-Steel-Markt trennt dieses Muster Käufer, die einen Aufpreis für zertifizierte Lieferungen akzeptieren, von Spotkäufern, die weiterhin auf den unmittelbaren Preis fokussiert sind. Es macht stabile Käuferverpflichtungen auch wertvoller, wenn Produzenten neue Kapazitäten planen.
Öffentliche Förderung, saubere Beschaffung und Anreize zur industriellen Dekarbonisierung
Öffentliche Förderung hilft dabei, angekündigte Projekte im Green-Steel-Markt in betriebliche Anlagen umzuwandeln. ArcelorMittal erhielt 280,5 Millionen USD an Investitionssteuergutschriften aus dem Inflation Reduction Act für die Erweiterung seines Elektrostahlwerks in Calvert. thyssenkrupp Steel Europe erhielt Bundes- und Landesunterstützung für die Direktreduktionsumrüstung in Duisburg. Diese Programme helfen Produzenten, den für Elektrolichtbogenöfen, erneuerbare Energien, Wasserstoff und zugehörige Infrastruktur erforderlichen Kapitalbedarf zu bewältigen. Das daraus resultierende Investitionsmuster begünstigt Märkte, die sowohl Finanzierungsunterstützung als auch klare Compliance-Regeln bieten. Es erweitert auch die Rolle der öffentlichen Beschaffung über direkte Zuschüsse und Steueranreize hinaus.
Integration von erneuerbarem Strom und grünem Wasserstoff
Erneuerbarer Strom wird zu einem zentralen Kosten- und Standortfaktor für die kohlenstoffarme Stahlproduktion. Die kumulierte installierte Kapazität neuer Energieerzeugung in China erreichte Ende 2024 1,41 Milliarden Kilowatt, nach einem jährlichen Wachstum von 33,9 %. Im Jahr 2026 veröffentlichte Forschungsergebnisse zeigten, dass betriebliche Flexibilität in wasserstoffbasierten Direktreduktions- und Elektrolichtbogenofensystemen die Gestehungskosten für Stahl um 6 % bis 10 % senken kann. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung identifiziert die wasserstoffbasierte Direktreduktion und den Elektrolichtbogenofen als die kommerziell skalierbare Nahezu-Null-Primärstahlherstellungsroute[1]. Strom kann nahezu 20 % der Kosten eines Elektrolichtbogenofenwerks ausmachen, was die Bedeutung einer zuverlässigen erneuerbaren Versorgung erhöht. Produzenten müssen daher die Stromverfügbarkeit neben der Wasserstoffversorgung bei der Auswahl von Projektstandorten berücksichtigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und Grünstahl-Kostenaufschläge | -5.8% | Global; am stärksten in aufstrebenden Märkten Asien-Pazifiks und Südamerikas | Langfristig (≥ 4 Jahre) |
| Lücken bei grünem Wasserstoff, erneuerbarem Strom und Netzinfrastruktur | -4.7% | EU, Asien-Pazifik, Südamerika; aufkommend in MENA | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von DR-Qualitätspellets, hochwertigem Schrott und HBI | -3.4% | Global; am stärksten in EU und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und Grünstahl-Kostenaufschläge
Hohe Kapitalkosten und Betriebsaufschläge bleiben das Haupthindernis für eine breitere Einführung von Green Steel. Der Internationale Rat für sauberen Verkehr schätzte, dass ein neu errichtetes wasserstoffbasiertes Direktreduktions- und Elektrolichtbogenofenwerk in den Vereinigten Staaten Stahl zu 812 USD pro Metrikton produziert[2]. Dieses Niveau lag 34 % über den Kosten für die Neuzustellung eines konventionellen Hochofen- und Sauerstoffkonverterwerks. Energie und Rohstoffe machten in dieser Bewertung 77 % der Produktionskosten aus. Kapitalverfügbarkeit und politische Unterstützung werden weiterhin bestimmen, welche Green-Steel-Marktprojekte zuerst den kommerziellen Betrieb aufnehmen. Der Effekt ist am stärksten dort, wo Produzenten bestehende integrierte Anlagen ersetzen müssen, anstatt auf Elektrolichtbogenofenkapazitäten aufzubauen.
Lücken bei grünem Wasserstoff, erneuerbarem Strom und Netzinfrastruktur
Wasserstoff-, Ökostrom- und Netzengpässe können Projekte verzögern, selbst wenn Produzenten Kapital bereitgestellt haben. SSAB verschob den erwarteten Start seines Werks in Luleå vom Ende 2028 auf das Ende 2029 aufgrund von Verzögerungen bei der Modernisierung des nationalen Stromnetzes. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass die Wasserstoffverdichtung vom Elektrolyseurausgang auf Pipelinespezifikationen 10 % bis 15 % des gesamten Energieeinsatzes verbrauchen kann. Ein großes wasserstoffbasiertes Direktreduktions- und Elektrolichtbogenofenwerk erfordert zudem umfangreiche erneuerbare Erzeugungskapazitäten und Flächen. Diese Bedingungen machen standortnahe erneuerbare Energie und industrielle Infrastruktur für den Green-Steel-Markt wichtiger. Sie können auch Projektzeitpläne beeinflussen, wenn die Netzverstärkung nicht wie geplant voranschreitet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionstechnologie:
Erneuerbarer Elektrolichtbogenofen führt die aktuelle Produktion an, während wasserstoffbasierte Direktreduktion und EAF expandierenDer erneuerbare Elektrolichtbogenofen hielt im Jahr 2025 einen Marktanteil von 55,13 % am Green-Steel-Markt, während die wasserstoffbasierte Direktreduktion und EAF bis 2031 voraussichtlich mit einer CAGR von 49,11 % wachsen werden. Die Route kann im Vergleich zur konventionellen Hochofen- und Sauerstoffkonverterproduktion bis zu 89 % niedrigere Treibhausgasemissionen erzielen. Sie kann auch den Strombedarf um bis zu das 18-Fache erhöhen, was die Netzkapazität in den Mittelpunkt der Standortwahl rückt. SSAB erfüllte im September 2025 den Nahezu-Null-CO₂-Äquivalent-Schwellenwert der Internationalen Energieagentur unter Verwendung von wasserstoffreduziertem Eisen aus HYBRIT. Das Boden-Projekt von Stegra stellt einen zweckgebauten Ansatz dar, der auf geringer Emissionsintensität statt auf schrittweiser Emissionsreduzierung basiert.
Ein erneuerbarer Elektrolichtbogenofen kann verfügbaren Schrott und erneuerbaren Strom nutzen, ohne auf eine vollständige grüne Wasserstofflieferkette warten zu müssen. Dies verschafft ihm einen kurzfristigen Kosten- und Skalierungsvorteil in Gebieten mit gut ausgebauten Schrottsammelsystemen. Der Großteil der Stahlproduktion in den Vereinigten Staaten nutzt bereits Elektrolichtbogenöfen und bietet damit einen emissionsärmeren Ausgangspunkt für neue Kapazitäten. Erdgasbasierte Direktreduktions- und Elektrolichtbogenöfen bleiben eine Übergangsoption, während wasserstoffbereite Schachtöfen Produzenten einen Weg zu geringeren Emissionen bieten können, wenn sich die Wasserstoffversorgung entwickelt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Produktform:
Warmgewalztes Coil führt sowohl bei Marktanteil als auch beim WachstumWarmgewalztes Coil hielt im Jahr 2025 einen Marktanteil von 34,56 % und soll bis 2031 mit einer CAGR von 49,56 % wachsen. Sein breiter Einsatz in Karosserieteilen für Elektrofahrzeuge, Windtürmen und Konstruktionsrahmen unterstützt die Nachfrage im Green-Steel-Markt nach zertifizierter emissionsärmerer Versorgung. thyssenkrupp Steel Europe begann im Februar 2026 mit der Lieferung von bluemint Recyclingsstahl an die BMW Group für den BMW iX3. Die Vereinbarung umfasst Außenverkleidungen und Batteriegehäuse, ohne Änderungen an den Produktionslinien der BMW Group zu erfordern. Dies veranschaulicht den Wandel von allgemeinen Katalogeinkäufen hin zu verifizierten, anwendungsspezifischen Liefervereinbarungen.
Brammen sind ein wichtiges vorgelagertes Material für warmgewalztes Coil und gewinnen an Bedeutung, wenn Produzenten zertifizierte Lieferketten integrieren. Kaltgewalztes Coil bedient Automobil- und Elektronikanwendungen, die engere Materialspezifikationen erfordern. NIPPON STEEL CORPORATION und JFE Holdings, Inc. vermarkten zertifizierte kohlenstoffarme Güten für Lieferketten von Elektrofahrzeugkomponenten. Verzinkter und beschichteter Stahl erhält in einigen europäischen Anwendungen höhere Grünstahl-Aufschläge, da Käufer verifizierten emissionsärmeren Oberflächenstahl suchen. Bleche und Profilstahl gewinnen auch für Energie- und Infrastrukturprojekte an Interesse, die eingebettete Emissionen in der Materialbeschaffung spezifizieren.
Nach Endverwendung:
Automobil und Transport treibt die langfristige Beschaffung anAutomobil und Transport hielten im Jahr 2025 einen Marktanteil von 38,68 % am Green-Steel-Markt und sollen bis 2031 mit einer CAGR von 50,48 % wachsen. Automobilkäufer benötigen Stahl mit dokumentierten Emissionsreduzierungen, um ihre übergeordneten Lieferkettenziele zu unterstützen. Die Beschaffungssteigerung von Nissan Motor im Jahr 2025 zeigt, wie Fahrzeughersteller die Beschaffung kohlenstoffarmer Güten ausweiten. Viele Käufer suchen bilaterale Liefervereinbarungen, die sich mehrere Jahre in die Zukunft erstrecken. Dieses Verhalten unterstützt die Werksfinanzierung, kann jedoch die Lieferverfügbarkeit für Kunden einschränken, die weiterhin nur auf dem Spotmarkt kaufen.
Öffentliche Beschaffungsanforderungen für kohlenstoffarme Materialien in Infrastrukturprogrammen unterstützen das Bauwesen und die Konstruktion. Käufer von Industrieanlagen und Maschinen bewegen sich langsamer, da die mechanische Leistung weiterhin das erste Kaufkriterium bleibt. Energie und Strom werden durch den Stahlbedarf in erneuerbaren Anlagen unterstützt. Windturbinen enthalten 40 % bis 50 % Eisen und Stahl nach Gewicht. Schiffbau und Verteidigung stellen kleinere frühe Anwendungsbereiche dar, in denen Exportanforderungen und öffentliche Beschaffung die Nachfrage nach verifiziertem Material beeinflussen können.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Markt für grünen Stahl
Asien-Pazifik hielt 2025 einen Anteil von 40,19 % am Markt für grünen Stahl und wird voraussichtlich bis 2031 mit einer CAGR von 48,95 % wachsen. POSCO eröffnete im Juni 2026 Südkoreas größten Elektrolichtbogenofen in Gwangyang. Die Anlage mit einer Kapazität von 2,5 Millionen Tonnen pro Jahr kann die Kohlendioxidemissionen im Vergleich zu Hochofenrouten um bis zu 75 % reduzieren. Indien führte 2025 seine Taxonomie für grünen Stahl ein, und AM/NS India wurde als erster integrierter Produzent für Warmbreitband- und Kaltbreitbandprodukte nach dieser Taxonomie zertifiziert.
Europäischer Markt für grünen Stahl
Europa ist der politisch intensivste regionale Markt für grünen Stahl. Produzenten investieren in Elektrolichtbogenöfen und Direktreduktionskapazitäten, da die Einhaltung des CO₂-Grenzausgleichsmechanismus die Beschaffungsökonomie verändert. ArcelorMittal bestätigte im Februar 2026 eine Investition von 1,3 Milliarden EUR (ca. 1,48 Milliarden USD) in einen Elektrolichtbogenofen in Dünkirchen. SSAB begann im September 2025 mit dem Bau seines 4,5 Milliarden EUR (ca. 5,11 Milliarden USD) teuren Werks in Luleå, während Deutschland, Frankreich, Schweden und das Vereinigte Königreich einen Großteil der aktiven Projekte beherbergen und die nordischen Stromsysteme eine kohlenstoffärmere Elektrolichtbogenofenproduktion unterstützen.
Markt für grünen Stahl in Amerika und MEA
Nordamerika profitiert von einer etablierten Elektrolichtbogenofenbasis, wobei der Großteil der Stahlproduktion in den Vereinigten Staaten bereits diesen Weg nutzt. Nucor Corporation zündete im August 2026 den ersten Lichtbogen in seinem 4 Milliarden USD teuren Blechwalzwerk in West Virginia. Es wird erwartet, dass die Anlage 2027 eine Kapazität von 3 Millionen Tonnen pro Jahr erreicht. Südamerika kann aufgrund seiner Magnetitressourcen und seines Potenzials für erneuerbare Energien grünes Eisen liefern. Der Nahe Osten und Afrika sind auf den Export von direkt reduziertem Eisen und heißbrikettiertem Eisen ausgerichtet, obwohl ihr Langproduktmix den Zugang zur höherwertigen Flachstahlnachfrage Europas einschränkt.
Wettbewerbslandschaft
Der Green-Steel-Markt ist stark fragmentiert, wobei die fünf führenden Unternehmen ArcelorMittal, SSAB, Stegra, Salzgitter AG und thyssenkrupp Steel Europe umfassen. Ihre Strategien unterscheiden sich zwischen schrittweiser Elektrolichtbogenofenumrüstung und vollständigem Routenwechsel. POSCO entwickelt HyREX, das auf die wasserstoffbasierte Direktreduktion von Feinerzen ohne Pelletierung abzielt und bis 2030 für den kommerziellen Einsatz geplant ist.
Technologieentwicklung, Zertifizierung und Rohstoffzugang prägen die Wettbewerbspositionierung im Green-Steel-Markt. SSAB nutzt HYBRIT, POSCO nutzt HyREX, und voestalpine AG entwickelt Hy4Smelt. ArcelorMittal, thyssenkrupp Steel Europe und NIPPON STEEL CORPORATION setzen Produktzertifizierung ein, um Premiumgüten zu unterstützen. Das SALCOS-Programm von Salzgitter AG umfasst einen Elektrolichtbogenofen im Hüttenwerke Krupp Mannesmann (HKM) Werk in Duisburg, wobei die Produktion über die neue Route in der ersten Hälfte des Jahres 2027 erwartet wird.
Neueinsteiger und nachgelagerte Integratoren üben Druck auf Produzenten aus, die auf schrittweise Upgrades konventioneller Routen setzen. Stegra baut Kapazitäten rund um die wasserstoffbasierte Direktreduktion und Elektrolichtbogenofenproduktion auf. Marcegaglia und Danieli unterzeichneten im April 2026 eine Vereinbarung über 450 Millionen EUR (ca. 511 Millionen USD) für einen Elektrolichtbogenofen und eine Flachwalzanlage in Fos-sur-Mer, Frankreich. Das Projekt zielt auf 2 Millionen Metriktonnen pro Jahr Flüssigstahl und 3 Millionen Metriktonnen pro Jahr warmgewalztes Coil ab. Der Wettbewerb hängt zunehmend davon ab, ob Produzenten glaubwürdige Zertifizierung, Rohstoffsicherheit und kommerziell zuverlässige Lieferung kombinieren können.
Führende Unternehmen der Green-Steel-Branche
-
ArcelorMittal
-
SSAB
-
Stegra
-
Salzgitter AG
-
thyssenkrupp Steel Europe
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Grüner Stahl Markt Unternehmen in diesem Bericht
- ArcelorMittal
- BAOWU Metal
- Cleveland-Cliffs Inc.
- HYUNDAI STEEL
- JFE Holdings, Inc.
- NIPPON STEEL CORPORATION
- Nucor Corporation
- POSCO
- Salzgitter AG
- SSAB
- Stegra
- Tata Steel Limited
- thyssenkrupp Steel Europe
- United States Steel Corporation
- voestalpine AG
Neueste Industrielle Entwicklungen in Grüner Stahl Markt
- September 2026: ArcelorMittal und Moeve lancierten eine gemeinsame Innovationsplattform im Rahmen ihrer Green Molecules to Green Steel (G2G)-Allianz, um Projekte mit erneuerbarem Wasserstoff, Biogas, Biomethan und anderen grünen Molekülen für eine emissionsärmere Stahlproduktion zu entwickeln. Die Initiative unterstützt den Green-Steel-Markt durch die Förderung skalierbarer Energie- und Prozesslösungen zur Dekarbonisierung der Stahlherstellung.
- September 2026: Stegra wählte ESL Shipping, Royal Wagenborg, Pangaea Logistics Solutions und Clarksons aus, um den Seetransport für seine Green-Steel-Aktivitäten in Boden, Schweden, zu verwalten. Das Logistiknetzwerk wird den eingehenden Schrott- und Eisentransport sowie den ausgehenden Transport von Green-Steel-Produkten in ganz Europa unterstützen und damit die Lieferketteninfrastruktur für die Green-Steel-Produktion stärken.
Umfang des globalen Green-Steel-Marktberichts
Green Steel bezeichnet Stahl, der durch Herstellungsrouten produziert wird, die darauf ausgelegt sind, die Treibhausgasemissionen im Vergleich zur konventionellen Stahlherstellung erheblich zu reduzieren. Er stützt sich auf kohlenstoffärmere Energiequellen, alternative Reduktionsprozesse und sauberere Produktionswege, um die Kohlenstoffintensität der Stahlproduktion zu senken.
Der Green-Steel-Markt ist nach Produktionstechnologie, Produktform, Endverwendung und Geografie segmentiert. Nach Produktionstechnologie ist der Markt in erneuerbaren Elektrolichtbogenofen, wasserstoffbasierte Direktreduktion und EAF, erdgasbasierte Direktreduktion und EAF sowie sonstige Produktionstechnologien unterteilt. Nach Produktform ist der Markt in warmgewalztes Coil, Brammen, kaltgewalztes Coil, verzinkten und beschichteten Stahl sowie sonstige Produktformen unterteilt. Nach Endverwendung ist der Markt in Automobil und Transport, Bauwesen und Konstruktion, Industrieanlagen und Maschinen, Energie und Strom sowie sonstige Endverwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Green Steel in 15 Ländern. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Erneuerbarer Elektrolichtbogenofen |
| Wasserstoffbasierte Direktreduktion und EAF |
| Erdgasbasierte Direktreduktion und EAF |
| Sonstige Produktionstechnologien |
| Warmgewalztes Coil |
| Brammen |
| Kaltgewalztes Coil |
| Verzinkter und beschichteter Stahl |
| Sonstige Produktformen |
| Automobil und Transport |
| Bauwesen und Konstruktion |
| Industrieanlagen und Maschinen |
| Energie und Strom |
| Sonstige Endverwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktionstechnologie | Erneuerbarer Elektrolichtbogenofen | |
| Wasserstoffbasierte Direktreduktion und EAF | ||
| Erdgasbasierte Direktreduktion und EAF | ||
| Sonstige Produktionstechnologien | ||
| Nach Produktform | Warmgewalztes Coil | |
| Brammen | ||
| Kaltgewalztes Coil | ||
| Verzinkter und beschichteter Stahl | ||
| Sonstige Produktformen | ||
| Nach Endverwendung | Automobil und Transport | |
| Bauwesen und Konstruktion | ||
| Industrieanlagen und Maschinen | ||
| Energie und Strom | ||
| Sonstige Endverwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Green-Steel-Markt?
Der Green-Steel-Markt beläuft sich im Jahr 2026 auf 14,13 Milliarden USD und soll bis 2031 99,58 Milliarden USD erreichen.
Was treibt die Nachfrage nach emissionsärmerem Stahl an?
CBAM-Compliance, unternehmenseigene Scope-3-Beschaffung, öffentliche Förderung und die Entwicklung erneuerbarer Energien unterstützen die Nachfrage.
Welche Produktionstechnologie soll bis 2031 am schnellsten wachsen?
Die wasserstoffbasierte Direktreduktion und EAF sollen bis 2031 mit einer CAGR von 49,11 % wachsen.
Welche Produktform hatte im Jahr 2025 den größten Marktanteil?
Warmgewalztes Coil hielt im Jahr 2025 einen Marktanteil von 34,56 %.