
GPU CoWoS パッケージング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
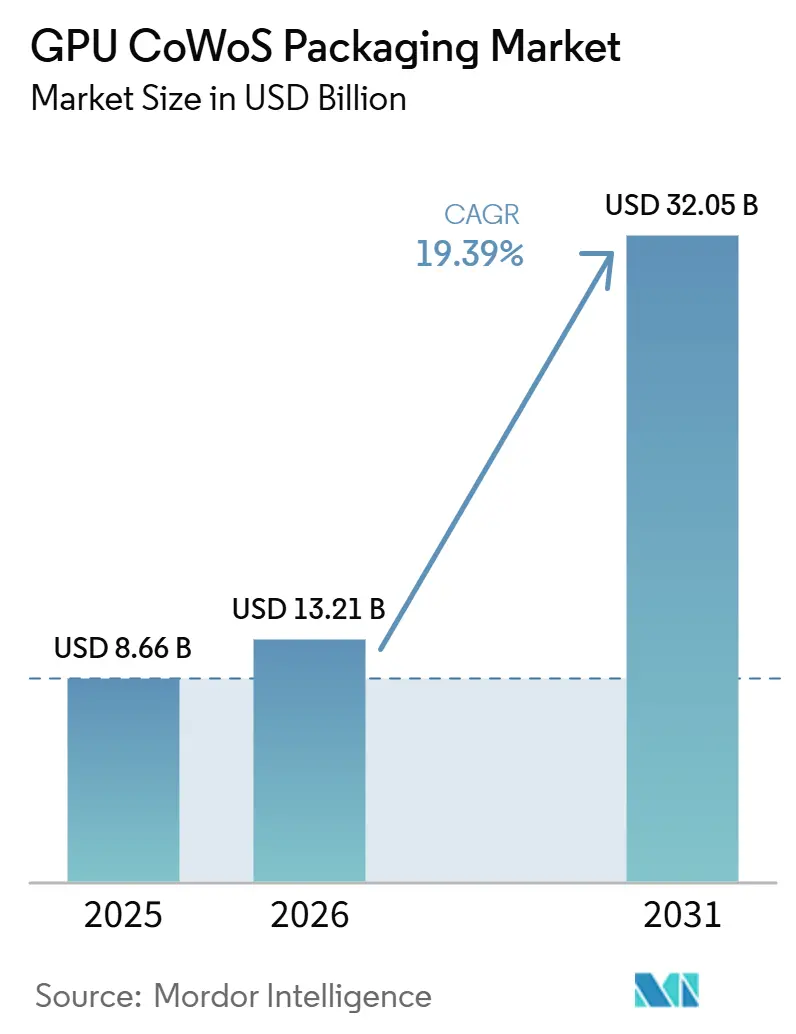
| 市場規模 (2026) | 13.21 十億米ドル |
| 市場規模 (2031) | 32.05 十億米ドル |
| 成長率 (2026 - 2031) | 19.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGPU CoWoS パッケージング市場分析
GPU CoWoS パッケージング市場規模は、2025年の86.6 ビリオン 米ドルから2026年には132.1 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 19.39%で成長して2031年には320.5 ビリオン 米ドルに達する見込みです。GPU CoWoS パッケージング市場は、AIアクセラレーターの新製品投入を背景に成長しており、最先端の演算設計と同様に先進的な2.5Dパッケージングへの依存度が高まっているため、パッケージングのスケールが出荷準備とサプライ計画における中心的な要素となっています。また、新しいGPUパッケージごとにメモリ搭載量の増加、インターポーザー要件の拡大、組み立て工程の複雑化が進んでいることから、収益はユニット成長単独が示す水準を上回るペースで拡大しています。米国の資金調達プログラム、アリゾナ州におけるサプライチェーン投資、ロジックとメモリパートナー間の連携強化が製造基盤を徐々に拡大しているため、GPU CoWoS パッケージング市場における設備計画はより戦略的な性格を帯びてきています。チップ設計者もサプライヤーのロードマップをより直接的に形成するようになっており、製品投入にはレチクルスケール、ダイ分割、基板設計、HBM統合を中心とした緊密な共同開発が求められています。一方で、GPU CoWoS パッケージング市場は依然として基板コストの圧力、大型パッケージの信頼性限界、AIハードウェア需要と同じペースで先進パッケージングを拡張することの困難さという制約を受けており、歩留まり、材料、統合効率を改善できるサプライヤーには成長余地が残されています。
主要レポートのポイント
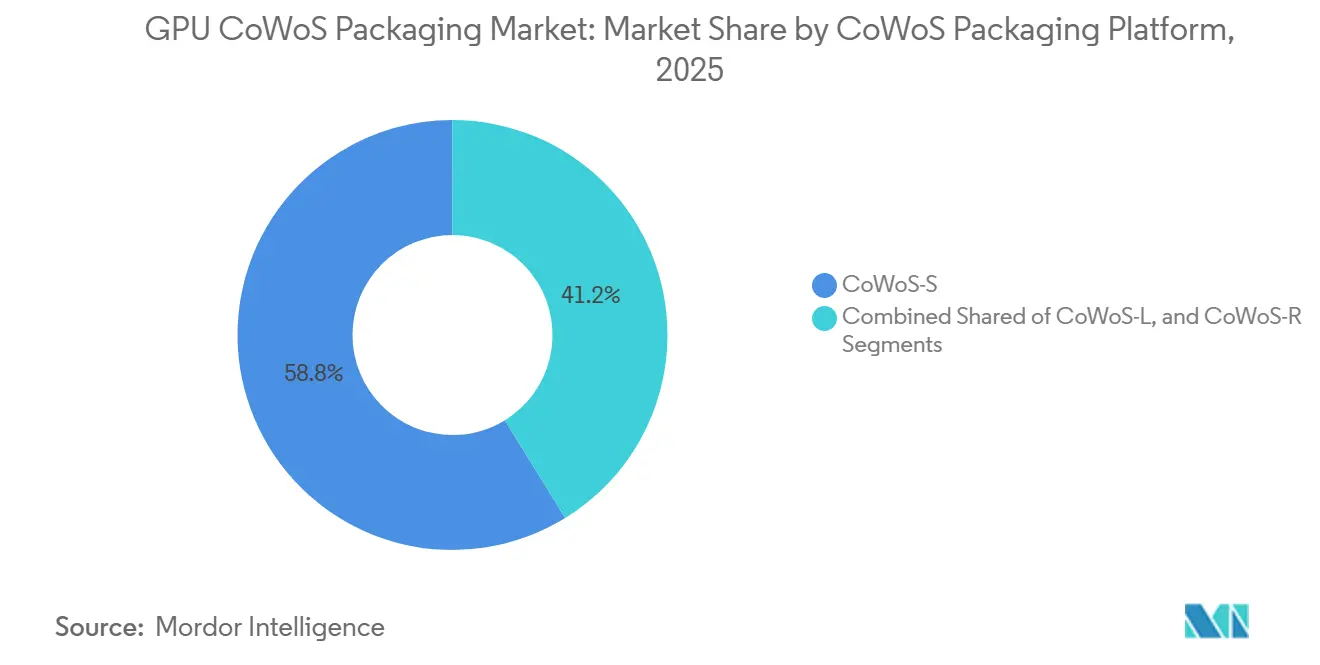
- CoWoSパッケージングプラットフォーム別では、CoWoS-Sが2025年のGPU CoWoS パッケージング市場において58.78%のシェアを占め、CoWoS-Lは2031年にかけてCAGR 19.71%で拡大する見込みです。
- GPUワークロード別では、AIトレーニングGPUが2025年のGPU CoWoS パッケージング市場において60.19%のシェアを占め、AI推論GPUは2031年にかけてCAGR 19.88%で最高成長率を記録する見込みです。
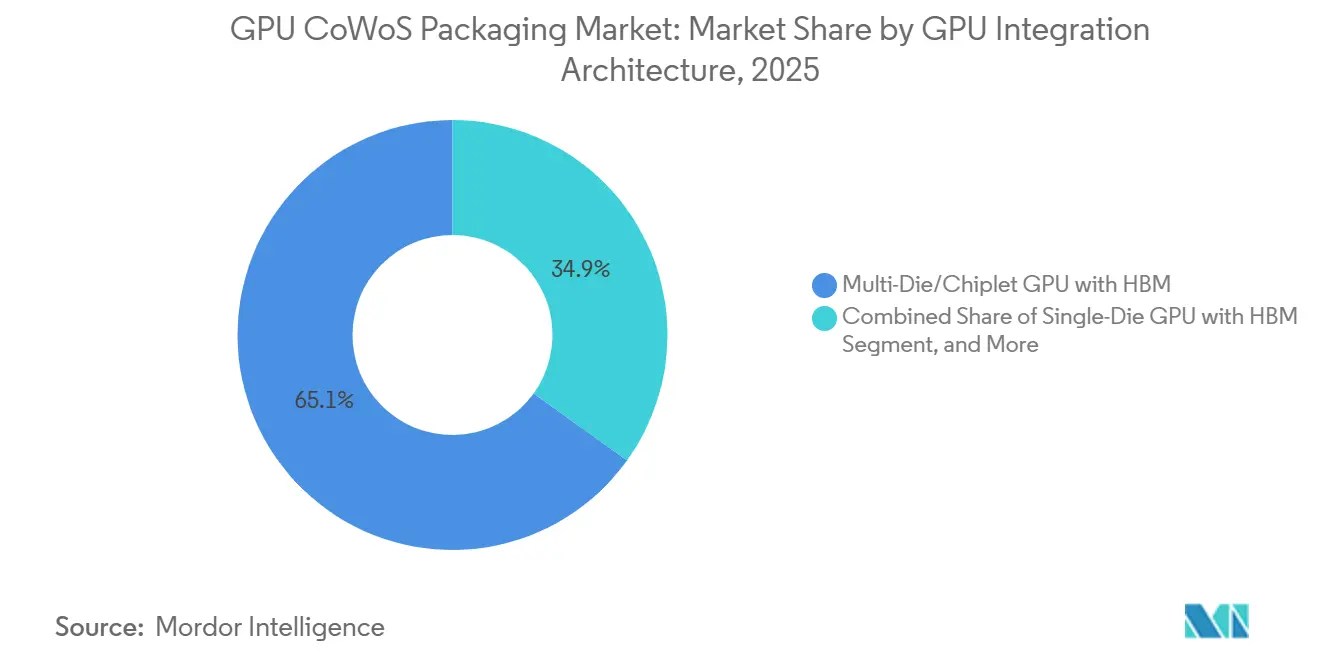
- GPU統合アーキテクチャ別では、HBM搭載マルチダイ/チップレットGPUが2025年のGPU CoWoS パッケージング市場規模において65.07%のシェアを占め、2031年にかけてCAGR 20.02%で最速の拡大が見込まれています。
- エンドユーザー別では、ハイパースケーラーおよびクラウドプロバイダーが2025年のGPU CoWoS パッケージング市場シェアの75.71%を占め、エンタープライズおよびプライベートクラウドデータセンターは2031年にかけてCAGR 20.27%で成長する見込みです。
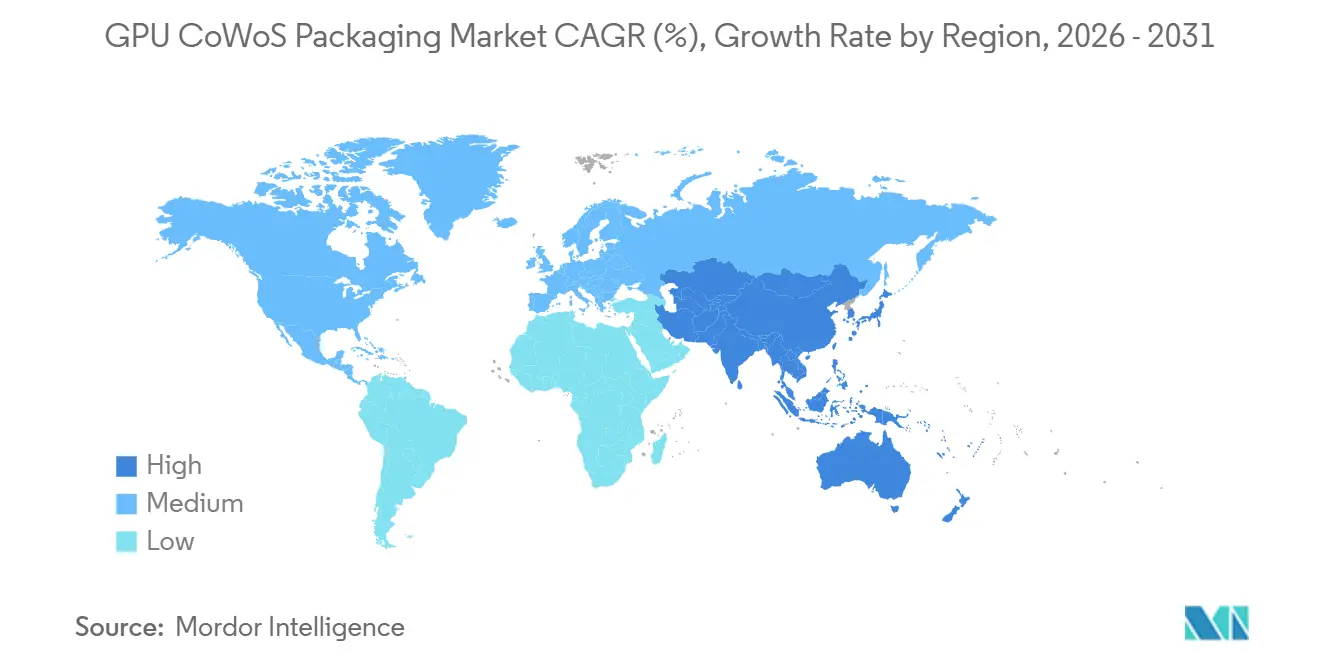
- 地域別では、北米が2025年に59.27%のシェアで首位を占め、アジア太平洋地域は2031年にかけてCAGR 20.16%で最速の地域成長を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 生成AIワークロードの急速な普及 | +5.5% | グローバル | 短期(2年以内) |
| GPUパッケージあたりのHBMスタック数の増加 | +4.2% | グローバル、APACコア、北米への波及 | 中期(2〜4年) |
| チップレットベースGPUアーキテクチャへの移行 | +3.1% | グローバル | 中期(2〜4年) |
| ネットワーキングASICにおける2.5Dパッケージのメインストリーム採用 | +2.4% | 北米およびAPAC | 中期(2〜4年) |
| 先進パッケージング能力拡張に向けた政府資金援助 | +1.8% | 北米、特にアリゾナ州およびテンピでの早期成果 | 長期(4年以上) |
| ウェーハレベル相互接続形成における歩留まり改善 | +1.4% | APACコア、北米への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生成AIワークロードの急速な普及
生成AIモデルの開発は、メモリ帯域幅とシステムレベルの統合が純粋な演算スループットと同等に重要となる規模へと移行しており、これがGPU CoWoS パッケージング市場がフロンティアAIハーウェアの展開と密接に結びついている理由です。NVIDIAは2026年3月にVera Rubinプラットフォームを発表し、CoWoS-Lパッケージングを採用した7チップで構成される量産システムを説明しました。これは、大規模AIラックが先進パッケージングをバックエンドの組み立て選択ではなく、コアアーキテクチャ層として設計されるようになったことを示しています。[1] NVIDIAはその後、2026年6月にVera Rubinが約150社の台湾拠点のサプライチェーンパートナーの支援を受けて本格量産に移行したことを確認しており、単一のAIプラットフォーム世代を中心に製造基盤がいかに広範になったかを示しています。[2] 2026年6月の同開示はプラットフォームをグローバルなAIファクトリー展開とも結びつけており、ハイパースケーラーおよびクラウドの需要がチップ投入だけでなくラックスケールの複合パッケージシステムに依存するようになったことでGPU CoWoS パッケージング市場が拡大していることを裏付けています。その結果、新たなAIインフラの商業的なタイミングはパッケージングの準備状況、サプライヤーの連携、パッケージレベルの製造深度によって形成されるようになっており、先進パッケージングプロバイダーは以前の半導体需要の波よりも納期サイクルへの影響力を強めています。
GPUパッケージあたりのHBMスタック数の増加
GPU CoWoS パッケージング市場は、パッケージあたりのHBMコンテンツの明確な増加によっても押し上げられています。スタックが追加されるたびにパッケージの複雑性、インターポーザーの使用量、アクセラレーターあたりの組み立て付加価値が増大するためです。AMDはAdvancing AI 2025イベントにおいて、MI400ファミリーがCoWoS-Lパッケージングとより高度なラックスケール構成を採用していると述べ、NVIDIAとSK Hynixは2026年に向けたHBM4連携プラットフォーム計画を概説しており、メモリとパッケージングのロードマップがバリューチェーン全体で緊密に連携するようになっていることを示しています。[3] SK Hynixは2026年にHBMがメモリアップサイクルの中心であると述べ、2026年2月のHBM4量産開始はハイバンドワイドメモリが別個のコンポーネントトレンドではなく先進パッケージング需要の直接的な牽引役になりつつあるという見方を裏付けています。TSMCのCoWoSプラットフォームは密な2.5D統合を通じてロジックダイとHBMを接続するよう設計されているため、メモリスタック数の増加は最終部品表とプラットフォーム全体の性能においてパッケージングの商業的な比重を自然に高めます。これはGPU CoWoS パッケージング市場が、より多くのGPUが製造されることだけでなく、出荷されるアクセラレーターパッケージごとにより多くのパッケージングコンテンツが組み込まれることからも恩恵を受けていることを意味します。また、メモリの立ち上げペース、ベースダイの可用性、パッケージ認定が次世代AIシステムの広範な展開への移行速度に影響するため、スケジュール上の依存関係がより深まっていることも意味します。
チップレットベースGPUアーキテクチャへの移行
チップレットの採用はGPU CoWoS パッケージング市場をGPU設計においてより中心的な存在にしています。マルチダイ製品は、より単純なパッケージングアプローチでは対応できない高度な相互接続ルーティングと大型パッケージフォーマットに依存しているためです。NVIDIAのRubin開示とBroadcomの3.5D XDSiP量産出荷発表はいずれも、次世代AIコンピューティングプラットフォームが高メモリ密度と先進インターポーザー技術を組み合わせたマルチダイレイアウトへと移行していることを示しています。Broadcomは自社の3.5DプラットフォームがCoWoS 2.5DパッケージングとフェイスツーフェイスのスリーディーICテクノロジーを統合していると述べており、パッケージングがチップレット設計に単に対応するだけでなく、商業的に実現可能なスケールとダイの組み合わせを定義するものになっていることを示しています。TSMCの公式CoWoSおよび3DFabricドキュメントも、同社のパッケージングスタックが複数のダイと大型メモリフットプリントを持つ高性能コンピューティング統合をサポートするために構築されていることを明確にしており、GPU CoWoS パッケージング市場が連続するAIアクセラレーター世代にわたってその役割を深め続けている理由を説明しています。[4] GPUデベロッパーが特定のCoWoSベースのフローを中心にダイ分割、ブリッジレイアウト、電力供給、メモリルーティングを共同最適化すると、別のパッケージングルートへの移行コストは大幅に高くなります。このロックイン効果はGPU CoWoS パッケージング市場の継続的な需要を支えています。製品世代が成功するたびに、次世代が同様の先進パッケージング基盤に留まる可能性が高まるためです。
ネットワーキングASICにおける2.5Dパッケージのメインストリーム採用
GPU CoWoS パッケージング市場は、AIトレーニングGPUを超えた2.5D統合のより広範な採用からも恩恵を受けています。ネットワーキングASICおよび隣接するアクセラレータークラスが同様のパッケージアプローチを採用するようになっているためです。Broadcomは2025年6月に、Tomahawk 6が2.5D CoWoSパッケージングを使用したシングルチップで102.4 Tbpsイーサネットスイッチとして出荷されたと述べており、帯域幅需要の高まりとともにCoWoSクラスの統合がメインストリームのネットワーキング性能帯に移行したことを確認しました。BroadcomはOFC 2026においてもAIインフラのスケーリングを強調しており、ネットワーク、相互接続、コンピューテングのパッケージングが別々の技術トラックとしてではなく、ますます一体的に進化しているという見方を支持しています。これはGPU CoWoS パッケージング市場にとって重要です。GPU、カスタムXPU、ハイエンドネットワーキングシリコンにわたって同様のプロセス能力が必要とされる場合、ファウンドリーとOSATパートナーはより大規模なパッケージング投資を正当化できるためです。また、AIアクセラレーターが最強の需要エンジンであり続けながらも、単一のデバイスクラスへの依存を低減することでパッケージング拡張の背後にある顧客基盤を広げます。長期的には、同じ先進パッケージングツールセットが複数の高性能半導体カテゴリーをサポートするため、そのスピルオーバーが設備増強をより持続的なものにする可能性があります。
制約要因インパクト分析*
| 制約要因 | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 超大型インターポーザー向けファウンドリー能力の限界 | -3.2% | グローバル | 短期(2年以内) |
| ビルドアップ基板コストの高騰による節約効果の相殺 | -2.3% | グローバル | 中期(2〜4年) |
| 大面積パッシブシリコンにおける信頼性への懸念 | -1.5% | グローバル | 中期(2〜4年) |
| タイルドGPUダイの複雑な熱管理 | -1.2% | グローバル | 短〜中期(4年以内) |
| 情報源: Mordor Intelligence | |||
超大型インターポーザー向けファウンドリー能力の限界
GPU CoWoS パッケージング市場は、AIシステム投入が求めるスピードで超大型インターポーザーおよび大型パッケージフォーマットを拡張することの困難さによって依然として制約されています。TSMCの公式CoWoSドキュメントは、プラットフォームが高性能統合向けに設計されていることを示していますが、その価値を生み出す高密度ルーティングと大面積組み立て機能は、標準的なパッケージングラインよりも拡張を困難にしています。TSMCの3DFabric高性能コンピューティングプラットフォームは、高度なウェーハレベルおよびシステムレベルの統合ステップの必要性を強調しており、供給成長には段階的なバックエンド能力以上のものが必要で、専門的なパッケージングエコシステムに依存することを意味します。Intelの競合する2.5Dおよびスリーディーパッケージングの概要も、大型ダイとハイバンドワイドメモリ統合が業界全体でいかに技術的に要求が高くなっているかを強調しており、これが単一企業の問題ではなく構造的な制約であることを示しています。これにより、GPU CoWoS パッケージング市場は近期においてサプライ主導の状態が続きます。新しいプラットフォーム世代ごとに、前世代よりも高度な面積、より厳しい公差、より協調した製造ステップが必要とされるためです。また、アンカー需要がすでに最先端の能力を占有している場合、より小規模な顧客がフロンティアパッケージングフローにアクセスできる速度も制限されます。
ビルドアップ基板コストの高騰による節約効果の相殺
ビルドアップ基板コストの高さはGPU CoWoS パッケージング市場のもう一つの制動要因となっています。先進パッケージの経済性はインターポーザーとダイスタッキングだけでなく、非常に大型の組み立てシステムを支えるオーガニック基板ベースにも依存しているためです。TSMCのCoWoSプラットフォームの説明と高性能コンピューティングパッケージングスタックはいずれも、システム統合が複雑な基板環境を必要とすることを明確にしており、材料インフレが組み立てチェーンの他の部分で吸収されるのではなく、パッケージコストに直接流れ込む可能性があります。GPU CoWoS パッケージング市場は特に影響を受けやすい状況にあります。ハイエンドAIパッケージは従来のサーバープロセッサよりも大きなフットプリント、高密度ルーティング、より多くの材料層を使用するため、パッケージサイズが大きくなるにつれてコスト圧力が複合的に増大します。このコスト負担はGPUベンダーとエンタープライズバイヤーの双方にとって重要です。顧客がHBMコンテンツとラックレベルの展開密度を拡大している時期に、パッケージングコストがシステム価格により直接的に寄与するようになっているためです。基板コストが高止まりする一方で需要が強い場合、サプライヤーはマージンを守れるかもしれませんが、価格感応度の高いエンタープライズおよび推論展開での採用は純粋な技術需要に比べて依然として鈍化する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
CoWoSパッケージングプラットフォーム別:
CoWoS-Lが大型ダイ統合のデファクトスタンダードにCoWoS-Sは2025年のGPU CoWoS パッケージング市場シェアの58.78%を占め、CoWoS-Lは2031年にかけてCAGR 19.71%で拡大する見込みです。CoWoS-SはNVIDIA H100およびAMD MI300世代の展開全体ですでに確立されていたため、アンカープラットフォームとしての地位を維持し、GPU CoWoS パッケージング市場に2026年入り時点で大規模なインストールベースをもたらしました。このインストールベースは重要です。既存の量産プログラム、検証済みのボード設計、既知の熱特性が、新しいパッケージがより大型化する中でも、多くの現行クラウドおよびアクセラレーター展開においてCoWoS-Sを実用的なものにし続けているためです。TSMCのCoWoS技術ドキュメントは、プラットフォームが高性能アプリケーション向けの高密度チップオンウェーハオンサブストレート統合をサポートするよう設計されていることを示しており、GPU CoWoS パッケージング市場が現在の需要の広い部分を満たすためにCoWoS-Sに依然として依存している理由を説明しています。TSMCのより広範な高性能コンピューティングパッケージングドキュメントも、現在では単一のワンサイズフィットオール方式ではなく複数の統合オプションを含むエコシステム内でのCoWoS-Sの継続的な役割を支持しています。
CoWoS-Lは2031年にかけてCAGR 19.71%で拡大する見込みであり、GPU CoWoS パッケージング市場内で将来のパッケージスケーリングがどこへ向かっているかを示しています。NVIDIAのRubinプラットフォームとBroadcomの3.5D XDSiP出荷はいれも、クラシックなシリコンインターポーザーフォーマットが常に経済的にサポートできるよりも大きな統合スケール、より高いHBM密度、より柔軟なパッケージレイアウトに依存する設計方向を示しています。TSMCのIEDM 2024プレゼンテーションは、はるかに大型のCoWoSパッケージ構成への道筋を概説しており、GPU CoWoS パッケージング市場における将来のスケール向上が、より大型のマルチダイシステムをより効率的に処理できるパッケージングバリアントからもたらされるという見方を支持しています。実際の利点は面積の拡大だけでなく、AIのGPUが現在コンピューティングダイ、I/O構造、HBMアタッチメントにわたって分割される方法との整合性の向上にもあります。その設計アプローチが標準化されるにつれて、CoWoS-Sがメインのインストールベースとしてサービスを継続する中でも、CoWoS-Lは将来の需要においてより大きなシェアを獲得する可能性が高いです。


GPUワークロード別:
推論の勢いがトレーニングを超えてパッケージング需要を再形成AIトレーニングGPUは2025年のGPU CoWoS パッケージング市場規模の60.19%を占め、AI推論GPUは2031年にかけてCAGR 19.88%で拡大する見込みです。ハイパースケーラーが大規模モデルの事前学習クラスターへの投資を継続し、それらのシステムが現在の展開において最高のメモリ帯域幅とパッケージ複雑性を要求し続けているため、トレーニングがGPU CoWoS パッケージング市場をリードしました。NVIDIAの2026年3月および6月のRubin開示は、CoWoS-Lパッケージングを採用した先進システムをAWS、Google Cloud、Microsoft、CoreWeaveへの初期展開と結びつけており、トレーニングクラスおよび大規模AIインフラが現在の需要の主要エンジンであり続けることを確認しています。この集中により、パッケージングサプライヤーはボリューム、検証の深さ、製品の可視性が最も高い高スループットのクラウドプログラムに注力してきました。また、GPU CoWoS パッケージング市場が最先端の能力をどのように配分するかを決定する上で、フロンティアGPUロードマップの役割を強化しています。
AI推論GPUは2031年にかけてCAGR 19.88%で最速の成長が見込まれており、GPU CoWoS パッケージング市場においてモデル作成単独から本番規模でのモデル展開へのより広範なシフトを示しています。AMDの2025年イベントにおけるMI400ラックファミリーに関する開示は、将来のAIシステムがはるかに大きなメモリ容量とシステム密度でトレーニングと推論の両方に対応するよう設計されていることを示しており、トレーニング指向と推論指向の製品間の従来のパッケージングギャップを縮小しています。推論モデルが大型化し、リアルタイムでより多くのユーザーにサービスを提供するようになると、特に大規模展開においてメモリ帯域幅とレイテンシの一貫性が重要になる場合、パッケージング要件はトレーニングクラスの要件に近づきます。これは、先進パッケージングのアドレス可能なベースを少数のフラッグシップトレーニングクラスターを超えて拡大するため重要です。また、GPU CoWoS パッケージング市場が大型HBMフットプリントとハイエンド統合フォーマットを依然として必要とするエンタープライおよびサービスプロバイダーの推論システムからより多くの需要を見込める可能性があることも意味します。長期的には、ワークロードミックスがトレーニング主導のプロファイルから、推論がプレミアムパッケージ需要のより大きなシェアを担うより均衡したパターンへと変化します。
GPU統合アーキテクチャ別:
マルチダイの優位性がCoWoS-Lの経済性を定着させるHBM搭載マルチダイ/チップレットGPUは2025年に65.07%のシェアを占め、2031年にかけてCAGR 20.02%で拡大する見込みであり、GPU CoWoS パッケージング市場において最大かつ最速成長のアーキテクチャとなっています。この二重のリードは、パッケージング経済性、熱優先事項、メモリ統合標準が現在、シングルダイデバイスではなく主にマルチダイプラットフォームによって設定されていることを示しています。NVIDIAのRubin開示とBroadcomの量産XDSiPプラットフォームはいずれも、先進製品がCoWoSクラスの相互接続構造と高密度メモリ統合を通じて連結されたマルチチップの組み合わせへと移行していることを示しています。TSMCの高性能コンピューティングパッケージングプラットフォームはこのクラスのシステム統合に明示的に位置付けられており、GPU CoWoS パッケージング市場がレガシーのモノリシック設計の前提ではなくマルチダイ要件によってますます形成されている理由を支持しています。より多くの製品が歩留まり、性能、レチクル制約を管理するためにチップレット分割を採用するにつれて、パッケージ設計と先進組み立てによって獲得される価値は上昇し続けるはずです。
HBM搭載シングルダイGPUは、性能目標が常に最も複雑な新しいパッケージフォーマットを必要とするわけではないクラウドおよびエンタープライズのインストール全体で以前に展開されたプラットフォームが引き続き稼働しているため、GPU CoWoS パッケージング市場の相当な部分を依然として担っています。このインストールベースは、確立されたパッケージフローへの継続的な需要を支え、現行世代と前世代のプラットフォームの混在に引き続き対応するサプライヤーに継続性をもたらします。同時に、BroadcomがすでにフェイスツーフェイスのスリーディーボンディングとCoWoS 2.5Dパッケージングを組み合わせた商業的な3.5D出荷に移行しているため、スリーディー強化システムがパッケージング複雑性の次の層を引き上げ始めています。IntelのFoveros Direct スリーディーおよびFoveros 2.5Dの概要は、より広いパッケージング分野もより高密度な垂直および水平統合へと移行していることを示しており、Intelがこの特定のセグメントで主要サプライヤーでない場合でも、GPU CoWoS パッケージング市場の構造的な方向性を強化しています。実際の結果として、マルチダイシステムは成長が速いだけでなく、将来のパッケージングプラットフォームが面積、密度、ボンディングの精巧さにおいてどのようにスケールしなければならないかを定義しています。

注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:
クラウドアンカーが持続する中、エンタープライズがギャップを縮小ハイパースケーラーおよびクラウドプロバイダーは2025年のGPU CoWoS パッケージング市場シェアの75.71%を占め、エンタープライズおよびプライベートクラウドデータセンターは2031年にかけてCAGR 20.27%で成長する見込みです。GPU CoWoS パッケージング市場が依然として主に、高いシステムコスト、長い認定サイクル、大規模な先行インフラコミットメントを吸収できる顧客からの非常に大規模な展開によって牽引されていたため、クラウドセグメントがリードしました。NVIDIAはRubinベースシステムの初期展開パートナーとしてAWS、Google Cloud、Microsoft、CoreWeaveを確認しており、現在の先進パッケージング需要がいかに少数の非常に大規模なクラウドオペレーターに集中しているかを強調しています。このパターンは、それらのプログラムが最先端のパッケージラインの近期ボリューム負荷を決定するため、サプライヤーのロードマップがしばしばハイパースケーラーの要件に最初に合わせられる理由も説明しています。この環境において、GPU CoWoS パッケージング産業は稼働率、製品の可視性、新しいパッケージフォーマットの早期採用のアンカーとしてクラウド需要に引き続き依存しています。
エンタープライズおよびプライベートクラウドデータセンターは、AIの利用がパイロットプロジェクトから金融サービス、ヘルスケア、製造業環境内の本番ワークロードへと移行しており、GPU CoWoS パッケージング市場の需要基盤を広げているため、より速い成長が見込まれています。エンタープライズバイヤーは推論効率、展開制御、アプリケーション固有のスケーリングを優先することが多いですが、モデルサイズとリアルタイム応答目標が高まる場合には依然として大型メモリシステムを必要とします。これにより、平均展開規模がより小さいままであっても、先進パッケージングはハイパースケーラークラス単独よりも広い顧客層に関連するものとなります。研究、学術、政府センターも、複数年の調達サイクルと国家コンピューティングプログラムがより長い計画期間にわたって先進システムをサポートできるため、より安定した需要層を提供します。したがって、GPU CoWoS パッケージング産業は今日クラウド主導ですが、その次の成長ステップはエンタープライズおよび公共部門のユーザーがAIへの関心を持続的なインフラ支出に転換する速度にますます結びついています。この移行が予測期間を通じて継続すれば、クラウドプロバイダーを現在のリード位置から退けることなく、エンドユーザーミックスはより均衡したものになるでしょう。
地域分析
北米 GPU CoWoS パッケージング市場
北米は2025年におけるGPU CoWoS パッケージング市場規模の59.27%のシェアを占めており、これは同地域におけるハイパースケーラーAIインフラ支出の集中を反映している。NVIDIAは、Vera Rubinシステムの最初の導入パートナーとしてAWS、Google Cloud、Microsoft、およびCoreWeaveを指定しており、これらの企業がハイエンドAIコンピューティング能力の中心的な購買者であり続けることから、北米のリードを支えている。米国商務省は2025年1月に次世代先端パッケージング支援として14億米ドルの最終助成金を発表し、同地域の将来的な国内能力に向けた制度的基盤を強化した。NISTもまた、先端パッケージング技術に対して最大16億米ドルの資金調達競争を開始しており、公的支援が政策的な言葉を超えて積極的なプログラム設計へと移行していることを示している。TSMCとAmkorは2026年6月にアリゾナ州での長期パーナーシップを発表しており、この合意はGPU CoWoS パッケージング市場に対して、今後数年間でより統合された米国パッケージングチェーンへの信頼できる道筋を与えている。
アジア太平洋 GPU CoWoS パッケージング市場
アジア太平洋地域は2031年までに20.16%のCAGRで拡大すると予測されており、GPU CoWoS パッケージング市場において最も成長の速い地域ブロックとなっている。TSMCがコアCoWoSプラットフォームを保有し、その3DFabricスタックを先端ロジックとメモリの組み合わせに向けた高性能コンピューティング統合基盤として位置づけていることから、台湾は引き続き生産の中心地となっている。韓国はHBM4の量産活動を通じて大きな支援を加えており、SK Hynixの2026年の見通しと生産進捗は、メモリのリーダーシップが先端パッケージング需要における直接的な地域優位性となっていることを明確にしている。同地域の強みは、ファウンドリ、メモリ、組立、およびコンポーネントのエコシステムが近接して存在していることにあり、これによりGPU CoWoS パッケージング市場は、エンドツーエンドの能力をまだ築中の地域よりも速くスケールすることが可能となっている。
欧州・中東・アフリカおよび南米 GPU CoWoS パッケージング市場
欧州、南米、中東・アフリカはGPU CoWoS パッケージング市場の残余シェアを構成しており、各地域はAIインフラの成熟度において異なる段階にある。欧州は、CoWoS製造能力においてまだリードしていないものの、研究コンピューティング需要、エンタープライズ導入ニーズ、およびハイパースケーラーデータセンターの拡大から引き続き恩恵を受けている。南米は規模が小さいものの、クラウドの拡大がグローバル調達ネットワークを通じて先端パッケージングGPUハードウェアが現地データセンターのフットプリントに参入する経路を依然として生み出している。中東・アフリカは現時点では規模が小さいが、ソブリンAIの構築や国家主導のコンピューティング推進が、プロジェクト実行の深化に伴い予測期間の後半においてより強い需要を支える可能性がある。
競合ランドスケープ
市場集中度
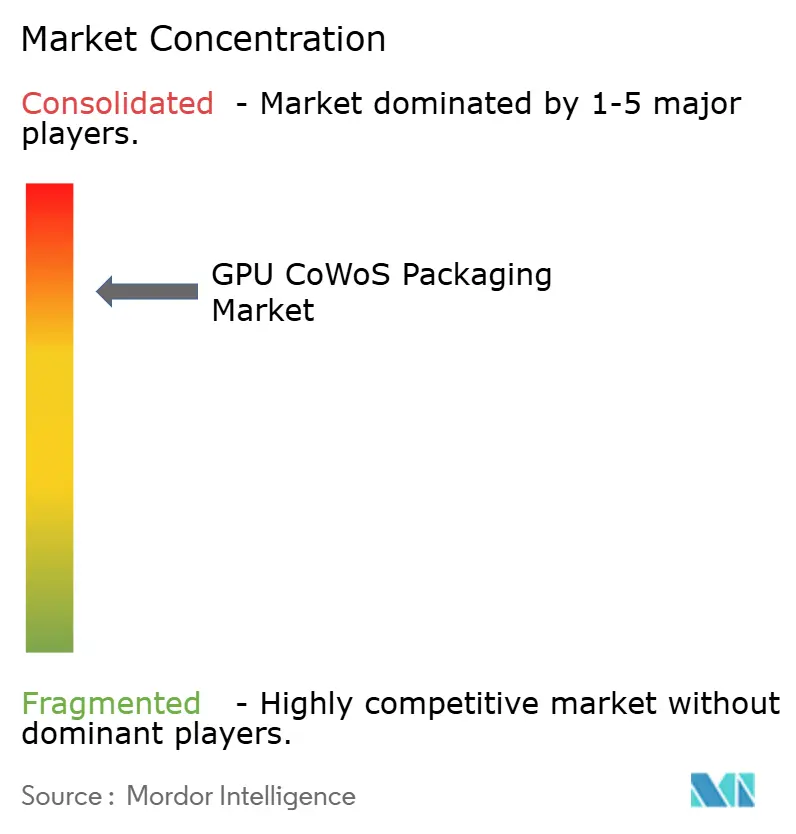
GPU CoWoS パッケージング市場は生産レベルで高度に集約されており、TSMCは2026年半ばにGPUクラスのCoWoS能力の推定80%を支配していました。この地位は、コアCoWoSプロセスフロー全体の管理と、ウェーハ製造、先進パッケージング、プラットフォーム開発を一つの運営構造の下に統合する能力によって強化されています。TSMCの公式CoWoSおよび3DFabric資料は、同社が先進パッケージングの提供を高性能コンピューティングおよびAIプラットフォーム開発にいかに深く統合しているかを示しており、GPU CoWoS パッケージング市場が同社のエコシステムを中心に展開し続けている理由を説しています。ASEテクノロジー(SPILおよびAmkorを含む)は、ハイエンドパッケージングプログラム周辺のより広いサプライチェーンにオーバーフロー組み立てルートを拡張し強化するため、重要なサポートプレイヤーであり続けています。したがって、GPU CoWoS パッケージング市場はシェアだけでなく、プロセスノウハウ、顧客認定の深さ、パッケージングロードマップへの影響力においても集約を示しています。
GPU CoWoS パッケージング市場における戦略は現在、2つの明確なトラックに従っています。コア製造パートナーによる能力拡張と、主要チップ企業によるアーキテクチャ共同開発です。TSMCとAmkorの2026年6月のアリゾナパートナーシップは最初のトラックの一例であり、政策支援、長期サプライチェーン計画、将来の米国生産能力を一つの動きで結びつけています。Broadcomの2026年2月の3.5D XDSiP量産ローンチは2番目のトラックの一例であり、商業的なAIパッケージングを2.5Dとスリーディー統合のより複雑な組み合わせへと押し進めました。NVIDIAの以前のCoWoS-Sアンカー展開からCoWoS-LベースのRubinシステムへのシフトはもう一つの例であり、顧客が製品要件と投入タイミングを通じてパッケージングの進化を直接形成するようになっていることを示しています。
IntelはTSMC中心のフロー以外で最も技術的に成熟した代替手段であり、EMIBとFoverosがGPU CoWoS パッケージング市場で現在リードしていなくても先進2.5Dおよびスリーディー統合において実質的なポートフォリオを持っています。Intelの2025年パッケージング概要は、大型AIシステムのニーズと重複する10マイクロメートル未満クラスのハイブリッドボンディングと2.5Dスケーリングアプローチを説明しており、採用が今日選択的であっても代替パッケージングルートが進歩していることを示しています。公的プログラムも競争的な選択肢を支援しており、NAPMP資金は先進パッケージング研究、パイロット能力、将来のエコシステム開発のためのより強固な米国基盤を生み出しています。それでも、GPU CoWoS パッケージング市場への参入は困難であり続けています。成功は一つの技術的特徴だけでなく、歩留まり、基板制御、相互接続密度、顧客検証、エコシステム調整を同時に達成することに依存しているためです。
GPU CoWoS パッケージング産業リーダー
-
Taiwan Semiconductor Manufacturing Company Limited
-
Samsung Electronics Co., Ltd.
-
ASE Technology Holding Co., Ltd.
-
Amkor Technology, Inc.
-
Intel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
GPU CoWoS パッケージング市場 このレポートでカバーされる企業
- Taiwan Semiconductor Manufacturing Company Limited
- Samsung Electronics Co., Ltd.
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- Intel Corporation
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- SK hynix Inc.
- Micron Technology, Inc.
- Powertech Technology Inc.
- United Microelectronics Corporation
- Chipbond Technology Corporation
- JCET Group Co., Ltd.
- Tongfu Microelectronics Co., Ltd.
- Jiangsu Changjiang Electronics Technology Co., Ltd.
- Siliconware Precision Industries Co., Ltd.
- Ibiden Co., Ltd.
- Unimicron Technology Corp.
- Deca Technologies, Inc.
- Nepes Corporation
最近の産業開発事情 GPU CoWoS パッケージング市場
- 2026年6月:TSMCとAmkor Technologyはアリゾナ州における先進半導体パッケージング能力を強化するための10年間のパートナーシップ協定に署名し、TSMCがAmkorからパッケージングおよびテストサービスを調達するための枠組みを確立しました。Amkorのピオリアキャンパス(70 ビリオン 米ドル規模)は2028年の生産開始を目標としています。この契約は2024年10月の覚書に基づくものであり、アリゾナ回廊を米国初のエンドツーエンドCoWoSサプライチェーンとして位置付けています。
- 2026年6月:NVIDIAのCEOジェンスン・フアンはGTC台北において、Vera Rubinプラットフォームが約150社の台湾拠点のサプライチェーンパートナーの支援を受けて本格量産に移行していることを確認しました。製造基盤はGrace Blackwellの2倍の規模と説明されています。Vera RubinはSamsung Electronics、SK Hynix、MicronのHBM4を搭載したCoWoS-Lパッケージングを使用しています。
- 2026年3月:NVIDIAはGTCサンノゼにてVera Rubinプラットフォームを発表し、CoWoS-Lパッケージング上のRubin GPUを含む7チップが本格量産中であり、50ペタフロップスのNVFP4推論演算を提供することを開示しました。AWS、Google Cloud、Microsoft、CoreWeaveが最初の展開パートナーとして確認されました。
- 2026年2月:Broadcomは、TSMCのCoWoS 2.5Dパッケージングとハイブリッドボンディングを使用したフェイスツーフェイス(F2F)スリーディーIC統合を組み合わせた3.5D XDSiPプラットフォーム上に構築された業界初の2ナノメートルカスタムコンピューティングSoCの出荷を開始しました。2026年2月に量産出荷が開始され、商業規模でのマルチディメンショナルAI XPUパッケージングへのBroadcomの参入を示しました。
グローバルGPU CoWoS パッケージング市場レポートの範囲
GPU CoWoS パッケージング市場とは、GPUをハイバンドワイドメモリおよびその他のチップレットと単一の高性能モジュールに統合するために使用される先進半導体パッケージングの市場を指します。CoWoS(チップオンウェーハオンサブストレート)は、帯域幅、電力効率、システム性能を向上させるため、AIおよびHPC向けGPUで広く使用されています。
GPU CoWoS パッケージング市場レポートは、CoWoSパッケージングプラットフォーム(CoWoS-S、CoWoS-L、CoWoS-R)、GPUワークロード(AIトレーニングGPU、AI推論GPU、HPCおよび科学計算GPU)、GPU統合アーキテクチャ(HBM搭載シングルダイGPU、HBM搭載マルチダイ/チップレットGPU、CoWoSおよびSoICを使用したスリーディー強化GPUシステム)、エンドユーザー(ハイパースケーラーおよびクラウドプロバイダー、エンタープライズおよびプライベートクラウドデータセンター、研究・学術・政府AI/HPCセンター)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます
セグメンテーション概要
| CoWoS-S |
| CoWoS-L |
| CoWoS-R |
| AIトレーニングGPU |
| AI推論GPU |
| HPCおよび科学計算GPU |
| その他のデータセンターGPUワークロード |
| HBM搭載シングルダイGPU |
| HBM搭載マルチダイ/チップレットGPU |
| CoWoSおよびSoICを使用したスリーディー強化GPUシステム |
| ハイパースケーラーおよびクラウドプロバイダー |
| エンタープライズおよびプライベートクラドデータセンター |
| 研究・学術・政府AI/HPCセンター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | |
| 中東・アフリカ |
| CoWoSパッケージングプラットフォーム別 | CoWoS-S | |
| CoWoS-L | ||
| CoWoS-R | ||
| GPUワークロード別 | AIトレーニングGPU | |
| AI推論GPU | ||
| HPCおよび科学計算GPU | ||
| その他のデータセンターGPUワークロード | ||
| GPU統合アーキテクチャ別 | HBM搭載シングルダイGPU | |
| HBM搭載マルチダイ/チップレットGPU | ||
| CoWoSおよびSoICを使用したスリーディー強化GPUシステム | ||
| エンドユーザー別 | ハイパースケーラーおよびクラウドプロバイダー | |
| エンタープライズおよびプライベートクラドデータセンター | ||
| 研究・学術・政府AI/HPCセンター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 東南アジア | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
GPU CoWoS パッケージングの2026年の価値と2031年の見通しは?
GPU CoWoS パッケージング市場は2026年に132.1 ビリオン 米ドルとなり、CAGR 19.39%で2031年までに320.5 ビリオン 米ドルに達する見込みです。
現在の需要をリードしているパッケージングプラットフォームはどれですか?
CoWoS-Sは主要なAI GPU展開全体のインストールベースを背景に、2025年に58.78%のシェアでリードしました。
2031年にかけて最も速く成長しているワークロードはどれですか?
AI推論GPUはCAGR 19.88%で最速の成長を記録する見込みであり、モデル開発から大規模展開への移行を反映しています。
先進パッケージングがAI GPUにとってなぜ重要なのですか?
新しいアクセラレーターはそれぞれより多くのHBM、より大きなインターポーザー面積、より複雑なマルチダイ統合を使用するため、パッケージングは現在、性能、コスト、納期に直接的な影響を与えています。
今日最も多くの収益を生み出しているエンドユーザーはどこですか?
ハイパースケーラーおよびクラウドプロバイダーは、主要なクラウドオペレーターからの非常に大規模なAIインフラ展開に支えられ、2025年に75.71%のシェアでリードしました。
最も強い将来成長を示している地域はどこですか?
アジア太平洋地域は、ファウンドリー、メモリ、組み立ての強みを一つの緊密に連携したサプライベースに組み合わせているため、2031年にかけてCAGR 20.16%で拡大する見込みです。