
サービスアパートメント市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
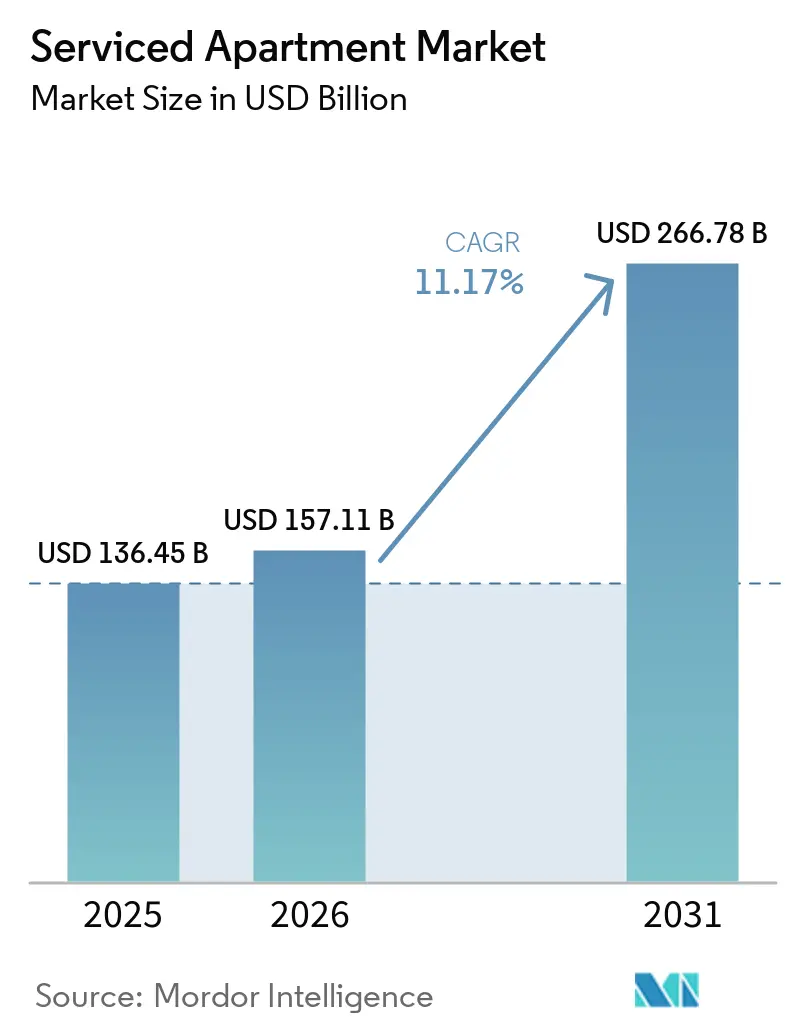
| 市場規模 (2026) | 157.11 十億米ドル |
| 市場規模 (2031) | 266.78 十億米ドル |
| 成長率 (2026 - 2031) | 11.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサービスアパートメント市場分析
サービスアパートメント市場規模は、2025年の136.45 ビリオン 米ドルから2026年には157.11 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 11.17%で2031年までに266.78 ビリオン 米ドルに達すると予測されています。
グローバルサービスアパートメント市場は、法人モビリティの強化、転居需要の拡大、そして住宅の快適さとホテルスタイルのサービスを組み合わせた長期滞在へのシフトを背景に拡大しています。企業は、1週間を超える出張に対してプロが管理する家具付き宿泊施設を活用するケースが増えており、この形式では価格の透明性が高く、デューティ・オブ・ケアの要件も管理しやすいためです。予約ウィンドウも過去4四半期で12日から7日に短縮されており、このフォーマットが法人モビリティのワークフローにより深く統合されていることを示しています。グローバルサービスアパートメント市場はまた、複数の都市市場における非公式な短期賃貸に対する規制強化の恩恵も受けており、需要がコンプライアンスに準拠した事業者へと誘導されています。インドに焦点を当てた産業の観点からは、プネー、ジャイプール、コーチ、コインバトールなどの都市でのGCC活動の活発化が、プロが管理する供給が依然として限られている市場において、質の高い長期滞在用在庫への需要を生み出しているため、このパターンは重要です。[1]
レポートの主要ポイント
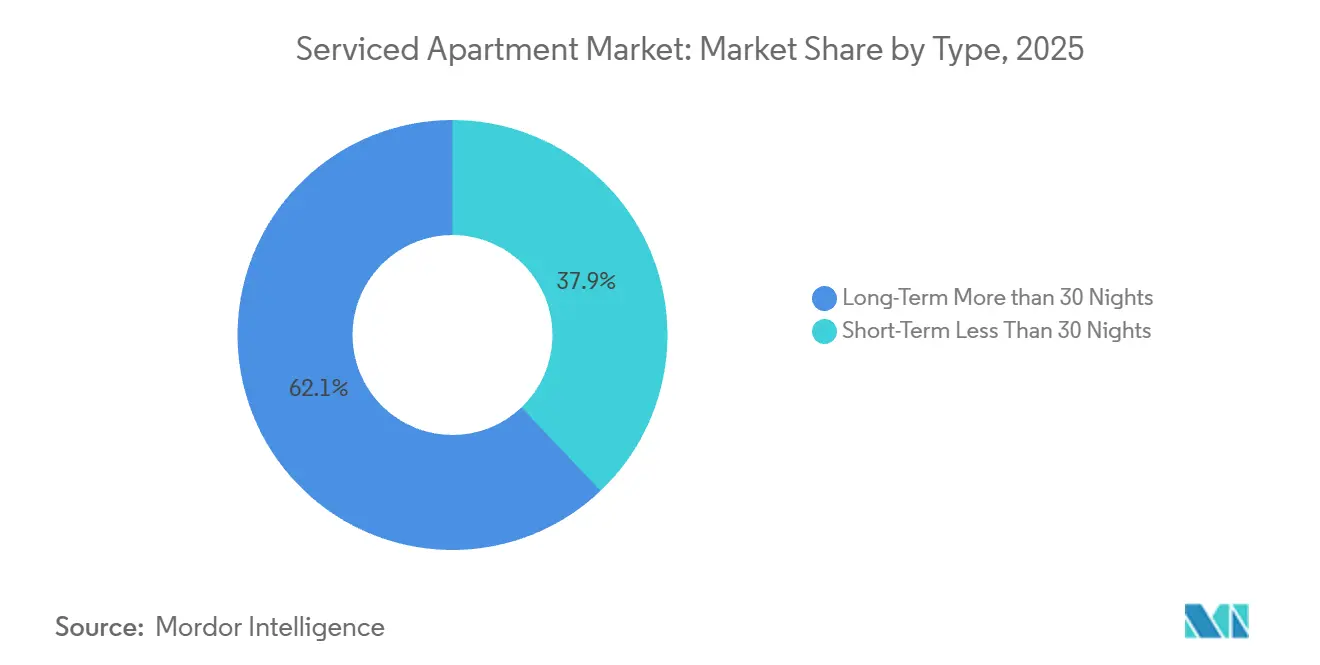
- タイプ別では、長期(30泊超)が2025年のグローバルサービスアパートメント市場の収益の62.10%を占め、2031年までCAGR 13.90%で拡大する見込みです。
- 予約モード別では、オンライン旅行プラットフォームが2025年の予約の54.55%を占め、2031年までCAGR 14.23%で成長すると予測されています。
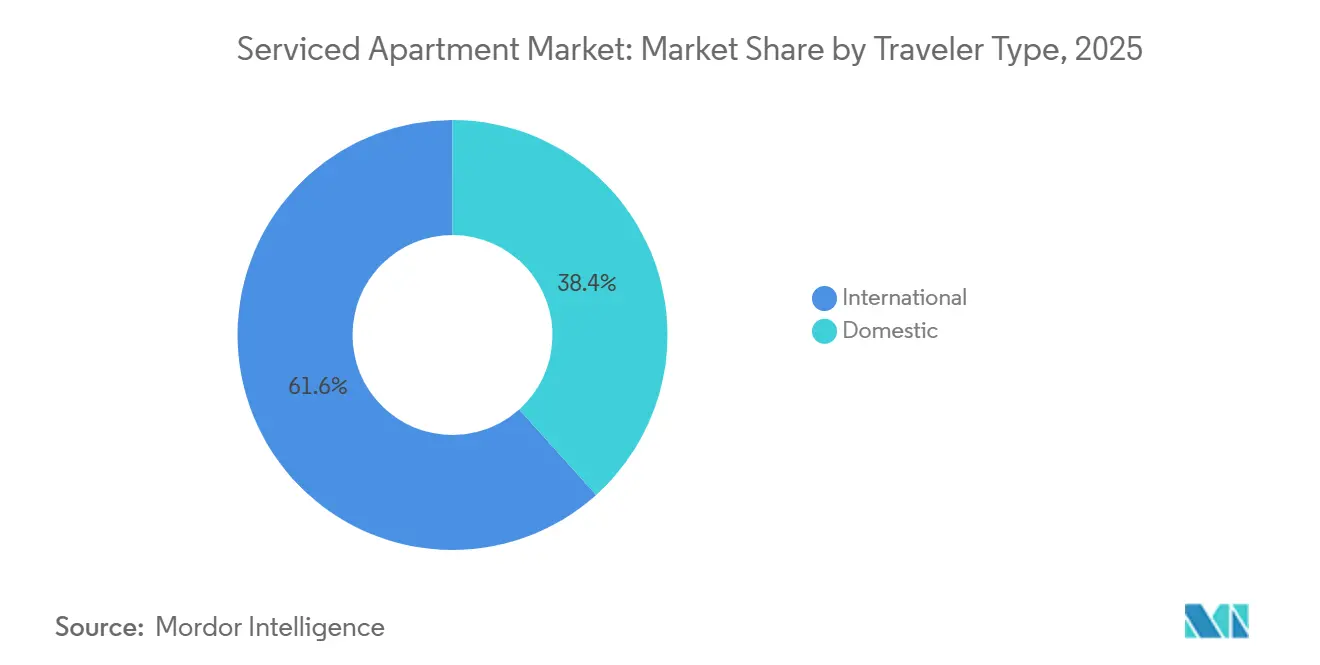
- 旅行者タイプ別では、国際旅行者が2025年のグローバルサービスアパートメント市場の収益の61.65%を占め、CAGR 13.34%で成長する見込みです。
- 最終用途別では、法人・ビジネス旅行者が2025年の収益の65.12%を占め、2031年までのCAGRは14.27%と最も高い見込みです。
- 地域別では、北米が2025年のグローバルサービスアパートメント市場の35.44%のシェアを占め、アジア太平洋地域が2031年までに最も高いCAGR 14.66%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルサービスアパートメント市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 法人モビリティと転居による長期滞在需要 | +3.5% | グローバル | 短期(2年以内) |
| 非公式短期賃貸からの規制による需要再配分 | +2.2% | 欧州、北米 | 中期(2〜4年) |
| ハイブリッドな居住・就労・コリビング志向 | +1.4% | グローバル | 中期(2〜4年) |
| 運営効率の高い居住資産を求める機関投資家資本 | +1.2% | 欧州、アジア太平洋 | 長期(4年以上) |
| テクノロジー主導の直接予約と収益管理 | +0.9% | グローバル | 短期(2年以内) |
| プロジェクト型労働力展開による需要の増加 | +1.3% | 北米、中東・アフリカ、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
法人モビリティと転居による長期滞在需要
法人モビリティは、従来のホテル滞在からコスト可視性が高くコンプライアンス対応が容易な長期滞在型家具付きフォーマットへとシフトしています。グローバルサービスアパートメント市場において、転居、社内異動、ローテーション人員配置に関連する出張は数泊を大幅に超えることが多いため、安定した需要を支えています。ビジネス旅行支出は2026年に1.57 トリリオン 米ドルに達すると予想されており、主要市場全体で法人需要基盤が活発に維持されています。また、企業はプロによる管理、包括的な価格設定、標準化されたサービスが非公式賃貸に伴う不確実性を低減するため、これらの物件をリスク管理フレームワークの一部として位置づけています。このシフトはインドにとっても重要であり、GCC事業を拡大する多国籍企業は、短期のオンボーディングサイクルと数ヶ月にわたるプロジェクト滞在の両方に対応できる宿泊施設を必要としています。
非公式短期賃貸からの規制による需要再配分
複数の主要市場における規制強化は、グローバルサービスアパートメント市場における需要移転のチャネルとして機能しています。アムステルダムやエジンバラなどの都市での厳格化されたルール、フランスやスペインでのより広範な国家規制により、規制されていない短期賃貸在庫のコンプライアンス対応が困難になる一方、プロが管理する事業者が移転した需要を獲得しやすくなっています。これは、コンプライアンスに準拠したサービスアパートメント事業者が、特に業務関連の旅行において、都市型・家具付き・柔軟な宿泊施設を必要とするゲストを受け入れられるため重要です。この効果は稼働率だけにとどまらず、投資家や法人バイヤーがリスクを比較する際に、認可を受けた事業者の相対的な地位を向上させます。グローバルサービスアパートメント市場において、その結果として、規制強化が進む都市でより強固な競争上の優位性生まれ、プロフェッショナルなフォーマットがより明確な法的地位を持つことになります。[2]
ハイブリッドな居住・就労・コリビング志向
グローバルサービスアパートメント市場はまた、居住・就労パターンに関する消費者志向の変化からも支持を得ています。ゲストは今や、特に数泊を超える旅行において、仕事・休息・日常生活を一つの空間でこなせる家具付き宿泊施設を求めています。これにより、キッチン、リビングスペース、接続環境を備え、単なる就寝のための部屋ではなく一時的な住居として機能できるアパートメントの魅力が高まっています。この効果は法人・非法人の両需要にわたって見られ、同じレイアウトがプロジェクト担当者、転居した従業員、または中期の出張中の専門家に適しています。インドでは、若い流動的な労働力が柔軟性を重視しながらも予測可能なサービス水準を期待する新興ビジネス都市において、この志向の変化が特に重要です。
運営効率の高い居住資産を求める機関投資家資本
機関投資家資本は、この資産クラスが住宅の安定性とホテルスタイルの運営上のアップサイドの間に位置するようになったことで、グローバルサービスアパートメント市場に追加的な支援を提供しています。2025年には2024年と比較してより多くの投資家がサービスアパートメントをターゲットとし、プラットフォームレベルの資金もこの分野に流入しています。CapitaLandは2025年6月の住宅・居住レポートで同様の構造的魅力を強調し、フレキシブルな居住フォーマットを多様化された需要プールを持つ運営型不動産として位置づけました。グローバルサービスアパートメント市場において、これは稼働率の回復力、安定した収益、都市型居住フォーマットのより良い活用を実現できる資産への関心が高まることを意味します。また、グローバルなビジネス活動を引き続き引き付けているアジア太平洋の都市を含む高需要回廊での組織的な拡大の可能性も高まります。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した供給と一貫性のない運営基準 | -0.8% | グローバル | 短期(2年以内) |
| 主要都市におけるゾーニング・ライセンス・計画上の制約 | -1.2% | 欧州、北米 | 中期(2〜4年) |
| 高い内装工事費・コンプライアンス費・資産転換コスト | -0.7% | グローバル | 長期(4年以上) |
| 主要市場における質の高い投資可能在庫の不足 | -0.5% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した供給と一貫性のない運営基準
断片化した供給は、グローバルサービスアパートメント市場における最も明確な運営上の制限の一つです。大手法人バイヤーは複数都市にわたって一貫した品質、透明性の高いレポーティング、統合請求、コンプライアンス対応の文書化を求めていますが、中小の独立系事業者はこれをスケールで提供することに苦労することが多いです。このセグメントの収益管理は、滞在期間と稼働パターンが大きく異なるため、標準的なホテル在庫よりも複雑です。これにより、資金力のあるプラットフォーム事業者と資本不足の独系事業者を隔てる技術的な障壁が生まれます。グローバルサービスアパートメント市場において、このギャップは特に企業主導の契約において収益性とバイヤーの信頼の両方に影響します。
主要都市におけるゾーニング・ライセンス・計画上の制約
ゾーニングとライセンスの障壁が、複数の高需要都市市場における供給拡大を遅らせています。一部の都市の事業者は、適切な用途分類なしに資産を転換したり新規在庫を開設しようとする際に大きな計画上のハードルに直面します。これは、市場機会がすでに存在しているにもかかわらず、承認取得に要する時間が収益創出を遅らせ、新規キャパシティを制限するため重要です。この影響は、土地が希少で転換が複雑であり、住宅と観光に関する政策的注目が高いゲートウェイ都市でより強く現れます。グローバルサービスアパートメント市場において、これらの制約は既存の認可済み供給の価値を維持する一方で、近期のスケーリングのペースを抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:長期フォーマットが収益を支え、短期滞在が需要を拡大
長期(30泊超)宿泊は2025年のグローバルサービスアパートメント市場シェアの62.10%を占め、2031年までCAGR 13.90%で成長する見込みです。このセグメントがリードし続けているのは、法人出張、駐在員の転居、プロジェクト型展開が依然として一時的な住居として機能できる家具付きユニットを必要としているためです。価値提案は明確で、クライアントは光熱費込み、リビングスペース、サービスサポートを一つのパッケージで得られ、事業者は長期滞在期間にわたってより安定した稼働率と強固なユニット経済性の恩恵を受けます。グローバルサービスアパートメント市場において、長期滞在はターンオーバーの強度も低減し、事業者が人件費とサービスコストをより効率的に管理するのに役立ちます。このセグメントはビジネスモビリティのパターンと密接に結びついており、それが中核的な収益の柱であり続ける理由です。
短期(30泊未満)宿泊は収益シェアでは依然として小さいですが、需要パターンがより柔軟になるにつれてその役割を拡大しています。7〜12泊滞在するゲストは、標準的なホテルの客室よりも広いスペース、プライバシー、室内設備を求める場合に管理されたアパートメントをますます好むようになっています。これは長期需要を置き換えるものではありませんが、同じ運営フォーマットに対してアドレス可能な顧客基盤を広げます。グローバルサービスアパートメント市場は、したがって、一つの物件が異なる旅行期間にわたって法人旅行者とライフスタイル旅行者の両方に訴求できる、より広い滞在期間スペクトルの恩恵を受けます。両フォーマットにわたって料金、稼働率、滞在期間のバランスを取れる事業者は、サイクルを通じてより安定したポートフォリオパフォーマンスを生み出す可能性が高いです。

予約モード別:プラットフォームが予約量をリードし、直接チャネルが経済性を改善
オンライン旅行プラットフォームは2025年の予約の54.55%を占め、2031年までCAGR 14.23%で成長すると予測されています。そのリードは、レジャーおよび複合目的の旅行者にわたる確立されたデジタル予約行動の可視性、比較ツール、利便性から来ています。グローバルサービスアパートメント市場において、これらのプラットフォームは特に短期滞在や新しい都市での初回予約において最も予約量の多いチャネルであり続けています。その影響力はロイヤルティエコシステムと料金の透明性によっても強化されており、ユーザーが同じ旅行計画フロー内でホテルオプションと家具付き宿泊施設を比較するのに役立ちます。これは、プラットフォーム依存が多くの事業者にとって依然として流通の定義的な特徴であることを意味します。
直接予約は、事業者がサードパーティの手数料を回避してゲスト関係を自ら管理できる場合に経済性が優れているため、戦略的に重要であり続けています。予約の15〜20%を直接チャネルに移行することで、50ユニットの物件では意味のある手数料流出を回収できます。直接チャネルはまた、交渉済みの料金コード、B2Bポータル、統合請求が小売予約ジャーニーよりも調達・コンプライアンスプロセスに適合するため、法人バイヤーにも適しています。マーケットプレイス予約、転居プラットフォーム、専門的な法人住宅チャネルを含むその他のチャネルは、広範な消費者向け発見よりも総出張コストの透明性が重要な長期滞在において引き続き重要です。グローバルサービスアパートメント市場は、したがって、高予約量のプラットフォーム流通と高マージンの管理チャネルに分かれたままとなり、テクノロジー投資が最も恩恵を受ける者を決定します。
旅行者タイプ別:国際需要がリードし、国内利用が安定性を構築
国際旅行者は2025年のグローバルサービスアパートメント市場の61.65%を占め、2031年までCAGR 13.34%で成長する見込みです。このセグメントがリードしているのは、国境を越えた法人旅行、駐在員のモビリティ、インバウンドのビジネス関連旅行が依然として最も高い集中度の長期滞在需要を生み出しているためです。国際需要は、地域本部、転居センター、またはプロジェクト管理拠点として機能する都市において特に重要です。また、業務、オンボーディング、または移行のために到着する旅行者初日から利便性、確実性、家具付き宿泊施設を必要とすることが多いため、プレミアム価格設定を支えます。グローバルサービスアパートメント市場は、したがって、最大の都市クラスターにおける国境を越えた需要に大きく依存し続けています。
国内旅行者はシェアでは依然として小さいですが、需要の安定化レイヤーとしてますます重要になっています。これは特に、インフラ、テクノロジー、製造、社内異動の出張のために企業が同一国内の地域をまたいでスタッフを移動させる場合に顕著です。インドでは、GCCの拡大がプネー、ジャイプール、コーチ、コインバトールなどの都市に広がるにつれて、国内ビジネスモビリティがより重要になっており、これらの都市では質の高いサービスアパートメント在庫がまだ追いついていません。国内需要はまた、インバウンド旅行や航空フローに影響を与える可能性のある外部ショックへのエクスポージャーを事業者が低減するのにも役立ちます。長期的には、このミックスによりグローバルサービスアパートメント市場は国際的なゲートウェイのみへの依存度が低下し、国内法人ネットワーク全体でよりバランスが取れるようになるはずです。
最終用途別:法人需要がリードし、その他の用途が稼働率サポートを深化
法人・ビジネス旅行者は2025年のグローバルサービスアパートメント市場規模の65.12%を占め、2031年までCAGR 14.27%で拡大する見込みです。これは最大かつ最も成長の速い最終用途セグメントであり、ビジネスモビリティのニーズが今や経営幹部の出張、長期出張、研修生住宅、ローテーション人員配置、プロジェクトチームにまで及んでいるためです。このセグメントはまた内部的に層状化されており、同じ運営モデル内でプレミアム、ミッドスケール、バリュー主導の製品のための空間を生み出します。グローバルサービスアパートメント市場において、この需要の深さは重要であり、スケールを支え、事業者が一つのブランドファミリー内または一つの都市ポートフォリオ全体で異なる旅行者プロファイルを配置できるようにします。法人需要は、したがって、収益の可視性と資産計画のペースを設定し続けています。
駐在員・転居者は絶対値では依然として小さいですが、より長い滞在とより予測可能な入退去サイクルを提供します。レジャー旅行者も、特に標準的なホテルの客室が適さない家族旅行や複数人での滞在において稼働率に貢献しています。これは、一つの物件がコアとなる運営フォーマットを変えることなく複数の需要プールを取り込めることを意味します。このモデルは、都市がビジネスとライフスタイルの両方の旅行に対応する場合に特に魅力的であり、事業者は年間を通じて異なる顧客グループにわたって同じユニット基盤を活用できます。グローバルサービスアパートメント市場において、この広い最終用途ミックスは稼働率を改善し、単一の旅行者カテゴリーへの依存リスクを低減します。
地域分析
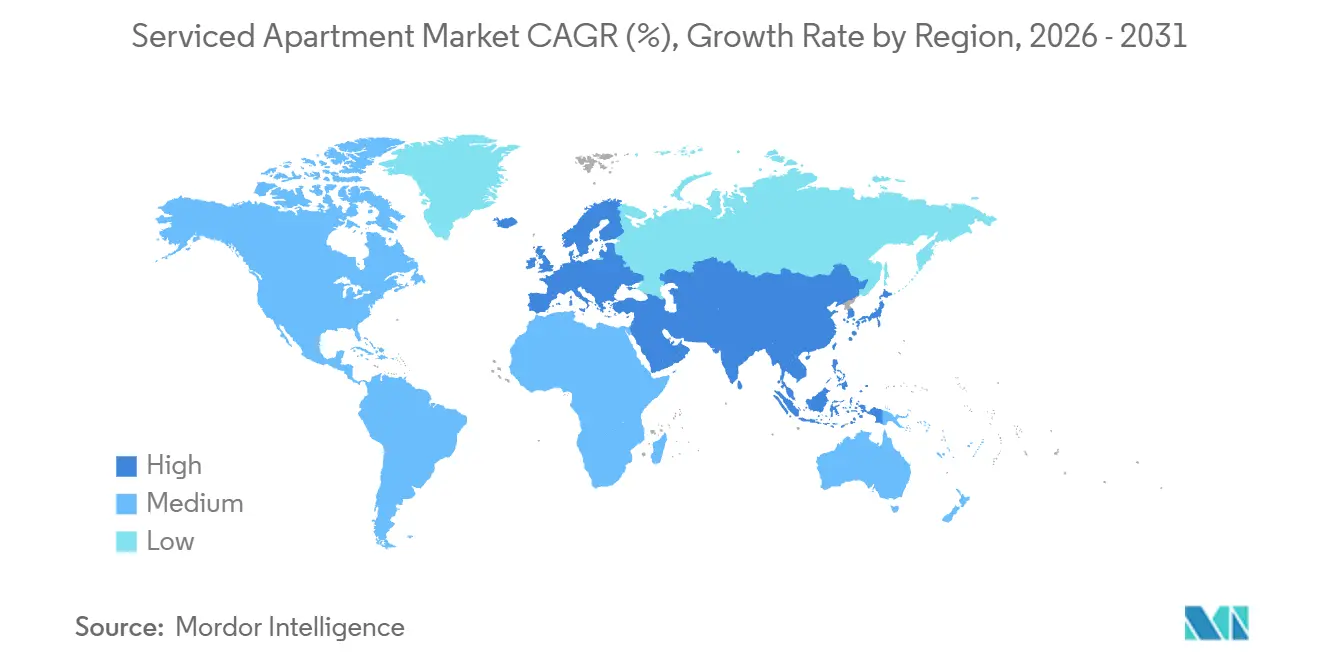
北米は2025年のグローバルサービスアパートメント市場シェアの35.44%を占め、最大の地域市場となっていますこの地域は、成熟した長期滞在エコシステム、より深い法人住宅インフラ、米国、カナダ、メキシコ全体でのビジネスモビリティからの安定した需要の恩恵を受けています。米国の長期滞在ホテル需要は2026年第1四半期に前年同期比5.4%増加し、稼働率は同等のホテルクラスを13.5パーセントポイント上回り、このフォーマットの構造的な強さを支えています。データセンター、製造、インフラ投資に関連するプロジェクト型需要が、テキサス、ノーザンバージニア、中西部などの回廊でさらなる支援を加えています。同時に、内装工事費と人件費、ゾーニングのタイムラインが新規供給を規律あるものに保ち、既存在庫の価格設定を保護しています。
欧州は、ロンドン、ベルリン、マドリード、パリ、アムステルダムなどのゲートウェイ都市に支えられ、グローバルサービスアパートメント市場において最も確立された地域の一つであり続けています。需要は非公式な短期賃貸に対する規制強化によって支えられており、複数の都市市場において認可を受けたプロが管理する事業者の地位が向上しています。欧州のサービスアパートメント稼働率は2025年に79%に達し、より広いホテル市場の75%と比較して、このフォーマットのより強い運営回復力を示しています。中東・アフリカは普及率が依然として低いですが、不動産、インフラ、エネルギー、本社活動が主要都市により多くの長期滞在ビジネス旅行者と駐在員スタッフをもたらすにつれて拡大しています。これはインドの調査観点から関連性があり、多くのインド企業、サービスプロバイダー、専門家が湾岸全体のモビリティ回廊と直接結びついているためです。
アジア太平洋はグローバルサービスアパートメント市場において最も成長の速い地域であり、2031年までのCAGRは14.66%と予測されています。成長は、ベトナムでの製造業に関連した労働力移動、日本での半導体・AI投資、インドでの主要都市を超えたGCC活動の拡大によって支えられています。東京のサービスアパートメントの平均客室単価(ADR)は2026年第2四半期に前四半期比6%上昇し、外国人専門家と先端産業投資からの強い需要を反映しています。インドはこの地域内で際立っており、プロが管理する長期滞在供給が依然として制約されているプネー、ジャイプール、コーチ、コインバトールへと需要が移行しています。南米は金額ベースでは依然として小さいですが、サンパウロやボゴタなどの主要都市は、この地域での多国籍企業活動の拡大に伴い、長期滞在型家具付き宿泊施設の基盤を徐々に構築しています。[3]
競合環境
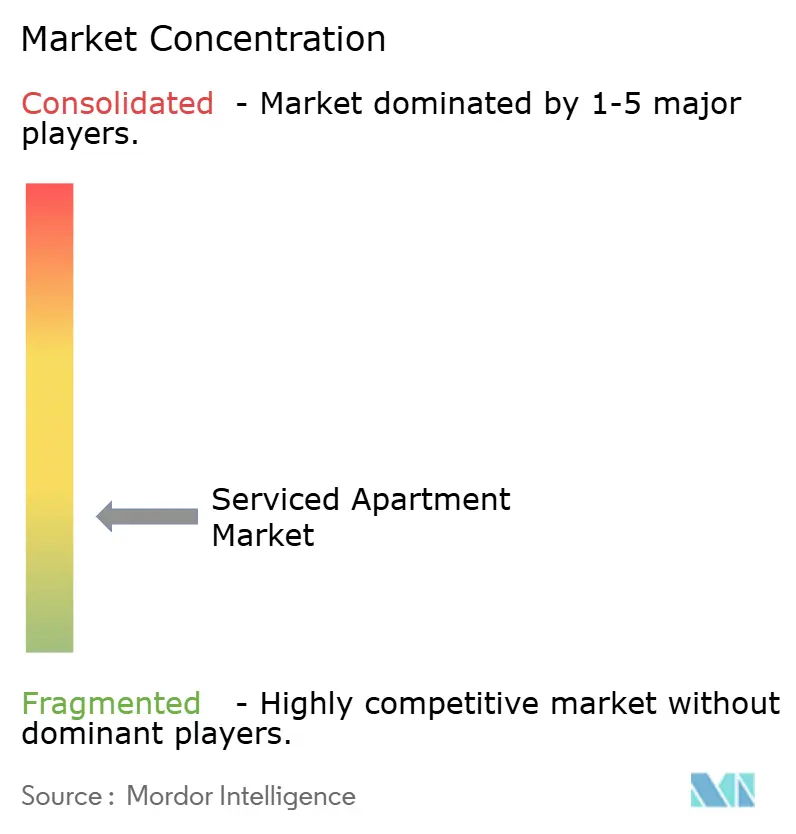
グローバルサービスアパートメント市場は依然として断片化しており、その断片化競争と実行の両方を形成しています。大手ホテルグループ、専門のサービスアパートメント事業者、テクノロジー主導のフレキシブルリビングプラットフォームがすべて同じ長期滞在需要プールを争っています。しかし、スケール、システム、資産エクスポージャーのバランスは同じではありません。一部のプレイヤーはアセットライトの管理・フランチャイズ構造を通じて拡大しており、他のプレイヤーは直接所有またはファンド支援のポートフォリオ成長を活用しています。グローバルサービスアパートメント市場において、これは運営スケールを構築する事業者と資産基盤を構築する事業者の間に明確な分断を生み出します。競争上の優位性は今や単純なユニット数よりも、都市をまたいで流通、コンプライアンス、ポートフォリオ経済性を一貫して管理できる者に依存しています。
The Ascott Limitedは、グローバルサービスアパートメント市場で現在見られる拡大戦略の好例です。2025年に102物件にわたって記録的な19,000ユニットを契約し、前年比27%増となり、ブランド型居住フォーマットへの継続的な推進を強調しました。また、2025年に東南アジアで過去最高の契約実績を報告し、同地域で7,300ユニット以上を追加し、主要事業者が地域スケールを活用してパイプラインを深化させている方法を強調しました。三菱地所もHabytのアジア太平洋ポートフォリオを買収することで果断に動き、シンガポールと香港のユニットをその専用フレキシブルリビングプラットフォームに取り込み、すでにHmletとBluegroundブランドの下で日本のユニットを運営しています。これらの動きは、スケール、ブランド在庫の管理、フレキシブルリビング需要へのアクセスが単純な市場プレゼンスよりも重要になっていることを示しています。
ブランドの参入と運営モデルの規律もグローバルサービスアパートメント市場においてますます重要になっています。IHGはミラノでCrowne Plazaの客室とStaybridge Suitesのアパートメントを組み合わせたデュアルブランド開発に署名し、単一の転換主導型戦略内で従来のホテルと長期滞在フォーマットを組み合わせる価値を強調しました。Marriottも2025年にStudioResの提供を進め、コスト上限付きのフランチャイズ構造を通じたシンプルなオーナー価値提案を持つミッドスケール長期滞在フォーマットとして位置づけました。競争環境の弱い側面はSonderの崩壊に明らかであり、Marriottとの連携の下での財務上のコミットメントを果たせなかった後、即座に事業縮小に至りました。これは、スケールだけでは不十分であることを強調しており、グローバルサービスアパートメント市場は過度なリース リスクなしに可変的な滞在パターンを処理できる資本規律、テクノロジーの強さ、運営構造をますます評価しているためです。インドに向けた投資家と事業者にとっても同じ教訓が当てはまり、成長回廊は魅力的ですが、規律ある実行のみが需要を持続的なリターンに転換できます。
サービスアパートメント産業リーダー
-
The Ascott Limited
-
Marriott International, Inc.
-
Frasers Hospitality
-
Accor S.A.
-
Staycity Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:IHG Hotels & Resortsがミラノのノーロ地区でデュアルブランド開発に署名。既存ホテルの転換により167室のCrowne Plazaと96室のStaybridge Suitesアパートメントを開発し、両ホテルは2027年1月に開業予定。このプロジェクトはStaybridge Suitesのイタリア進出と、IHGが単一転換においてアッパーアップスケールと長期滞在フォーマットを組み合わせる戦略を示しています。
- 2026年4月:三菱地所がHabytのアジア太平洋ポートフォリオを買収し、シンガポールと香港のユニットを専用フレキシブルリビングプラットフォームFLJに取り込みました。FLJはすでにHmletとBluegroundブランドの下で日本のユニットを運営しています。この取引は、大手日本不動産コングロマリットによるフレキシブルリビングセクターへの大幅な拡大を示し、複数の国際的に認知されたブランドにわたる管理を統合しています。
- 2026年4月:The Ascott Limitedが2025年の東南アジアでの過去最高の契約実績を報告。同地域で7,300ユニット以上を追加し、2024年の4,700ユニットから55%増加。Ascottは現在、東南アジアで200以上の物件を運営し、約150物件のパイプラインを持ち、新規契約数で同地域のホスピタリティ企業トップ3に入っています。
- 2026年2月:サウジアラビアのSarcc(スマート・アコモデーション・フォー・レジデンシャル・コンプレクシズ・カンパニー、公共投資ファンドの事業体)がTamimi Globalとノースリヤドに4,000床のスタッフ宿泊施設プロジェクトを開発するための基本合意書に署名。総開発費はSAR 15.2 ビリオン(405 ミリオン 米ドル)。第1フェーズの運営は2029年第1四半期に開始予定。
グローバルサービスアパートメント市場レポートの範囲
| 短期(30泊未満) |
| 長期(30泊超) |
| 直接予約 |
| オンライン旅行プラットフォーム |
| その他(マーケットプレイス予約など) |
| 国内 |
| 国際 |
| 法人・ビジネス旅行者 |
| レジャー旅行者 |
| 駐在員・転居者 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| タイプ別 | 短期(30泊未満) | |
| 長期(30泊超) | ||
| 予約モード別 | 直接予約 | |
| オンライン旅行プラットフォーム | ||
| その他(マーケットプレイス予約など) | ||
| 旅行者タイプ別 | 国内 | |
| 国際 | ||
| 最終用途別 | 法人・ビジネス旅行者 | |
| レジャー旅行者 | ||
| 駐在員・転居者 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年のサービスアパートメントの世界市場規模予測は?
グローバルサービスアパートメント市場は、2026年の157.11 ビリオン 米ドルからCAGR 11.17%で成長し、2031年までに266.78 ビリオン 米ドルに達すると予測されています。
この分野で収益創出をリードする予約チャネルはどれですか?
オンライン旅行プラットフォームが2025年に54.55%のシェアで予約活動をリードし、2031年までCAGR 14.23%で成長すると予測されています。
長期滞在がこのビジネスにとって重要な理由は何ですか?
長期滞在は2025年の収益の62.10%を占め、転居、プロジェクト人員配置、長期法人出張と一致しているため中核的な位置を占め続けています。
最も多くの需要をもたらす旅行者グループはどれですか?
国際旅行者が2025年の収益の61.65%でリードし、ビジネス旅行、駐在員の移動、国境を越えた法人展開によって支えられています。
インド関連の法人モビリティ回廊における需要を牽引しているものは何ですか?
プネー、ジャイプール、コーチ、コインバトールなどの都市へのGCC拡大によって成長が支えられており、これらの都市ではプロが管理する長期滞在宿泊施設への需要が質の高い供給よりも速く増加しています。
2031年までに最も速く成長すると予想される地域はどこですか?
アジア太平洋が最も成長の速い地域であり、製造業のモビリティ、半導体投資、インドの拡大する法人拠点の足跡に支えられ、CAGR 14.66%が予測されています。