
Tamanho e Participação do Mercado de Apartamentos com Serviços
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 157.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 266.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
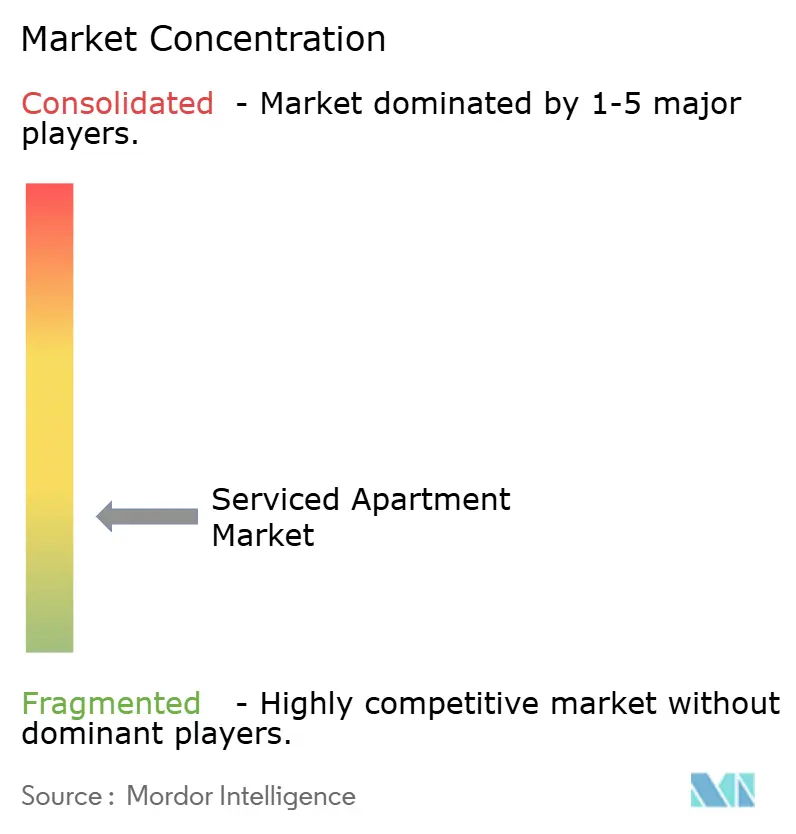
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Apartamentos com Serviços por Mordor Intelligence
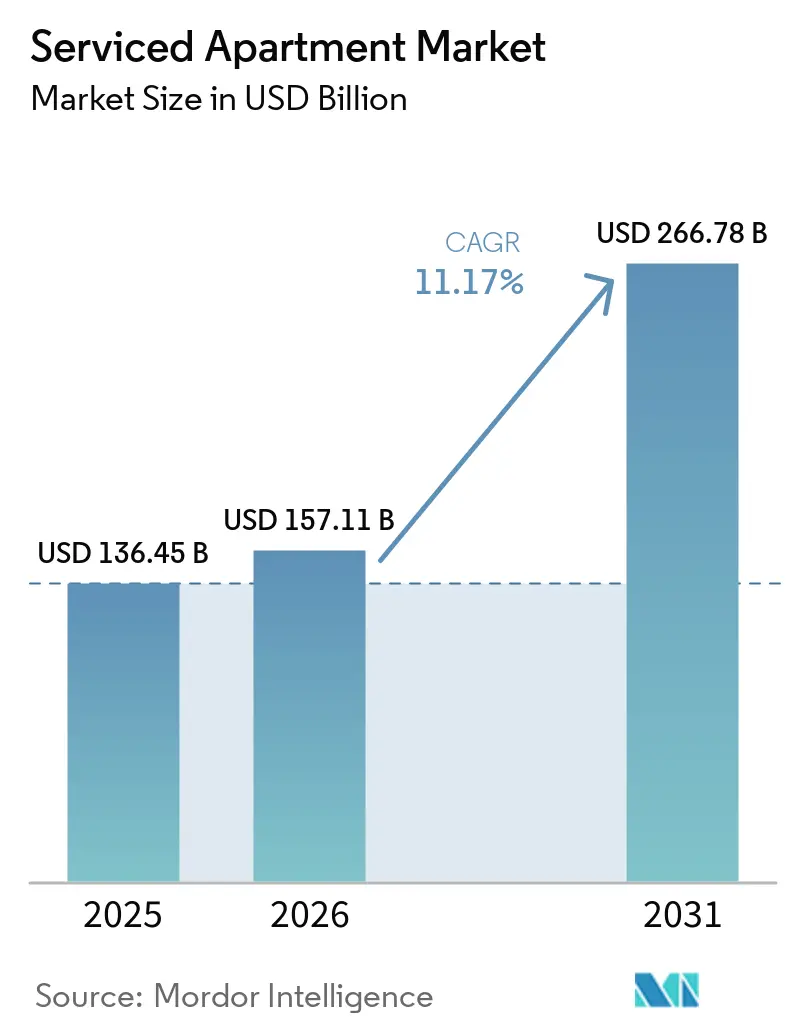
Espera-se que o tamanho do Mercado de Apartamentos com Serviços cresça de 136,45 bilhões de USD em 2025 para 157,11 bilhões de USD em 2026 e está previsto para atingir 266,78 bilhões de USD até 2031, a um CAGR de 11,17% no período de 2026 a 2031.
O mercado global de apartamentos com serviços está em expansão, impulsionado pela maior mobilidade corporativa, pela demanda de relocação e por uma clara tendência em direção a estadias mais longas que combinam conforto residencial com serviços no estilo hoteleiro. As empresas estão utilizando cada vez mais acomodações mobiliadas gerenciadas profissionalmente para atribuições que se estendem além de uma semana, pois os preços são mais transparentes e os requisitos de dever de cuidado são mais fáceis de gerenciar neste formato. A janela de reserva também se reduziu de 12 dias para 7 dias ao longo dos últimos quatro trimestres, sugerindo uma integração mais profunda deste formato nos fluxos de trabalho de mobilidade corporativa. O mercado global de apartamentos com serviços também se beneficia de uma regulamentação mais rígida sobre aluguéis informais de curto prazo em vários mercados urbanos, o que está redirecionando a demanda para operadores em conformidade. Sob a perspectiva do setor com foco na Índia, esse padrão é relevante porque a crescente atividade de GCC em cidades como Pune, Jaipur, Kochi e Coimbatore está criando demanda por inventário de longa estadia de qualidade em mercados onde a oferta gerenciada profissionalmente ainda é limitada.[1]
Principais Conclusões do Relatório
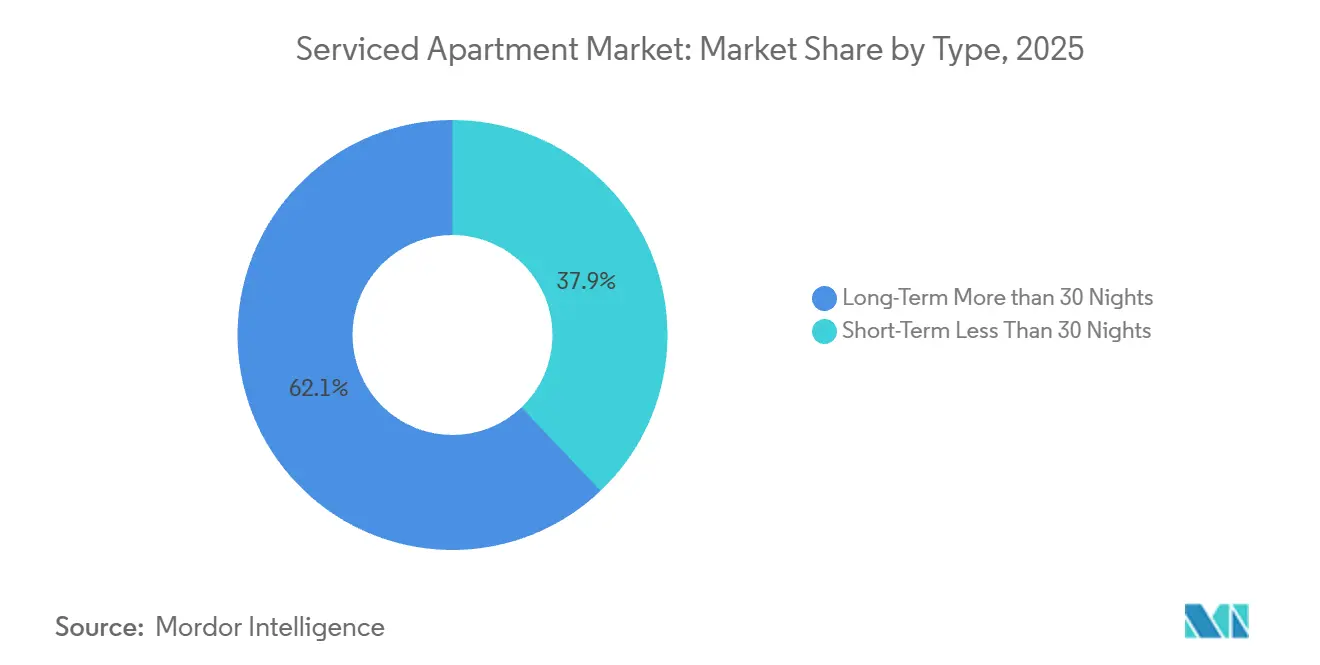
- Por tipo, a longa duração (mais de 30 noites) deteve 62,10% da receita do Mercado Global de Apartamentos com Serviços em 2025 e está projetada para expandir a um CAGR de 13,90% até 2031.
- Por modo de reserva, as plataformas de viagem online responderam por 54,55% das reservas em 2025 e estão previstas para crescer a um CAGR de 14,23% até 2031.
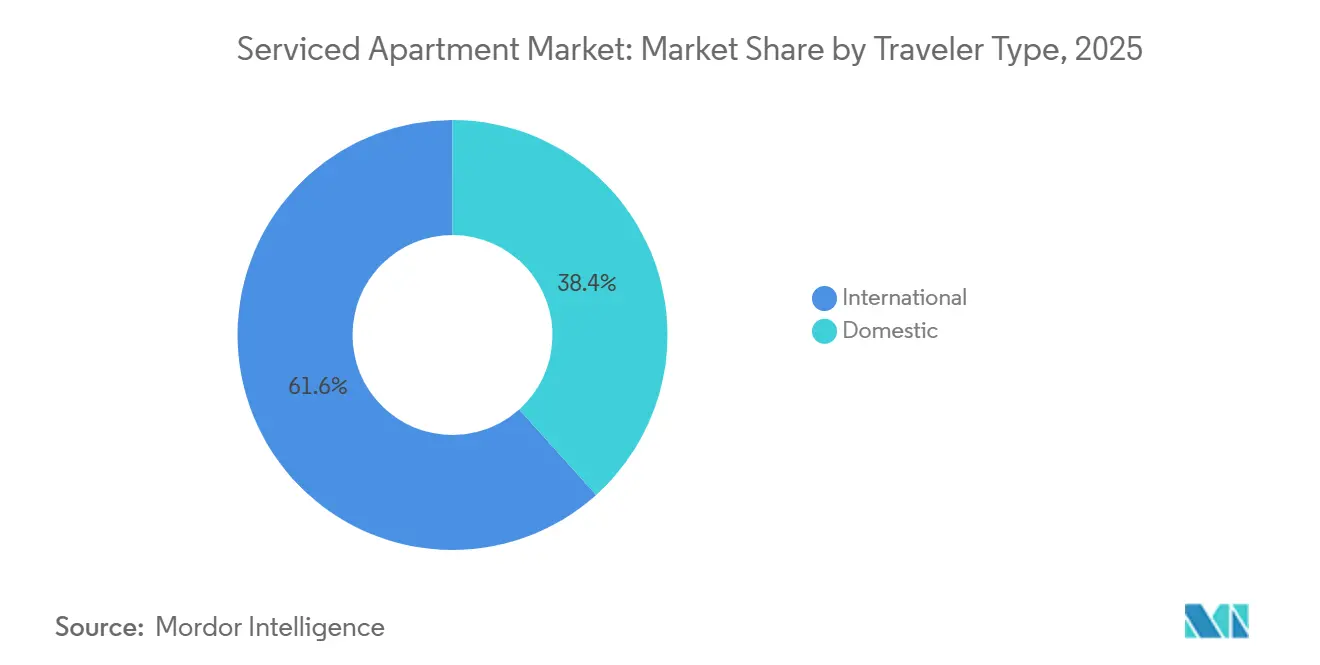
- Por tipo de viajante, os viajantes internacionais responderam por 61,65% da receita do Mercado Global de Apartamentos com Serviços em 2025 e estão projetados para crescer a um CAGR de 13,34% até 2031.
- Por uso final, os viajantes corporativos e de negócios responderam por 65,12% da receita em 2025 e registraram o maior CAGR projetado de 14,27% até 2031.
- Por geografia, a América do Norte deteve uma participação de 35,44% do Mercado Global de Apartamentos com Serviços em 2025, enquanto a Ásia-Pacífico está projetada para crescer ao maior CAGR de 14,66% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Apartamentos com Serviços
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Maior Demanda por Estadias Longas Proveniente de Mobilidade Corporativa e Relocação | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Realocação Regulatória para Longe de Aluguéis Informais de Curto Prazo | +2.2% | Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Preferências por Vida Híbrida, Trabalho e Coabitação | +1.4% | Global | Médio prazo (2 a 4 anos) |
| Capital Institucional em Busca de Ativos Habitacionais Operacionalmente Eficientes | +1.2% | Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Reserva Direta Liderada por Tecnologia e Gestão de Receitas | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Demanda Crescente Proveniente de Implantação de Força de Trabalho Baseada em Projetos | +1.3% | América do Norte, Oriente Médio e África, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Demanda por Estadias Longas Proveniente de Mobilidade Corporativa e Relocação
A mobilidade corporativa está se afastando cada vez mais das estadias convencionais em hotéis e se voltando para formatos mobiliados de longa duração com melhor visibilidade de custos e gestão de conformidade mais fácil. No mercado global de apartamentos com serviços, isso sustenta uma demanda mais estável, pois as atribuições vinculadas a relocações, transferências internas e quadros de pessoal rotativo frequentemente se estendem muito além de algumas noites. Espera-se que os gastos com viagens de negócios atinjam 1,57 trilhão de USD em 2026, o que mantém a base de demanda corporativa ativa nos principais mercados. As empresas também estão tratando essas propriedades como parte de sua estrutura de controle de riscos, pois a gestão profissional, os preços inclusivos e o serviço padronizado reduzem a incerteza associada aos aluguéis informais. Essa mudança também é relevante para a Índia, onde empregadores multinacionais que expandem operações de GCC precisam de acomodações capazes de suportar tanto ciclos curtos de integraço quanto estadias de projetos de vários meses.
Realocação Regulatória para Longe de Aluguéis Informais de Curto Prazo
O endurecimento regulatório em vários mercados importantes está atuando como um canal de transferência de demanda no mercado global de apartamentos com serviços. Regras mais rígidas em cidades como Amsterdã e Edimburgo, bem como regulamentações nacionais mais amplas na França e na Espanha, estão tornando a conformidade mais difícil para o inventário de aluguel de curto prazo não regulamentado e mais fácil para os operadores gerenciados profissionalmente conquistarem a demanda deslocada. Isso é relevante porque os operadores de apartamentos com serviços em conformidade podem absorver hóspedes que ainda precisam de acomodação mobiliada e flexível em centros urbanos, especialmente para viagens motivadas por trabalho. O efeito não se limita à ocupação, pois também melhora a posição relativa dos operadores licenciados quando investidores e compradores corporativos comparam riscos. Para o mercado global de apartamentos com serviços, o resultado é uma vantagem competitiva mais sólida nas cidades onde a fiscalização está se intensificando e os formatos profissionais têm respaldo legal mais claro.[2]
Preferências por Vida Híbrida, Trabalho e Coabitação
O mercado global de apartamentos com serviços também está ganhando suporte com a mudança nas preferências dos consumidores em relação aos padrões de vida e trabalho. Os hóspedes agora esperam que as acomodações mobiliadas suportem trabalho, descanso e vida cotidiana em um único ambiente, especialmente quando a viagem dura mais de algumas noites. Isso está aumentando o apelo de apartamentos que oferecem cozinhas, espaço de convivência, conectividade e a capacidade de funcionar como um lar temporário, e não apenas como um quarto para dormir. O efeito é visível tanto na demanda corporativa quanto na não corporativa, pois o mesmo layout pode atender a um profissional em atribuição de projeto, a um funcionário relocado ou a um profissional em uma viagem de trabalho de média duração. Na Índia, essa mudança de preferência é especialmente relevante nas cidades de negócios emergentes, onde forças de trabalho móveis mais jovens valorizam a flexibilidade, mas ainda esperam padrões de serviço previsíveis.
Capital Institucional em Busca de Ativos Habitacionais Operacionalmente Eficientes
O capital institucional está proporcionando suporte adicional ao mercado global de apartamentos com serviços, pois a classe de ativos agora se situa entre a estabilidade residencial e o potencial operacional no estilo hoteleiro. Mais investidores direcionaram recursos para apartamentos com serviços em 2025 em comparação com 2024, e o financiamento em nível de plataforma também avançou nesse espaço. A CapitaLand destacou o mesmo apelo estrutural em seu relatório residencial e de habitação de junho de 2025, no qual os formatos de habitação flexível foram posicionados como imóveis operacionais com pools de demanda diversificados. Para o mercado global de apartamentos com serviços, isso significa maior interesse em ativos capazes de oferecer resiliência de ocupação, renda estável e melhor aproveitamento dos formatos de habitação urbana. Também melhora as perspectivas de uma expansão mais organizada em corredores de alta demanda, incluindo cidades da Ásia-Pacífico que continuam a atrair atividade empresarial global.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Oferta Fragmentada e Padrões Operacionais Inconsistentes | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Restrições de Zoneamento, Licenciamento e Planejamento em Cidades Centrais | -1.2% | Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Altos Custos de Implantação, Conformidade e Conversão de Ativos | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Estoque Investível de Alta Qualidade Limitado nos Mercados Primários | -0.5% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Oferta Fragmentada e Padrões Operacionais Inconsistentes
A oferta fragmentada continua sendo um dos limites operacionais mais evidentes do mercado global de apartamentos com serviços. Grandes compradores corporativos exigem qualidade consistente, relatórios transparentes, faturamento consolidado e documentação pronta para conformidade em várias cidades, mas operadores menores e independentes frequentemente têm dificuldade em entregar isso em escala. A gestão de receitas neste segmento é mais complexa do que no inventário hoteleiro padrão, pois os padrões de duração de estadia e utilização diferem significativamente. Isso cria uma barreira tecnológica que separa os operadores de plataforma bem financiados dos independentes com capital insuficiente. No mercado global de apartamentos com serviços, essa lacuna afeta tanto a lucratividade quanto a confiança dos compradores, especialmente em contratos liderados por empresas.
Restrições de Zoneamento, Licenciamento e Planejamento em Cidades Centrais
As barreiras de zoneamento e licenciamento estão desacelerando a expansão da oferta em vários mercados urbanos de alta demanda. Os operadores em algumas cidades enfrentam grandes obstáculos de planejamento ao tentar converter ativos ou abrir novos estoques sem a classificação de uso adequada. Isso é relevante porque a oportunidade de mercado já existe, mas o tempo necessário para obter aprovações atrasa a geração de receita e limita a nova capacidade. O efeito é mais intenso nas cidades de entrada, onde a terra é escassa, as conversões são complicadas e a atenção política sobre habitação e turismo é elevada. No mercado global de apartamentos com serviços, essas restrições mantêm o valor da oferta licenciada existente, ao mesmo tempo que limitam o ritmo de expansão no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Formatos de Longa Duração Ancoram a Receita Enquanto Estadias Mais Curtas Ampliam a Demanda
A acomodação de longa duração (>30 noites) deteve 62,10% da participação do mercado global de apartamentos com serviços em 2025 e está projetada para crescer a um CAGR de 13,90% até 2031. Este segmento continua liderando porque atribuições corporativas, relocações de expatriados e implantações baseadas em projetos ainda exigem unidades mobiliadas que possam funcionar como lares temporários. A proposta de valor é direta: os clientes obtêm serviços públicos inclusivos, espaço de convivência e suporte de serviços em um único pacote, enquanto os operadores se beneficiam de uma ocupação mais estável e de uma economia de unidade mais sólida ao longo de períodos de estadia mais longos. No mercado global de apartamentos com serviços, estadias mais longas também reduzem a intensidade de rotatividade, ajudando os operadores a gerenciar os custos de mão de obra e serviços de forma mais eficiente. O segmento permanece estreitamente vinculado aos padrões de mobilidade empresarial, razão pela qual continua sendo a principal âncora de receita.
A acomodação de curta duração (<30 noites) permanece menor em participação de receita, mas está expandindo seu papel à medida que os padrões de demanda se tornam mais flexíveis. Hóspedes com estadias de 7 a 12 noites preferem cada vez mais apartamentos gerenciados quando desejam mais espaço, privacidade e utilidade no quarto do que um quarto de hotel padrão oferece. Isso não desloca a demanda de longa duração, mas amplia a base de clientes endereçável para o mesmo formato operacional. O mercado global de apartamentos com serviços, portanto, se beneficia de um espectro mais amplo de duração de estadia, no qual uma única propriedade pode atrair tanto viajantes corporativos quanto de estilo de vida em diferentes durações de viagem. Os operadores capazes de equilibrar tarifa, ocupação e duração de estadia em ambos os formatos provavelmente criarão um desempenho de portfólio mais estável ao longo do ciclo.


Por Modo de Reserva: Plataformas Lideram os Volumes Enquanto os Canais Diretos Melhoram a Economia
As Plataformas de Viagem Online responderam por 54,55% das reservas em 2025 e estão previstas para crescer a um CAGR de 14,23% até 2031. Sua liderança decorre da visibilidade, das ferramentas de comparação e da conveniência do comportamento de reserva digital consolidado entre viajantes de lazer e de propósito misto. No mercado global de apartamentos com serviços, essas plataformas continuam sendo o canal de maior volume, especialmente para estadias mais curtas e primeiras reservas em novas cidades. Sua influência também é reforçada por ecossistemas de fidelidade e transparência de tarifas, que ajudam os usuários a comparar acomodações mobiliadas com opções de hotel dentro do mesmo fluxo de planejamento de viagem. Isso significa que a dependência de plataformas ainda é uma característica definidora da distribuição para muitos operadores.
A Reserva Direta permanece estrategicamente importante porque a economia é melhor quando os operadores conseguem evitar comissões de terceiros e gerenciar o relacionamento com o hóspede por conta própria. Mover de 15% a 20% das reservas para canais diretos pode recuperar uma saída de comissão significativa para uma propriedade de 50 unidades. Os canais diretos também são adequados para compradores corporativos, pois códigos de tarifas negociados, portais B2B e faturamento consolidado se alinham melhor com os processos de aquisição e conformidade do que as jornadas de reserva no varejo. Outros canais, incluindo reservas em marketplaces, plataformas de relocação e canais especializados de habitação corporativa, continuam sendo relevantes para estadias mais longas, onde a transparência sobre o custo total da atribuição é mais importante do que a ampla descoberta pelo consumidor. O mercado global de apartamentos com serviços, portanto, provavelmente permanecerá dividido entre a distribuição de alto volume por plataformas e os canais gerenciados de maior margem, com o investimento em tecnologia moldando quem mais se beneficia.
Por Tipo de Viajante: A Demanda Internacional Lidera Enquanto o Uso Doméstico Constrói Estabilidade
Os viajantes internacionais responderam por 61,65% do mercado global de apartamentos com serviços em 2025 e estão projetados para crescer a um CAGR de 13,34% até 2031. Este segmento lidera porque as viagens corporativas transfronteiriças, a mobilidade de expatriados e as viagens de entrada vinculadas a negócios ainda geram a maior concentração de necessidade de estadia prolongada. A demanda internacional é especialmente importante em cidades que servem como sedes regionais, centros de relocação ou bases de gestão de projetos. Ela também sustenta preços premium, pois os viajantes que chegam para trabalho, integração ou transição frequentemente exigem conveniência, certeza e acomodação mobiliada desde o primeiro dia. O mercado global de apartamentos com serviços, portanto, continua dependendo fortemente da demanda transfronteiriça em seus maiores clusters urbanos.
Os viajantes domésticos permanecem com menor participação, mas estão se tornando mais importantes como uma camada estabilizadora de demanda. Isso é especialmente visível onde as empresas movem funcionários entre regiões dentro do mesmo país para atribuições de infraestrutura, tecnologia, manufatura e transferência interna. Na Índia, a mobilidade empresarial doméstica está se tornando mais relevante à medida que a expansão de GCC se estende além das principais metrópoles para cidades como Pune, Jaipur, Kochi e Coimbatore, onde o inventário de serviços de qualidade ainda está se desenvolvendo. A demanda doméstica também ajuda os operadores a reduzir a exposição a choques externos que podem afetar as viagens de entrada ou os fluxos de aviação. Com o tempo, essa combinação deve tornar o mercado global de apartamentos com serviços menos dependente apenas dos principais portões internacionais e mais equilibrado entre as redes corporativas nacionais.
Por Uso Final: A Demanda Corporativa Lidera Enquanto Outros Usos Aprofundam o Suporte à Ocupação
Os Viajantes Corporativos e de Negócios responderam por 65,12% do tamanho do mercado global de apartamentos com serviços em 2025 e estão projetados para expandir a um CAGR de 14,27% até 2031. Este é o maior e mais rápido segmento de uso final em crescimento, pois as necessidades de mobilidade empresarial agora abrangem viagens executivas, atribuições longas, habitação para estagiários, quadros de pessoal rotativo e equipes de projeto. O segmento também é internamente estratificado, o que cria espaço para produtos premium, de médio porte e de valor dentro do mesmo modelo operacional. No mercado global de apartamentos com serviços, essa profundidade de demanda é importante porque sustenta a escala e permite que os operadores posicionem diferentes perfis de viajantes dentro de uma família de marcas ou em um portfólio de uma única cidade. A demanda corporativa, portanto, continua definindo o ritmo para a visibilidade de receita e o planejamento de ativos.
Os Expatriados e Relocados permanecem menores em valor absoluto, mas oferecem estadias mais longas e ciclos de entrada e saída mais previsíveis. Os Viajantes de Lazer também estão contribuindo para a ocupação, particularmente em viagens em família e estadias com múltiplas pessoas, onde um quarto de hotel padrão é menos adequado. Isso significa que uma única propriedade pode capturar múltiplos pools de demanda sem alterar seu formato operacional central. O modelo é particularmente atraente onde uma cidade atende tanto a viagens de negócios quanto de estilo de vida, pois os operadores podem usar a mesma base de unidades para diferentes grupos de clientes ao longo do ano. No mercado global de apartamentos com serviços, essa combinação mais ampla de uso final melhora a utilização e reduz o risco de depender de uma única categoria de viajante.
Análise Geográfica
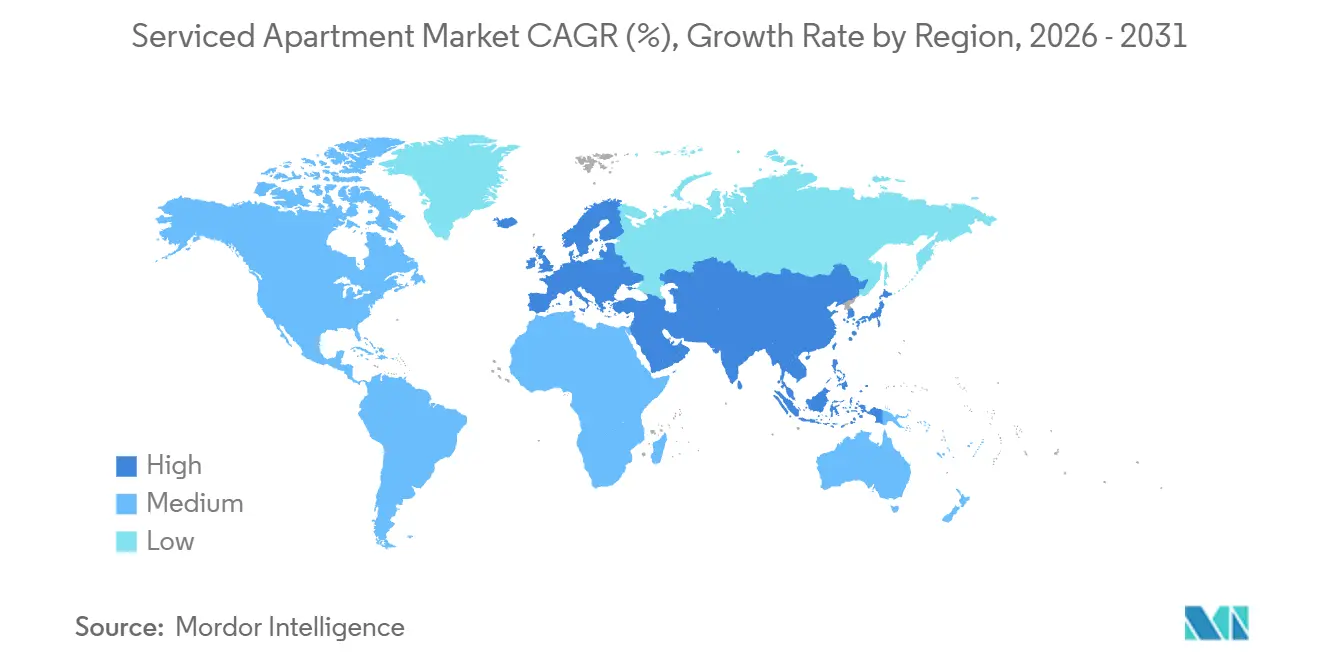
A América do Norte deteve 35,44% da participação do mercado global de apartamentos com serviços em 2025, tornando-se o maior mercado regional. A região se beneficia de um ecossistema maduro de estadias prolongadas, de uma infraestrutura de habitação corporativa mais desenvolvida e de uma demanda estável proveniente da mobilidade empresarial nos Estados Unidos, Canadá e México. A demanda por hotéis de estadia prolongada nos Estados Unidos cresceu 5,4% em relação ao ano anterior no primeiro trimestre de 2026, enquanto a ocupação permaneceu 13,5 pontos percentuais acima das classes de hotéis comparáveis, o que sustenta a força estrutural do formato. A demanda vinculada a projetos relacionados a data centers, manufatura e investimento em infraestrutura está adicionando suporte adicional em corredores como Texas, Norte da Virgínia e o Centro-Oeste. Ao mesmo tempo, os custos de implantação e mão de obra, juntamente com os prazos de zoneamento, estão mantendo a nova oferta disciplinada, o que protege os preços do inventário existente.
A Europa continua sendo uma das regiões mais consolidadas no mercado global de apartamentos com serviços, sustentada por cidades de entrada como Londres, Berlim, Madri, Paris e Amsterdã. A demanda está sendo apoiada pelo endurecimento da regulamentação sobre aluguéis informais de curto prazo, o que está melhorando a posição dos operadores licenciados e gerenciados profissionalmente em vários mercados urbanos. A ocupação de apartamentos com serviços na Europa atingiu 79% em 2025, em comparação com 75% para o mercado hoteleiro mais amplo, sugerindo maior resiliência operacional para este formato. O Oriente Médio e a África permanecem menos penetrados. Ainda assim, a região está crescendo à medida que a atividade imobiliária, de infraestrutura, energia e sedes corporativas traz mais viajantes de negócios de longa estadia e funcionários expatriados para as principais cidades. Isso é relevante sob a perspectiva de pesquisa indiana, pois muitas empresas, prestadores de serviços e profissionais indianos estão diretamente vinculados aos corredores de mobilidade no Golfo.
A Ásia-Pacífico é a região de crescimento mais rápido no mercado global de apartamentos com serviços, com um CAGR projetado de 14,66% até 2031. O crescimento está sendo sustentado pelo movimento de força de trabalho vinculado à manufatura no Vietnã, pelo investimento em semicondutores e inteligência artificial no Japão e pela expansão da atividade de GCC na Índia além das principais metrópoles. A tarifa diária média de apartamentos com serviços em Tóquio subiu 6% em relação ao trimestre anterior no segundo trimestre de 2026, o que reflete uma demanda mais forte de profissionais estrangeiros e investimentos em indústrias avançadas. A Índia se destaca dentro desta região porque a demanda está se movendo para Pune, Jaipur, Kochi e Coimbatore, onde a oferta gerenciada profissionalmente de longa estadia permanece limitada. A América do Sul ainda é menor em termos de valor, mas cidades de Nível 1 como São Paulo e Bogotá estão gradualmente construindo uma base de acomodação mobiliada de longa estadia à medida que a atividade multinacional na região se expande.[3]

Cenário Competitivo
O mercado global de apartamentos com serviços permanece fragmentado, e essa fragmentação molda tanto a concorrência quanto a execução. Grandes grupos hoteleiros, operadores dedicados de apartamentos com serviços e plataformas de habitação flexível lideradas por tecnologia estão todos competindo pelos mesmos pools de demanda de longa estadia. Ainda assim, eles não trazem o mesmo equilíbrio de escala, sistemas e exposição a ativos. Alguns players estão expandindo por meio de gestão com ativos leves e estruturas de franquia, enquanto outros estão usando propriedade direta ou crescimento de portfólio financiado por fundos. No mercado global de apartamentos com serviços, isso cria uma divisão clara entre operadores que constroem escala operacional e aqueles que constroem bases de ativos. A vantagem competitiva agora depende menos da simples contagem de unidades e mais de quem consegue gerenciar distribuição, conformidade e economia de portfólio de forma consistente entre cidades.
The Ascott Limited é um exemplo marcante da estratégia de expansão agora visível no mercado global de apartamentos com serviços. Assinou um recorde de 19.000 unidades em 102 propriedades em 2025, um aumento de 27% em relação ao ano anterior que sublinhou o contínuo avanço em formatos de habitação com marca. Também registrou seu melhor desempenho histórico de assinaturas no Sudeste Asiático em 2025, adicionando mais de 7.300 unidades na região, ressaltando como os principais operadores estão usando a escala regional para aprofundar seu pipeline. A Mitsubishi Estate também agiu de forma decisiva ao adquirir o portfólio da Ásia-Pacífico da Habyt, que opera unidades em Singapura e Hong Kong, expandindo sua plataforma de habitação flexível, que já opera unidades no Japão sob as marcas Hmlet e Blueground. Esses movimentos mostram que a escala, o controle do inventário com marca e o acesso à demanda de habitação flexível estão se tornando mais importantes do que a simples presença no mercado.
A entrada de marcas e a disciplina do modelo operacional também estão se tornando mais importantes no mercado global de apartamentos com serviços. A IHG assinou um desenvolvimento de marca dupla em Milão combinando quartos Crowne Plaza com apartamentos Staybridge Suites, ressaltando o valor de combinar formatos tradicionais de hotel e de estadia prolongada em uma única estratégia liderada por conversão. A Marriott também avançou sua oferta StudioRes em 2025, posicionando-a como um formato de estadia prolongada de médio porte com uma proposta de valor simples para o proprietário por meio de uma estrutura de franquia com custos limitados. O lado mais fraco do cenário competitivo ficou evidente no colapso da Sonder, que levou a um encerramento imediato após a empresa não cumprir os compromissos financeiros sob seu acordo vinculado à Marriott. Isso reforça o ponto de que a escala por si só não é suficiente, pois o mercado global de apartamentos com serviços recompensa cada vez mais a disciplina de capital, a solidez tecnológica e as estruturas operacionais capazes de lidar com padrões de estadia variáveis sem risco excessivo de arrendamento. Para investidores e operadores voltados para a Índia, a mesma lição se aplica, pois os corredores de crescimento são atraentes, mas apenas a execução disciplinada pode converter a demanda em retornos duradouros.
Líderes do Setor de Apartamentos com Serviços
-
The Ascott Limited
-
Marriott International, Inc.
-
Frasers Hospitality
-
Accor S.A.
-
Staycity Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A IHG Hotels & Resorts assinou um desenvolvimento de marca dupla no distrito NoLo de Milão, com 167 quartos Crowne Plaza e 96 apartamentos Staybridge Suites por meio da conversão de um hotel existente, com ambos os hotéis programados para abrir em janeiro de 2027. O projeto marca a entrada do Staybridge Suites na Itália e a estratégia da IHG de combinar formatos de alto padrão e de estadia prolongada em conversões únicas.
- Abril de 2026: A Mitsubishi Estate adquiriu o portfólio da Ásia-Pacífico da Habyt, trazendo unidades em Singapura e Hong Kong para sua plataforma dedicada de habitação flexível FLJ, que já operava unidades no Japão sob as marcas Hmlet e Blueground. A transação marca uma expansão significativa de um grande conglomerado imobiliário japonês no setor de habitação flexível, consolidando a gestão em várias marcas reconhecidas internacionalmente.
- Abril de 2026: The Ascott Limited registrou seu melhor desempenho histórico de assinaturas no Sudeste Asiático em 2025, adicionando mais de 7.300 unidades na região, um aumento de 55% em relação às 4.700 unidades assinadas em 2024. A Ascott agora opera mais de 200 propriedades no Sudeste Asiático com um pipeline de aproximadamente 150 propriedades adicionais, colocando-a entre as três principais empresas de hospitalidade da região por novas assinaturas.
- Fevereiro de 2026: A Sarcc da Arábia Saudita (Smart Accommodation for Residential Complexes Company, uma entidade do Fundo de Investimento Público) assinou termos de entendimento com a Tamimi Global para desenvolver um projeto de acomodação para funcionários com 4.000 leitos no Norte de Riade, com um custo total de desenvolvimento de SAR 1,52 bilhão (405 milhões de USD). Espera-se que as operações da primeira fase comecem no primeiro trimestre de 2029.


Escopo do Relatório Global do Mercado de Apartamentos com Serviços
| Curta Duração (Menos de 30 Noites) |
| Longa Duração (Mais de 30 Noites) |
| Reserva Direta |
| Plataformas de Viagem Online |
| Outros (Reserva em Marketplace e outros) |
| Doméstico |
| Internacional |
| Viajante Corporativo e de Negócios |
| Viajante de Lazer |
| Expatriados e Relocados |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo | Curta Duração (Menos de 30 Noites) | |
| Longa Duração (Mais de 30 Noites) | ||
| Por Modo de Reserva | Reserva Direta | |
| Plataformas de Viagem Online | ||
| Outros (Reserva em Marketplace e outros) | ||
| Por Tipo de Viajante | Doméstico | |
| Internacional | ||
| Por Uso Final | Viajante Corporativo e de Negócios | |
| Viajante de Lazer | ||
| Expatriados e Relocados | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a previsão de valor para 2031 para apartamentos com serviços em todo o mundo?
O mercado global de apartamentos com serviços está previsto para atingir 266,78 bilhões de USD até 2031, crescendo a partir de 157,11 bilhões de USD em 2026 a um CAGR de 11,17%.
Qual canal de reserva lidera a geração de receita neste espaço?
As Plataformas de Viagem Online lideram a atividade de reservas com uma participação de 54,55% em 2025 e estão projetadas para crescer a um CAGR de 14,23% até 2031.
Por que as estadias de longa duração são tão importantes para este negócio?
As estadias de longa duração responderam por 62,10% da receita em 2025 e permanecem centrais porque se alinham com relocações, quadros de pessoal de projetos e atribuições corporativas prolongadas.
Qual grupo de viajantes contribui com a maior demanda?
Os viajantes internacionais lideraram com 61,65% da receita em 2025, sustentados por viagens de negócios, mobilidade de expatriados e implantações corporativas transfronteiriças.
O que está impulsionando a demanda nos corredores de mobilidade corporativa relacionados à Índia?
O crescimento está sendo sustentado pela expansão de GCC em cidades como Pune, Jaipur, Kochi e Coimbatore, onde a demanda por acomodação de longa estadia gerenciada profissionalmente está crescendo mais rapidamente do que a oferta de qualidade.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 14,66%, sustentado pela mobilidade manufatureira, pelo investimento em semicondutores e pela crescente presença corporativa da Índia em novas localidades.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
