
Taille et part du marché des appartements avec services
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 157.11 Milliards de dollars |
| Taille du Marché (2031) | 266.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.17 % |
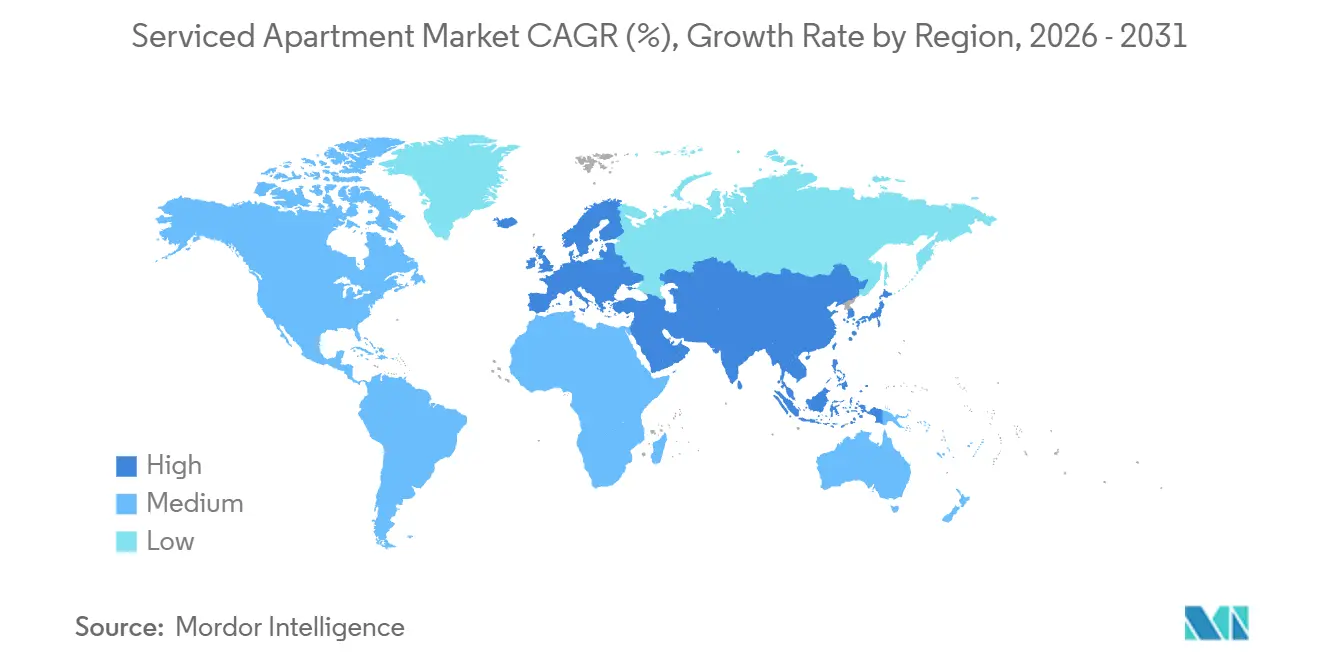
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
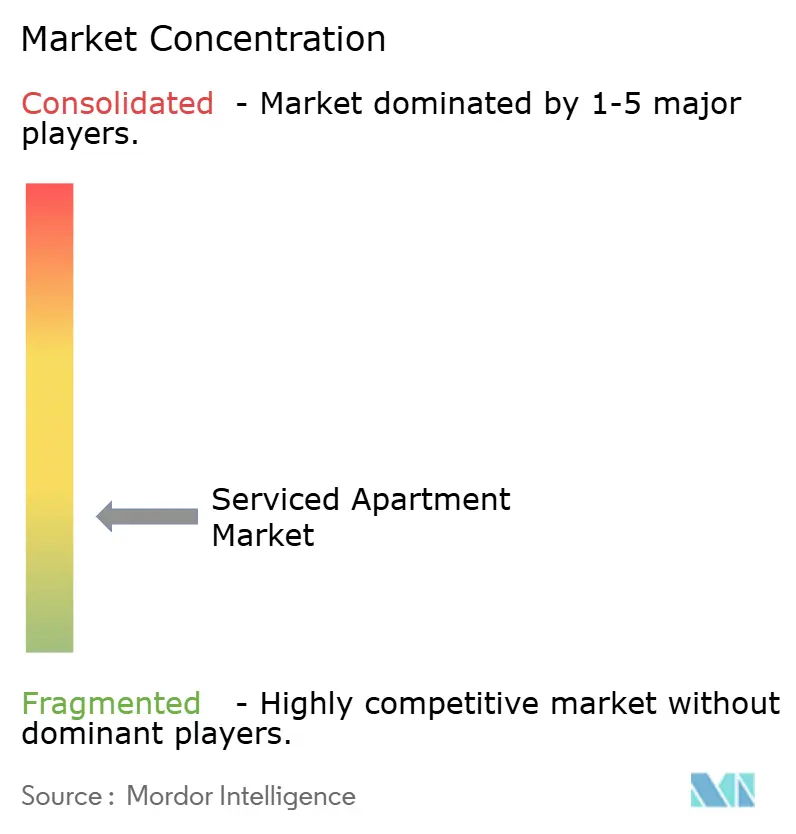
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appartements avec services par Mordor Intelligence
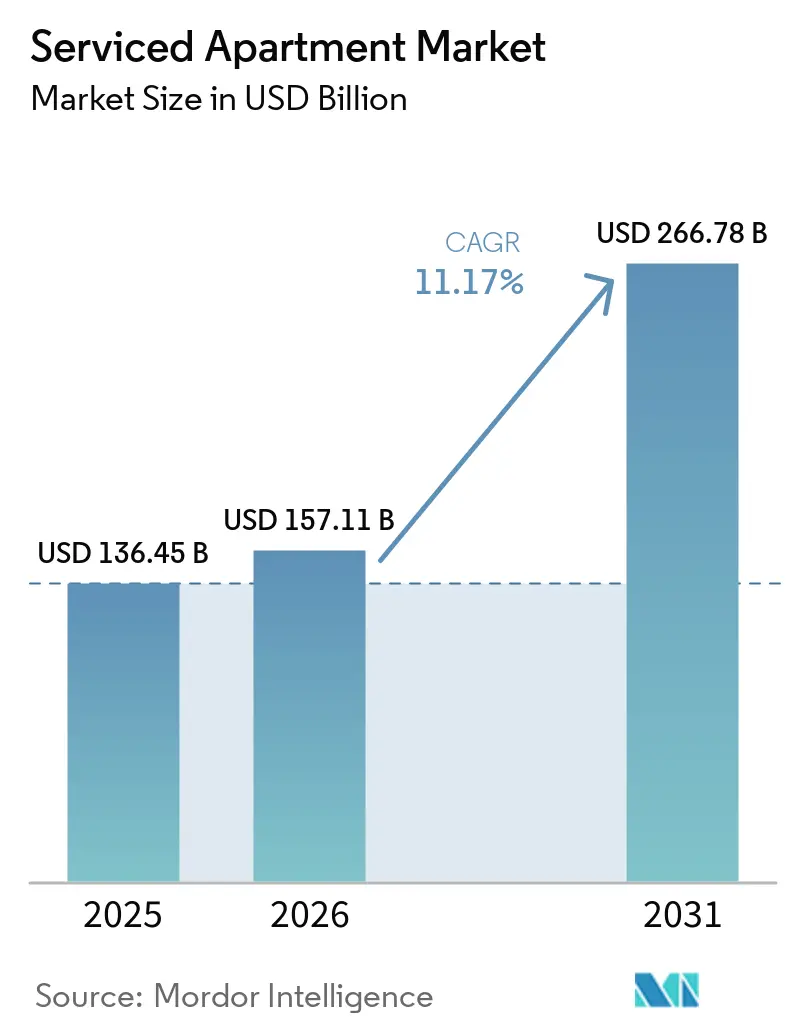
La taille du marché des appartements avec services devrait passer de 136,45 milliards USD en 2025 à 157,11 milliards USD en 2026 et atteindre 266,78 milliards USD d'ici 2031, à un CAGR de 11,17 % sur la période 2026-2031.
Le marché mondial des appartements avec services se développe grâce à une mobilité d'entreprise accrue, à une demande de déménagement soutenue et à une évolution marquée vers des séjours plus longs combinant le confort résidentiel et les services hôteliers. Les entreprises ont de plus en plus recours à des hébergements meublés gérés professionnellement pour des missions dépassant une semaine, car la tarification est plus transparente et les exigences en matière de devoir de diligence sont plus faciles à gérer dans ce format. La fenêtre de réservation s'est également resserrée, passant de 12 jours à 7 jours au cours des quatre derniers trimestres, ce qui témoigne d'une intégration plus profonde de ce format dans les processus de mobilité d'entreprise. Le marché mondial des appartements avec services bénéficie également d'une réglementation plus stricte sur les locations informelles de courte durée dans plusieurs marchés urbains, ce qui redirige la demande vers des opérateurs conformes. Du point de vue du secteur axé sur l'Inde, cette tendance est importante car la montée en puissance des activités des GCC dans des villes telles que Pune, Jaipur, Kochi et Coimbatore crée une demande d'inventaire de qualité pour les longs séjours sur des marchés où l'offre gérée professionnellement reste limitée.[1]
Principaux enseignements du rapport
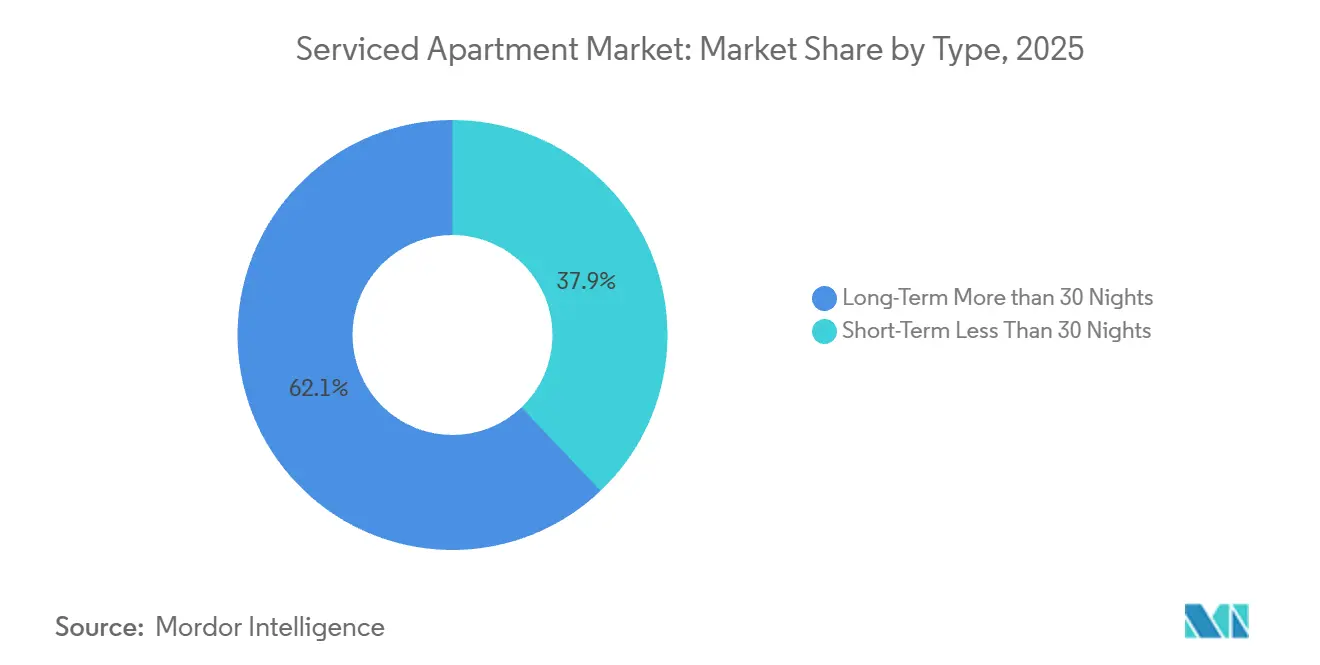
- Par type, le long séjour (plus de 30 nuits) représentait 62,10 % du chiffre d'affaires du marché mondial des appartements avec services en 2025 et devrait progresser à un CAGR de 13,90 % jusqu'en 2031.
- Par mode de réservation, les plateformes de voyage en ligne représentaient 54,55 % des réservations en 2025 et devraient croître à un CAGR de 14,23 % jusqu'en 2031.
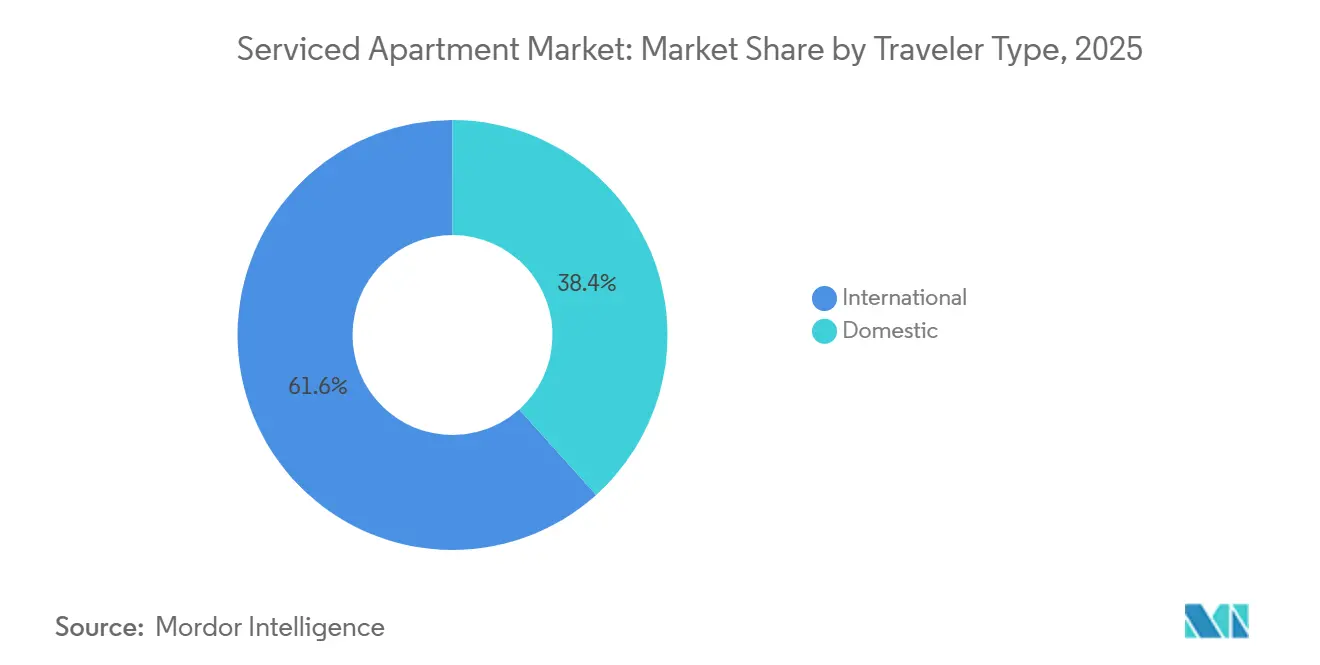
- Par type de voyageur, les voyageurs internationaux représentaient 61,65 % du chiffre d'affaires du marché mondial des appartements avec services en 2025 et devraient progresser à un CAGR de 13,34 % jusqu'en 2031.
- Par utilisation finale, les voyageurs d'affaires et professionnels représentaient 65,12 % du chiffre d'affaires en 2025 et ont enregistré le CAGR prévisionnel le plus élevé de 14,27 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 35,44 % du marché mondial des appartements avec services en 2025, tandis que l'Asie-Pacifique devrait afficher le CAGR le plus élevé de 14,66 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des appartements avec services
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande accrue de longs séjours liée à la mobilité d'entreprise et aux déménagements | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Réorientation réglementaire au détriment des locations informelles de courte durée | +2.2% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Préférences pour le mode de vie hybride, le travail et la colocation | +1.4% | Mondial | Moyen terme (2-4 ans) |
| Capitaux institutionnels à la recherche d'actifs résidentiels à gestion opérationnelle efficace | +1.2% | Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Réservation directe et gestion des revenus pilotées par la technologie | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante liée au déploiement de main-d'œuvre sur des projets | +1.3% | Amérique du Nord, Moyen-Orient et Afrique, Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande accrue de longs séjours liée à la mobilité d'entreprise et aux déménagements
La mobilité d'entreprise s'éloigne de plus en plus des séjours hôteliers conventionnels au profit de formats meublés pour longs séjours offrant une meilleure visibilité des coûts et une gestion simplifiée de la conformité. Sur le marché mondial des appartements avec services, cela soutient une demande plus stable, car les missions liées aux déménagements, aux mutations internes et aux effectifs en rotation s'étendent souvent bien au-delà de quelques nuits. Les dépenses de voyage d'affaires devraient atteindre 1,57 billion USD en 2026, ce qui maintient la base de demande d'entreprise active sur les principaux marchés. Les entreprises considèrent également ces propriétés comme faisant partie de leur cadre de gestion des risques, car la gestion professionnelle, la tarification inclusive et les services standardisés réduisent l'incertitude associée aux locations informelles. Cette évolution est également pertinente pour l'Inde, où les employeurs multinationaux qui développent leurs opérations de GCC ont besoin d'hébergements pouvant prendre en charge à la fois des cycles d'intégration courts et des séjours de projet de plusieurs mois.
Réorientation réglementaire au détriment des locations informelles de courte durée
Le renforcement de la réglementation sur plusieurs marchés majeurs agit comme un vecteur de transfert de la demande sur le marché mondial des appartements avec services. Des règles plus strictes dans des villes comme Amsterdam et Édimbourg, ainsi que des réglementations nationales plus larges en France et en Espagne, rendent la conformité plus difficile pour les inventaires de locations de courte durée non réglementés et facilitent la captation de la demande déplacée par les opérateurs gérés professionnellement. Cela est important car les opérateurs d'appartements avec services conformes peuvent absorber les clients qui ont encore besoin d'un hébergement meublé et flexible en ville, notamment pour les voyages professionnels. L'effet ne se limite pas à l'occupation, car il améliore également la position relative des opérateurs agréés lorsque les investisseurs et les acheteurs d'entreprise comparent les risques. Pour le marché mondial des appartements avec services, il en résulte un avantage concurrentiel plus solide dans les villes où l'application de la réglementation se renforce et où les formats professionnels bénéficient d'une position juridique plus claire.[2]
Préférences pour le mode de vie hybride, le travail et la colocation
Le marché mondial des appartements avec services bénéficie également de l'évolution des préférences des consommateurs en matière de modes de vie et de travail. Les clients attendent désormais que les hébergements meublés permettent de travailler, de se reposer et de mener leur vie quotidienne dans un même espace, surtout lorsque le séjour dure plus de quelques nuits. Cela accroît l'attrait des appartements proposant des cuisines, des espaces de vie, une connectivité et la possibilité de fonctionner comme un foyer temporaire plutôt que comme une simple chambre à coucher. L'effet est visible aussi bien dans la demande d'entreprise que non professionnelle, car le même agencement peut convenir à un chargé de mission, à un employé muté ou à un professionnel en déplacement de durée moyenne. En Inde, cette évolution des préférences est particulièrement pertinente dans les villes d'affaires émergentes où les jeunes actifs mobiles valorisent la flexibilité tout en attendant des standards de service prévisibles.
Capitaux institutionnels à la recherche d'actifs résidentiels à gestion opérationnelle efficace
Les capitaux institutionnels apportent un soutien supplémentaire au marché mondial des appartements avec services, la classe d'actifs se situant désormais entre la stabilité résidentielle et le potentiel opérationnel de type hôtelier. En 2025, davantage d'investisseurs ont ciblé les appartements avec services par rapport à 2024, et les financements au niveau des plateformes ont également afflué dans ce secteur. CapitaLand a mis en évidence le même attrait structurel dans son rapport de juin 2025 sur le résidentiel et le mode de vie, où les formats de logement flexible ont été positionnés comme de l'immobilier opérationnel avec des bassins de demande diversifiés. Pour le marché mondial des appartements avec services, cela se traduit par un intérêt accru pour les actifs capables de délivrer une résilience d'occupation, des revenus stables et une meilleure utilisation des formats de logement urbain. Cela améliore également les perspectives d'une expansion plus organisée dans les corridors à forte demande, notamment dans les villes d'Asie-Pacifique qui continuent d'attirer l'activité commerciale mondiale.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Offre fragmentée et normes d'exploitation incohérentes | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Contraintes de zonage, d'autorisation et d'urbanisme dans les villes principales | -1.2% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Coûts élevés d'aménagement, de conformité et de conversion d'actifs | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Stock investissable de qualité limité sur les marchés de premier plan | -0.5% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Offre fragmente et normes d'exploitation incohérentes
La fragmentation de l'offre demeure l'une des limites opérationnelles les plus évidentes du marché mondial des appartements avec services. Les grands acheteurs d'entreprise souhaitent une qualité constante, des rapports transparents, une facturation consolidée et une documentation conforme aux exigences réglementaires dans plusieurs villes, mais les opérateurs indépendants de plus petite taille peinent souvent à assurer cela à grande échelle. La gestion des revenus dans ce segment est plus complexe que dans l'inventaire hôtelier standard, car les durées de séjour et les schémas d'utilisation diffèrent considérablement. Cela crée une barrière technologique séparant les opérateurs de plateformes bien financés des indépendants sous-capitalisés. Sur le marché mondial des appartements avec services, cet écart affecte à la fois la rentabilité et la confiance des acheteurs, notamment dans le cadre des contrats pilotés par les grandes entreprises.
Contraintes de zonage, d'autorisation et d'urbanisme dans les villes principales
Les obstacles liés au zonage et aux autorisations ralentissent l'expansion de l'offre sur plusieurs marchés urbains à forte demande. Dans certaines villes, les opérateurs se heurtent à d'importants obstacles urbanistiques lorsqu'ils tentent de convertir des actifs ou d'ouvrir de nouveaux établissements sans la classification d'usage appropriée. Cela est important car l'opportunité de marché est déjà présente, mais le temps nécessaire pour obtenir les approbations retarde la génération de revenus et limite les nouvelles capacités. L'effet est plus prononcé dans les villes passerelles où le foncier est rare, les conversions sont complexes et l'attention des pouvoirs publics sur le logement et le tourisme est élevée. Sur le marché mondial des appartements avec services, ces contraintes maintiennent la valeur de l'offre agréée existante tout en limitant le rythme de développement à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les formats de long séjour ancrent les revenus tandis que les séjours plus courts élargissent la demande
L'hébergement en long séjour (>30 nuits) représentait 62,10 % de la part du marché mondial des appartements avec services en 2025 et devrait progresser à un CAGR de 13,90 % jusqu'en 2031. Ce segment continue de dominer car les missions d'entreprise, les déménagements d'expatriés et les déploiements sur des projets nécessitent toujours des unités meublées pouvant fonctionner comme des foyers temporaires. La proposition de valeur est simple : les clients bénéficient de charges incluses, d'un espace de vie et d'un soutien aux services dans un seul forfait, tandis que les opérateurs profitent d'une occupation plus stable et d'une meilleure économie unitaire sur les périodes de long séjour. Sur le marché mondial des appartements avec services, les séjours plus longs réduisent également l'intensité du roulement, aidant les opérateurs à gérer plus efficacement les coûts de main-d'œuvre et de service. Le segment reste étroitement lié aux schémas de mobilité d'entreprise, ce qui explique qu'il demeure l'ancre principale des revenus.
L'hébergement en court séjour (<30 nuits) reste plus modeste en termes de part de revenus, mais il élargit son rôle à mesure que les schémas de demande deviennent plus flexibles. Les clients séjournant entre 7 et 12 nuits préfèrent de plus en plus les appartements gérés lorsqu'ils souhaitent plus d'espace, d'intimité et de commodités en chambre qu'une chambre d'hôtel standard ne peut offrir. Cela ne déplace pas la demande de long séjour, mais élargit la base de clientèle adressable pour le même format d'exploitation. Le marché mondial des appartements avec services bénéficie donc d'un spectre de durées de séjour plus large, dans lequel une même propriété peut séduire à la fois les voyageurs d'affaires et les voyageurs de style de vie pour différentes durées de voyage. Les opérateurs capables d'équilibrer le tarif, l'occupation et la durée de séjour dans les deux formats sont susceptibles de créer une performance de portefeuille plus stable tout au long du cycle.

Par mode de réservation : les plateformes dominent les volumes tandis que les canaux directs améliorent la rentabilité
Les plateformes de voyage en ligne représentaient 54,55 % des réservations en 2025 et devraient progresser à un CAGR de 14,23 % jusqu'en 2031. Leur avance provient de la visibilité, des outils de comparaison et de la commodité d'un comportement de réservation numérique établi auprès des voyageurs de loisirs et à usage mixte. Sur le marché mondial des appartements avec services, ces plateformes restent le canal à plus fort volume, notamment pour les courts séjours et les premières réservations dans de nouvelles villes. Leur influence est également renforcée par les écosystèmes de fidélité et la transparence des tarifs, qui aident les utilisateurs à comparer les hébergements meublés avec les options hôtelières dans le même flux de planification de voyage. Cela signifie que la dépendance aux plateformes reste une caractéristique déterminante de la distribution pour de nombreux opérateurs.
La réservation directe reste stratégiquement importante car la rentabilité est meilleure lorsque les opérateurs peuvent éviter les commissions de tiers et gérer eux-mêmes la relation client. Déplacer 15 % à 20 % des réservations vers des canaux directs peut récupérer un flux de commissions significatif pour une propriété de 50 unités. Les canaux directs conviennent également aux acheteurs d'entreprise car les codes tarifaires négociés, les portails B2B et la facturation consolidée s'alignent mieux sur les processus d'approvisionnement et de conformité que les parcours de réservation grand public. Les autres canaux, notamment les réservations sur marketplace, les plateformes de déménagement et les canaux spécialisés de logement d'entreprise, continuent d'être importants pour les longs séjours, où la transparence sur le coût total de la mission est plus importante que la découverte grand public. Le marché mondial des appartements avec services devrait donc rester partagé entre une distribution à fort volume via les plateformes et des canaux gérés à marges plus élevées, la technologie déterminant qui en bénéficie le plus.
Par type de voyageur : la demande internationale est en tête tandis que l'usage national renforce la stabilité
Les voyageurs internationaux représentaient 61,65 % du marché mondial des appartements avec services en 2025 et devraient progresser à un CAGR de 13,34 % jusqu'en 2031. Ce segment est en tête car les voyages d'affaires transfrontaliers, la mobilité des expatriés et les voyages d'affaires entrants génèrent toujours la plus forte concentration de besoins en séjours prolongés. La demande internationale est particulièrement importante dans les villes qui servent de sièges régionaux, de centres de déménagement ou de bases de gestion de projets. Elle soutient également une tarification premium car les voyageurs arrivant pour le travail, l'intégration ou la transition ont souvent besoin de commodité, de certitude et d'un hébergement meublé dès le premier jour. Le marché mondial des appartements avec services continue donc de dépendre fortement de la demande transfrontalière dans ses plus grands pôles urbains.
Les voyageurs nationaux restent moins représentés en termes de part, mais ils deviennent de plus en plus importants comme couche stabilisatrice de la demande. Cela est particulièrement visible lorsque les entreprises déplacent leur personnel entre régions au sein d'un même pays pour des missions liées aux infrastructures, à la technologie, à la fabrication et aux mutations internes. En Inde, la mobilité d'affaires nationale devient plus pertinente à mesure que l'expansion des GCC s'étend au-delà des grandes métropoles vers des villes telles que Pune, Jaipur, Kochi et Coimbatore, où l'inventaire de qualité avec services est encore en cours de développement. La demande nationale aide également les opérateurs à réduire leur exposition aux chocs externes susceptibles d'affecter les voyages entrants ou les flux aériens. Au fil du temps, cette combinaison devrait rendre le marché mondial des appartements avec services moins dépendant des seules portes d'entrée internationales et plus équilibré entre les réseaux d'entreprise nationaux.
Par utilisation finale : la demande d'entreprise est en tête tandis que les autres usages approfondissent le soutien à l'occupation
Les voyageurs d'affaires et professionnels représentaient 65,12 % de la taille du marché mondial des appartements avec services en 2025 et devraient progresser à un CAGR de 14,27 % jusqu'en 2031. Il s'agit du segment d'utilisation finale le plus important et à la croissance la plus rapide, car les besoins de mobilité d'entreprise couvrent désormais les voyages de direction, les longues missions, le logement des stagiaires, les effectifs en rotation et les équipes de projet. Le segment est également structuré en couches internes, ce qui crée de l'espace pour des produits premium, milieu de gamme et économiques au sein du même modèle d'exploitation. Sur le marché mondial des appartements avec services, cette profondeur de la demande est importante car elle soutient l'échelle et permet aux opérateurs de placer différents profils de voyageurs au sein d'une même famille de marques ou d'un même portefeuille de villes. La demande d'entreprise continue donc de dicter le rythme en matière de visibilité des revenus et de planification des actifs.
Les expatriés et les personnes en déménagement restent moins représentés en valeur absolue, mais ils offrent des séjours plus longs et des cycles d'emménagement et de déménagement plus prévisibles. Les voyageurs de loisirs contribuent également à l'occupation, notamment pour les voyages en famille et les séjours multi-personnes où une chambre d'hôtel standard est moins adaptée. Cela signifie qu'une seule propriété peut capter plusieurs bassins de demande sans modifier son format d'exploitation de base. Le modèle est particulièrement attractif lorsqu'une ville accueille à la fois des voyages d'affaires et de style de vie, car les opérateurs peuvent utiliser la même base d'unités pour différents groupes de clients tout au long de l'année. Sur le marché mondial des appartements avec services, cette combinaison d'utilisations finales plus large améliore l'utilisation et réduit le risque de dépendre d'une seule catégorie de voyageurs.
Analyse géographique
L'Amérique du Nord détenait 35,44 % de la part du marché mondial des appartements avec services en 2025, ce qui en fait le plus grand marché régional. La région bénéficie d'un écosystème de séjours prolongés mature, d'une infrastructure de logement d'entreprise plus développée et d'une demande stable liée à la mobilité d'entreprise aux États-Unis, au Canada et au Mexique. La demande d'hôtels à séjour prolongé aux États-Unis a augmenté de 5,4 % en glissement annuel au premier trimestre 2026, tandis que le taux d'occupation est resté 13,5 points de pourcentage au-dessus des catégories hôtelières comparables, ce qui soutient la solidité structurelle du format. La demande liée aux projets dans les centres de données, la fabrication et les investissements en infrastructures apporte un soutien supplémentaire dans des corridors tels que le Texas, le nord de la Virginie et le Midwest. Dans le même temps, les coûts d'aménagement et de main-d'œuvre, ainsi que les délais de zonage, maintiennent la nouvelle offre sous contrôle, ce qui protège les prix de l'inventaire existant.
L'Europe reste l'une des régions les plus établies du marché mondial des appartements avec services, soutenue par des villes passerelles telles que Londres, Berlin, Madrid, Paris et Amsterdam. La demande est soutenue par un renforcement de la réglementation sur les locations informelles de courte durée, ce qui améliore la position des opérateurs agréés et gérés professionnellement sur plusieurs marchés urbains. Le taux d'occupation des appartements avec services en Europe a atteint 79 % en 2025, contre 75 % pour le marché hôtelier au sens large, ce qui témoigne d'une meilleure résilience opérationnelle pour ce format. Le Moyen-Orient et l'Afrique restent moins pénétrés. Néanmoins, la région se développe à mesure que l'activité immobilière, infrastructurelle, énergétique et de sièges sociaux attire davantage de voyageurs d'affaires en long séjour et de personnel expatrié dans les villes clés. Cela est pertinent d'un point de vue de recherche indien car de nombreuses entreprises, prestataires de services et professionnels indiens sont directement liés aux corridors de mobilité dans le Golfe.
L'Asie-Pacifique est la région à la croissance la plus rapide du marché mondial des appartements avec services, avec un CAGR prévisionnel de 14,66 % jusqu'en 2031. La croissance est soutenue par les mouvements de main-d'œuvre liés à la fabrication au Vietnam, les investissements dans les semi-conducteurs et l'intelligence artificielle au Japon, et l'expansion des activités des GCC en Inde au-delà des grandes métropoles. Le tarif journalier moyen des appartements avec services à Tokyo a augmenté de 6 % d'un trimestre à l'autre au deuxième trimestre 2026, ce qui reflète une demande plus forte de la part des professionnels étrangers et des investissements dans les industries de pointe. L'Inde se distingue au sein de cette région car la demande se déplace vers Pune, Jaipur, Kochi et Coimbatore, où l'offre gérée professionnellement pour les longs séjours reste contrainte. L'Amérique du Sud est encore plus modeste en termes de valeur, mais des villes de premier rang telles que São Paulo et Bogotá développent progressivement une base d'hébergement meublé pour longs séjours à mesure que l'activité multinationale dans la région s'étend.[3]
Paysage concurrentiel
Le marché mondial des appartements avec services reste fragmenté, et cette fragmentation façonne à la fois la concurrence et l'exécution. Les grands groupes hôteliers, les opérateurs spécialisés dans les appartements avec services et les plateformes de logement flexible pilotées par la technologie se disputent tous les mêmes bassins de demande de long séjour. Pourtant, ils n'apportent pas le même équilibre entre échelle, systèmes et exposition aux actifs. Certains acteurs se développent via des structures de gestion légères en actifs et de franchise, tandis que d'autres ont recours à la propriété directe ou à la croissance de portefeuille adossée à des fonds. Sur le marché mondial des appartements avec services, cela crée une distinction claire entre les opérateurs qui développent leur échelle opérationnelle et ceux qui développent leur base d'actifs. L'avantage concurrentiel dépend désormais moins du simple nombre d'unités et davantage de la capacité à gérer la distribution, la conformité et la rentabilité du portefeuille de manière cohérente dans toutes les villes.
The Ascott Limited est un exemple éloquent de la stratégie d'expansion désormais visible sur le marché mondial des appartements avec services. Il a signé un record de 19 000 unités réparties sur 102 propriétés en 2025, soit une augmentation de 27 % en glissement annuel qui souligne la poursuite de l'expansion vers des formats de logement de marque. Il a également enregistré ses meilleures performances de signature en Asie du Sud-Est en 2025, ajoutant plus de 7 300 unités dans la région, ce qui souligne comment les grands opérateurs utilisent l'échelle régionale pour approfondir leur pipeline. Mitsubishi Estate a également agi de manière décisive en acquérant le portefeuille Asie-Pacifique de Habyt, qui exploite des unités à Singapour et à Hong Kong, élargissant ainsi sa plateforme de logement flexible qui exploite déjà des unités au Japon sous les marques Hmlet et Blueground. Ces mouvements montrent que l'échelle, le contrôle de l'inventaire de marque et l'accès à la demande de logement flexible deviennent plus importants que la simple présence sur le marché.
L'entrée de marques et la discipline du modèle d'exploitation deviennent également plus importantes sur le marché mondial des appartements avec services. IHG a signé un développement à double marque à Milan combinant des chambres Crowne Plaza et des appartements Staybridge Suites, soulignant la valeur de l'association des formats hôteliers traditionnels et de séjour prolongé dans le cadre d'une stratégie unique de conversion. Marriott a également avancé son offre StudioRes en 2025, la positionnant comme un format de séjour prolongé milieu de gamme avec une proposition de valeur simple pour les propriétaires via une structure de franchise à coûts plafonnés. Le côté plus faible du tableau concurrentiel était évident dans l'effondrement de Sonder, qui a conduit à une liquidation immédiate après que l'entreprise n'a pas pu honorer ses engagements financiers dans le cadre de son accord lié à Marriott. Cela renforce le point selon lequel l'échelle seule ne suffit pas, car le marché mondial des appartements avec services récompense de plus en plus la discipline en matière de capital, la solidité technologique et les structures opérationnelles capables de gérer des schémas de séjour variables sans risque locatif excessif. Pour les investisseurs et les opérateurs tournés vers l'Inde, la même leçon s'applique car les corridors de croissance sont attractifs, mais seule une exécution disciplinée peut convertir la demande en rendements durables.
Leaders du secteur des appartements avec services
-
The Ascott Limited
-
Marriott International, Inc.
-
Frasers Hospitality
-
Accor S.A.
-
Staycity Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : IHG Hotels & Resorts a signé un développement à double marque dans le quartier NoLo de Milan, comprenant 167 chambres Crowne Plaza et 96 appartements Staybridge Suites via la conversion d'un hôtel existant, les deux hôtels devant ouvrir en janvier 2027. Le projet marque l'entrée de Staybridge Suites en Italie et la stratégie d'IHG d'associer des formats haut de gamme et de séjour prolongé dans des conversions uniques.
- Avril 2026 : Mitsubishi Estate a acquis le portefeuille Asie-Pacifique de Habyt, apportant des unités à Singapour et à Hong Kong à sa plateforme de logement flexible dédiée FLJ, qui exploitait déjà des unités au Japon sous les marques Hmlet et Blueground. La transaction marque une expansion significative d'un grand conglomérat immobilier japonais dans le secteur du logement flexible, consolidant la gestion de plusieurs marques reconnues à l'international.
- Avril 2026 : The Ascott Limited a enregistré ses meilleures performances de signature en Asie du Sud-Est en 2025, ajoutant plus de 7 300 unités dans la région, soit une augmentation de 55 % par rapport aux 4 700 unités signées en 2024. Ascott exploite désormais plus de 200 propriétés en Asie du Sud-Est avec un pipeline d'environ 150 propriétés supplémentaires, ce qui le place parmi les trois premières entreprises hôtelières de la région par nouvelles signatures.
- Février 2026 : La Sarcc d'Arabie Saoudite (Smart Accommodation for Residential Complexes Company, une entité du Fonds d'investissement public) a signé des termes préliminaires avec Tamimi Global pour développer un projet d'hébergement pour le personnel de 4 000 lits dans le nord de Riyad, avec un coût total de développement de 1,52 milliard SAR (405 millions USD). Le démarrage des opérations de la première phase est prévu au premier trimestre 2029.
Périmètre du rapport sur le marché mondial des appartements avec services
| Court séjour (moins de 30 nuits) |
| Long séjour (plus de 30 nuits) |
| Réservation directe |
| Plateformes de voyage en ligne |
| Autres (réservation sur marketplace et autres) |
| National |
| International |
| Voyageurs d'affaires et professionnels |
| Voyageurs de loisirs |
| Expatriés et personnes en déménagement |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Court séjour (moins de 30 nuits) | |
| Long séjour (plus de 30 nuits) | ||
| Par mode de réservation | Réservation directe | |
| Plateformes de voyage en ligne | ||
| Autres (réservation sur marketplace et autres) | ||
| Par type de voyageur | National | |
| International | ||
| Par utilisation finale | Voyageurs d'affaires et professionnels | |
| Voyageurs de loisirs | ||
| Expatriés et personnes en déménagement | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la prévision de valeur pour 2031 pour les appartements avec services dans le monde ?
Le marché mondial des appartements avec services devrait atteindre 266,78 milliards USD d'ici 2031, en hausse par rapport à 157,11 milliards USD en 2026, à un CAGR de 11,17 %.
Quel canal de réservation génère le plus de revenus dans ce secteur ?
Les plateformes de voyage en ligne dominent l'activité de réservation avec une part de 54,55 % en 2025 et devraient progresser à un CAGR de 14,23 % jusqu'en 2031.
Pourquoi les longs séjours sont-ils si importants pour cette activité ?
Les longs séjours représentaient 62,10 % du chiffre d'affaires en 2025 et restent essentiels car ils s'alignent sur les déménagements, les effectifs de projet et les missions d'entreprise prolongées.
Quel groupe de voyageurs génère le plus de demande ?
Les voyageurs internationaux étaient en tête avec 61,65 % du chiffre d'affaires en 2025, soutenus par les voyages d'affaires, la mobilité des expatriés et les déploiements d'entreprise transfrontaliers.
Qu'est-ce qui stimule la demande dans les corridors de mobilité d'entreprise liés à l'Inde ?
La croissance est soutenue par l'expansion des GCC vers des villes telles que Pune, Jaipur, Kochi et Coimbatore, où la demande d'hébergements gérés professionnellement pour longs séjours augmente plus vite que l'offre de qualité.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévisionnel de 14,66 %, soutenu par la mobilité liée à la fabrication, les investissements dans les semi-conducteurs et l'expansion de l'empreinte des sites d'entreprise en Inde.