
Serviced-Apartment-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 157.11 Milliarden US-Dollar |
| Marktgröße (2031) | 266.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Serviced-Apartment-Marktanalyse von Mordor Intelligence
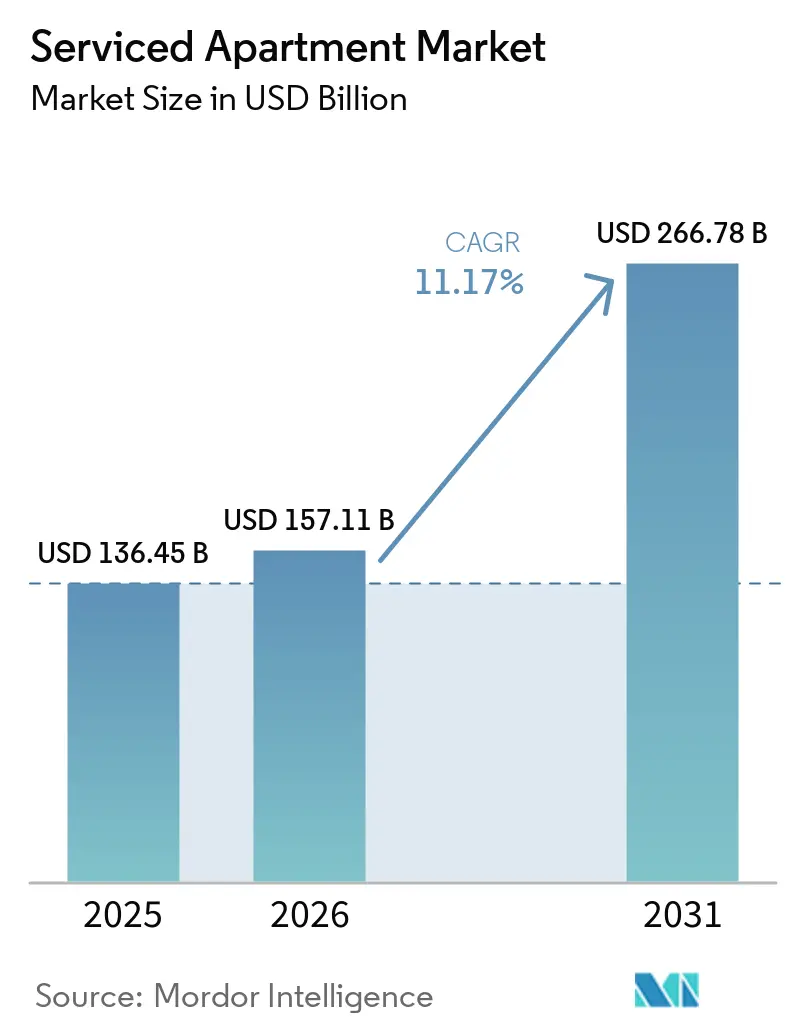
Die Größe des Serviced-Apartment-Markts soll von 136,45 Milliarden USD im Jahr 2025 auf 157,11 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 11,17 % über den Zeitraum 2026–2031 einen Wert von 266,78 Milliarden USD erreichen.
Der globale Serviced-Apartment-Markt expandiert auf der Grundlage einer stärkeren Unternehmensmobilität, einer steigenden Nachfrage nach Umzügen und einer deutlichen Verlagerung hin zu längeren Aufenthalten, die Wohnkomfort mit hotelartigen Dienstleistungen verbinden. Unternehmen nutzen zunehmend professionell verwaltete möblierte Unterkünfte für Einsätze, die über eine Woche hinausgehen, da die Preisgestaltung transparenter ist und die Anforderungen an die Fürsorgepflicht in diesem Format leichter zu handhaben sind. Das Buchungsfenster hat sich in den letzten vier Quartalen ebenfalls von 12 Tagen auf 7 Tage verkürzt, was auf eine tiefere Integration dieses Formats in die Arbeitsabläufe der Unternehmensmobilität hindeutet. Der globale Serviced-Apartment-Markt profitiert auch von einer strengeren Regulierung informeller Kurzzeitvermietungen in mehreren städtischen Märkten, was die Nachfrage auf konforme Betreiber umlenkt. Aus einer auf Indien ausgerichteten Branchenperspektive ist dieses Muster von Bedeutung, da die zunehmende GCC-Aktivität in Städten wie Pune, Jaipur, Kochi und Coimbatore eine Nachfrage nach qualitativ hochwertigen Langzeitunterkünften in Märkten schafft, in denen das professionell verwaltete Angebot noch begrenzt ist.[1]
Wichtigste Erkenntnisse des Berichts
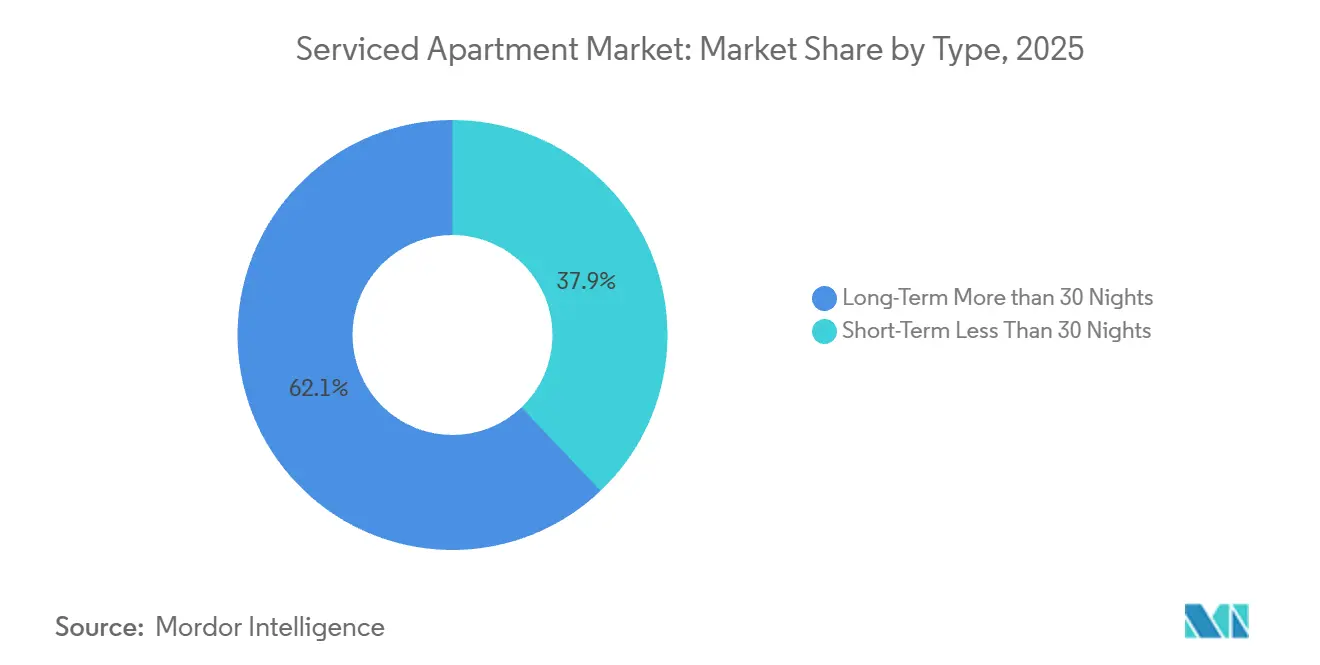
- Nach Typ hielt Langzeit (mehr als 30 Nächte) im Jahr 2025 einen Umsatzanteil von 62,10 % am globalen Serviced-Apartment-Markt und soll bis 2031 mit einer CAGR von 13,90 % wachsen.
- Nach Buchungsmodus entfielen im Jahr 2025 54,55 % der Buchungen auf Online-Reiseplattformen, die bis 2031 voraussichtlich mit einer CAGR von 14,23 % wachsen werden.
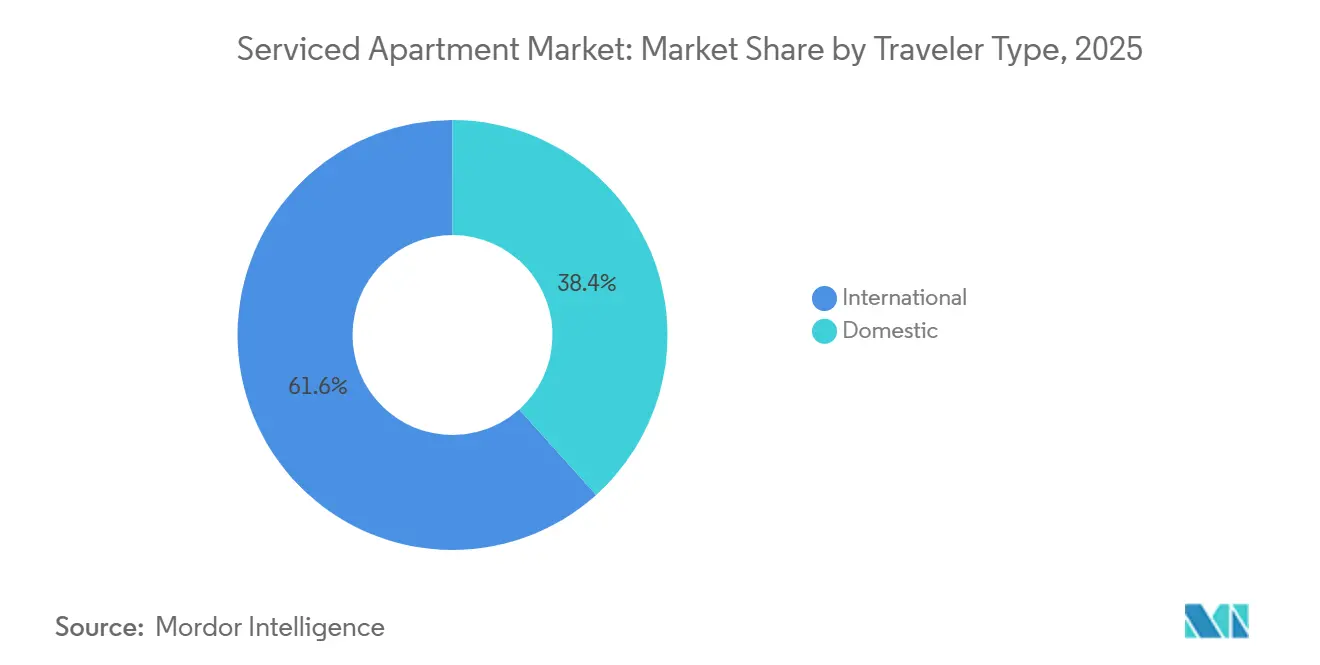
- Nach Reisendertyp entfielen im Jahr 2025 61,65 % des Umsatzes des globalen Serviced-Apartment-Markts auf internationale Reisende, die bis 2031 voraussichtlich mit einer CAGR von 13,34 % wachsen werden.
- Nach Endnutzung entfielen im Jahr 2025 65,12 % des Umsatzes auf Geschäfts- und Dienstreisende, die die höchste prognostizierte CAGR von 14,27 % bis 2031 verzeichneten.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,44 % am globalen Serviced-Apartment-Markt, während Asien-Pazifik bis 2031 mit der höchsten CAGR von 14,66 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Serviced-Apartment-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach längeren Aufenthalten durch Unternehmensmobilität und Umzüge | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Umverteilung weg von informellen Kurzzeitvermietungen | +2.2% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Hybrides Wohnen, Arbeiten und Co-Living-Präferenzen | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Institutionelles Kapital auf der Suche nach operativ effizienten Wohnanlagen | +1.2% | Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologiegestützte Direktbuchung und Ertragsmanagement | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage durch projektbasierte Arbeitskräfteeinsätze | +1.3% | Nordamerika, Naher Osten und Afrika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach längeren Aufenthalten durch Unternehmensmobilität und Umzüge
Die Unternehmensmobilität entfernt sich zunehmend von konventionellen Hotelaufenthalten und bewegt sich hin zu möblierten Langzeitformaten mit besserer Kostentransparenz und einfacherer Compliance-Abwicklung. Im globalen Serviced-Apartment-Markt stützt dies eine stabilere Nachfrage, da Einsätze im Zusammenhang mit Umzügen, internen Versetzungen und rotierender Personalbesetzung oft weit über einige Nächte hinausgehen. Die Ausgaben für Geschäftsreisen sollen im Jahr 2026 1,57 Billionen USD erreichen, was die Nachfragebasis der Unternehmen in den wichtigsten Märkten aktiv hält. Unternehmen behandeln diese Immobilien auch als Teil ihres Risikokontrollrahmens, da professionelles Management, inklusive Preisgestaltung und standardisierter Service die Unsicherheit reduzieren, die mit informellen Vermietungen einhergeht. Diese Verlagerung ist auch für Indien relevant, wo multinationale Arbeitgeber, die GCC-Aktivitäten ausweiten, Unterkünfte benötigen, die sowohl kurze Einarbeitungszyklen als auch mehrmonatige Projekteinsätze unterstützen können.
Regulatorische Umverteilung weg von informellen Kurzzeitvermietungen
Die regulatorische Verschärfung in mehreren wichtigen Märkten fungiert als Kanal für die Nachfrageverlagerung im globalen Serviced-Apartment-Markt. Strengere Vorschriften in Städten wie Amsterdam und Edinburgh sowie umfassendere nationale Regelungen in Frankreich und Spanien erschweren die Einhaltung der Vorschriften für unregulierte Kurzzeitvermietungsbestände und erleichtern es professionell verwalteten Betreibern, verdrängte Nachfrage zu gewinnen. Dies ist von Bedeutung, da konforme Serviced-Apartment-Betreiber Gäste aufnehmen können, die weiterhin stadtbasierte, möblierte und flexible Unterkünfte benötigen, insbesondere für arbeitsbedingte Reisen. Der Effekt betrifft nicht nur die Auslastung, sondern verbessert auch die relative Position lizenzierter Betreiber, wenn Investoren und Unternehmenskäufer Risiken vergleichen. Für den globalen Serviced-Apartment-Markt ergibt sich daraus ein stärkerer Wettbewerbsvorteil in Städten, in denen die Durchsetzung verschärft wird und professionelle Formate eine klarere Rechtsstellung haben.[2]
Hybrides Wohnen, Arbeiten und Co-Living-Präferenzen
Der globale Serviced-Apartment-Markt erhält auch Unterstützung durch veränderte Verbraucherpräferenzen in Bezug auf Wohn- und Arbeitsmuster. Gäste erwarten heute, dass möblierte Unterkünfte Arbeit, Erholung und das tägliche Leben in einem Umfeld unterstützen, insbesondere wenn die Reise mehr als einige Nächte dauert. Dies steigert die Attraktivität von Apartments, die Küchen, Wohnraum, Konnektivität und die Möglichkeit bieten, als vorübergehendes Zuhause zu fungieren, anstatt nur ein Zimmer zum Schlafen zu sein. Der Effekt ist sowohl bei der Unternehmens- als auch bei der Nicht-Unternehmens-Nachfrage sichtbar, da dasselbe Layout einem Projekteinsatzmitarbeiter, einem versetzten Mitarbeiter oder einem Fachmann auf einer mittellangen Dienstreise gerecht werden kann. In Indien ist dieser Präferenzwandel besonders relevant in aufstrebenden Geschäftsstädten, in denen jüngere mobile Arbeitskräfte Flexibilität schätzen, aber dennoch vorhersehbare Servicestandards erwarten.
Institutionelles Kapital auf der Suche nach operativ effizienten Wohnanlagen
Institutionelles Kapital bietet dem globalen Serviced-Apartment-Markt zusätzliche Unterstützung, da die Anlageklasse nun zwischen der Stabilität von Wohnimmobilien und dem betrieblichen Aufwärtspotenzial von Hotels angesiedelt ist. Im Jahr 2025 haben mehr Investoren Serviced Apartments ins Visier genommen als 2024, und auch Finanzierungen auf Plattformebene sind in diesen Bereich geflossen. CapitaLand hob dieselbe strukturelle Attraktivität in seinem Wohn- und Lebensraumbericht vom Juni 2025 hervor, in dem flexible Wohnformate als operatives Immobilienvermögen mit diversifizierten Nachfragepools positioniert wurden. Für den globalen Serviced-Apartment-Markt bedeutet dies ein größeres Interesse an Anlagen, die Auslastungsresilienz, stabile Erträge und eine bessere Nutzung städtischer Wohnformate liefern können. Es verbessert auch die Aussichten auf eine organisiertere Expansion in nachfragestarken Korridoren, einschließlich Städten im Asien-Pazifik-Raum, die weiterhin globale Geschäftsaktivitäten anziehen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentiertes Angebot und inkonsistente Betriebsstandards | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Zonierungs-, Lizenzierungs- und Planungsbeschränkungen in Kernstädten | -1.2% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Ausstattungs-, Compliance- und Umwandlungskosten für Anlagen | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzter hochwertiger investierbarer Bestand in erstklassigen Märkten | -0.5% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentiertes Angebot und inkonsistente Betriebsstandards
Fragmentiertes Angebot bleibt eine der deutlichsten operativen Einschränkungen des globalen Serviced-Apartment-Markts. Große Unternehmenskäufer wünschen sich konsistente Qualität, transparente Berichterstattung, konsolidierte Abrechnung und compliance-fähige Dokumentation in mehreren Städten, aber kleinere, unabhängige Betreiber haben oft Schwierigkeiten, dies in großem Maßstab zu liefern. Das Ertragsmanagement in diesem Segment ist komplexer als bei standardmäßigen Hotelbeständen, da sich Aufenthaltsdauer und Auslastungsmuster stark unterscheiden. Dies schafft eine technologische Barriere, die gut finanzierte Plattformbetreiber von unterkapitalisierten Unabhängigen trennt. Im globalen Serviced-Apartment-Markt wirkt sich diese Lücke sowohl auf die Rentabilität als auch auf das Vertrauen der Käufer aus, insbesondere bei unternehmensgeführten Verträgen.
Zonierungs-, Lizenzierungs- und Planungsbeschränkungen in Kernstädten
Zonierungs- und Lizenzierungshürden verlangsamen die Angebotsausweitung in mehreren nachfragestarken städtischen Märkten. Betreiber in einigen Städten sehen sich mit erheblichen Planungshürden konfrontiert, wenn sie versuchen, Anlagen umzuwandeln oder neue Bestände ohne die richtige Nutzungsklassifizierung zu eröffnen. Dies ist von Bedeutung, da die Marktchance bereits vorhanden ist, aber die Zeit für die Genehmigungserteilung die Umsatzgenerierung verzögert und neue Kapazitäten begrenzt. Der Effekt ist in Tor-Städten stärker, wo Grundstücke knapp sind, Umwandlungen kompliziert sind und die politische Aufmerksamkeit auf Wohnraum und Tourismus hoch ist. Im globalen Serviced-Apartment-Markt halten diese Einschränkungen den bestehenden lizenzierten Bestand wertvoll, begrenzen aber auch das Tempo der kurzfristigen Skalierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Langzeitformate sichern den Umsatz, während kürzere Aufenthalte die Nachfrage verbreitern
Langzeitunterkünfte (>30 Nächte) hielten im Jahr 2025 einen Marktanteil von 62,10 % am globalen Serviced-Apartment-Markt und sollen bis 2031 mit einer CAGR von 13,90 % wachsen. Dieses Segment führt weiterhin, da Unternehmenseinsätze, Expatriate-Umzüge und projektbasierte Entsendungen weiterhin möblierte Einheiten erfordern, die als vorübergehende Heimstätten fungieren können. Das Wertversprechen ist unkompliziert: Kunden erhalten inklusive Nebenkosten, Wohnraum und Serviceunterstützung in einem Paket, während Betreiber von einer stabileren Auslastung und stärkeren Einheitswirtschaft über längere Aufenthaltszeiträume profitieren. Im globalen Serviced-Apartment-Markt reduzieren längere Aufenthalte auch die Fluktuationsintensität und helfen Betreibern, Arbeits- und Servicekosten effizienter zu verwalten. Das Segment bleibt eng mit den Mustern der Geschäftsmobilität verbunden, weshalb es der zentrale Umsatzanker bleibt.
Kurzzeitunterkünfte (<30 Nächte) haben einen kleineren Umsatzanteil, weiten aber ihre Rolle aus, da die Nachfragemuster flexibler werden. Gäste, die 7 bis 12 Nächte bleiben, bevorzugen zunehmend verwaltete Apartments, wenn sie mehr Platz, Privatsphäre und Ausstattung im Zimmer wünschen, als ein Standardhotelzimmer bietet. Dies verdrängt die Langzeitnachfrage nicht, erweitert aber die adressierbare Kundenbasis für dasselbe Betriebsformat. Der globale Serviced-Apartment-Markt profitiert daher von einem breiteren Aufenthaltslängenspektrum, bei dem eine einzelne Immobilie sowohl Geschäfts- als auch Lifestyle-Reisende über verschiedene Reisedauern ansprechen kann. Betreiber, die Rate, Auslastung und Aufenthaltsdauer in beiden Formaten ausbalancieren können, werden wahrscheinlich eine stabilere Portfolioperformance über den Zyklus hinweg erzielen.


Nach Buchungsmodus: Plattformen führen bei den Volumina, während direkte Kanäle die Wirtschaftlichkeit verbessern
Online-Reiseplattformen entfielen im Jahr 2025 auf 54,55 % der Buchungen und sollen bis 2031 mit einer CAGR von 14,23 % wachsen. Ihre Führungsposition ergibt sich aus Sichtbarkeit, Vergleichstools und der Bequemlichkeit des etablierten digitalen Buchungsverhaltens bei Freizeit- und Mischzweckreisenden. Im globalen Serviced-Apartment-Markt bleiben diese Plattformen der volumenstärkste Kanal, insbesondere für kürzere Aufenthalte und Erstbuchungen in neuen Städten. Ihr Einfluss wird auch durch Treueprogramme und Preistransparenz verstärkt, die Nutzern helfen, möblierte Unterkünfte mit Hoteloptionen innerhalb desselben Reiseplanungsprozesses zu vergleichen. Dies bedeutet, dass die Plattformabhängigkeit für viele Betreiber nach wie vor ein bestimmendes Merkmal der Distribution ist.
Direktbuchungen bleiben strategisch wichtig, da die Wirtschaftlichkeit besser ist, wenn Betreiber Provisionen an Dritte vermeiden und die Gästebeziehung selbst verwalten können. Die Verlagerung von 15 % bis 20 % der Buchungen auf direkte Kanäle kann für eine Immobilie mit 50 Einheiten einen erheblichen Provisionsabfluss zurückgewinnen. Direkte Kanäle eignen sich auch für Unternehmenskäufer, da ausgehandelte Ratencodes, B2B-Portale und konsolidierte Abrechnung besser mit Beschaffungs- und Compliance-Prozessen übereinstimmen als Einzelhandelsbuchungsabläufe. Sonstige, einschließlich Marktplatzbuchungen, Umzugsplattformen und spezialisierte Unternehmensunterkunftskanäle, bleiben für längere Aufenthalte wichtig, bei denen die Transparenz der Gesamteinsatzkosten wichtiger ist als eine breite Verbraucherentdeckung. Der globale Serviced-Apartment-Markt wird daher wahrscheinlich zwischen volumenstarker Plattformdistribution und margenstarken verwalteten Kanälen aufgeteilt bleiben, wobei Technologieinvestitionen bestimmen, wer am meisten profitiert.
Nach Reisendertyp: Internationale Nachfrage führt, während inländische Nutzung Stabilität aufbaut
Internationale Reisende entfielen im Jahr 2025 auf 61,65 % des globalen Serviced-Apartment-Markts und sollen bis 2031 mit einer CAGR von 13,34 % wachsen. Dieses Segment führt, da grenzüberschreitende Unternehmensreisen, Expatriate-Mobilität und eingehende geschäftsbezogene Reisen weiterhin die höchste Konzentration an Langzeitaufenthaltsbedarf erzeugen. Die internationale Nachfrage ist besonders wichtig in Städten, die als regionale Hauptsitze, Umzugszentren oder Projektmanagementbasen dienen. Sie unterstützt auch Premium-Preisgestaltung, da Reisende, die für Arbeit, Einarbeitung oder Übergänge ankommen, oft Bequemlichkeit, Sicherheit und möblierte Unterkünfte ab dem ersten Tag benötigen. Der globale Serviced-Apartment-Markt ist daher weiterhin stark von der grenzüberschreitenden Nachfrage in seinen größten städtischen Clustern abhängig.
Inländische Reisende haben einen kleineren Anteil, werden aber als stabilisierende Nachfrageschicht immer wichtiger. Dies ist besonders sichtbar, wo Unternehmen Mitarbeiter innerhalb desselben Landes für Infrastruktur-, Technologie-, Fertigungs- und interne Versetzungseinsätze in andere Regionen versetzen. In Indien wird die inländische Geschäftsmobilität relevanter, da die GCC-Expansion über die großen Metropolen hinaus in Städte wie Pune, Jaipur, Kochi und Coimbatore vordringt, wo qualitativ hochwertiger Serviced-Apartment-Bestand noch aufholt. Die inländische Nachfrage hilft Betreibern auch, die Exposition gegenüber externen Schocks zu reduzieren, die den eingehenden Reise- oder Luftfahrtverkehr beeinflussen könnten. Im Laufe der Zeit sollte diese Mischung den globalen Serviced-Apartment-Markt weniger abhängig von ausschließlich internationalen Drehkreuzen machen und ihn ausgewogener über nationale Unternehmensnetzwerke verteilen.
Nach Endnutzung: Unternehmensnachfrage führt, während andere Nutzungen die Auslastungsunterstützung vertiefen
Geschäfts- und Dienstreisende entfielen im Jahr 2025 auf 65,12 % der Größe des globalen Serviced-Apartment-Markts und sollen bis 2031 mit einer CAGR von 14,27 % wachsen. Dies ist das größte und am schnellsten wachsende Endnutzungssegment, da die Mobilitätsbedürfnisse von Unternehmen nun Führungsreisen, Langzeiteinsätze, Auszubildendenunterkünfte, rotierende Personalbesetzung und Projektteams umfassen. Das Segment ist auch intern geschichtet, was Raum für Premium-, Mittelklasse- und wertorientierte Produkte innerhalb desselben Betriebsmodells schafft. Im globalen Serviced-Apartment-Markt ist diese Nachfragetiefe wichtig, da sie Skalierung unterstützt und Betreibern ermöglicht, verschiedene Reisenderprofile innerhalb einer Markenfamilie oder über ein Stadtportfolio hinweg zu platzieren. Die Unternehmensnachfrage setzt daher weiterhin das Tempo für Umsatztransparenz und Anlagenplanung.
Expatriates und Umziehende sind in absoluten Werten kleiner, bieten aber längere Aufenthalte und vorhersehbarere Ein- und Auszugszyklen. Freizeitreisende tragen ebenfalls zur Auslastung bei, insbesondere bei Familienreisen und Aufenthalten mit mehreren Personen, bei denen ein Standardhotelzimmer weniger geeignet ist. Dies bedeutet, dass eine einzelne Immobilie mehrere Nachfragepools erschließen kann, ohne ihr Kernbetriebsformat zu ändern. Das Modell ist besonders attraktiv, wo eine Stadt sowohl Geschäfts- als auch Lifestyle-Reisen bedient, da Betreiber dieselbe Einheitenbasis über verschiedene Kundengruppen das ganze Jahr über nutzen können. Im globalen Serviced-Apartment-Markt verbessert diese breitere Endnutzungsmischung die Auslastung und reduziert das Risiko, sich auf eine einzige Reisenderkategorie zu verlassen.
Geografische Analyse
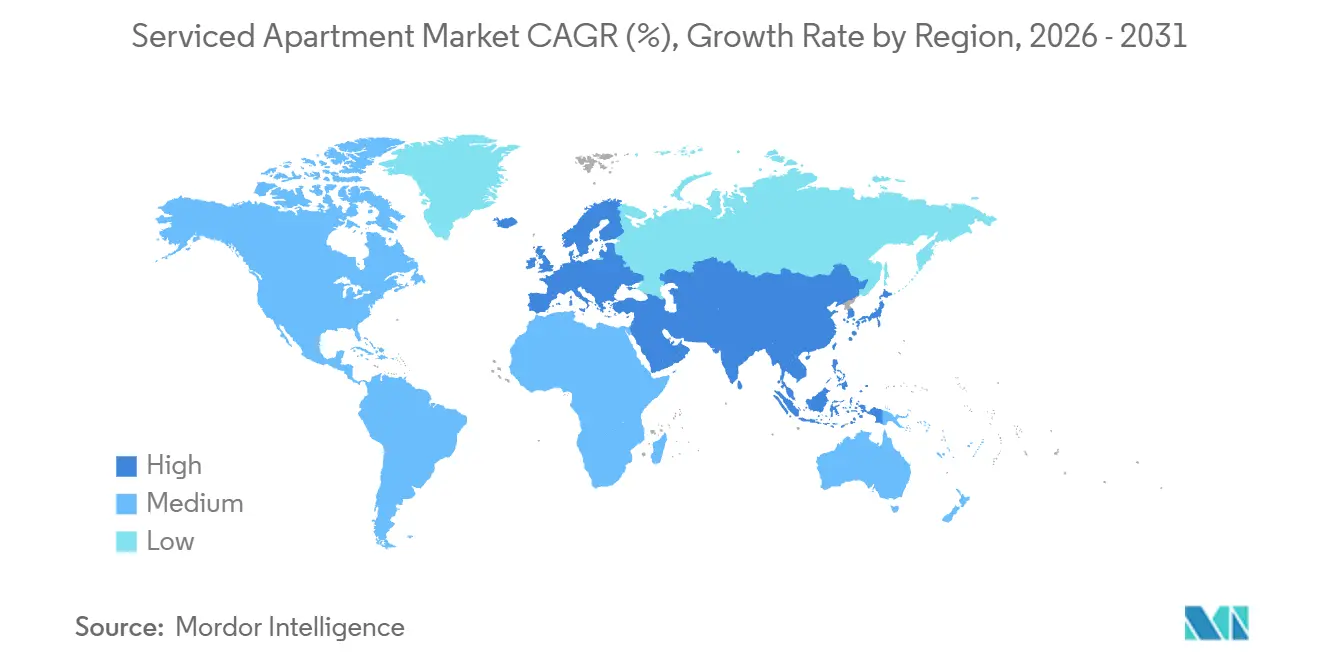
Nordamerika hielt im Jahr 2025 einen Anteil von 35,44 % am globalen Serviced-Apartment-Markt und ist damit der größte regionale Markt. Die Region profitiert von einem ausgereiften Langzeitaufenthalts-Ökosystem, einer tieferen Unternehmensunterkunftsinfrastruktur und einer stabilen Nachfrage durch Unternehmensmobilität in den Vereinigten Staaten, Kanada und Mexiko. Die Nachfrage nach Langzeitaufenthalten in Hotels in den Vereinigten Staaten stieg im ersten Quartal 2026 um 5,4 % im Jahresvergleich, während die Auslastung 13,5 Prozentpunkte über vergleichbaren Hotelklassen lag, was die strukturelle Stärke des Formats unterstützt. Projektbezogene Nachfrage im Zusammenhang mit Rechenzentren, Fertigung und Infrastrukturinvestitionen bietet in Korridoren wie Texas, Northern Virginia und dem Mittleren Westen weitere Unterstützung. Gleichzeitig halten Ausstattungs- und Arbeitskosten sowie Zonierungs-Zeitpläne das neue Angebot diszipliniert, was die Preisgestaltung für bestehende Bestände schützt.
Europa bleibt eine der etabliertesten Regionen im globalen Serviced-Apartment-Markt, unterstützt durch Tor-Städte wie London, Berlin, Madrid, Paris und Amsterdam. Die Nachfrage wird durch eine strengere Regulierung informeller Kurzzeitvermietungen gestützt, was die Position lizenzierter, professionell verwalteter Betreiber in mehreren städtischen Märkten verbessert. Die Auslastung von Serviced Apartments in Europa erreichte im Jahr 2025 79 %, verglichen mit 75 % für den breiteren Hotelmarkt, was auf eine stärkere Betriebsresilienz für dieses Format hindeutet. Der Nahe Osten und Afrika sind weniger erschlossen. Die Region skaliert jedoch, da Immobilien-, Infrastruktur-, Energie- und Hauptsitzaktivitäten mehr Langzeit-Geschäftsreisende und Expatriate-Mitarbeiter in Schlüsselstädte bringen. Dies ist aus einer indischen Forschungsperspektive relevant, da viele indische Unternehmen, Dienstleister und Fachleute direkt mit Mobilitätskorridoren im Persischen Golf verbunden sind.
Asien-Pazifik ist die am schnellsten wachsende Region im globalen Serviced-Apartment-Markt mit einer prognostizierten CAGR von 14,66 % bis 2031. Das Wachstum wird durch fertigungsbezogene Arbeitskräftebewegungen in Vietnam, Halbleiter- und KI-Investitionen in Japan und die Ausbreitung der GCC-Aktivität in Indien über die großen Metropolen hinaus unterstützt. Der durchschnittliche Tagespreis für Serviced Apartments in Tokio stieg im zweiten Quartal 2026 um 6 % gegenüber dem Vorquartal, was eine stärkere Nachfrage von ausländischen Fachleuten und Investitionen in fortschrittliche Industrien widerspiegelt. Indien ist ein herausragendes Beispiel in dieser Region, da die Nachfrage in Pune, Jaipur, Kochi und Coimbatore zunimmt, wo professionell verwaltetes Langzeitangebot noch begrenzt ist. Südamerika ist in Wertbegriffen noch kleiner, aber Tier-1-Städte wie São Paulo und Bogotá bauen allmählich eine Basis für möblierte Langzeitunterkünfte auf, da die multinationale Aktivität in der Region zunimmt.[3]

Wettbewerbslandschaft
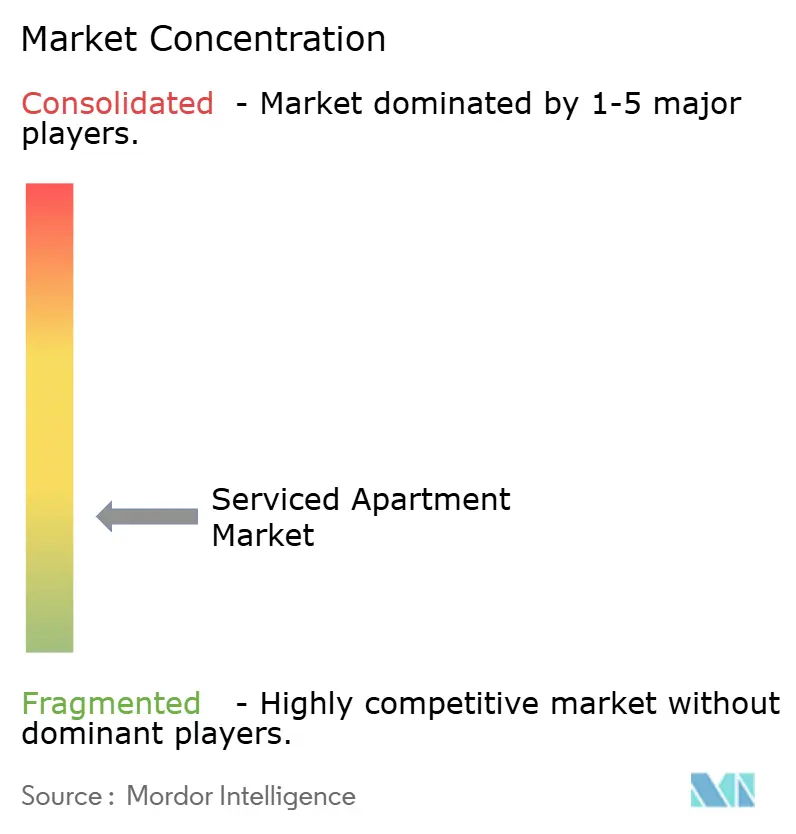
Der globale Serviced-Apartment-Markt bleibt fragmentiert, und diese Fragmentierung prägt sowohl den Wettbewerb als auch die Umsetzung. Große Hotelgruppen, spezialisierte Serviced-Apartment-Betreiber und technologiegeführte Flexible-Living-Plattformen konkurrieren alle um dieselben Langzeitnachfragepools. Dennoch bringen sie nicht dasselbe Gleichgewicht aus Skalierung, Systemen und Anlagenexposition mit. Einige Akteure expandieren durch anlagenleichte Management- und Franchise-Strukturen, während andere direkte Eigentümerschaft oder fondsgestützte Portfolioentwicklung nutzen. Im globalen Serviced-Apartment-Markt entsteht dadurch eine klare Trennung zwischen Betreibern, die operative Skalierung aufbauen, und solchen, die Anlagenbasen aufbauen. Der Wettbewerbsvorteil hängt nun weniger von der einfachen Einheitenanzahl ab und mehr davon, wer Distribution, Compliance und Portfolio-Wirtschaftlichkeit konsistent über Städte hinweg verwalten kann.
The Ascott Limited ist ein starkes Beispiel für die Expansionsstrategie, die nun im globalen Serviced-Apartment-Markt sichtbar ist. Das Unternehmen unterzeichnete im Jahr 2025 einen Rekord von 19.000 Einheiten in 102 Immobilien, ein Anstieg von 27 % gegenüber dem Vorjahr, der den anhaltenden Vorstoß in gebrandete Wohnformate unterstrich. Es meldete auch seine bisher stärkste Unterzeichnungsleistung in Südostasien im Jahr 2025 und fügte der Region mehr als 7.300 Einheiten hinzu, was unterstreicht, wie große Betreiber regionale Skalierung nutzen, um ihre Pipeline zu vertiefen. Mitsubishi Estate handelte ebenfalls entschlossen, indem es das Asien-Pazifik-Portfolio von Habyt erwarb, das Einheiten in Singapur und Hongkong betreibt, und damit seine Flexible-Living-Plattform erweiterte, die bereits Einheiten in Japan unter den Marken Hmlet und Blueground betreibt. Diese Schritte zeigen, dass Skalierung, Kontrolle über gebrandete Bestände und Zugang zur Flexible-Living-Nachfrage wichtiger werden als bloße Marktpräsenz.
Markteintritt und Disziplin des Betriebsmodells werden im globalen Serviced-Apartment-Markt ebenfalls wichtiger. IHG unterzeichnete eine dual-gebrandete Mailänder Entwicklung, die Crowne Plaza-Zimmer mit Staybridge Suites-Apartments kombiniert, und unterstrich damit den Wert der Kombination traditioneller Hotel- und Langzeitaufenthaltsformate innerhalb einer einzigen umwandlungsgeführten Strategie. Marriott brachte 2025 auch sein StudioRes-Angebot voran und positionierte es als Mittelklasse-Langzeitaufenthaltsformat mit einem einfachen Eigentümerwertversprechen durch eine kostengedeckelte Franchise-Struktur. Die schwächere Seite des Wettbewerbsbildes zeigte sich in Sonders Zusammenbruch, der zu einer sofortigen Abwicklung führte, nachdem das Unternehmen seine finanziellen Verpflichtungen im Rahmen seiner Marriott-verknüpften Vereinbarung nicht erfüllen konnte. Dies unterstreicht den Punkt, dass Skalierung allein nicht ausreicht, da der globale Serviced-Apartment-Markt zunehmend Kapitaldisziplin, technologische Stärke und Betriebsstrukturen belohnt, die variable Aufenthaltsmuster ohne übermäßiges Mietrisiko bewältigen können. Für auf Indien ausgerichtete Investoren und Betreiber gilt dieselbe Lektion, da Wachstumskorridore attraktiv sind, aber nur disziplinierte Umsetzung Nachfrage in dauerhafte Renditen umwandeln kann.
Serviced-Apartment-Branchenführer
-
The Ascott Limited
-
Marriott International, Inc.
-
Frasers Hospitality
-
Accor S.A.
-
Staycity Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: IHG Hotels & Resorts unterzeichnete eine dual-gebrandete Entwicklung im Mailänder Viertel NoLo – 167 Crowne Plaza-Zimmer und 96 Staybridge Suites-Apartments durch die Umwandlung eines bestehenden Hotels, wobei beide Hotels im Januar 2027 eröffnen sollen. Das Projekt markiert den Eintritt von Staybridge Suites in Italien und IHGs Strategie, Upper-Upscale- und Langzeitaufenthaltsformate in einzelnen Umwandlungen zu kombinieren.
- April 2026: Mitsubishi Estate erwarb das Asien-Pazifik-Portfolio von Habyt und brachte Einheiten in Singapur und Hongkong auf seine dedizierte Flexible-Living-Plattform FLJ, die bereits Einheiten in Japan unter den Marken Hmlet und Blueground betrieb. Die Transaktion markiert eine bedeutende Expansion eines großen japanischen Immobilienkonzerns im Flexible-Living-Sektor und konsolidiert das Management über mehrere international anerkannte Marken hinweg.
- April 2026: The Ascott Limited meldete seine bisher stärkste Unterzeichnungsleistung in Südostasien im Jahr 2025 und fügte der Region über 7.300 Einheiten hinzu, ein Anstieg von 55 % gegenüber den 4.700 im Jahr 2024 unterzeichneten Einheiten. Ascott betreibt nun über 200 Immobilien in Südostasien mit einer Pipeline von rund 150 weiteren Immobilien und gehört damit nach neuen Unterzeichnungen zu den drei größten Hospitality-Unternehmen der Region.
- Februar 2026: Sarcc aus Saudi-Arabien (Smart Accommodation for Residential Complexes Company, eine Einheit des Public Investment Fund) unterzeichnete eine Grundsatzvereinbarung mit Tamimi Global zur Entwicklung eines Personalunterkünfteprojekts mit 4.000 Betten in Nord-Riad mit Gesamtentwicklungskosten von 1,52 Milliarden SAR (405 Millionen USD). Der Beginn der Betriebsphase der ersten Phase wird für das erste Quartal 2029 erwartet.


Globaler Serviced-Apartment-Marktbericht – Umfang
| Kurzzeit (weniger als 30 Nächte) |
| Langzeit (mehr als 30 Nächte) |
| Direktbuchung |
| Online-Reiseplattformen |
| Sonstige (Marktplatzbuchung und andere) |
| Inland |
| International |
| Geschäfts- und Dienstreisende |
| Freizeitreisende |
| Expatriates und Umziehende |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten & Afrika |
| Nach Typ | Kurzzeit (weniger als 30 Nächte) | |
| Langzeit (mehr als 30 Nächte) | ||
| Nach Buchungsmodus | Direktbuchung | |
| Online-Reiseplattformen | ||
| Sonstige (Marktplatzbuchung und andere) | ||
| Nach Reisendertyp | Inland | |
| International | ||
| Nach Endnutzung | Geschäfts- und Dienstreisende | |
| Freizeitreisende | ||
| Expatriates und Umziehende | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten & Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Wertprognose für 2031 für Serviced Apartments weltweit?
Der globale Serviced-Apartment-Markt soll bis 2031 einen Wert von 266,78 Milliarden USD erreichen, ausgehend von 157,11 Milliarden USD im Jahr 2026 bei einer CAGR von 11,17 %.
Welcher Buchungskanal führt bei der Umsatzgenerierung in diesem Bereich?
Online-Reiseplattformen führen die Buchungsaktivität mit einem Anteil von 54,55 % im Jahr 2025 an und sollen bis 2031 mit einer CAGR von 14,23 % wachsen.
Warum sind Langzeitaufenthalte für dieses Geschäft so wichtig?
Langzeitaufenthalte entfielen im Jahr 2025 auf 62,10 % des Umsatzes und bleiben zentral, da sie mit Umzügen, Projekteinsätzen und längeren Unternehmenseinsätzen übereinstimmen.
Welche Reisendergruppe trägt die meiste Nachfrage bei?
Internationale Reisende führten im Jahr 2025 mit 61,65 % des Umsatzes, unterstützt durch Geschäftsreisen, Expatriate-Mobilität und grenzüberschreitende Unternehmenseinsätze.
Was treibt die Nachfrage in auf Indien bezogenen Unternehmensmobilitätskorridoren an?
Das Wachstum wird durch die GCC-Expansion in Städte wie Pune, Jaipur, Kochi und Coimbatore unterstützt, wo die Nachfrage nach professionell verwalteten Langzeitunterkünften schneller steigt als das Qualitätsangebot.
Welche Region soll bis 2031 am schnellsten wachsen?
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 14,66 %, unterstützt durch Fertigungsmobilität, Halbleiterinvestitionen und Indiens expandierenden Unternehmensstandort-Fußabdruck.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
