
フランス長期滞在型ホテル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
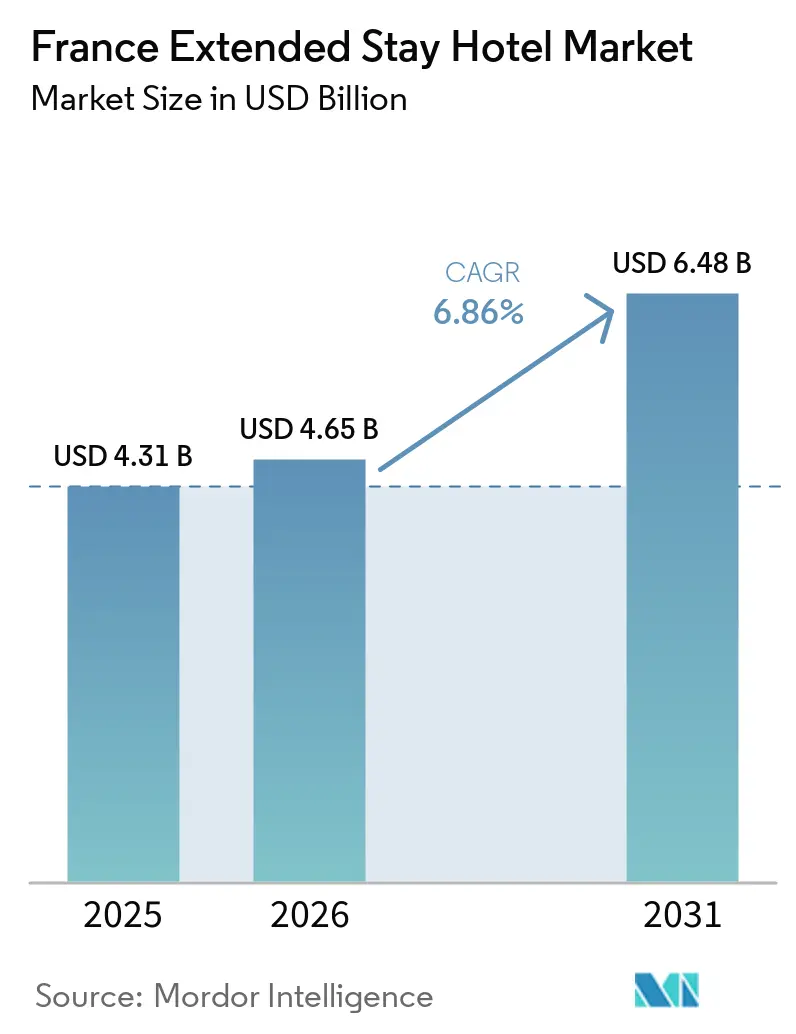
| 基準年の市場規模 (2025) | 4.31 十億米ドル |
| 市場規模 (2026) | 4.65 十億米ドル |
| 市場規模 (2031) | 6.48 十億米ドル |
| 成長率 (2026 - 2031) | 6.86 % |
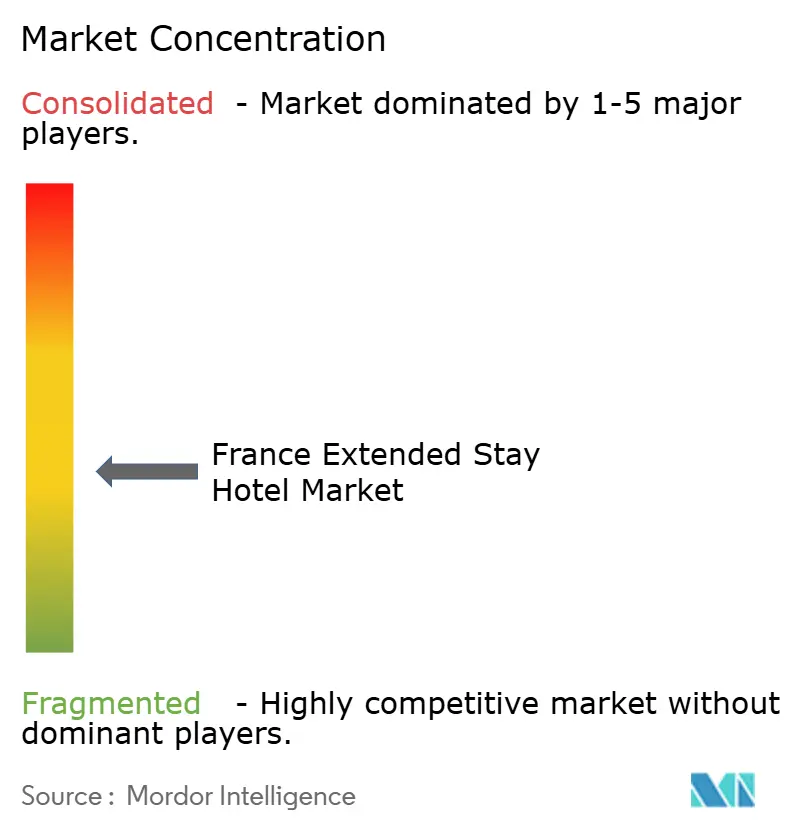
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス長期滞在型ホテル市場分析
フランス長期滞在型ホテル市場は2025年に4.31 ビリオン 米ドルと評価され、2026年の4.65 ビリオン 米ドルから2031年には6.48 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.86%です。市場は、宿泊、ワークスペース、キッチン設備を組み合わせた住居スタイルの宿泊施設へと、一泊位のビジネスホテル滞在からシフトしています。需要は、イル=ド=フランス、トゥールーズ、リヨン、マルセイユなどの企業集積地によって牽引されており、これらの地域ではプロフェッショナルが数週間から数ヶ月単位の滞在を必要とすることが多くあります。パリでは空きオフィス空間がサービスアパートメントやアパートホテルに転換されており、古い商業施設を再活用するオペレーターの参入障壁が低下するなど、供給面でも変化が生じています[2]。強化されたダイレクト予約システム、ロイヤルティプログラムの統合、機関投資家の関心の高まりが市場成長を支えています。長期滞在型アセットは、安定した都市型ホスピタリティオプションとして注目度が増しています。しかし、家具付賃貸に関する規制の厳格化、エネルギーコンプライアンス、リース構造の変化が住宅セクターとホスピタリティセクターの境界を狭め、2031年に向けた競争環境を再編しています。
主要レポートのポイント
- サービスレベル別では、ミッドレンジ物件が2025年のフランス長期滞在型ホテル市場において46.41%のシェアを占め、アップスケール・ラグジュアリー形態は2031年までにフランス長期滞在型ホテル市場において最高CAGR7.20%で成長すると予測されています。
- 滞在期間別では、月単位予約が2025年のフランス長期滞在型ホテル市場において42.93%のシェアを占め、四半期・長期滞在は2031年までにフランス長期滞在型ホテル市場において最高CAGR7.12%で成長すると予測されています。
- 予約チャネル別では、ダイレクトデジタル予約が2025年のフランス長期滞在型ホテル市場において44.82%のシェアを占め、OTAは2031年までにフランス長期滞在型ホテル市場において最高CAGR7.48%で成長すると予測されています。
- エンドユーザー別では、ビジネス顧客が2025年のフランス長期滞在型ホテル市場において38.14%のシェアを占め、転居者および保険適用による仮住まい利用者は2031年までにフランス長期滞在型ホテル市場において最高CAGR7.79%で成長すると予測されています。
- 地域別では、イル=ド=フランスが2025年のフランス長期滞在型ホテル市場において32.45%のシェアを占め、南部フランスは2031年までにフランス長期滞在型ホテル市場において最高CAGR7.46%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フランス長期滞在型ホテル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 法人旅行者および転居需要の増加 | +1.8% | イル=ド=フランスおよび南部フランスに集中 | 中期(2〜4年) |
| リモートワークおよびハイブリッドワークによる平均滞在期間の延長 | +1.4% | 全国規模、パリ・リヨン・ボルドーで先行 | 中期(2〜4年) |
| キッチンおよびワークスペースを備えたホームライクな滞在への嗜好 | +1.0% | 全国規模、主要都市圏で最も顕著 | 短期(2年以内) |
| フレキシブルな宿泊形態に向けた都市部の供給再配分 | +0.8% | イル==フランス、ボルドー、リール、グレーターパリ | 短期(2年以内) |
| 機関投資家オペレーターによるサービスアパートメントの採用拡大 | +0.7% | フランス主要都市、二次都市への波及 | 長期(4年以上) |
| 既存アセットの長期滞在型在庫への転換 | +0.6% | イル=ド=フランス、ボルドー、リール | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
法人旅行者および転居需要の増加
フランスが外国直接投資の主要な受け入れ先としての地位を確立していることは、専門家・スペシャリスト・プロジェクトチームの継続的な流入を促し、長期滞在型ホテル市場を支えています。あるレポートによると、2025年には多数の外国投資決定が行われ、雇用の創出と維持につながっており、これは国内全体にわたるビジネス関連の人的移動が持続していることを示しています[2]。国際赴任者、試運転エンジニア、展開チームは、数週間・数ヶ月、あるいは特定プロジェクトの期間中にわたる長期宿泊を必要とすることが多く、こうした動向は市場にとって重要な意味を持ちます。トゥールーズ、リヨン、ストラスブール、セーヌ=サン=ドニ地区などの企業集積地では、活動準が最も高くなっています。これらの地域では、長期滞在型宿泊施設の需要が利用可能な在庫を上回ることが頻繁に生じています。このトレンドにより、特にビジネス地区においてサービスアパートメントやミッドレンジのアパートホテルの重要性が高まっており、従来型ホテルの実用的な代替手段として機能しています。
リモートワークおよびハイブリッドワークによる平均滞在期間の延長
ハイブリッドワークは、フランスの長期滞在型ホテル市場における長期滞在需要のあり方を変革しています。従業員はもはや短距離の出張のみを目的として移動するわけではありません。レポートによると、リモートワークは2024年初頭に重要なトレンドとなり、民間セクターの多くの従業員が少なくとも時折リモートで勤務するようになりました。また、労働力の大部分が正式なオフィス回帰方針のもとで働いており、2025年までにほとんどの従業員が週に数日はオンサイトで勤務することが求められています[3]。このシフトにより、職場から遠方に居住するプロフェッショナルが毎日の通勤を減らすために平日の宿泊施設を必要とするケースが増え、コーポレートハウジングの需要が高まっています。その結果、キッチン、ワークスペース、ランドリー設備、週単位・月単位の利用に適した請求オプションなどのアメニティを備えた、長期滞在向けに設計された物件への需要が高まっています。
キッチンおよびワークスペースを備えたホームライクな滞在への嗜好
ゲストの嗜好は、よりホームライクな宿泊施設へとシフトしており、フランスの長期滞在型ホテル市場の成長を牽引しています。このトレンドはビジネス旅行と転居需要の両方に見られます。ホテルオペレーターは、キッチン、ランドリー設備、信頼性の高いインターネット、室内ワークスペースなどの基本的なアメニティを提供することがますます求められています。これらの設備はオプションではなく標準となりつつあります。Adagioは、ビジネス旅行者の平均滞在期間の延長とゲスト到着数の増加を報告しており、ブランドホテルポートフォリオにおける長期滞在への確立した需要を示しています。このモデルは、飲食費などの追加支出を削減するセルフケータリングオプションを提供することで、企業が出張コストを管理するのに役立ちます。また、アパートメントスタイルのユニットの機能性が従来のホテルサービスの必要性を上回ることが多い、転居・研修・保険適用による仮住まいのニーズに対しても、これらの宿泊施設の魅力を高めています。
フレキシブルな宿泊形態に向けた都市部の供給再配分
フランスの長期滞在型ホテル市場は、フレキシブルな宿泊形態に向けた都市不動産のシフトから恩恵を受けています。イル=ド=フランスは2025年末までに大幅なオフィス空室を抱え、全国のオフィス市場でも顕著な供給過剰が生じました。このトレンドは、物件オーナーに空きスペースの代替用途を模索させる動きを促しています。オフィスのレイアウトは、従来の住宅転換よりもホスピタリティ形態との親和性が高いことが多く、オフィスをホテルやアパートホテルに転換することの実現可能性が高まっています。Covivioは2026年初頭にパリおよびブローニュ=ビヤンクールで複数のオフィス・ホテル転換プロジェクトを開始し、相当額の設備投資を配分して魅力的な利回りを目標としています。パリのプロジェクトの一つはすでにMingle Groupとの事前リース契約を締結しています。これらの開発は、オフィス空室と法人宿泊需要が同時に高まっている地区を中心に、パリおよびその周辺エリアにおける長期滞在型アパートメントの供給を拡大しています。このシフトは、進化する宿泊ニーズに応えるための都市不動産の適応力の高まりを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 家具付き賃貸および用途変更に関する厳格な規制 | -1.2% | 全国規模、パリおよび主要都市部で深刻 | 長期(4年以上) |
| 人件費・コンプライアンス・エネルギーコストの高い負担 | -0.9% | 全国規模 | 中期(2〜4年) |
| パリおよびリビエラへのプレミアム在庫の集中 | -0.5% | 全国規模、二次都市の成長を制限 | 中期(2〜4年) |
| 短期賃貸および代替宿泊施設からの競争圧力 | -0.8% | パリ、コート・ダジュール、主要観光都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
家具付き賃貸および用途変更に関する厳格な規制
フランスの長期滞在型ホテル市場のオペレーターは、ホスピタリティ規則、都市計画上の制約、家具付き賃貸法など、重大な規制上の課題に直面しています。バイル・モビリテ(bail mobilité)の枠組みは、法人モビリティや一時的な宿泊に関連する場面では有効ですが、場合によっては滞在期間や更新の柔軟性を制限します。「雇用目的居住施設(résidences à vocation d'emploi)」の導入により、雇用関連滞在の法的選択肢が拡大しましたが、地方自治体による規則の解釈と実施が引き続き事業環境を左右しています[4]。自治体ごとに異なる用途変更要件は、特にパリなどの高需要都市部や老朽建築物において、転換プロジェクトを遅延させたり制限したりすることが多くあります。エネルギーコンプライアンスもさらなる複雑性をもたらしており、Gレーティング物件への新規賃貸禁止措置が2025年1月から施行されることで、利用可能な古い家具付きユニットの供給が減少します。
人件費・コンプライアンス・エネルギーコストの高い負担
運営コストの圧力はフランスの長期滞在型ホテル市場に大きな影響を与えています。これらの物件は標準的なホテルと比較してサービス需要が高く、長期滞在のゲストは一貫したメンテナンス、質の高いハウスキーピング、途切れのない運営を期待します。こうした期待に応えることで、施設全体の人員配置要件が増加します。フランスの労働構造はコストをさらに押し上げており、多くのホスピタリティ企業が採用難と季節的な人員確保の限界を報告しています。さらに、法人向けオペレーターは調達・品質基準を遵守する必要があり、人件費に加えて管理・認証費用が発生します。エネルギーコストはピーク時から低下しているものの、依然として以前の水準より高く、都市部およびリゾート市場における運営マージンを圧迫し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスレベル別:アップスケールへの再ポジショニングが価値方程式を再定義
ミッドレンジ物件は2025年のフランス長期滞在型ホテル市場規模の46.41%を占め、法人旅行者、転居者、ビジネス・レジャー混合ユーザーにサービスを提供しています。Adagio OriginalやAppart'City Confortなどの形態がこのセグメントを牽引しており、キッチン、フレキシブルな請求、長期滞在オプションを適度な価格で提供しています。これらの物件はコンフォートとコストのバランスを取り、フランスにおける多くのビジネス出張のコスト意識の高い性質に合致しています。運営面では、ミッドレンジの供給が主要都市部における稼働率の安定を確保しています。
アップスケール・ラグジュアリー物件は2031年までに7.20%のCAGRで成長すると予測されており、市場において最も成長の速いティアとなっています。このセグメントにはCitadesやAdagio Premiumなどのブランドのほか、高付加価値のビジネス旅行や転居ニーズに対応するブティックオペレーターが含まれます。需要は、住宅グレードの内装、強化されたワークスペース、アパートメントスタイルのレイアウトへの嗜好によって牽引されています。これらの物件は、古いオフィス空間がホスピタリティ用途に再活用される都市中心部の転換プロジェクトからも恩恵を受けています。このシフトは、顧客嗜好の変化と不動産トレンドの進化を反映しています。
エコノミー物件は依然として重要な位置を占めており、長期間にわたって手頃で実用的な宿泊施設を必要とする研修担当者、研修生、公共部門職員、展開業務従事者にサービスを提供しています。その魅力は、手頃な価格、一貫した水準、ビジネス地区や交通ハブへの近接性にあります。しかし、人件費とコンプライアンスコストによるマージンの圧迫が、このセグメントを上位ティアと比較して成長面で不利な状況に置いています。市場はデュアルスピードのプロファイルを示しており、ミッドレンジ物件がボリュームを支える一方で、アップスケール・ラグジュアリーセグメントが急速に成長しています。オペレーターはミッドマーケットの提供を拡大しながら上位ティアのアセットを強化しており、長期滞在においてより良い内装と品質を求める顧客需要を反映しています。サービスの差別化はますます重要となっており、特に法人需要が強く供給が限られている都市において顕著です。
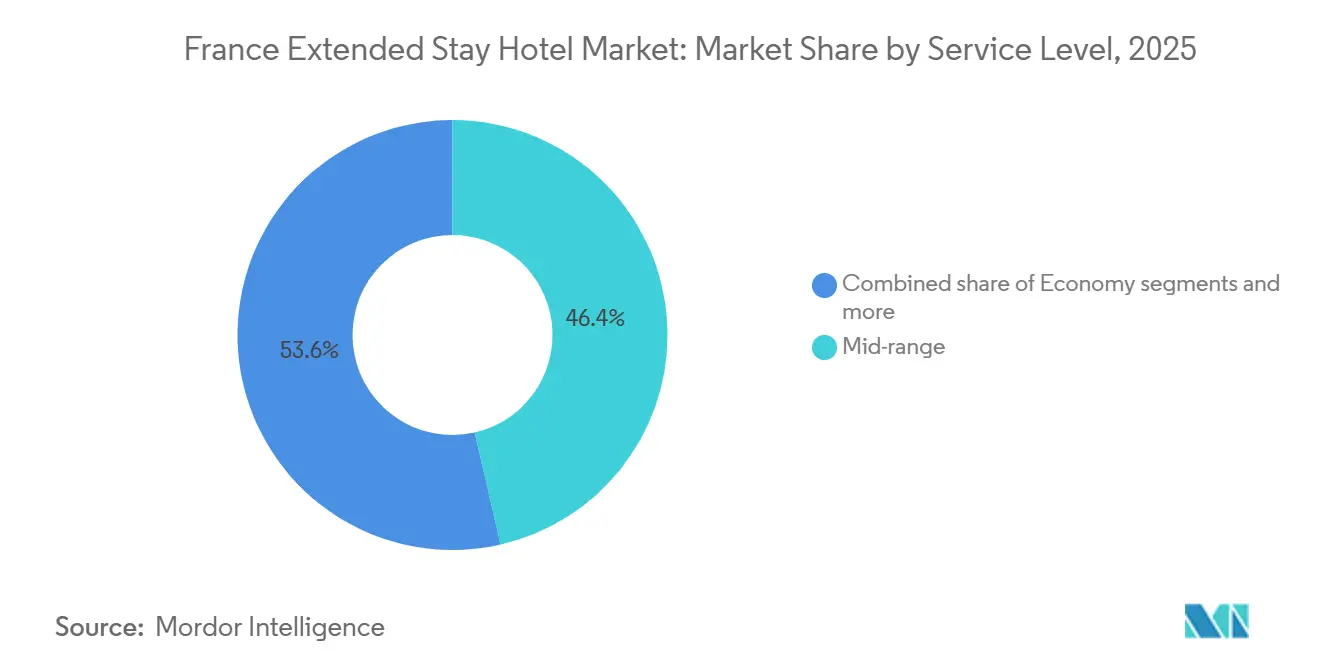
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます


滞在期間別:月単位予約が成熟する一方で四半期セグメントが台頭
月単位滞在は2025年のフランス長期滞在型ホテル市場規模の42.93%を占め、予測可能な請求と安定した稼働率への嗜好を反映しています。これらの滞在はプロジェクト出張、業務転換、一時的な住宅ニーズ、法人転居に対応しており、短期ビジネス旅行と比較してオペレーターに優れた計画性と収益の可視性を提します。月単位予約は多くのオペレーターにとって最も商業的にバランスの取れた需要セグメントであり続けています。
四半期・長期滞在は2031年までに7.12%のCAGRで成長すると予測されており、複数フェーズの産業作業、長期出向、メンテナンスサイクル、30日を超える転居によって牽引されています。これらの滞在は、スタッフの移動がプロジェクトに連動する航空宇宙、製薬、物流、公共行政に関連する都市において重要な意味を持ちます。また、数ヶ月に及ぶことが多い保険関連の一時的な住宅ニーズにも対応しており、オペレーターが物件を一時的な居住施設として位置づける動きを促しています。
週単位滞在は、活発ではあるが短期的な業務を持つコンサルタント、技術チーム、プロジェクトスタッフにサービスを提供しています。このセグメントは、プロジェクトの範囲や転居のタイムラインが明確になるにつれて、より長期の滞在へと移行することが多くあります。月単位予約と比較して金額は小さいものの、週単位滞在はリード獲得と稼働率の柔軟性を支えています。オペレーターは、長期滞在に不可欠なランドリールーム、自転車置き場、荷物受け取りサービス、コワーキングスペースなどの設備を追加することでこれらのトレンドに対応しています。Nemeaの長期滞在型客室と学生住宅を組み合わせたモデルは、フレキシブルな稼働に向けたアセット設計の進化を示しています。フランスで年間590万件の住所変更が記録されていることは、一時的な住宅の需要の高まりを裏付けており、市場における長期滞在へのシフトを反映しています。
予約チャネル別:ダイレクトデジタルが主導し、OTAが長期滞在の発見において加速
2025年において最大の予約チャネルとなっており、これはオペレーターによる自社プラットフォーム、ロイヤルティ統合、ダイレクトリレーションシップ管理への投資を反映しています。Adagioは2025年に50%のダイレクト販売を報告しており、ブランドの流通戦略のシフトを示しています。ダイレクトデジタルチャネルは、リピートビジネスの価値、簡素化された請求、法人顧客の維持が重要な長期滞在ホスピタリティにおいて特に重要であり、複数のフランス都市にわたってスケールと認知度を持つブランドにとって不可欠です。
OTAは最も成長の速いチャネルであり、2031年までに7.48%のCAGRが予測されています。長期滞在に対する検索行動の改善とアルゴリズムによる発見機能の向上により、週単位・月単位の在庫が旅行者にとってよりアクセスしやすくなっています。フランスにおけるChoice HotelsのQuality Suitesポートフォリオの拡大により、より広範な流通システムを通じた長期滞在型供給の可視性が向上し、ブランド認知度が発展途上の市場における新興または新規統合アセットに恩恵をもたらしています。OTAの成長は、ダイレクトチャネルの衰退ではなく、アクセスと発見機能の向上を反映しています。
オフラインおよび法人契約予約は、多くの大企業や公共機関が一元化された請求と交渉済みの出張条件を好むため、依然として重要な位置を占めています。長期滞在需要は、カジュアルな検索よりも調達主導のプロセスから生じることが多くあります。法人トラベルマネージャー、公共部門のバイヤー、転居パートナーは、デューティ・オブ・ケアのコンプライアンスとアカウントレベルの管理を優先しており、アカウント管理能力を持つオペレータに競争上の優位性をもたらしています。特にビジネス需要の高い立地においてその効果は顕著です。最も成長が速いチャネルではありませんが、商業的に重要なチャネルであり続けています。フランスの長期滞在型ホテル市場は、ダイレクトデジタル、OTA、法人契約チャネルのバランスを取ることに依存しています。それぞれが異なる役割を果たしており、3つすべてを効果的に管理するオペレーターが成功に向けてより有利な立場に置かれています。
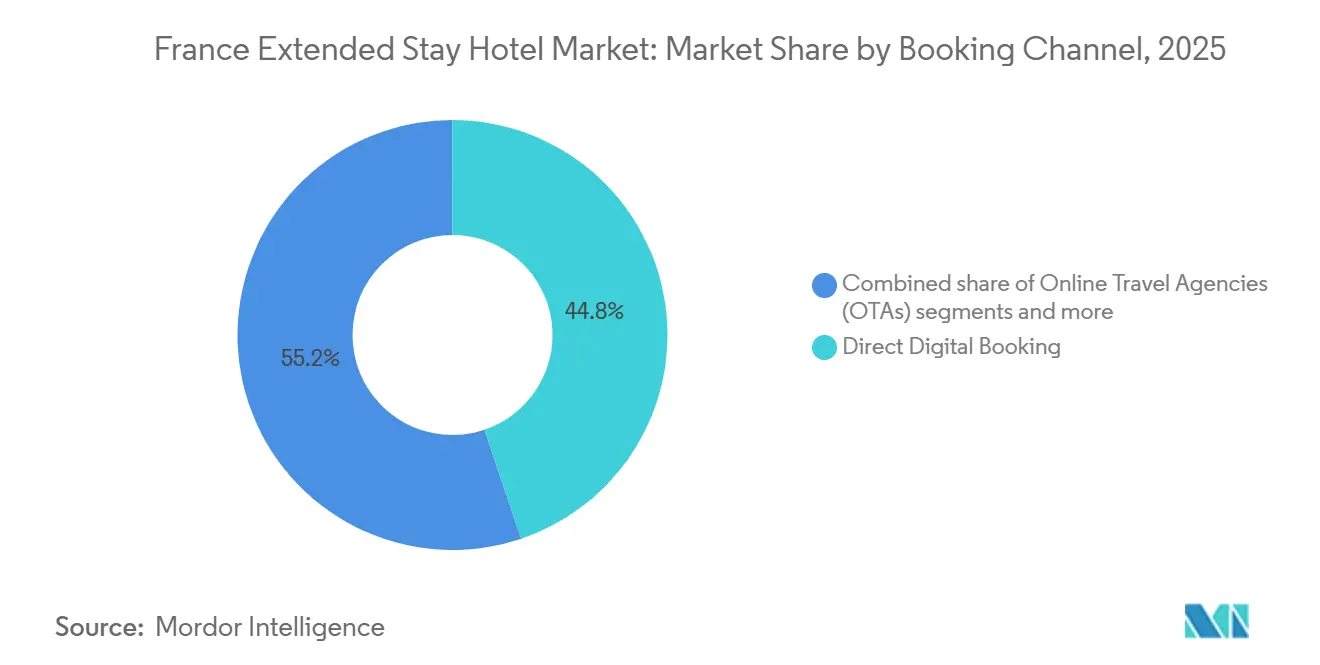
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
エンドユーザー別:法人需要が安定する一方で転居セグメントが急成長
ビジネス顧客は2025年のフランス長期滞在型ホテル市場シェアの38.14%を占め、最大のエンドユーザーグループであり続けています。これはフランスが外国投資、プロジェクト遂行、コンサルティング、産業モビリティのハブとしての役割を担っていることを反映しています。Business Franceの2025年投資データは、長期滞在を必要とする雇用主導の人的移動を示しています。業務出張がますます標準的なホテルの客室ではなく生活環境を必要とするものとなるにつれ、法人ユーザーが需要を牽引し、稼働率計画においてビジネス需要が中心的な位置を占め続けています。
転居者および保険適用による仮住まい利用者セグメントは2031年までに7.79%のCAGRで成長すると予測されており、最も成長の速いエンドユーザーグループとなっています。この成長は、引越し、リノベーション、保険による立退きの際の一時的な住宅ニーズの高まりを反映しています。フランスで年間推定590万件の住所変更が記録されていることは、一時的・長期滞在型宿泊施設への需要の高まりを裏付けています。このグループにとって、長期滞在型ユニットの居住性は重要な要素であり、従来の旅行セグメントと比較して成長を加速させています。
研修担当者と研修生は、フランスの研修エコシステム、見習い制度の成長、キャンパスや雇用主の近くでの一時的な住宅ニーズによって牽引され、市場に大きく貢献しています。このセグメントはコスト効率の高いアパートホテル形態を好みます。政府・防衛ユーザーは、構造化された契約と固定拠点の業務を通じて安定性をもたらし、市場シェアは小さいながらも稼働率の変動を抑制しています。
レジャー旅行者と家族は、オフピーク期間や、アパートメントスタイルの宿泊施設がグループ旅行に適した目的地において市場を支えています。2025年には、顧客構成はビジネス65%、レジャー35%となり、ファミリー・ペットフレンドリーな提供が6ヶ月間で9,000人のレジャー顧客を獲得しました。レジャー需要は成長しているものの、法人および転居主導の稼働率が引き続き市場の方向性を形成しています。
地域分析
イル=ド=フランスは2025年のフランス長期滞在型ホテル市場シェアの32.45%を占め、パリが法人旅行、金融サービス、コンサルティングハブとしての役割を担っていることによって牽引されています。Adagioは同地域で21物件を運営し、2026年にさらに3物件の開業を計画しており、継続的な成長ポテンシャルを示しています。需要は、数週間単位の滞在が一般的なラ・デファンス、ナンテール、ブローニュ=ビヤンクールなどのエリアによって支えられています。Covivioのパリおよびブローニュ=ビヤンクールにおける5件のオフィス・ホテル転換プロジェクトは、将来の供給パイプラインをさらに強化しています。同地域はフランスの他の地域と比較して厳格な供給規制に直面しています。パリの家賃規制とGレーティング物件への制限は、家具付き在庫の供給を制限し、主要サブマーケットにおける供給成長を抑制しています。これらの制約はオペレーターの戦略に影響を与え、商業地区における転換プロジェクトの重要性を高めています。
南部フランスは2031年までに7.46%のCAGRで成長すると予測されており、トゥールーズの航空宇宙需要、マルセイユの港湾・物流活動、ニースおよびコート・ダジュールの転居ニーズによって牽引されています。これらの都市は長期滞在需要をパリ以外に拡大し、市場のビジネス関連滞在へのシフトと一致しています。
リヨン、ストラスブール、アルザスを含む東部フランスは、国境を越えたビジネス、製薬活動、EU関連の出張を支えています。ナントとレンヌを擁する西部フランスは、航空宇宙のサブコントラクティングと法人モビリティを通じて存在感を高めています。中部フランスは、シェアは小さいものの、長期滞在型宿泊施設を必要とする多国籍プロジェクトの産業支援ゾーンとなりつつあります。地域のビジネス回廊は市場成長への貢献度を高めており、パリの確立した地位を補完しています。
競争環境
フランスの長期滞在型ホテル市場は、ブランドセグメントでは適度に集中しており、より広い供給基盤では分散しています。Pierre & Vacances – Center Parcs GroupはAdagioを通じて最大のシェアを保有し、次いでAppart'City、The Ascott Limited(Citadesを通じて)、Groupe Réside Études(Residhomeを通じて)、Nemea Group(Nemea Appart'Hôtelを通じて)が続きます。これらの企業は市場の相当部分を占めていますが、その多くは最大のブランドポートフォリオの外に存在しています。競争環境にはAccor、Marriott International、Radisson Hotel Group、B&B Hotels Group、Staycity Groupなども含まれており、単一の支配的なオペレーターが存在しない多様な市場を反映しています。
Adagioはスケール、ダイレクト予約能力、2030年までに世界で180以上のアパートホテルを目標とする拡大計画を組み合わせています。同社は強い収益、稼働率、ゲスト数を報告しており、ダイレクト販売の顕著なシェアを持っています。Appart'Cityはマルチティアのブランド構造とグリーンキー認証によって差別化を図り、ESGに連動した調達を支援しています。The Ascott Limited、Groupe Réside Études、Réside Études Appart'Hôtels、Odalys Groupはそれぞれのセグメントで存在感を維持しています。Choice HotelsはZenitudeとのQuality Suitesを通じてリーチを拡大し、新たな目的地にブランド在庫を追加しました。オペレーターはブランド戦略、チャネル管理、製品標準化、立地カバレッジを通じて競争しています。
転換主導の成長が市場を形成しており、物件オーナーがオフィス空間を長期滞在型形態に再活用しています。Covivioはオフィス・ホテル転換プロジェクトを開始し、CLS Holdingsは物件をサービスアパートメントに転換しました。競争フィールドには、Staycity Group、B&B Hotels Group、Groupe Duvalなどの不動産バックドプラットフォームを含むホスピタリティグループ、レジデンスオペレーターが含まれます。大手プレイヤーは二次都市への拡大を進め、未開拓のエリアに対応しています。競争は活発ですが、市場はさまざまな需要プールと地域にわたって依然として飽和していません。
フランス長期滞在型ホテル業界のリーダー企業
-
Pierre & Vacances – Center Parcs Group
-
Appart'City
-
The Ascott Limited
-
Groupe Réside Études
-
Nemea Group
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年3月:Adagioはリール都市圏にAdagio Access Villeneuve-d'Ascqを開業しました。これはSergicパートナーシップのもとでの3番目の物件です。フランスのAdagio物件数は84件となり、2026年末までにさらに3件のイル=ド=フランス開業が計画されており、グレーターパリ市場におけるブランドの存在感の高まりを示しています。
- 2026年4月:Covivioはパリおよびブローニュ=ビヤンクールでオフィス・ホテル転換プロジェクトを開始し、6%超の目標利回りを設定して相当額の設備投資を配分しました。パリ・ラスパイユプロジェクトはMingle Groupとの竣工前リース契約を締結しており、プロジェクト完成前から転換による長期滞在型宿泊施設への強い機関投資家需要を示しています。
- 2025年11月:Adagioは2030年戦略計画を発表し、5年間でポートフォリオを追加物件で拡大し、複数の国にわたるアパートホテルの大幅な成長を目指しています。フランスは引き続き主要市場であり、Original、Access、Premiumの各物件カテゴリーにわたるグローバルプレゼンスが計画されています。
- 2025年11月:AdagioはSergic Groupとのパートナーシップを通じてフランスのポートフォリオを拡大し、Adagio Accessブランドのもとで物件を取得しました。この動きによりポートフォリオが拡大し、ナンテールの新拠点によってラ・デファンスクラスターでの存在感が強化されました。


フランス長期滞在型ホテル市場レポートの調査範囲
| エコノミー |
| ミッドレンジ |
| アップスケール・ラグジュアリー |
| 週単位 |
| 月単位 |
| 四半期・長 |
| オンライン旅行代理店(OTA) |
| ダイレクトデジタル予約 |
| オフライン/法人契約予約 |
| ビジネス顧客 |
| 研修担当者と研修生 |
| 政府・防衛関係者 |
| レジャー旅行者と家族 |
| 転居者および保険適用による仮住まい利用者 |
| イル=ド=フランス |
| 南部フランス |
| 東部フランス |
| 西部フランス |
| 中部フランス |
| サービスレベル別 | エコノミー |
| ミッドレンジ | |
| アップスケール・ラグジュアリー | |
| 滞在期間別 | 週単位 |
| 月単位 | |
| 四半期・長 | |
| 予約チャネル別 | オンライン旅行代理店(OTA) |
| ダイレクトデジタル予約 | |
| オフライン/法人契約予約 | |
| エンドユーザー別 | ビジネス顧客 |
| 研修担当者と研修生 | |
| 政府・防衛関係者 | |
| レジャー旅行者と家族 | |
| 転居者および保険適用による仮住まい利用者 | |
| 地域別 | イル=ド=フランス |
| 南部フランス | |
| 東部フランス | |
| 西部フランス | |
| 中部フランス |


レポートで回答される主要な質問
フランスの長期滞在型ホテル分野の2031年の市場規模は?
フランスの長期滞在型ホテル市場は、2026年の4.65 ビリオン 米ドルから6.86%のCAGRで成長し、2031年までに6.48 ビリオン 米ドルに達すると予測されています。
フランスで収益をリードするサービスレベルはどれですか?
ミッドレンジ物件が2025年の収益の46.41%を占め、ビジネス、転居、複合用途需要にわたるコアボリュームセグメントとなっています。
フランスで最も成長の速い滞在期間はどれですか?
四半期・長期予約が最も成長の速い滞在期間タイプであり、2031年までに7.12%のCAGRが予測されています。
南部フランスが長期滞在型宿泊施設で勢いを増している理由は何ですか?
南部フランスは、航空宇宙、ライフサイエンス、物流、転居需要がパリを超えてトゥールーズ、マルセイユ、周辺回廊に広がっているため、2031年までに7.46%のCAGRで成長すると予測されています。
フランスにおけるダイレクトデジタル予約の重要性はどの程度ですか?
ダイレクトデジタル予約は2025年に44.82%のシェアで最大のチャネルとなり、より強力なブランドプラットフォーム、ロイヤルティプログラム、リピートの法人需要によって支えられています。
フランスの長期滞在型ホテル分野で活動している企業はどこですか?
追跡されている競合セットには、Accor、Marriott International、The Ascott Limited、Pierre & Vacances – Center Parcs Group、Radisson Hotel Group、B&B Hotels Group、Staycity Group、Appart'City、Nemea Group、Groupe Réside Études、Odalys Group、Louvre Hotels Group、Zenitude Groupe、Groupe Duval、Covivio Hotels、Advenis Résidences Services、Terres de France Group、Vicartem Group、Sergic Résidences Services、Réside Études Appart'Hôtelsが含まれます。


 お客様のデータは安全であり、販売や共有は一切行われません。
