
オーストラリア長期滞在型ホテル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
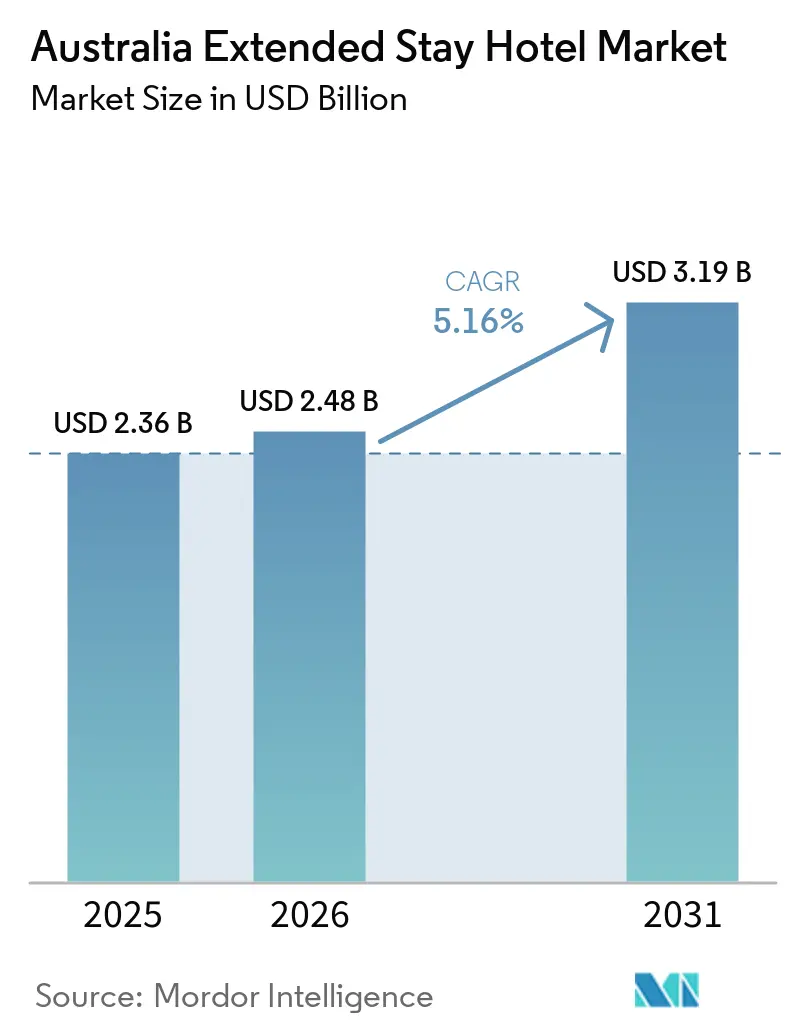
| 基準年の市場規模 (2025) | 2.36 十億米ドル |
| 市場規模 (2026) | 2.48 十億米ドル |
| 市場規模 (2031) | 3.19 十億米ドル |
| 成長率 (2026 - 2031) | 5.16 % |
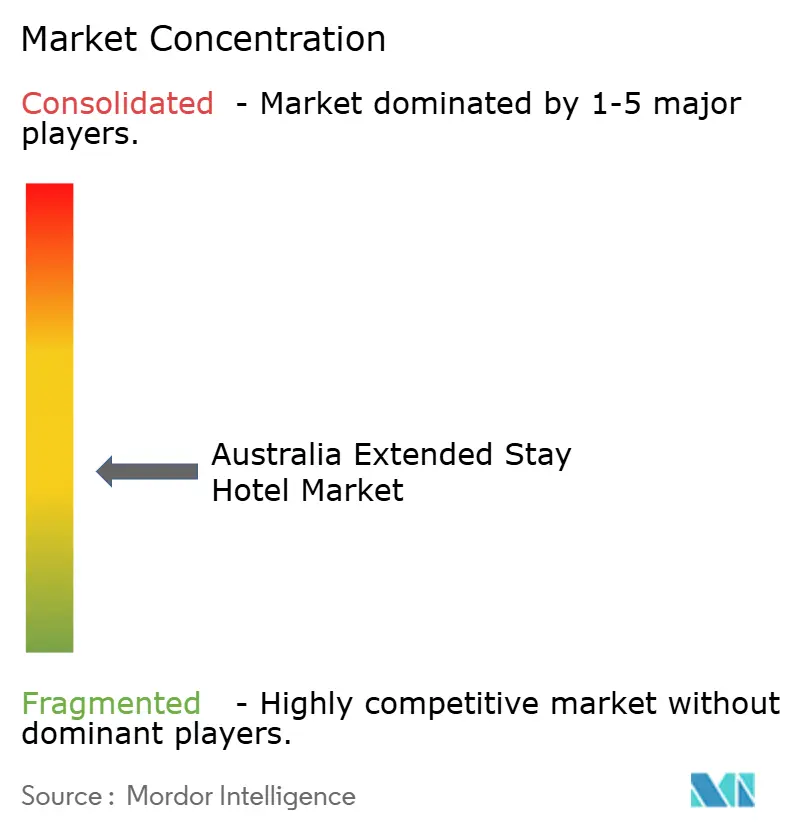
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア長期滞在型ホテル市場分析
オーストラリア長期滞在型ホテル市場は2025年に2.36 ビリオン 米ドルと評価され、2026年の2.48 ビリオン 米ドルから2031年には3.19 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.16%です。成長は法人出張の回復によって牽引されており、長期の出張やブレジャー(仕事と余暇を組み合わせた旅行)の増加が、従来型ホテルよりもアパートメントスタイルの滞在への需要を高めています[1]。オーストラリアの住宅不足も、長期賃貸を確保できない転居労働者、新規移民、保険適用による住居喪失世帯の一時的な宿泊需要を押し上げています。キッチン、ランドリー設備、ワークスペースを備えたアパートメントスタイルのユニットは、生活と仕事のニーズを一つの料金でまかなえるため好まれています。ブランドオペレーターは長期滞在パッケージや柔軟な条件で対応しています。2024年には、33万5,000室という記録的な客室数にもかかわらず、全国の商業宿泊施設の稼働率は平均71%となり、旺盛な需要を示しました。競争が分散した市場環境は、チェーンや専門オペレーターがブランド主導の拡大、直接予約システムの改善、長期予約期間にわたるゲストデータの有効活用を通じてリターンを高める機会を提供しています。
主要レポートのポイント
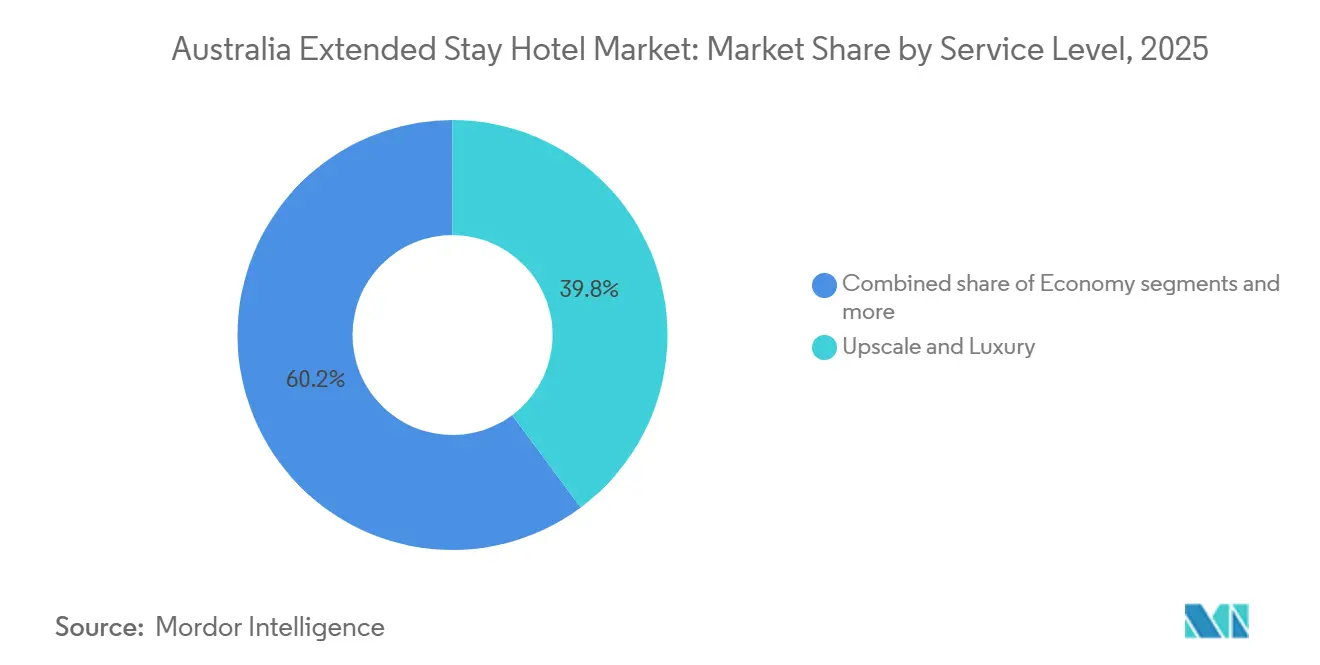
- サービスレベル別では、アップスケール・ラグジュアリーが2025年のオーストラリア長期滞在型ホテル市場の39.83%を占め、ミッドレンジは2031年までに5.53%のCAGRで拡大すると予測されています。
- 滞在期間別では、月単位の滞在が2025年のオーストラリア長期滞在型ホテル市場の44.91%を占め、四半期・長期滞在は2031年までに7.17%のCAGRで成長すると予測されています。
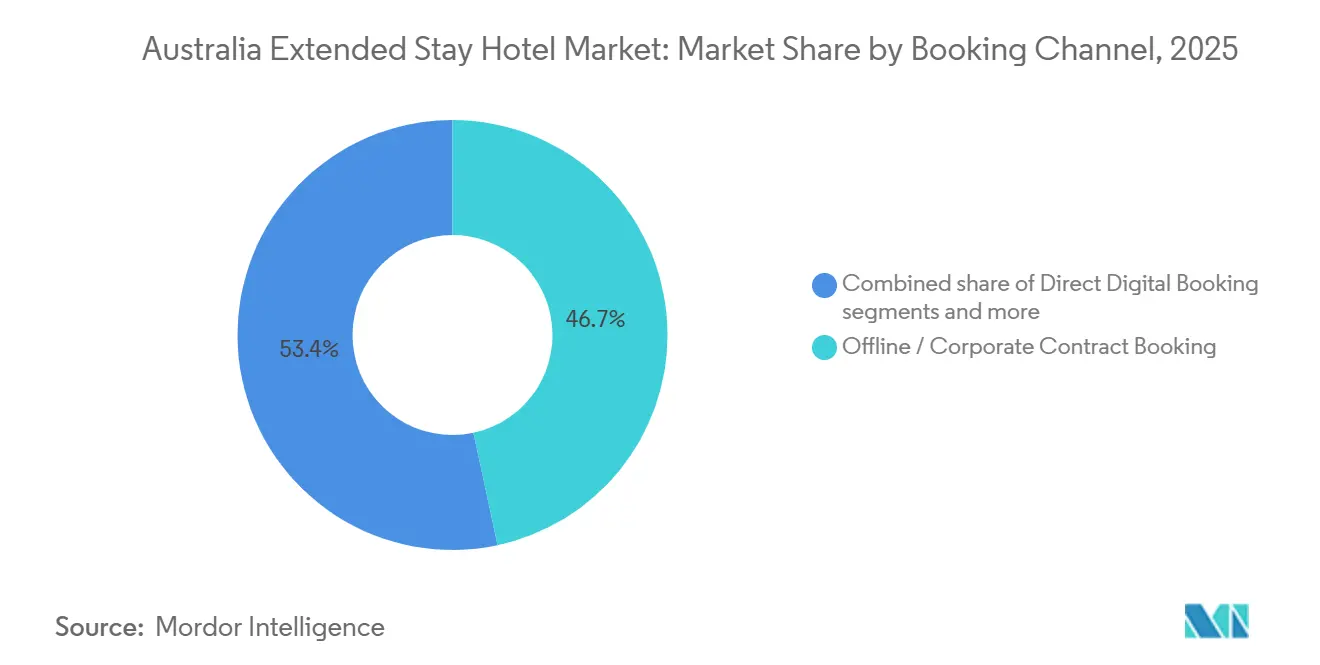
- 予約チャネル別では、オフライン・法人契約予約が2025年のオーストラリア長期滞在型ホテル市場の46.65%を占め、ダイレクトデジタル予約は2031年までに6.09%のCAGRで増加すると見込まれています。
- エンドユーザー別では、ビジネス顧客が2025年のオーストラリア長期滞在型ホテル市場の48.72%を占め、転居者および保険適用による住居喪失ゲストは2031年までに6.71%のCAGRで拡大すると予測されています。
- 地域別では、ニューサウスウェールズ州が2025年のオーストラリア長期滞在型ホテル市場の35.34%を占め、クイーンズランド州は2031年までに6.06%のCAGRで州レベルの最速成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア長期滞在型ホテル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 法人出張とブレジャーの回復 | +1.3% | 全国規模、シドニー、メルボルン、ブリスベン、クイーンズランド州地方に集中 | 短期(2年以内) |
| 価値と柔軟性を重視したアパートメントスタイルへの選好 | +0.8% | グローバル、シドニー、メルボルン、パースのCBDを含むオーストラリア主要都市圏で最も顕著 | 中期(2〜4年) |
| 熟練移民と転居主導の一時的住宅需要 | +1.0% | 全国規模、シドニー、メルボルン、パース、ブリスベンに集中 | 中期(2〜4年) |
| 地方プロジェクトの労働力宿泊需要 | +0.7% | オーストラリア地方部、特にクイーンズランド州ボーウェンベイスン、西オーストラリア州ピルバラ、クイーンズランド州CopperStringエネルギー回廊 | 中期(2〜4年) |
| 保険適用による住居喪失・災害復旧滞在 | +0.4% | 全国規模、ニューサウスウェールズ州ミッドノースコースト、南東クイーンズランド州、ノーザンリバーズで高水準 | 短期(2年以内) |
| 賃貸市場の逼迫による一時滞在需要の延長 | +0.9% | 全国規模、空室率が1.5%を下回るパース、アデレード、ブリスベンで深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
法人出張とブレジャーの回復
オーストラリアにおける法人出張の回復は、予約パターンを長期滞在へとシフトさせることで、長期滞在型ホテル市場を変革しています。Flight Centre Travel Groupのデータによると、オーストラリアのビジネス旅行者の多くが仕事と余暇を組み合わせています。中小企業(SME)の旅行者は1回の出張あたりの滞在期間が長くなっており、今後さらに延長されると見込まれています。SME旅行者の非首都都市への旅行が増加し、シドニーやメルボルン以外の地方エリアでのサービスアパートメント需要が拡大しています[2]。最近のレポートによると、法人顧客の相当数が出張費の増加を計画しており、削減を見込む割合はわずかです。長期出張は週単位の料金閾値に合致しやすく、オペレーターは1泊あたりの料を抑えながらも高い予約総額を確保できます。これらのトレンドは、ブレジャーとプロジェクト出張の台頭から市場が恩恵を受けていることを示しています。
価値と柔軟性を重視したアパートメントスタイルへの選好
オーストラリアの長期滞在型ホテル市場は、睡眠・調理・ランドリー・ワークスペース機能を統合したアパートメントスタイルのユニットへの選好により拡大しています。ビジネス旅行者を対象とした調査では、キッチネットと広いスペースを備えた宿泊施設への需要と、利便性の高いロケーションへの重視が浮き彫りになっています。The SebelやMantraが専用の長期滞在パッケージを提供していることに示されるように、オペレーターは長期滞在向けサービスを正式に整備しています[3]。Choice Hotels Asia-PacはMainStay Suitesをオーストラリアに導入することでこのトレンドを加速させ、法人顧客、FIFO(フライイン・フライアウト)労働者、政府職員、転居家族をターゲットとしています。バンドル料金は、客室・食事・ランドリー・ワークスペースを個別に請求する場合と比べ、調達チーム、人事部門、保険会社の承認手続きを簡素化します。このシフトは、長期滞在における予約転換率とゲスト維持率を高めることで市場を支えています。
熟練移民と転居主導の一時的住宅需要
移民主導の住宅需要の圧力が、オーストラリア長期滞在型ホテル市場における構造的需要を生み出しており、短期的な景気循環トレンドを超えた動きとなっています。パンデミック後の移民増加が住宅需要に大きく寄与しており、「スキルズ・イン・デマンド」ビザが重要な役割を果たしています。このビザは熟練移民の労働移動性を高め、永住権への明確な経路を提供することで、民間賃貸への移行を遅らせることが多くなっています。地方・農村部の一時ビザ保有者は住宅支援へのアクセスが乏しいことが多く、雇用主は従来の賃貸ではなく手配済みの宿泊契約に頼るようになっています。このシフトにより、ブロック予約や転居プログラムが個別予約と比べてより安定した収益源となっています。その結果、オーストラリアの長期滞在型ホテル市場は、都市部および地方中心部における労働移動性と転居課題とますます結びついています。
地方プロジェクトの労働力宿泊需要
オーストラリアの長期滞在型ホテル市場は、エネルギーおよび資源投資が長期的な労働需要を生み出す地方プロジェクト、特に地方エリアのプロジェクトによって拡大しています。クイーンズランド州ボーウェンベイスンでは、2023年中頃から2024年中頃にかけて非居住型資源労働力が増加し、すでに相当規模の労働力宿泊施設が整備されています。西オーストラリア州では、鉱山拡張のための大規模な労働力キャンプの承認が、長期宿泊への継続的な需要を示しています。さらに、2025年初頭に発効した同地域の大規模統合サービス契約は、地域に確立した供給基盤を持つオペレーターが、商業アパートメントホテルブランドが進出する前に相当規模の労働力宿泊コミットメントを事前に確保できることを示しています。このトレンドは長期滞在型ホテル市場に影響を与えており、専門のキャンプオペーターが商業アパートメントホテルブランドより先にプロジェクト需要の相当シェアを獲得することが多いためです。地方の成長は機会をもたらす一方、これらの市場へのアクセスはオペレーターによって異なります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働力不足とサービスコストのインフレ | -0.8% | 全国規模、ホスピタリティスタッフをめぐる競争が激化するクイーンズランド州地方と西オーストラリア州で深刻 | 長期(4年以上) |
| 法人予算の規律と料金感応度 | -0.6% | グローバル、特に出張方針の枠組みが厳格化しているANZ法人出張プログラム | 短期(2年以内) |
| 地方回廊におけるプロジェクト承認の遅延 | -0.4% | クイーンズランド州地方と西オーストラリア州、特にエネルギー転換・資源インフラ回廊 | 中期(2〜4年) |
| 法人向け住宅・家具付き賃貸との競合 | -0.5% | 全国規模、特に法人向け住宅在庫が最も豊富なシドニー、メルボルン、ブリスベン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
労働力不足とサービスコストのインフレ
労働力の確保は、オーストラリア長期滞在型ホテル市場におけるオペレーターの収益性に対する重大な制約として残っています。宿泊セクターの雇用は前年比で増加しているものの、業界では依然として数千件の欠員が続いています。長期滞在型施設はフルサービスホテルに比べてハウスキーピングの頻度が低いものの、清掃・メンテナンス・食事サービス・フロントオフィス業務のスタッフは依然として必要であり、固定費を押し上げています[4]。クイーンズランド州や西オーストラリア州などの地方エリアでは、鉱業・建設・エネルギープロジェクトとの人材獲得競争により、さらなる圧力がかかっています。客室料金の上昇を上回る人件費の増加は、アパートメントスタイルの宿泊施設に不可欠な価格設定の柔軟性を損なっています。テクノロジーとワークフローの自動化はある程度の緩和をもたらしますが、分散した独立系オペレーターはこれらのツールの導入が一貫していません。
法人予算の規律と料金感応度
オーストラリア長期滞在型ホテル市場における法人需要は引き続き堅調ですが、調達慣行が客室料金の引き上げを制限しています。予約データは、交渉済み料金と早期予約への関心の高まりを示しており、オペレーターが高値で設定できる直前予約在庫が減少しています。このトレンドは、管理された出張プログラムを抱えるCBD施設に影響を与えており、アップスケール・ラグジュアリーホテルは近隣の家具付き法人アパートメントとの比較により、さらなる圧力に直面しています。調査によると、法人出張費が大幅に減少するとは見込まれていないものの、コスト管理の強化は明らかです。ロイヤルティプログラム、ワークスペースアクセス、固定週次料金を通じて価値を提供するオペレーターは、1泊あたりの料金引き上げのみに依存するオペレーターよりも有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスレベル別:ラグジュアリー供給が収益を支え、ミッドレンジが加速
アップスケール・ラグジュアリーセグメント2025年のオーストラリア長期滞在型ホテル市場シェアの39.83%を占め、最大のサービス層となっています。これは、主要CBDにおいてフルアメニティのアパートメントを好む法人顧客が、コストよりもセキュリティ、ブランドの信頼性、中心部へのアクセスを優先していることを反映しています。シドニーとメルボルンでは、プレミアム在庫の限られた供給が、新規客室の追加にもかかわらずオペレーターの稼働率と料金の維持を助けています。Meriton SuitesとQuestの施設は、プロジェクト業務、研修、転居のために政府、法律、金融サービス、製薬業界の顧客を引き付けています。AccorのThe SebelとMantraブランドは、14泊・28泊・90泊の閾値で長期滞在割引料金を提供することでこの層を支援し、長期滞在セグメントでのポジション維持への取り組みを示しています。
ミッドレンジ層は最も成長が速く、2031年までに5.53%のCAGRが予測されています。成長は、アパートメントスタイルの機能をより低コストで求める熟練移民、トレーナー、研修生、転居ケース、保険適用による住居喪失ゲストによって牽引されています。2025年10月のChoice Hotels Asia-PacとExtended Stay AustralasiaによるMainStay Suitesのローンチは、ラグジュアリーアパートメントホテルと遠隔地労働力宿泊施設の間のギャップを埋めるべく、ブランド化されたアッパーミッドスケール長期滞在の全国展開に向けた正式化を示しています。エコノミー層は引き続き規模が小さく、価格感応度と人件費インフレがマージンを圧迫する地方・鉱業関連エリアに集中しています。これにより、現時点では高級資産がより多くの収益を生み出す一方、標準化されたミッドレンジフォーマットが予測期間中により速く成長すると見込まれる市場ダイナミクスが生まれています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


滞在期間別:月単位滞在が市場シェアを牽引、長期需要が深化
月単位の滞在は2025年の収益の44.91%を占め、オーストラリア長期滞在型ホテル市場における主要な請求サイクルとなっています。このトレンドは、通常1週間を超えるが恒久的ではない法人アサインメント、転居スケジュール、保険適用による住居喪失ケースと一致しています。月単位の滞在に特化したホテルは、週単位の入れ替えに依存するホテルと比べ、清掃頻度の低減、スタッフ配置の効率化、再予約の空白期間の削減というメリットを享受しています。28泊の最低滞在を要件とするMantraのLive@プログラムは、オペレーターが月単位の稼働率を優先していることを示しています。熟練移民や転居労働者も、民間賃貸を確保する前に書類手続き、近隣探し、賃貸申請に数週間を要することが多いため、このトレンドを後押ししています。
四半期・長期滞在はオーストラリア長期滞在型ホテル市場で最も成長が速いセグメントであり、2031年までに7.17%のCAGRが予測されています。この成長は、6ヶ月以に及ぶ転居スケジュール、保険会社が資金提供する住居喪失、プロジェクト労働力ニーズと結びついています。AAMIは緊急事態により居住不能となった住宅への一時的な宿泊を重視しており、QBEのガイドは中期的な保険請求に対してサービスアパートメントを支持しています。保険会社の支援により、多くの世帯が独自では負担できない長期滞在が可能となっています。週単位の滞在は最も規模が小さく成長が遅いセグメントであり、空港、工業地帯、FIFOトランジット需要によって牽引されています。市場は長期コミットメントへとシフトしており、オペレーターの収益の可視性が向上しています。
予約チャネル別:法人契約が支配的、ダイレクトデジタルが勢いを増す
オフライン・法人契約予約は2025年の収益の46.65%を占め、オーストラリア長期滞在型ホテル市場において交渉チャネルが最大の需要源となっています。これは、消費者主導のホテル選択ではなく、トラベルマネージャー、人事転居チーム、プロジェクト雇用主、政府調達システムへの依存を反映しています。契約需要はオペレーターに対し、より良いボリューム可視性、低い手数料コスト、稼働率計画の改善をもたらします。最近のデータによると、2025年のANZ法人予約の34%が21日以上前に行われており、先行契約モデルの強みを示しています。Quest、Astra Apartments、Aligned Corporate Residencesは、長期滞在フォーマットにおいて交渉済みおよびリピートアカウントが一時的な新規トラフィックを上回るこの構造から恩恵を受けています。
ダイレクトデジタル予約は2031年までに6.09%のCAGRで成長しており、ゲストとの関係強化に向けたオペレーターの取り組みを反映しています。最近のレポートによると、2024年のオーストラリアにおけるホテルウェブサイト予約の平均額は778豪ドル(521.37 米ドル)で前年比8.5%増となり、OTA予約の480豪ドル(321.67 米ドル)を上回りました。これは、直接チャネルと仲介チャネルの間に明確な価値とマージンの差があることを示しています。2025年のオセアニアにおけるトップ2チャネルであるBooking.comとExpediaを擁するOTAプラットフォームは、発見のために引き続き重要です。しかし、ダイレクトデジタルチャネルは長期滞在により適しており、ブランドが週次・月次料金をより効果的に提示し、より豊富なゲストデータを取得し、価値ある予約に対する高い手数料コストを回避できます。オーストラリア長期滞在型ホテル市場は、OTAへの依存深化よりもダイレクトデジタル投資を優先すると見込まれています。
エンドユーザー別:ビジネス需要が市場を支え、住居喪失滞在がマージンを再形成
ビジネス顧客は2025年の収益の48.72%を占め、オーストラリア長期滞在型ホテル市場における主要な需要グループであり続けています。オーストラリアのビジネス旅行者の44%がキッチネットと広いスペースを備えたアパートメントスタイルの宿泊施設を好み、83%が利便性の高いロケーションを優先しています。Corporate Travellerの調査では、ビジネス旅行者の75%が仕事と余暇を組み合わせており、ビジネス旅行とアパートメントホテルフォーマットの整合性が高まっています。政府・防衛関係者は、プロジェクト、転居、正式な調達チャネルに関連した出張により、安定したサブセグメントを形成しています。トレーナーと研修生は数は少ないものの、教育施設周辺、地方プログラム、雇用主主導の配置において定期的な予約をもたらしています。
転居者および保険適用による住居喪失ゲストは最も成長が速いユーザーグループであり、2031年までに6.71%のCAGRが予測されています。2025年のニューサウスウェールズ州東海岸洪水は5,000万豪ドル(3,351万 米ドル)の住宅支援パッケージを促し、被災世帯における一時的な宿泊施設の役割を浮き彫りにしました。QBEとAAMIはサービスアパートメントを一時的な宿泊経路の一部として認識しており、保険請求による需要が標準的なホテルではなく長期滞在型供給に流れることを可能にしています。このグループは商業的に重要であり、滞在は料金に対して無感応であることが多く、修繕や転居の間に数ヶ月に及ぶことがあります。これらのトレンドは長期滞在型ホテル市場のエンドユーザー構成を変化させ、安定した非法人収益源を加えています。洪水・火災リスクの高いエリアのオペレーターは、都市中心部のオペレーターとは異なる需要プロファイルを経験しています。
地域分析
ニューサウスウェールズ州は2025年のオーストラリア長期滞在型ホテル市場シェアの35.34%を占め、首位を維持しています。シドニーは強力な法人基盤と主要な医療・教育・法律セクターによって需要を牽引し、プロジェクトおよび転居滞在を支えています。シドニーCBD、ノースシドニー、パラマタにおけるMeriton Suitesの存在は、長期滞在需要の高いエリアと一致しています。公式データによると、2025年6月四半期の観光関連産業における宿泊雇用が前年比18.7%増加し、需要の増加を反映しています。一時的な宿泊を求める熟練移民や住居喪失世帯も、法人出張を超えてサービスアパートメントセクターを支えています。
クイーンズランド州は2031年までに長期滞在型ホテル市場で6.06%のCAGRで成長すると予測されています。ブリスベンのインフラ開発と2032年オリンピックの準備が旅行需要を多様化しています。オーストラリア不動産評議会の2026年クイーンズランド州ホテル市場見通しによると、同州は2032年までに必要な1万4,700室のうち24%しか供給できず、大きな客室不足が生じます。この不足は既存オペレーターの稼働率と料金を支えています。ビクトリア州は引き続き競争力を維持しており、メルボルンの法人基盤と医療への注力(ノーザン病院イーピング近隣のPunthill Eppingの開発など)が需要を牽引しています。クイーンズランド州とビクトリア州のバランスが、将来の長期滞在キャパシティ増強に影響を与えるでしょう。
西オーストラリア州はプロジェクト関連の強い需要から恩恵を受けています。パースのRevPARは2025年に前年比11.6%増加し、鉱業・エネルギー投資と逼迫した賃貸市場によって牽引されました。西オーストラリア州政府によるFraser Suites Perthの社会住宅向け取得は商業供給を減少させ、法人および転居ゲスト向けの利用可能性を逼迫させました。南オーストラリア州は長期滞在プロファイルを拡大しており、アデレードのRevPARは2025年に6.8%上昇し、新たなアパートメントホテル開発が需要への信頼を示ています。これらのトレンドは、オーストラリア長期滞在型ホテル市場における資源・インフラ回廊の影響力の高まりを示しています。
競合環境
オーストラリア長期滞在型ホテル市場のトップオペレーターは2025年に合計で相当のシェアを保有しており、単一のチェーンが全国供給を支配していないことを示しています。Quest Apartment Hotelsが首位を占め、Meriton Suites、Accorの長期滞在ブランド、Minor Hotels、TFE Hotelsが続いています。残りの市場シェアは独立系、法人向け住宅プロバイダー、新興オペレーターに分散しており、都市部および地方エリアでの競争を促進しています。フランチャイズ成長、パートナーシップ、高需要エリアでの選択的開発を通じてスケールが達成されており、柔軟なアセットライト型拡大戦略を持つオペレーターが有利となっています。
Questの親会社であるAscott Limitedは2025年にオーストラリアで複数の新規契約を発表し、国内での継続的な拡大を反映しています。M/Groupは2026年初頭に西オーストラリア州でのQuestの新規開発を確認し、成長回廊におけるフランチャイズ資産への持続的な関心を示しています。Minor Hotelsはアセットライト型アプローチを継続し、フランチャイズを通じてOaksブランドの施設でポートフォリオを拡大しています。これらの戦略は、単一の高価値資産よりもスケーラブルな運営プラットフォームに焦点を当て、中規模の機会全体での競争的拡大を可能にしています。
イノベーションが市場を再形成しており、ブランドはサービスアパートメントと長期滞在型生活ソリューションの間のニッチをターゲットにしています。Choice Hotels Asia-PacはMainStay Suitesを2025年後半に導入し、法人、FIFO、政府、転居家族の需要に対応しています。Veriu Groupは2026年にアパートメントホテルの展開を継続し、新規開業とパイプラインの拡大を進めています。競争優位性は、多様な需要源にわたって価格設定、流通、ゲストプロファイリングを効果的に管理するオペレーターへとシフトしています。機会は、ブランド供給を上回る需要成長が見られる病院隣接エリア、クイーンズランド州の中規模都市、西オーストラリア州地方において最も強くなっています。
オーストラリア長期滞在型ホテル業界リーダー
-
Quest Apartment Hotels
-
Meriton Suites
-
Accor
-
Minor Hotels
-
TFE Hotels
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:Veriu Groupがキャンベラにパントヒル・ナラバンダを86室でオープン。同社はこれをキャンベラ2軒目のアパートメントホテルと位置付け、アデレード、ライド、イーピング、シェパートン、サウスヤラ、オールバリーを含む全国8軒のホテルが建設中であることを発表しました。
- 2026年2月:M/Groupが西オーストラリア州で3軒目のQuest Apartment Hotelを発表し、成長回廊内のフランチャイズQuest資産への開発業者の継続的な関心を示しました。
- 2026年2月:Ascott Limitedは2025年にオーストラリアで5件の新規Quest契約を計画しており、1万9,000ユニットというグローバルマイルストーンに貢献し、2030年までに200施設という目標を支援しています。
- 2025年10月:Choice Hotels Asia-PacはExtended Stay Australasiaとのパートナーシップのもと、MainStay Suitesをオートラリアに導入し、アッパーミッドスケール長期滞在フォーマットで法人、FIFO、政府、転居家族セグメントをターゲットとしました。


オーストラリア長期滞在型ホテル市場レポートの調査範囲
| エコノミー |
| ミッドレンジ |
| アップスケール・ラグジュアリー |
| 週単位 |
| 月単位 |
| 四半期・長期 |
| オンライン旅行代理店(OTA) |
| ダイレクトデジタル予約 |
| オフライン・法人契約予約 |
| ビジネス顧客 |
| トレーナーと研修生 |
| 政府・防衛関係者 |
| レジャー旅行者と家族 |
| 転居者および保険適用による住居喪失ゲスト |
| ニューサウスウェールズ州 |
| ビクトリア州 |
| クイーンズランド州 |
| 西オーストラリア州 |
| 南オーストラリア州 |
| サービスレベル別 | エコノミー |
| ミッドレンジ | |
| アップスケール・ラグジュアリー | |
| 滞在期間別 | 週単位 |
| 月単位 | |
| 四半期・長期 | |
| 予約チャネル別 | オンライン旅行代理店(OTA) |
| ダイレクトデジタル予約 | |
| オフライン・法人契約予約 | |
| エンドユーザー別 | ビジネス顧客 |
| トレーナーと研修生 | |
| 政府・防衛関係者 | |
| レジャー旅行者と家族 | |
| 転居者および保険適用による住居喪失ゲスト | |
| 地域別 | ニューサウスウェールズ州 |
| ビクトリア州 | |
| クイーンズランド州 | |
| 西オーストラリア州 | |
| 南オーストラリア州 |


レポートで回答される主要な質問
2026年のオーストラリア長期滞在型ホテルセクターの規模はどのくらいですか?
このセクターは2026年に2.48 ビリオン 米ドルと評価されており、2026年から2031年にかけて5.16%のCAGRで成長し、2031年までに3.19 ビリオン 米ドルに達すると予測されています。
オーストラリア全土のサービスアパートメントフォーマットにおいて長期予約が増加している要因は何ですか?
法人ブレジャー旅行、移民主導の転居ニーズ、保険会社が資金提供する住居喪失、逼迫した賃貸市場がいずれも、週単位から月単位・四半期単位のコミットメントへの滞在延長を促しています。
現在需要をリードしている州はどこで、最も成長が速い州はどこですか?
ニューサウスウェールズ州が2025年に35.34%のシェアで首位を占め、クイーンズランド州は2031年までに6.06%のCAGRで最速成長が見込まれています
月単位・四半期単位の滞在がオペレーターにとってより重要になっている理由は何ですか?
月単位の滞在はすでに収益の44.91%を占めており、四半期・長期滞在は7.17%のCAGRで最速成長が予測されており、稼働率の可視性が向上し、入れ替えコストが削減されます。
最も多くの収益をもたらす顧客グループはどれですか?
ビジネス旅行者は2025年の収益の48.72%を占める最大のエンドユーザーグループですが、転居者および保険適用による住居喪失ゲストは6.71%のCAGRで最も成長が速いコホートです。
主要ブランド間の競争はどの程度集中していますか?
上位5社のオペレーターが2025年に46%のシェアを保有しており、Quest、Meriton Suites、Accor、Minor Hotels、TFE Hotelsが最も知名度の高いブランドプレイヤーであるにもかかわらず、市場は依然として分散しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
