
Tamaño y Participación del Mercado de Apartamentos con Servicios
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 157.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 266.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.17 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
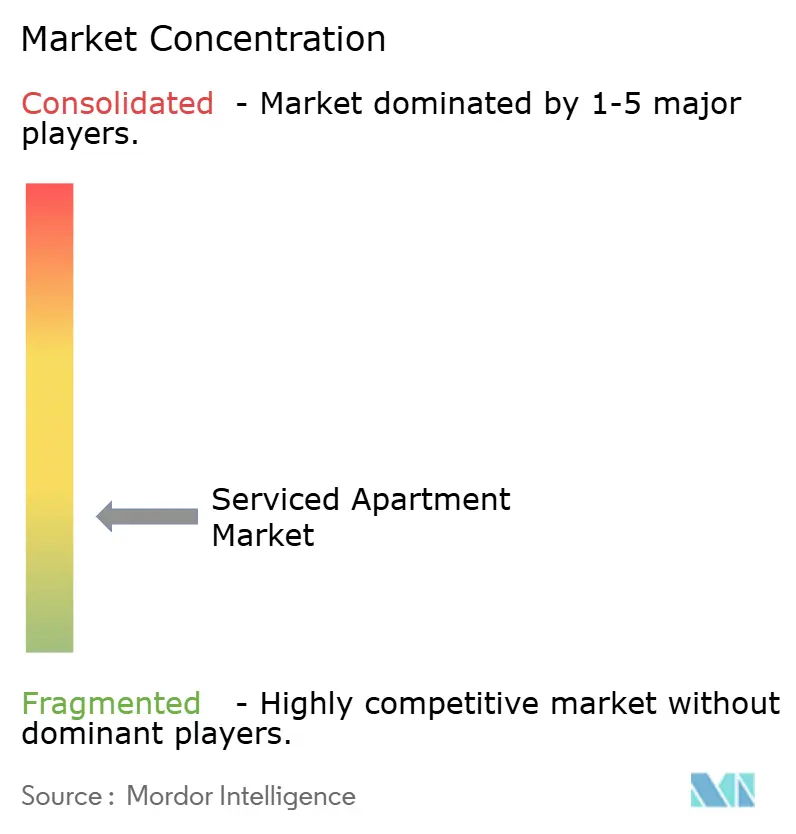
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Apartamentos con Servicios por Mordor Intelligence
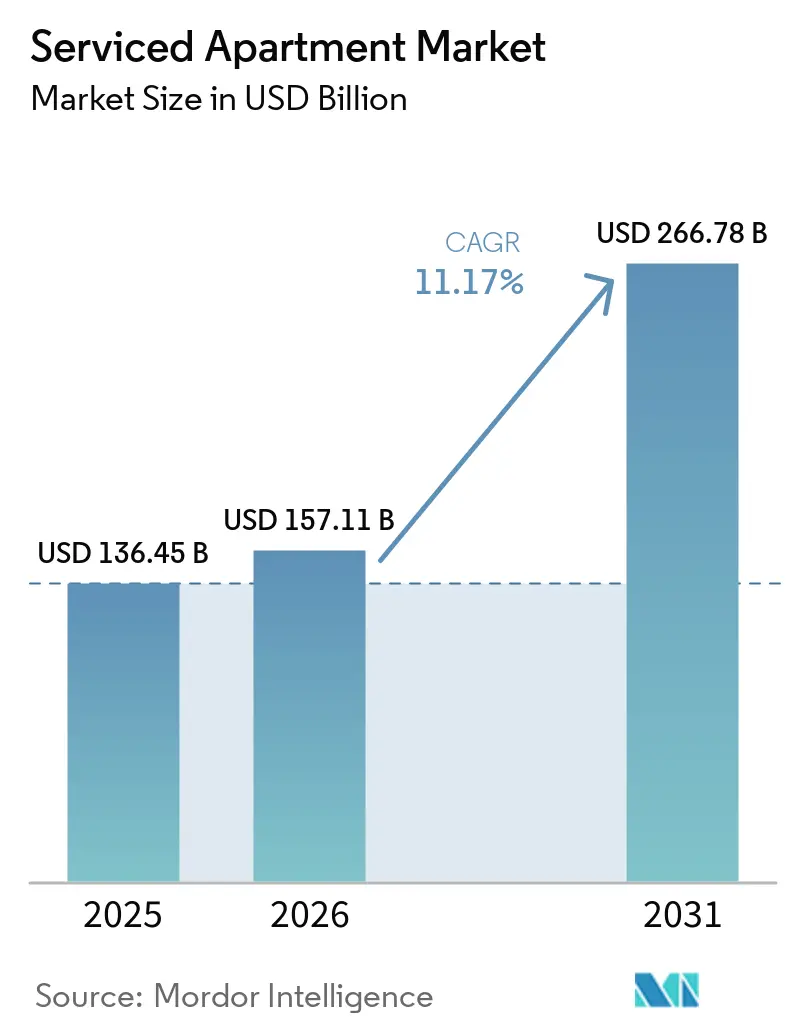
Se espera que el tamaño del Mercado de Apartamentos con Servicios crezca de 136,45 mil millones de USD en 2025 a 157,11 mil millones de USD en 2026 y se prevé que alcance los 266,78 mil millones de USD en 2031 a una CAGR del 11,17% durante 2026-2031.
El mercado global de apartamentos con servicios se está expandiendo sobre la base de una mayor movilidad corporativa, la demanda de reubicación y un claro desplazamiento hacia estancias más largas que combinan la comodidad residencial con servicios de estilo hotelero. Las empresas utilizan cada vez más el alojamiento amueblado gestionado profesionalmente para asignaciones que se extienden más allá de una semana, ya que los precios son más transparentes y los requisitos de deber de cuidado son más fáciles de gestionar en este formato. La ventana de reserva también se redujo de 12 días a 7 días durante los últimos cuatro trimestres, lo que sugiere una integración más profunda de este formato en los flujos de trabajo de movilidad corporativa. El mercado global de apartamentos con servicios también se beneficia de una regulación más estricta sobre los alquileres informales de corta duración en varios mercados urbanos, lo que está redirigiendo la demanda hacia operadores que cumplen con la normativa. Desde una perspectiva sectorial centrada en India, este patrón es relevante porque el creciente actividad de los GCC en ciudades como Pune, Jaipur, Kochi y Coimbatore está generando demanda de inventario de larga estancia de calidad en mercados donde la oferta gestionada profesionalmente sigue siendo limitada.[1]
Conclusiones Clave del Informe
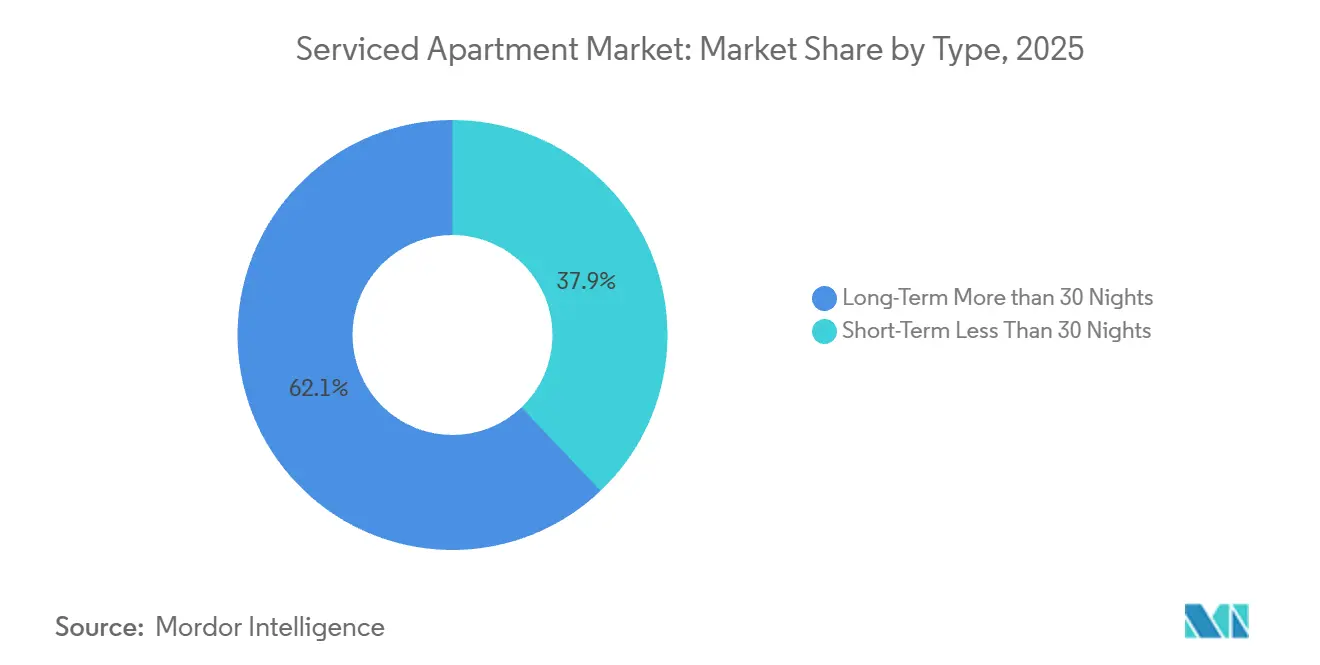
- Por tipo, la larga estancia (más de 30 noches) representó el 62,10% de los ingresos del Mercado Global de Apartamentos con Servicios en 2025 y se proyecta que se expanda a una CAGR del 13,90% hasta 2031.
- Por modo de reserva, las plataformas de viaje en línea representaron el 54,55% de las reservas en 2025 y se prevé que crezcan a una CAGR del 14,23% hasta 2031.
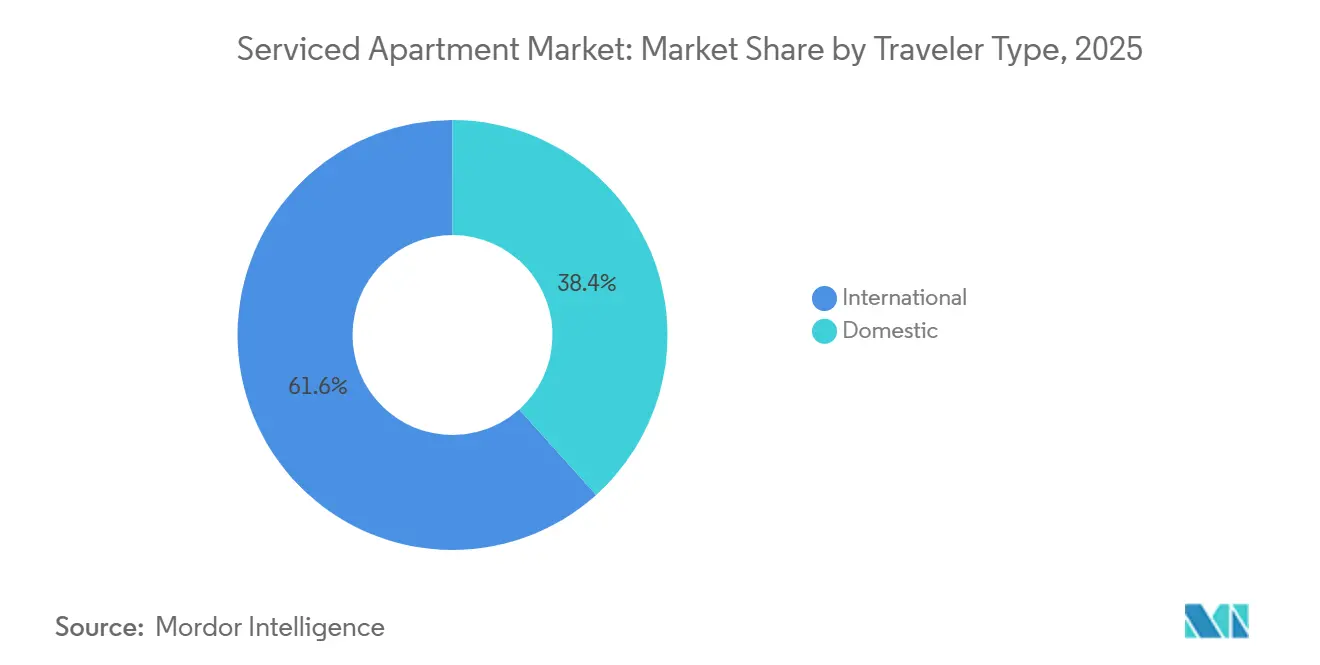
- Por tipo de viajero, los viajeros internacionales representaron el 61,65% de los ingresos del Mercado Global de Apartamentos con Servicios en 2025 y se proyecta que crezcan a una CAGR del 13,34% hasta 2031.
- Por uso final, los viajeros corporativos y de negocios representaron el 65,12% de los ingresos en 2025 y registraron la CAGR proyectada más alta del 14,27% hasta 2031.
- Por geografía, América del Norte concentró una participación del 35,44% del Mercado Global de Apartamentos con Servicios en 2025, mientras que Asia-Pacífico proyecta crecer a la CAGR más alta del 14,66% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Apartamentos con Servicios
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Demanda de Estancias Largas por Movilidad Corporativa y Reubicación | +3.5% | Global | Corto plazo (≤ 2 años) |
| Reasignación Regulatoria Alejándose de los Alquileres Informales de Corta Duración | +2.2% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Preferencias de Vida Híbrida, Trabajo y Coliving | +1.4% | Global | Mediano plazo (2-4 años) |
| Capital Institucional en Busca de Activos Residenciales Operativamente Eficientes | +1.2% | Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reserva Directa Impulsada por Tecnología y Gestión de Ingresos | +0.9% | Global | Corto plazo (≤ 2 años) |
| Creciente Demanda por Despliegue de Fuerza Laboral Basado en Proyectos | +1.3% | América del Norte, Oriente Medio y África, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Demanda de Estancias Largas por Movilidad Corporativa y Reubicación
La movilidad corporativa se aleja cada vez más de las estancias convencionales en hoteles y se orienta hacia formatos de larga estancia amueblados con mejor visibilidad de costos y una gestión del cumplimiento más sencilla. En el mercado global de apartamentos con servicios, esto sustenta una demanda más estable porque las asignaciones vinculadas a reubicaciones, traslados internos y dotación de personal rotacional suelen extenderse mucho más allá de unas pocas noches. Se espera que el gasto en viajes de negocios alcance los 1,57 billones de USD en 2026, lo que mantiene activa la base de demanda corporativa en los principales mercados. Las empresas también tratan estas propiedades como parte de su marco de control de riesgos, porque la gestión profesional, los precios inclusivos y el servicio estandarizado reducen la incertidumbre que conllevan los alquileres informales. Este cambio también es relevante para India, donde los empleadores multinacionales que amplían sus operaciones de GCC necesitan alojamiento que pueda dar soporte tanto a ciclos cortos de incorporación como a estancias de proyectos de varios meses.
Reasignación Regulatoria Alejándose de los Alquileres Informales de Corta Duración
El endurecimiento regulatorio en varios mercados importantes está actuando como canal de transferencia de demanda en el mercado global de apartamentos con servicios. Las normas más estrictas en ciudades como Ámsterdam y Edimburgo, así como las regulaciones nacionales más amplias en Francia y España, están dificultando el cumplimiento del inventario de alquiler de corta duración no regulado y facilitando que los operadores gestionados profesionalmente capten la demanda desplazada. Esto es relevante porque los operadores de apartamentos con servicios que cumplen la normativa pueden absorber a los huéspedes que aún necesitan alojamiento amueblado, flexible y ubicado en la ciudad, especialmente para viajes motivados por el trabajo. El efecto no se limita a la ocupación, ya que también mejora la posición relativa de los operadores con licencia cuando los inversores y los compradores corporativos comparan el riesgo. Para el mercado global de apartamentos con servicios, el resultado es una ventaja competitiva más sólida en las ciudades donde se está intensificando la aplicación de la normativa y los formatos profesionales tienen una posición legal más clara.[2]
Preferencias de Vida Híbrida, Trabajo y Coliving
El mercado global de apartamentos con servicios también está ganando apoyo gracias al cambio en las preferencias de los consumidores en torno a los patrones de vida y trabajo. Los huéspedes ahora esperan que el alojamiento amueblado sea compatible con el trabajo, el descanso y la vida cotidiana en un mismo entorno, especialmente cuando el viaje dura más de unas pocas noches. Esto está aumentando el atractivo de los apartamentos que ofrecen cocinas, sala de estar, conectividad y la posibilidad de funcionar como un hogar temporal, en lugar de ser únicamente una habitación para dormir. El efecto es visible tanto en la demanda corporativa como en la no corporativa, porque la misma distribución puede adaptarse a un empleado en asignación de proyecto, a un trabajador reubicado o a un profesional en un viaje de trabajo de duración media. En India, este cambio de preferencias es especialmente relevante en las ciudades de negocios emergentes, donde las fuerzas laborales móviles más jóvenes valoran la flexibilidad pero siguen esperando estándares de servicio predecibles.
Capital Institucional en Busca de Activos Residenciales Operativamente Eficientes
El capital institucional está proporcionando al mercado global de apartamentos con servicios un apoyo adicional, ya que la clase de activo se sitúa ahora entre la estabilidad residencial y el potencial operativo de estilo hotelero. Más inversores se orientaron hacia los apartamentos con servicios en 2025 en comparación con 2024, y la financiación a nivel de plataforma también se ha desplazado hacia este espacio. CapitaLand destacó el mismo atractivo estructural en su informe residencial y de vida de junio de 2025, donde los formatos de vida flexible se posicionaron como inmuebles operativos con grupos de demanda diversificados. Para el mercado global de apartamentos con servicios, esto significa un mayor interés en activos que puedan ofrecer resiliencia en la ocupación, ingresos estables y un mejor aprovechamiento de los formatos de vida urbana. También mejora las posibilidades de una expansión más organizada en los corredores de alta demanda, incluidas las ciudades de Asia-Pacífico que continúan atrayendo actividad empresarial global.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Oferta Fragmentada y Estándares Operativos Inconsistentes | -0.8% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Zonificación, Licencias y Planificación en Ciudades Principales | -1.2% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Altos Costos de Equipamiento, Cumplimiento y Conversión de Activos | -0.7% | Global | Largo plazo (≥ 4 años) |
| Escasez de Inventario Invertible de Alta Calidad en Mercados Prime | -0.5% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Oferta Fragmentada y Estándares Operativos Inconsistentes
La oferta fragmentada sigue siendo uno de los límites operativos más evidentes del mercado global de apartamentos con servicios. Los grandes compradores corporativos exigen calidad consistente, informes transparentes, facturación consolidada y documentación lista para el cumplimiento normativo en múltiples ciudades, pero los operadores más pequeños e independientes a menudo tienen dificultades para ofrecer esto a escala. La gestión de ingresos en este segmento es más compleja que en el inventario hotelero estándar porque los patrones de duración de estancia y utilización difieren considerablemente. Esto crea una barrera tecnológica que separa a los operadores de plataforma bien financiados de los independientes con escaso capital. En el mercado global de apartamentos con servicios, esa brecha afecta tanto a la rentabilidad como a la confianza de los compradores, especialmente en los contratos liderados por empresas.
Restricciones de Zonificación, Licencias y Planificación en Ciudades Principales
Las barreras de zonificación y licencias están ralentizando la expansión de la oferta en varios mercados urbanos de alta demanda. Los operadores en algunas ciudades se enfrentan a importantes obstáculos de planificación cuando intentan convertir activos o abrir nuevo inventario sin la clasificación de uso adecuada. Esto es relevante porque la oportunidad de mercado ya existe, pero el tiempo necesario para obtener las aprobaciones retrasa la generación de ingresos y limita la nueva capacidad. El efecto es más pronunciado en las ciudades de acceso donde el suelo es escaso, las conversiones son complicadas y la atención política sobre vivienda y turismo es elevada. En el mercado global de apartamentos con servicios, estas restricciones mantienen valioso el inventario con licencia existente al tiempo que limitan el ritmo de expansión a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Formatos de Larga Estancia Anclan los Ingresos Mientras las Estancias Más Cortas Amplían la Demanda
El alojamiento de Larga Estancia (>30 noches) representó el 62,10% de la participación del mercado global de apartamentos con servicios en 2025 y se proyecta que crezca a una CAGR del 13,90% hasta 2031. Este segmento continúa liderando porque las asignaciones corporativas, las reubicaciones de expatriados y los despliegues basados en proyectos aún requieren unidades amuebladas que puedan funcionar como hogares temporales. La propuesta de valor es sencilla: los clientes obtienen servicios públicos incluidos, espacio habitable y soporte de servicio en un solo paquete, mientras que los operadores se benefician de una ocupación más estable y una economía unitaria más sólida durante períodos de estancia más largos. En el mercado global de apartamentos con servicios, las estancias más largas también reducen la intensidad de la rotación, lo que ayuda a los operadores a gestionar los costos de mano de obra y servicio de manera más eficiente. El segmento sigue estrechamente vinculado a los patrones de movilidad empresarial, razón por la cual sigue siendo el ancla principal de ingresos.
El alojamiento de Corta Estancia (<30 noches) sigue siendo menor en participación de ingresos, pero está ampliando su papel a medida que los patrones de demanda se vuelven más flexibles. Los huéspedes que se alojan entre 7 y 12 noches prefieren cada vez más los apartamentos gestionados cuando desean más espacio, privacidad y utilidades en la habitación de las que ofrece una habitación de hotel estándar. Esto no desplaza la demanda de larga estancia, pero sí amplía la base de clientes potenciales para el mismo formato operativo. El mercado global de apartamentos con servicios se beneficia, por tanto, de un espectro más amplio de duración de estancia, en el que una sola propiedad puede atraer tanto a viajeros corporativos como de estilo de vida en diferentes duraciones de viaje. Los operadores que puedan equilibrar la tarifa, la ocupación y la duración de la estancia en ambos formatos probablemente crearán un rendimiento de cartera más estable a lo largo del ciclo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Reserva: Las Plataformas Lideran los Volúmenes Mientras los Canales Directos Mejoran la Economía
Las Plataformas de Viaje en Línea representaron el 54,55% de las reservas en 2025 y se prevé que crezcan a una CAGR del 14,23% hasta 2031. Su liderazgo proviene de la visibilidad, las herramientas de comparación y la comodidad del comportamiento de reserva digital establecido entre los viajeros de ocio y de propósito mixto. En el mercado global de apartamentos con servicios, estas plataformas siguen siendo el canal de mayor volumen, especialmente para estancias más cortas y primeras reservas en nuevas ciudades. Su influencia también se ve reforzada por los ecosistemas de fidelización y la transparencia de tarifas, que ayudan a los usuarios a comparar el alojamiento amueblado con las opciones hoteleras dentro del mismo flujo de planificación de viajes. Esto significa que la dependencia de las plataformas sigue siendo una característica definitoria de la distribución para muchos operadores.
La Reserva Directa sigue siendo estratégicamente importante porque la economía es mejor cuando los operadores pueden evitar las comisiones de terceros y gestionar la relación con el huésped por sí mismos. Mover entre el 15% y el 20% de las reservas hacia canales directos puede recuperar una salida de comisiones significativa para una propiedad de 50 unidades. Los canales directos también se adaptan a los compradores corporativos porque los códigos de tarifa negociados, los portales B2B y la facturación consolidada se alinean mejor con los procesos de adquisición y cumplimiento que los recorridos de reserva al por menor. Otros canales, incluidas las reservas en marketplaces, las plataformas de reubicación y los canales especializados de alojamiento corporativo, siguen siendo relevantes para estancias más largas, donde la transparencia sobre el costo total de la asignación es más importante que el descubrimiento masivo del consumidor. Por tanto, es probable que el mercado global de apartamentos con servicios siga dividido entre la distribución de alto volumen a través de plataformas y los canales gestionados de mayor margen, con la inversión tecnológica determinando quién se beneficia más.
Por Tipo de Viajero: La Demanda Internacional Lidera Mientras el Uso Doméstico Construye Estabilidad
Los viajeros internacionales representaron el 61,65% del mercado global de apartamentos con servicios en 2025 y se proyecta que crezcan a una CAGR del 13,34% hasta 2031. Este segmento lidera porque los viajes corporativos transfronterizos, la movilidad de expatriados y los viajes de entrada vinculados a negocios siguen generando la mayor concentración de necesidad de estancia prolongada. La demanda internacional es especialmente importante en las ciudades que sirven como sedes regionales, centros de reubicación o bases de gestión de proyectos. También sustenta precios premium porque los viajeros que llegan por trabajo, incorporación o transición a menudo requieren comodidad, certeza y alojamiento amueblado desde el primer día. El mercado global de apartamentos con servicios, por tanto, sigue dependiendo en gran medida de la demanda transfronteriza en sus mayores concentraciones urbanas.
Los viajeros nacionales siguen siendo menores en participación, pero se están volviendo más importantes como capa estabilizadora de la demanda. Esto es especialmente visible donde las empresas trasladan personal entre regiones dentro del mismo país para asignaciones de infraestructura, tecnología, manufactura y traslados internos. En India, la movilidad empresarial doméstica se está volviendo más relevante a medida que la expansión de los GCC se extiende más allá de las grandes metrópolis hacia ciudades como Pune, Jaipur, Kochi y Coimbatore, donde el inventario de calidad con servicios aún est alcanzando el nivel de la demanda. La demanda doméstica también ayuda a los operadores a reducir la exposición a perturbaciones externas que pueden afectar los viajes de entrada o los flujos de aviación. Con el tiempo, esta combinación debería hacer que el mercado global de apartamentos con servicios sea menos dependiente de únicamente las puertas de entrada internacionales y más equilibrado en las redes corporativas nacionales.
Por Uso Final: La Demanda Corporativa Lidera Mientras Otros Usos Profundizan el Soporte de Ocupación
Los Viajeros Corporativos y de Negocios representaron el 65,12% del tamaño del mercado global de apartamentos con servicios en 2025 y se proyecta que se expandan a una CAGR del 14,27% hasta 2031. Este es el segmento de uso final más grande y de más rápido crecimiento porque las necesidades de movilidad empresarial ahora abarcan viajes ejecutivos, asignaciones largas, alojamiento para personal en formación, dotación de personal rotacional y equipos de proyecto. El segmento también está internamente estratificado, lo que crea espacio para productos premium, de gama media y de valor dentro del mismo modelo operativo. En el mercado global de apartamentos con servicios, esta profundidad de demanda es importante porque sustenta la escala y permite a los operadores ubicar diferentes perfiles de viajero dentro de una misma familia de marcas o en una cartera de una sola ciudad. La demanda corporativa, por tanto, continúa marcando el ritmo para la visibilidad de ingresos y la planificación de activos.
Los Expatriados y Reubicados siguen siendo menores en valor absoluto, pero ofrecen estancias más largas y ciclos de entrada y salida más predecibles. Los Viajeros de Ocio también están contribuyendo a la ocupación, especialmente en viajes familiares y estancias de varias personas donde una habitación de hotel estándar es menos adecuada. Esto significa que una sola propiedad puede captar múltiples grupos de demanda sin cambiar su formato operativo principal. El modelo es particularmente atractivo donde una ciudad atiende tanto viajes de negocios como de estilo de vida, porque los operadores pueden utilizar la misma base de unidades para diferentes grupos de clientes a lo largo del año. En el mercado global de apartamentos con servicios, esta combinación más amplia de usos finales mejora la utilización y reduce el riesgo de depender de una sola categoría de viajero.
Análisis Geográfico
América del Norte concentró el 35,44% de la participación del mercado global de apartamentos con servicios en 2025, convirtiéndose en el mayor mercado regional. La región se beneficia de un ecosistema maduro de estancias prolongadas, una infraestructura de alojamiento corporativo más desarrollada y una demanda estable de movilidad empresarial en Estados Unidos, Canadá y México. La demanda de hoteles de estancia prolongada en Estados Unidos creció un 5,4% interanual en el primer trimestre de 2026, mientras que la ocupación se mantuvo 13,5 puntos porcentuales por encima de las clases hoteleras comparables, lo que respalda la solidez estructural del formato. La demanda vinculada a proyectos relacionados con centros de datos, manufactura e inversión en infraestructura está añadiendo mayor apoyo en corredores como Texas, el norte de Virginia y el Medio Oeste. Al mismo tiempo, los costos de equipamiento y mano de obra, junto con los plazos de zonificación, están manteniendo disciplinada la nueva oferta, lo que protege los precios del inventario existente.
Europa sigue siendo una de las regiones más consolidadas del mercado global de apartamentos con servicios, respaldada por ciudades de acceso como Londres, Berlín, Madrid, París y Ámsterdam. La demanda está siendo apoyada por una regulación más estricta de los alquileres informales de corta duración, lo que está mejorando la posición de los operadores con licencia y gestionados profesionalmente en varios mercados urbanos. La ocupación de apartamentos con servicios en Europa alcanzó el 79% en 2025, frente al 75% del mercado hotelero en general, lo que sugiere una mayor resiliencia operativa para este formato. Oriente Medio y África siguen siendo menos penetrados. Sin embargo, la región está escalando a medida que la actividad inmobiliaria, de infraestructura, energía y sedes corporativas atrae a más viajeros de negocios de larga estancia y personal expatriado a las ciudades clave. Esto es relevante desde una perspectiva de investigación india porque muchas empresas, proveedores de servicios y profesionales indios están directamente vinculados a los corredores de movilidad en todo el Golfo.
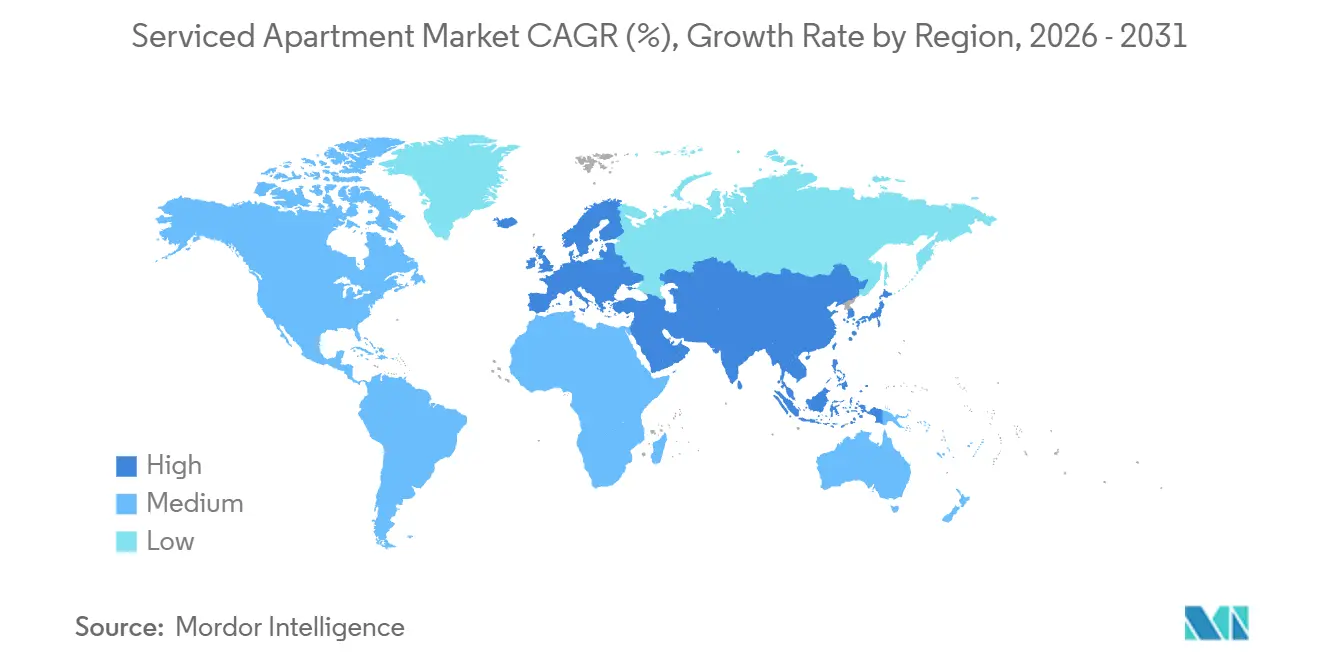
Asia-Pacífico es la región de más rápido crecimiento en el mercado global de apartamentos con servicios, con una CAGR proyectada del 14,66% hasta 2031. El crecimiento está siendo impulsado por el movimiento de fuerza laboral vinculado a la manufactura en Vietnam, la inversión en semiconductores e inteligencia artificial en Japón, y la expansión de la actividad de los GCC en India más allá de las grandes metrópolis. La tarifa media diaria de los apartamentos con servicios en Tokio aumentó un 6% trimestre a trimestre en el segundo trimestre de 2026, lo que refleja una mayor demanda de profesionales extranjeros e inversión en industrias avanzadas. India destaca dentro de esta región porque la demanda se está desplazando hacia Pune, Jaipur, Kochi y Coimbatore, donde la oferta gestionada profesionalmente de larga estancia sigue siendo limitada. América del Sur sigue siendo menor en términos de valor, pero ciudades de primer nivel como São Paulo y Bogotá están construyendo gradualmente una base de alojamiento amueblado de larga estancia a medida que la actividad multinacional en la región se expande.[3]

Panorama Competitivo
El mercado global de apartamentos con servicios sigue siendo fragmentado, y esa fragmentación condiciona tanto la competencia como la ejecución. Los grandes grupos hoteleros, los operadores especializados en apartamentos con servicios y las plataformas de vida flexible impulsadas por la tecnología compiten por los mismos grupos de demanda de larga estancia. Sin embargo, no aportan el mismo equilibrio de escala, sistemas y exposición a activos. Algunos actores se están expandiendo a través de estructuras de gestión sin activos propios y franquicias, mientras que otros utilizan la propiedad directa o el crecimiento de cartera respaldado por fondos. En el mercado global de apartamentos con servicios, esto crea una clara división entre los operadores que construyen escala operativa y los que construyen bases de activos. La ventaja competitiva ahora depende menos del simple recuento de unidades y más de quién puede gestionar la distribución, el cumplimiento normativo y la economía de cartera de manera consistente en múltiples ciudades.
The Ascott Limited es un claro ejemplo de la estrategia de expansión que ahora se observa en el mercado global de apartamentos con servicios. Firmó un récord de 19.000 unidades en 102 propiedades en 2025, un aumento interanual del 27% que subrayó el continuo impulso hacia los formatos de vida de marca. También reportó su mejor desempeño histórico en firmas en el Sudeste Asiático en 2025, añadiendo más de 7.300 unidades en toda la región, lo que subraya cómo los grandes operadores utilizan la escala regional para profundizar su cartera de proyectos. Mitsubishi Estate también actuó de manera decisiva al adquirir la cartera de Asia-Pacífico de Habyt, que opera unidades en Singapur y Hong Kong, ampliando su plataforma de vida flexible, que ya opera unidades en Japón bajo las marcas Hmlet y Blueground. Estos movimientos demuestran que la escala, el control del inventario de marca y el acceso a la demanda de vida flexible se están volviendo más importantes que la simple presencia en el mercado.
La entrada de marcas y la disciplina del modelo operativo también están adquiriendo mayor importancia en el mercado global de apartamentos con servicios. IHG firmó un desarrollo de doble marca en Milán que combina habitaciones de Crowne Plaza con apartamentos de Staybridge Suites, subrayando el valor de combinar formatos hoteleros tradicionales y de estancia prolongada dentro de una única estrategia de conversión. Marriott también avanzó con su oferta StudioRes en 2025, posicionándola como un formato de estancia prolongada de gama media con una propuesta de valor sencilla para el propietario a través de una estructura de franquicia con costos limitados. El lado más débil del panorama competitivo quedó en evidencia con el colapso de Sonder, que llevó a un cierre inmediato después de que la empresa no cumpliera con sus compromisos financieros en el marco de su acuerdo vinculado a Marriott. Esto refuerza el punto de que la escala por sí sola no es suficiente, porque el mercado global de apartamentos con servicios recompensa cada vez más la disciplina de capital, la solidez tecnológica y las estructuras operativas que pueden manejar patrones de estancia variables sin un riesgo de arrendamiento excesivo. Para los inversores y operadores orientados a India, la misma lección aplica porque los corredores de crecimiento son atractivos, pero solo una ejecución disciplinada puede convertir la demanda en retornos duraderos.
Líderes de la Industria de Apartamentos con Servicios
-
The Ascott Limited
-
Marriott International, Inc.
-
Frasers Hospitality
-
Accor S.A.
-
Staycity Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: IHG Hotels & Resorts firmó un desarrollo de doble marca en el distrito NoLo de Milán, con 167 habitaciones de Crowne Plaza y 96 apartamentos de Staybridge Suites mediante la conversión de un hotel existente, con ambos hoteles programados para abrir en enero de 2027. El proyecto marca la entrada de Staybridge Suites en Italia y la estrategia de IHG de combinar formatos de lujo superior y estancia prolongada en conversiones únicas.
- Abril de 2026: Mitsubishi Estate adquirió la cartera de Asia-Pacífico de Habyt, incorporando unidades en Singapur y Hong Kong a su plataforma dedicada de vida flexible FLJ, que ya operaba unidades en Japón bajo las marcas Hmlet y Blueground. La transacción marca una expansión significativa de un importante conglomerado inmobiliario japonés en el sector de vida flexible, consolidando la gestión bajo múltiples marcas reconocidas internacionalmente.
- Abril de 2026: The Ascott Limited reportó su mejor desempeño histórico en firmas en el Sudeste Asiático en 2025, añadiendo más de 7.300 unidades en toda la región, un aumento del 55% respecto a las 4.700 unidades firmadas en 2024. Ascott opera ahora más de 200 propiedades en el Sudeste Asiático con una cartera de proyectos de aproximadamente 150 propiedades adicionales, situándola entre las tres principales empresas de hospitalidad de la región por nuevas firmas.
- Febrero de 2026: Sarcc de Arabia Saudita (Smart Accommodation for Residential Complexes Company, una entidad del Fondo de Inversión Pública) firmó un acuerdo de términos con Tamimi Global para desarrollar un proyecto de alojamiento para personal de 4.000 camas en el norte de Riad, con un costo total de desarrollo de SAR 1,52 mil millones (USD 405 millones). Se espera que las operaciones de la primera fase comiencen en el primer trimestre de 2029.


Alcance del Informe del Mercado Global de Apartamentos con Servicios
| Corta Estancia (Menos de 30 Noches) |
| Larga Estancia (Más de 30 Noches) |
| Reserva Directa |
| Plataformas de Viaje en Línea |
| Otros (Reserva en Marketplace y otros) |
| Nacional |
| Internacional |
| Viajero Corporativo y de Negocios |
| Viajero de Ocio |
| Expatriados y Reubicados |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo | Corta Estancia (Menos de 30 Noches) | |
| Larga Estancia (Más de 30 Noches) | ||
| Por Modo de Reserva | Reserva Directa | |
| Plataformas de Viaje en Línea | ||
| Otros (Reserva en Marketplace y otros) | ||
| Por Tipo de Viajero | Nacional | |
| Internacional | ||
| Por Uso Final | Viajero Corporativo y de Negocios | |
| Viajero de Ocio | ||
| Expatriados y Reubicados | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la previsión de valor para 2031 de los apartamentos con servicios a nivel mundial?
Se prevé que el mercado global de apartamentos con servicios alcance los 266,78 mil millones de USD en 2031, partiendo de 157,11 mil millones de USD en 2026 a una CAGR del 11,17%.
¿Qué canal de reserva lidera la generación de ingresos en este espacio?
Las Plataformas de Viaje en Línea lideran la actividad de reservas con una participación del 54,55% en 2025 y se proyecta que crezcan a una CAGR del 14,23% hasta 2031.
¿Por qué las estancias largas son tan importantes para este negocio?
Las estancias largas representaron el 62,10% de los ingresos en 2025 y siguen siendo fundamentales porque se alinean con la reubicación, la dotación de personal en proyectos y las asignaciones corporativas prolongadas.
¿Qué grupo de viajeros genera la mayor demanda?
Los viajeros internacionales lideraron con el 61,65% de los ingresos en 2025, respaldados por viajes de negocios, movilidad de expatriados y despliegues corporativos transfronterizos.
¿Qué está impulsando la demanda en los corredores de movilidad corporativa relacionados con India?
El crecimiento está siendo impulsado por la expansión de los GCC hacia ciudades como Pune, Jaipur, Kochi y Coimbatore, donde la demanda de alojamiento de larga estancia gestionado profesionalmente está creciendo más rápido que la oferta de calidad.
¿Qué región se espera que crezca más rápido hasta 2031?
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR proyectada del 14,66%, respaldada por la movilidad manufacturera, la inversión en semiconductores y la expansión de la huella corporativa de India.


 Sus datos están seguros y nunca se venden ni se comparten.
