
小売ロイヤルティプログラム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 18.94 十億米ドル |
| 市場規模 (2031) | 25.77 十億米ドル |
| 成長率 (2026 - 2031) | 6.36 % |
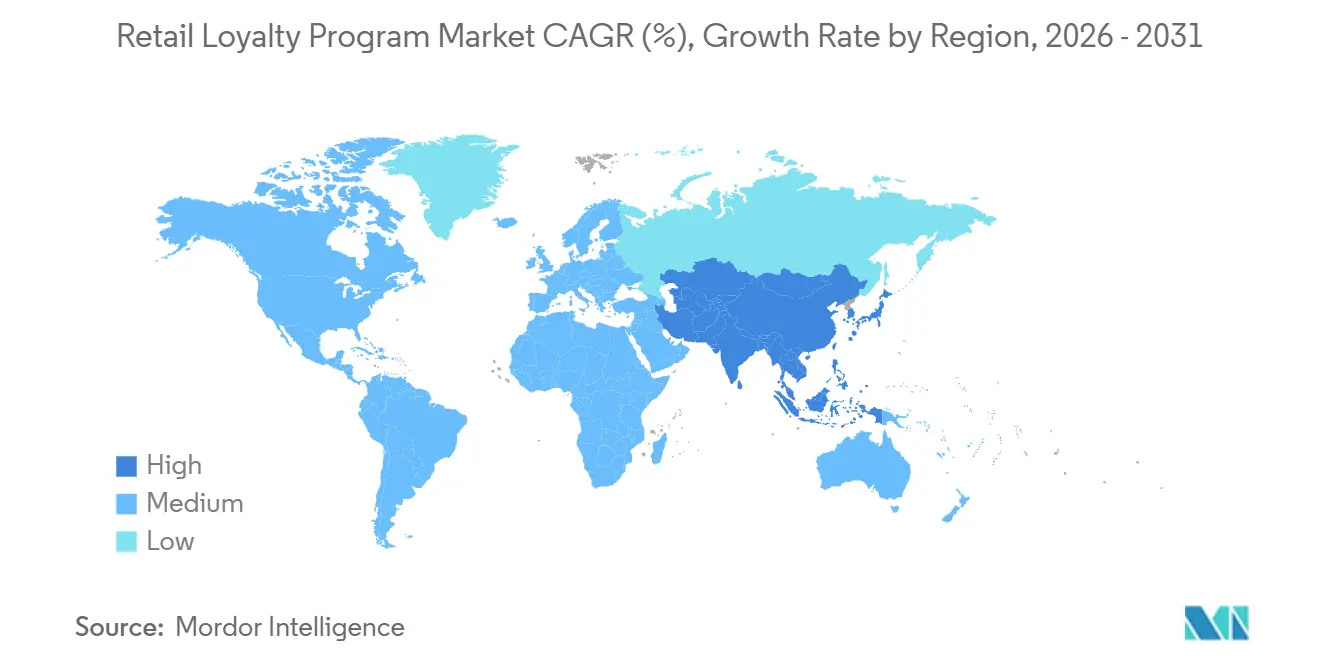
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
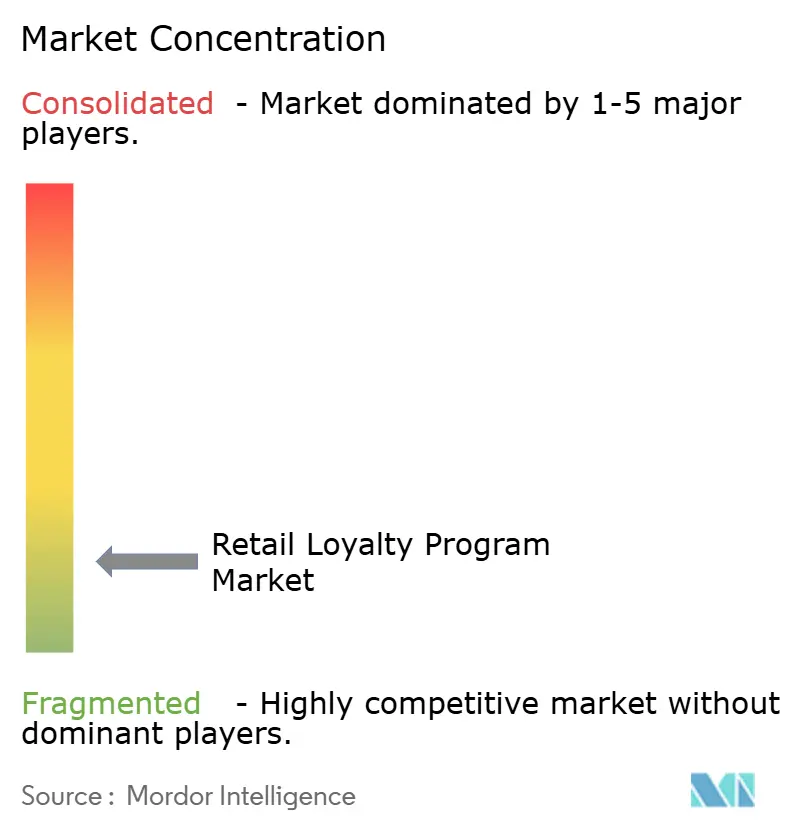
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小売ロイヤルティプログラム市場分析
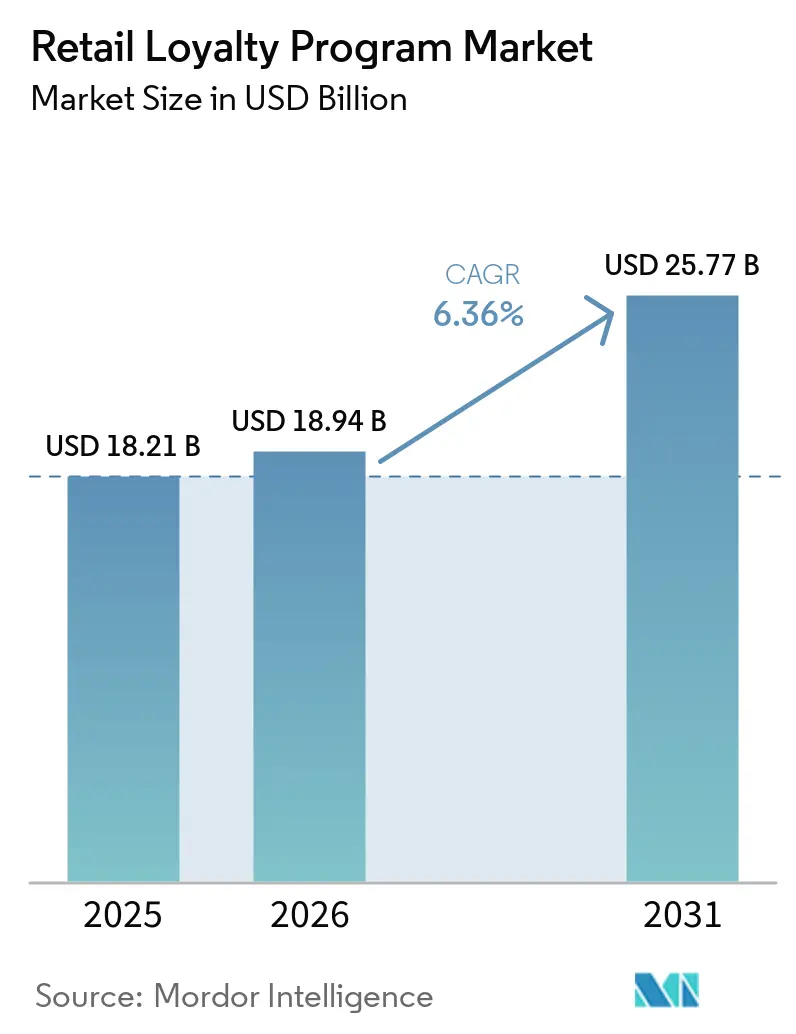
小売ロイヤルティプログラム市場規模は2025年に18.21 ビリオン 米ドルと評価され、2026年の18.94 ビリオン 米ドルから2031年には25.77 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは6.36%です。
小売ロイヤルティプログラム市場は小売業者が顧客維持の強化、顧客データの精度向上、プロモーション支出の厳格な管理を必要としているため、小売業のコアオペレーションとの統合が進んでいます。サードパーティクッキーの廃止により、許諾ベースのロイヤルティデータの価値が高まり、小売業者はデジタルおよび店舗チャネル全体にわたる購買行動の把握とターゲティングの改善に直接活用できる手段を得ています。人工知能もパイロット段階から日常業務への移行が進み、小売ロイヤルティプログラム市場はリアルタイムオファー、より精度の高いセグメンテーション、より関連性の高い会員コミュニケーションへと向かっています。インドにおいては、モバイル決済と迅速なリワード認識がUPI連携の小売取引と親和性が高く、購買からリワード付与・利用までの時間差を大規模に短縮できるため、この変化は特に重要です。短期的な見通しには、未利用ポイントの問題やコンプライアンス要件の増大による一定の圧力が依然として反映されています。それでも、小売ロイヤルティプログラム市場は、データ所有権の向上、パーソナライゼーションの強化、ロイヤルティ連携型リテールメディアの収益化への関心の高まりから引き続き恩恵を受けています。[1]
レポートの主要ポイント
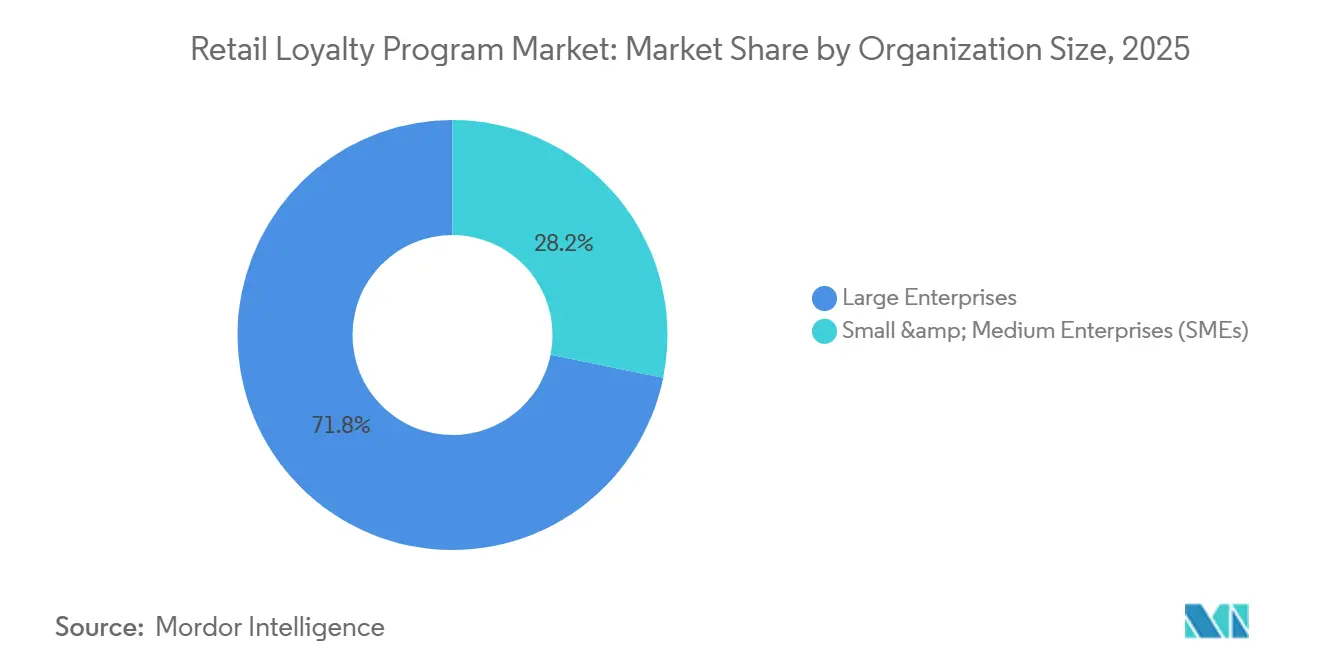
- 組織規模別では、大企業が2025年の収益の71.82%を占め、中小企業は2031年にかけて最も高いCAGR 7.74%を記録する見込みです。
- 小売業種別では、食料品・スーパーマーケットが2025年に26.23%の収益シェアでトップとなり、健康・美容小売は2031年にかけてCAGR 7.96%で拡大する見込みです。
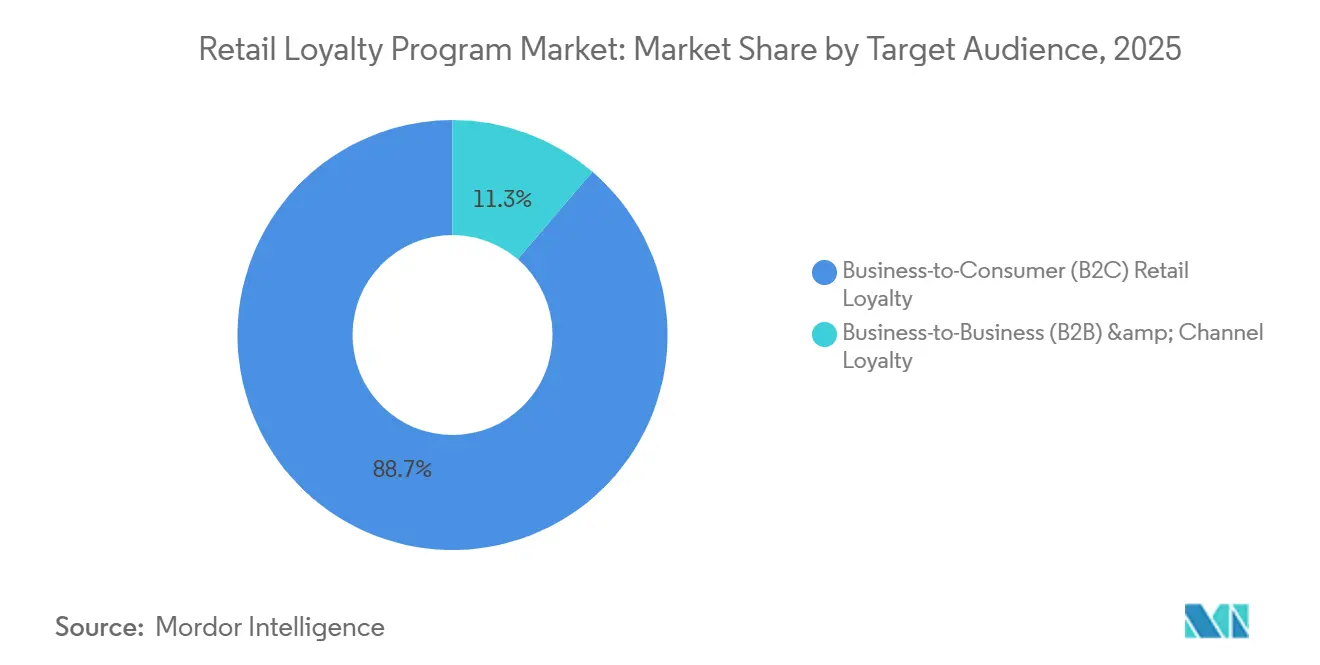
- ターゲットオーディエンス別では、B2Cが2025年に88.71%のシェアを保持し、B2B・チャネルロイヤルティは2031年にかけて最も高い7.34%の成が見込まれています。
- プログラムタイプ別では、ポイント制ロイヤルティプログラムが2025年に41.32%のシェアを占め、ティア制ロイヤルティプログラムは2031年にかけてCAGR 7.85%で成長する予測です。
- 地域別では、北米が2025年に35.92%のシェアでトップとなり、アジア太平洋は2031年にかけて最も高いCAGR 8.93%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の小売ロイヤルティプログラム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 顧客獲得コストの上昇とマージン圧力 | +1.3% | グローバル、特に北米と西欧で顕著 | 短期(2年以内) |
| ファーストパーティデータの必要性 | +1.0% | グローバル、欧州と北米で規制上の緊急性が最も高い | 中期(2〜4年) |
| AI主導のハイパーパーソナライゼーション | +1.5% | グローバル、北米とアジア太平洋での導入が先行 | 中期(2〜4年) |
| ゲーミフィケーションと感情的エンゲージメントへの需要 | +0.5% | グローバル、アジア太平洋と北米の若年消費者市場に集中 | 中期(2〜4年) |
| アプリ不要・ウォレット連携型インテグレーション | +0.4% | 北米、西欧、オーストラリア | 短期(2年以内) |
| リテールメディアネットワークの収益化 | +0.8% | グローバル、北米と英国で最も進展 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
顧客獲得コストの上昇とマージン圧力
小売業の経済環境は、リピート購買価値への圧力を高めており、常に新規顧客を獲得するよりも顧客維持がより実践的なレバーとなっています。こうした状況の中、小売ロイヤルティプログラム市場は、割引主導のトラフィックに頼らずにマージンを守るツールを求める小売業者から予算面での支持を得ています。頻繁な購買者を特定し、リピート来店を促し、利用効率を改善できるプログラムは、マーケティングと財務の両面で正当化しやすくなっています。これはベンダーへの期待も変えており、購買者はより明確なリターン指標、短い回収期間、ロイヤルティ活動と商業的成果の直接的な連携を求めるようになっています。オムニチャネル事業を拡大するインドの小売業者にとって、この論理は特に重要であり、成長は既存の買い物客を維持しながら顧客獲得コストを抑制することにかかっています。
ファーストパーティデータの必要性
小売ロイヤルティプログラム市場は、特に小売業者がサードパーティクッキーから受けていたターゲティング支援の一部を失う中で、自社保有の顧客データへのシフトという広範な動きから恩恵を受けています。ロイヤルティプログラムは、取引履歴、購買頻度、オファーへの反応、クロスチャネル行動を単一の会員レコードに収集するための、直接的かつ同意ベースの手段を小売業者に提供します。そのデタは、小売業者がプロモーションをパーソナライズし、オーディエンスセグメントを構築し、リテールメディアやパートナーエコシステム内でクローズドループ計測を支援しようとする際に、より価値を持つようになります。同様のダイナミクスはインドにも当てはまります。インドでは組織化された小売業がよりデジタル化しており、商業者は決済、プロモーション、リピート来店を単一の運営フレームワーク内で結びつける顧客レコードをますます必要としています。その結果、小売ロイヤルティプログラム市場は、会員リワードだけでなく、小売の意思決定における質の高いファーストパーティデータの商業的価値によっても形成されています。
AI主導のハイパーパーソナライゼーション
人工知能は、小売ロイヤルティプログラム市場をルールベースからより予測的な環境へと変革しています。すべての会員に同じオファーを送るのではなく、小売業者は実際の購買習慣、商品親和性、タイミングに応じたリワード構造へと移行しています。Eagle Eyeは、AI主導のパーソナライズドチャレンジが大手食料品小売業者に対して7対1の投資収益率をもたらしたと報告しており、パーソナライゼーションがブランディング機能ではなく、より強力な商業的根拠となっている理由を裏付けています。この変化はプログラムパフォーマンスの基準も引き上げており、競合他社が関連性が高くタイミングの良いリワードを提供できる場合、基本的なポイント積立は効果が薄れています。小売ロイヤルティプログラム市場において、AIはキャンペーンの質だけでなく、顧客維持、メディアの収益化、小売業者がすべての取引から引き出せる価値にも影響を与えています。
ゲーミフィケーションと感情的エンゲージメントへの需要
小売ロイヤルティプログラム市場はまた、購買と購買の間に会員を活性化させるより魅力的なリワードメカニクスへの移行からも恩恵を受けています。プログレスバー、ミッション、ティアマイルストーン、会員限定チャレンジ、非購買タスクはいずれも、より頻繁な接点を生み出し、割引のみの参加への依存を低減します。これらのツールが重要なのは、買い物客が今やプログラムを価値だけでなく、理解しやすさや日常の買い物での充実感でも比較するようになっているからです。ゲーミフィケーション形式は、小売業者がすべての取引で値引きをせずにバスケット構築行動、カテゴリー試用、来店頻度を高めたい場合に特に有効です。インドでは、アプリ利用がすでに日常の小売行動に組み込まれており、感情的エンゲージメントとシンプルな進捗ベースのリワードが、小売業者がロイヤルティへの参加を即時的かつ習慣的に感じさせるのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーと同意コンプライアンス | -0.7% | 欧州、米国、アジア太平洋 | 短期(2年以内) |
| レガシーPOSおよびITインテグレーションの負担 | -0.9% | グローバル、中堅・中小小売業で最も顕著 | 中期(2〜4年) |
| ロイヤルティ疲弊と期待インフレ | -0.4% | グローバル、成熟市場で最も顕著 | 短期(2年以内) |
| リワード負債と財務的変動性 | -0.3% | グローバル、ポイント残高が大きい大規模プログラムにとって重要 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシーと同意コンプライアンス
小売ロイヤルティプログラム市場は、プライバシーガバナンスによる構造的コストに直面しています。行動、個人情報、購買履歴を収集するプログラムは、チャネルとパートナー全体にわたって同意を慎重に管理しなければなりません。この負担は、小売業者が複数の法的管轄区域にまたがって事業を展開したり、会員データをコアリションパートナー、メディアバイヤー、外部テクノロジープロバイダーと共有したりする場合に重くなります。コンプライアンス業務はそれ自体では目に見える顧客価値を生み出しませんが、パーソナライゼーションやリワードの充実に充てられるはずの法務・技術・プロセス予算を消費します。この影響は中堅小売業者にとってより深刻であり、同等のエンジニアリング深度やコンプライアンスチームを持たずにエンタープライズグレードのガバナンスを必要とすることが多いためです。小売ロイヤルティプログラム市場において、プライバシー対応はもはや任意ではありません。なぜなら、管理が不十分だとデータ収集が制限され、パートナーシップ活動が遅延し、ロイヤルティプログラムの商業的収益が低下するからです。[2]
レガシーPOSおよびITインテグレーションの負担
小売ロイヤルティプログラム市場は、古い店舗システムがリアルタイムのリワードロジックに対応できない場合に実際的な限界に直面しています。Open Loyaltyは、テクノロジースタック全体にわたる統合の弱さがプログラムパフォーマンスを損なう可能性があると指摘しています。同時に、Paytronixは、小売業者が決済、プロモーション、ロイヤルティ決済にわたるカスタムワークフローを必要とする場合に実装の負担が増大することを指摘しています。取引データの移動が遅すぎると、小売業者はリワードを十分に迅速に確認できず、顧客が価値を期待するまさにその瞬間に信頼が損なわれます。古いシステムはパーソナライゼーションも制限します。なぜなら、ライブオファー、トリガーベースのメッセージング、即時利用にはバッチファイルではなくリアルタイムの取引データが必要だからです。店舗、マーケットプレイス、フランチャイズネットワーク全体でモダナイゼーションを進めるインドの小売業者にとって、インテグレーションの品質は、小売ロイヤルティプログラム市場への投資が日常的な顧客利用にどれだけ効果的に転換されるかを左右する重要な要素であり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
組織規模別:大企業が収益を牽引し、中小企業が成長フロンティアを拡大
大企業は2025年の小売ロイヤルティプログラム市場シェアの71.82%を占め、規模が導入、データ収益化、プラットフォームの深度に引き続き強く影響していることを示しています。そのリードは、マルチブランド展開、より広範なテクノロジー予算、コンプライアンスとインテグレーションのコストを大規模な会員基盤に分散させる能力によって支えられています。これらの小売業者はまた、ロイヤルティを自社メディア資産、サプライヤー資金、クロスバナーオファーと結びつける上でも有利な立場にあり、再投資のビジネスケースを改善しています。小売ロイヤルティプログラム市場において、大規模事業者はより豊富な取引量を持ち、カテゴリーや地域にわたってオファーを最適化する余地が大きいため、新しいメカニクスをより迅速にテストできます。これにより、より広い需要基盤が多様化する中でも、このセグメントは収益面でのアンカーとなっています。
中小企業は2026年から2031年にかけてCAGR 7.74%で成長する見込みであり、小売ロイヤルティプログラム市場において最も成長の速い需要コホートとなっています。主な理由は、大規模な内部テクノロジーチームを持たない小売業者にとって、ソフトウェアの提供がより軽量で、迅速で、手頃になったことです。SaaS主導の展開により、小規模事業者はすべてのレガシーシステムを一度に置き換えることなく、ティア制リワード、キャンペーントリガー、ウォレット対応フォーマットを立ち上げることができるようになりました。インドでは多くの小売事業者が地域の店舗クラスター、フランチャイス構造、または専門チェーンにまたがって事業を展開しており、低複雑性展開が導入の鍵となるため、これは特に重要です。中小企業のアクセスが改善されるにつれ、小売ロイヤルティプログラム市場はエンタープライズ主導のカテゴリーから、顧客維持とリピート支出のためのより広範な運営ツールへと拡大しています。


小売業種別:食料品がシェアをリード、健康・美容が上回る成長
食料品・スーパーマーケットは2025年の小売ロイヤルティプログラム市場の26.23%を占め、高頻度の購買サイクルと高い取引密度の価値を反映しています。食料品プログラムは週次または週複数回の来店から恩恵を受け、会員レベルの購買データの安定したストリームを生み出し、小売業者がバスケット構成に影響を与える機会を増やします。このセグメントはまた、大規模な顧客基盤にわたってオファーへの反応、カテゴリー切り替え、リピート行動を迅速に測定できるため、より速い学習を支援します。小売ロイヤルティプログラム市場において、食料品は最も運営上有用な業種であり続けています。なぜなら、ロイヤルティは日常の必需品とチェックアウト行動に直接結びついており、時折の裁量的購買ではないからです。これにより食料品は、顧客維持とリテールメディア活動の両方にとって強固な基盤となっています。
健康・美容小売は2031年にかけてCAGR 7.96%で成長する見込みであり、小売ロイヤルティプログラム市場において最も成長の速い業種となっています。このセグメントはロイヤルティとの親和性が高く、会員は価格メリットだけでなく、早期アクセス、キュレーションされたレコメンデーション、補充ロジック、コンテンツ主導のエンゲージメントにも反応することが多いためです。商品発見、リピート補充、ブランド親和性はいずれも、取引そのものを超えてコミュニケーションをパーソナライズできるプログラムを支持します。このパターンはインドの美容・ウェルネス小売の成長機会とも一致しており、デジタルファーストのエンゲージメントと会員データが小売業者のリピート購買サイクルをより効果的に管理するのに役立ちます。その結果、小売ロイヤルティプログラム市場では、健康・美容がプロモーション的なユースケースから長期的な顧客価値エンジンへとシフトしています。
ターゲットオーディエンス別:B2Cが量を牽引、B2Bチャネルが価値乗数として台頭
B2Cは2025年の需要の88.71%を占め、消費者向けプログラムを小売ロイヤルティプログラム市場の中心に置き続けています。このリードは、食料品、ファッション、美容のロイヤルティエコシステムの長年の構築を反映しており、大規模な会員基盤がすでに存在し、取引の捕捉が店舗およびデジタルチェックアウトプロセスと深く結びついています。消費者向けプログラムはまた、ポイント、クーポン、キャッシュバック、ティア、パートナー連携特典を含む幅広いリワードタイプから恩恵を受けており、小売業者が行動に影響を与えるいくつかの方法を提供していす。小売ロイヤルティプログラム市場において、B2Cの規模は重要です。なぜなら、会員数が多いほどデータが深まり、セグメンテーションとメディア収益化の有用性が高まるからです。そのため、隣接モデルが拡大する中でも、消費者向けロイヤルティが主要な収益基盤であり続けています。
B2B・チャネルロイヤルティは2031年にかけてCAGR 7.34%で拡大する見込みであり、小売ロイヤルティプログラム市場において最も成長の速いセグメントとなっています。このセグメントが重要なのは、多くの小売バリューチェーンが、販売促進とカテゴリープレゼンスに影響を与えるディストリビューター、ディーラー、フランチャイズパートナー、チャネル仲介業者に依然として依存しているからです。構造化されたデジタルロイヤルティプラットフォームは、測定可能な活動とリピート成果にリワードを結びつけるため、単発のインセンティブスキームよりも一貫してパートナーの行動を調整できます。この点はインドにおいて特に重要であり、消費財流通と組織化された小売の拡大にわたってチャネル関係が依然として重要です。これにより、B2Bロイヤルティは小売ロイヤルティプログラム市場にとって意味のある成長レイヤーとなっています。現在はB2Cよりも収益が少ないものの、その重要性は増しています。
ロイヤルティプログラムタイプ別:ポイント制が規模を維持、ティア制が次のエンゲージメントサイクルを牽引
ポイント制ロイヤルティプログラムは2025年に41.32%のシェアを保持し、小売ロイヤルティプログラム市場において最大のフォーマットであり続けています。そのリードは、親しみやすさ、運営のシンプルさ、すべての取引が同じ獲得フレームワークに組み込める高頻度小売カテゴリーでの幅広い利用から来ています。ポイントはまた、小売業者が利用、有効期限、プロモーション乗数の構造に柔軟性を持たせながら行動データを一貫して収集する方法を提供するため、有用です。小売ロイヤルティプログラム市場において、このフォーマットは説明しやすく拡張しやすいため、大規模な消費者向けプログラムのデフォルトアーキテクチャであり続けています。そのため、新しいエンゲージメントモデルが台頭する中でも、ポイントは現在の量を支え続けています。
ティア制ロイヤルティプログラムは2031年にかけてCAGR 7.85%で成長する予測であり、小売ロイヤルティプログラム市場において最も成長の速いプログラムタイプとなっています。ティア構造が機能するのは、会員に目に見える進捗とより強いステータス感を与え、購買間の行動を動機付け、割引のみのロジックへの依存を低減できるからです。また、小売業者がアクセス、優先対応、会員認識などの体験型リワードと取引価値を組み合わせる余地を与えます。このアプローチは、ライフスタイルの関連性とアイデンティティが重要なカテゴリーに適しており、より意図的な顧客セグメンテーションも支援します。小売ロイヤルティプログラム市場において、ティアの成長は、純粋な積立から関係の深さを報いるエンゲージメントモデルへのより広範なシフトを示しています。
地域分析
北米は2025年の収益の35.92%を占め、小売ロイヤルティプログラム市場において最大の地域としての地位を維持しています。この地域のリードは、高いデジタル決済の普及率、成熟した食料品・一般商品プログラム、会員主導のプロモーションモデルの長い歴史を反映しています。また、大手小売業者が時間をかけてロイヤルティをオーディエンス収益化、クロスブランドパートナーシップ、より広範な顧客データ運営と結びつけてきたことも示しています。カナダは、2026年1月のRBCパートナーシップと2026年3月のWestJetパートナーシップを通じて明確な例を示しており、いずれもTriangle Rewardsをより広いマルチカテゴリー獲得システムへと拡大しました。小売ロイヤルティプログラム市場において、北米は規模のベンチマークであり続けていますが、継続的な成長はロイヤルティを便利で、パーソナライズされ、商業的に測定可能な状態に保つことにかかっています。
欧州は、小売業者がオムニチャネルの一貫性とより統一された顧客提案に投資しているため、小売ロイヤルティプログラム市場において引き続き主要な地域です。この地域のプログラム設計は、食料品の規模、健康・美容の洗練度、他の多くの市場よりも強いデータガバナンスへの注力の組み合わせによって形成されています。この組み合わせは、コンプライアンス規律を維持しながら店舗、オンライン、パートナー活動を結びつけられるロイヤルティモデルを促進します。欧州はまた、基本的なポイントメカニクスがもはや十分でない理由を示しており、小売業者は参加を維持するためにより個別化された行動主導のエンゲージメント構造へとシフトしています。これにより、この地域は収益だけでなく、他の成熟した小売市場に影響を与えることが多いプログラム設計トレンドにおいても重要であり続けています。
アジア太平洋は2026年から2031年にかけてCAGR 8.93%で成長する見込みであり、小売ロイヤルティプログラム市場において最も成長の速い地域となっています。インドと中国を合わせると、2025年のアジア太平洋のロイヤルティ管理収益の57%以上を占めており、これは規模、デジタル決済の成熟度、急速に拡大する組織化された小売基盤を反映しています。インドの役割は特に重要であり、UPIは2025年に月間120 ビリオン件以上の取引を処理し、小売業者に迅速なポイント獲得・利用ジャーニーを支援できる大規模なリアルタイム決済インフラを提供しています。東南アジアもモバイルファーストのロイヤルティとコアリション構造を通じて拡大しており、オーストラリアは食料品主導のエコシステムで予測的パーソナライゼーションを引き続き活用しています。南米と中東・アフリカは小売ロイヤルティプログラム市場において依然として規模が小さいです。それでも、モバイル主導のコマース、プレミアムティア、デジタル決済がプログラムのリーチと使いやすさを改善し続けるにつれ、両地域は長期的な潜在力を持っています。[3]

競合環境
小売ロイヤルティプログラム市場は依然として高度に断片化しており、世界の需要の支配的なシェアを単一のベンダーが握っているわけではありません。Oracle、Salesforce、SAPなどの大手エンタープライズプロバイダーは、Capillary Technologies、Eagle Eye、Antavo、Talon.Oneなどのスペシャリストと、パーソナライゼーション、インテグレーションの深度、展開の柔軟性をめぐって競合しています。この断片化は、特に小売業者がコンポーザブルアーキテクチャや迅速なロールアウトサイクルを求める場合、購買決定がブランドの規模だけでなくユースケースへの適合性に依存することが多いことを意味します。最も明確な戦略的シグナルの一つは、2026年4月にAdyenがTalon.One GmbHを7億5,000万ユーロ(8億7,900万米ドル)で買収することに合意したことであり、決済インフラとロイヤルティ・プロモーション意思決定を単一のスタックに統合しました。この動きが重要なのは、小売ロイヤルティプログラム市場が取引システムとは別に存在するのではなく、取引システムと収束しつつあることを示唆しているからです。
2番目の重要な変化は、2026年5月にCapillary TechnologiesがMastercardからSessionMを2,000万米ドルの現金で買収を完了したことです。Capillaryは、この取引により年間経常収益が3,500万米ドル以上増加し、フォーチュン500の小売業者、航空会社、消費者ブランドを含む約40社のエンタープライズ顧客が加わったと述べています。この取引はCapillaryのエンタープライズポジションを強化するとともに、インドに根ざした企業がより広いグローバルなロイヤルティプラットフォームプレイへとスケールしていることを示すインド関連の観点からも重要です。小売ロイヤルティプログラム市場は、プラットフォームの幅、グローバルな提供能力、ロイヤルティを顧客データとコマースインフラと統合する能力をめぐる競争が激化しています。統合が続く中、インテグレーションとパーソナライゼーションに実績のある深度を持つスペシャリストベンダーは、引き続き魅力的な買収ターゲットとなる可能性が高いです。
小売ロイヤルティプログラム市場全体の戦略は、AI主導の差別化、エコシステムインテグレーション、より迅速な商業者展開という3つのテーマを中心に展開されています。Eagle Eyeは、AIRプラットフォームとパーソナライゼーションエンジンを測定可能な小売業者の成果に位置付けており、YotpoはShopifyのLoyalty Spotlightなどの機能を通じて商業者向けのロイヤルティ有効化を容易にする方向に拡大しています。2025年10月にSAPがSAP Customer Loyalty Managementを一般提供開始したことは、エンタープライズスイートベンダーもロイヤルティをコアビジネスプロセスと財務的可視性により深く組み込んでいることを示しています。インドの小売業者にとって、決済を接続し、オムニチャネル小売を可能に、長いインテグレーションサイクルなしにパートナーシップを拡大できるベンダーが、より強い優位性を持つ可能性が高いです。小売ロイヤルティプログラム市場は競争が続くでしょう。なぜなら、小売業者はソフトウェアを求めているだけでなく、ロイヤルティが顧客維持を改善し、プロモーションの無駄を削減し、収益化可能な顧客データ資産を生み出せるという証拠を求めているからです。
小売ロイヤルティプログラム業界リーダー
-
Oracle Corporation
-
Salesforce, Inc.
-
SAP SE
-
Epsilon Data Management, LLC
-
Comarch SA
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:Capillary Technologiesは、2026年5月1日にMastercardからSessionM Inc.およびSession M Czech Republic s.r.o.を2,000万米ドルの現金で買収を完了しました。この取引により、年間経常収益が3,500万米ドル以上増加し、フォーチュン500の小売業者、航空会社、消費財ブランドを含む約40社のエンタープライズ顧客が加わり、Capillaryの総年間経常収益が約40%増加しました。
- 2026年4月:Adyenは、Talon.One GmbHを7億5,000万ユーロ(8億7,900万米ドル)で買収する確定合意を締結しました。Talon.OneはNordstromやH&Mを含む300社以上のグローバル商業者にサービスを提供しており、2026年末までに年間経常収益が約6,000万ユーロに達する見込みです。この取引は規制当局の承認を条件として、2026年下半期に完了する予定です。
- 2026年4月:Bed Bath & Beyond, Inc.とBiltは、Biltの顧客アイデンティティおよびロイヤルティプラットフォームをBed Bath & Beyondの小売ポートフォリオ(The Container Store、Kirkland's、Overstock、buybuy BABYを含む)全体に展開する戦略的パートナーシップを発表し、「Everything Home」ポジショニングのもとで統一されたクロスブランドロイヤルティ基盤を構築しました。
- 2026年3月:Canadian Tire CorporationとWestJetは、対象購買でTriangle RewardsポイントとWestJetポイントを同時に獲得できるクロスロイヤルティパートナーシップを開始し、約1,200万人のTriangle Rewards会員とWestJetの国内路線ネットワークを連携させました。


世界の小売ロイヤルティプログラム市場レポートの調査範囲
| 大企業 |
| 中小企業(SMEs) |
| 食料品・スーパーマーケット |
| アパレル・ファッション小売 |
| 健康・美容小売 |
| 家電小売 |
| 百貨店・一般商品 |
| その他の小売フォーマット |
| 企業対消費者(B2C)小売ロイヤルティ |
| 企業対企業(B2B)・チャネルロイヤルティ |
| ポイント制ロイヤルティプログラム |
| ティア制ロイヤルティプログラム |
| キャッシュバック・リベートプログラム |
| その他(有料会員制、コアリション・パートナーロイヤルティプログラム) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 組織規模別 | 大企業 | |
| 中小企業(SMEs) | ||
| 小売業種別 | 食料品・スーパーマーケット | |
| アパレル・ファッション小売 | ||
| 健康・美容小売 | ||
| 家電小売 | ||
| 百貨店・一般商品 | ||
| その他の小売フォーマット | ||
| ターゲットオーディエンス別 | 企業対消費者(B2C)小売ロイヤルティ | |
| 企業対企業(B2B)・チャネルロイヤルティ | ||
| ロイヤルティプログラムタイプ別 | ポイント制ロイヤルティプログラム | |
| ティア制ロイヤルティプログラム | ||
| キャッシュバック・リベートプログラム | ||
| その他(有料会員制、コアリション・パートナーロイヤルティプログラム) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
小売ロイヤルティプログラム分野の現在の規模と見通しは?
小売ロイヤルティプログラム市場は2025年に18.21 ビリオン 米ドルと評価され、2026年には18.94 ビリオン 米ドルとなり、CAGR 6.4%で2031年までに25.77 ビリオン 米ドルに達する予測です。
ロイヤルティプラットフォームの需要をリードする小売業種はどこですか?
食料品・スーパーマーケットは2025年に26.23%のシェアでトップとなりました。高い購買頻度がリピートエンゲージメントと豊富な取引データを生み出すためです。
最も成長の速いロイヤルティフォーマットはどれですか?
ティア制ロイヤルティプログラムが最も成長の速いフォーマットであり、単純なポイント収集を超えた行動を促すため、2031年にかけてCAGR 7.85%で拡大する見込みです。
インドがロイヤルティプラットフォームの導入においてなぜ重要になっているのですか?
インドが重要なのは、アジア太平洋が最も成長の速い地域であり、インドのUPI連携決済エコシステムが大規模なリワードの迅速な付与と利用を可能にしているからです。
今日のロイヤルティ事業者が直面する最大の課題は何ですか?
主な課題には、プライバシーコンプライアンス、レガシーPOSインテグレーション、ロイヤルティ疲弊、大規模な未利用リワード残高による財務的負担が含まれます。
2025年と2026年の競争を最も形成している企業の動きはどれですか?
最も重要動きには、AdyenによるTalon.One買収計画、Capillary TechnologiesによるSessionM買収、SAPの製品提供開始、Yotpoの新しい商業者向けロイヤルティ機能のロールアウトが含まれます。


 お客様のデータは安全であり、販売や共有は一切行われません。
